
本記事はプロモーションを含みます
日々の買い物やスマホ代の支払いを1枚のクレジットカードだけで済ませている方は、知らないうちに年間数万円分ものポイントを取りこぼしている可能性があります。
その理由は、1枚で受け取れるポイントや特典にはどうしても限界があり、相性のいい2枚を上手に組み合わせるだけで、年間の還元額が一気に伸びることは決して特別なことではないからです。とはいえ、いざ選ぶとなると「結局どの2枚がベストなの?」と迷ってしまいますよね。その気持ちもよくわかります。
この記事では、2026年の最新情報をもとに、クレジットカードおすすめの2枚の選び方からおすすめの組み合わせまでを徹底解説します。編集部がまず候補に挙げるのは、2枚とも年会費永年無料で始められるエポスカード×JCBカード W。ポイント還元をさらに伸ばしたい方にはdカード GOLD×JCBカード Wのような組み合わせも紹介します。王道の組み合わせ15選はもちろん、20代〜60代の年代別おすすめ、ゴールドやプラチナを含むワンランク上の組み合わせ、マイル・旅行・法人利用などシーン別の最適解まで幅広くカバーします。
さらに、他の記事ではあまり触れられていない経済圏ごとの選び方やありがちな失敗パターン、貯めたポイントを無駄なく使い切るコツまで丁寧にお伝えします。
読み終わるころには、あなたにぴったり合う2枚がきっと見つかっているはずですよ。
まずは、この記事で紹介する組み合わせを一覧で見比べてみましょう。気になる組み合わせがあれば、名前をタップすると詳しい解説に移動できます。
| 組み合わせ | 年会費(合計) | 向いている人 |
|---|---|---|
| エポスカード×JCBカード W | 無料 | 年会費をかけずに2枚持ちを始めたい人 |
| 三井住友カード(NL)×JCBカード W | 無料 | 対象のコンビニ・ネット通販をよく使う人 |
| アメックス・ゴールド・プリファード×三井住友カード(NL) | 39,600円 | ステータスと旅行・ホテル特典を重視する人 |
| dカード GOLD×JCBカード W | 11,000円 | ドコモユーザー・ポイントを軸にお得を最大化したい人 |
| セゾンパール・アメリカン・エキスプレス®・カード×リクルートカード | 実質無料(セゾンパール・アメリカン・エキスプレス®・カードは初年度無料・前年に1円以上の利用で翌年度も無料) | QUICPayでの少額決済が多い人 |
| セゾンカードインターナショナル×三井住友カード(NL) | セゾンカードインターナショナル 無料(年1回の利用がない場合はカードサービス手数料1,650円)+三井住友カード(NL) 永年無料 | ポイントを失効させたくない人 |
| セゾンカードデジタル×JCBカード W | セゾンカードデジタル 無料(年1回の利用がない場合はカードサービス手数料1,650円)+JCBカード W 永年無料 | 今日からすぐカードを使い始めたい人 |
| 三井住友カード ゴールド(NL)×JCBカード W | 5,500円(税込)(年間100万円利用で翌年以降の年会費が永年無料(※)) | コンビニ・飲食店をよく使い年100万円ほど決済する人 |
| 楽天カード×三井住友カード(NL) | 無料 | 楽天市場とコンビニ両方使う人 |
| 楽天カード×リクルートカード | 無料 | 固定費の還元率も上げたい人 |
| 楽天カード×Amazon Prime Mastercard | 無料 | 楽天とAmazon両方でネット通販する人 |
| PayPayカード×三井住友カード(NL) | 無料 | PayPay決済がメインの人 |
| ANA/JALカード×高還元カード | 2,200円〜 | マイルを効率よく貯めたい人 |
| ダイナースクラブ ゴールド×JCBカード W | ダイナースクラブ ゴールド 初年度無料(2年目以降11,000円(税込)・前年度100万円以上の利用で翌年度無料)+JCBカード W 永年無料 | 20代・30代で外食・グルメ特典を重視する人 |
| ダイナースクラブカード×リクルートカード | ダイナースクラブカード 29,700円(税込)+リクルートカード 永年無料 | 40代以上で空港ラウンジ・旅行保険を重視する人 |
※年間100万円利用の対象取引や算定期間等の実際の適用条件などの詳細は、三井住友カードのホームページを必ずご確認ください。
ダイナースクラブ ゴールドが新登場。入会特典で5,000円キャッシュバック(利用条件付き)
ダイナースクラブ ゴールドは、申込時点で20歳以上40歳未満の方が対象の、ダイナースクラブへの第一歩となるゴールドカードです。年会費は11,000円(税込)ですが初年度は無料で、前年度に100万円以上利用すれば翌年度も無料になります。食べログプレミアムが実質無料になるなど、20代・30代の外食・おでかけに効く特典がそろっています。
- 初年度の年会費は無料。前年度100万円以上の利用で、2年目以降の年会費11,000円(税込)も無料
- 「食べログプレミアム」の月額利用料330円(税込)を全額キャッシュバックし、実質無料で利用できる(所定の条件あり)
- 「いつものお店でポイントボーナス for ゴールド」で、条件達成のうえ対象加盟店を利用するとポイント最大10倍(ポイント10倍は1ヵ月あたり対象加盟店でのご利用金額40,000円が上限)
- Mastercard®のプラチナグレード「TRUST CLUB プラチナマスターカード」を年会費無料で追加でき、対象レストランのコース1名分が無料になる「招待日和」も使える
- 家族カード・ETCカードは年会費無料。グローブデザインとスターデザインの2種類から選べる
キャンペーン期間:2026年10月1日(木)〜2027年1月5日(火)
(入会期限:2027年1月31日(日))
※入会特典は利用条件付きです。2026年10月1日(木)〜2027年1月5日(火)の期間中にお申し込みのうえ、2027年1月31日(日)までにご入会いただき、入会後3ヶ月以内に20万円以上のご利用と、ダイナースクラブ公式アプリへのサインオンを完了された方が対象となります。特典の内容・期間・条件は変更される場合がありますので、最新情報は公式サイトをご確認ください。
クレジットカード2枚持ちとは?1枚持ちとの違い
2枚持ちと聞くと大げさに感じるかもしれませんが、要するにメインカードとサブカードで役割を分け、お互いの弱点を補い合う組み合わせのことを指します。ここではまず、2枚持ちの基本的な考え方と、1枚持ちだと何が損なのかを整理していきましょう。
2枚持ちとはメインとサブで弱点を補い合う組み合わせのこと
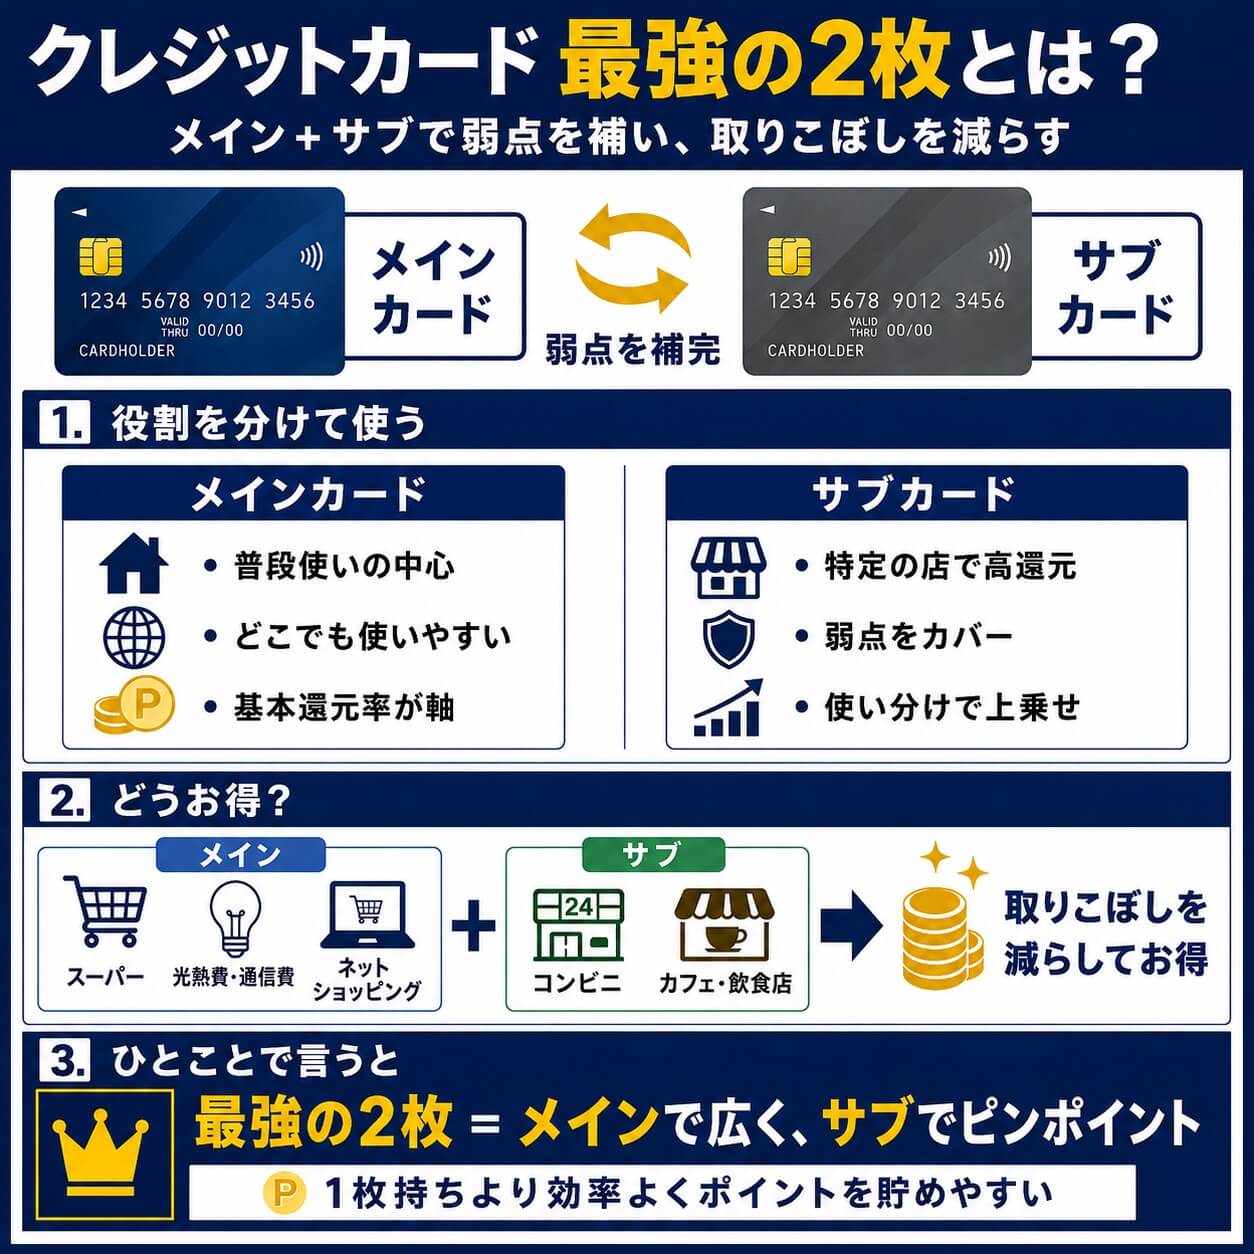
クレジットカードには、どんな支払いでもバランスよく使えるメイン向きのカードと、特定のシーンで高い還元率を発揮するサブ向きのカードがあります。2枚持ちとは、この2種類を上手に組み合わせ、日常の支払いから特定店舗での買い物まで取りこぼしなくお得にできる状態のことです。
たとえば、基本還元率が高めのカードをメインにして普段使いし、コンビニや特定飲食店で還元率が大きく上がるカードをサブとして使い分ければ、1枚だけでは届かない高還元を実現できます。ポイントが貯まる仕組みを二重に使うイメージです。
1枚持ちだと損する3つの理由
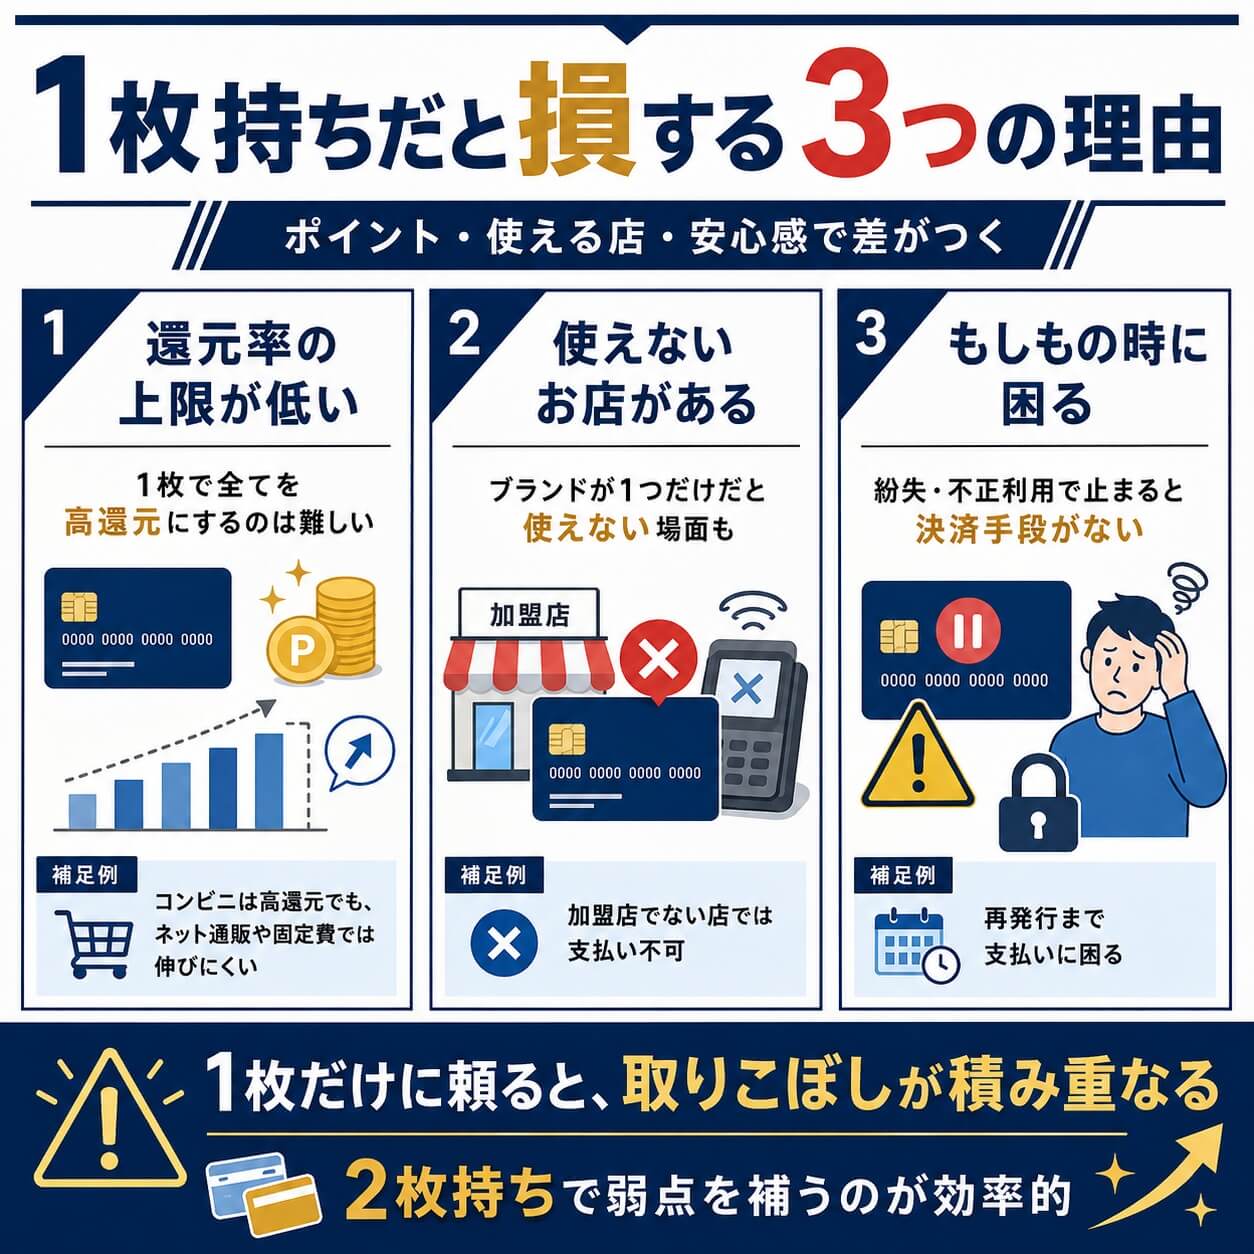
クレジットカードを1枚しか持っていないと、次の3つのポイントで損をしやすくなります。
- 還元率の上限が低い:1枚のカードで毎日使う店舗すべてを高還元にするのはほぼ不可能です。
- 使えないお店がある:国際ブランドが1つだけだと、加盟店でないお店で支払いができません。
- もしもの時に困る:紛失や不正利用で一時停止になると、新しいカードが届くまで決済手段がなくなります。
特に還元率の差は大きく、たとえばコンビニでしか高還元にならないカードをメインにしていると、ネット通販や固定費の支払いではほとんどポイントが貯まりません。1枚だけに頼ると、気づかないうちに取りこぼしが積み重なっているのです。
日本人の平均保有枚数から見る2枚持ちが当たり前になった背景
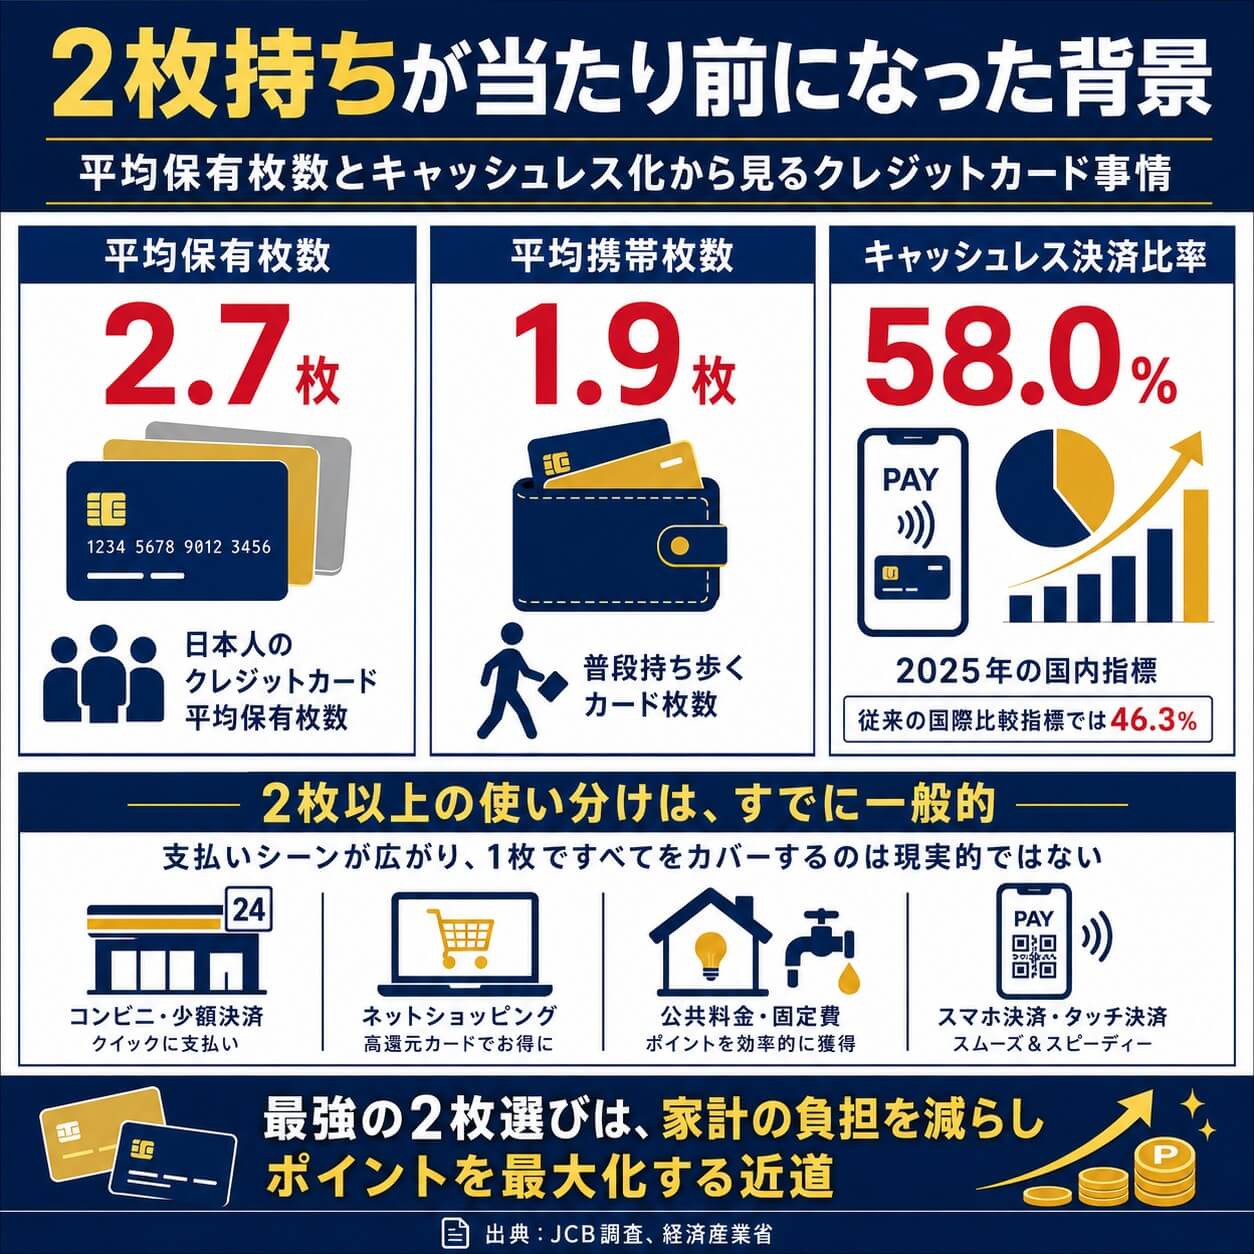
JCBの調査によると、日本人のクレジットカード平均保有枚数は2.7枚(平均携帯枚数は1.9枚)とされています。つまり、2枚以上のカードを使い分けることはすでに一般的で、複数枚持ちはハードルが高いというイメージは昔の話です。
経済産業省の集計によると2025年のキャッシュレス決済比率は58.0%(国内指標。従来の国際比較指標では46.3%)に達しており、キャッシュレス決済はもはや当たり前になりました。コンビニ・ネット通販・固定費・スマホ決済など支払いシーンが広がった今、1枚ですべてをカバーするのは現実的ではありません。だからこそ、自分のライフスタイルに合った2枚を選ぶことが、家計の負担を減らしポイントを最大化する近道になります。
失敗しない2枚の選び方5つのポイント
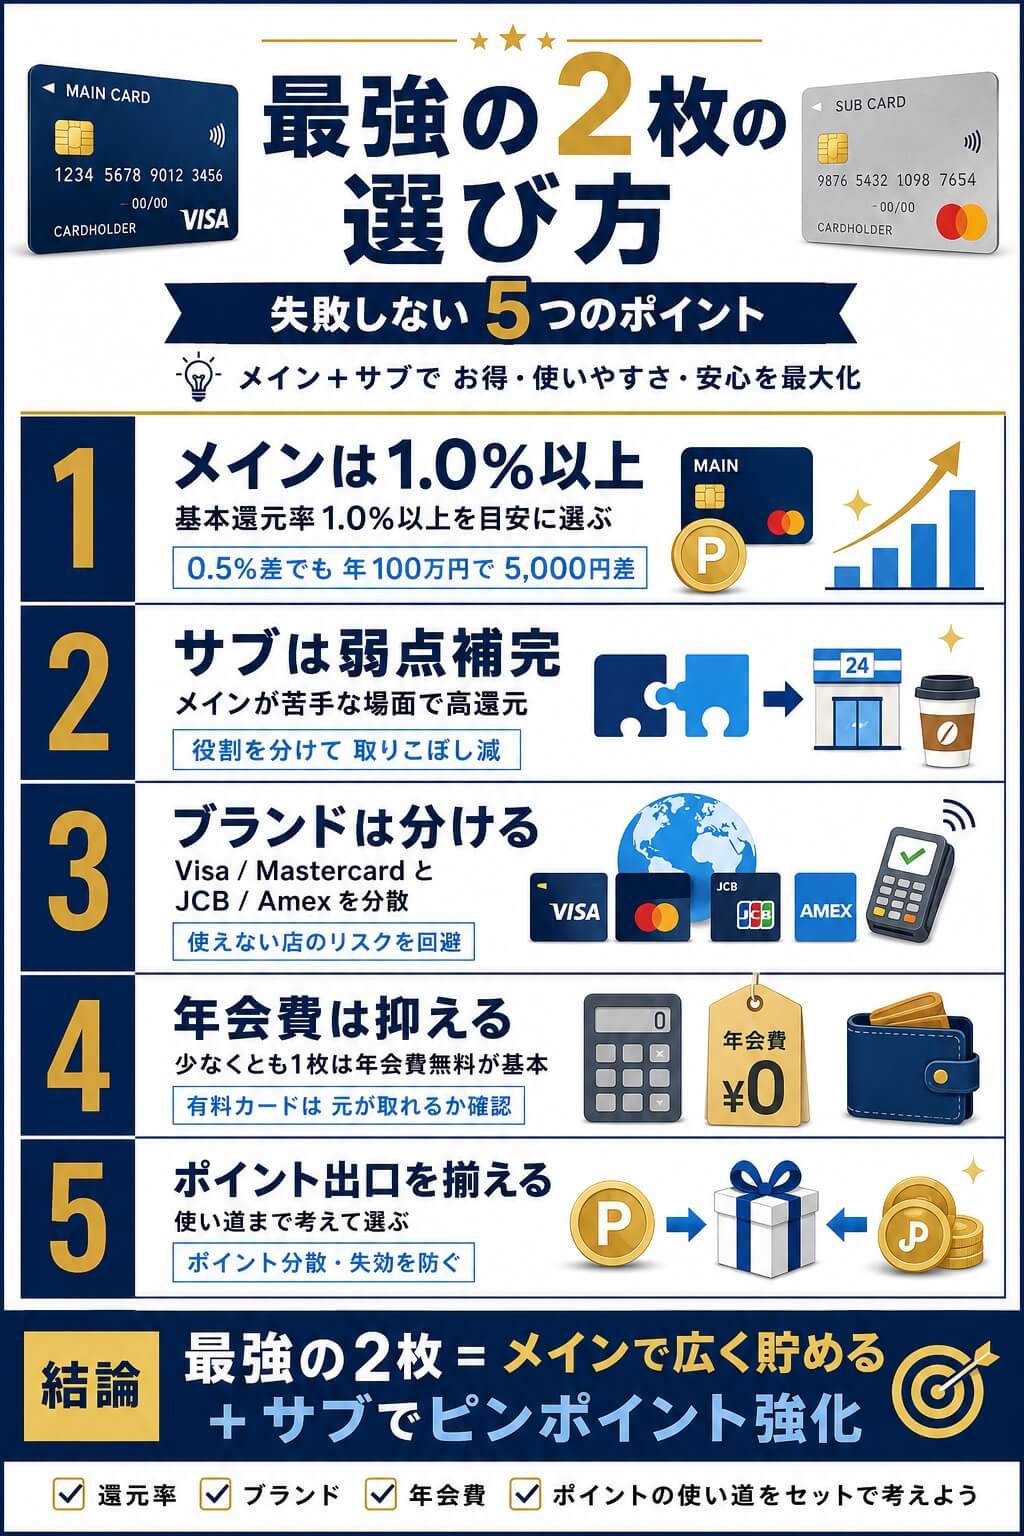
いざ2枚目を選ぼうとしても、種類が多すぎて迷ってしまう方が多いと思います。ここでは、2枚を選ぶときに必ず押さえておきたい5つのポイントを順に解説します。この5つを意識するだけで、失敗する確率はぐっと下がります。
①メインは基本還元率1.0%以上から選ぶ
メインカードは、どこで使っても安定してポイントが貯まる1枚が理想です。一般的なクレジットカードの基本還元率は0.5%程度ですが、メインとして使うなら基本還元率1.0%以上のカードを選びましょう。
還元率0.5%と1.0%では、年間100万円使ったときの差がそのまま5,000円分になります。普段使いのカードだからこそ、わずかな差が大きな金額になって返ってきます。楽天カード、JCBカード W、リクルートカードなどは、年会費無料で基本還元率1.0%以上の代表的な選択肢です。JCBのラインナップから選びたい人は、JCBカードおすすめランキングで年齢と利用額別の候補を確認できます。
②サブはメインの弱点を補えるカードにする
サブカードは基本還元率よりも、メインカードが苦手なシーンで高還元になるかどうかで選びます。たとえば、楽天カードをメインにしている人は、楽天市場以外では1.0%止まりなので、対象のコンビニや飲食店で7%ポイント還元(※)になる三井住友カード(NL)をサブにすると穴が埋まります。三井住友カードは券種が多いので、三井住友カードのおすすめランキングでNL・Oliveの違いを整理しておくと選びやすくなります。
大切なのは、両方とも高還元カードを選ぶのではなく、メインとサブで得意なシーンが重ならないよう役割分担させることです。特典や還元率がかぶっていると、結局片方しか使わなくなってしまいます。
※カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象外です。
※商業施設内にある店舗などでは、一部ポイント付与の対象となりません。
※一定金額(原則1万円)を超えると、タッチ決済でなく、決済端末にカードを挿しお支払いただく場合がございます。その場合のお支払い分は、タッチ決済分のポイント還元の対象となりませんので、ご了承ください。上記、タッチ決済とならない金額の上限は、ご利用される店舗によって異なる場合がございます。
※スマホのタッチ決済対象店舗とモバイルオーダーの対象店舗は異なります。詳しくはサービス詳細ページをご確認ください。
※通常のポイント分を含んだ還元率です。
※ポイント還元率は利用金額に対する獲得ポイントを示したもので、ポイントの交換方法によっては、1ポイント1円相当にならない場合があります。
※Google Pay™ 、Samsung Payで、Mastercard®タッチ決済はご利用いただけません。ポイント還元は受けられませんので、ご注意ください。
③国際ブランドは必ず分ける
2枚持ちするなら、Visa・Mastercard・JCB・American Expressといった国際ブランドは必ず分けましょう。同じブランドで揃えてしまうと、そのブランドに対応していないお店で2枚とも使えないという事態になります。
そのため1枚はVisaかMastercard、もう1枚はJCBやAmexという組み合わせにしておくと、国内外どこでも決済に困りません。海外旅行に行く機会が多い方は特に意識したいポイントです。
④年会費は合計で負担にならない範囲に抑える
2枚とも年会費有料のカードにしてしまうと、維持費だけで年間1〜3万円かかることもあります。少なくとも1枚は年会費無料のカードを選ぶのが基本です。ゴールドカードやプラチナカードを持ちたい場合でも、もう1枚は無料カードで固定費を抑える工夫をしましょう。
年会費を払う価値があるかどうかは、付帯特典や還元率のアップ分で元が取れるかで判断するのがおすすめです。
⑤貯まるポイントの使い道まで揃えて選ぶ
意外と見落としがちなのが、貯まるポイントの使い道(出口)を揃えることです。2枚のカードで別々のポイントが貯まると、どちらも中途半端な量で有効期限を迎えてしまい、結局使い切れずに失効してしまうことがあります。
たとえば、どちらのカードも最終的にVポイントや楽天ポイントに集約できる組み合わせを選ぶと、ポイントが散らばらず効率よく使えます。貯めるだけでなく使い切るところまで設計するのが、カード2枚選びの上級者のコツです。
【2026年11月最新版】クレジットカード2枚持ちのおすすめ組み合わせ15選
ここからは、多くの人にとってメリットが大きい王道の2枚を15パターン紹介します。どの組み合わせもポイント還元や特典のバランスが良く、迷ったときの指針になるものばかりです。まずは記事冒頭の比較表と以下の一覧で全体像をつかんでから、気になる組み合わせを詳しく見ていきましょう。
なお、これは順位を競うランキングではなく目的別に並べた15パターンです。そのうえで最初に取り上げるのは、2枚とも年会費が永年無料で、コストをかけずに始められるエポスカード×JCBカード W。維持費ゼロで高還元と優待を両取りできるので、2枚持ちが初めての方はここから読み進めてください。年会費を払ってでも特典やステータスを取りにいきたい方は、3番目のアメリカン・エキスプレス・ゴールド・プリファード×三井住友カード(NL)や4番目のdカード GOLD×JCBカード Wが候補になります。自分の優先順位に当てはめて読み比べてみてください。
- 年会費永年無料で始められる万能型:エポスカード×JCBカード W
- 年会費無料で万能型:三井住友カード(NL)×JCBカード W
- ステータスと旅行特典の充実で選ぶ総合力型:アメリカン・エキスプレス・ゴールド・プリファード×三井住友カード(NL)
- ポイント還元が高水準:dカード GOLD×JCBカード W
- QUICPayの少額決済を最大2%還元にする型:セゾンパール・アメリカン・エキスプレス®・カード×リクルートカード
- ポイントを失効させたくない人向け:セゾンカードインターナショナル×三井住友カード(NL)
- 最短5分で今日から使い始めたい人向け:セゾンカードデジタル×JCBカード W
- コンビニ・飲食店の還元を最大化する高還元ゴールド型:三井住友カード ゴールド(NL)×JCBカード W
- 楽天経済圏ユーザー向け:楽天カード×三井住友カード(NL)
- 固定費もお得にしたい人向け:楽天カード×リクルートカード
- ネット通販派向け:楽天カード×Amazon Prime Mastercard
- PayPayユーザー向け:PayPayカード×三井住友カード(NL)
- マイルを貯めたい人向け:ANA/JALカード×高還元カード
- 20代・30代のグルメ・外食重視型:ダイナースクラブ ゴールド×JCBカード W
- 40代以上の空港ラウンジ・旅行保険重視型:ダイナースクラブカード×リクルートカード
年会費永年無料で始められる万能型:エポスカード×JCBカード W
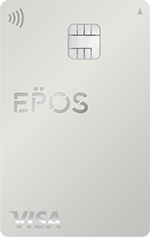
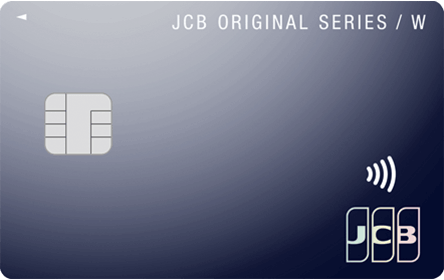
最初に取り上げるのは、2枚とも年会費が永年無料で、維持コストをかけずに2枚持ちを始められるエポスカード×JCBカード Wです。メインのJCBカード Wで日常の決済を高還元にまとめ、サブのエポスカードでJCBが使えない場面と、優待・保険の面をカバーします。
2枚持ちは「年会費が心配」という理由で足踏みしがちですが、この構成なら持っているだけでコストが発生しません。まずはここから始めて、使い方が固まってから年会費のかかるゴールドを検討するのが失敗の少ない順番です。
| 特徴 | 年会費無料の2枚で高還元と優待を両取りできる入門の鉄板 |
|---|---|
| 年会費 | エポスカード 永年無料+JCBカード W 永年無料 |
| 国際ブランド | Visa×JCB(使える店舗を補い合える) |
| メインのおすすめ | JCBカード W(200円につき2ポイントの高還元) |
| 向いている人 | 年会費をかけずに2枚持ちを始めたい人・マルイや優待施設をよく使う人 |
- 2枚とも入会金・年会費が永年無料で維持コストがかからない
- JCBカード Wは200円(税込)につき2ポイントと、通常のJCBカードの2倍の還元率
- J-POINTパートナーの対象店舗でポイント最大21倍(※事前にポイントアップ登録が必要です。利用加盟店や交換商品等によりポイント付与条件や還元率は異なる場合があります)
- エポスカードはマルイ・モディで年4回開催の「マルコとマルオのご優待」期間中10%OFF
- エポスカードは海外旅行傷害保険が利用付帯で、飲食店やレジャー施設の優待も豊富
- 利用実績によっては、招待なら年会費永年無料になるエポスゴールドカードの案内が届く
- JCBカード Wを新規申し込みできるのは18歳以上39歳以下(40歳以降も無料で継続は可能)
- エポスカードの通常還元率は200円につき1ポイント(0.5%)と高くはない
- JCBカード Wの優待店での上乗せ還元にはJ-POINTパートナーへの登録が必要
- 「選べるポイントアップショップ」や年間ボーナスポイントはゴールド以上の特典
メインに据えるJCBカード Wは、200円(税込)につき2ポイントとJCBの通常カードの2倍が基本で、J-POINTパートナーの対象店舗ではさらに還元が上乗せされます(事前のポイントアップ登録が必要な店舗があります)。貯まるポイントは2026年1月13日から「Oki Dokiポイント」に代わって「J-POINT」となり、提携ポイントやマイルへの交換もできます(J-POINTは1ポイント=最大1円相当。交換先によってレートが異なります)。申し込めるのは18歳以上39歳以下なので、対象年齢のうちに発行しておくと40歳以降も年会費無料のまま使い続けられます。
サブのエポスカードは、入会金・年会費が永年無料でありながら、マルイ・モディで年4回開催される「マルコとマルオのご優待」期間中は何度でも10%OFFになり、全国の飲食店やレジャー施設でも優待を受けられるのが強みです。海外旅行傷害保険は利用付帯(旅費などをカードで支払うことが条件)なので、旅行の交通費をエポスカードで決済しておくと補償の対象になります。国際ブランドもJCBとVisaで分かれるため、支払いの選択肢を広く確保できます。使い込んでいくとエポスゴールドカードへの招待が届くことがあり、招待から発行すれば通常5,000円(税込)の年会費が永年無料になるうえ、年間50万円以上の利用で2,500ポイント、100万円以上で10,000ポイントの年間ボーナスも狙えます。なお、2026年8月1日からモバイルSuica・モバイルPASMO・ANA Pay・au PAYなど交通系ICやコード決済へのチャージはポイント加算の対象外になりました(ゴールド・プラチナの年間ボーナスポイントの集計対象には引き続き含まれます)。チャージでポイントを貯めていた方は、日常の決済をカード払いに寄せる使い方へ切り替えておきましょう。
※一部ご利用は還元率が異なる場合があります。
年会費無料で万能型:三井住友カード(NL)×JCBカード W
| 特徴 | 年会費無料コンビで万能に使える鉄板の組み合わせ |
|---|---|
| 年会費 | どちらも永年無料 |
| 国際ブランド | Visa/Mastercard×JCB |
| メインのおすすめ | JCBカード W(基本還元率1.0%) |
| 向いている人 | コンビニ・ネット通販・カフェをよく使う人 |
迷ったら真っ先に検討したいのがこの組み合わせです。JCBカード Wは基本還元率1.0%と高めで、J-POINTパートナーの対象店舗では最大10.5%還元(※事前にポイントアップ登録が必要です。利用加盟店や交換商品等によりポイント付与条件や還元率は異なる場合があります)まで上がるカードです(実店舗は2倍以上、対象のネットショップは最大20倍。J-POINTパートナーへのポイントアップ登録が必要な店舗があります)。申し込めるのは18歳以上39歳以下限定なので、対象年齢の方は早めに発行しておきたい1枚です。なお2026年1月より、JCBで貯まるポイントは「Oki Dokiポイント」から「J-POINT」に名称変更されています。
一方、三井住友カード(NL)は基本還元率こそ0.5%ですが、対象のコンビニ・飲食店でスマホのタッチ決済またはモバイルオーダーで支払うと7%ポイント還元(※1)という強力な特典があります。対象店舗は随時追加されており、店舗によってはスマホのタッチ決済のみが対象で、モバイルオーダーは対象外の場合もあります。両者は得意分野がきれいに分かれるため、無駄なく使い分けできるのが魅力です。
※1 カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象外です。
※1 商業施設内にある店舗などでは、一部ポイント付与の対象となりません。
※1 一定金額(原則1万円)を超えると、タッチ決済でなく、決済端末にカードを挿しお支払いただく場合がございます。その場合のお支払い分は、タッチ決済分のポイント還元の対象となりませんので、ご了承ください。上記、タッチ決済とならない金額の上限は、ご利用される店舗によって異なる場合がございます。
※1 スマホのタッチ決済対象店舗とモバイルオーダーの対象店舗は異なります。詳しくはサービス詳細ページをご確認ください。
※1 通常のポイント分を含んだ還元率です。
※1 ポイント還元率は利用金額に対する獲得ポイントを示したもので、ポイントの交換方法によっては、1ポイント1円相当にならない場合があります。
※1 Google Pay™ 、Samsung Payで、Mastercard®タッチ決済はご利用いただけません。ポイント還元は受けられませんので、ご注意ください。
ステータスと旅行特典の充実で選ぶ総合力型:アメリカン・エキスプレス・ゴールド・プリファード×三井住友カード(NL)
還元率だけでなく旅行・ホテル・レストランの特典やステータス性も取りにいきたい方に向くのが、アメリカン・エキスプレス・ゴールド・プリファード×三井住友カード(NL)の組み合わせです。特典が手厚いアメックスをメインに据え、アメックスが使えない場面と日常の少額決済を年会費無料の三井住友カード(NL)で受け止める、という役割分担になります。
この2枚を最初に取り上げるのは、旅行・宿泊・外食の特典と、日常決済のカバー範囲を合わせた総合力が高いためです。宿泊やダイニングの優待を年に数回でも使う方なら、年会費の負担感はぐっと軽くなります。逆に年会費を抑えたい方には向かないので、後述のデメリットもあわせて確認してください。
| 特徴 | 旅行・ホテル・ダイニング特典をVisaの日常還元で補完する構成 |
|---|---|
| 年会費 | アメックス・ゴールド・プリファード 39,600円+三井住友カード(NL) 永年無料 |
| 国際ブランド | American Express×Visa/Mastercard(加盟店の穴を補える) |
| メインのおすすめ | アメリカン・エキスプレス・ゴールド・プリファード(旅行・宿泊・外食の決済) |
| 向いている人 | ステータスと旅行・ホテル特典を重視し、年会費をかけても特典を使い切れる人 |
- カード継続時に10,000円分のトラベルクレジットがもらえる
- 年間200万円(税込)以上の利用で国内対象ホテルの1泊2名分無料宿泊券(フリー・ステイ・ギフト)
- プライオリティ・パスの年会費(99米ドル)が無料で、年2回までラウンジ利用料も無料
- ゴールド・ダイニング by 招待日和で国内外約250店舗のコース料理が2名以上の予約で1名分無料
- ダイニング予約サービス「ポケットコンシェルジュ」の予約・決済で20%キャッシュバック(年間最大10,000円)
- 対象加盟店では100円=3ポイント(通常は100円=1ポイント)
- 年会費39,600円(税込)は年会費無料カードと比べて負担が大きい
- 通常の還元率は100円=1ポイントで、コンビニ特化型カードのような高還元は狙えない
- American Expressは加盟店がVisa・Mastercardより少なく、使えない店舗がある
- プライオリティ・パスの無料利用は年2回まで(3回目以降は1回35米ドル)
- 2026年7月1日以降に開始する旅行から、海外旅行傷害保険の携行品損害が対象外になった
アメックス・ゴールド・プリファードは年会費39,600円(税込)とはっきり高めですが、毎年の継続時にもらえる10,000円分のトラベルクレジットと、国内外約250店舗が対象のゴールド・ダイニング by 招待日和だけでも使い方次第で年会費の相当部分を取り戻せます(トラベルクレジットはアメリカン・エキスプレス・トラベル オンラインで20,000円以上の1回の予約に使うクーポンです)。さらに、年間200万円(税込)以上を使えばフリー・ステイ・ギフト(国内対象ホテルの1泊2名分無料宿泊券)が加わるため、旅行と外食の支払いをこの1枚に寄せられる方ほど相性が良くなります。家族カードは2枚まで無料(3枚目以降19,800円)なので、パートナーと特典を分け合いやすいのも利点です。
一方で、通常の還元率は100円=1ポイントと突出して高いわけではなく、アメックスは加盟店がVisa・Mastercardより少ない点は正直なデメリットです。だからこそサブに年会費永年無料の三井住友カード(NL)を置き、アメックスが通らない店舗と、対象のコンビニや飲食店の7%ポイント還元(※)を拾う役割を持たせます。年会費を払っても特典を使い切れるかどうかを先に見積もったうえで選びたい組み合わせです。旅行の頻度が年1回未満という方は、無理にこの構成にせず年会費無料の組み合わせを選んだほうが結果的にお得になります。なお、2026年7月1日以降に開始する旅行分から、アメリカン・エキスプレスはプラチナ・カードとビジネス・プラチナ・カードを除く券種で海外旅行傷害保険の携行品損害を終了しています。スーツケースや持ち物の破損・盗難に備えたい方は、別のカードの付帯保険や任意の海外旅行傷害保険で補うことを前提に検討してください。特典の中身と使い切り方は【2026年最新】アメリカン・エキスプレス・ゴールド・プリファードの特典を全解説|使い切る年間スケジュール付きで詳しく解説しています。
※カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象外です。
※商業施設内にある店舗などでは、一部ポイント付与の対象となりません。
※一定金額(原則1万円)を超えると、タッチ決済でなく、決済端末にカードを挿しお支払いただく場合がございます。その場合のお支払い分は、タッチ決済分のポイント還元の対象となりませんので、ご了承ください。上記、タッチ決済とならない金額の上限は、ご利用される店舗によって異なる場合がございます。
※スマホのタッチ決済対象店舗とモバイルオーダーの対象店舗は異なります。詳しくはサービス詳細ページをご確認ください。
※通常のポイント分を含んだ還元率です。
※ポイント還元率は利用金額に対する獲得ポイントを示したもので、ポイントの交換方法によっては、1ポイント1円相当にならない場合があります。
※Google Pay™ 、Samsung Payで、Mastercard®タッチ決済はご利用いただけません。ポイント還元は受けられませんので、ご注意ください。
ポイント還元が高水準:dカード GOLD×JCBカード W
ポイント還元の最大化という一点で見たときに完成度が高いのがdカード GOLD×JCBカード Wです。メインのdカード GOLDで通信費・固定費・日常決済をまとめて高還元にしつつ、JCBカード Wで対象のネット通販や優待店の穴を埋める——この役割分担が非常にきれいで、毎月の支払いをそのまま大きなポイントに変えられます。
| 特徴 | ドコモ料金1,000円(税抜)ごとに最大10%還元※1※2+ゴールド特典+年間利用特典で還元を底上げ |
|---|---|
| 年会費 | dカード GOLD 11,000円+JCBカード W 永年無料 |
| 国際ブランド | Visa/Mastercard×JCB(別ブランドで死角なし) |
| メインのおすすめ | dカード GOLD(ドコモ料金1,000円(税抜)ごとに最大10%還元※1※2・基本還元率1.0%) |
| 向いている人 | ドコモユーザー・ポイントを軸にお得を最大化したい人 |
- ドコモのケータイ料金・ドコモ光の利用料金が1,000円(税抜)ごとに最大10%ポイント還元※1※2
- 基本還元率1.0%で普段使いも高還元
- 前年100万円利用で最大1万円相当の年間ご利用額特典
- 最高1億円の海外旅行傷害保険と国内・ハワイの主要空港のラウンジ無料
- dカードケータイ補償(購入後3年・最大12万円)が付帯
- 年会費11,000円(税込)がかかる
- ahamo・irumo・ドコモ mini・ahamo光等は10%還元の対象外
- ドコモ利用が少ないと年会費の元を取りにくい
dカード GOLDはドコモのケータイ料金・ドコモ光の利用料金が1,000円(税抜)ごとに最大10%ポイント還元※1※2になるため(ahamo・irumo・ドコモ mini・ahamo光等は対象外)、月に税抜9,200円ほどのドコモ利用があれば年会費11,000円の元を取れる計算です。基本還元率も1.0%と高く、対象のドコモ料金以外の日常の買い物でもしっかりポイントが貯まります。さらに、前年の年間利用額が100万円以上で最大1万円相当の年間ご利用額特典が進呈される(dカード GOLDは100万円を超えても一律で、200万円・300万円と段階的に増えるのは上位のdカード PLATINUMのみ)ため、メインカードとして使い込むほどお得が積み上がります。
加えて、最高1億円の海外旅行傷害保険や国内・ハワイの主要空港のラウンジ無料利用、購入後3年間のdカードケータイ補償(最大12万円)など、ゴールドらしい特典も充実。JCBカード Wを組み合わせれば、dカードが弱いネット通販・対象店舗の還元を取りこぼさずカバーできます。ドコモユーザーはもちろん、ポイント還元を軸に1枚を育てたい方の鉄板コンビです。なお、29歳以下の方には年会費を抑えた「dカード GOLD U」、よりハイステータスを求める方には「dカード PLATINUM」も用意されているので、年代や利用額に合わせて選べます。2026年7月1日申込み分から入会・利用特典がリニューアルされ、新規入会・固定費の支払い・カード利用の3つの条件達成で最大7,400ポイント(期間・用途限定)が進呈される内容になっています(新規入会2,000ポイント・対象の公共料金など8カテゴリの支払いで1カテゴリ300ポイント(最大2,400ポイント)・入会翌月末までのタッチ決済またはd払い5回以上で3,000ポイントという内訳です)。さらに2026年8月21日〜11月1日申込み分は「銀行連携スタート記念キャンペーン」で新規入会特典に1,000ポイント上乗せ、Apple Pay/Google Payでのタッチ決済5回以上でさらに2,000ポイントが追加され、合計最大10,400ポイントを獲得できる内容でしたが、このキャンペーンは2026年11月1日申込み分までです(進呈にはdカードお得情報メールの通知設定とWebエントリーが必要でした。2026年11月以降の最新の特典は公式サイトでご確認ください)。一方で、2026年2月1日利用分から電気・ガス・水道料金とeLTAXでの納税は還元率が1.0%から0.5%(200円につき1ポイント)に引き下げられています(ドコモでんき・ドコモ ガス、ENEOSでんきなどの特約店は対象外)。公共料金の支払いは還元率が下がらない他のカードに分けたほうが有利なケースもあるので、固定費の置き場所は一度見直しておくと安心です。特典は随時更新されるため、申し込み前に公式サイトで最新の内容を確認しておきましょう。
※1 ドコモ mini/ahamo/irumoを除くドコモケータイ料金およびahamo光を除くドコモ光ご利用料金をさします。
※2 端末など代金分割支払金・各種手数料など一部の料金はポイント進呈の対象外。
※海外旅行保険:dカード GOLDでのお支払いなどの条件はございません。ただしdカード GOLDでの海外旅行費用のお支払いの有無により、一部保険金額が異なります。
※海外旅行保険の最大1億円:海外旅行費用をdカード GOLDにてお支払いいただいた場合のお支払い保険金額です。条件を満たさない場合の保険金額は傷害死亡時最大5,000万円、傷害後遺障がい時200万円~最大5,000万円となります。
※年間ご利用額特典:2025年配布分の特典金額となります。
※ Edyチャージ、nanacoチャージ、SMART ICOCA、キャッシング返済金、リボ払い手数料、分割払い手数料、年会費、遅延損害金などは年間ご利用額の対象外となります。
※交換先によっては、上記の特典進呈金額を下回るクーポンとなる可能性があります(例: 10,000円→7,000円クーポン)
QUICPayの少額決済を最大2%還元にする型:セゾンパール・アメリカン・エキスプレス®・カード×リクルートカード
コンビニやドラッグストアでの少額決済をどこまで取りこぼさないかで、1年間に受け取れるポイントは大きく変わります。そこで検討したいのがセゾンパール・アメリカン・エキスプレス®・カード×リクルートカードです。QUICPayが使える店はセゾンパール・アメリカン・エキスプレス®・カードで最大2%相当、それ以外の支払いは基本還元率1.2%のリクルートカードという住み分けで、年会費をほぼかけずに「どこで払っても高還元」を作れます。
セゾンパール・アメリカン・エキスプレス®・カードはQUICPayの利用分に永久不滅ポイントが4倍付きます。上限に達したあとやQUICPayが使えない店、公共料金などの固定費はリクルートカードに寄せれば、還元率の穴が残りません。
| 特徴 | QUICPayの最大2%相当と1.2%の万能カードで少額決済も固定費も取りこぼさない |
|---|---|
| 年会費 | セゾンパール・アメリカン・エキスプレス®・カード 初年度無料(2年目以降1,100円・前年に1円以上の利用で無料)+リクルートカード 永年無料 |
| 国際ブランド | アメリカン・エキスプレス×Visa/Mastercard/JCB |
| メインのおすすめ | シーンで使い分け(QUICPay対応店はセゾンパール・アメリカン・エキスプレス®・カード、それ以外はリクルートカード) |
| 向いている人 | コンビニなどの少額決済が多い人・年会費をかけずに高還元を狙いたい人 |
- QUICPayの利用で永久不滅ポイントが4倍になり、最大2%相当の還元を受けられる
- セゾンパール・アメリカン・エキスプレス®・カードは前年に1円以上の利用があれば翌年度の年会費も無料になる
- 貯まる永久不滅ポイントに有効期限がなく、少額決済でコツコツ貯めても失効しない
- リクルートカードは基本還元率1.2%で、公共料金や通信費などの固定費でも還元率が下がらない
- セゾンパール・アメリカン・エキスプレス®・カードは完全ナンバーレスで、デジタルカードなら最短5分で発行できる(プラスチックカードは最短3営業日)
- セゾンパール・アメリカン・エキスプレス®・カードはETCカードを年会費無料で発行できる
- QUICPayのポイント4倍は年間合計30万円(税込)に達する引落月までが対象
- 月間のQUICPay利用金額が1,000円未満の月は特典の対象外になる
- セゾンパール・アメリカン・エキスプレス®・カードは2年目以降、前年の利用がまったくないと1,100円(税込)の年会費がかかる
- セゾンパール・アメリカン・エキスプレス®・カードの通常還元率は1,000円につき1ポイントで、QUICPay以外の支払いは高還元にならない
- リクルートカードの電子マネーチャージは、ポイント対象が全電子マネー合算で月30,000円までに制限される(JCBブランドは電子マネーチャージ分の還元率が0.75%)
- リクルートカードのETCカードは、Mastercard/Visaだと新規発行手数料1,000円(税別)、JCBは新規発行手数料無料だが2年目以降の年会費500円(税別)が利用状況に応じて発生する
- セゾンパール・アメリカン・エキスプレス®・カード側の国際ブランドはアメリカン・エキスプレスのみのため、リクルートカード側でVisaかMastercardを選ぶと使える店舗を補いやすい
セゾンパール・アメリカン・エキスプレス®・カードの武器は、QUICPayの支払いで永久不滅ポイントが4倍(最大2%相当)になる点です。年間合計30万円(税込)に達する引落月までが対象で、月のQUICPay利用が1,000円未満だとその月は対象外になるという条件はありますが、コンビニや自販機、ドラッグストアなど毎日の少額決済をQUICPayに寄せるだけで還元率が4倍になります。年会費は初年度無料、2年目以降も前年に1円でも使えば無料なので、使い続ける限り負担はありません。
一方、QUICPayが使えない店や上限に達したあとの支払いは、基本還元率1.2%のリクルートカードが受け皿になります。公共料金や通信費といった固定費でも1.2%が維持されるため、還元率の下がりやすい支払いをまとめて任せられるのが強みです。還元率そのものを重視して選びたい方は還元率の高いクレジットカードおすすめランキング15選もあわせて確認してみてください。
ポイントを失効させたくない人向け:セゾンカードインターナショナル×三井住友カード(NL)
2枚持ちでいちばんもったいないのは、貯めたポイントを使い切れずに失効させてしまうことです。セゾンカードインターナショナル×三井住友カード(NL)は、有効期限のない永久不滅ポイントと、対象のコンビニや飲食店で7%ポイント還元(※)という2つの強みを、2枚とも年会費無料で組み合わせられる構成です。
セゾンカードインターナショナルはVisa・Mastercard・JCBから国際ブランドを選べるので、三井住友カード(NL)をVisaかMastercardで持つなら、セゾン側はJCBを選ぶとブランドが分かれて使える店舗の幅が広がります。
| 特徴 | 有効期限のない永久不滅ポイントと対象のコンビニや飲食店で7%ポイント還元(※)を年会費無料で両取り |
|---|---|
| 年会費 | セゾンカードインターナショナル 無料(年1回の利用がない場合はカードサービス手数料1,650円)+三井住友カード(NL) 永年無料 |
| 国際ブランド | JCB×Visa/Mastercard(セゾン側でJCBを選べばブランドが分かれる) |
| メインのおすすめ | 三井住友カード(NL)(対象のコンビニや飲食店で7%ポイント還元(※)) |
| 向いている人 | ポイントの有効期限を気にしたくない人・コンビニや飲食店の利用が多い人 |
- セゾンカードインターナショナルは年会費無料で、貯まる永久不滅ポイントに有効期限がない
- セゾンカードインターナショナルは家族カードを4枚まで、ETCカードを5枚まで年会費無料で発行できる
- セゾンカードインターナショナルはセゾンポイントモールを経由したネットショッピングでポイントが最大30倍になる
- 三井住友カード(NL)は対象のコンビニ・飲食店でスマホのタッチ決済またはモバイルオーダーでの支払いで7%ポイント還元(※)
- 三井住友カード(NL)はカード番号が印字されないナンバーレスで、盗み見のリスクが低い
- どちらも年会費がかからないため、使う頻度が偏っても維持コストで損をしない
- セゾンカードインターナショナルの基本還元率は1,000円につき1ポイントで高くはない
- 申し込みには、セゾンが提携する金融機関に決済口座を持っていることが必要
- セゾンカードインターナショナルに旅行傷害保険は付帯しない
- 三井住友カード(NL)の基本還元率も200円につき1ポイント(0.5%)で、対象店舗以外は高還元にならない
- 7%ポイント還元の対象はスマホのタッチ決済かモバイルオーダーで、カード現物のタッチ決済・iD・カードの差し込み・磁気取引は対象外
- 永久不滅ポイントとVポイントに分かれるため、それぞれの使い道を決めておかないと貯まり方が中途半端になる
- 年に1度もカードを利用しないと、カードサービス手数料1,650円(税込)がかかる
セゾンカードインターナショナルで貯まる永久不滅ポイントは、その名のとおり有効期限がありません。年に数回しか使わないサブカードでも、貯めたポイントが失効しないので「気づいたら消えていた」という無駄が起こらないのが最大の魅力です。年会費は無料で、家族カード4枚・ETCカード5枚まで無料で発行できるため、家族の支払いをまとめる用途にも向いています(年に1度も利用がない場合はカードサービス手数料1,650円(税込)がかかるため、年1回は使う前提で持つのがおすすめです)。
メインには対象のコンビニ・飲食店でスマホのVisaのタッチ決済・Mastercard®タッチ決済またはモバイルオーダーでの支払いで7%ポイント還元(※)になる三井住友カード(NL)を据えます(カード現物のタッチ決済やiDは対象外です)。どちらも基本還元率は0.5%相当なので、高還元を取りにいく支払いは三井住友カード(NL)の対象店舗とセゾンポイントモールに絞るのがこの2枚の使い方です。ポイントの管理をシンプルにしたい方は、永久不滅ポイントをAmazonギフトカードなどに交換する出口をあらかじめ決めておくと迷いません。
※カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象外です。
※商業施設内にある店舗などでは、一部ポイント付与の対象となりません。
※一定金額(原則1万円)を超えると、タッチ決済でなく、決済端末にカードを挿しお支払いただく場合がございます。その場合のお支払い分は、タッチ決済分のポイント還元の対象となりませんので、ご了承ください。上記、タッチ決済とならない金額の上限は、ご利用される店舗によって異なる場合がございます。
※スマホのタッチ決済対象店舗とモバイルオーダーの対象店舗は異なります。詳しくはサービス詳細ページをご確認ください。
※通常のポイント分を含んだ還元率です。
※ポイント還元率は利用金額に対する獲得ポイントを示したもので、ポイントの交換方法によっては、1ポイント1円相当にならない場合があります。
※Google Pay™ 、Samsung Payで、Mastercard®タッチ決済はご利用いただけません。ポイント還元は受けられませんので、ご注意ください。
最短5分で今日から使い始めたい人向け:セゾンカードデジタル×JCBカード W
「今日どうしても使いたい」「ネットの支払いに間に合わせたい」という場面で頼れるのがセゾンカードデジタル×JCBカード Wです。セゾンカードデジタルは申し込みから最短5分でデジタルカードが発行され、スマホ決済としてすぐ使い始められます。日々の還元は基本還元率1.0%のJCBカード Wが担当する、スピードと還元率を分担させた組み合わせです。
どちらも年会費無料で、セゾンカードデジタルは後日届くプラスチックカードもカード番号や有効期限が印字されないナンバーレス仕様です(セゾンカードデジタルは年に1度も利用がない場合、カードサービス手数料1,650円(税込)がかかります)。
| 特徴 | 最短5分発行のデジタルカードと高還元カードで、すぐ使えて還元率も落とさない |
|---|---|
| 年会費 | セゾンカードデジタル 無料(年1回の利用がない場合はカードサービス手数料1,650円)+JCBカード W 永年無料 |
| 国際ブランド | Visa/Mastercard/アメリカン・エキスプレス×JCB |
| メインのおすすめ | JCBカード W(200円につき2ポイントの高還元) |
| 向いている人 | すぐにカードを使い始めたい人・スマホ決済中心で管理をアプリに寄せたい人 |
- セゾンカードデジタルは申し込みから最短5分でデジタルカードが発行される
- 後日届くプラスチックカードもカード番号・有効期限の記載がないナンバーレス
- カードを使うたびにアプリのPUSH通知で知らせが届き、不正利用に気づきやすい
- 永久不滅ポイントは有効期限がないため、サブ使いでも失効の心配がない
- JCBカード Wは200円(税込)につき2ポイントと通常のJCBカードの2倍で、J-POINTパートナーの対象店舗ではさらに上乗せ還元
- 2枚とも年会費無料で、ETCカードも追加できる(JCBカード WのETCスルーカードは入会初年度年会費無料)
- セゾンカードデジタルの基本還元率は1,000円につき1ポイントで高くはない
- 年に1度もカードを利用しないと、カードサービス手数料1,650円(税込)がかかる
- 本人確認が完了していない場合は、後日郵送されるカードを受け取るまで利用できない
- 同一の国際ブランドで複数枚を申し込むことはできない
- セゾンカードデジタルに旅行傷害保険は付帯しない
- JCBカード Wの新規申し込みは18歳以上39歳以下限定(40歳以降も年会費無料のまま継続できる)
- JCBカード Wの優待店での上乗せ還元には、J-POINTパートナーへのポイントアップ登録が必要な店舗がある
セゾンカードデジタルは、申し込みからカード番号の発行までが最短5分で、Apple PayやGoogle Payに登録すればその場でスマホ決済として使えます(本人確認が完了していない場合は、後日届くカードを受け取ってからの利用になります)。利用のたびにアプリへPUSH通知が届くため、身に覚えのない決済にすぐ気づけるのも、はじめての1枚として安心できるポイントです。
還元面はサブに回さず、基本還元率1.0%のJCBカード Wをメインに据えるのが正解です。J-POINTパートナーの対象店舗ではさらに還元が上乗せされます(2026年1月より、JCBで貯まるポイントは「Oki Dokiポイント」から「J-POINT」に名称変更されています)。JCBカード Wは18歳以上39歳以下でないと新規申し込みができないため、40歳以上の方はJCBカード Wの代わりに三井住友カード(NL)を組み合わせるとよいでしょう。
※ナンバーレスでのお申し込みなら最短5分でカード番号が発行されます。
※即時判定の受付時間は、9:00AM~8:00PMです。受付時間を過ぎた場合は、翌日の受付扱いとなります。
※カード到着前にカード番号を確認する場合、顔写真付き本人確認書類による本人認証が必要です。(運転免許証/マイナンバーカード/在留カード)
※カード番号・セキュリティコードは、MyJCBアプリ内で確認可能です。スマートフォンやタブレットなど、MyJCBアプリ対応の端末が必要となります。
※本人認証の際、カメラ付きスマートフォンが必要となります。
■ETCカードの年会費(2026年11月〜)
プレミアムカード(ザ・クラス、プラチナ、ゴールド ザ・プレミア、ゴールド、ネクサス)の方は2年目以降も無料でご利用いただけます。
<上記以外の方>入会初年度:無料 2年目以降:ご利用状況に応じて無料
<無料となる条件>
※個人カード:前年1年間に「①ETCスルーカードのお支払いが1回以上ある方」または、前年1年間に「②ショッピング利用合計金額が50万円以上ある方」
※条件を満たさない場合は、1枚ごとに550円(税込)をご請求します。
※無料となるETCスルーカードの年会費は、カード発行会社が負担します。
コンビニ・飲食店の還元を最大化する高還元ゴールド型:三井住友カード ゴールド(NL)×JCBカード W
年会費無料の組み合わせでは物足りない、けれど数万円の年会費は避けたい——そんな方に向くのが三井住友カード ゴールド(NL)×JCBカード Wです。年間100万円を使えば翌年以降の年会費が永年無料になるため、条件をクリアできる人にとっては実質無料で持てるゴールドカードになります。
| 特徴 | 対象のコンビニ・飲食店で7%ポイント還元(※1)とゴールド特典を実質無料で持てる構成 |
|---|---|
| 年会費 | 三井住友カード ゴールド(NL) 5,500円(税込)(年間100万円利用で翌年以降の年会費が永年無料(※2))+JCBカード W 永年無料 |
| 国際ブランド | Visa/Mastercard×JCB |
| メインのおすすめ | 三井住友カード ゴールド(NL)(対象のコンビニ・飲食店で7%ポイント還元(※1)) |
| 向いている人 | 年間100万円前後カードを使い、コンビニ・飲食店の利用が多い人 |
- 年間100万円の利用で翌年以降の年会費が永年無料(※2)になる
- 毎年、年間100万円の利用で10,000ポイントの継続特典がもらえる
- 対象のコンビニ・飲食店でスマホのタッチ決済またはモバイルオーダーで支払うと7%ポイント還元(※1)
- 国内主要空港の空港ラウンジサービスやゴールドデスクを利用できる
- 最高2,000万円の海外・国内旅行傷害保険(利用付帯)が付帯
- JCBカード WでJCBの優待も取りこぼさない
- 年間100万円に届かない年は年会費5,500円(税込)がかかる(初年度は利用額にかかわらず必要)
- 三井住友カードつみたて投資の利用額は100万円の集計対象に含まれない
- 基本還元率は200円につき1ポイント(0.5%)で、条件を満たさない支払いは高還元にならない
- JCBカード Wの新規申し込みは18歳以上39歳以下限定
三井住友カード ゴールド(NL)の年会費は通常5,500円(税込)ですが、年間100万円を使えば翌年以降の年会費が永年無料(※2)になり、さらに毎年100万円の利用で10,000ポイントの継続特典が受け取れます。月に約8.4万円の支払いをこの1枚に寄せられるなら、実質的な負担なくゴールドの特典を受けられる計算です(初年度の年会費は利用額に関わらず5,500円(税込)かかる点と、三井住友カードつみたて投資の利用額は集計対象外である点には注意してください)。
還元面では、対象のコンビニ・飲食店でスマホのVisaのタッチ決済・Mastercard®タッチ決済またはモバイルオーダーで支払うと7%ポイント還元(※1)になります。加えて、国内主要空港の空港ラウンジや最高2,000万円の海外・国内旅行傷害保険(利用付帯)といったゴールドらしい特典も付帯します。一方で基本還元率は0.5%にとどまるため、ネット通販など三井住友カードが得意でない領域はJCBカード Wに任せるのが正解です。年間100万円に届きそうにない方は、無理をせず1番目や2番目の年会費無料の組み合わせを選んでください。
※1 カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象外です。
※1 商業施設内にある店舗などでは、一部ポイント付与の対象となりません。
※1 一定金額(原則1万円)を超えると、タッチ決済でなく、決済端末にカードを挿しお支払いただく場合がございます。その場合のお支払い分は、タッチ決済分のポイント還元の対象となりませんので、ご了承ください。上記、タッチ決済とならない金額の上限は、ご利用される店舗によって異なる場合がございます。
※1 スマホのタッチ決済対象店舗とモバイルオーダーの対象店舗は異なります。詳しくはサービス詳細ページをご確認ください。
※1 通常のポイント分を含んだ還元率です。
※1 ポイント還元率は利用金額に対する獲得ポイントを示したもので、ポイントの交換方法によっては、1ポイント1円相当にならない場合があります。
※1 Google Pay™ 、Samsung Payで、Mastercard®タッチ決済はご利用いただけません。ポイント還元は受けられませんので、ご注意ください。
※2 年間100万円利用の対象取引や算定期間等の実際の適用条件などの詳細は、三井住友カードのホームページを必ずご確認ください。
楽天経済圏ユーザー向け:楽天カード×三井住友カード(NL)
| 特徴 | 楽天市場の高還元と対象のコンビニ・飲食店での7%ポイント還元(※)を両取りできる組み合わせ |
|---|---|
| 年会費 | どちらも永年無料 |
| 国際ブランド | Mastercard/JCB/Amex×Visa |
| メインのおすすめ | 楽天カード(楽天市場で3%以上) |
| 向いている人 | 楽天市場のヘビーユーザー |
楽天市場をよく使う方におすすめの定番コンビです。楽天カードは楽天市場での買い物で常時3%以上のポイント還元があり、SPU(スーパーポイントアッププログラム)を活用すればさらに還元率を引き上げられます。SPUは2026年7月1日にファミリーマートでの楽天ポイントカード提示(月3,000円以上の購入で+0.5倍)が加わり、最大18.5倍まで上がるようになりました。通常の買い物でも1.0%還元なので、メインカードとして十分活躍してくれます。
ただし、楽天カードは公共料金や税金の支払いでは還元率が0.2%(500円につき1ポイント)に下がる弱点があります。そこを三井住友カード(NL)の対象のコンビニや飲食店でスマホのタッチ決済またはモバイルオーダーでの支払いでポイント7%還元(※)や、普段使いの補完として組み合わせると、穴のない2枚持ちが完成します。なお国税をカードで納める場合は納付額に応じた決済手数料が別途かかるため、国税庁のクレジットカード納付の手続で手数料を確かめ、ポイント還元と見合うかを確認しておくと安心です。
※カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象外です。
※商業施設内にある店舗などでは、一部ポイント付与の対象となりません。
※一定金額(原則1万円)を超えると、タッチ決済でなく、決済端末にカードを挿しお支払いただく場合がございます。その場合のお支払い分は、タッチ決済分のポイント還元の対象となりませんので、ご了承ください。上記、タッチ決済とならない金額の上限は、ご利用される店舗によって異なる場合がございます。
※スマホのタッチ決済対象店舗とモバイルオーダーの対象店舗は異なります。詳しくはサービス詳細ページをご確認ください。
※通常のポイント分を含んだ還元率です。
※ポイント還元率は利用金額に対する獲得ポイントを示したもので、ポイントの交換方法によっては、1ポイント1円相当にならない場合があります。
※Google Pay™ 、Samsung Payで、Mastercard®タッチ決済はご利用いただけません。ポイント還元は受けられませんので、ご注意ください。
固定費もお得にしたい人向け:楽天カード×リクルートカード
| 特徴 | 楽天カードの弱点となる固定費をリクルートカードで補完 |
|---|---|
| 年会費 | どちらも永年無料 |
| 国際ブランド | Mastercard/JCB×Visa/JCB |
| メインのおすすめ | 利用シーンで使い分け |
| 向いている人 | 公共料金・通信費などの固定費をお得にしたい人 |
リクルートカードは基本還元率が1.2%と、年会費無料カードの中ではトップクラスです。しかも公共料金や通信費などの固定費でも還元率が下がらないため、楽天カードの弱点をしっかり埋めてくれます(電子マネーチャージはポイント対象が全電子マネー合算で月30,000円までに制限され、JCBブランドは電子マネーチャージ分の還元率が0.75%になる点には注意)。
楽天カードで楽天市場と日常の買い物をカバーし、電気・ガス・水道・スマホ代などの固定費だけリクルートカードに寄せるという使い分けが黄金パターンです。毎月固定で発生する支払いを1.2%還元に置き換えるだけで、年間数千円〜1万円以上の差が生まれます。
ネット通販派向け:楽天カード×Amazon Prime Mastercard
| 特徴 | 二大ECサイト両方で高還元を実現 |
|---|---|
| 年会費 | どちらも永年無料 |
| 国際ブランド | Visa/JCB/Amex×Mastercard |
| メインのおすすめ | 使うサイトで使い分け |
| 向いている人 | 楽天市場とAmazon両方でよく買い物する人 |
ネット通販を楽天市場とAmazonの両方で使う方には、この2枚が最適です。楽天市場では楽天カードで3%以上、AmazonではAmazon Prime Mastercardで2.0%還元(プライム会員の場合)と、両サイトで最高水準のポイントを獲得できます。なお、Amazonプライム会員でない方は「Amazon Mastercard」で1.5%還元になります(プライムを解約すると自動的にこちらに切り替わります)。
Amazon Mastercardは現在、三井住友カードが発行しており、対象のコンビニ3社での利用は1.5%還元になります。さらに対象のコンビニの一部ではApple PayのMastercard®タッチ決済を使うと還元率が上乗せされます(対象店舗・条件・上限は公式サイトでご確認ください)。国際ブランドもJCBやVisaとMastercardで分けられるので、使える店舗の範囲も広がります。どちらも年会費無料で維持コストがかからないのも嬉しいポイントです。
PayPayユーザー向け:PayPayカード×三井住友カード(NL)
| 特徴 | スマホ決済メインのキャッシュレス派に最適 |
|---|---|
| 年会費 | どちらも永年無料 |
| 国際ブランド | Visa/Mastercard/JCB×分ける |
| メインのおすすめ | PayPayカード(PayPayチャージで還元) |
| 向いている人 | PayPay決済が多い人 |
PayPayカードはPayPay残高にチャージできる数少ないクレジットカードで、PayPayユーザーなら必須の1枚です。Yahoo!ショッピングやLOHACOでも高還元になるため、ネット通販でも活躍します。ただし2026年6月2日の改定で、電気・ガス・水道などの公共料金の還元率が1.0%から0.5%(200円につき1ポイント)に引き下げられ、PayPay残高やモバイルSuicaなどへのチャージ、ポイント払いでの支払い分はポイント付与の対象外になりました。固定費やチャージでポイントを貯めていた方は、支払いの置き場所を見直しておきましょう。
ただしPayPayが使えない店舗も少なくないため、三井住友カード(NL)をサブにして対象のコンビニや飲食店でスマホのタッチ決済またはモバイルオーダーでの支払いでポイント7%還元(※)を取りこぼさないようにしておくと安心です。スマホ決済中心の生活をしている方には、この組み合わせが無駄なくお得です。
※カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象外です。
※商業施設内にある店舗などでは、一部ポイント付与の対象となりません。
※一定金額(原則1万円)を超えると、タッチ決済でなく、決済端末にカードを挿しお支払いただく場合がございます。その場合のお支払い分は、タッチ決済分のポイント還元の対象となりませんので、ご了承ください。上記、タッチ決済とならない金額の上限は、ご利用される店舗によって異なる場合がございます。
※スマホのタッチ決済対象店舗とモバイルオーダーの対象店舗は異なります。詳しくはサービス詳細ページをご確認ください。
※通常のポイント分を含んだ還元率です。
※ポイント還元率は利用金額に対する獲得ポイントを示したもので、ポイントの交換方法によっては、1ポイント1円相当にならない場合があります。
※Google Pay™ 、Samsung Payで、Mastercard®タッチ決済はご利用いただけません。ポイント還元は受けられませんので、ご注意ください。
マイルを貯めたい人向け:ANA/JALカード×高還元カード

| 特徴 | 日常の支払いをマイルに変換できる組み合わせ |
|---|---|
| 年会費 | ANAアメックス(一般) 7,700円+JCBカード W 無料 |
| 国際ブランド | Amex×JCB(別ブランド) |
| メインのおすすめ | 普段使いは高還元カード→マイルに交換 |
| 向いている人 | 年1回以上飛行機に乗る人 |
出張や旅行で飛行機をよく使う方は、ANAアメリカン・エキスプレス・カードやJALカードと高還元カードを組み合わせるのが王道です。航空系カードは搭乗時のボーナスマイルや空港特典が魅力ですが、普段使いの還元率は高くありません。
そこで、日常の支払いはJCBカード Wやリクルートカードなどの高還元カードで貯め、貯まったポイントをマイルに交換することで、効率よくマイルを積み上げられます。年1回程度の特典航空券を狙うなら、この組み合わせが現実的でおすすめです。
ANAアメリカン・エキスプレス・カードは年会費7,700円(税込・家族カード2,750円)で、入会時と毎年のカード継続時にそれぞれ1,000マイル、ANAグループ便の搭乗ごとに区間基本マイレージの10%がボーナスマイルとして加算されます。ただし貯まったポイントをANAマイルへ移行するには、別途「ポイント移行コース」の年間参加費6,600円(税込)が必要な点は先に押さえておきましょう。よりマイルを貯めたい方はANAアメリカン・エキスプレス・ゴールド・カードへのステップアップも選択肢で、こちらはポイント移行コースの参加費が不要なうえ、年間の移行上限もありません。ただし2026年9月2日のリニューアルで、ゴールドの年会費は34,100円(税込)から42,900円(税込)に改定されました(すでに持っている方は2026年11月以降の年会費請求分から新年会費が適用されます)。なお一般カードの年会費7,700円(税込)とポイント移行コースの年間参加費6,600円(税込)は据え置きで、変更はカードデザインのみです。逆に、飛行機に乗る機会が年1回あるかどうかという方には年会費の負担が重くなるため、無理にマイル系カードを選ぶ必要はありません。
20代・30代のグルメ・外食重視型:ダイナースクラブ ゴールド×JCBカード W
外食やおでかけにお金を使うことが多い20代・30代の方に検討してほしいのがダイナースクラブ ゴールド×JCBカード Wです。ダイナースクラブ ゴールドで食事・グルメ特典を押さえつつ、JCBカード Wで日常の決済やネット通販の還元を取りこぼさない——2枚とも申し込みの年齢に上限があるぶん、対象年齢のうちに持っておきたい組み合わせです。
| 特徴 | グルメ特典のゴールドと高還元の年会費無料カードで外食も日常の買い物もカバー |
|---|---|
| 年会費 | ダイナースクラブ ゴールド 11,000円(税込・初年度無料。前年度100万円以上の利用で翌年度無料)+JCBカード W 永年無料 |
| 国際ブランド | Diners Club×JCB(Mastercardのコンパニオンカードを年会費無料で追加可能) |
| メインのおすすめ | ダイナースクラブ ゴールド(外食・グルメ特典を活用) |
| 向いている人 | 20代・30代で外食・グルメ特典を重視する人 |
- ダイナースクラブ ゴールドは初年度の年会費が無料で、前年度に100万円以上利用すれば翌年度も無料になる
- 食べログプレミアムの月額利用料330円(税込)が全額キャッシュバックされ実質無料になる(所定の条件あり)
- Mastercardのプラチナグレード「TRUST CLUB プラチナマスターカード」を年会費無料で追加できる
- JCBカード Wは200円(税込)につき2ポイントと、通常のJCBカードの2倍の還元率
- J-POINTパートナーの対象店舗でポイント最大21倍(※事前にポイントアップ登録が必要です。利用加盟店や交換商品等によりポイント付与条件や還元率は異なる場合があります)
- ダイナースクラブ ゴールドを申し込めるのは申込時点で20歳以上40歳未満の人に限られる
- JCBカード Wを新規申し込みできるのは18歳以上39歳以下(40歳以降も無料で継続は可能)
- ダイナースクラブ ゴールドの2年目以降の年会費を無料にするには前年度100万円以上の利用が必要
- ダイナースクラブ ゴールドは申し込みから14ヶ月後までに退会するとカード・サービス手数料3,300円(税込)がかかる
メインに据えるダイナースクラブ ゴールドは、ダイナースクラブへの入り口として用意された、20代・30代向けのゴールドカードです。発行は三井住友トラストクラブ株式会社で、申し込めるのは申込時点で20歳以上40歳未満の人(入会後に40歳以上になっても継続して持てます)。年会費は11,000円(税込)ですが初年度は無料で、前年度に100万円以上利用すれば翌年度の年会費も無料になります。魅力がもっとも分かりやすいのはグルメ特典で、飲食店選びで使う「食べログプレミアム」の月額利用料330円(税込)が全額キャッシュバックされ、実質無料で使えます(月額料金をこのカードで支払うなどの条件あり)。さらに、年会費無料で追加できるMastercardのコンパニオンカード「TRUST CLUB プラチナマスターカード」には、国内外の対象レストランを2名以上で予約するとコース料金1名分が無料になる「招待日和」が付きます。
ポイントはカードご利用100円につき1ポイントが基本で、有効期限はありません。オンライン明細確定通知サービスの登録と公式アプリへのサインオンを済ませたうえで対象加盟店を利用するとポイントが最大10倍になる「いつものお店でポイントボーナス for ゴールド」があり、スターバックス、Uber Eats、サブスクサービス、通信料金、公共交通機関などが対象です(ポイント10倍は1ヵ月あたり対象加盟店でのご利用金額40,000円が上限)。国内の主要空港ラウンジも無料で利用でき(同伴者は有料・一部利用できないラウンジあり)、貯めたポイントはANAやJALなどのマイル(別途ポイントプログラム加入要)にも手数料無料で移行できます。入会特典として、2026年10月1日(木)〜2027年1月5日(火)にお申し込みのうえ2027年1月31日(日)までに入会し、入会後3ヵ月以内に20万円以上の利用と公式アプリへのサインオンを完了すると5,000円キャッシュバックされます(利用条件付き)。
サブのJCBカード Wは、200円(税込)につき2ポイントとJCBの通常カードの2倍が基本で、J-POINTパートナーの対象店舗ではさらに還元が上乗せされます(事前のポイントアップ登録が必要な店舗があります)。貯まるポイントは2026年1月13日から「Oki Dokiポイント」に代わって「J-POINT」となり、提携ポイントやマイルへの交換もできます(J-POINTは1ポイント=最大1円相当。交換先によってレートが異なります)。申し込めるのは18歳以上39歳以下なので、対象年齢のうちに発行しておくと40歳以降も年会費無料のまま使い続けられます。
注意したいのは、2年目以降に年会費を無料にするハードルが前年度100万円以上である点と、申し込みから14ヶ月後までに退会するとカード・サービス手数料3,300円(税込)がかかる点です。旅行傷害保険は海外・国内とも最高3,000万円ですが、いずれも利用条件付きです。国際ブランドがDiners Clubのため使えるお店が気になる人もいますが、年会費無料のコンパニオンカードでMastercard加盟店をカバーでき、利用分は合算して請求・ポイント加算されます。
40代以上の空港ラウンジ・旅行保険重視型:ダイナースクラブカード×リクルートカード
海外旅行や出張の機会が多い40代以上の方に検討してほしいのがダイナースクラブカード×リクルートカードです。ダイナースクラブカードで空港ラウンジと旅行の備えを固めつつ、リクルートカードで固定費を含む日常の支払いの還元を取りこぼさない——ひとつ前のダイナースクラブ ゴールドは申込時点で40歳未満の人が対象のため、40代以上でダイナースクラブの旅行特典を使いたい方に向く組み合わせです。
| 特徴 | 国内外1,700ヵ所以上の空港ラウンジと最高1億円の旅行傷害保険(利用条件付き)に、固定費でも1.2%還元の年会費無料カードを組み合わせる |
|---|---|
| 年会費 | ダイナースクラブカード 本会員29,700円(税込)/家族会員5,500円(税込)+リクルートカード 永年無料 |
| 国際ブランド | Diners Club×Visa/Mastercard/JCB(Mastercardのコンパニオンカードを年会費無料で追加可能) |
| メインのおすすめ | ダイナースクラブカード(旅行・出張と大きな支払いに活用) |
| 向いている人 | 40代以上で空港ラウンジ・旅行保険を重視する人 |
- 国内/海外あわせて1,700ヵ所以上の空港ラウンジを、カードと搭乗券の提示で会員本人は無料で使える(海外は年10回まで無料)
- 海外・国内とも傷害死亡・後遺障害が最高1億円の旅行傷害保険が付く(利用条件付き)
- ご利用可能枠に一律の制限がなく、航空券やホテル代が重なる旅行でも使いやすい
- ポイントに有効期限がなく、賞品や提携航空会社のマイル(別途ポイントプログラム加入要)に好きなタイミングで交換できる
- リクルートカードは基本還元率1.2%で、公共料金や通信費などの固定費でも還元率が下がらない
- ダイナースクラブカードは年会費が本会員29,700円(税込)かかり、旅行の頻度が低いと負担が大きい
- 旅行傷害保険は利用条件付きのため、出発前に適用条件を確認しておく必要がある
- 海外の空港ラウンジは無料で使えるのが年10回までで、同伴者は有料
- ダイナースクラブカードは公共料金や税金など一部の加盟店で200円につき1ポイントの換算になる
メインに据えるダイナースクラブカードは、空港での待ち時間と旅先での過ごし方を充実させたい人に向く1枚です。国内/海外あわせて1,700ヵ所以上の空港ラウンジを、カードと搭乗券の提示で会員本人は無料で利用できます。海外のラウンジはプライオリティ・パスとの提携によるもので、無料で使えるのは年10回まで(11回目以降は1回につき3,500円(税込))、国内のラウンジは利用回数の制限がありません。年に数回の海外旅行や出張であれば、乗り継ぎを含めても無料の範囲に収まりやすい回数です。なお同伴者は有料で、Apple PayやGoogle Payのカード画面では利用できないため、カード本体を忘れずに持っていきましょう。
保険面では、海外・国内とも傷害死亡・後遺障害が最高1億円の旅行傷害保険と、年間500万円を限度とするショッピング・リカバリーが備わっています(いずれも利用条件付き)。適用には条件があるので、出発前に公式サイトの「保険サービスご利用の手引き」で確認しておくと安心です。ご利用可能枠に一律の制限がなく、会員一人ひとりの利用状況や支払い実績に応じて個別に設定されるため、航空券やホテル代が重なる月でもゆとりをもって使えます。ポイントはカードご利用100円につき1ポイントが貯まり、有効期限がないため、次の旅行に向けて時間をかけて貯めたい人にも向いています。年会費は本会員29,700円(税込)、家族会員5,500円(税込)です。
サブのリクルートカードは、基本還元率1.2%で、公共料金や通信費などの固定費でも還元率が下がらないのが強みです。ダイナースクラブカードは公共料金や税金など一部の加盟店で200円につき1ポイントの換算になるため、電気・ガス・水道・スマホ代などの固定費はリクルートカード、旅行や出張の支払いはダイナースクラブカードと使い分けると、還元率の穴が残りません。Diners Clubが使えない店舗に備えるなら、年会費無料のダイナースクラブ コンパニオンカードをあわせて持っておくと便利です。Mastercard®のプラチナグレードにあたるTRUST CLUB プラチナマスターカードが付帯し、ポイント・請求・利用明細をダイナースクラブカードに一本化できます。現在は新規入会キャンペーンとして、初年度年会費無料と10,000円キャッシュバック(利用条件付き)の特典が用意されています(2026年11月30日(月)までのお申し込み・2026年12月31日(木)までのご入会が対象。キャッシュバックは入会後3ヵ月以内に合計20万円以上のご利用と公式アプリへのサインオンが条件です)。
【年代別】クレジットカードおすすめの2枚
ライフスタイルは年代によって大きく変わります。20代は初めてのクレジットカード選び、30〜40代は家族の支払いや旅行、50〜60代はステータスや付帯保険の充実度が気になるところです。ここでは年代ごとにおすすめの2枚を紹介します。
20代・学生におすすめの2枚
20代や学生には、年会費無料で還元率が高く、若年層向けの特典があるカードが最適です。おすすめはJCBカード W×三井住友カード(NL)の組み合わせ。JCBカード Wは18歳以上39歳以下限定で、基本還元率1.0%と優待店での高還元が魅力です。
三井住友カード(NL)は25歳以下の会員向けに対象の支払いで還元率がアップする「リワードアップ U25」特典もあり(2026年2月に従来の学生ポイントからリニューアルされ、対象が25歳以下全員に拡大。PayPay支払いで最大+0.5%(※)、対象のサブスクリプションで最大+9.5%(※)、携帯料金で最大+1.5%(※)が上乗せ。ポイント加算は毎月合計で1カードあたり30,000ポイントが上限で、26歳になる誕生月の利用分までが対象)、若い世代ほどお得に使えます。
※特典付与には条件・上限があります。詳細は三井住友カードのホームページをご確認ください。
どちらも年会費がずっと無料なので、収入が安定しない学生や社会人1〜2年目でも安心して持ち続けられます。なお、成年年齢の引下げで18歳から自分名義のカードを作れるようになった一方、使い方によっては支払負担が膨らむこともあります。初めての1枚を作る前に、国民生活センターが若年層向けに呼びかけているクレジットカード利用時の注意点にも目を通しておくと安心です。
20代・学生向けの組み合わせをさらに詳しく知りたい方は、20代向けクレジットカードおすすめの2枚で還元率の高い組み合わせを解説しています。
30代におすすめの2枚
30代は結婚や子育て、住宅購入などライフイベントが重なり、支出が増える年代です。ポイント還元を最大化しつつ、旅行傷害保険や付帯特典も重視したいところ。楽天カード×三井住友カード ゴールド(NL)の組み合わせが人気です。
三井住友カード ゴールド(NL)は通常年会費5,500円(税込)で、年間100万円利用で翌年以降の年会費が永年無料(※)になり、毎年1万ポイントの継続特典ももらえるカードです。家族の生活費をこのカードに集約すれば実質無料でゴールドカードを保有できます。空港ラウンジや旅行傷害保険(利用付帯)も付くので、家族旅行が増える30代にぴったりです。
※年間100万円利用の対象取引や算定期間等の実際の適用条件などの詳細は、三井住友カードのホームページを必ずご確認ください。
30代におすすめの組み合わせをもっと詳しく知りたい方は、30代向けクレジットカードおすすめの2枚でライフステージ別の選び方を解説しています。
40代におすすめの2枚
40代になると、ステータス性や付帯サービスの充実度を意識する方が増えます。おすすめはアメリカン・エキスプレス・グリーン・カード×三井住友カード(NL)の組み合わせです。
アメックス・グリーンは月会費1,100円(税込・年間13,200円相当)の月会費制で、ゴールド以上のカードに比べて始めやすいのが特徴です。空港ラウンジや手荷物無料宅配などの旅行関連特典に加え、スマートフォン・プロテクションやキャンセル・プロテクションといった日常の備えも付帯し、接待や出張の機会が多い40代と相性が良いカードです。ただし2026年7月1日以降に開始する旅行からは、海外旅行傷害保険の携行品損害が対象外になっている点は押さえておきましょう。プライオリティ・パスは年会費(通常99米ドル)が無料で登録できますが、ラウンジ利用は1回につき35米ドルがかかる点は注意しておきましょう。
サブとして三井住友カード(NL)を持てば、日常の対象のコンビニや飲食店で7%ポイント還元(※)も取りこぼさずに済みます。アメックスはVisa・Mastercardに比べて加盟店が少なく使えない店舗もあるため、国際ブランドをAmexとVisaで分けておくことは還元面だけでなく決済の確実性という意味でも効いてきます。
※カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象外です。
※商業施設内にある店舗などでは、一部ポイント付与の対象となりません。
※一定金額(原則1万円)を超えると、タッチ決済でなく、決済端末にカードを挿しお支払いただく場合がございます。その場合のお支払い分は、タッチ決済分のポイント還元の対象となりませんので、ご了承ください。上記、タッチ決済とならない金額の上限は、ご利用される店舗によって異なる場合がございます。
※スマホのタッチ決済対象店舗とモバイルオーダーの対象店舗は異なります。詳しくはサービス詳細ページをご確認ください。
※通常のポイント分を含んだ還元率です。
※ポイント還元率は利用金額に対する獲得ポイントを示したもので、ポイントの交換方法によっては、1ポイント1円相当にならない場合があります。
※Google Pay™ 、Samsung Payで、Mastercard®タッチ決済はご利用いただけません。ポイント還元は受けられませんので、ご注意ください。
40代向けの組み合わせをさらに詳しく知りたい方は、40代向けクレジットカードおすすめの2枚で失敗しない選び方を解説しています。
50代におすすめの2枚
50代は子育てが一段落し、旅行や趣味にお金を使いたい年代です。JCBゴールド×楽天プレミアムカードのような、付帯保険と旅行特典が手厚い組み合わせがおすすめです。
JCBゴールドは国内外の空港ラウンジ無料利用や最高1億円の海外旅行傷害保険(利用付帯)、グルメ優待が付きます。楽天プレミアムカードはプライオリティ・パスが付帯し、年5回まで空港ラウンジを無料で利用できるのが特徴です(2025年1月より無制限から年5回までに変更され、利用できる施設はラウンジのみ・会員証は完全デジタル化済み)。旅行頻度が年数回の50代に相性の良い2枚といえます。
50代向けの組み合わせをもっと詳しく知りたい方は、50代向けクレジットカードおすすめの2枚で後悔しない選び方を解説しています。
60代におすすめの2枚
60代は使い慣れたカードの安心感と、医療・旅行傷害保険の手厚さが選ぶポイントになります。イオンカードセレクト×セゾンゴールド・アメリカン・エキスプレス®・カードのような組み合わせがおすすめです。
イオンカードはイオン系列のスーパーで常時お得に買い物ができ、55歳以上なら毎月15日のG.G感謝デーで5%オフになる特典もあります。サブにセゾンゴールド・アメリカン・エキスプレス®・カードを持てば、ポイントの有効期限がない永久不滅ポイントが貯まり、使い切れずに失効する心配もありません。なお、セゾンゴールド・アメリカン・エキスプレス®・カードのプライオリティ・パスは2025年12月以降スタンダード(ラウンジ利用1回ごとに35米ドル)に変更されているため、空港ラウンジ目的の方は他カードとの比較がおすすめです。
60代向けの組み合わせをさらに詳しく知りたい方は、60代向けクレジットカードおすすめの2枚で年金生活でも安心な組み合わせを解説しています。
【ランク別】ゴールド・プラチナを含む2枚
年会費無料のカードだけでなく、ゴールドカードやプラチナカードを含む組み合わせも人気です。ワンランク上の特典やステータスを手に入れつつ、サブカードで日常の還元も取りこぼさないのが理想です。ここではランク別のおすすめ組み合わせを紹介します。
ゴールドカードを含む2枚のおすすめ組み合わせ
ゴールドカードで特におすすめしたいのが三井住友カード ゴールド(NL)×JCBカード Wの組み合わせです。三井住友カード ゴールド(NL)は通常年会費5,500円(税込)ですが、年間100万円利用すれば翌年以降の年会費が永年無料(※)になり、さらに毎年1万ポイントの継続特典ももらえます。
※年間100万円利用の対象取引や算定期間等の実際の適用条件などの詳細は、三井住友カードのホームページを必ずご確認ください。
月8万3,000円程度の支払いをこのカードに集約すれば達成できる金額なので、家族の生活費をまとめて決済するご家庭なら無理なくクリアできるはずです。JCBカード Wも持てば、優待店の高還元もしっかりカバーできます。
なお、コストよりも旅行・ホテル・ダイニングの特典を優先するなら、前述のアメリカン・エキスプレス・ゴールド・プリファード(年会費39,600円)を軸にする総合力型の組み合わせもゴールド帯の選択肢になります。年会費の水準がまったく違うので、実質無料を狙うのか、特典に投資するのかを先に決めるのが失敗しないコツです。ゴールドカード全体の比較はゴールドカードおすすめ人気ランキングTOP21を徹底比較!【2026年10月最新】年会費・特典一覧まとめも参考になります。
ゴールドカードでの2枚持ちをさらに詳しく知りたい方は、クレジットカードおすすめの2枚ゴールド版で失敗しない選び方を解説しています。
プラチナカードを含む2枚のおすすめ組み合わせ
プラチナカードはコンシェルジュサービスや高級ホテル優待、手厚い保険が魅力です。まず取り上げたいのは、旅行・ホテル・ダイニングの体験価値を軸にしたアメリカン・エキスプレス・プラチナ・カード×三井住友カード(NL)の組み合わせです。
アメックス・プラチナは年会費165,000円(税込)と国内最高水準ですが、プラチナ・コンシェルジェ・デスク、カード継続時の無料宿泊(プレミアム フリー・ステイ・ギフト。年間500万円以上の利用でもう1泊分が加わり最大2泊)、ファイン・ホテル・アンド・リゾート、対象レストランで50%キャッシュバック(グローバル・ダイニング・キャッシュバック・年間最大4万円)、10万円分のエアライン・クレジット(2年目以降は年間500万円以上の利用が条件)、家族カード4枚まで無料といった特典が並びます。年会費が高額なうえ、通常の還元率は100円=1ポイントにとどまり、アメックスは加盟店もVisa・Mastercardより少ないため、特典を使い切れなければ年会費に見合いません。年間の出張・旅行・会食の回数を具体的に書き出したうえで検討してください。サブには年会費無料でアメックスが使えない場面を埋める三井住友カード(NL)を合わせるのが現実的です。
還元率とポイントの一本化を重視するなら、三井住友カード プラチナプリファード×三井住友カード(NL)も有力です。プラチナプリファード(年会費33,000円(税込))は基本ポイント還元率1.0%と高めで、リワードアップ プラチナプリファード対象加盟店では最大10%還元(※)まで上がります。さらに、前年に100万円を利用するごとに1万ポイント(最大4万ポイント)の継続特典が受けられるため、年間100万〜400万円をこの1枚に寄せられる方ほど実質的な還元率が伸びます。
※対象加盟店ごとにポイント付与条件がございます。詳細は三井住友カードの公式ページをご確認ください。
※本特典は予告なく変更、終了する場合がございますのでご了承ください。
サブの三井住友カード(NL)と合わせれば、Vポイントに集約できる出口戦略がきれいなのも大きなメリットです。ポイントが散らばらず、効率的に貯めて使えます。
関連記事:三井住友カード プラチナプリファードを徹底レビュー!損益分岐点はいくら?メリット・デメリットを解説
プラチナカードをもっと幅広く見比べたい方は、【2026年10月最新】プラチナカードおすすめランキング!コスパ重視の14枚を徹底比較もあわせてご覧ください。
一般カード2枚と何が違う?ランクアップで得られるメリット
ゴールド・プラチナカードを持つ最大のメリットは、無料カードでは得られない付帯サービスです。具体的には次のような違いがあります。
- 空港ラウンジの無料利用:国内主要空港で飛行機の待ち時間を快適に過ごせます。
- 高額な旅行傷害保険:海外旅行で最高1億円まで補償されるカードもあります。
- グルメ・ホテル優待:対象レストランで2名以上の予約で1名無料になる特典など。
- ボーナスポイント:年間利用額に応じて追加ポイントがもらえます。
一般カード2枚では得られない特典ばかりなので、旅行や出張が多い方、付帯保険を重視する方は検討する価値が十分にあります。ただし、近年は楽天プレミアムカードやセゾンゴールド・アメリカン・エキスプレス®・カードのようにプライオリティ・パス特典を縮小するカードも増えているため、申し込み前に最新の特典内容を確認しておきましょう。
年会費の元を取るための利用額の目安
ゴールドやプラチナを持つときに気になるのが、年会費の元が取れるかどうかです。目安としては次のようになります。
| カードランク | 年会費の目安 | 元を取るための年間利用額 |
|---|---|---|
| ゴールドカード | 5,500円〜11,000円(税込) | 50万円〜100万円程度 |
| プラチナカード | 22,000円〜165,000円(税込) | 200万円以上(特典活用前提) |
三井住友カード ゴールド(NL)のように利用額条件で翌年以降の年会費が永年無料(※)になるタイプなら、実質コスト0円でゴールド特典を享受できます。初心者には特におすすめです。一方、プラチナは特典をフル活用できる方向けなので、ライフスタイルと照らし合わせて慎重に検討しましょう。
※年間100万円利用の対象取引や算定期間等の実際の適用条件などの詳細は、三井住友カードのホームページを必ずご確認ください。
【目的別】シーン特化の2枚
年代やランクだけでなく、ライフスタイルや趣味に合わせた目的別の組み合わせも人気です。マイル、旅行、ホテル特典、法人利用、ミニマル志向など、シーンごとに最適な2枚を紹介します。
マイルを効率よく貯めたい人向けの2枚

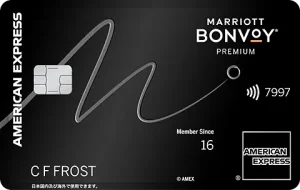
マイル重視なら、ANAアメックス・ゴールド×マリオットボンヴォイ・アメックス・プレミアムのような組み合わせが人気です。ANAアメックスはANAマイルが貯めやすく、マリオットボンヴォイ・アメックス・プレミアムは貯めたマリオットボンヴォイポイントを約40以上の航空会社のマイルに交換できるのが特徴です。
ANAアメックス・ゴールド(年会費42,900円・税込)はポイント移行コースの参加費が不要で、ANAマイルへの年間移行上限もないのが一般カードとの大きな違いです。継続時のボーナスマイルや搭乗ボーナスも上乗せされるため、年に複数回飛行機に乗る方ほど差が出ます。2026年9月2日のリニューアルで年会費が34,100円(税込)から42,900円(税込)に上がった一方、年間400万円以上の利用で15,000マイルがもらえる利用ボーナスマイル、羽田空港のPOWER LOUNGE PREMIUMを同伴者1名まで無料で使える特典、対象レストランで20%キャッシュバック(年間上限20,000円)が追加されました(既存会員の新年会費は2026年11月以降の年会費請求分から。ダイニングのキャッシュバックは2026年10月29日開始、利用ボーナスマイルは2027年1月1日からの利用分が対象です)。ただし2枚合わせると年会費は10万円を超えるため、特典宿泊やラウンジを実際に使い切れるかどうかを先に確認してから選びたい構成です。
コストを抑えたい方は、JALカード普通×リクルートカードのように日常の支払いは高還元カードで貯めてマイルに交換する方法も有効です。年間の搭乗頻度と予算に合わせて選びましょう。
海外旅行・出張が多い人向けの2枚
海外に頻繁に行く方は、付帯保険と国際ブランドの使い分けが最優先です。リクルートカード×楽天プレミアムカードの組み合わせなら、サブのリクルートカードで最高2,000万円の海外旅行傷害保険(利用付帯)を確保しつつ、楽天プレミアムカードのプライオリティ・パスで空港ラウンジを年5回まで無料利用できます(ラウンジ施設のみ・デジタル会員証)。
さらに旅行傷害保険は2枚分を合算できるケースがあるため、補償金額を厚くできるのも2枚持ちの大きなメリットです(死亡・後遺障害は最高額が適用)。ケガや病気の治療費を想像すると、海外旅行では特に重要なポイントになります。
年会費をかけてでも空港での快適さと旅行サポートを優先するなら、アメリカン・エキスプレス・ゴールド・プリファード×三井住友カード(NL)のほうが条件は良く、プライオリティ・パスの年会費(99米ドル)が無料になるうえ年2回までラウンジ利用料もかかりません(3回目以降は1回35米ドル)。ただし年会費は39,600円(税込)なので、年に何回空港ラウンジを使うかを数えてから決めるのが現実的です。ラウンジ特典を軸に選びたい方はプライオリティパス付きクレジットカードおすすめランキング【2026年最新】で条件を比べてみてください。
ホテル好き・マリオット派の人向けの2枚
マリオット系列のホテルをよく利用する方には、マリオットボンヴォイ・アメックス・プレミアム×三井住友カード(NL)の組み合わせがおすすめです。マリオットアメックス・プレミアムは年会費82,500円と高めですが、年間合計400万円以上の利用 + カード継続時に、最大75,000ポイント相当の1泊無料宿泊特典や、ゴールドエリート会員資格が得られるため、マリオット系ホテルに泊まる頻度が高い方なら元が取りやすくなります(2025年8月の改定で年会費・取得条件が引き上げられた点に注意)。
なお2025年10月28日の利用分からは、公共料金や税金の支払いによるポイント加算が100円につき0.5ポイント相当に引き下げられ、事業用の決済はポイント加算の対象外になっています(国税は年間300万円までが加算対象)。ホテル以外の支払いでポイントを稼ぐ使い方は難しくなっているので、宿泊特典を使い切れるかどうかを軸に判断してください。
日常の細かい支払いは三井住友カード(NL)で対象のコンビニ・飲食店のスマホのタッチ決済またはモバイルオーダーによる7%ポイント還元(※)を取りつつ、ホテル関連や高額決済はマリオットアメックスに寄せて、ポイントを一気に貯めるのが効率的な使い方です。上位のプラチナエリート会員資格を狙うとなると年間500万円以上の利用が条件になるため、特典に見合う決済額を毎年つくれるかどうかが判断の分かれ目になります。
※カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象外です。
※商業施設内にある店舗などでは、一部ポイント付与の対象となりません。
※一定金額(原則1万円)を超えると、タッチ決済でなく、決済端末にカードを挿しお支払いただく場合がございます。その場合のお支払い分は、タッチ決済分のポイント還元の対象となりませんので、ご了承ください。上記、タッチ決済とならない金額の上限は、ご利用される店舗によって異なる場合がございます。
※スマホのタッチ決済対象店舗とモバイルオーダーの対象店舗は異なります。詳しくはサービス詳細ページをご確認ください。
※通常のポイント分を含んだ還元率です。
※ポイント還元率は利用金額に対する獲得ポイントを示したもので、ポイントの交換方法によっては、1ポイント1円相当にならない場合があります。
※Google Pay™ 、Samsung Payで、Mastercard®タッチ決済はご利用いただけません。ポイント還元は受けられませんので、ご注意ください。
年間400万円という条件が現実的でない方は、下位グレードのMarriott Bonvoy アメリカン・エキスプレス・カード(年会費34,100円・税込)から始める手もあります。こちらは年会費の支払いに加えて年間250万円以上の利用で無料宿泊特典が得られ、入会時点でゴールドエリート会員資格が付与されるため、年に数回マリオット系に泊まる程度の方にはバランスが取りやすい選択肢です。

個人事業主・法人利用におすすめの2枚
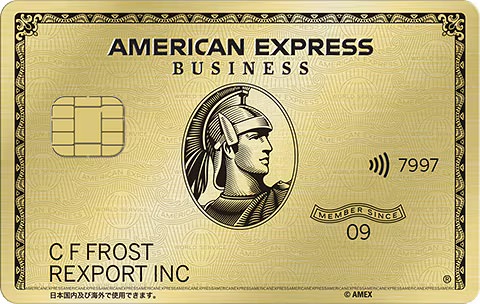
個人事業主やフリーランス、法人には、事業用と個人用を明確に分けることが第一です。そのうえで最初に挙げたいのが、出張・接待・取引先との会食が多い事業者に向くアメリカン・エキスプレス・ビジネス・ゴールド・カード×三井住友カード(NL)の組み合わせ。事業用の大きな決済と出張周りの特典をビジネス・ゴールドに集約し、アメックスが使えない支払いと個人利用は年会費無料の三井住友カード(NL)で受けるという分け方になります。
| 特徴 | 出張・接待の多い事業者向け。決算書・登記簿不要で設立直後でも申し込める |
|---|---|
| 年会費 | アメックス・ビジネス・ゴールド 49,500円+三井住友カード(NL) 永年無料 |
| 国際ブランド | American Express×Visa/Mastercard |
| メインのおすすめ | アメリカン・エキスプレス・ビジネス・ゴールド・カード(事業用の決済に集約) |
| 向いている人 | 法人代表者・個人事業主で、出張や会食の経費が大きい人 |
- 申込対象は法人代表者・個人事業主で、決算書や登記簿謄本の提出が不要
- 設立年数を問わず、法人登記の直後や開業直後でも申し込める
- ビジネス・フリー・ステイ・ギフトで、利用金額に応じて1泊2名分の無料宿泊を最大2泊分(東急の定額宿泊サービス「ツギツギ」で利用)
- ダイニング予約サービス「ポケットコンシェルジュ」の利用で10%キャッシュバック
- デル・テクノロジーズのオンライン・電話購入で年間最大14,000円キャッシュバック
- 年会費49,500円(税込)は法人カードの中でも高い水準
- ポイント還元率そのものは高くなく、還元率だけを求めるなら他社カードが有利
- American Expressは加盟店がVisa・Mastercardより少ない
アメックスのビジネス・カードは申込対象が法人代表者または個人事業主で、決算書や登記簿謄本の提出が不要という点が実務上のメリットです。設立年数も問われないため、法人登記や開業の直後でも事業用カードを用意できます。年会費49,500円(税込)は決して安くありませんが、出張の宿泊費や会食費が大きい事業者であれば、無料宿泊やダイニング特典で相殺できる可能性があります。逆に、経費の中心がソフトウェア費や仕入れで宿泊・会食がほとんど発生しない事業なら、年会費無料の三井住友カード ビジネスオーナーズのほうが合理的です。
コストを抑えつつアメックスのビジネス・カードを持ちたい場合は、年会費13,200円(税込)のアメリカン・エキスプレス・ビジネス・グリーン・カードという入口もあります(追加カードは特典付きで6,600円)。まずはグリーンで使い勝手を確かめ、出張が増えてきた段階でゴールドへ切り替えるという進め方も現実的です。事業規模がさらに大きく、コンシェルジュや上位の旅行特典まで求める方は、ビジネス・プラチナ・カードが検討対象になります。

維持費をかけずに事業用カードを用意したい方には、年会費無料のビジネスカードを軸にする選び方もあります。個人事業主の方なら、年会費永年無料で登記簿や決算書が不要、開業直後でも申し込める三井住友カード ビジネスオーナーズが事業用カードとして使いやすく、これにプライベート用の一般カードを組み合わせるのがおすすめです。一方、freeeカード Unlimitedは年会費無料・代表者保証なしで最大5億円の利用可能枠を備える法人専用カード(個人事業主は申し込み不可)なので、法人化している方の事業用として向いています。事業用の経費はこうしたビジネスカードで決済すれば、会計ソフトとの連携で経費処理がぐっと楽になります。
個人の支払いは年会費無料の一般カードで分けておけば、確定申告の際にも私的利用と事業利用が混ざらず、管理がシンプルになります(国税庁の記帳・帳簿等の保存に関する案内でも、事業用とプライベートの区分が推奨されています)。ポイント還元よりも経理の効率化と資金繰りの把握が優先される方向けです。
事業用カードの選び方をもっと詳しく知りたい方は、個人事業主におすすめのクレジットカード19選|年会費・還元率で徹底比較【2026年版】や【2026年最新】法人クレジットカードのおすすめランキングTOP14!年会費から特典まで徹底比較もあわせてご覧ください。
ミニマリスト向けの本当に必要な2枚だけ
物を増やしたくないミニマリスト志向の方は、基本還元率が高く、ポイントの使い道がシンプルな2枚を選ぶのがコツです。楽天カード×三井住友カード(NL)のように、どちらも年会費無料で、貯まるポイントが日常で使いやすい組み合わせが最適です。
複雑な特典や条件を追いかける必要がなく、スマホのApple Pay・Google Payに入れておけば物理カードを持ち歩く必要もありません。財布の中身をすっきりさせたい方ほど、あえて2枚に絞る意義は大きいといえます。
経済圏で選ぶ2枚(楽天・PayPay・ドコモ・au)
最近のクレジットカード選びで外せないのが経済圏という考え方です。特定の企業グループのサービスをまとめて使うことで、ポイント還元率が何倍にも上がります。ここでは主要な経済圏ごとに最適な2枚を紹介します。
まず自分が属する経済圏を知るのが還元率アップの近道
カードを選ぶ前に、自分がどの経済圏のサービスをどれくらい使っているかを棚卸ししてみましょう。スマホのキャリア、よく使うネット通販、普段の決済アプリを書き出すだけで、自然と最適な経済圏が見えてきます。
たとえば、ドコモユーザーで楽天市場をよく使う方なら、dカードと楽天カードを併用するとどちらの経済圏の恩恵も受けられます。無理に1つに絞る必要はなく、生活に合った形で組み合わせるのがコツです。
楽天経済圏での最適解と組み合わせ例
楽天経済圏のメインは当然楽天カードです。楽天市場での3%以上の還元に加え、SPUで条件を満たせばさらに還元率が上がります。サブには、楽天カードの弱点である固定費をカバーできるリクルートカード(1.2%還元)を組み合わせると穴のない構成になります。
貯めた楽天ポイントは楽天ペイや楽天市場、楽天証券でのポイント投資まで幅広く使えるので、出口に困らないのも楽天経済圏の強みです。
PayPay経済圏での最適解と組み合わせ例
PayPay経済圏の中心はPayPayカードです。PayPay残高へのチャージができる数少ないクレジットカードで、Yahoo!ショッピングでも高還元になります。サブには、PayPayが使えないお店をカバーする三井住友カード(NL)を組み合わせると死角がなくなります。
ソフトバンクやY!mobileユーザーなら、PayPayカード ゴールドにアップグレードすることで通信料金などの還元を受けられますが、2026年6月2日以降、特典が順次刷新されており(各会員の年会費支払予定月から適用)、無条件の+0.5%上乗せが廃止されて「年間100万円利用で11,000ポイント」などの新特典に切り替わっています。この年間100万円の集計にはPayPay残高チャージや交通系ICへのチャージ、ソフトバンク・ワイモバイル・LINEMOの通信料が含まれない点は要注意で、通信料をこのカードで払っていても条件達成には直結しません。検討する際は公式サイトで最新情報を確認してください。
ドコモ・au経済圏での最適解と組み合わせ例
ドコモユーザーにはdカード GOLDがメインとしておすすめです。ドコモのケータイ料金・ドコモ光の利用料金が1,000円(税抜)ごとに最大10%還元※1※2になるため、月に税抜9,200円以上の通信費がある方なら年会費11,000円の元を取れる計算です。JCBカード Wや三井住友カード(NL)を組み合わせて、ネット通販やコンビニの還元を補います。
※1 ドコモ mini/ahamo/irumoを除くドコモケータイ料金およびahamo光を除くドコモ光ご利用料金をさします。
※2 端末など代金分割支払金・各種手数料など一部の料金はポイント進呈の対象外。
auユーザーならau PAYゴールドカードがメインになります。au・UQ mobileの通信料金が最大10%還元(通常1%+特典9%)になるほか、au PAY残高へのオートチャージは「ポイントアップリワード」で最大5%が上乗せされ、au PAY決済時の通常0.5%と合わせて合計最大5.5%還元(月間上限1,000Pontaポイント)まで伸びるなど、au経済圏でのメリットが大きいカードです。サブは楽天カードやリクルートカードなど、au系以外の支払いで高還元になるカードが向いています。なお2026年7月1日からは、このポイントアップリワードが年会費無料の「au PAY カード」にも拡大され、au・UQ mobileなどの対象回線を契約している方なら、条件の達成状況に応じてオートチャージ分が最大1.5%、au PAYの利用分0.5%と合わせて最大2.0%還元(月間上限500Pontaポイント)になりました。ゴールドの年会費11,000円(税込)が重いと感じる方は、まず年会費無料のau PAY カードから試す選び方もできます。
経済圏をまたぐときに気をつけたいこと
複数の経済圏を同時に使う場合、ポイントが分散して管理が面倒になるのが最大の落とし穴です。楽天ポイント・Vポイント・dポイント・Pontaポイントなどがバラバラになってしまい、どれも中途半端な残高で失効してしまうパターンがよくあります。
対策としては、メインで使う経済圏を1つに決めて、サブカードのポイントはメインの経済圏に交換するのがおすすめです。たとえば楽天経済圏がメインなら、他のポイントもできる限り楽天ポイントに集約するイメージです。
やりがちなカード2枚選びの失敗例と回避法
2枚を選ぶときに、多くの人がつまずくポイントがあります。ここではよくある失敗例5つと、その回避法を紹介します。事前に知っておくだけで、無駄な年会費や管理の手間を避けられます。
失敗①特典がかぶっていて片方を使わなくなる
よくあるのが、似たような特典のカードを2枚選んでしまうケースです。たとえば両方とも楽天市場で還元率が上がるカードだったり、どちらもコンビニ還元が強みだったりすると、結局1枚しか使わなくなってしまいます。
回避するには、カードを選ぶ前に「どのシーンで使うか」を明確に決めること。コンビニはA、ネット通販はB、固定費はAといった具合に役割を先に決めてから選べば、特典のかぶりは防げます。
失敗②ポイントが分散して有効期限切れで失効する
2枚のカードで別々のポイントが貯まると、どちらも少額のまま有効期限を迎えて失効してしまうことがあります。せっかくのポイントも、使う前に消えてしまえば意味がありません。
対策としては、ポイントを1種類に集約できる2枚を選ぶか、定期的に交換して1つのポイントにまとめることです。共通ポイント(Vポイント・楽天ポイント・dポイント・Pontaポイント)への交換ができるカードを選べば、ポイント管理の悩みが減ります。
失敗③年会費の元が取れず赤字になっている
ゴールドカードやプラチナカードを見栄で持ってしまい、付帯特典を活用せずに年会費だけ払い続けるパターンもよくある失敗です。年1回も空港ラウンジを使わないのに、年会費1万円以上払っていては本末転倒です。
回避するには、年会費を還元率とボーナスポイントだけでペイできるかを事前にシミュレーションすること。旅行や出張の頻度が少ない方は、無理にゴールドを選ぶ必要はありません。
失敗④国際ブランドを揃えてしまい海外で困る
2枚ともVisaにしてしまうと、Visaが使えないお店で2枚とも決済不能になります。特に海外では、国によってMastercardしか使えない店舗、Amexが強い地域など偏りがあるので注意が必要です。
基本はVisa・Mastercard・JCB・Amexの中から2種類を選ぶこと。迷ったらVisaかMastercardを1枚、もう1枚は用途に合わせてJCBやAmexを選ぶと失敗しません。
失敗⑤サブの方が還元率が高く使い分けが逆転する
メインとして選んだはずのカードより、サブのカードの方が使うシーンで還元率が高くなってしまい、結果的にサブがメイン化する現象もよくあります。これ自体は悪いことではありませんが、気づかないまま使い分けが曖昧になると取りこぼしが増えます。
定期的に自分の支出内訳と各カードの還元率を見直して、主従関係を整理するのがおすすめです。ライフスタイルの変化に応じて、メインとサブを入れ替えても何の問題もありません。
クレジットカード2枚持ちのメリット
2枚持ちを始める前に、具体的にどんなメリットがあるのかを整理しておきましょう。還元率だけでなく、安心感や利便性の面でも大きな価値があります。
ポイント還元率を最大化できる
2枚持ち最大のメリットは、シーンごとに還元率の高いカードを使い分けられることです。コンビニはこのカード、ネット通販はあのカードと使い分けるだけで、1枚持ちのときより年間で数万円分お得になることも珍しくありません。
特に基本還元率1.0%以上のカードと、特定店舗で7%還元などの特化型カードを組み合わせると、どんなシーンでも取りこぼしが最小限になります。
利用可能枠が増えて大きな買い物にも対応
カード1枚の利用可能枠には上限があります。2枚持ちなら利用枠が単純に2倍になるため、家電や家具、旅行代金などの大きな買い物でも枠切れを気にせず決済できます。
特に引っ越しや結婚準備など、短期間で支出が集中する時期には2枚持ちの恩恵を強く感じられるはずです。
旅行傷害保険の補償を合算できる
多くの方が知らないメリットが、旅行傷害保険の合算です。2枚のカードに旅行傷害保険が付帯していれば、治療費などの補償金額を合算して受け取れるケースがあります(死亡・後遺障害は合算されず最高額が適用)。
たとえば、海外旅行で治療費が100万円かかった場合、1枚だけでは50万円しかカバーできなくても、2枚持ちなら合算で全額カバーできる可能性があります。海外旅行の安心感が大きく変わるポイントです。
1枚が止まっても生活が止まらない安心感
カードの紛失、不正利用、システム障害などでカードが一時的に使えなくなることは珍しくありません。日本クレジット協会の統計でも、クレジットカードの不正利用被害は2025年通年で約510億円(前年比8%減で初の減少に転じたものの、過去最高だった2024年の555億円に次ぐ高水準)発生しており、決して他人事ではありません。直近でも2026年第2四半期(4〜6月)の被害額は107.7億円と公表されており、前期(1〜3月・113.6億円)から5.2%減少したものの(2026年から主要事業者ベースへ調査方法が見直されています)、被害は依然として高い水準で推移しています。そのときもう1枚のカードがあれば、日常の決済が止まらずに済みます。
再発行には通常1〜2週間かかるため、1枚持ちだと復旧までの期間が非常に不便です。2枚持ちは、言わば決済手段のバックアップとして機能します。
特典や優待の幅が広がる
カードごとに異なる特典や優待を受けられるのも2枚持ちの魅力です。たとえば、1枚は映画館の割引、もう1枚はレストランの優待というように、得意分野の違う特典を両取りできます。
使える優待の幅が広がれば、日常生活のちょっとした場面でもお得感を得られる機会が増えます。
クレジットカード2枚持ちのデメリットと対策
良いことばかりではなく、2枚持ちにはデメリットもあります。事前に知っておけばほとんどのデメリットは対策で回避できるので、怖がる必要はありません。
管理が面倒になる
2枚のカードの明細を別々にチェックするのは手間がかかります。対策は、マネーフォワードMEやZaimなどの家計簿アプリで一元管理すること。カード情報を登録すれば、自動で支出が集計されて利用状況を一目で把握できます。
アプリ1つで2枚の支出を見られるようにしておけば、管理の手間は1枚持ちとほぼ変わりません。
年会費が二重にかかる
2枚とも年会費有料のカードにすると維持費がかさみます。対策は、少なくとも1枚は必ず年会費無料のカードにすることです。ゴールドカードを持つなら、もう1枚は無料カードで揃えるのが基本です。
年間100万円利用で翌年以降の年会費永年無料(※)になる三井住友カード ゴールド(NL)のような条件付き無料カードを活用すれば、実質コスト0円でゴールド特典を持つこともできます。
※年間100万円のご利用で翌年以降の年会費永年無料
※年間100万円利用の対象取引や算定期間等の実際の適用条件などの詳細は、三井住友カードのホームページを必ずご確認ください。
ポイントが分散する
2枚で別々のポイントが貯まると、それぞれ中途半端な残高で終わりがちです。対策は、ポイントの交換先を1つに決めて集約すること。Vポイントや楽天ポイントのような共通ポイントへの交換ルートがあるカードを選んでおくと、管理がぐっと楽になります。
使いすぎるリスク
利用可能枠が増える分、つい使いすぎてしまうリスクもあります。対策は、カード会社のアプリで利用通知をオンにしておき、決済のたびにスマホで確認できるようにしておくこと。
さらに、月1回は2枚の合計利用額をチェックする習慣を付ければ、使いすぎを未然に防げます。計画的な利用や家計管理の基本は、金融庁の金融経済教育(基礎から学べる金融ガイド)でも解説されているので、あわせて目を通しておくと安心です。2枚持ちはあくまで還元率を上げるためのツールで、無駄遣いの言い訳にしないことが大切です。
貯めたポイントを無駄にしない出口戦略
カード2枚選びで意外と見落とされがちなのが、ポイントの使い切り方です。どれだけ貯めても使い切れずに失効したら意味がありません。ここでは、2枚持ちで貯めたポイントを無駄にしないための出口戦略を紹介します。
2枚持ちで一番もったいないのはポイント失効
2枚のカードで別々のポイントが貯まると、どちらも使う機会がないまま有効期限を迎えてしまうことがあります。楽天ポイントは実質無期限ですが、それ以外のポイントは1〜2年で期限が来るものが多いので要注意です。
「貯めるだけ貯めて結局失効した」という経験がある方は、最初から出口まで設計した2枚選びに切り替えましょう。
共通ポイントに集約する方法
Vポイント・楽天ポイント・dポイント・Pontaポイントなどの共通ポイントに交換して一本化すると、管理がシンプルになります。共通ポイントは提携店舗が多く、日常の買い物で使いやすいのも強みです。
たとえば、リクルートポイントはPontaやdポイントに等価交換できますし、JCBのJ-POINT(2026年1月にOki Dokiポイントから名称変更)はさまざまな共通ポイントへの交換ルートが用意されています。J-POINTは2026年2月からコード決済「MyJCB Pay」を通じて、コンビニやスーパーなどの店頭で1ポイント=1円として支払いに使えるようにもなったので、交換先に迷ったときの出口としても使いやすくなりました(Amazon.co.jpでの利用など、交換先によっては1ポイントの価値が1円未満になる場合があります)。カード選びの段階で共通ポイントへの交換ルートを確認しておくと安心です。
マイルや投資に回して価値を最大化するコツ
ポイントをそのまま買い物に使うより、マイルや投資に回すことで価値を高められるケースがあります。たとえば、ANAマイルに交換してから特典航空券に使えば、1ポイントの価値が2円以上になることも珍しくありません。
また、楽天ポイントを楽天証券で投資に回したり、Vポイントを三井住友カードつみたて投資に使ったりすることで、ポイントを資産に変えることもできます。節約志向の方には特におすすめの活用法です。
請求額への充当で確実に使い切る方法
一番シンプルで確実なのが、貯まったポイントをクレジットカードの利用代金に充当する方法です。三井住友カードのキャッシュバックや楽天カードのポイント充当機能を使えば、ポイントが現金と同じ価値で利用できます。
使い道に迷ったときや、ポイント有効期限が近づいたときの最後の砦として覚えておくと安心です。
クレジットカード2枚持ちに関するよくある質問
最後に、クレジットカードの2枚持ちや組み合わせ選びでよく寄せられる質問にお答えします。気になる質問をタップすると回答に移動できます。
クレジットカード2枚持ちでおすすめの組み合わせはどれ?
年会費をかけずに2枚持ちを始めるなら、2枚とも年会費永年無料のエポスカード×JCBカード Wの組み合わせがおすすめです。ポイント還元を優先するならdカード GOLD×JCBカード Wも候補になります。
エポスカード×JCBカード Wは、VisaとJCBで国際ブランドが分かれるため、使えるお店を補い合えます。同じく2枚とも年会費永年無料の三井住友カード(NL)×JCBカード Wも、コストをかけずに始められる組み合わせです(2026年11月時点)。
dカード GOLDは年会費11,000円(税込)がかかるため、ドコモのケータイ・ドコモ光の料金をまとめて支払う人に向いています。なお、JCBカード Wの申込対象は18歳以上39歳以下の方です。40歳以上の方は年代別のおすすめも参考にしてください。
ライフスタイル別の組み合わせはクレジットカード2枚持ちのおすすめ組み合わせ15選で詳しく比較しています。
クレジットカードを2枚持ちするのはなぜ?1枚では足りない?
クレジットカードを2枚持ちする主な理由は、ポイントの取りこぼしを減らすこと、使えるお店を広げること、1枚が使えなくなったときの予備を確保することの3つです。
1枚のカードで、ネット通販・コンビニ・固定費など、あらゆる支払いを高還元にすることは困難です。得意分野の違う2枚を使い分ければ、1枚では届かない還元を受けられます。
また、国際ブランドが1つだけだと加盟していないお店では支払えず、紛失や不正利用でカードが止まると再発行まで決済手段がなくなります。前述のJCBの「キャッシュレスに関する総合調査」(2025年度版)でも、クレジットカードの平均保有枚数は2.7枚、平均携帯枚数は1.9枚で、複数枚を使い分けることはすでに一般的です。
2枚目のクレジットカードは何を基準に選べばいい?
2枚目のクレジットカードは、1枚目と国際ブランドが異なり、1枚目が苦手な支払いシーンで還元率が高くなるカードを基準に選びます。
1枚目がVisaやMastercardなら2枚目はJCBやAmerican Express、というように国際ブランドを分けると、国内外で支払えないお店が減ります。そのうえで、1枚目とは得意な店舗やサービスが重ならないカードを選ぶと、2枚とも出番が生まれます。
年会費は、少なくとも1枚を年会費無料にしておくと維持費を抑えられます。貯まるポイントを同じ共通ポイントにまとめられるかどうかも、失効を防ぐうえで確認しておきたいポイントです。詳しい基準は失敗しない2枚の選び方5つのポイントで解説しています。
メインカードとサブカードはどう使い分ければいい?
メインカードには日常の買い物や公共料金などの固定費をまとめ、サブカードは特定の店舗やサービスで還元率が上がる場面と、メインが使えないときの予備に限定して使います。
メインカードは、どこで使っても還元率が下がりにくい基本還元率1.0%以上のカードが向いています。支払いの大部分をメインに集めると、ポイントが1か所に貯まり、利用明細の管理も楽になります。
サブカードは「この店舗ではこのカード」とルールを決めて使うのがコツです。使い道を決めずに2枚を気分で使い分けると、ポイントが分散して有効期限切れで失効しやすくなります。サブカードの選び方はサブはメインの弱点を補えるカードにするも参考にしてください。
2枚目のクレジットカードはいつ申し込むのがいい?
2枚目のクレジットカードは、1枚目の発行から半年ほど間を空けて申し込むのがおすすめです。クレジットカードの申込情報は、指定信用情報機関のCICに照会日から6か月間登録されるためです。
CICの信用情報の保有期間によると、新規にクレジットやローンを申し込んだ際の申込情報は照会日から6か月間保有されます(2026年11月時点)。短期間に複数のカードへ申し込むと、申込みが集中していると判断され、審査に影響する可能性があります。
急いで2枚そろえる必要がなければ、年会費無料の一般カードを先に作って利用実績を積み、その後に2枚目を申し込むと無理がありません。
年会費無料のクレジットカード2枚だけでもお得になる?
年会費無料のクレジットカード2枚だけでも、基本還元率1.0%以上のカードをメインにして使い分ければ、維持費0円のまま十分お得になります。
基本還元率0.5%のカードと1.0%のカードでは、年間100万円の支払いで5,000円分のポイント差が生まれます。年会費無料の2枚ならこの差がそのまま手元に残り、国際ブランドを分けておけば決済の予備としても機能します。
年会費がかかるゴールドカードやプラチナカードを選ぶのは、年間の利用額や旅行・ラウンジなどの特典で年会費を上回る価値を受け取れる場合です。目安は年会費の元を取るための利用額の目安で確認できます。
同じカード会社のクレジットカードを2枚持ってもいい?
同じカード会社のクレジットカードを2枚持つことはできますが、貯まるポイントや特典が重なりやすく、2枚持ちのメリットは小さくなります。
たとえば三井住友カード(NL)と三井住友カード ゴールド(NL)の2枚持ちは、どちらもVポイントが貯まるため役割分担がしにくくなります。
基本的には別のカード会社・別の国際ブランドで揃えるのが王道です。ただし、ポイントを1つの会社に集約したいという理由で同じ会社にする選択肢もあり、一概にダメとは言えません。
クレジットカードの3枚目・4枚目は持つべき?
3枚目までは持つ価値がありますが、4枚目以降は管理の手間が増えるため、2〜3枚に絞るのが無難です。
JCBの調査では日本人のクレジットカード平均保有枚数は2.7枚なので、3枚持ちは十分現実的です。特定の店舗やサービスに特化したカードを3枚目として追加すれば、さらに還元率を高められます。3枚目の選び方や相性の良い組み合わせはクレジットカード3枚持ちおすすめの組み合わせの記事で詳しく解説しています。
ただし、4枚5枚と増やすほど引き落とし日やポイントの有効期限の管理が煩雑になります。自分が覚えていられる範囲で増やすのが基本です。
使わなくなったクレジットカードは解約すべき?
年会費がかかるクレジットカードは、使わないなら解約を検討しましょう。年会費無料のカードなら、予備として残しておくのも1つの手です。
解約のタイミングには注意点もあります。ポイントが残っているカードを解約するとポイントが失効するケースが多いので、ポイントを使い切ってから解約するのがおすすめです。
また、公共料金やサブスクリプションの支払いをそのカードに登録している場合は、解約前に別のカードへ支払い方法を変更しておきましょう。
日経トレンディなどのクレジットカードランキングはどこまで参考になる?
日経トレンディや価格.comなどのランキングは、候補を絞り込む入口としては参考になりますが、最終的には自分の支出に合うかで選ぶべきです。
ランキングは客観的なデータや専門家の視点で選ばれているため、参考にする価値は十分あります。ただし、ランキング上位のカードが必ずしも自分の生活スタイルに合うとは限りません。
大切なのは、自分の生活スタイルと支出傾向に合うかどうかです。よく使うお店、毎月の固定費、貯めたいポイントを書き出し、ランキングの候補をそこに当てはめて選びましょう。
まとめ:自分のライフスタイルに合う2枚を見つけよう
クレジットカード2枚持ちは、ライフスタイルや優先したいポイントによって正解が変わります。コストをかけずに始めるならエポスカード×JCBカード Wや三井住友カード(NL)×JCBカード Wの年会費無料コンビ、ポイント還元を最大化したいならdカード GOLD×JCBカード Wが基本形です。年間100万円ほど決済する方なら、実質年会費無料で持てる三井住友カード ゴールド(NL)×JCBカード Wも候補になります。旅行・ホテル・ダイニングの特典やステータスを重視する方はアメリカン・エキスプレス・ゴールド・プリファード×三井住友カード(NL)、出張の多い個人事業主・法人代表者ならアメックス・ビジネス・ゴールド軸という選び方もあります。楽天経済圏ユーザーなら楽天カード軸、ドコモユーザーならdカード GOLD軸と、自分に合った構成を選ぶことが何より大切です。
選ぶときは、①メインは基本還元率1.0%以上、②サブはメインの弱点を補う、③国際ブランドは分ける、④年会費は無理のない範囲、⑤ポイントの出口まで設計するという5つのポイントを押さえれば失敗しません。さらに、年代や目的、経済圏の視点で絞り込んでいけば、あなたにぴったりの2枚が見えてくるはずです。
なお、2025〜2026年はプライオリティ・パスやゴールドカードの特典改定が相次いでいます。申し込み前には必ず公式サイトで最新の年会費・還元率・付帯特典を確認するようにしましょう。
2枚持ちはお得になるだけでなく、もしものときの備えや決済手段の広がりという安心感も得られます。この記事を参考に、ぜひ自分に合った2枚を見つけて、毎日の支払いをもっとお得に楽しんでください。