
本記事はプロモーションを含みます
20代のときになんとなく選んだクレジットカードを、見直さずにそのまま使い続けていませんか?
30代になると収入も支出もぐっと増えて、結婚や住宅購入、子育てなどライフイベントも一気に押し寄せてきます。そんな今だからこそ、このカードのままで本当にお得なんだろうかと感じる瞬間が増えてくるはずです。
実は30代は、2枚持ちを整えるのにベストなタイミング。日常の支出が大きくなる分、カードの組み合わせ次第で年間数万円もの差が生まれます。
しかも、40歳を過ぎると申し込めなくなるカードもあるため、30代のうちに自分に合った2枚を揃えておくことが、この先10年以上の家計を大きく左右します。
この記事では、30代に本当におすすめできるカードの組み合わせと、あなたのライフステージにぴったり合う選び方を、最新情報をもとにわかりやすくご紹介します。
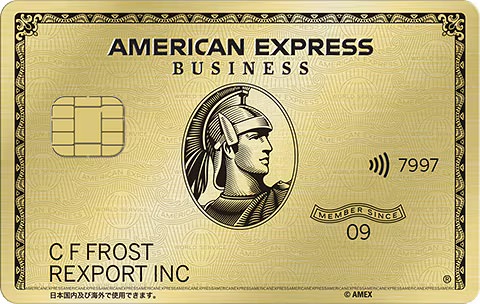
アメックス・ビジネス・ゴールドで最大17万ポイントがもらえるキャンペーン実施中!
アメリカン・エキスプレス・ビジネス・ゴールド・カードは、事業の経費決済をまとめるための法人代表者・個人事業主向けのカードです。入会後の利用条件を段階的に達成すると、ボーナスポイントと通常ポイントを合わせて最大170,000ポイントを受け取れます。年会費は49,500円(税込)ですが、出張や会食で使える特典と、大きな決済に耐える利用枠が付いてきます。
- 入会後4ヶ月以内に80万円、8ヶ月以内に200万円、10ヶ月以内に300万円の利用で、ボーナスポイントと通常ポイントを合わせて最大170,000ポイント
- 利用限度額に一律の上限がなく、仕入れや広告費などまとまった決済にも対応できる
- カードの利用額に応じて無料宿泊がもらえる「ビジネス・フリー・ステイ・ギフト」(年間300万円(税込)以上で1泊、500万円(税込)以上で最大2泊。東急の定額宿泊サービス「ツギツギ」で利用)
- 「ビジネス・ダイニング・コレクション」で、所定のコースを2名以上で予約すると1名分のコース料金が無料
- 申し込みは20歳以上の法人代表者・個人事業主が対象で、登記簿謄本や決算書は原則不要
※入会特典の獲得には所定の条件があります。内容・期間は変更される場合がありますので、最新情報は公式サイトをご確認ください。
年会費を抑えて持つならアメックス・ビジネス・グリーンという選び方も

同じアメリカン・エキスプレスの法人代表者・個人事業主向けカードで、年会費は13,200円(税込)。ビジネス・ゴールドの49,500円(税込)と比べて年36,300円ぶん負担が軽く、追加カードも1枚6,600円(税込)です。まずは年会費を抑えて1枚目を持ちたい事業者向けの選択肢です。
\ 入会特典 合計60,000ポイント獲得可能 /
※入会特典の獲得には所定の条件があります。内容・期間は変更される場合がありますので、最新情報は公式サイトをご確認ください。
30代こそクレジットカード2枚持ちを見直すべき3つの理由
支出が増える30代は取りこぼしゼロが家計に効く
30代は、結婚・出産・住宅購入・車の買い替えなど、大きな出費が続く世代です。
月々のカード利用額が10万円を超える人も珍しくありません。
総務省の家計調査報告でも、2025年平均の二人以上の世帯の消費支出は1か月あたり314,001円と前年より名目4.6%増えており、支出そのものが膨らんでいることが分かります。
たとえば月10万円を還元率0.5%のカードで使うのと、1%のカードで使うのとでは、年間で6,000円もの差が生まれます。
さらに、コンビニやネット通販など利用シーンごとに高還元のカードを使い分ければ、その差はもっと広がります。
20代の頃は気にならなかった小さな取りこぼしも、金額が大きくなる30代では無視できません。
経済産業省の集計でも2025年のキャッシュレス決済比率は58.0%まで伸び、そのうち82.7%をクレジットカードが占めています。支払いの大半がカードに乗る時代だからこそ、還元率の差がそのまま家計の差になります。
ライフイベントで必要な保険や特典が20代と変わる
30代になると、求められる特典の質も変わってきます。
新婚旅行や家族旅行で海外に行くなら手厚い旅行保険が欲しいですし、子どもが生まれればベビー用品の購入でネット通販の利用が一気に増えます。
住宅ローンを組めば、固定費をまとめて管理できるカードが役立ちます。
「20代の頃のまま使っているカード1枚では、ライフスタイルの変化をカバーしきれない」。
これが2枚持ちを見直したい最大の理由です。
40歳を境に作れなくなるカードがあるという現実
意外と知られていないのが、年齢制限のあるカードの存在です。
特にJCBカード Wは18歳以上39歳以下しか新規申し込みができません。
しかも一度発行してしまえば40歳以降もずっと年会費無料で持ち続けられます。
つまり39歳と40歳では、選べるカードの幅に明らかな差が出てしまうのです。
30代後半の人ほど、早めに検討する価値があります。年代が変われば最適な組み合わせも変わるので、40代向けの最強の2枚や20代向けの組み合わせもあわせてチェックしておくと、この先のカード選びの見通しが立てやすくなります。
30代のクレジットカード最強の2枚を選ぶ5つのポイント
メインとサブで役割をはっきり分ける
2枚持ちで失敗しない一番のコツは、メインカードとサブカードの役割をあらかじめ決めておくことです。
メインは家賃・光熱費・通信費などの固定費をまとめる1枚、サブは高還元になる特定のお店で使う1枚、といった具合に分けると管理がぐっとラクになります。
なんとなく2枚持つだけでは、どちらも中途半端に使うことになってお得さが半減してしまいます。
国際ブランドは必ず別々にする
2枚とも同じ国際ブランド(たとえばVisa 2枚)にしてしまうと、そのブランドが使えないお店で詰んでしまいます。
VisaとJCB、VisaとMastercardのように異なる組み合わせにしておけば、どちらか一方が使えない店でももう1枚で支払えます。
海外旅行や、たまに行く個人経営のお店などでこの違いが効いてきます。
年会費とポイント還元率のバランスを見る
年会費無料のカード2枚でも十分に最強の組み合わせは作れます。
ただし30代の利用額によっては、年間100万円以上使うならゴールドカードを混ぜたほうが得になるケースもあります。
年間利用額と還元率を掛け合わせて、年会費以上のリターンがあるかを基準に判断しましょう。
感覚で「ゴールドは高そう」と決めつけず、数字で比較することが大事です。
旅行保険やショッピング保険の内容を補い合う
海外旅行に行く機会がある人は、旅行傷害保険の内容も必ずチェックしましょう。
1枚だけでは治療費の補償額が足りなくても、2枚のカードで傷害治療費用と疾病治療費用を合算できるケースがあります。
また、買い物での破損・盗難を補償するショッピング保険も、カードによって有無が分かれます。
お互いの弱点を補う視点で選ぶのがポイントです。
共通ポイントやスマホ決済との相性をチェックする
楽天ポイント、Vポイント、dポイントなど、普段の生活でよく使う共通ポイントはありますか。
貯まるポイントがバラバラだと使い道に困って失効してしまうこともあります。
PayPayや楽天ペイなどのスマホ決済との連携も合わせてチェックすると、ポイントがより貯まりやすくなります。
アメックス・ビジネス・ゴールドで最大17万ポイントがもらえるキャンペーン実施中!
アメリカン・エキスプレス・ビジネス・ゴールド・カードは、事業の経費決済をまとめるための法人代表者・個人事業主向けのカードです。入会後の利用条件を段階的に達成すると、ボーナスポイントと通常ポイントを合わせて最大170,000ポイントを受け取れます。年会費は49,500円(税込)ですが、出張や会食で使える特典と、大きな決済に耐える利用枠が付いてきます。
- 入会後4ヶ月以内に80万円、8ヶ月以内に200万円、10ヶ月以内に300万円の利用で、ボーナスポイントと通常ポイントを合わせて最大170,000ポイント
- 利用限度額に一律の上限がなく、仕入れや広告費などまとまった決済にも対応できる
- カードの利用額に応じて無料宿泊がもらえる「ビジネス・フリー・ステイ・ギフト」(年間300万円(税込)以上で1泊、500万円(税込)以上で最大2泊。東急の定額宿泊サービス「ツギツギ」で利用)
- 「ビジネス・ダイニング・コレクション」で、所定のコースを2名以上で予約すると1名分のコース料金が無料
- 申し込みは20歳以上の法人代表者・個人事業主が対象で、登記簿謄本や決算書は原則不要
※入会特典の獲得には所定の条件があります。内容・期間は変更される場合がありますので、最新情報は公式サイトをご確認ください。
年会費を抑えて持つならアメックス・ビジネス・グリーンという選び方も
同じアメリカン・エキスプレスの法人代表者・個人事業主向けカードで、年会費は13,200円(税込)。ビジネス・ゴールドの49,500円(税込)と比べて年36,300円ぶん負担が軽く、追加カードも1枚6,600円(税込)です。まずは年会費を抑えて1枚目を持ちたい事業者向けの選択肢です。
\ 入会特典 合計60,000ポイント獲得可能 /
※入会特典の獲得には所定の条件があります。内容・期間は変更される場合がありますので、最新情報は公式サイトをご確認ください。
30代におすすめ!クレジットカード最強の2枚の組み合わせ7選
30代におすすめの7つの組み合わせを、特徴がひと目で分かる比較表にまとめました。
気になる組み合わせをタップすると詳しい解説にジャンプできます。
| 組み合わせ | こんな人におすすめ | 2枚合計の年会費 |
|---|---|---|
| 三井住友カード(NL) × JCBカード W | まず失敗したくない人・コンビニ・飲食店・ネット通販をよく使う人 | 無料 |
| 三井住友カード ゴールド(NL) × JCBカード W | 年間100万円以上使う人 | 5,500円(税込/条件達成で翌年以降永年無料) |
| アメリカン・エキスプレス・ゴールド・プリファード・カード × JCBカード W | ホテル・レストランの特典を使い倒したい人 | 39,600円(税込/アメックス・ゴールド・プリファード) |
| エポスカード × JCBカード W | 年会費をかけずに海外旅行の備えまで整えたい人 | 無料 |
| dカード GOLD × JCBカード W | ドコモユーザー・年間100万円以上使う人 | 11,000円(税込/dカード GOLD) |
| アメリカン・エキスプレス・グリーン・カード × JCBカード W | 月会費制でステータスカードを試したい人 | 13,200円(税込/月会費1,100円×12ヵ月) |
| 楽天カード × JCBカード W | 楽天経済圏を活用している人 | 無料 |
【編集部イチオシ】三井住友カード(NL) × JCBカード W|年会費永年無料で日常の支出を取りこぼさない
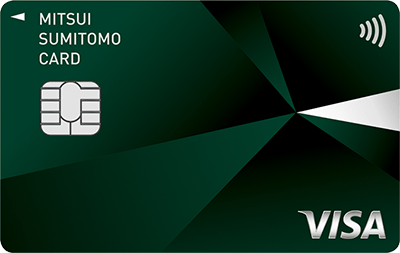
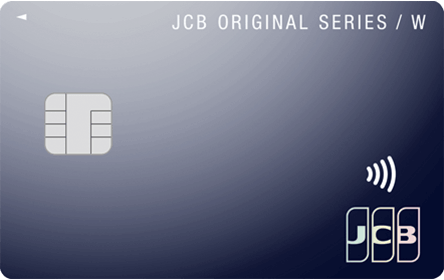
30代の2枚持ちで編集部がまずおすすめしたいのが、三井住友カード(NL)とJCBカード Wの組み合わせです。
どちらも年会費が永年無料で、コストをかけずに日常の支出をほぼカバーできるのが最大の理由で、国際ブランドもVisa(またはMastercard)とJCBで被らず、お互いの得意分野がきれいに補完し合います。
| 年会費 | 三井住友カード(NL):永年無料/JCBカード W:永年無料 |
|---|---|
| 基本還元率 | 三井住友カード(NL):0.5%(Vポイント)/JCBカード W:1.0% |
| 主なポイントアップ | 三井住友カード(NL):対象のコンビニ・飲食店でスマホのタッチ決済またはモバイルオーダーで支払うと7%ポイント還元(※)/JCBカード W:対象の優待店で最大10.5%(対象のネット通販は2%) ※事前にポイントアップ登録が必要です。 ※利用加盟店や交換商品等によりポイント付与条件や還元率は異なる場合があります。 |
| 付帯保険 | 三井住友カード(NL):旅行安心プランを選べば最高2,000万円の海外旅行傷害保険(利用付帯)。日常生活安心プランなど計7プランから選択・切り替え可/JCBカード W:海外旅行傷害保険 最高2,000万円(利用付帯) |
| 国際ブランド | 三井住友カード(NL):Visa・Mastercard/JCBカード W:JCB |
| 申込条件 | 三井住友カード(NL):満18歳以上(高校生を除く)/JCBカード W:18歳以上39歳以下 |
- 2枚とも年会費が永年無料で、使わない月があってもコストが発生しない
- 三井住友カード(NL)は対象のコンビニ・飲食店でスマホのタッチ決済またはモバイルオーダーで支払うと7%ポイント還元(※)と、日常の少額決済に強い
- JCBカード Wは基本還元率1.0%で、7%ポイント還元の対象外の買い物や固定費もしっかり還元を受けられる
- 三井住友カード(NL)はカード番号が券面に印字されないナンバーレス仕様で、店頭でも番号を見られる心配が少ない
- 付帯保険は旅行安心プランのほか、日常生活安心プランやスマホ安心プランなど7つから選べ、ライフステージに合わせて切り替えられる
- Visa・MastercardとJCBでブランドが分かれ、片方が使えない店でももう1枚で支払える
- 三井住友カード(NL)の基本還元率は0.5%で、対象店以外での還元はJCBカード W頼みになる
- 7%ポイント還元はスマホのタッチ決済かモバイルオーダーが条件で、カード現物をかざすタッチ決済や差し込み・iDでの支払いは上乗せの対象外(通常の0.5%)になる
- 2枚とも空港ラウンジの無料利用は付かないため、出張や旅行が多い人は物足りなさを感じることがある
- JCBカード Wは18歳以上39歳以下しか新規申し込みができず、40歳を過ぎるとこの組み合わせは作れない
この2枚を編集部イチオシに選んだ理由は、年会費ゼロのまま「日常の高還元」と「取りこぼし防止」を同時に用意できる点にあります。コンビニ・カフェ・ファストフードなど回数の多い支払いは三井住友カード(NL)のスマホのタッチ決済またはモバイルオーダーでの支払いでポイント7%(※)を狙い、それ以外の買い物や固定費はJCBカード Wの1.0%でまとめる、という単純なルールで運用できるので、2枚持ちが初めての人でも迷いません。対象店舗は少しずつ広がっていて、2026年8月1日の利用分からはフレッシュネスバーガーも仲間入りしています(フレッシュネスバーガーはスマホのタッチ決済のみ対象で、モバイルオーダーは対象外です)。
※カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象外です。
※商業施設内にある店舗などでは、一部ポイント付与の対象となりません。
※一定金額(原則1万円)を超えると、タッチ決済でなく、決済端末にカードを挿しお支払いただく場合がございます。その場合のお支払い分は、タッチ決済分のポイント還元の対象となりませんので、ご了承ください。上記、タッチ決済とならない金額の上限は、ご利用される店舗によって異なる場合がございます。
※スマホのタッチ決済対象店舗とモバイルオーダーの対象店舗は異なります。詳しくはサービス詳細ページをご確認ください。
※通常のポイント分を含んだ還元率です。
※ポイント還元率は利用金額に対する獲得ポイントを示したもので、ポイントの交換方法によっては、1ポイント1円相当にならない場合があります。
※Google Pay™ 、Samsung Payで、Mastercard®タッチ決済はご利用いただけません。ポイント還元は受けられませんので、ご注意ください。
JCBカード Wは、J-POINTパートナーの対象店舗でのポイントアップが強力で、ネット通販と日常使いのどちらにも強いカードです。2026年1月13日にJCBのポイントプログラムが「J-POINT」へリニューアルされ、無料のポイントアップ登録をしておけば対象店舗で最大10.5%還元(※事前にポイントアップ登録が必要です。利用加盟店や交換商品等によりポイント付与条件や還元率は異なる場合があります)、対象のネット通販やコンビニでも最大2%還元まで上がります。ただし、年間50万円(税込)の利用ごとにボーナスポイントが貯まるJ-POINTボーナスは、JCBカード W・JCBカード W plus Lが対象外です。JCBカード Wは18歳以上39歳以下しか作れないため、30代のうちに申し込んでおく価値があります。年会費をかけずに還元率だけで比べたい人は、還元率の高いクレジットカードのランキングもあわせて確認してみてください。
【ワンランク上】三井住友カード ゴールド(NL) × JCBカード W|年間100万円利用する人に
月々の支払いをカードに集約していて、年間100万円以上使う自信がある30代には、三井住友カード ゴールド(NL)を軸にした組み合わせがおすすめです。
| 年会費 | 三井住友カード ゴールド(NL):5,500円(税込。年100万円利用で翌年以降の年会費永年無料(※1))/JCBカード W:永年無料 |
|---|---|
| 基本還元率 | 三井住友カード ゴールド(NL):0.5%/JCBカード W:1.0% |
| 特別特典 | 三井住友カード ゴールド(NL):年100万円利用で10,000ポイントの継続特典/対象のコンビニ・飲食店でスマホのタッチ決済またはモバイルオーダーで支払うと7%ポイント還元(※2) |
| 空港ラウンジ | 三井住友カード ゴールド(NL):国内主要空港ラウンジが無料 |
| 国際ブランド | 三井住友カード ゴールド(NL):Visa・Mastercard/JCBカード W:JCB |
- 年100万円の利用を一度達成すれば、翌年以降の年会費が永年無料になる(※1)
- 年100万円利用ごとに10,000ポイントの継続特典が付き、年会費無料化と合わせて実質の還元率を底上げできる
- 国内主要空港のラウンジが無料で使え、出張や家族旅行が増える30代の移動が快適になる
- 対象のコンビニ・飲食店でスマホのタッチ決済またはモバイルオーダーで支払うと7%ポイント還元(※2)は無印の三井住友カード(NL)と同じ条件で使える
- 初年度は5,500円(税込)の年会費がかかり、年100万円に届かない年は負担が残る
- 基本還元率は0.5%で、100万円達成を狙って支払いを集約しないと妙味が薄い
- 年間利用額はカード単位で計算されるため、サブカードに支払いを回しすぎると条件達成が遠のく
- 2026年3月1日以降は三井住友カードつみたて投資やau PAY・Kyash・JAL Payなどへのチャージが年間100万円の集計対象外になり、投資やチャージでの「100万円修行」はできなくなっている
三井住友カード ゴールド(NL)は、一度でも年間100万円を利用すると翌年以降の年会費が永年無料(※1)になるのが最大の魅力です。
さらに年100万円利用ごとに10,000ポイントの継続特典が付くので、100万円ちょうどを使った場合は通常の0.5%と合わせて実質1.5%相当の還元になります。
※1 年間100万円利用の対象取引や算定期間等の実際の適用条件などの詳細は、三井住友カードのホームページを必ずご確認ください。
※2 カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象外です。
※2 商業施設内にある店舗などでは、一部ポイント付与の対象となりません。
※2 一定金額(原則1万円)を超えると、タッチ決済でなく、決済端末にカードを挿しお支払いただく場合がございます。その場合のお支払い分は、タッチ決済分のポイント還元の対象となりませんので、ご了承ください。上記、タッチ決済とならない金額の上限は、ご利用される店舗によって異なる場合がございます。
※2 スマホのタッチ決済対象店舗とモバイルオーダーの対象店舗は異なります。詳しくはサービス詳細ページをご確認ください。
※2 通常のポイント分を含んだ還元率です。
※2 ポイント還元率は利用金額に対する獲得ポイントを示したもので、ポイントの交換方法によっては、1ポイント1円相当にならない場合があります。
※2 Google Pay™ 、Samsung Payで、Mastercard®タッチ決済はご利用いただけません。ポイント還元は受けられませんので、ご注意ください。
ただし2026年3月1日以降は、つみたて投資や一部の電子マネーチャージが年間100万円の集計から外れているため、生活費そのものをカードに寄せて達成する形が基本になります。
空港ラウンジの無料利用もあり、出張や家族旅行の多い30代にぴったり。
JCBカード Wと組み合わせれば、ゴールドカードの特典を得ながらネット通販の還元もしっかり取りこぼしません。ゴールド同士の組み合わせや他社ゴールドとの比較を見たい人は、ゴールドカードのおすすめランキングも参考になります。
【ホテル・レストラン重視】アメリカン・エキスプレス・ゴールド・プリファード・カード × JCBカード W|旅行と外食の体験を一段引き上げる
旅行や会食にしっかりお金を使う30代におすすめしたいのが、アメリカン・エキスプレス・ゴールド・プリファード・カードを軸にした2枚持ちです。収入が上がり、旅行や会食にお金を使う機会が増えてきた30代ほど、年会費に見合う価値を実感しやすい組み合わせです。年会費39,600円(税込)に対して、国内対象ホテルの1泊2名分の無料宿泊券や毎年10,000円分のトラベルクレジットなど、金額に置き換えられる特典がそろっているのが特徴で、クレジットカードは複数持っていいとこ取り!年会費永年無料で基本還元率1.0%のJCBカード Wを組み合わせれば、日常の買い物の還元もきちんと確保できます。JCBカード W以外の候補も見ておきたい人は、JCBカードおすすめランキングで年齢と利用額別に比較できます。
| 年会費 | アメックス・ゴールド・プリファード:39,600円(税込。家族カードは2枚まで無料、3枚目以降は19,800円・税込)/JCBカード W:永年無料 |
|---|---|
| 基本還元率 | アメックス・ゴールド・プリファード:100円につき1ポイント(交換先により還元率は変わります)/JCBカード W:1.0% |
| 主なポイントアップ | アメックス・ゴールド・プリファード:対象加盟店で100円につき3ポイント(通常1ポイント+ボーナス2ポイント。ボーナスは9月1日〜翌8月31日のプログラム年度ごとに10,000ポイントまで)/JCBカード W:対象の優待店で最大10.5%(対象のネット通販は2%) ※事前にポイントアップ登録が必要です。 ※利用加盟店や交換商品等によりポイント付与条件や還元率は異なる場合があります。 |
| 継続特典 | アメックス・ゴールド・プリファード:年間200万円(税込)以上の利用と翌年のカード継続で「フリー・ステイ・ギフト」(国内対象ホテル1泊2名分の無料宿泊券)/毎年10,000円分のトラベルクレジット(アメリカン・エキスプレス・トラベル オンラインでの20,000円以上のホテル予約に利用可) |
| ダイニング特典 | アメックス・ゴールド・プリファード:ゴールド・ダイニング by 招待日和(対象レストランを2名以上で予約すると1名分のコース料理が無料) |
| 空港ラウンジ | アメックス・ゴールド・プリファード:国内の主要空港とハワイ(ダニエル・K・イノウエ国際空港)のラウンジを本会員+同伴者1名まで無料/プライオリティ・パスは年会費無料で登録でき、年2回まで無料で利用可 |
| 付帯保険・補償 | アメックス・ゴールド・プリファード:海外旅行傷害保険 最高1億円・国内旅行傷害保険 最高5,000万円(いずれも利用付帯)、スマートフォン・プロテクション/JCBカード W:海外旅行傷害保険 最高2,000万円(利用付帯) |
| 国際ブランド | アメックス・ゴールド・プリファード:American Express/JCBカード W:JCB |
- 年間200万円(税込)以上の利用と翌年の継続でフリー・ステイ・ギフトが受け取れ、国内対象ホテルに1泊2名分で無料宿泊できる
- 毎年10,000円分のトラベルクレジットが継続特典として付き、ホテル予約の実費をそのまま下げられる
- ゴールド・ダイニング by 招待日和で、対象レストランを2名以上で予約すると1名分のコース料理が無料になり、記念日や会食が増える30代と相性がよい
- 海外旅行傷害保険が最高1億円、国内旅行傷害保険が最高5,000万円(いずれも利用付帯)で、家族旅行や出張の備えを一気に厚くできる
- 国内の主要空港とハワイのラウンジが同伴者1名まで無料で使え、プライオリティ・パスも年会費無料で登録できる(無料利用は年2回まで)
- American ExpressとJCBでブランドが分かれ、アメックスが使えない店はJCBカード Wでカバーできる
- 年会費39,600円(税込)は30代の2枚持ちとしては重く、旅行や外食の機会が少ないと持ち味を活かしきれない
- フリー・ステイ・ギフトは年間200万円(税込)以上の利用と翌年の継続が条件で、届かない年は受け取れない
- 通常のポイントは100円につき1ポイントで、交換先によっては還元率が下がるため高還元カードとは言えない
- 対象加盟店のボーナスポイントは年間10,000ポイント(対象利用50万円分)が上限で、使うほど無制限に増えるわけではない
- 国内ではVisa・Mastercardに比べてアメックスの加盟店が少なめで、1枚だけでは支払えない場面がある
このカードを2番目に挙げる理由は、年会費が高くても、宿泊券・トラベルクレジット・ダイニング優待という形で金額に換算できる特典が返ってくる点にあります。年間200万円(税込)の利用は、家賃や光熱費、保険料といった固定費までカードに寄せている30代なら現実的なラインです。フリー・ステイ・ギフトで受け取れる無料宿泊券と10,000円分のトラベルクレジットだけでも、年1回の旅行を予定している人なら年会費の多くを取り戻せる計算になります。特典を年間スケジュールに落とし込む方法は、アメリカン・エキスプレス・ゴールド・プリファードの特典解説で詳しく整理しています。
一方で、通常のポイントは100円につき1ポイントと決して高還元ではありません。そこを埋めるのがJCBカード Wの役割です。旅行・宿泊・会食はゴールド・プリファード、日常の買い物とネット通販はJCBカード Wと役割をはっきり分ければ、体験の質を上げながら普段の還元も落とさずに済みます。JCBカード Wは18歳以上39歳以下しか新規申し込みができないので、この組み合わせを狙うなら30代のうちに1枚目として押さえておきましょう。
【年会費無料で備える】エポスカード × JCBカード W|年会費永年無料のまま海外旅行の備えまで整う
年会費をかけずに2枚持ちを始めたい30代におすすめなのが、エポスカードとJCBカード Wの組み合わせです。2枚とも年会費が永年無料なのに、海外旅行の治療費の備えと日常の還元を同時に用意できるのが理由で、はじめての2枚持ちでも失敗しにくく、年に1〜2回でも海外に行く人ならなおさら価値を実感できます。
| 年会費 | エポスカード:永年無料/JCBカード W:永年無料 |
|---|---|
| 基本還元率 | エポスカード:0.5%/JCBカード W:1.0% |
| 海外旅行保険 | エポスカード:傷害死亡・後遺障害 最高3,000万円/傷害治療費用 200万円/疾病治療費用 270万円/賠償責任 3,000万円/救援者費用 100万円/携行品損害 20万円(いずれも利用付帯)/JCBカード W:最高2,000万円(利用付帯) |
| 国際ブランド | エポスカード:Visa/JCBカード W:JCB |
| その他特典 | エポスカード:全国約10,000店舗で割引・優待、マルイのマルコとマルオで10%オフ、海外サポートデスクあり |
- 2枚とも年会費永年無料で、コストをかけずに旅行の備えと日常還元を両立できる
- エポスカードは疾病治療費用270万円・傷害治療費用200万円(いずれも利用付帯)と、年会費無料カードでは治療費の備えがトップクラスで、JCBカード Wと合算もできる
- VisaとJCBでブランドが分かれ、国内外で支払いの選択肢が広がる
- 年間50万円以上を使い続けているとエポスゴールドカードへの招待が届きやすく、招待経由なら年会費が永年無料になる
- エポスカードの基本還元率は0.5%で、普段使いの還元はJCBカード W頼みになりやすい
- エポスカードはVisaブランドのみで、ブランドの選択肢が少ない
エポスカードは年会費無料カードの中でも、海外旅行の疾病治療費用の補償が270万円とトップクラスに手厚いのが特徴です。2023年10月1日以降は旅行代金などをカードで支払うことで適用される利用付帯に変わっているので、航空券やツアー代金の支払いに使うのを忘れないようにしましょう。JCBカード Wと2枚持つことで、治療費用の補償額を合算でき、海外での高額な医療費にもしっかり備えられます。
旅行重視で選びたい人は、海外旅行におすすめのクレジットカードも参考にすると、補償内容を比べながら選べます。さらに、エポスカードは年間50万円以上の利用を続けているとエポスゴールドカードへの招待が届きやすく、招待から発行すれば年会費は永年無料。ゴールドになると年間50万円で2,500ポイント、100万円で10,000ポイントのボーナスも受け取れるので、30代のうちから育てておけば将来のステータスにもつながります。
【ドコモユーザー必携】dカード GOLD × JCBカード W|携帯料金と日常の支出を一気に効率化
ドコモのスマホやドコモ光を使っている30代に、いちばんおすすめしたいのがdカード GOLDを軸にした2枚持ちです。毎月の携帯・光回線の料金が10%分のdポイントとして戻ってくるため、固定費が大きくなる30代ほど年会費以上のリターンを取り戻しやすいのが魅力です。クレジットカードは複数持っていいとこ取り!年会費無料で還元率1.0%のJCBカード Wを組み合わせれば、ネット通販の取りこぼしも補えます。
| 年会費 | dカード GOLD:11,000円(税込)/JCBカード W:永年無料 |
|---|---|
| 基本還元率 | dカード GOLD:1.0%/JCBカード W:1.0% |
| 主なポイントアップ | dカード GOLD:ドコモのケータイ・ドコモ光料金が10%還元/JCBカード W:対象の優待店で最大10.5%(対象のネット通販は2%) ※事前にポイントアップ登録が必要です。 ※利用加盟店や交換商品等によりポイント付与条件や還元率は異なる場合があります。 |
| 特別特典 | dカード GOLD:年間100万円(税込)以上の利用で最大10,000円相当の年間ご利用額特典(2026年度配布分から100万円以上の1区分に一本化)/ケータイ補償は購入後3年以内・年間最大12万円(2026年1月15日のリニューアルで年2回まで利用可・1回の事故につき15,000円の自己負担あり)/国内・ハワイの主要空港ラウンジ無料 |
| 付帯保険 | dカード GOLD:海外旅行傷害保険 最高1億円(利用付帯、自動付帯でも最高5,000万円)/JCBカード W:海外旅行傷害保険 最高2,000万円(利用付帯) |
| 国際ブランド | dカード GOLD:Visa・Mastercard/JCBカード W:JCB |
- ドコモのケータイ・ドコモ光料金が毎月10%還元され、固定費でポイントがどんどん貯まる
- 年間100万円(税込)以上の利用で最大10,000円相当の年間ご利用額特典がもらえ、支払いをメインに集約するほど年会費を取り戻しやすい
- 最高1億円の海外旅行保険と国内主要空港ラウンジ無料で、出張や家族旅行が多い30代に心強い
- JCBブランドのJCBカード Wと組み合わせるとブランドが分かれ、優待店のポイントUPも取りこぼさない
- 年会費が11,000円(税込)かかるため、ドコモを使っていないと元を取りにくい
- 基本還元率は1.0%で、特約店以外では他社の高還元カードと大差はない
- 2026年2月1日の利用分から、電気・ガス・水道料金やeLTAXでの納税など一部の支払いは還元率が1.0%から0.5%に下がっている(ドコモでんきやENEOSでんきなどの特約店は対象外)
- 年間ご利用額特典は交換先によって10,000円が7,000円分のクーポンになるなど目減りする場合がある
- 2026年1月15日のリニューアルでケータイ補償は年間最大12万円・年2回まで使えるようになった一方、1回の事故につき15,000円の自己負担が発生する(補償金額が15,000円以下の場合は自己負担なし)
dカード GOLDは、ドコモ利用料金の10%還元と年間ご利用額特典を組み合わせれば、年会費11,000円(税込)は十分に回収できる設計です。ドコモのスマホ代と光回線代だけで毎月数百〜千ポイント以上が貯まるので、ドコモユーザーの30代にとっては実質的に持たない理由が見つからない1枚と言えます。なお10%還元の対象になるのはドコモのケータイ料金とドコモ光で、ahamoやirumo、端末代金などは対象外である点だけ押さえておきましょう。
JCBカード Wは18歳以上39歳以下しか申し込めないため、ドコモユーザーで30代後半の人は、dカード GOLDと合わせて今のうちに揃えておくのが賢い選び方です。海外旅行の備えを重視するなら、dカード GOLDの海外旅行保険の補償内容と他カードとの合算術もチェックしておくと安心です。
【月会費制で始めるステータス】アメリカン・エキスプレス・グリーン・カード × JCBカード W|総合力で選びたい30代に
仕事でも出張が増え、旅行や会食の機会も広がる30代に、年会費をかけてでも総合力で選びたいときの候補になるのがアメリカン・エキスプレス・グリーン・カードを軸にした2枚持ちです。月会費1,100円(税込)というサブスクリプション型の負担で、空港ラウンジ・旅行傷害保険・各種プロテクションといったステータスカードの中身をひと通り使えるのが特徴で、クレジットカードは複数持っていいとこ取り!年会費無料で還元率1.0%のJCBカード Wを組み合わせれば、通常還元率の弱さを日常の買い物でしっかり補えます。
| 年会費 | アメックス・グリーン:月会費1,100円(税込)=年間13,200円(家族カードは月会費550円)/JCBカード W:永年無料 |
|---|---|
| 基本還元率 | アメックス・グリーン:100円につき1ポイント(交換先により0.3〜1.0%相当)/JCBカード W:1.0% |
| 主なポイントアップ | アメックス・グリーン:ボーナスポイント・パートナーズの対象店で最大10倍、メンバーシップ・リワード・プラス(年間参加費3,300円・税込)登録で対象サービス100円につき3ポイント/JCBカード W:対象の優待店で最大10.5%(対象のネット通販は2%) ※事前にポイントアップ登録が必要です。 ※利用加盟店や交換商品等によりポイント付与条件や還元率は異なる場合があります。 |
| 空港ラウンジ | アメックス・グリーン:国内の主要空港とハワイ(ダニエル・K・イノウエ国際空港)のラウンジを本会員は無料(同伴者は有料)/プライオリティ・パスは年会費無料で登録でき、利用ごとに35米ドル |
| 付帯保険・補償 | アメックス・グリーン:海外・国内旅行傷害保険 最高5,000万円(いずれも利用付帯)、スマートフォン・プロテクション(年間最高5万円)、ショッピング・プロテクション/JCBカード W:海外旅行傷害保険 最高2,000万円(利用付帯) |
| 国際ブランド | アメックス・グリーン:American Express/JCBカード W:JCB |
- 月会費1,100円(税込)で始められ、ゴールドカード並みの旅行特典とプロテクションを月単位のコスト感で使える
- 国内の主要空港とハワイのラウンジが本会員は無料で、出張や家族旅行が増える30代の移動が快適になる
- 海外・国内旅行傷害保険が最高5,000万円(利用付帯)で、JCBカード Wの補償と組み合わせて備えを厚くできる
- 国内約100店舗のコース料理が大人2名以上の予約で1名分無料になる2 for 1 ダイニング by 招待日和(グリーン・オファーズ)など、会食や記念日で使える優待が充実
- American ExpressとJCBでブランドが分かれ、アメックスが使えない店はJCBカード Wでカバーできる
- 月会費1,100円(税込)=年間13,200円がかかり、年会費無料の2枚持ちに比べてコスト負担は明らかに重い
- 通常還元率は100円につき1ポイントで、交換先によっては0.5%前後にとどまり高還元とは言えない
- 国内ではVisa・Mastercardに比べて加盟店が少なめで、アメックス1枚だけでは支払えない場面がある
- グリーン・カードは空港ラウンジの同伴者無料の対象外で、プライオリティ・パスも利用ごとに35米ドルがかかる
アメックス・グリーンを選ぶ理由は、還元率の高さではなく、旅行・保険・優待を含めた総合力とステータスにあります。ポイントの取りこぼしはJCBカード Wが日常の買い物で補うため、「体験と安心」と「還元」で役割を分けられるのがこの組み合わせの強みです。一方で年会費無料の2枚持ちより確実にコストは増えるので、旅行や外食の機会が少ない人は無理に選ぶ必要はありません。
海外での医療費は日本と比べて高額になりやすく、健康保険の海外療養費制度でも、いったん現地で全額を自己負担したうえで日本国内の治療費を基準に計算した額しか払い戻されません。旅行代金をカードで支払って利用付帯の条件を満たしておくことが、30代の海外旅行では現実的な備えになります。ゴールドカード同士の組み合わせまで視野に入れたい人は、クレジットカード最強の2枚ゴールド版もあわせて比べてみてください。
なお、旅行や宿泊の機会がさらに多く、もう一段上の特典まで求める人は、アメリカン・エキスプレス・ゴールド・プリファード・カードを軸にした組み合わせのほうが向いています。年会費は39,600円(税込)と上がりますが、フリー・ステイ・ギフトやトラベルクレジットなど金額に換算できる特典が増えるため、グリーンで物足りなくなったときの乗り換え先として覚えておくとよいでしょう。
【楽天経済圏】楽天カード × JCBカード W|ポイントを最大化したい人向け
楽天市場や楽天モバイル、楽天銀行を使っている人には、楽天カードとJCBカード Wの組み合わせが相性抜群です。
| 年会費 | 楽天カード:永年無料/JCBカード W:永年無料 |
|---|---|
| 基本還元率 | 楽天カード:1.0%/JCBカード W:1.0% |
| 主なポイントアップ | 楽天カード:楽天市場でSPU活用により最大18.5倍/JCBカード W:対象の優待店で最大10.5%(対象のネット通販は2%) ※事前にポイントアップ登録が必要です。 ※利用加盟店や交換商品等によりポイント付与条件や還元率は異なる場合があります。 |
| 国際ブランド | 楽天カード:Visa・Mastercard・JCB・AMEX/JCBカード W:JCB |
| 付帯保険 | 楽天カード:海外旅行傷害保険(利用付帯)/JCBカード W:海外旅行傷害保険(利用付帯) |
楽天カードは楽天市場のSPU(スーパーポイントアッププログラム)で、条件を重ねるほどポイント倍率が上がっていきます。2026年7月1日からは楽天ポイントカードを提示してファミリーマートで月3,000円(税込)以上買い物をする条件も加わり、対象サービスは17、上限は最大18.5倍まで広がりました。
JCBカード Wはネット通販で強いので、楽天市場では楽天カード、そのほかのネット通販や実店舗ではJCBカード Wと使い分ければ、ネット通販の取りこぼしがほぼゼロになります。
国際ブランドを被らせないために、楽天カードはVisaかMastercardを選ぶのがおすすめです。
【ライフステージ別】あなたに合うのはどの2枚?
30代とひとくくりにしても、独身なのか家族持ちなのかでお金の使い方はまるで違います。
ここではライフステージ別に、本当に合う2枚を提案します。
独身・一人暮らしの30代におすすめの組み合わせ
外食やコンビニ、ネット通販が中心の独身30代には、年会費永年無料の三井住友カード(NL) × JCBカード Wがぴったりです。
対象のコンビニ・飲食店でスマホのタッチ決済またはモバイルオーダーで支払うと7%ポイント還元(※)とネット通販のポイントアップを両取りでき、2枚とも年会費が永年無料なので日常のほぼすべての支出で取りこぼしがありません。
趣味や旅行にお金を使いたい人は、これにエポスカードを加えて3枚持ちにするのもありです。
共働き夫婦・DINKsにおすすめの組み合わせ
子どものいない共働き夫婦には、利用額が大きいメリットを活かせる三井住友カード ゴールド(NL) × JCBカード Wがおすすめです。
夫婦の生活費をゴールドカードにまとめれば年100万円はあっさり超え、実質年会費無料で1.5%の高還元を実現できます。
家族ポイントに2親等以内の家族を登録すると、対象のコンビニ・飲食店での還元率が1人につき+1%(最大+5%)上乗せされるので、夫婦で登録し合うだけでも取り分が増えます。
旅行好きの夫婦なら、JCBカード Wをエポスカードに替えて保険を手厚くする選択肢もあります。二人ともドコモユーザーなら、生活費をdカード GOLDに集約して携帯料金の10%還元と年間利用特典を取りに行くのも有力です。
子育て世帯におすすめの組み合わせ
子育て中の30代は、おむつやベビー用品、お米や飲料など「かさばるもの」をネット通販で買う機会が増えます。
そこでおすすめなのが楽天カード × JCBカード Wの組み合わせです。
楽天市場でのまとめ買いは楽天カードでSPUを活用し、そのほかのネット通販での買い物はJCBカード Wで高還元を狙えます。
どちらも年会費無料なので、教育費の負担が増える時期でも安心して持ち続けられます。
住宅ローンを組んだ人におすすめの組み合わせ
住宅ローンを組むと、固定費の管理がぐっと大事になります。
光熱費・通信費・保険料などをまとめて決済するなら、年100万円達成のハードルが低い三井住友カード ゴールド(NL) × 楽天カードがおすすめです。
固定費はゴールドカードに集約して年会費を永年無料にし、楽天カードで日用品のネット購入をカバー。
家計簿アプリと連携させれば、ローン返済と生活費のバランスも見やすくなります。
アメックス・ビジネス・ゴールドで最大17万ポイントがもらえるキャンペーン実施中!
アメリカン・エキスプレス・ビジネス・ゴールド・カードは、事業の経費決済をまとめるための法人代表者・個人事業主向けのカードです。入会後の利用条件を段階的に達成すると、ボーナスポイントと通常ポイントを合わせて最大170,000ポイントを受け取れます。年会費は49,500円(税込)ですが、出張や会食で使える特典と、大きな決済に耐える利用枠が付いてきます。
- 入会後4ヶ月以内に80万円、8ヶ月以内に200万円、10ヶ月以内に300万円の利用で、ボーナスポイントと通常ポイントを合わせて最大170,000ポイント
- 利用限度額に一律の上限がなく、仕入れや広告費などまとまった決済にも対応できる
- カードの利用額に応じて無料宿泊がもらえる「ビジネス・フリー・ステイ・ギフト」(年間300万円(税込)以上で1泊、500万円(税込)以上で最大2泊。東急の定額宿泊サービス「ツギツギ」で利用)
- 「ビジネス・ダイニング・コレクション」で、所定のコースを2名以上で予約すると1名分のコース料金が無料
- 申し込みは20歳以上の法人代表者・個人事業主が対象で、登記簿謄本や決算書は原則不要
※入会特典の獲得には所定の条件があります。内容・期間は変更される場合がありますので、最新情報は公式サイトをご確認ください。
年会費を抑えて持つならアメックス・ビジネス・グリーンという選び方も
同じアメリカン・エキスプレスの法人代表者・個人事業主向けカードで、年会費は13,200円(税込)。ビジネス・ゴールドの49,500円(税込)と比べて年36,300円ぶん負担が軽く、追加カードも1枚6,600円(税込)です。まずは年会費を抑えて1枚目を持ちたい事業者向けの選択肢です。
\ 入会特典 合計60,000ポイント獲得可能 /
※入会特典の獲得には所定の条件があります。内容・期間は変更される場合がありますので、最新情報は公式サイトをご確認ください。
30代のうちに作っておきたいカードと40代以降との違い
JCBカード Wに18歳以上39歳以下の年齢制限がある理由
JCBカード Wは、JCBが若年層の取り込みを狙って設計した「育成型カード」です。
申し込めるのは18歳以上39歳以下と年齢制限があり、40歳を過ぎると新規発行は不可能になります。
ただし18歳以上39歳以下のうちに発行してしまえば、40歳以降もずっと年会費無料で持ち続けられます。
「もう少し考えてから」と先延ばしにしているうちに40歳を迎えてしまうと、選択肢が1つ消えてしまうのです。
30代で作ると将来のランクアップにつながるカード
30代で一般カードを作り、しっかり使い続けることで、40代でゴールドやプラチナへのインビテーション(招待)が届きやすくなります。
たとえばエポスカードは、年間50万円以上の利用を続けているとエポスゴールドカードへのインビテーションが届くことがあり、招待から発行すれば年会費は永年無料になります。
30代はステータスカードを育てる助走期間と考えるのがおすすめです。
クレジットヒストリーを育てる30代の立ち回り方
クレジットヒストリー(通称クレヒス)は、カードの利用履歴や支払い実績の積み重ねで、その情報は指定信用情報機関のCICなどに登録・管理されています。
同じカードを長く使い、毎月きちんと支払いを続けることでクレヒスは育ち、住宅ローンの審査や将来のプラチナカード申請にも好影響を与えます。
30代のうちにメイン1枚を決めて長く使うことが、将来の信用力を高めるいちばんの近道です。
2枚のカードを上手に使い分けるコツ
メインとサブの利用シーンを最初に決めておく
2枚持ちで一番ありがちな失敗が、「気分で使い分けて結局どっちも中途半端」というパターンです。
コンビニはサブ、それ以外はメインのように、使う場所とカードをあらかじめ紐づけておくと、レジで迷わず最適なカードを出せます。
一度ルール化してしまえば、あとは考えなくても自然にポイントが貯まります。
固定費はメインカードにまとめると管理がラク
家賃や光熱費、通信費、サブスクリプションなどの固定費は、すべてメインカードにまとめましょう。
毎月の支払いが自動的に貯まっていくので、年間利用額の条件(ゴールドカードの年会費無料条件など)も達成しやすくなります。
支払いを分散させると、どちらもメリットを取りこぼすことになりがちです。
家計簿アプリと連携して支出を見える化する
マネーフォワードやZaimなどの家計簿アプリに2枚のカードを連携させると、支出が自動で記録されます。
どのカードでいくら使ったかが一目瞭然になり、ポイントが無駄なく貯まっているかの振り返りもしやすくなります。
紙の家計簿では追いきれない支出も、アプリなら漏れなくキャッチできます。
30代が2枚持ちで失敗しないための注意点
ポイントが分散して貯まりにくくなる落とし穴
2枚持ちの落とし穴としてよくあるのが、ポイントの分散です。
カードごとに違うポイントが少しずつ貯まり、結局どれも景品交換の最低ラインに届かないまま有効期限を迎えてしまうことも。
貯まるポイントの種類がなるべく近いカードを選ぶか、ポイントを現金やギフト券にまとめて交換できるカードを選ぶのがおすすめです。
年会費の二重負担に気をつける
「ゴールドカードに憧れて2枚とも有料カードにしたら、年会費だけで2万円超え」というパターンは避けたいところです。
基本は1枚を年会費無料カードにして、年会費をかけるならリターンが明確な1枚だけにしましょう。
三井住友カード ゴールド(NL)のように条件達成で永年無料になるカードを選べば、二重負担のリスクもありません。
支払日がバラバラだと家計管理が崩れやすい
2枚のカードの引き落とし日がバラバラだと、月のどこかで急に残高不足になることがあります。
できれば引き落とし口座を同じ銀行にまとめ、給料日と引き落とし日の関係を把握しておくと安心です。
支払いの遅れは信用情報に記録されてしまうので、ここは特に気をつけましょう。日本クレジット協会も、支払期日に遅れると遅延損害金がかかるだけでなく信用が損なわれると注意を促しています。
利用限度額の管理と使いすぎ防止
2枚持つと、単純に使える金額も2倍になります。
便利な反面、つい使いすぎてしまう人も少なくありません。
国民生活センターも、利用明細を確認しないまま使っていると支払残高が高額になっていることに気づきにくいと注意を呼びかけています。
各カードのアプリでプッシュ通知をオンにしたり、月初に使える上限を自分で決めたりすると、使いすぎの抑止になります。
限度額は必要以上に上げず、適正な範囲に設定しておくのがおすすめです。
30代のクレジットカードに関するよくある質問
2枚とも年会費有料のカードを持ってもいい?
必ずしもダメではありませんが、年会費の合計額以上のリターンが見込めるかが判断基準です。
年間利用額が200万円を超えるような人なら、ゴールド2枚でも得をするケースがあります。
ただし、多くの30代にとっては、まず三井住友カード(NL)とJCBカード Wのように年会費永年無料の2枚で土台をつくり、年間100万円以上を集約できる見込みが立ってから片方を条件達成で永年無料になるゴールドに置き換える流れが、いちばん失敗しにくい進め方です。
夫婦で同じカードを持つのと家族カードはどちらがお得?
それぞれにメリットがあります。
家族カードなら本会員のポイントに合算されて貯まりやすく、ゴールドカード以上では空港ラウンジなどの特典も家族に広がります。
一方、別々に本会員として持つと、それぞれ独自の新規入会キャンペーンを受けられたり、支払口座を分けて管理できたりします。
家計をひとつにまとめたいなら家族カード、独立性を保ちたいなら別々に持つのが目安です。
2枚目の申し込みは1枚目からどれくらい空けるべき?
明確なルールはありませんが、一般的には6ヶ月程度の間隔を空けるのが無難とされています。
短期間に複数のカードを申し込むと「申込ブラック」と呼ばれる状態になり、審査に通りにくくなることがあります。
1枚目を数ヶ月しっかり使って実績を作ってから2枚目を申し込むのが、着実で安心な流れです。
申し込みやすくするコツはある?
基本は、安定した収入があり、過去に支払い遅延がないことです。
申し込みフォームでは勤務先や年収を正確に記入し、キャッシング枠を「希望しない」にすると申し込みやすくなる傾向があります。
また、短期間に何枚も申し込まず、1枚ずつじっくり申し込むことも大切です。
まとめ|30代の今こそ最強の2枚で家計とライフスタイルを整えよう
30代は、カードの2枚持ちを本気で見直すべきタイミングです。
支出が大きくなり、ライフイベントが重なり、さらにJCBカード Wのように年齢制限のあるカードもあるため、「あとでいいや」と先延ばしにしているうちにチャンスを逃してしまうことも。
迷ったときは、編集部イチオシの三井住友カード(NL) × JCBカード Wが第一候補です。どちらも年会費が永年無料で、対象のコンビニ・飲食店での高還元とJCBカード Wの基本還元率1.0%を両取りできるので、30代の支出をまるごとカバーできます。年間100万円以上使う見込みがあるなら、翌年以降の年会費が永年無料になる三井住友カード ゴールド(NL) × JCBカード Wへ切り替えるのが次の一手です。年会費をかけたくないもう一つの選択肢がエポスカード × JCBカード Wで、2枚とも年会費が永年無料なので合わなければ持ち続けても損がなく、エポスカードの海外旅行傷害保険(利用付帯)とJCBカード Wの基本還元率1.0%で、旅行の備えと日常の還元を同時に用意できます。旅行や宿泊、外食にしっかりお金を使う人ほど、アメリカン・エキスプレス・ゴールド・プリファード・カードの宿泊券やダイニング優待で年会費を取り戻しやすくなります。ドコモユーザーであれば、dカード GOLDで携帯料金の10%還元を押さえるのがいちばん確実です。
コンビニや飲食店での支払いが多い人は、三井住友カード(NL)を軸にすれば対象のコンビニ・飲食店でスマホのタッチ決済またはモバイルオーダーで支払うと7%ポイント還元(※)が受けられます。
※カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象外です。
※商業施設内にある店舗などでは、一部ポイント付与の対象となりません。
※一定金額(原則1万円)を超えると、タッチ決済でなく、決済端末にカードを挿しお支払いただく場合がございます。その場合のお支払い分は、タッチ決済分のポイント還元の対象となりませんので、ご了承ください。上記、タッチ決済とならない金額の上限は、ご利用される店舗によって異なる場合がございます。
※スマホのタッチ決済対象店舗とモバイルオーダーの対象店舗は異なります。詳しくはサービス詳細ページをご確認ください。
※通常のポイント分を含んだ還元率です。
※ポイント還元率は利用金額に対する獲得ポイントを示したもので、ポイントの交換方法によっては、1ポイント1円相当にならない場合があります。
※Google Pay™ 、Samsung Payで、Mastercard®タッチ決済はご利用いただけません。ポイント還元は受けられませんので、ご注意ください。
年間100万円以上をカードに集約できる見込みがあるなら、メインを三井住友カード ゴールド(NL)に置き換えて年会費永年無料と継続特典を狙う形に発展させられます。
この記事で紹介した7つの組み合わせと、ライフステージ別の選び方を参考に、自分の生活に本当に合う2枚を見つけてください。年代を問わず定番の組み合わせを幅広く見比べたい人は、クレジットカード最強の2枚の総まとめもあわせて参考にしてみてください。
最初の一歩として、まずは気になる1枚を申し込んでみましょう。
ポイントがちゃんと貯まっていく実感を得られた時、2枚持ちの本当の価値が見えてくるはずです。