
本記事はプロモーションを含みます
クレジットカードを2枚持ちにするとき、そのうちの1枚にゴールドカードを選ぶべきか悩む方は少なくありません。そこで多くの方が最初にぶつかるのが、年会費を支払ってでも持つ価値が本当にあるのかどうかという疑問ではないでしょうか。
ゴールドカードには空港ラウンジの利用や手厚い保険など魅力的な特典がたくさんある一方で、選び方を間違えると年会費だけがかさんでしまうリスクもあります。
この記事では、2026年の最新情報をもとに、ゴールドカードを含む最強の2枚の選び方から、目的別・年代別のおすすめ組み合わせまでをわかりやすく解説します。さらに、年間利用額からあなたにとって本当にお得な組み合わせを逆算できるシミュレーションも用意しました。
読み終えるころには、自分にぴったりの2枚がきっと見えてくるはずです。
クレジットカード最強の2枚にゴールドを組み込むべき3つの理由
クレジットカードの2枚持ちを検討するとき、なぜゴールドカードを候補に入れる価値があるのか。経済産業省の発表によると2025年のキャッシュレス決済比率は58.0%に達し、その約8割をクレジットカードが占めています。支払いをカードに寄せる暮らしが当たり前になった今だからこそ、どの2枚を選ぶかで戻ってくる金額に差がつきます。まずはその理由を3つの角度から整理しておきましょう。年会費無料カードも含めて広く比較したい場合は、年会費にこだわらないクレジットカード最強の2枚の組み合わせもあわせて参考にしてみてください。
年会費以上の特典で得できるケースが多い
ゴールドカードは年会費がかかる代わりに、一般カードにはない特典がたくさん付いてきます。たとえば継続利用ボーナスポイントや、特定のお店での高還元、旅行保険の手厚さなど、内容はカードごとにさまざまです。
自分の使い方に合ったゴールドカードを選べば、年会費を差し引いても手元に残る得のほうが大きくなるケースは珍しくありません。年会費という文字だけを見て敬遠するのはもったいないのです。
空港ラウンジや旅行保険で安心感が増す
ゴールドカードの大きな魅力のひとつが、国内主要空港のラウンジを無料で使える特典です。出張や旅行の待ち時間が快適になるだけで、日々の満足度が変わってきます。
さらに、最高2,000万〜5,000万円クラスの旅行傷害保険や、買った商品が壊れたときに補償してくれるショッピング保険が付帯しているカードも多め。いざというときの安心感を、年会費という形でお金を払って手に入れていると考えると納得しやすいでしょう。
条件達成で年会費が実質0円になるカードも
最近のゴールドカードは「一定の条件を満たせば年会費が永年無料になる」タイプが増えています。代表的なのが、年間100万円を使えば翌年以降の年会費が永年無料(※1)になる三井住友カード ゴールド(NL)です。
エポスゴールドカードのように年間50万円の利用で翌年以降が永年無料になるカードもあり、ハードルはそれほど高くありません。普段の固定費や買い物をまとめるだけで条件を達成できれば、コストゼロでゴールドの特典を使い続けられます。年会費の元が取りやすいゴールドカードをもっと幅広く比べたい人は、ゴールドカードおすすめ人気ランキングもあわせてチェックしてみてください。
ゴールドを含む最強の2枚の選び方|押さえたい5つのポイント
最強の2枚を組み立てるときに押さえておきたい判断軸を5つにまとめました。ここを意識すれば、後悔しない組み合わせが見つかります。
メインカードは「よく使うお店で高還元」で決める
メインカードは、日常の支払いの大半を集約させる1枚です。選ぶ基準は普段よく利用するお店やサービスで高い還元率が受けられるかどうか。毎日のコンビニ利用が多い人、ネットショッピング中心の人、ガソリンスタンド派の人、それぞれで最適な1枚は変わります。
たとえば、コンビニや飲食店が中心なら三井住友カード ゴールド(NL)、ネット通販がメインならJCBカード Wや楽天カードといった具合です。
サブカードはメインの弱点を補う役割で選ぶ
サブカードは、メインがカバーできない場面を埋める存在です。メインが年会費有料のゴールドなら、サブは年会費無料のカードにしてコストを抑えるのが基本になります。
また、メインでは還元率が低くなる店舗でサブが高還元になる、メインが使えない店舗でもサブが使える、といった補完関係を作れると理想的です。
国際ブランドはVisa・Mastercard・JCBで分散
同じ国際ブランドのカードを2枚持っても、使える場所はほぼ同じになってしまいます。せっかく2枚持つなら、メインとサブで違う国際ブランドを選ぶのが賢い選び方です。
海外で使う予定があるなら、日本発のJCBと、VisaまたはMastercardを組み合わせておくと安心。ブランドを分けておけば、支払いの選択肢が広がります。
年会費は使う金額で元が取れるかで判断
年会費がかかるゴールドカードを選ぶときは「年会費÷還元率」で年会費分の元を取るために必要な利用額を計算してみましょう。たとえば年会費5,500円で還元率1.0%のカードなら、55万円使えば年会費分が回収できる計算です。
さらに、継続特典ポイントや年会費無料になる利用額の条件まで加味すると、本当に得できるラインが見えてきます。「なんとなく持っている」状態がいちばん損なので、必ず数字で判断してください。
貯まるポイントの種類は2つまでに絞る
カードを増やしすぎると、貯まるポイントが分散して使い道に困ります。2枚持ちなら、ポイントの種類は最大でも2つまでに絞るのがおすすめです。
Vポイントと楽天ポイント、VポイントとJ-POINT(2026年1月にOki Dokiポイントから生まれ変わったJCBのポイント)といったように、自分のライフスタイルに合うポイント経済圏を決めておくと、ポイントを無駄なく使い切れます。
【目的別】ゴールドを含む最強の2枚おすすめ組み合わせ10選
- 編集部イチオシ|三井住友カード ゴールド(NL)×JCBカード W
- ステータス重視|アメックスゴールド・プリファード×リクルートカード
- ドコモユーザー|dカード GOLD×JCBカード W
- 年会費実質無料で持つ|エポスゴールドカード×JCBカード W
- 楽天経済圏派|楽天プレミアムカード×三井住友カード(NL)
- PayPay派|PayPayカード ゴールド×三井住友カード(NL)
- 旅行好き|JCBゴールド×楽天カード
- マイル派|ANAワイドゴールドカード×三井住友カード(NL)
- マイル&ラウンジ重視|ANAアメックス・ゴールド×楽天カード
- 個人事業主・法人代表者|三井住友カード ビジネスオーナーズ ゴールド×三井住友カード ゴールド(NL)
ここからは、ライフスタイルや目的ごとに相性のよい組み合わせを10パターン紹介します。編集部が最初に候補にしてほしいのは、三井住友カード ゴールド(NL)とJCBカード Wを組み合わせた1組です。年会費5,500円(税込)ながら、年間100万円の利用で翌年以降の年会費が永年無料(※1)になり、達成するたびに10,000ポイントの継続特典まで受け取れます。対象のコンビニ・飲食店ではスマホのタッチ決済またはモバイルオーダーでの支払いで7%ポイント還元(※2)、それ以外の買い物とネット通販は基本還元率1.0%のJCBカード Wで拾えるので、ゴールドの安心感と日常の高還元を最小限のコストで両立できるのが理由です。次に検討したいのが、レストランやホテルの体験に加えて継続特典のトラベルクレジットまで受け取れるアメリカン・エキスプレス・ゴールド・プリファード・カードとリクルートカードの組み合わせ。年会費39,600円(税込)はこの記事で紹介する中で最も高いものの、対象レストランで所定のコース料理を2名以上で予約すると1名分が無料になるゴールド・ダイニング by 招待日和や、年2回まで無料で使えるプライオリティ・パスなど、ポイント還元では代えのきかない体験がまとめて手に入ります。通信費が大きい世帯なら、毎月のドコモ利用料金(1,000円ごと)が10%ポイント還元になるdカード GOLDを軸にした組み合わせで年会費11,000円(税込)の元を取りやすくなります。年会費のハードルをできるだけ下げたい人には、年間50万円の利用で翌年以降の年会費が永年無料になるエポスゴールドカードが向いています。まずは比較表で全体像をつかんでから、気になる組み合わせを詳しくチェックしてください。
| 組み合わせ | 合計年会費(税込) | 向いている人 |
|---|---|---|
| 三井住友カード ゴールド(NL)×JCBカード W | 5,500円 (年100万円利用で翌年以降の年会費永年無料(※1)) |
コンビニ・ネット通販を両方お得にしたい人 |
| アメックスゴールド・プリファード×リクルートカード | 39,600円 | ステータスと旅行・レストラン特典を重視する人 |
| dカード GOLD×JCBカード W | 11,000円 | ドコモの携帯・光回線を使っている人 |
| エポスゴールドカード×JCBカード W | 5,000円 (年50万円利用で翌年以降永年無料) |
年会費をかけずにゴールドを持ちたい人 |
| 楽天プレミアムカード×三井住友カード(NL) | 11,000円 | 楽天市場と街の買い物を両立したい人 |
| PayPayカード ゴールド×三井住友カード(NL) | 11,000円 | ソフトバンク・PayPayを日常使いしている人 |
| JCBゴールド×楽天カード | 11,000円(税込) (オンライン入会で初年度無料(本会員の方が対象です。資料請求でお申し込みの方、もしくはお切り替えの方は対象となりません。)) |
旅行や出張が多い人 |
| ANAワイドゴールドカード×三井住友カード(NL) | 15,400円 | ANAマイルを効率よく貯めたい人 |
| ANA アメリカン・エキスプレス・ゴールド・カード×楽天カード | 42,900円 (2026年9月2日改定。改定前は34,100円) |
マイルと空港ラウンジを両取りしたい人 |
| 三井住友カード ビジネスオーナーズ ゴールド×三井住友カード ゴールド(NL) | 11,000円 (2枚とも年100万円利用で翌年以降の年会費永年無料(※1)) |
事業用と個人用を分けたい個人事業主・法人代表者 |
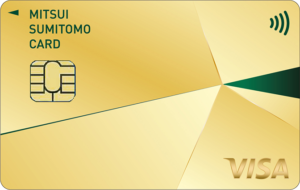
編集部イチオシ|三井住友カード ゴールド(NL)×JCBカード W
| メインカード | 三井住友カード ゴールド(NL) |
|---|---|
| 年会費 | 5,500円(税込)/年間100万円利用で翌年以降の年会費永年無料(※1) |
| 基本還元率 | 0.5%(対象のコンビニ・飲食店で7%ポイント還元(※)) |
| 継続特典 | 年間100万円利用で毎年10,000ポイント |
| 付帯サービス | 国内主要空港のラウンジ無料/国内外旅行傷害保険(利用付帯)最高2,000万円 |
| 申込資格 | 満18歳以上(高校生を除く)で本人に安定継続収入のある人 |
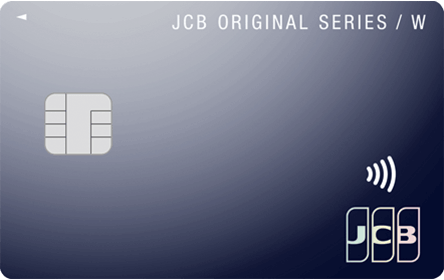
| 組み合わせ | JCBカード W |
| 年会費 | 永年無料 |
| 基本還元率 | 1.0%(パートナー店で最大10.5%) ※事前にポイントアップ登録が必要です。 ※利用加盟店や交換商品等によりポイント付与条件や還元率は異なる場合があります。 |
- 年間100万円の利用で翌年以降の年会費が永年無料(※1)になり、ゴールドをコストゼロで持ち続けられる
- 同じ100万円の達成で毎年10,000ポイントの継続特典がもらえ、100万円利用時の還元率は実質1.5%になる
- 対象のコンビニ・飲食店でスマホのタッチ決済またはモバイルオーダーで支払うと7%ポイント還元(※2)になり、日常の支払いで差がつく
- 国内主要空港のラウンジが無料で使え、旅行傷害保険も最高2,000万円まで付帯する
- JCBカード Wが年会費無料・基本還元率1.0%なので、2枚合計のコストを抑えたまま弱点を補える
- 基本還元率は0.5%で、100万円に届かない年は年会費5,500円(税込)の負担が残る
- 7%ポイント還元は対象のコンビニ・飲食店でスマホのタッチ決済またはモバイルオーダーでの支払いが条件で、カードの差し込みや磁気取引、iD払いは対象外
- 旅行傷害保険は利用付帯のため、旅行代金などをカードで支払わないと補償が始まらない
- JCBカード Wは18歳以上39歳以下しか新規申し込みできない
コスパを重視するなら、まず検討したいのがこの組み合わせです。三井住友カード ゴールド(NL)は年間100万円を利用すると翌年以降の年会費が永年無料(※1)になり、さらに毎年10,000ポイントの継続特典ももらえます。年会費5,500円(税込)を払うかどうかで悩む必要がなくなり、100万円を達成した年は基本ポイント5,000円分と継続特典10,000円分を合わせて15,000円分が戻ってくる計算です。ゴールドを2枚持ちに組み込むときの最大の不安である年会費の負担を、条件と数字ではっきり解消できるのがこの組み合わせの強みです。対象のコンビニや飲食店でスマホのタッチ決済またはモバイルオーダーでの支払いで7%ポイント還元(※2)、条件を達成すると最大10%ポイント還元(※3)という高還元も魅力です。なお2026年2月の改定でこの特典は「最大8%還元」へ引き上げられましたが、8%が適用されるのはOliveフレキシブルペイのクレジットモードで支払った場合で、三井住友カード ゴールド(NL)を含むクレジットカードでの決済は従来どおり7%です。カードの差し込みや磁気取引、iD払いは対象外で通常の0.5%還元になる点にも注意しておきましょう。国内主要空港のラウンジ無料利用や最高2,000万円の旅行傷害保険(利用付帯)も付いてくるため、ゴールドらしい安心感もきちんと確保できます。
※1 年間100万円利用の対象取引や算定期間等の実際の適用条件などの詳細は、三井住友カードのホームページを必ずご確認ください。
※2 カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象外です。
※2 商業施設内にある店舗などでは、一部ポイント付与の対象となりません。
※2 一定金額(原則1万円)を超えると、タッチ決済でなく、決済端末にカードを挿しお支払いただく場合がございます。その場合のお支払い分は、タッチ決済分のポイント還元の対象となりませんので、ご了承ください。上記、タッチ決済とならない金額の上限は、ご利用される店舗によって異なる場合がございます。
※2 スマホのタッチ決済対象店舗とモバイルオーダーの対象店舗は異なります。詳しくはサービス詳細ページをご確認ください。
※2 通常のポイント分を含んだ還元率です。
※2 ポイント還元率は利用金額に対する獲得ポイントを示したもので、ポイントの交換方法によっては、1ポイント1円相当にならない場合があります。
※2 Google Pay™ 、Samsung Payで、Mastercard®タッチ決済はご利用いただけません。ポイント還元は受けられませんので、ご注意ください。
※3 商業施設内の店舗など、一部ポイント加算の対象とならない店舗があります。
※3 カード現物のタッチ決済、iD、カード差し込み、磁気取引は対象外です。
※3 「最大10%」は、「対象のコンビニ・飲食店で最大7%還元」に加えて、3%が付与された合計還元率です。
「3%」のうち0.5%は、お支払い時のセブン‐イレブンアプリの会員コード提示によって付与されたセブンマイルを、Vポイントへと交換いただくことで付与されます。
※3 2025年4月1日ご利用分より、セブン‐イレブンでのタバコご購入分のうち、本サービスによる追加の特典(+9.25%)は付与されません。
※3 本サービスや10%還元の条件・詳細は、必ず三井住友カード公式HPをご確認ください。
クレジットカードは複数持っていいとこ取り!JCBカード Wは永年無料で基本還元率1.0%。J-POINTパートナー(2026年1月に「JCB ORIGINAL SERIESパートナー」から名称変更)の対象店舗での利用で還元率がさらにアップします。Oki Dokiポイントは2026年1月に「J-POINT」へ生まれ変わっており、優待店で倍率を受けるには事前のポイントアップ登録が必要なので、発行したら登録まで済ませておきましょう。街の買い物は三井住友、ネット通販はJCBという役割分担がきれいに成立するのがポイントです。国際ブランドもVisaまたはMastercardとJCBで分かれるため、支払いの選択肢を広く確保できます。注意点として、JCBカード Wは18歳以上39歳以下しか新規申し込みできません。年会費無料の条件や還元率の適用条件は改定されることもあるので、申込前に公式サイトで最新の内容を確認しておくと安心です。
入会のタイミングで使えるキャンペーンもあわせて押さえておきましょう。JCBカード Wは新規入会とMyJCBアプリへのログインを条件に、スマホ決済の対象の利用が20%ポイント還元(最大12,000円相当)になるキャンペーンを実施しています(2026年4月1日(水)〜/終了時期は未定)。これとは別に、対象加盟店の利用でポイント10%還元(最大8,000ポイント)になるキャンペーンも実施中です(2026年4月1日(水)〜/終了時期は未定)。ほかに、家族カードの追加で家族1名につき2,000円キャッシュバック(最大4,000円キャッシュバック・上限2名)が受けられる家族追加キャンペーンと、既会員の紹介専用URLから入会すると紹介者・被紹介者それぞれ1人につき1,000円がプレゼントされる会員紹介キャンペーンも実施しています(いずれも2026年4月1日(水)〜/終了時期は未定)。会員紹介でもらえる金額と紹介できる人数の上限は、券種のグレードによって変わります。
ステータス重視|アメックスゴールド・プリファード×リクルートカード
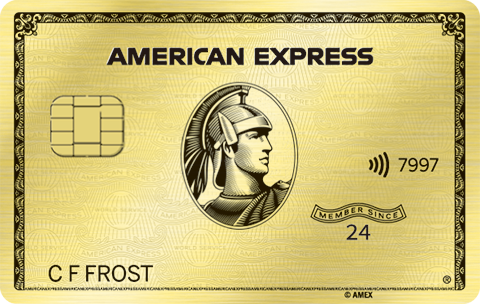
| メインカード | アメリカン・エキスプレス・ゴールド・プリファード・カード |
|---|---|
| 年会費 | 39,600円(税込) |
| 基本還元率 | 1.0% |
| サブカード | リクルートカード |
| 年会費 | 永年無料 |
| 基本還元率 | 1.2% |
ステータスとサービスの質を重視したい人にぴったりなのがこの組み合わせで、還元率よりも体験の質で選びたい人にとっては有力な候補になります。アメックスゴールド・プリファードは、対象レストランで所定のコース料理を2名以上で予約すると1名分が無料になるゴールド・ダイニング by 招待日和や、カード更新(継続利用)+年間200万円以上の利用で国内対象ホテルに1泊2名分無料で泊まれるフリー・ステイ・ギフトなど、ワンランク上の体験ができる特典が詰まっています。継続時にはアメリカン・エキスプレス・トラベル オンラインで使える10,000円分のトラベルクレジットも受け取れます。20,000円(税込)以上の予約が利用条件になりますが、年1回でも旅行に出る人なら年会費の一部をここで回収できます。対象加盟店では100円につき3ポイントが貯まり、ポケットコンシェルジュ経由のレストラン予約は20%キャッシュバック(年間最大10,000円)の対象。プライオリティ・パスは年2回まで無料で利用でき、国内外の主要空港ラウンジでひと息つけます。家族カードは2枚まで無料なので、パートナーと特典を分け合う使い方もできます。
リクルートカードは年会費無料ながら基本還元率1.2%と業界トップクラス。アメックスが使えないお店での決済や、ポイ活のサブ役として優秀な存在です。ただし年会費39,600円(税込)は今回紹介する組み合わせの中で最も高く、還元率そのものを競うカードではありません。国際ブランド(JCB・Visa・Mastercardから選択)の都合で使えない店舗が残る点も含めて判断したいところです。それでも出張や接待、記念日の食事が多い人であれば、レストランやホテルの特典だけで年会費に見合うだけの価値を引き出せるでしょう。
ドコモユーザー|dカード GOLD×JCBカード W
| メインカード | dカード GOLD |
|---|---|
| 年会費 | 11,000円(税込) |
| 基本還元率 | 1.0%(ドコモ料金で10%) |
| 組み合わせ | JCBカード W |
| 年会費 | 永年無料 |
| 基本還元率 | 1.0%(パートナー店で最大10.5%) ※事前にポイントアップ登録が必要です。 ※利用加盟店や交換商品等によりポイント付与条件や還元率は異なる場合があります。 |
ドコモユーザーにとって年会費の元を取りやすいのが、dカード GOLDをメインに据える組み合わせです。ドコモの携帯やドコモ光を使っている人なら、毎月のドコモ利用料金(1,000円ごと)が10%ポイント還元になるため、通信費が高い世帯ほど年会費11,000円(税込)の元を取りやすくなります。ただしahamo・irumo・ドコモ miniの月額料金はこの10%還元の対象外で、これらのプランの人はahamo光を除くドコモ光の利用料金だけが対象になります。申し込む前に自分の料金プランを確認しておきましょう。さらに年間ご利用額特典があり、2026年度配布分では年間100万円以上の利用で最大10,000円(税込)相当のクーポンがもらえます。dカード GOLDの進呈額は100万円を超えても一律で、200万円・300万円・400万円と段階的に最大40,000円相当まで伸びるのは上位のdカード PLATINUMだけですが、それでも100万円使えば年会費はほぼ回収できる計算です。2026年度配布分の交換期間は2026年8月1日から2027年5月17日までで、交換先はマネックス証券やふるさとチョイス、招待日和などが新たに加わった一方、dショッピングやkikitoなど従来の交換先が対象外になっています。使い道が変わっているので、クーポンが届いたら早めに交換先を確認しておきましょう。一方で2026年2月1日以降は、電気・ガス・水道といった公共料金と地方税共同機構(eLTAX)での納税に使った分のポイント進呈率が、100円につき1ポイント(1%)から200円につき1ポイント(0.5%)へ引き下げられました。ドコモでんき・ドコモガスや、ENEOSでんき・ENEOS都市ガス・コスモでんき・サミットエナジー・イデックスでんきといったdカード特約店の電気・ガスは今回の改定の対象外です。引き下げ後もこれらの支払いは年間ご利用額特典の集計には引き続きカウントされるため、固定費をどこに寄せるかは還元率と特典条件の両面で考えたいところです。国内とハワイの主要空港のラウンジ無料利用や最高1億円(利用付帯分含む)の海外旅行傷害保険、最高5,000万円の国内旅行傷害保険など、ゴールドらしい付帯サービスも充実しています。
クレジットカードは複数持っていいとこ取り!高還元のJCBカード Wを合わせて、ネット通販や特約店での買い物を効率よくポイント化しましょう。通信費と日常の買い物の両方でしっかり得できる、ドコモユーザーの王道の組み合わせです。なお、dカード GOLDの最新の年会費や特典内容は申込前に必ず公式サイトで確認しておくと安心です。JCBカード Wは新規入会とMyJCBアプリへのログインを条件に、スマホ決済の対象の利用が20%ポイント還元(最大12,000円相当)になるキャンペーンを実施しています(2026年4月1日(水)〜/終了時期は未定)。JCBのゴールド以上まで含めて比べたい人は、JCBカードおすすめランキングが参考になります。
年会費実質無料で持つ|エポスゴールドカード×JCBカード W
| メインカード | エポスゴールドカード |
|---|---|
| 年会費 | 5,000円(税込)/年間50万円利用で翌年以降永年無料 |
| 基本還元率 | 0.5%(選べるポイントアップショップで1.0%) |
| 組み合わせ | JCBカード W |
| 年会費 | 永年無料 |
| 基本還元率 | 1.0%(パートナー店で最大10.5%) ※事前にポイントアップ登録が必要です。 ※利用加盟店や交換商品等によりポイント付与条件や還元率は異なる場合があります。 |
年間100万円の利用が難しく、もっと低いハードルでゴールドを実質無料にしたい人に向くのが、エポスゴールドカードを軸にした組み合わせです。エポスゴールドカードは通常年会費5,000円(税込)ですが、年間50万円の利用で翌年以降の年会費が永年無料になり、達成時には2,500ポイントのボーナスももらえます。よく使う店舗を最大3つ選べる「選べるポイントアップショップ」を設定すれば対象店での還元率が1.0%にアップし、年間100万円利用なら10,000ポイントのボーナスも加わって高還元を狙えます。一度発行した家族カードや系列カードからの招待で受け取れる特典もあり、コストを抑えながらゴールドの空港ラウンジや旅行傷害保険を使えるのが魅力です。なお2026年8月1日のカード利用分からは、モバイルSuica・モバイルPASMO・au PAY・ANA Payなど決済サービスへのチャージがポイント付与の対象外になりました。チャージ分の0.5%は貯まらなくなりましたが、年間50万円・100万円のボーナスポイントを判定する利用額には引き続き集計されるため、年会費を無料にする条件そのものは変わりません。
クレジットカードは複数持っていいとこ取り!永年無料で基本還元率1.0%のJCBカード Wを合わせ、ネット通販やパートナー店での買い物を担当させます。「年会費は払いたくないけれどゴールドの安心感はほしい」という人にぴったりの、コスパ最強クラスの2枚です。最新の年会費無料条件やポイント付与率は申込前に公式サイトで確認しておきましょう。JCBカード W側では、新規入会とMyJCBアプリへのログインでスマホ決済の対象の利用が20%ポイント還元(最大12,000円相当)になるキャンペーンを実施中です(2026年4月1日(水)〜/終了時期は未定)。家族カードを追加すると家族1名につき2,000円キャッシュバック(最大4,000円キャッシュバック・上限2名)を受けられるキャンペーンもあわせて実施しています(2026年4月1日(水)〜/終了時期は未定)。
楽天経済圏派|楽天プレミアムカード×三井住友カード(NL)
| メインカード | 楽天プレミアムカード |
|---|---|
| 年会費 | 11,000円(税込) |
| 基本還元率 | 1.0%(楽天市場でSPU適用時はさらにアップ) |
| サブカード | 三井住友カード(NL) |
| 年会費 | 永年無料 |
| 基本還元率 | 0.5%(対象のコンビニ・飲食店で7%ポイント還元(※)) |
※カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象外です。
※商業施設内にある店舗などでは、一部ポイント付与の対象となりません。
※一定金額(原則1万円)を超えると、タッチ決済でなく、決済端末にカードを挿しお支払いただく場合がございます。その場合のお支払い分は、タッチ決済分のポイント還元の対象となりませんので、ご了承ください。上記、タッチ決済とならない金額の上限は、ご利用される店舗によって異なる場合がございます。
※スマホのタッチ決済対象店舗とモバイルオーダーの対象店舗は異なります。詳しくはサービス詳細ページをご確認ください。
※通常のポイント分を含んだ還元率です。
※ポイント還元率は利用金額に対する獲得ポイントを示したもので、ポイントの交換方法によっては、1ポイント1円相当にならない場合があります。
※Google Pay™ 、Samsung Payで、Mastercard®タッチ決済はご利用いただけません。ポイント還元は受けられませんので、ご注意ください。
楽天市場でよく買い物をする人にとって、楽天プレミアムカードは強力なメインカードになります。楽天市場ではSPU(スーパーポイントアッププログラム)が加算されてポイントが貯まりやすく、誕生月は楽天市場・楽天ブックスの利用で100円につき1ポイントが上乗せ(月10,000ポイントまで)されるのも魅力です。ただし2023年12月の改定でプレミアムカード会員の楽天市場での上乗せがポイント+4倍から+2倍へ引き下げられており、楽天市場での上乗せ幅は以前より小さくなっています。付帯のプライオリティ・パスも2025年1月以降は無料利用が年5回までに変更され、利用できる施設もラウンジのみに絞られた点は事前に把握しておきましょう。
サブに年会費無料の三井住友カード(NL)を合わせれば、コンビニや飲食店での高還元もカバーできます。楽天経済圏のメリットを受けつつ、街での買い物でもポイントを取りこぼさない組み合わせです。
PayPay派|PayPayカード ゴールド×三井住友カード(NL)
| メインカード | PayPayカード ゴールド |
|---|---|
| 年会費 | 11,000円(税込) |
| 基本還元率 | 1.0%(ソフトバンク料金で最大1%) |
| サブカード | 三井住友カード(NL) |
| 年会費 | 永年無料 |
| 基本還元率 | 0.5%(対象のコンビニ・飲食店で7%ポイント還元(※)) |
※カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象外です。
※商業施設内にある店舗などでは、一部ポイント付与の対象となりません。
※一定金額(原則1万円)を超えると、タッチ決済でなく、決済端末にカードを挿しお支払いただく場合がございます。その場合のお支払い分は、タッチ決済分のポイント還元の対象となりませんので、ご了承ください。上記、タッチ決済とならない金額の上限は、ご利用される店舗によって異なる場合がございます。
※スマホのタッチ決済対象店舗とモバイルオーダーの対象店舗は異なります。詳しくはサービス詳細ページをご確認ください。
※通常のポイント分を含んだ還元率です。
※ポイント還元率は利用金額に対する獲得ポイントを示したもので、ポイントの交換方法によっては、1ポイント1円相当にならない場合があります。
※Google Pay™ 、Samsung Payで、Mastercard®タッチ決済はご利用いただけません。ポイント還元は受けられませんので、ご注意ください。
ソフトバンクユーザーやPayPayを日常的に使う人に向くのがこの組み合わせです。2026年6月の特典刷新で、ソフトバンクの「ペイトク2」「テイガク無制限」「ミニフィット2」といった新料金プランを契約している場合、従来は最大10%だった携帯料金へのポイント還元が最大1%へ引き下げられました(従来プランを継続している人は最大10%のまま)。あわせてPayPayカード ゴールド利用分への「+0.5%」上乗せも終了し、基本付与率は1.0%となっています。その代わりに年間100万円以上の利用で11,000ポイントが付与される「年間利用特典」が新設され、この特典を受け取れば年会費11,000円(税込)が実質無料になります。ただしソフトバンク(ワイモバイル・LINEMOを含む)の通信料やPayPay残高チャージなどは年間利用特典の集計対象外なので、携帯料金頼みでは100万円に届きません。一方で同じ2026年6月からは「PayPayカード割」も始まり、対象のソフトバンク料金プランやSoftBank 光ではPayPayカード ゴールド払いで月額550円(税込)、ワイモバイルのシンプル3では合計月額770円(税込)の割引が受けられます。特典内容が大きく見直されたばかりなので、最新条件は申込前に必ず公式サイトで確認しておきましょう。
サブに三井住友カード(NL)を持っておけば、PayPayが使えないお店でもVisaブランドで決済できて安心。PayPayポイントとVポイントの両方を並行して貯められる組み合わせです。
旅行好き|JCBゴールド×楽天カード
| メインカード | JCBゴールド |
|---|---|
| 年会費 | 11,000円(税込)/オンライン入会で初年度無料。本会員の方が対象です。資料請求でお申し込みの方、もしくはお切り替えの方は対象となりません。 |
| 基本還元率 | 0.5%(最大10%) ※事前にポイントアップ登録が必要です。 ※利用加盟店や交換商品等によりポイント付与条件や還元率は異なる場合があります。 |
| サブカード | 楽天カード |
| 年会費 | 永年無料 |
| 基本還元率 | 1.0%(楽天市場でSPU適用時はさらにアップ) |
旅行や出張の機会が多い人には、JCBゴールドをメインに据える組み合わせがおすすめです。最高1億円の海外旅行傷害保険(利用付帯)や、国内主要空港とハワイ(ダニエル・K・イノウエ国際空港)の空港ラウンジ無料利用など、旅行時の安心と快適さを両立できる特典が充実しています。最高1,000万円の家族特約も付くので、家族旅行での備えとしても頼りになります。海外でもラウンジ・キーを1回35米ドル(一部のラウンジは27米ドル)の優待料金で使えるため、出張が多い人に心強い1枚です。オンライン入会なら初年度の年会費が無料になるのもうれしいポイントです。渡航前には外務省の海外安全ホームページで渡航先の安全情報を確認しておくと、カードの保険と合わせて備えが万全になります。
JCBゴールドでは、2026年9月1日(火)から2027年4月30日(金)まで、新規入会限定でApple製品のご購入金額の最大10%(最大10,000円)がキャッシュバックされるキャンペーンが始まりました。新規入会したうえで、そのカードでApple Storeオンラインまたは店頭でApple製品を購入し、さらに同じカードをApple Store以外で合計1万円以上利用することが条件です(Apple製品の購入分は、この1万円以上の利用には含まれません)。なお、JCB GOLD EXTAGEは対象外です。
このほかJCBゴールドでは、新規入会とMyJCBアプリへのログインでスマホ決済の対象の利用が20%ポイント還元(最大23,000円相当)になるキャンペーン(2026年4月1日(水)〜/終了時期は未定)と、対象加盟店の利用でポイント10%還元(最大8,000ポイント)になるキャンペーン(2026年4月1日(水)〜/終了時期は未定)を実施しています。家族カードの追加で家族1名につき2,000円キャッシュバック(最大4,000円キャッシュバック・上限2名)が受けられる家族追加キャンペーンと、紹介専用URLからの入会で紹介者・被紹介者それぞれ1人につき3,000円がプレゼントされる会員紹介キャンペーン(紹介者は3名まで)も同じく実施中です(2026年4月1日(水)〜/終了時期は未定)。さらに、新規入会またはアップグレードとキャンペーン参加登録のうえカード利用150万円(税込)以上で23,100円相当のグルメチケットがもらえるソウエクスペリエンス レストランギフトプレゼントキャンペーンは、2026年4月1日(水)〜2026年9月30日(水)の期間で実施されています。
※キャンペーンの詳細・条件を必ずご確認ください。
サブに楽天カードを持てば、日常の買い物で楽天ポイントをコツコツ貯められます。旅行予約は楽天トラベル、現地ではJCBゴールドの優待、という使い分けも可能です。
マイル派|ANAワイドゴールドカード×三井住友カード(NL)
| メインカード | ANAワイドゴールドカード |
|---|---|
| 年会費 | 15,400円(税込) |
| 基本還元率 | 1.0%(ANAマイル) |
| サブカード | 三井住友カード(NL) |
| 年会費 | 永年無料 |
| 基本還元率 | 0.5%(対象のコンビニ・飲食店で7%ポイント還元(※)) |
※カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象外です。
※商業施設内にある店舗などでは、一部ポイント付与の対象となりません。
※一定金額(原則1万円)を超えると、タッチ決済でなく、決済端末にカードを挿しお支払いただく場合がございます。その場合のお支払い分は、タッチ決済分のポイント還元の対象となりませんので、ご了承ください。上記、タッチ決済とならない金額の上限は、ご利用される店舗によって異なる場合がございます。
※スマホのタッチ決済対象店舗とモバイルオーダーの対象店舗は異なります。詳しくはサービス詳細ページをご確認ください。
※通常のポイント分を含んだ還元率です。
※ポイント還元率は利用金額に対する獲得ポイントを示したもので、ポイントの交換方法によっては、1ポイント1円相当にならない場合があります。
※Google Pay™ 、Samsung Payで、Mastercard®タッチ決済はご利用いただけません。ポイント還元は受けられませんので、ご注意ください。
飛行機に乗る機会が多く、マイルを貯めて特典航空券に交換したい人にはこの組み合わせが力を発揮します。ANAワイドゴールドカードは毎年2,000マイルの継続ボーナスや、搭乗時のフライトマイル25%アップが魅力。日々の買い物もマイルとして積み上がっていきます。
サブの三井住友カード(NL)は対象のコンビニや飲食店での高還元を担当。Vポイントは一部ANAマイルへの交換もでき、マイルを貯めるルートを複線化できるのも利点です。
マイル&ラウンジ重視|ANAアメックス・ゴールド×楽天カード

| メインカード | ANA アメリカン・エキスプレス・ゴールド・カード |
|---|---|
| 年会費 | 42,900円(税込)/家族カード21,450円(税込) ※2026年9月2日改定。改定前は本会員34,100円(税込)/家族カード17,050円(税込) |
| 基本還元率 | 1.0%(ANAグループの利用は100円につき2ポイント) |
| サブカード | 楽天カード |
| 年会費 | 永年無料 |
| 基本還元率 | 1.0%(楽天市場でSPU適用時はさらにアップ) |
マイルを貯めながら空港での時間も快適にしたい人に向くのが、ANA アメリカン・エキスプレス・ゴールド・カードを軸にした組み合わせです。入会時と毎年の継続時にそれぞれ2,000マイルが加算され、ANAグループ便に搭乗すると区間基本マイレージの25%がボーナスマイルとして上乗せされます。貯まったメンバーシップ・リワードのポイントは有効期限が無く、1,000ポイント=1,000マイルの交換レートで移行手数料なしにANAマイルへ移せるため、貯めるタイミングと使うタイミングを自分で選べます。ANAグループでの利用は100円につき2ポイントと2倍になり、航空券や機内販売をこのカードにまとめるほど貯まり方が変わってきます。
空港まわりの特典も手厚く、国内外の空港ラウンジを同伴者1名まで無料で使えるほか、世界の空港ラウンジを利用できるプライオリティ・パスにも登録できます(無料利用は年2回まで、3回目以降と同伴者は1回35米ドル)。旅行傷害保険は対象の旅行代金をカードで支払うことで海外最高1億円・国内最高5,000万円まで補償されます。一方で年会費42,900円(税込)は決して安くなく、飛行機にほとんど乗らない人は元を取りにくい点、国際ブランドがアメリカン・エキスプレスのみで使えない店舗が残る点、2026年7月1日以降は海外旅行傷害保険の携行品損害の補償が終了している点は正直な弱点です。なお2026年9月2日にANAアメリカン・エキスプレス提携カードがリニューアルされ、ANA アメリカン・エキスプレス・ゴールド・カードの年会費は42,900円(税込)、家族カードは21,450円(税込)へ改定されました。あわせて年間400万円(税込)以上の利用で15,000ボーナスマイルが進呈される利用ボーナスマイル、羽田空港第2ターミナルのPOWER LOUNGE PREMIUMを同伴者1名まで無料で使えるラウンジ特典、ポケットコンシェルジュ経由のレストラン予約で20%キャッシュバック(年間最大20,000円)という3つの特典が新たに加わります。2026年9月1日までに入会した会員も2026年11月のご請求分から新しい年会費が適用されるため、申し込むタイミングと負担額をあわせて確認しておきましょう。だからこそサブに年会費無料で基本還元率1.0%の楽天カードを添えて、アメックスが使えない場面と日常の買い物をカバーする形が現実的です。
個人事業主・法人代表者|三井住友カード ビジネスオーナーズ ゴールド×三井住友カード ゴールド(NL)
| メインカード(事業用) | 三井住友カード ビジネスオーナーズ ゴールド |
|---|---|
| 年会費 | 5,500円(税込)/年間100万円のご利用で翌年以降の年会費永年無料(※1) |
| 基本還元率 | 0.5%(対象のご利用でポイント最大2.0%還元(※2)) |
| 継続特典 | 年間100万円のご利用で毎年10,000ポイント |
| 付帯サービス | 国内主要空港およびハワイ・ホノルルの空港ラウンジ無料/海外・国内旅行傷害保険(利用付帯)最高2,000万円/お買物安心保険 年間300万円 |
| 申込資格 | 満18歳以上(高校生は除く)の法人代表者・個人事業主(副業、フリーランスを含む) |
| サブカード(個人用) | 三井住友カード ゴールド(NL) |
| 年会費 | 5,500円(税込)/年間100万円利用で翌年以降の年会費永年無料(※1) |
| 基本還元率 | 0.5% |
| 継続特典 | 年間100万円利用で毎年10,000ポイント |
- 2枚とも年間100万円のご利用で翌年以降の年会費が永年無料(※1)になり、条件を満たせば合計11,000円(税込)の年会費が0円になる
- 2枚とも条件達成で毎年10,000ポイントの継続特典があり、合計20,000ポイントを狙える
- 対象の三井住友カードを本会員として2枚持ちすると、事業用カード側のポイント還元率が上がる(※2)
- 事業用と個人用でカードが分かれるので、確定申告のときに経費と私費が混ざらない
- どちらも国内主要空港の空港ラウンジを無料で利用できる
- 2枚の年会費永年無料条件を両方満たすには、合計で年間200万円のご利用が必要
- どちらも基本のポイント還元率は0.5%と平均的
- 事業用カードのカード利用枠は、本会員が持つ個人カードと合算される
個人事業主や法人代表者がゴールドを2枚持つなら、事業用に三井住友カード ビジネスオーナーズ ゴールド、個人用に三井住友カード ゴールド(NL)という分け方が扱いやすくなります。どちらも年間100万円のご利用で翌年以降の年会費が永年無料(※1)になり、達成した年は10,000ポイントの継続特典が付きます。事業の支払いで100万円、生活費で100万円という配分ができるなら、合計11,000円(税込)の年会費を0円にしたうえで、毎年20,000ポイントを受け取ることも可能です。
この2枚を選ぶもうひとつの理由が、同じ三井住友カードで揃えると事業用カードの還元率が上がる点です。対象の三井住友カード(ゴールド(NL)も対象)を本会員として持ったうえでビジネスオーナーズ ゴールドを使うと、Amazon.co.jp・ANAとJALの直接購入分の航空券・対象の道路事業者のETCのご利用分に1.0%が加算されます。さらにご利用代金のお支払い口座を三井住友銀行に設定すると0.5%が上乗せされ、通常の0.5%と合わせてポイント最大2.0%還元(※2)です。備品調達や出張の航空券、社用車のETCといった事業でよく使う支出がそのまま加算対象になるため、2枚持ちの効果を実感しやすい組み合わせといえます。事業用カードをもっと幅広く比べたい人は、法人クレジットカードのおすすめランキングもあわせて確認してみてください。
※1 年間100万円利用の対象取引や算定期間等の実際の適用条件などの詳細は、三井住友カードのホームページを必ずご確認ください。
※2 対象の三井住友カードを本会員として2枚持ちし、さらにご利用代金のお支払い口座を三井住友銀行に設定した場合の還元率です。対象となるご利用は、Amazon.co.jp・ANAとJALの直接購入分の航空券・対象の道路事業者のETCのご利用分です。一部ポイント加算の対象とならない店舗およびご利用があります。詳細は三井住友カードのホームページをご確認ください。
【年代別】ライフスタイルに合うゴールド2枚の組み合わせ
年代によって支出の傾向やライフスタイルは大きく変わります。ここでは20代・30代・40代以上のそれぞれに合いやすい組み合わせを紹介します。年代ごとの詳しい選び方は、20代向けの最強の2枚や40代向けの最強の2枚の記事でもさらに掘り下げて解説しています。
20代|初めてのゴールドに挑戦する2枚
20代におすすめしたいのがエポスゴールドカード×JCBカード Wの組み合わせです。エポスゴールドカードは年間50万円の利用で翌年以降の年会費が永年無料になるため、20代の利用額でも十分に無料化を狙えます。好きなショップ3つを選んで還元率を1.0%(2倍)にできる「選べるポイントアップショップ」も便利です。
JCBカード Wは18歳以上39歳以下限定で、一度作ってしまえば40歳以降も無料で持ち続けられます。若いうちに発行しておく価値の高い1枚です。
30代|家族の出費もカバーできる実用派の2枚
30代では住宅、子育て、保険など大きな出費が増えてきます。そこで頼りになるのが三井住友カード ゴールド(NL)×JCBカード Wの王道の組み合わせ。三井住友カード ゴールド(NL)は利用可能枠が最大200万円まで設定でき、まとまった支払いにも対応できます。
年間100万円の利用で翌年以降の年会費が永年無料になり、継続特典として10,000ポイントももらえるため、家族の支出を集約すれば無理なく条件を達成できるでしょう。
40代・50代|ステータスと安心感を両立する2枚
40代・50代になると、カードのステータスや付帯サービスの質も気になるところ。おすすめはJCBゴールド×三井住友カード ゴールド(NL)のダブルゴールド構成です。JCBゴールドの手厚い旅行保険と、三井住友カード ゴールド(NL)のコンビニ高還元を掛け合わせれば、旅行も日常も抜かりなくカバーできます。
どちらも信頼性の高いプロパーカードで、取引先との会食や出張の場面でも安心して取り出せる1枚です。
年会費の損益分岐点から逆算する最強の2枚シミュレーション
組み合わせの紹介ではあまり触れられない「自分の使い方だといくら得するのか」を数字で見ていきましょう。年間利用額ごとに最適解は変わります。自分の年間支出がつかめていない人は、総務省統計局の家計調査報告で世帯あたりの平均的な消費支出を確認し、そこからカード決済に回せる金額を見積もると現実的な数字になります。ここを押さえておくと、カード選びで迷わなくなります。
年間50万円使う人に最適な組み合わせ
年間50万円前後の利用だと、年会費1万円を超えるゴールドカードは元を取りにくくなります。この層におすすめしたいのはエポスゴールドカード×JCBカード Wです。
エポスゴールドカードは通常年会費5,000円(税込)ですが、年間50万円の利用で翌年以降の年会費が永年無料になり、同時に2,500ポイントのボーナスももらえます。選べるポイントアップショップで還元率1.0%を適用すれば、年間7,500ポイント前後の獲得が狙える計算に。実質年会費ゼロでゴールドの特典が使える最強のコスパと言えるでしょう。
年間100万円使う人の年会費実質無料ライン
年間100万円を使える人は、選択肢が一気に広がります。王道は三井住友カード ゴールド(NL)×JCBカード W。三井住友カード ゴールド(NL)は100万円ちょうどの利用で翌年以降の年会費が永年無料になり、さらに10,000ポイントの継続特典が付きます。
基本ポイント5,000円分+継続特典10,000円分=15,000円分のポイントを手にできるので、実質的には100万円利用時の還元率が1.5%にアップする計算です。ここに対象のコンビニでの7%ポイント還元(※)を重ねれば、ポイント獲得額はさらに伸びていきます。ひとつ注意したいのは、「三井住友カード つみたて投資」(SBI証券でのクレカ積立)の積立額は年間100万円の集計対象に含まれない点です。投資額をあてにせず、買い物や固定費で100万円を積み上げる前提で計算しておきましょう。
※カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象外です。
※商業施設内にある店舗などでは、一部ポイント付与の対象となりません。
※一定金額(原則1万円)を超えると、タッチ決済でなく、決済端末にカードを挿しお支払いただく場合がございます。その場合のお支払い分は、タッチ決済分のポイント還元の対象となりませんので、ご了承ください。上記、タッチ決済とならない金額の上限は、ご利用される店舗によって異なる場合がございます。
※スマホのタッチ決済対象店舗とモバイルオーダーの対象店舗は異なります。詳しくはサービス詳細ページをご確認ください。
※通常のポイント分を含んだ還元率です。
※ポイント還元率は利用金額に対する獲得ポイントを示したもので、ポイントの交換方法によっては、1ポイント1円相当にならない場合があります。
※Google Pay™ 、Samsung Payで、Mastercard®タッチ決済はご利用いただけません。ポイント還元は受けられませんので、ご注意ください。
年間200万円以上使う人の高還元コース
年間200万円以上を使う人は、プラチナカードの検討圏に入ってきます。たとえば三井住友カード プラチナプリファード×三井住友カード(NL)の組み合わせ。プラチナプリファードは年会費33,000円(税込)ですが、通常ポイント還元率が1%あり、100万円ごとに10,000ポイントの継続特典(最大40,000ポイント)も付きます。
年間200万円使えば通常ポイント20,000円分+継続特典20,000円分=合計40,000円相当となり、年会費を超えるリターンが得られる計算です。特約店でのリワードアップも重ねれば、利用額が大きいほど還元効率が跳ね上がるため、高額利用者ほど相性の良い1枚です。
ポイントの多寡ではなく体験の質で選びたいなら、アメリカン・エキスプレス・ゴールド・プリファード・カードも年間200万円がひとつの分岐点になります。年間200万円(税込)以上の利用でフリー・ステイ・ギフト(国内対象ホテルの1泊2名分無料宿泊)が進呈されるため、年1回はホテルに泊まる人なら宿泊代とレストラン特典で年会費に見合う価値を引き出しやすくなります。逆に200万円に届かない場合は年会費39,600円(税込)に対して受け取れる特典が減るので、還元率で選ぶ人は三井住友カード プラチナプリファードのほうが計算は合いやすいでしょう。
関連記事:三井住友カード プラチナプリファードを徹底レビュー!損益分岐点はいくら?メリット・デメリットを解説
元が取れないゴールドカードの共通点
逆に、どれだけ利用しても元が取りにくいゴールドカードにはいくつかの共通点があります。基本還元率が0.5%のまま特典が年会費に見合わない、継続特典が弱い、空港ラウンジもないなどの特徴が重なるカードは要注意です。
また、自分のライフスタイルとずれたカードを持ってしまうケースも失敗のもと。旅行に行かない人が旅行保険目当てで年会費を払っても、特典を使い切れずに終わってしまいます。年会費を支払う前に、必ず自分の1年間の使い方を思い浮かべてみてください。
ゴールド2枚持ちでやりがちな失敗と対処法
ゴールドカードを2枚持つ場合、選び方や使い方を間違えると年会費ばかりかさんで損をしてしまうケースもあります。国民生活センターも、支払い方法が知らないうちにリボ払いになっていて手数料がかさむトラブルに注意を呼びかけているように、2枚持ちでは利用明細と支払い方法をこまめに確認する習慣が欠かせません。代表的な失敗パターンと回避策を見ておきましょう。
年会費だけかかってポイントが貯まらない
いちばんよくある失敗が、メインとサブの役割分担があいまいで支払いが分散してしまうパターン。結果として、どちらのカードでも継続特典の条件に届かず、年会費だけ支払う羽目になります。
対処法はシンプルで、メインカードに支払いを集中させること。固定費や公共料金、携帯料金などはすべてメイン1枚にまとめるのが基本です。サブは、メインが不利になる場面だけ出番を作るようにしましょう。
特典が重複して片方が無駄になる
2枚のカードに似たような特典が付いていると、片方がほとんど使われないまま終わってしまいます。たとえば空港ラウンジ特典が両方に付いていても、一度に使えるのは1枚分だけ。
2枚目を選ぶときはメインにない特典を補えるかどうかを基準にしましょう。メインにラウンジ特典があるなら、サブはポイント還元に特化した年会費無料カードにするなど、役割を明確に分けることが大切です。
引き落とし口座を分けて管理が煩雑になる
2枚のカードで引き落とし口座を別々に設定すると、残高管理が急にややこしくなります。うっかり残高不足で引き落とせないと、信用情報に傷がつくおそれもあるので要注意です。
対処法としては、2枚とも同じ口座に紐づけておくのがおすすめ。家計簿アプリでカードを連携させれば、合計利用額も一目で把握できて便利です。
ゴールドを含む最強の2枚に関するよくある質問
最後に、ゴールドカードの2枚持ちを検討している人からよく寄せられる質問に答えていきます。
ゴールド2枚持ちは審査で不利になる?
同時に複数枚のカードを申し込むと、短期間での多重申し込みとして審査に影響が出る可能性があります。日本クレジット協会によると、カード会社は審査の際に信用情報機関を通じて自社以外のクレジットの利用状況までチェックするため、短期間の申し込みが重なると不利に働きやすいのです。1枚目と2枚目の申し込みは最低でも半年程度空けるのが無難です。
すでに1枚持っているゴールドカードで良好な利用実績があれば、2枚目の審査でもプラスに働きやすくなります。まずは1枚目をしっかり育ててから、次の1枚に進むのがスムーズです。
同じ系列のゴールドを2枚持つメリットは?
同じ発行会社のゴールドカードを2枚持つケースは、それほど多くありません。特典が重複しやすく、年会費だけ倍になってしまうからです。
ただし、国際ブランドを分散させたい場合や、家族カードでは足りずに本会員として2枚必要な場合にはメリットがあります。特殊な事情がなければ、異なる発行会社のカードを組み合わせるほうが得られる恩恵は大きくなります。
学生や新社会人でもゴールドは作れる?
多くのゴールドカードは本人または配偶者に安定継続収入があることを申し込み条件にしているため、学生は基本的に申し込みができません。新社会人であれば、勤務先や勤続年数に応じて審査に通る可能性は十分あります。
まずは年会費無料のカードで利用実績を積み、20代後半〜30代でゴールドにステップアップするのが王道ルート。どうしても早くゴールドを持ちたい人は、年齢条件が緩めのカードから選びましょう。
使わないゴールドは解約すべき?
年会費がかかるゴールドカードをほとんど使っていないなら、解約を検討する価値は大きいです。ただし、カードの利用履歴(クレジットヒストリー)も信用情報のひとつなので、長く保有しているカードをいきなり解約するとスコアに影響することもあります。クレジットやローンの契約内容・支払状況は指定信用情報機関のCICや日本信用情報機構(JICC)などに登録されており、自分の信用情報は本人開示で確認できるので、不安なときは一度チェックしてみるのもおすすめです。
迷ったら、まずはそのカードで公共料金の支払いだけを集約してみて、特典と年会費のバランスを1年単位で見直す方法もおすすめです。
まとめ|あなたにとっての最強の2枚を見つけるために
最強の2枚選びの3つのコツ
ゴールドカードを含む最強の2枚を選ぶときは、①自分の年間利用額を把握する、②メインとサブの役割を分ける、③ポイントの出口を決めておく、この3つを押さえれば大きく外すことはありません。
年会費の損益分岐点を計算してみて、使っているサービスとの相性を確認し、貯まったポイントをどう使うかまで想像できれば、自信を持って申し込めるはずです。どれから見ればいいか迷うなら、年間100万円の利用で翌年以降の年会費が永年無料(※1)になり、継続特典も受け取れる三井住友カード ゴールド(NL)×JCBカード Wから検討するのがおすすめです。レストランやホテルの体験を重視するならアメリカン・エキスプレス・ゴールド・プリファード・カード、通信費が大きいならdカード GOLD、年会費をかけずにゴールドを持ちたいならエポスゴールドカードというように、そこから自分の条件に寄せて選び直していけば迷いにくくなります。組み合わせの正解は人それぞれ違います。この記事で紹介したパターンを参考に、あなたの生活にいちばんフィットする2枚を見つけてみてください。
※1 年間100万円利用の対象取引や算定期間等の実際の適用条件などの詳細は、三井住友カードのホームページを必ずご確認ください。