
本記事はプロモーションを含みます
33,000円(税込)という年会費と引き換えに、ポイント還元の高さを追求したプラチナカードが三井住友カード プラチナプリファードです。申し込みを検討する方がまず知りたいのは、その年会費に見合うだけの価値があるのか、年間どれくらい利用すれば元が取れるのかという部分ではないでしょうか。
先に結論をお伝えすると、通常利用と継続特典だけで見た場合の損益分岐点は年間200万円あたりが目安になります。そのうえで、対象加盟店での支払いやSBI証券のクレカ積立を上手に組み合わせれば、これより少ない利用額でも年会費を超えるポイントを狙えます。
この記事では、2026年最新の情報をもとに、三井住友カード プラチナプリファードの損益分岐点をパターン別にシミュレーションしながら、メリット・デメリット、評判、三井住友カード ゴールド(NL)との比較まで徹底レビューします。読み終わるころには、自分にとって本当にお得な1枚かどうか判断できるはずです。
関連記事:クレジットカードおすすめ人気ランキングTOP20!還元率・年会費・年代別に徹底比較
三井住友カード プラチナプリファードはどんなカード?基本情報まとめ
まずは三井住友カード プラチナプリファードがどんなカードなのか、基本情報から確認していきましょう。
年会費・還元率などの基本スペック
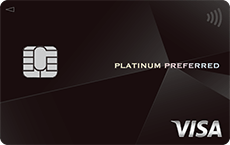
三井住友カード プラチナプリファードの基本スペックは以下のとおりです。
| 年会費 | 33,000円(税込) |
|---|---|
| 家族カード | 無料 |
| ETCカード | 550円(税込)※初年度無料、前年度に利用があれば翌年度も無料 |
| 通常ポイント還元率 | 1%(100円(税込)につき1ポイント) |
| 貯まるポイント | Vポイント |
| 国際ブランド | Visa |
| 申し込み対象 | 原則満20歳以上で、本人に安定継続収入のある方 |
| 利用可能枠 | 最大500万円(※所定の審査がございます。本会員がお持ちの個人カードと合算) |
| 旅行傷害保険 | 海外・国内旅行傷害保険(利用付帯)最高5,000万円・選べる無料保険 |
| ショッピング補償 | 年間500万円までのお買物安心保険 |
| 主な特典 | 継続特典最大40,000ポイント、コンシェルジュ、国内空港ラウンジなど |
- どこで使っても通常還元率1%と高水準でポイントが貯まる
- 対象加盟店の利用やクレカ積立、継続特典でさらにポイントを上乗せできる
- コンシェルジュや空港ラウンジなどプラチナならではの特典が年会費33,000円(税込)で使える
- プライオリティ・パスが付帯しない
- クレカ積立のポイント付与率には条件がある
- カードの利用額が少ないと年会費の元が取りにくい
ポイント特化型のプラチナカードという位置づけ
三井住友カード プラチナプリファードは、サービスはシンプルに、リワード(特典)はリッチにというコンセプトで作られた、ポイント還元に特化したプラチナカードです。
一般的なプラチナカードは、高級レストランの優待や手厚い旅行サービスなどステータス性の高い特典が中心で、年会費も5万円を超えるものが珍しくありません。一方三井住友カード プラチナプリファードは、そうした特典を必要なものに絞り込み、そのぶんポイント還元率の高さに振り切っているのが特徴です。
普段の買い物や固定費の支払いでしっかりポイントを貯めたい、実利重視の方に向いたプラチナカードといえます。
三井住友カード プラチナとの違い
三井住友カードには、三井住友カード プラチナプリファードとは別に三井住友カード プラチナという上位カードがあります。主な違いは次のとおりです。
| 項目 | 三井住友カード プラチナプリファード | 三井住友カード プラチナ |
|---|---|---|
| 年会費(税込) | 33,000円(税込) | 55,000円(税込) |
| 通常還元率 | 1% | 1% |
| 特典の方向性 | ポイント還元に特化 | グルメ・トラベル優待など付帯サービス重視 |
| 国際ブランド | Visa | Visa・Mastercard |
ざっくり言えば、ポイントで得したいなら三井住友カード プラチナプリファード、優待やサービスの充実度を求めるなら三井住友カード プラチナという棲み分けです。この記事のテーマである損益分岐点を重視する方には、三井住友カード プラチナプリファードが比較対象になります。
三井住友カード プラチナプリファードの損益分岐点は年間200万円が目安
ここからが本題です。年会費33,000円(税込)の元が取れるラインはどこなのか、基本となる考え方から順番に見ていきましょう。
損益分岐点とは年会費33,000円(税込)の元が取れるライン
この記事でいう損益分岐点とは、1年間に獲得できるポイントが年会費33,000円(税込)を上回るために必要な利用額のことです。
Vポイントは1ポイント=1円分として使えるため、年間33,000ポイント以上を獲得できれば、年会費を払ってもプラスになる計算です。逆にそのラインに届かないなら、年会費無料や格安のカードを選んだほうがお得かもしれません。
三井住友カード プラチナプリファードはポイントアップの仕組みが多く、使い方によって損益分岐点が大きく変わるのがポイントです。まずは一番シンプルなケースから計算してみましょう。
通常還元率1%だけなら年間330万円が必要
特典を一切使わず、通常還元率1%だけで33,000ポイントを貯めようとすると、必要な利用額は以下のとおりです。
33,000ポイント ÷ 1% = 年間330万円
月にすると約27.5万円の決済が必要で、これだけ見るとハードルが高く感じるかもしれません。ただし実際には、後述する継続特典が自動的に付与されるため、330万円も使わなくても元は取れます。
継続特典を含めると実質の損益分岐点は年間200万円
三井住友カード プラチナプリファードには、毎年、前年100万円の利用ごとに10,000ポイント(最大40,000ポイント)がもらえる継続特典があります。この特典を含めて計算し直すと、損益分岐点は大きく下がります。
年間200万円を使った場合の獲得ポイントは次のとおりです。
通常ポイント:200万円 × 1% = 20,000ポイント
継続特典:100万円 × 2回分 = 20,000ポイント
合計:40,000ポイント(年会費33,000円(税込)に対して+7,000円分)
年間100万円や150万円では継続特典を含めても33,000ポイントに届かないため、通常利用だけで元を取るなら年間200万円(月あたり約17万円)が損益分岐点となります。総務省統計局の家計調査を見ると二人以上の世帯の消費支出は月30万円台で推移しており、家賃や光熱費、通信費、保険料などの固定費までカード払いにまとめれば、月17万円は十分現実的なラインといえるでしょう。なお、経済産業省が公表するキャッシュレス決済比率でも、キャッシュレス決済の大半をクレジットカードが占めており、日常の支払いをカードに集約する使い方は一般的になっています。
使い方別に見る損益分岐点シミュレーション
損益分岐点は、どの特典を組み合わせるかで変わります。ここでは代表的な4つのパターンでシミュレーションしてみましょう。
継続特典のみ活用する場合
通常還元率1%と継続特典だけを使った場合の、年間利用額ごとの収支は以下のとおりです。
| 年間利用額 | 獲得ポイント(通常+継続特典) | 年会費33,000円(税込)との差額 |
|---|---|---|
| 100万円 | 20,000ポイント | -13,000円 |
| 150万円 | 25,000ポイント | -8,000円 |
| 200万円 | 40,000ポイント | +7,000円 |
| 300万円 | 60,000ポイント | +27,000円 |
| 400万円 | 80,000ポイント | +47,000円 |
| 500万円 | 90,000ポイント | +57,000円 |
継続特典は100万円ごとの階段式なので、ちょうど200万円に到達した瞬間に一気にプラスへ転じるのが特徴です。使えば使うほど差額は広がり、年間400万円なら年会費を引いても実質47,000円分のポイントが残ります。
リワードアップ プラチナプリファード対象加盟店を併用する場合
三井住友カード プラチナプリファードには、リワードアップ プラチナプリファード対象加盟店でのご利用で、通常還元率+1〜9%(※1)がもらえるリワードアップ プラチナプリファードという制度があります。
例えば、年間利用額が150万円でも、内訳に対象店舗が含まれていれば結果は変わります。
コンビニ・飲食店(7%対象)で月2万円:年24万円 × 7% = 16,800ポイント
その他の利用:年126万円 × 1% = 12,600ポイント
継続特典:10,000ポイント
合計:39,400ポイント(+6,400円分)
このように、対象店舗をよく使う方なら年間150万円程度でも年会費の元が取れる計算です。宿泊予約サイトなど還元率の高い加盟店を使えば、損益分岐点はさらに下がります。
SBI証券のクレカ積立を併用する場合
SBI証券の三井住友カードつみたて投資(クレカ積立)では、三井住友カード プラチナプリファードの場合、積立額の最大5.0%(※3)のポイントが付与されます(積立上限は月10万円)。
付与率の条件は以下のとおりです。
| 年間カード利用額 | クレカ積立の基本付与率 | 月10万円積立時の年間獲得ポイント |
|---|---|---|
| 500万円以上 | 3.0% | 36,000ポイント |
| 300万円以上 | 2.0% | 24,000ポイント |
| 300万円未満 | 1.0% | 12,000ポイント |
注意したいのは、積立分は継続特典や年間利用額の集計対象にならない点です。つまり積立だけしていても付与率は上がらず、普段の買い物でいくら使うかが鍵になります。
上表は年間カード利用額に応じた基本の付与率で、Olive資産運用サービスの条件達成分を含めると最大5.0%(※3)になります。
例えばショッピング利用が年間100万円で、月10万円を積み立てた場合は、通常10,000+継続10,000+積立12,000=32,000ポイントとなり、ほぼ年会費と同水準です。積立と併用するなら、ショッピング利用は年間100万円強が損益分岐点の目安になります。
※3 「三井住友カードつみたて投資」は対象カードごとの年間ご利用金額に応じて最大4%のポイントを付与します。
さらに、株式会社Oliveコンサルティングが提供するOlive資産運用サービスにお申し込みのうえ、株式会社三井住友銀行および株式会社Oliveコンサルティングが提供する資産運用特典の条件を達成することで、最大2%のポイントを上乗せして付与します。
条件や特典内容の詳細は「三井住友カードつみたて投資」ページをご確認ください。
リワードアップ プラチナプリファード対象加盟店+クレカ積立をフル活用する場合
リワードアップ プラチナプリファード対象加盟店とクレカ積立の両方を活用すると、獲得ポイントは大きく伸びます。年間300万円のショッピング利用(うちコンビニ・飲食店で月2万円)に加え、月10万円の積立をした場合で計算してみましょう。
コンビニ・飲食店:年24万円 × 7% = 16,800ポイント
その他の利用:年276万円 × 1% = 27,600ポイント
継続特典:30,000ポイント
クレカ積立:120万円 × 2% = 24,000ポイント
合計:98,400ポイント(年会費を引いても+65,400円分)
ここまで使いこなせる方にとっては、年会費33,000円(税込)は十分すぎるほど回収できる投資といえます。逆にいえば、三井住友カード プラチナプリファードは特典を組み合わせて使ってこそ真価を発揮するカードです。
損益分岐点を下げるポイントアップの仕組み
シミュレーションに登場したポイントアップの仕組みを、ひとつずつ詳しく見ていきましょう。どれだけ活用できるかで、あなたの損益分岐点が決まります。
対象のコンビニ・飲食店でスマホのタッチ決済またはモバイルオーダーでの支払いで7%還元
セブン‐イレブンやローソンなどの対象のコンビニや、マクドナルドやサイゼリヤ、ドトールコーヒーショップなど対象の飲食店で、スマホのタッチ決済またはモバイルオーダーで支払うと7%還元(※2)になります。対象店舗は順次拡大されており、2026年8月1日からはフレッシュネスバーガーも新たに加わりました。対象店舗は今後も追加・変更される場合があるため、最新の対象店舗は公式サイトで確認してください。
注意点は、カード現物のタッチ決済やiD、カードの差し込み払いは対象外で、Apple PayやGoogle Payに登録したスマホでのタッチ決済(または対象店舗のモバイルオーダー)が条件になることです。コンビニやカフェを日常的に使う方なら、これだけでも年間数千〜1万ポイント以上の上乗せが期待できます。
さらに、家族ポイントに家族を登録すると対象店舗で1人あたり+1%(最大+5%)、Vポイントアッププログラムの対象サービス利用状況に応じて最大+7%が上乗せされます。条件を組み合わせれば、対象のコンビニ・飲食店ではさらに高い還元も狙えます。
※2 カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象外です。
※2 商業施設内にある店舗などでは、一部ポイント付与の対象となりません。
※2 一定金額(原則1万円)を超えると、タッチ決済でなく、決済端末にカードを挿しお支払いただく場合がございます。その場合のお支払い分は、タッチ決済分のポイント還元の対象となりませんので、ご了承ください。上記、タッチ決済とならない金額の上限は、ご利用される店舗によって異なる場合がございます。
※2 スマホのタッチ決済対象店舗とモバイルオーダーの対象店舗は異なります。詳しくはサービス詳細ページをご確認ください。
※2 通常のポイント分を含んだ還元率です。
※2 ポイント還元率は利用金額に対する獲得ポイントを示したもので、ポイントの交換方法によっては、1ポイント1円相当にならない場合があります。
※2 Google Pay™ 、Samsung Payで、Mastercard®タッチ決済はご利用いただけません。ポイント還元は受けられませんので、ご注意ください。
リワードアップ プラチナプリファード対象加盟店で最大10%還元
2026年2月24日利用分から、従来のプリファードストアがリワードアップ プラチナプリファード対象加盟店としてリニューアルしました。リワードアップ プラチナプリファード対象加盟店でのご利用で、通常還元率+1〜9%(※1)がもらえます。
宿泊予約サイトや交通(ETC・タクシーアプリ)、百貨店などのショッピング、コンビニ、カフェ、ファストフード、ドラッグストアといった幅広いジャンルの対象加盟店がラインナップされており、例えばExpediaやHotels.comなど+9%対象の宿泊予約サイトで5万円の予約をすれば、通常ポイントと合わせて最大5,000ポイントが還元される計算です。
加盟店ごとにスマホのタッチ決済限定、専用ページ経由など付与条件が異なるため、利用前に公式サイトの対象加盟店一覧で条件を確認しておきましょう。消費者庁の表示規制の概要でも、取引条件を実際より著しく有利だと誤認させる表示(有利誤認表示)は景品表示法で禁止されていると説明されています。「最大○%」という数字は条件を満たした場合の上限なので、最大値だけで判断せず、自分の使い方に当てはめて考えることが大切です。
※1 対象加盟店ごとにポイント付与条件がございます。詳細は三井住友カードの公式ページをご確認ください。
※1 本特典は予告なく変更、終了する場合がございますのでご了承ください。
このほか対象加盟店以外でも、全国の対象路線で鉄道・バスにスマホのタッチ決済で乗車すると7%還元(※2)(一部対象外の交通事業者あり。特典は通常ポイントを含めて毎月1,000ポイントが上限で、Oliveフレキシブルペイ クレジットモードでの支払いなら8%還元)、マネーフォワード MEのプレミアムサービス料金の支払いで10%還元など、日常の支払いで還元率が上がるサービスが広がっています。他の券種との違いは三井住友カードのおすすめランキングで比較できます。
※1 対象加盟店ごとにポイント付与条件がございます。詳細は三井住友カードの公式ページをご確認ください。
※1 本特典は予告なく変更、終了する場合がございますのでご了承ください。
※2 通常ポイントを含む還元率です。
※2 一部対象とならない交通事業者がございます。
※2 カード現物のタッチ決済は対象となりません。
さらに、対象の道路でETCカードを使った分も、通常のポイント分を含めて3%還元の対象になります。ETCカードは初年度年会費無料で、前年度に1回でもETC利用があれば翌年度も年会費無料(利用がない場合は550円(税込))なので、車での移動が多い方はコストをかけずに損益分岐点を下げられます。
外貨ショッピングは+2%還元
海外での外貨ショッピングでは、利用額100円(税込)ごとに2ポイントが上乗せされ、通常分と合わせて合計3%相当の還元になります。
海外旅行や海外出張が多い方、海外のネットショップをよく利用する方にとっては、損益分岐点を下げる地味に大きな要素です。
継続特典は100万円ごとに10,000ポイント(最大40,000ポイント)
毎年、前年の利用額100万円ごとに10,000ポイントがもらえる継続特典は、三井住友カード プラチナプリファードの損益分岐点を考えるうえで最も重要な特典です。上限は40,000ポイント(年間400万円利用分まで)で、実質的に利用額の1%が上乗せされるイメージになります。
なお、クレカ積立の利用分はこの集計対象に含まれません。継続特典を最大化したいなら、日常の支払いをできるだけ三井住友カード プラチナプリファードに集約するのがコツです。
貯まったVポイントのお得な使い道
貯まったVポイントは、基本的に1ポイント=1円分として幅広く使えます。主な使い道は以下のとおりです。
VポイントPayアプリにチャージして店舗やネットショッピングで利用
カード利用代金への充当(キャッシュバック)
会員向け旅行サイトVトリップで旅行代金に利用
Vふるさと納税での寄附
ANAマイルや他社ポイントへの交換
2026年3月24日からはPayPayポイントとの相互交換も始まり、1ポイント=1ポイントの等価で交換できるようになりました(100ポイント以上・1日1回など条件あり)。ただしPayPayポイントから交換したVポイントは有効期限や使い道が限定されるため、貯めたVポイントをPayPay側で使う方向で活用するのが基本です。
注意したいのは、交換先によっては1ポイント=1円分の価値にならないことです。せっかく年会費の元を取るために貯めたポイントなので、等価で使える使い道を基本にすると、実質的な損益分岐点の計算が狂いません。
三井住友カード プラチナプリファードのメリット
ここまでの内容も踏まえて、三井住友カード プラチナプリファードのメリットを整理します。
どこで使っても1%の高還元でポイントが貯まりやすい
三井住友カード(NL)や三井住友カード ゴールド(NL)の通常ポイント還元率が0.5%なのに対し、三井住友カード プラチナプリファードはどこで使っても1%です。
リワードアップ プラチナプリファード対象加盟店やキャンペーンに頼らなくても、家賃や光熱費、保険料、サブスクなどの固定費を支払うだけで着実にポイントが貯まります。ポイ活のような細かいテクニックが苦手な方でも、メインカードにするだけで自然と高還元を受けられるのが大きな魅力です。他社の高還元カードと水準を見比べたい方は還元率の高いクレジットカードおすすめ最強ランキング15選もあわせてご覧ください。
クレカ積立の付与率が最大5.0%と高水準
SBI証券のクレカ積立では、積立額の最大5.0%(※3)のポイントが付与されます。クレカ積立に対応するカード全体で見てもトップクラスの水準です。
月10万円の上限まで積み立てて最大5.0%が適用されれば、それだけで年間60,000ポイントとなり、年会費を上回ります。NISAなどで積立投資をしている方、これから始めたい方には特に相性の良い1枚です。
※3 「三井住友カードつみたて投資」は対象カードごとの年間ご利用金額に応じて最大4%のポイントを付与します。
さらに、株式会社Oliveコンサルティングが提供するOlive資産運用サービスにお申し込みのうえ、株式会社三井住友銀行および株式会社Oliveコンサルティングが提供する資産運用特典の条件を達成することで、最大2%のポイントを上乗せして付与します。
条件や特典内容の詳細は「三井住友カードつみたて投資」ページをご確認ください。
制度そのものの仕組みや対象商品は、金融庁のNISA特設ウェブサイトで確認できるので、あわせてチェックしておくと安心です。
なお、2026年5月買付分からはOlive限定上乗せプランが始まり、Oliveアカウントを契約していれば、カード版の三井住友カード プラチナプリファードでも円普通預金残高に応じて付与率が最大+0.5%上乗せされます。さらに2026年7月買付分からはOlive資産運用サービスの資産運用特典が加わり、条件を満たすと最大+2%が上乗せされるため、三井住友カードは公式にクレカ積立が最大5.0%付与と案内しています。ただし資産運用特典はOlive残高(三井住友銀行の円普通預金残高とSBI証券残高の合計)3,000万円以上などが条件で、適用された場合はOlive限定上乗せプランとの併用はできません。条件は変更される場合があるため、最新情報は公式サイトで確認してください。
コンシェルジュや空港ラウンジ、旅行傷害保険などプラチナ特典も付帯
ポイント特化型とはいえ、プラチナカードらしい特典もしっかり付帯しています。
Visaプラチナ・コンシェルジュ・センター(VPCC)が24時間365日利用でき、レストランの予約や旅行の手配などを相談できます。また、国内主要空港とハワイ・ホノルルの空港ラウンジが無料で使えるほか、最高5,000万円の海外・国内旅行傷害保険(利用付帯)も付いています。
保険はライフスタイルに合わせて補償内容を変えられる、選べる無料保険に対応している点も便利です。旅行傷害保険は生計を共にする19歳未満の子どもなども補償対象になるほか、カードで購入した商品の破損・盗難を補償するお買物安心保険(年間500万円まで)も付帯します。
年会費33,000円(税込)はプラチナカードとしては手頃
プラチナカードの年会費は5万円以上が相場で、なかには10万円を超えるカードもあります。その中で三井住友カード プラチナプリファードの33,000円(税込)という年会費は、プラチナクラスとしては手頃な部類です。他のプラチナカードと横並びで比べたい方はプラチナカードおすすめランキングも参考になります。
しかも家族カードは無料で発行でき、家族の利用分も本会員のポイントや継続特典の集計に合算されます。家族で支払いをまとめれば、損益分岐点の達成はぐっと簡単になります。
三井住友カード プラチナプリファードのデメリット・注意点
一方で、申し込む前に知っておきたいデメリットや注意点もあります。
プライオリティ・パスが付帯しない
三井住友カード プラチナプリファードには、世界中の空港ラウンジが使えるプライオリティ・パスが付帯しません。無料で使えるのは国内主要空港とホノルルのラウンジのみです。加えて、三井住友カード Visa Infiniteや三井住友カード プラチナに付く同伴者1名無料は三井住友カード プラチナプリファードでは対象外で、無料で入れるのは本会員と家族会員だけです。受付ではVpassアプリの画面ではなくカード現物の提示が必要な点にも注意しましょう。
海外旅行や海外出張が多く、現地の空港ラウンジを重視する方には物足りないポイントです。プライオリティ・パスが必要なら、三井住友カード プラチナや楽天プレミアムカードなど、付帯するカードとの併用や比較を検討しましょう。ただし楽天プレミアムカードは、プライオリティ・パスで無料利用できるのが年5回までのラウンジのみとなっているため、回数まで含めて確認が必要です。三井住友カード内で選ぶなら、2025年9月に登場した最上位カードの三井住友カード Visa Infiniteが候補で、年会費99,000円(税込)でプライオリティ・パス(プレステージ会員)やファインダイニングby招待日和に対応しています。
クレカ積立の付与率は最大5.0%
三井住友カード プラチナプリファードのSBI証券クレカ積立は、かつては無条件で積立額の5%が付与され、これを目当てに発行する方も多くいました。しかし2024年11月買付分から制度が見直され、現在は最大5.0%(※3)の付与率になっています。
いわゆる改悪と呼ばれる変更で、特に積立専用カードとして使っていた方には影響が大きいものでした。それでも、条件を満たせば最大5.0%という水準はクレカ積立全体で見れば依然トップクラスです。普段の決済も三井住友カード プラチナプリファードに集約できる方にとっては、今でも十分お得といえます。
電子マネーチャージなどポイント付与対象外の支払いがある
すべての支払いがポイント付与や年間利用額の集計対象になるわけではありません。代表的な対象外は以下のとおりです。
EdyやWAON、nanaco、モバイルSuicaなど一部の電子マネーへのチャージ
VポイントPayやANA Payなど各種決済サービスへのチャージ
au PAY・Kyash・JAL Pay・バンドルカードへのチャージ(2026年3月1日利用分から年間利用額の集計対象外に追加。通常ポイントは付きますが、継続特典の集計には入りません)
国民年金保険料の支払い
年会費や手数料などカード関連の支払い
SBI証券のクレカ積立分(ポイントは付くが利用額の集計対象外)
特にクレカ積立分が継続特典の集計に入らない点は、損益分岐点の計算を間違えやすいポイントなので注意してください。なお国民年金保険料はクレジットカードでの納付自体は可能で、日本年金機構のクレジットカードでのお支払い案内に前納割引などの詳細が載っていますが、三井住友カード プラチナプリファードではポイント付与や利用額の集計対象にはならない点に留意してください。
利用額が少ないと年会費が負担になる
ここまで見てきたとおり、通常利用だけなら年間200万円、リワードアップ プラチナプリファード対象加盟店や積立を併用しても100万〜150万円程度の利用がないと、年会費33,000円(税込)の元は取れません。
年間のカード利用額が100万円に届かない方には、正直なところおすすめしにくいカードです。その場合は、後述する三井住友カード ゴールド(NL)のほうが向いている可能性が高いでしょう。
三井住友カード プラチナプリファードの評判・口コミ
実際に使っている人はどう感じているのでしょうか。SNSやレビューサイトで多く見られる声の傾向をまとめました。
良い評判・口コミ
良い評判として特に目立つのは、ポイントの貯まりやすさに関する声です。
支払いを集約したら継続特典込みで年会費を余裕で回収できた
コンビニやカフェの7%還元が大きく、気づいたらポイントが貯まっていた
宿泊予約サイトの高還元が旅行好きには強い
家族カード無料で、家族の利用分も合算されるのがありがたい
プラチナなのに年会費が手頃で、コンシェルジュも使える
総じて、決済額が多い方ほど満足度が高い傾向がはっきり出ています。
悪い評判・口コミ
一方で、ネガティブな声には次のような傾向があります。
クレカ積立の付与率変更(改悪)が残念、積立目的だけでは持つ意味が薄れた
プライオリティ・パスがないのはプラチナとして物足りない
思ったより利用額が伸びず、年会費が重く感じる
リワードアップ プラチナプリファード対象加盟店の付与条件が細かく、把握するのが面倒
不満の多くは、利用額が想定より少なかった、または積立目的だけで発行したケースに集中しています。
評判からわかる向いている人の傾向
評判を総合すると、三井住友カード プラチナプリファードの満足度を分けるのは年間どれだけ決済を集約できるかに尽きます。
固定費や日常の支払いをまとめて年間200万円以上使える方、対象加盟店やクレカ積立を組み合わせて使える方は高評価が中心です。逆に、利用額が少ない方や、空港ラウンジなどの付帯サービスを主目的にしている方とはミスマッチが起きやすいカードといえます。
三井住友カード ゴールド(NL)とどっちが得?分岐ラインを比較
三井住友カード プラチナプリファードと最後まで比較されるのが、年間100万円の利用で翌年以降の年会費が永年無料(※4)になる三井住友カード ゴールド(NL)です。ゴールドカード全体での立ち位置が気になる方はゴールドカードおすすめ人気ランキングもあわせてチェックしてみてください。まずは両者のスペックを比較表で確認しましょう。
| 項目 | 三井住友カード プラチナプリファード | 三井住友カード ゴールド(NL) |
|---|---|---|
| 年会費(税込) | 33,000円 | 5,500円(税込) 年間100万円利用で翌年以降の年会費が永年無料(※4) |
| 通常還元率 | 1% | 0.5% |
| 継続特典 | 100万円ごとに10,000ポイント(最大40,000ポイント) | 年間100万円利用で10,000ポイント |
| 対象コンビニ・飲食店 | スマホのタッチ決済またはモバイルオーダーでの支払いで7%還元 | スマホのタッチ決済またはモバイルオーダーでの支払いで7%還元 |
| クレカ積立(SBI証券) | 最大5.0%(※3) | 最大3.0%(※3) |
| コンシェルジュ | あり(VPCC) | なし |
| 空港ラウンジ | 国内主要空港+ホノルル | 国内主要空港 |
年会費・還元率・特典の違い
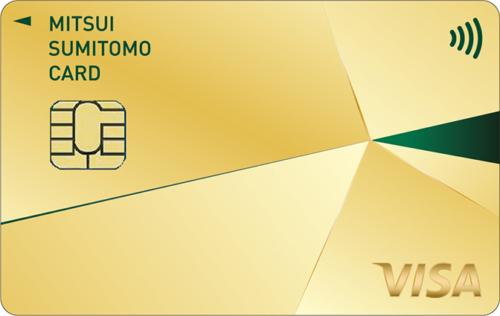
三井住友カード ゴールド(NL)の最大の魅力は、年間100万円の利用を一度達成すれば翌年以降の年会費が永年無料(※4)になり、さらに毎年100万円利用で10,000ポイントの継続特典がもらえる点です。いわゆる100万円修行で人気のカードです。
一方、三井住友カード プラチナプリファードは、年会費33,000円(税込)がかかるかわりに、通常還元率が2倍の1%、継続特典は最大40,000ポイント、クレカ積立は最大5.0%(※3)と、使えば使うほど差が開く設計になっています。
年間利用額いくらから三井住友カード プラチナプリファードが得になるか
三井住友カード ゴールド(NL)の年会費が無料になっている前提で、年会費を差し引いた実質的な獲得ポイントを比較すると以下のようになります(通常利用+継続特典のみで計算)。
| 年間利用額 | 三井住友カード プラチナプリファード(年会費差引後) | 三井住友カード ゴールド(NL) |
|---|---|---|
| 100万円 | -13,000円 | +15,000円 |
| 200万円 | +7,000円 | +20,000円 |
| 300万円 | +27,000円 | +25,000円 |
| 400万円 | +47,000円 | +30,000円 |
| 500万円 | +57,000円 | +35,000円 |
通常利用だけで比較した場合、逆転するのは年間300万円前後です。年間300万円以上使うなら三井住友カード プラチナプリファード、100万〜200万円台なら三井住友カード ゴールド(NL)が有利という整理になります。
ただしこれは特約店やクレカ積立を含まない数字です。対象加盟店の利用が多い方や、次に説明する積立を活用する方は、もっと低い利用額でも三井住友カード プラチナプリファードが逆転します。
クレカ積立メインならどっちを選ぶべきか
クレカ積立の付与率は、三井住友カード プラチナプリファードが最大5.0%(※3)、三井住友カード ゴールド(NL)が最大3.0%(※3)です。月10万円を積み立てた場合、その差は年間で最大24,000ポイントになります。
ただし三井住友カード プラチナプリファードで最大5.0%を受けるには、年間500万円のカード利用に加えてOlive資産運用サービスの条件達成が必要で、積立だけが目的なら年会費33,000円(税込)を回収するのは困難です。判断の目安は次のとおりです。
ショッピング利用が年間300万円以上+積立をする → 三井住友カード プラチナプリファードが優勢
ショッピング利用が年間100万円前後+積立をする → 年会費を無料にできる三井住友カード ゴールド(NL)が無難
積立メインの方は、ショッピングの年間利用額と積立額を上の目安に当てはめて、自分に合うカードを選びましょう。
※3 「三井住友カードつみたて投資」は対象カードごとの年間ご利用金額に応じて最大4%のポイントを付与します。
さらに、株式会社Oliveコンサルティングが提供するOlive資産運用サービスにお申し込みのうえ、株式会社三井住友銀行および株式会社Oliveコンサルティングが提供する資産運用特典の条件を達成することで、最大2%のポイントを上乗せして付与します。
条件や特典内容の詳細は「三井住友カードつみたて投資」ページをご確認ください。
※4 年間100万円利用の対象取引や算定期間等の実際の適用条件などの詳細は、三井住友カードのホームページを必ずご確認ください。
申し込み後に後悔しないための見直しタイミングと判断基準
三井住友カード プラチナプリファードは発行して終わりではなく、毎年の使い方に合わせて持ち続けるかを見直せるカードです。申し込み前に出口戦略まで知っておくと、安心して発行の判断ができます。
利用額が想定より少なかったときのチェックポイント
1年使ってみて獲得ポイントが33,000に届かなかった場合、すぐに解約を考える前に次の3点を確認しましょう。
まだカード払いにしていない固定費(家賃、保険、通信費、税金など)が残っていないか
コンビニや飲食店でスマホのタッチ決済を使えているか
よく使う店舗やサービスがリワードアップ対象加盟店に入っていないか
支払いの集約と決済方法の見直しだけで、翌年から数万円分の利用額とポイントが上積みされるケースは珍しくありません。所得税や消費税などの国税も国税庁のクレジットカード納付の手続のとおりカード払いに対応していますが、納付税額に応じた決済手数料がかかるため、獲得ポイントと手数料を比べたうえで判断しましょう。Vpassアプリで年間利用額を確認しながら、まずは改善余地を探してみてください。
三井住友カード ゴールド(NL)への切り替えを検討すべきケース
見直しても次のような状況なら、三井住友カード ゴールド(NL)への切り替え(ダウングレード)が合理的です。
年間利用額が2年連続で200万円に届かない
クレカ積立がメインで、ショッピング利用が年間100万円前後にとどまる
転職や引っ越しなどで決済額が大きく減る見込みがある
三井住友カード ゴールド(NL)なら年間100万円利用で翌年以降の年会費が永年無料(※4)になり、継続特典10,000ポイントも受けられます。切り替えのタイミングは、年会費の請求月の前に判断するのが鉄則です。年会費の請求月は、お支払い日が10日の方は加入日が1日~15日なら加入月の翌月、16日~末日なら加入月の翌々月、お支払い日が26日の方は加入月の翌月です(参照:三井住友カード「年会費について」)。請求後に解約しても年会費は戻らないため、Vpassで自分の加入日と年会費請求月を確認しておきましょう。
※4 年間100万円利用の対象取引や算定期間等の実際の適用条件などの詳細は、三井住友カードのホームページを必ずご確認ください。
生活の変化で損益分岐点は毎年見直すのがおすすめ
結婚や出産、住宅購入、子どもの進学など、ライフイベントによって決済額は大きく変動します。また、カード側の特典内容や対象加盟店も毎年のように見直されています。
おすすめは、継続特典が付与されるタイミングで年1回、獲得ポイントと年会費を突き合わせる習慣をつけることです。プラスが続いているなら継続、マイナスなら三井住友カード ゴールド(NL)へ切り替え。このシンプルなルールを決めておくだけで、年会費で損をし続ける事態を防げます。
三井住友カード プラチナプリファードがおすすめな人・おすすめしない人
ここまでの内容を踏まえて、どんな人に向いているカードなのかを整理します。
おすすめな人:年間200万円以上使う人や特約店をよく利用する人
次のいずれかに当てはまる方は、三井住友カード プラチナプリファードで年会費以上のリターンを得られる可能性が高いでしょう。
家族分も含めてカード決済が年間200万円以上ある
コンビニ・飲食店や宿泊予約サイトなど対象加盟店をよく使う
SBI証券で積立投資をしていて、ショッピング利用も多い
海外での決済(外貨ショッピング)が多い
手頃な年会費でコンシェルジュ付きのプラチナカードを持ちたい
特に、支払いを1枚に集約できる方ほど継続特典が効いてくるため、メインカードとして使う前提なら強力な1枚です。
おすすめしない人:利用額が少ない人や手厚い付帯サービス重視の人
一方、次のような方には他のカードのほうが向いています。
年間のカード利用額が100万円台前半までの方 → 年間100万円利用で翌年以降の年会費が永年無料(※4)になる三井住友カード ゴールド(NL)
プライオリティ・パスやグルメ優待など付帯サービス重視の方 → 三井住友カード プラチナなどサービス型のプラチナカード
クレカ積立だけが目的の方 → 年会費負けしやすいため、三井住友カード ゴールド(NL)なども比較検討を
ポイントで得をするカードである以上、使わなければ価値を発揮できません。自分の年間決済額を確認したうえで判断しましょう。
※4 年間100万円利用の対象取引や算定期間等の実際の適用条件などの詳細は、三井住友カードのホームページを必ずご確認ください。
三井住友カード プラチナプリファードの審査と申し込み方法
最後に、申し込み条件や審査の傾向、2026年最新のキャンペーン情報を紹介します。
申し込み条件と審査の傾向
申し込み対象は、原則満20歳以上で、本人に安定継続収入のある方です。年収の明確な基準は公表されていませんが、プラチナカードである以上、一般カードより審査基準は高めと考えておきましょう。
とはいえ、伝統的なプラチナカードほど狭き門ではありません。安定した収入があり、クレジットヒストリーに延滞などの問題がなければ、20代や30代で取得している例も多く見られます。自分の支払い状況が不安な方は、割賦販売法・貸金業法にもとづく指定信用情報機関であるCICの信用情報開示サービスで、申し込み前に登録内容を確認しておくと安心です。
申し込みから発行までの流れ
申し込みはすべてオンラインで完結します。流れは次のとおりです。
1. 公式サイトの申し込みフォームに必要事項を入力
2. 引き落とし口座をオンラインで設定し、本人確認を行う
3. 入会審査(結果はメールで通知)
4. カード発行・郵送(即時発行サービスを利用すれば、審査完了後すぐにアプリでカード番号を確認でき、ネットショッピングなどに利用可能)
プラスチックカードの到着を待たずに使い始められるのは、三井住友カードならではの強みです。
2026年最新の入会キャンペーン
2026年10月時点では、新規入会と条件達成で最大65,000円相当のポイントがもらえる入会キャンペーンが実施されています。内訳は以下のとおりです。
①スマートタッチプラン:新規入会&スマホのタッチ決済1回以上の利用で7,000円分のVポイントPayギフトプレゼント(2026年1月7日~)
②新規入会&ご利用特典:入会月の3ヵ月後末までに40万円(税込)以上の利用で最大40,000円相当のVポイントプレゼント
③SBI証券口座開設プラン:口座開設&クレカ積立などで最大18,000円相当のVポイントプレゼント(2026年6月1日以降にSBI証券口座を新規開設した方が対象)
初年度は入会特典だけで年会費を大きく上回るため、発行するならキャンペーンを確実に取り切るのが鉄則です。キャンペーンは入れ替わりが多く、一部の特典はエントリーが必要で、条件や期間は変更される場合があるため、申し込み前に必ず公式サイトで最新情報を確認してください。
あわせて検討したいダイナースクラブカード|国内外1,700ヵ所以上の空港ラウンジとご利用可能枠に一律の制限なし
三井住友カード プラチナプリファードはポイント還元に特化したカードです。年間の利用額が損益分岐点に届きそうにない方や、ポイントよりも空港ラウンジや食事の優待といった特典を重視したい方は、ダイナースクラブカードも候補になります。国内/海外あわせて1,700ヵ所以上の空港ラウンジ、最高1億円の旅行傷害保険(利用条件付き)、有効期限のないポイントがそろい、ご利用可能枠に一律の制限がないのが特徴です。
| 年会費 | 本会員 29,700円(税込)/家族会員 5,500円(税込) |
|---|---|
| 国際ブランド | Diners Club |
| ポイント | カードご利用100円につき1ポイント(有効期限なし) ※一部の加盟店は200円につき1ポイント、またはポイント加算の対象外です。 |
| ご利用可能枠 | 一律の制限なし |
| 空港ラウンジ | 国内/海外あわせて1,700ヵ所以上を会員本人は無料(海外は年10回まで無料、11回目以降は1回につき3,500円(税込)。国内は利用回数の制限なし。同伴者は有料) |
| 旅行傷害保険 | 海外・国内とも傷害死亡・後遺障害 最高1億円(利用条件付き) |
| ショッピング・ リカバリー |
年間500万円限度(利用条件付き) |
| 申込条件 | 当社所定の基準を満たす方 |
- ご利用可能枠に一律の制限がなく、高額の支払いや出費が重なる月にも使いやすい
- 国内/海外あわせて1,700ヵ所以上の空港ラウンジを、カードと搭乗券の提示で会員本人は無料で使える(海外は年10回まで無料)
- ポイントに有効期限がなく、賞品や提携航空会社のマイル(別途ポイントプログラム加入要)に好きなタイミングで交換できる
- 対象レストランのコース料理が2名以上の利用で1名分無料になる「エグゼクティブ ダイニング」を使える
- Mastercard®のプラチナグレードのコンパニオンカード(TRUST CLUB プラチナマスターカード)を年会費無料で持てる
- 年会費が本会員29,700円(税込)かかり、特典を使わないと割高になる
- 公共料金や税金など一部の加盟店は200円につき1ポイントの換算になる
- 旅行傷害保険とショッピング・リカバリーは利用条件付きのため、事前に適用条件の確認が必要
- 店舗によってはDiners Clubブランドが使えない場合があり、コンパニオンカードとの併用が前提になる
ダイナースクラブカードのいちばんの特徴は、ご利用可能枠に一律の制限がないことです。ご利用可能枠は会員一人ひとりの利用状況や支払い実績に応じて個別に設定されるため、高額の買い物や旅行代金の支払いが重なる月でも、ゆとりをもって使えます。
旅行の場面では、国内/海外あわせて1,700ヵ所以上の空港ラウンジを、カードと搭乗券の提示で会員本人は無料で利用できます。海外のラウンジを無料で使えるのは年10回まで(11回目以降は1回につき3,500円(税込))で、国内のラウンジには利用回数の制限がありません。同伴者は有料です。付帯保険は、海外・国内とも傷害死亡・後遺障害が最高1億円の旅行傷害保険と、年間500万円を限度とするショッピング・リカバリーが備わっています(いずれも利用条件付き)。
食事の優待も充実しています。「エグゼクティブ ダイニング」は、対象レストランのおすすめコース料理を2名以上で利用すると1名分の料金が無料になるサービスで、記念日や会食に使えます。
ポイントはカードご利用100円につき1ポイントが貯まり、有効期限がありません。期限を気にせず貯めて、賞品や提携航空会社のマイル(別途ポイントプログラム加入要)に交換できます。ただし公共料金や税金など、200円につき1ポイントの換算になる加盟店やポイント加算の対象外となる取引が一部あるため、固定費の支払いが中心の方は公式サイトで対象を確認しておきましょう。
Diners Clubが使えない店舗に備えるなら、年会費無料のダイナースクラブ コンパニオンカードをあわせて持っておくと便利です。Mastercard®のプラチナグレードにあたるTRUST CLUB プラチナマスターカードが付帯し、ポイント・請求・利用明細をダイナースクラブカードに一本化できます。
現在は新規入会キャンペーンとして、初年度年会費無料と10,000円キャッシュバック(利用条件付き)の特典が用意されています(2026年11月30日(月)までのお申し込み・2026年12月31日(木)までのご入会が対象。キャッシュバックは入会後3ヵ月以内に合計20万円以上のご利用と公式アプリへのサインオンが条件です)。ダイナースクラブの全種類の違いはダイナースクラブカードおすすめランキング10選で比較しています。
三井住友カード プラチナプリファードに関するよくある質問
最後に、三井住友カード プラチナプリファードの年会費・還元率・損益分岐点まわりでよくある質問に、結論から順にお答えします。
- 三井住友カード プラチナプリファードの年会費はいくら?
- 三井住友カード プラチナプリファードの年会費はいつ請求される?
- 三井住友カード プラチナプリファードの年会費を無料にする方法はある?
- 三井住友カード プラチナプリファードの還元率は?100円で何ポイント貯まる?
- 三井住友カード プラチナプリファードは年間100万円の利用でも元は取れる?
- 三井住友カード プラチナプリファードと三井住友カード ゴールド(NL)はどっちがお得?
- 三井住友カード プラチナプリファードはクレカ積立だけで年会費の元が取れる?
- 家族カードやETCカードの利用分も三井住友カード プラチナプリファードの継続特典の集計に含まれる?
- Oliveフレキシブルペイ プラチナプリファードとカード版の違いは?
- 三井住友カード プラチナプリファードの利用可能枠はいくら?
- 三井住友カード プラチナプリファードはいつまでに解約すれば次の年会費がかからない?
- 三井住友カード プラチナプリファードの「プリファード」とはどういう意味?
三井住友カード プラチナプリファードの年会費はいくら?
三井住友カード プラチナプリファードの年会費は本会員が33,000円(税込)で、家族カードは無料です(2026年11月時点)。
年会費33,000円(税込)は、5万円以上が相場のプラチナカードの中では手頃な水準です。同じ三井住友カードのプラチナでも、付帯サービス重視の三井住友カード プラチナは年会費55,000円(税込)なので、ポイント還元を重視する方には三井住友カード プラチナプリファードのほうが費用を抑えられます。
年会費を回収できるかどうかは年間利用額しだいで、通常利用と継続特典だけなら年間200万円が目安です。詳しい計算は損益分岐点の章で解説しています。
三井住友カード プラチナプリファードの年会費はいつ請求される?
三井住友カード プラチナプリファードの年会費は、入会日と支払い日によって入会月の翌月または翌々月に請求され、2年目以降も毎年同じ月に請求されます。
三井住友カードの案内では、請求のタイミングは次のとおりです(2026年10月時点)。
- お支払い日が10日の方:加入日が1日~15日なら加入月の翌月10日、16日~末日なら加入月の翌々月10日
- お支払い日が26日の方:加入月の翌月26日
自分の加入日はWEB明細書(Vpass)で確認できます。継続するか迷っている方は、請求月の前に年間の獲得ポイントと年会費を見比べておきましょう(参照:三井住友カード「年会費について」)。
三井住友カード プラチナプリファードの年会費を無料にする方法はある?
三井住友カード プラチナプリファードには、利用額などの条件で年会費33,000円(税込)が無料になる特典はありません(2026年11月時点の公式サイトの案内)。
年会費は毎年かかるため、「実質無料」にするには年会費を上回るポイントを貯めるのが現実的な考え方です。毎年、前年100万円の利用ごとに10,000ポイント(最大40,000ポイント)がもらえる継続特典があり、通常ポイントと合わせれば年間200万円の利用で年会費を上回ります。
年会費を払わずに持ちたい方は、年間100万円の利用で翌年以降の年会費が永年無料(※4)になる三井住友カード ゴールド(NL)が選択肢になります。三井住友カード ゴールド(NL)の初年度年会費は5,500円(税込)です。
※4 年間100万円利用の対象取引や算定期間等の実際の適用条件などの詳細は、三井住友カードのホームページを必ずご確認ください。
三井住友カード プラチナプリファードの還元率は?100円で何ポイント貯まる?
三井住友カード プラチナプリファードの基本還元率は1%で、ご利用金額100円(税込)につき1ポイントのVポイントが貯まります。
三井住友カード(NL)や三井住友カード ゴールド(NL)の基本還元率は200円(税込)につき1ポイント(0.5%)なので、どこで使っても2倍のペースで貯まる計算です。Vポイントは基本的に1ポイント=1円分として使えます。
さらに、海外の加盟店での外貨ショッピングは100円(税込)ごとにプラス2ポイント、リワードアップ プラチナプリファード対象加盟店ではポイントが上乗せされます。上乗せの仕組みはポイントアップの仕組みの章でまとめています。
三井住友カード プラチナプリファードは年間100万円の利用でも元は取れる?
通常ポイントと継続特典だけなら、年間100万円の利用で獲得できるのは20,000ポイントで、年会費33,000円(税込)の元は取れません。
内訳は通常ポイント10,000ポイント(100万円×1%)と継続特典10,000ポイントで、年会費との差は13,000円分のマイナスです。通常利用だけで元を取るラインは年間200万円(40,000ポイント)になります。
ただし、対象のコンビニ・飲食店でのスマホのタッチ決済や、宿泊予約サイトなどリワードアップ プラチナプリファード対象加盟店の利用が多い方、クレカ積立を併用する方は、年間100万円台でも33,000ポイントに届く可能性があります。利用先の内訳しだいなので、使い方別のシミュレーションで自分に近いパターンを確認してみましょう。
三井住友カード プラチナプリファードと三井住友カード ゴールド(NL)はどっちがお得?
通常利用と継続特典だけで比べると、年間300万円以上使うなら三井住友カード プラチナプリファード、年間100万〜200万円台なら三井住友カード ゴールド(NL)がお得です。
三井住友カード ゴールド(NL)の年会費が無料になっている前提で年会費差引後のポイントを比べると、年間200万円では三井住友カード プラチナプリファード+7,000円分に対して三井住友カード ゴールド(NL)+20,000円分、年間300万円では+27,000円分と+25,000円分で逆転します。
対象加盟店の利用やクレカ積立が多い方は、もっと低い利用額でも三井住友カード プラチナプリファードが上回ることがあります。比較の詳細は三井住友カード ゴールド(NL)との比較の章をご覧ください。
三井住友カード プラチナプリファードはクレカ積立だけで年会費の元が取れる?
クレカ積立だけでショッピング利用がない場合、付与率は1%にとどまり、月10万円の積立でも年間12,000ポイントのため年会費の元は取れません。
積立分の付与率は、年間のカード利用額が300万円以上で+1%、500万円以上で+2%が上乗せされ、Olive資産運用サービスの条件達成分を含めると最大5.0%(※3)です。ただし、積立額そのものは年間利用額の集計対象にならないため、付与率を上げるにはショッピング利用を増やす必要があります。
積立はあくまで上乗せ要素と考えるのが正解です。積立が主目的なら、年会費を無料にできる三井住友カード ゴールド(NL)のほうが向いています。
※3 「三井住友カードつみたて投資」は対象カードごとの年間ご利用金額に応じて最大4%のポイントを付与します。
さらに、株式会社Oliveコンサルティングが提供するOlive資産運用サービスにお申し込みのうえ、株式会社三井住友銀行および株式会社Oliveコンサルティングが提供する資産運用特典の条件を達成することで、最大2%のポイントを上乗せして付与します。
条件や特典内容の詳細は「三井住友カードつみたて投資」ページをご確認ください。
家族カードやETCカードの利用分も三井住友カード プラチナプリファードの継続特典の集計に含まれる?
含まれます。家族カードとETCカードなどの子カードの利用分は本会員と合算され、ポイント付与と継続特典の集計対象になります。
家族カードは年会費無料で発行できるので、家族の生活費や高速道路料金までまとめれば、年間200万円のラインは一気に近づきます。
一方で、年会費、クレカ積立、リボ払い・分割払いの手数料、電子マネーや各種決済サービスへのチャージなどは集計対象外です。対象外の支払いはデメリット・注意点の章で確認できます。
Oliveフレキシブルペイ プラチナプリファードとカード版の違いは?
Oliveフレキシブルペイ プラチナプリファードとカード版は、年会費33,000円(税込)と継続特典が同じで、主な違いは支払い口座が三井住友銀行に限られる点と、Oliveアカウントの機能が使える点です。
Oliveフレキシブルペイ プラチナプリファードは、三井住友銀行の口座やデビット機能などが一体になったOliveアカウントのプラチナプリファードランクです。主な違いは次のとおりです。
- Oliveは三井住友銀行の口座開設が必須で、引き落とし口座も同行に限定される
- Oliveはクレジット・デビット・ポイント払いを1枚で切り替えられる
- クレカ積立のOlive限定上乗せプランは、Oliveアカウントの契約があればカード版でも対象になる
継続特典の仕組みが同じなので、通常利用と継続特典だけで見た損益分岐点はどちらも年間200万円が目安です。三井住友銀行をメインバンクにしている方や、口座・決済・投資をアプリ1つにまとめたい方はOlive版、銀行口座を縛られたくない方はカード版が向いています。Oliveの最上位ランクが気になる方は三井住友カードOlive Infiniteの解説記事もあわせてどうぞ。
三井住友カード プラチナプリファードの利用可能枠はいくら?
三井住友カード プラチナプリファードの利用可能枠は最大500万円で、実際の利用可能枠は審査により個別に設定されます。(※所定の審査がございます。本会員がお持ちの個人カードと合算)
リボ払い・分割払いの利用枠は0〜200万円です(2026年10月時点)。一般カードと比べて利用可能枠が大きいため、家族の支払いの集約や高額決済にも対応しやすいのが特徴です。
三井住友カード プラチナプリファードはいつまでに解約すれば次の年会費がかからない?
お支払い日が10日の方は年会費引き落とし月の前月15日まで、26日の方は前月末日までに解約すれば、次回の年会費はかかりません。
三井住友カードでは、すでに支払った年会費は解約しても返金されません。継続するか迷っている場合は、年会費の請求月より前に判断するのがポイントです。
解約はVpassからオンラインで24時間手続きでき、本会員のカードを解約すると紐づく家族カードや付帯カードも同時に解約になります。三井住友カード ゴールド(NL)などへの切り替えを検討する目安は、見直しタイミングの章で解説しています。
三井住友カード プラチナプリファードの「プリファード」とはどういう意味?
「プリファード(preferred)」は英語で「好ましい」「優遇された」という意味で、三井住友カード プラチナプリファードはポイント還元を手厚くしたポイント特化型のプラチナカードです。
三井住友カード プラチナプリファードは「サービスはシンプルに、リワード(特典)はリッチに」というコンセプトで、高級レストラン優待などの付帯サービスを絞り込み、そのぶんポイント還元に振り切っています。国際ブランドはVisaのみです。
カードの位置づけはポイント特化型のプラチナカードという位置づけで詳しく解説しています。
まとめ:三井住友カード プラチナプリファードは年間200万円以上使うなら元が取れる1枚
最後に、この記事の要点を振り返ります。
通常利用+継続特典での損益分岐点は年間200万円
対象加盟店(最大10%還元)を使えば年間150万円程度でも元が取れる
クレカ積立は最大5.0%(※3)だが、付与率はショッピングの年間利用額とOlive資産運用サービスの条件達成で決まる
通常利用だけなら三井住友カード ゴールド(NL)との逆転ラインは年間300万円前後
利用額が減ったら三井住友カード ゴールド(NL)への切り替えという出口もある
三井住友カード プラチナプリファードは、支払いを集約してこそ輝くポイント特化型プラチナカードです。まずは自分の年間決済額を把握して、この記事のシミュレーションに当てはめてみてください。
※3 「三井住友カードつみたて投資」は対象カードごとの年間ご利用金額に応じて最大4%のポイントを付与します。
さらに、株式会社Oliveコンサルティングが提供するOlive資産運用サービスにお申し込みのうえ、株式会社三井住友銀行および株式会社Oliveコンサルティングが提供する資産運用特典の条件を達成することで、最大2%のポイントを上乗せして付与します。
条件や特典内容の詳細は「三井住友カードつみたて投資」ページをご確認ください。
年間200万円以上の利用が見込めるなら、条件達成で最大65,000円相当がもらえる入会キャンペーンが実施されている今は、検討する価値が大きいタイミングです。