
本記事はプロモーションを含みます
クレジットカードは2枚持ちが最強、という話を最近よく見かけるものの、実際に選ぶ場面になると、自分にとって本当にベストな組み合わせがどれなのか決めきれずに手が止まってしまう人は多いはずです。20代の今のライフスタイルにしっくりくる2枚を、はっきり知りたいと思っていませんか?
社会人になってお金の使い方がガラッと変わると、1枚だけでは還元率や使えるお店に物足りなさを感じてくるもの。とはいえ、数あるカードの中からベストな2枚を見つけ出すのは、なかなか難しいですよね。
この記事では、2026年最新の情報をもとに、20代のライフスタイルに本当にマッチするクレジットカード最強の2枚を徹底解説します。軸に据えるのは、年会費永年無料で対象のコンビニ・飲食店に圧倒的に強い三井住友カード(NL)。そこへ20代のうちからゴールドクラスの特典まで手に入る若者向けGOLDカードを重ねた鉄板コンビはもちろん、旅行に強い1枚を加えたタイプ別のおすすめまで、これ1本で迷いがなくなる内容でお届けします。
読み終わるころには、自分にぴったり合う2枚がきっと見つかり、明日からのお金の使い方にも自信が持てるはずです。なお、20代に絞らず年代・目的別に幅広く組み合わせを知りたい方は、クレジットカード最強の2枚【年代・目的別】の記事もあわせてチェックしてみてください。
結論:20代のクレジットカード最強の2枚はこれ
迷ったら「三井住友カード(NL)」と「dカード GOLD U」の組み合わせを選んでおけば、まず失敗しません。1枚目に選びたいのは三井住友カード(NL)です。年会費が永年無料で、セブン‐イレブンやローソン、マクドナルド、サイゼリヤなど対象のコンビニ・飲食店でスマホのタッチ決済またはモバイルオーダーでの支払いで7%ポイント還元(※)になり、20代がいちばんお金を使うシーンをそのまま得に変えてくれます。そこへ、20代だけが申し込める若者向けゴールドのdカード GOLD U(22歳以下なら年会費実質無料)を重ねれば、空港ラウンジやケータイ補償といったゴールドクラスの特典まで20代のうちに手に入り、ふだんの還元と将来につながる特典を両取りできます。ここでは、なぜこの2枚が最強と言えるのか、その理由と実際にどれくらい得するのかを見ていきましょう。三井住友カードはNLやOliveなど券種が多いので、三井住友カードのおすすめランキングで違いを整理してから選ぶと迷いません。
迷ったらこの組み合わせ!三井住友カード(NL) × dカード GOLD U
| 組み合わせ | 三井住友カード(NL) × dカード GOLD U |
|---|---|
| 年会費 | 三井住友カード(NL):永年無料/dカード GOLD U:3,300円(22歳以下または年間30万円以上利用で実質無料) |
| 国際ブランド | Visa・Mastercard/Visa・Mastercard |
| 得意なシーン | コンビニ・マクドナルドなどのタッチ決済/ドコモ料金・空港ラウンジ・ケータイ補償 |
| 申込条件 | 三井住友カード(NL):満18歳以上(高校生を除く)/dカード GOLD U:満18歳〜29歳 |
| 向いている人 | 日常の支払いでしっかり還元を受けつつ、20代のうちからゴールド特典も手に入れたい人 |
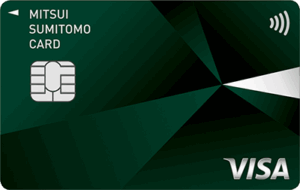
主役になるのは三井住友カード(NL)です。年会費は永年無料で、セブン‐イレブン・ローソン・マクドナルド・サイゼリヤなど対象のコンビニ・飲食店でスマホのVisaのタッチ決済/Mastercard®タッチ決済またはモバイルオーダーでの支払いで7%ポイント還元(※)になります。2025年12月1日の利用分からはポイントアップの対象がこの2つの支払い方に絞られたので、カード本体を出してのタッチ決済ではなく、必ずスマホでの決済かモバイルオーダーを使うのがコツです。対象店舗は少しずつ増えており、ミニストップ・セイコーマート・ポプラ・モスバーガー・ケンタッキーフライドチキン・吉野家・すき家・ガスト・ドトールコーヒーショップなどが加わり、2026年8月1日からはフレッシュネスバーガーも対象になりました(フレッシュネスバーガーはスマホのタッチ決済のみが対象で、モバイルオーダーは対象外です)。なお、三井住友銀行の口座と一体化した「Olive」でクレジットモードを選ぶと、同じ対象店舗でも上乗せ分が1%多い最大8%還元になりますが、通常の三井住友カード(NL)は最大7%還元です。申込条件は満18歳以上(高校生を除く)で、2026年2月には従来の学生ポイントがリワードアップ U25にリニューアルされ、学生でなくても25歳以下なら対象のサブスク料金で最大10%還元・携帯料金で最大2%還元が受けられるようになりました。学生でも社会人でも20代ならまず持っておいて損がない1枚です。カード番号が券面に印字されないナンバーレス仕様で、最短10秒でカード番号発行(※)となり、アプリで番号を確認してすぐ使い始められる点も、今すぐ使いたい人には心強いところです。
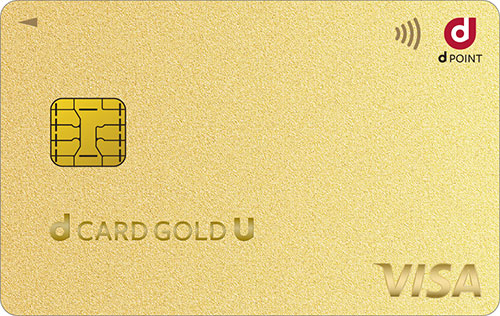
この記事で一番におすすめしたいのが、この三井住友カード(NL)を軸にした組み合わせです。相棒に選んだdカード GOLD Uは満18歳〜29歳だけが申し込める20代専用のゴールドカードで、年会費3,300円(税込)が満22歳以下または年間30万円以上の利用で実質無料になります。入会後の初回年会費は条件の達成に関わらずいったん請求され、条件を満たすと翌年度の年会費から3,300円が差し引かれる仕組みなので、実質無料になるのは2年目からと考えておくと安心です。基本還元率1.0%に加え、国内空港ラウンジの無料利用や最高10万円のケータイ補償といったゴールドならではの特典が付き、ドコモのケータイ・ドコモ光料金は1,000円(税抜)ごとに5%還元です。日常の支払いは三井住友カード(NL)で取りこぼしなく、固定費と特典はdカード GOLD Uで——攻守そろった鉄板コンビと言えるでしょう。
※カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象外です。
※商業施設内にある店舗などでは、一部ポイント付与の対象となりません。
※一定金額(原則1万円)を超えると、タッチ決済でなく、決済端末にカードを挿しお支払いただく場合がございます。その場合のお支払い分は、タッチ決済分のポイント還元の対象となりませんので、ご了承ください。上記、タッチ決済とならない金額の上限は、ご利用される店舗によって異なる場合がございます。
※スマホのタッチ決済対象店舗とモバイルオーダーの対象店舗は異なります。詳しくはサービス詳細ページをご確認ください。
※通常のポイント分を含んだ還元率です。
※ポイント還元率は利用金額に対する獲得ポイントを示したもので、ポイントの交換方法によっては、1ポイント1円相当にならない場合があります。
※Google Pay™ 、Samsung Payで、Mastercard®タッチ決済はご利用いただけません。ポイント還元は受けられませんので、ご注意ください。
※即時発行ができない場合があります。
この2枚が20代に最強と言える3つの理由
この組み合わせが20代に最強と言える理由は、大きく次の3つです。
- 軸の三井住友カード(NL)が年会費永年無料で対象のコンビニ・飲食店でのスマホのタッチ決済またはモバイルオーダーでの支払いで7%ポイント還元。20代の出費が集中するシーンをそのまま得に変えられる
- 三井住友カード(NL)は満18歳以上(高校生を除く)なら学生でも申し込めるので、社会人1年目でも学生のうちからでもスタートできる
- 相棒のdカード GOLD Uは20代だけの特権。満22歳以下なら年会費実質無料で、空港ラウンジやケータイ補償などゴールド特典を早くから使える
- コンビニ・外食は三井住友カード(NL)、ドコモ料金・固定費はdカード GOLD Uと、20代がよく使うシーンをほぼ網羅できる
特にdカード GOLD Uは満30歳以降の最初の更新時に自動でdカード GOLD(年会費11,000円)へ切り替わるため、年会費が安いうちにゴールドを体験できるのは20代だけの特権です。将来のことを考えても、早めに持っておく価値は十分あります。
実際にいくらお得?月3万円使った場合のポイントシミュレーション
仮に毎月3万円をクレジットカードで支払ったとして、この2枚を使い分けた場合のポイント還元をシミュレーションしてみました。
| 利用シーン | 月の利用額 | 使うカード | 還元率 | 獲得ポイント |
|---|---|---|---|---|
| コンビニ・マクドナルド | 10,000円 |  三井住友カード(NL) |
7.0%(※) | 700pt |
| ドコモ料金・固定費 | 10,000円 | dカード GOLD U |
5.0% | 500pt |
| その他の日常払い | 10,000円 | dカード GOLD U |
1.0% | 100pt |
| 合計 | 30,000円 | – | – | 1,300pt |
ドコモユーザーがケータイ・ドコモ光料金をdカード GOLD Uにまとめると、上の例のように1ヶ月でおよそ1,300ポイント、年間にするとおよそ15,600円分のポイントが貯まる計算です。ドコモ料金の5%還元(1,000円税抜ごと)が効くため、固定費が多い人ほどお得が大きくなります。現金払いだとゼロだった金額が、カードを使い分けるだけで自動的に戻ってくると考えると、持たない手はありません。
そもそもなぜ20代は「2枚持ち」がおすすめなのか
そもそも「なぜ2枚も必要なの?1枚で十分じゃない?」と感じる方もいるかもしれません。ですが実は、20代こそ2枚持ちのメリットを最大限に受けやすい年代なのです。経済産業省が公表した2025年のキャッシュレス決済比率は58.0%で、そのうち約8割をクレジットカードが占めています。支払いの多くがカードに移っている今だからこそ、どのカードで払うかの差が家計にそのまま効いてきます。ここでは、その理由をわかりやすく解説します。
1枚だけだと損するポイント取りこぼしの実態
クレジットカードには、それぞれ得意なお店と苦手なお店があります。たとえば楽天カードは楽天市場では高還元ですが、公共料金の支払いでは還元率が0.2%に下がってしまいます。
1枚だけに頼ってしまうと、本来もらえるはずだったポイントを取りこぼしてしまうのです。2枚持ちでお店ごとに使い分ければ、どこで買い物しても高還元を受けられるようになります。
支払いできない緊急事態を防ぐリスク分散
「メインのカードが突然使えなくなった」という経験はありませんか。カードの磁気不良、利用限度額オーバー、不正利用による利用停止など、1枚だけだと困るシーンは意外と多いものです。
国際ブランドを分けて2枚持ちしておけば、仮に1枚が使えなくなってもすぐにもう1枚で支払えます。海外旅行や大事な会食の場面でも、安心感がまったく違います。
支出管理がラクになり、お金の流れが見える化する
「生活費はメインカード、趣味や娯楽はサブカード」というように用途別に分けておくと、毎月どこにいくら使ったかが一目でわかるようになります。
家計簿アプリと連携させれば、自動でカテゴリ分けしてくれるので面倒な入力も不要です。お金の流れが見える化されることで、無駄遣いに気づきやすくなり、貯金や投資に回せるお金も増えていきます。
20代がクレジットカードを選ぶときに見るべき4つのポイント
2枚持ちの良さがわかったところで、次はカードの選び方です。20代が最強の2枚を選ぶときは、以下の4つのポイントを押さえておけば大きな失敗はありません。それぞれ詳しく見ていきましょう。
年会費は無料を基本にする
20代のうちは、まず年会費の負担が小さいカードを選ぶのが鉄則です。有料カードは特典が豪華ですが、使いこなせなければ年会費がまるまる損になります。その点、三井住友カード(NL)のように年会費が永年無料で、しかも対象のコンビニ・飲食店で7%ポイント還元(※)まで狙える1枚なら、使う月が少なくても損になりません。軸の1枚はここから選ぶのが安心です。
ただし、dカード GOLD Uのように22歳以下や年間30万円以上の利用で年会費が実質無料になり、空港ラウンジやケータイ補償まで付くゴールドカードもあります。dカード GOLD Uは、これらに加えてドコモ MAX・ドコモ ポイ活 MAX・ドコモ ポイ活 20・eximo・eximoポイ活・ahamoなど対象のドコモ料金プランを契約している場合も、年会費が実質無料になる条件が用意されています(この条件が使えるのは2年目の年会費が確定するタイミングのみ)。「無料カード」と「実質無料で特典が付くゴールド」を見比べて、自分の使い方に合うほうを選ぶと失敗しません。利用が少ない月があっても気にならない年会費無料カードは、サブカードとしても気軽に持ち続けられます。
ポイント還元率1%以上を目安にする
基本のポイント還元率は1.0%以上を目安にしましょう。一般的なクレジットカードは0.5%が標準ですが、その倍の還元率を常にもらえるカードを選べば、同じ買い物でも貯まるスピードが2倍になります。
特定のお店でさらに還元率がアップするカードなら、より効率よくポイントが貯まります。とにかく還元率を重視して選びたい方は、還元率の高いクレジットカードのランキングもあわせて見てみると、自分に合った高還元の1枚が見つけやすくなります。
国際ブランドは必ず分ける
2枚持ちするなら、国際ブランドは必ず別々にしましょう。たとえば1枚目がJCBなら、2枚目はVisaかMastercardにするのがおすすめです。
お店によって対応している国際ブランドは異なるため、2枚でブランドを分けておくと支払いの選択肢が広がるからです。ブランドを分けるだけで、支払いできない場面をほぼゼロにできます。
普段使うお店やサービスと相性がいいか
最後に大切なのが、自分のライフスタイルとの相性です。どんなに還元率が高くても、自分が行かないお店でしかお得にならないなら意味がありません。
コンビニをよく使うなら三井住友カード(NL)、楽天市場をよく使うなら楽天カード、というように「自分のよく使うお店で強いカード」を軸に選ぶと失敗しにくくなります。
タイプ別|20代におすすめの最強の2枚の組み合わせ5選
ここからは、タイプ別におすすめの組み合わせを5パターン紹介します。編集部が一番おすすめしたいのは、先頭で紹介するエポスカードを軸にした組み合わせです。自分のライフスタイルに近いものからチェックしてみてください。
| タイプ | 組み合わせ | 年会費 | 特徴 |
|---|---|---|---|
| 旅行・出張多め(編集部イチオシ) | エポスカード × JCBカード W | 無料 | 海外旅行保険が手厚い |
| コンビニ・カフェ派 | 三井住友カード(NL) × JCBカード W | 無料 | 対象のコンビニ・飲食店で7%ポイント還元(※) |
| 資産形成も始めたい | 三井住友カード(NL) × 楽天カード | 無料 | クレカ積立でポイントを貯める |
| 楽天経済圏 | 楽天カード × JCBカード W | 無料 | 楽天市場でポイント倍増 |
| ネット通販派 | PayPayカード × 楽天カード | 無料 | Yahoo!と楽天どちらも高還元 |
旅行や出張が多い人向け:エポスカード × JCBカード W
| 組み合わせ | エポスカード × JCBカード W |
|---|---|
| 年会費 | どちらも永年無料 |
| 海外旅行保険 | エポスカード:利用付帯(疾病治療最高270万円)/JCBカード W:利用付帯 |
| おすすめ度 | ★★★★★ |
編集部が一番におすすめしたいのが、このエポスカードを軸にした組み合わせです。エポスカードは年会費永年無料ながら、旅行代金をカードで支払うと適用される海外旅行傷害保険(利用付帯)が付き、傷害治療費用は最高200万円、疾病治療費用は最高270万円と、病気やケガの治療費補償が年会費無料カードの中でも手厚いのが魅力です。さらに全国1万店以上の提携店で割引や優待が受けられるのも魅力です。JCBカード Wと合わせれば、国内ではJCBカード Wでポイントを貯め、海外や旅行時はエポスカードで保険と優待を活用できます。
卒業旅行や友達との海外旅行を楽しみたい20代にぴったりです。旅行向けの選び方をもっと詳しく知りたい方は、海外旅行におすすめのクレジットカードの記事もあわせてチェックしてみてください。
コンビニ・カフェをよく使う人向け:三井住友カード(NL) × JCBカード W
| 組み合わせ | 三井住友カード(NL) × JCBカード W |
|---|---|
| 年会費 | どちらも永年無料 |
| 最大還元率 | 三井住友カード(NL):7%ポイント(※)/JCBカード W:最大10.5% ※事前にポイントアップ登録が必要です。 ※利用加盟店や交換商品等によりポイント付与条件や還元率は異なる場合があります。 |
| おすすめ度 | ★★★★★ |
毎朝コンビニでコーヒー、ランチはマクドナルド、夜はカフェで勉強…そんな日常を送る20代にぴったりの、ふだんの支払いをまるごとお得に変えられる組み合わせです。軸になるのは三井住友カード(NL)で、セブン‐イレブン・ローソン・ミニストップ・マクドナルド・モスバーガー・サイゼリヤ・すき家など対象のコンビニ・飲食店でスマホのタッチ決済またはモバイルオーダーで支払うと7%ポイント還元(※)になります。申込条件は満18歳以上(高校生を除く)なので、学生から社会人まで20代のほとんどが対象です。もう1枚のJCBカード Wは対象の優待店で還元率が大幅アップし、三井住友カード(NL)が苦手なネット通販側をきれいに補ってくれます。JCBカード Wは2026年1月にポイントがOki DokiポイントからJ-POINTへリニューアルし、付与単位が月間1,000円ごとの集計から200円(税込)ごとに変わり、JCBカード Wなら200円ごとに2ポイント(通常カードの2倍)が貯まるようになりました。1ポイントは最大1円相当なので還元率はこれまでどおり1.0%を確保しつつ、少額決済でも端数を取りこぼしにくくなっています。なおJCBカード Wの申込対象は18歳以上39歳以下(学生は高校生を除く)で20代なら全員が対象になり、39歳までに入会すれば40歳以降も年会費無料のまま使い続けられる点も、早めに作っておく理由になります。
どちらも年会費無料なので、持っているだけでは一切コストがかからないのも魅力です。
※カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象外です。
※商業施設内にある店舗などでは、一部ポイント付与の対象となりません。
※一定金額(原則1万円)を超えると、タッチ決済でなく、決済端末にカードを挿しお支払いただく場合がございます。その場合のお支払い分は、タッチ決済分のポイント還元の対象となりませんので、ご了承ください。上記、タッチ決済とならない金額の上限は、ご利用される店舗によって異なる場合がございます。
※スマホのタッチ決済対象店舗とモバイルオーダーの対象店舗は異なります。詳しくはサービス詳細ページをご確認ください。
※通常のポイント分を含んだ還元率です。
※ポイント還元率は利用金額に対する獲得ポイントを示したもので、ポイントの交換方法によっては、1ポイント1円相当にならない場合があります。
※Google Pay™ 、Samsung Payで、Mastercard®タッチ決済はご利用いただけません。ポイント還元は受けられませんので、ご注意ください。
将来に向けて資産形成も始めたい人向け:三井住友カード(NL) × 楽天カード
| 組み合わせ | 三井住友カード(NL) × 楽天カード |
|---|---|
| 年会費 | どちらも永年無料 |
| クレカ積立対応 | 三井住友カード(NL):SBI証券/楽天カード:楽天証券 |
| おすすめ度 | ★★★★★ |
NISAや投資信託を始めたい20代に強くおすすめしたい組み合わせで、ここでも軸になるのは三井住友カード(NL)です。三井住友カード(NL)はSBI証券、楽天カードは楽天証券でそれぞれクレカ積立ができ、投資をしながらポイントも貯まる仕組みになっています。三井住友カード(NL)のクレカ積立は、入会初年度は無条件で積立額の0.5%相当のポイントが付与され、2年目以降は前年の年間カード利用額が10万円以上なら0.5%、10万円未満だと0%(※)になる仕組みです。なお2026年3月1日以降、クレカ積立の金額は年間利用額の集計対象外になったため、積立とは別に日常の支払いをカードにまとめておくのがポイントです。金融庁のNISA特設サイトでも、2024年から始まった新しいNISAは制度が恒久化され非課税保有期間が無期限になったと案内されており、長く資産形成を続けたい20代と相性の良い制度です。
※「三井住友カードつみたて投資」のポイント付与率はカードの種類によって異なり、三井住友カード ゴールド(NL)は前年の年間ご利用金額が100万円以上で1.0%、三井住友カード プラチナプリファードは年間500万円以上の利用で最大3%相当のポイントが付与されます(いずれも2026年4月10日以降、Oliveアカウントの円普通預金残高に応じて最大+0.5%の上乗せあり)。
条件や特典内容の詳細は「三井住友カードつみたて投資」ページをご確認ください。
日常の支払いも投資も、両方でポイントが貯まるので、お金を働かせたい人には理想的です。
楽天経済圏で生活する人向け:楽天カード × JCBカード W
| 組み合わせ | 楽天カード × JCBカード W |
|---|---|
| 年会費 | どちらも永年無料 |
| 基本還元率 | 楽天カード:1.0%/JCBカード W:1.0% |
| おすすめ度 | ★★★★☆ |
楽天市場で頻繁に買い物をしたり、楽天モバイルや楽天銀行を使っているなら、楽天カードは必須の1枚です。楽天市場ではSPUでポイントが何倍にもなり、2026年7月に楽天ポイントカード×ファミリーマートの条件が加わったことで倍率は最大18.5倍まで伸びました。貯まった楽天ポイントは日常の支払いにも使えます。
楽天カードの弱点である公共料金での低還元やネット通販での買い物を、JCBカード Wがカバーしてくれる構成です。
PayPay・ネットショッピング派向け:PayPayカード × 楽天カード
| 組み合わせ | PayPayカード × 楽天カード |
|---|---|
| 年会費 | どちらも永年無料 |
| 得意なネットモール | PayPayカード:Yahoo!ショッピング/楽天カード:楽天市場 |
| おすすめ度 | ★★★★☆ |
日頃の支払いにPayPayを使い、ネットショッピングはYahoo!と楽天を併用しているならこの組み合わせがベストです。PayPayカードはYahoo!ショッピングで最大5%、楽天カードは楽天市場で3倍のポイントがつきます。
2大ネットモールを両方カバーできるので、キャンペーンに合わせて使い分ければ取りこぼしがありません。ただしPayPayカードは2026年6月2日の利用分からルールが変わり、電気・ガス・水道などの公共料金は還元率が1.0%から0.5%に下がり、ポイントで支払った分やモバイルSuica・PASMOへのチャージはポイント付与の対象外になりました。固定費やチャージはこの2枚とは別のカードに回すか、後述のメインカードにまとめるほうが有利です。
20代のうちに「育てるべきカード」と「使い倒すカード」を分けよう
ここは他の記事ではあまり触れられていない、20代だからこそ知っておきたい重要な戦略です。カードには「今すぐ使い倒してお得を享受する1枚」と「将来のために育てる1枚」の2つの役割があります。この視点を持つだけで、5年後・10年後の差が大きく変わります。
20代のカード選びは将来のゴールド・プラチナへの布石になる
クレジットカード会社は、長く真面目に使ってくれる会員を大切にします。20代のうちからコツコツ利用実績を積んでおけば、30代になったときにゴールドカードやプラチナカードへの招待(インビテーション)が届きやすくなるのです。
20代は「自分のクレジットヒストリーを育てる時期」と考えると、カード選びの視点が変わってきます。ただお得なだけでなく、将来に繋がるカードを選ぶ意識が大切です。収入が増えてくる次のステージを見据えたい方は、30代向けの最強の2枚の記事も、いずれ切り替えを考えるときの参考になります。
同じカード会社で実績を積むインビテーション戦略
たとえば三井住友カード(NL)を使い続けていると、利用状況に応じて三井住友カード ゴールド(NL)への優待案内が届くことがあります。ゴールド(NL)は年間100万円利用で翌年以降の年会費が永年無料(※)になる特典があり、20代の間に目指しておきたいカードの1つです。
JCBカードも同様で、長く使い続けるとJCBゴールドやJCBゴールド ザ・プレミアへのインビテーションが届く可能性があります。同じカード会社で実績を積むことが、将来の選択肢を広げる近道です。
20代後半で切り替えを検討したいワンランク上のカード例
20代後半で収入が安定してきたら、以下のようなワンランク上のカードを検討してみましょう。
- 三井住友カード ゴールド(NL):三井住友カード(NL)からのステップアップ先。年間100万円利用で翌年以降の年会費が永年無料(※)になり、空港ラウンジも使える
- dカード GOLD U:20代だけが申し込める若者向けゴールド。年会費3,300円(22歳以下または年間30万円以上利用で実質無料)で空港ラウンジ・ケータイ補償が付く
- JCBゴールド:充実した旅行保険と空港ラウンジ、プレミア会員への道が開ける
軸に三井住友カード(NL)を選んでいれば、同じ三井住友カードの中でゴールド(NL)へ進めるので、実績がそのまま次の1枚に生きます。dカード GOLD Uは20代のうちしか申し込めないので、こちらはゴールドを安く体験したいなら早めに検討する価値があります。いきなり年会費の高いカードに飛びつくのではなく、今持っているカードを育ててからステップアップするのが賢い選び方です。ゴールドカード同士を組み合わせる選択肢が気になる方は、ゴールドカード版の最強の2枚の記事も参考になります。
※年間100万円のご利用で翌年以降の年会費永年無料
※年間100万円利用の対象取引や算定期間等の実際の適用条件などの詳細は、三井住友カードのホームページを必ずご確認ください。
メインカードとサブカードの賢い使い分け方
せっかく最強の2枚を持っても、使い分けがうまくできなければ効果は半減します。ここでは、メインとサブを賢く使い分けるコツを紹介します。
固定費はメインカード1本にまとめるのが鉄則
家賃、光熱費、通信費、サブスクなどの固定費は、すべてメインカード1枚にまとめましょう。固定費は毎月自動で発生するので、まとめるだけで年間のカード利用額が一気に増えて実績を積みやすくなります。
固定費がまとまっていると、振り分けを考えなくていいのでラクですし、年間の利用額をカウントしやすくなるのでゴールドカードへの切り替えも狙いやすくなります。
店舗ごとに還元率が高いほうを使い分けるコツ
クレジットカードは複数持っていいとこ取り!特定のお店で還元率が上がるときは、たとえば三井住友カード(NL)なら対象のコンビニや飲食店、JCBカード Wなら対象の優待店、というように「この店ではこっち」とあらかじめ決めておくと迷いません。
スマホのメモ帳に「コンビニ=三井住友、ネット通販=JCB」のようにルールを書いておくと、最初の1ヶ月でしっかり習慣化できます。
ポイントの有効期限と貯まり先を統一する工夫
2枚持ちのデメリットとして、ポイントが分散してしまうことが挙げられます。ただし三井住友カードで貯まるVポイントは、2026年3月24日に始まったPayPayポイントとの相互交換(1ポイント=1ポイント・1日100ポイントから、月間3万ポイントまで)が使えるほか、そのまま1ポイント=1円でカードの請求金額に充当したり、VポイントPayにチャージして街の買い物に使ったりできるなど、使い先を1つに集約する方法があります。なお他社ポイント・マイレージへの移行サービスは2026年3月31日で終了しているので、交換先は最新の公式情報で確認しておきましょう。
もう一方のポイントの有効期限も押さえておくと安心です。JCBの一般カードで貯まるJ-POINTは獲得月から2年間(24ヵ月)が期限で、集計期間内の利用額50万円(税込)ごとにボーナスポイントが加算される「J-POINTボーナス」も用意されています。
自分が一番使いやすいポイントを決めて、そこに集約するようにしておくと無駄なく使い切れます。
20代が2枚持ちするときに注意したい落とし穴
2枚持ちにはたくさんのメリットがありますが、知らずにやると後悔する落とし穴もあります。ここでは特に気をつけたい3つのポイントを紹介します。
短期間で複数申込みすると審査に落ちやすくなる
2枚を一気に申し込むと、カード会社から「お金に困っているのかも」と思われて審査に影響する可能性があります。実際、指定信用情報機関であるCICが保有する信用情報でも、カードやローンの申込情報は照会日から6ヶ月間記録されると案内されています。この申し込み履歴が6ヶ月間残るため、2枚目を作るときは1枚目の申し込みから最低でも1〜3ヶ月は空けるのが安心です。
心配な方は、6ヶ月の間隔を空けるとほぼ確実に影響を避けられます。
使わないカードの放置は不正利用のリスクにつながる
サブカードを発行したものの、ほとんど使わず放置してしまうケースは少なくありません。しかしそのまま放置すると、不正利用されても気づくのが遅れてしまいます。消費者庁も、近年クレジットカードの不正利用被害が増えているとして、日頃から利用明細をよく確認し、身に覚えのない請求があればすぐにカード会社へ連絡するよう呼びかけています。
月に1回でいいので、サブカードで少額の買い物をして利用明細をチェックする習慣をつけましょう。通知機能をオンにしておくと、使われた瞬間にスマホに通知が届くので安心です。
リボ払い設定には絶対に気をつけよう
新規入会キャンペーンの条件に「リボ払い登録」が含まれていることがありますが、リボ払いは手数料が年15%前後と非常に高く、知らないうちに支払額が膨らみます。日本クレジット協会も、リボ払いは利用が増えて支払残高が大きくなると毎月の支払額が増えたり支払期間が長くなったりするため、残高をこまめに確認するよう注意を呼びかけています。
キャンペーンに釣られて安易に登録せず、必ず「1回払い」または「翌月一括払い」を基本に設定しましょう。リボ払いに気づかず使い続けると、お得どころか大損する可能性があります。
先輩20代のリアル体験談|2枚持ちで変わったお金の感覚
数字やスペック以上に参考になるのが、実際に2枚持ちをしている先輩たちの声です。ここでは、リアルな体験談を3つ紹介します。
社会人1年目で2枚持ちを始めたAさんのケース
24歳の会社員Aさんは、入社と同時に楽天カードと三井住友カード(NL)の2枚持ちをスタートしました。楽天カードは日常の買い物と楽天市場用、三井住友カード(NL)はSBI証券での積立NISA用と、最初から役割をはっきり分けたのがポイントです。
1年後には楽天カードで約3万ポイントを獲得し、積立NISAも順調にスタート。「最初に目的を決めて2枚を選んだのが良かった」と振り返っています。
失敗から学んだBさんの「選び直し」エピソード
27歳の営業職Bさんは、最初に何となく選んだカード2枚が自分のライフスタイルに合わず失敗した経験があります。どちらもネット通販に強いカードだったため、普段よく行くコンビニや飲食店ではポイントがあまり貯まらなかったそうです。
その後、JCBカード Wと三井住友カード(NL)に切り替えたところ、月に貯まるポイントが3倍近くに増えたと言います。「自分がどこでお金を使っているかを把握してから選ぶべきだった」というのが教訓だそうです。
体験談からわかる、早く始めたほうがいい理由
2人の体験談に共通するのは、「早く始めたほうが得」という点です。クレジットヒストリーは時間をかけて育てるものなので、20代前半から始めた人と30代から始めた人では、将来手に入るカードの選択肢がまったく違ってきます。
完璧を目指して悩むよりも、まずは年会費無料の鉄板2枚から始めてみるのがおすすめです。使いながら自分に合うかどうかを判断すれば、失敗してもやり直せます。
20代のクレジットカード2枚持ちに関するよくある質問
最後に、20代が2枚持ちを検討するときによくある疑問にまとめて答えていきます。
- 2枚持ちで信用情報に悪影響はない?
- 学生でも2枚持ちはできる?
- 年収が低くても審査に通る?
- 同時に2枚申し込んでも大丈夫?
- 3枚目を作るタイミングはいつがいい?
- 引き落とし口座は2枚とも同じにしていい?
- 2枚持ちの管理が大変にならないコツは?
- サブカードはほとんど使わなくても持ち続けていい?
- 国際ブランドはどう組み合わせるのが正解?
- メインカードを途中で切り替えることはできる?
- 20代のうちにゴールドカードを1枚混ぜるのはあり?
- 2枚持ちで貯めたポイントはまとめられる?
- カードを解約するとクレジットヒストリーに影響する?
- 家族カードと2枚持ちはどっちがお得?
- 20代におすすめの3枚目を作るならどれ?
2枚持ちで信用情報に悪影響はない?
きちんと期日通りに支払っていれば、悪影響はむしろ逆です。真面目に利用している実績は良いクレジットヒストリーとなり、将来のローン審査などでも有利に働きます。ただし支払い遅延を繰り返すと信用情報に傷がつくので、口座残高の管理だけはしっかり行いましょう。
学生でも2枚持ちはできる?
学生でも2枚持ちは可能です。JCBカード Wや楽天カードは学生でも申し込めますし、三井住友カード(NL)には2026年2月に学生ポイントを引き継いで始まったリワードアップ U25があり、25歳以下なら学生でなくても対象のサブスク料金で最大10%還元を受けられます。ただし利用限度額は低めに設定されることが多いので、無理のない範囲で使うことを意識してください。学生のうちに作っておきたい1枚については、学生におすすめのクレジットカードの記事で詳しく解説しています。
年収が低くても審査に通る?
年会費無料のカードは比較的申し込みやすく、安定した収入があれば20代の社会人はもちろん、アルバイトでも作れることが多いです。カードの与信は割賦販売法にもとづく支払可能見込額の調査が土台になっており、経済産業省の説明では年収から生活維持費やクレジット債務などを差し引いて算定するとされています。学生など収入が少ない人は生計を同じくする人の年収を合算して算定できる配慮もあります。年収そのものよりも、過去の支払い遅延や他社借入の状況のほうが重視される傾向にあります。
同時に2枚申し込んでも大丈夫?
2枚程度なら同時申し込みでも通ることがありますが、リスクを避けたいなら1〜3ヶ月は間隔を空けるのが安心です。申し込み履歴は信用情報機関に6ヶ月残るため、慎重にいくなら半年あけるのがベストです。
3枚目を作るタイミングはいつがいい?
2枚を使いこなせるようになり、「もう1枚あればもっとお得になるのに」と感じたタイミングが目安です。急いで増やす必要はなく、用途がはっきりしてから追加するほうが無駄になりません。目安としては2枚持ちから半年〜1年後くらいが良いでしょう。
引き落とし口座は2枚とも同じにしていい?
同じで問題ありません。むしろ同じ口座にまとめたほうが管理がラクで、残高不足による引き落としミスも防ぎやすくなります。給与振込口座と引き落とし口座を統一しておくと、さらに管理しやすくなります。
2枚持ちの管理が大変にならないコツは?
家計簿アプリ(マネーフォワードMEやZaimなど)と連携させるのが一番ラクです。カード利用の通知をオンにしておけば使ったタイミングで把握でき、明細チェックの手間もほぼゼロになります。
サブカードはほとんど使わなくても持ち続けていい?
持ち続けて問題ありません。ただし完全に放置すると不正利用に気づきにくくなるため、月1回でいいので少額の買い物をして明細をチェックする習慣をつけましょう。年会費無料なら持っているだけで損はしません。
国際ブランドはどう組み合わせるのが正解?
1枚目をJCBにするなら2枚目はVisaかMastercard、逆も同様です。この組み合わせなら国内外で支払いの選択肢を広く確保できます。VisaとMastercardはどちらも世界シェアが高いので、片方あれば海外でも困りません。
メインカードを途中で切り替えることはできる?
もちろん可能です。ライフスタイルが変われば使うお店も変わるので、定期的にメインカードを見直すのはむしろ賢いやり方です。ただし固定費の支払先を切り替える手続きが必要なので、切り替え時は計画的に行いましょう。
20代のうちにゴールドカードを1枚混ぜるのはあり?
収入が安定してきたら十分ありです。特に三井住友カード ゴールド(NL)は年間100万円利用で翌年以降の年会費が永年無料(※)になるため、20代後半で社会人歴が長くなってきた方にはおすすめです。ただし使い切れないなら無理に持つ必要はありません。
2枚持ちで貯めたポイントはまとめられる?
交換や充当を使えば実質的にまとめられます。たとえばVポイントは2026年3月24日に始まったPayPayポイントとの相互交換が使えるほか、カードの請求金額にそのまま充当することもできるので、自分が一番使いやすい出口を決めて集約するのが効率的です。ただしVポイントから他社ポイント・マイレージへ移行するサービスは2026年3月31日で終了しており、楽天ポイントやdポイントのように直接は交換できない先もあるため、交換先は事前に公式サイトで確認しておくと安心です。
カードを解約するとクレジットヒストリーに影響する?
短期間で何度も解約を繰り返すと印象が良くないですが、1枚を普通に解約する程度なら大きな影響はありません。ただし長く持っているカードは利用実績が豊富なので、できれば残しておいたほうが信用情報的には有利です。
家族カードと2枚持ちはどっちがお得?
目的によって違います。家族カードは家族でポイントを合算できるメリットがありますが、1人で使い分けたいなら2枚持ちのほうが柔軟性が高いです。社会人になった20代なら、まずは自分の2枚持ちから始めるのがおすすめです。
20代におすすめの3枚目を作るならどれ?
2枚持ちに慣れてきたら、エポスカードやビックカメラSuicaカードあたりが候補になります。エポスは海外旅行保険、ビックカメラSuicaはSuicaチャージの還元率という明確な強みがあり、用途を絞ったサブとして活躍します。3枚目の組み合わせ方を具体的に知りたい方は、クレジットカード3枚持ちの最強の組み合わせの記事もあわせてご覧ください。
まとめ|20代のうちに最強の2枚を揃えて、お金に強い自分になろう
ここまで、20代のクレジットカード最強の2枚について詳しく解説してきました。最後にもう一度、大切なポイントを振り返ります。
- 迷ったら三井住友カード(NL) × dカード GOLD U。年会費永年無料で7%ポイント還元の1枚を軸に、ゴールド特典まで両取りできる
- 旅行が多いならエポスカード × JCBカード W。年会費無料で手厚い海外旅行保険が付く
- コンビニ・カフェ中心なら三井住友カード(NL) × JCBカード W。どちらも年会費無料で日常とネット通販の両方をカバー
- 2枚持ちはポイント取りこぼし防止・リスク分散・支出管理の3つで効果を発揮する
- 選ぶときは還元率1%以上・国際ブランド分散・ライフスタイル適合・将来性の4点を意識
- 20代のカード選びは将来のゴールド・プラチナへの布石にもなる
- 2枚持ちを始めるなら早いほうが有利。使いながら育てていけばOK
クレジットカードは、ただお得なだけの道具ではありません。正しく選んで使いこなせば、20代のうちから「お金に強い自分」を育てる心強い味方になってくれます。この記事を参考に、ぜひあなたにぴったりの最強の2枚を見つけてください。