
本記事はプロモーションを含みます
60代を迎えると、長年使い続けてきたクレジットカードをこの機会に見直したい、と感じる方は意外と多いものです。年金生活に入り、毎月の固定費をもう少し賢く支払いたい、旅行や医療への備えもあわせて整えておきたい、そしてなにより家族に手間をかけず、安心して長く付き合えるカードを持ちたい——そんな思いを抱く方は少なくないのではないでしょうか。
実は、60代こそクレジットカードを2枚に絞って使い分ける「2枚持ち」がぴったりの年代です。1枚では補いきれない還元や保険、そして日々の安心感を、もう1枚で上手にカバーできるからです。
この記事では、60代の暮らしに本当に寄り添う最強の2枚の組み合わせを、目的別にわかりやすくご紹介します。なかでも編集部がイチオシとしてお伝えしたいのが、年会費が永年無料なのに最高3,000万円の海外旅行傷害保険(利用付帯)と全国10,000店舗以上の優待が付く「エポスカード」と、公共料金でも還元率が下がらない1.2%還元の「リクルートカード」の組み合わせです。維持費ゼロのまま、毎月の固定費をポイントに変えながら、旅行やお出かけの備えまで整えられます。さらに、シニア世代だからこそ知っておきたい安全な使い方や、終活を見据えたカードの整理術まで丁寧に解説していきます。エポスカードは券種によって特典が変わるので、エポスカードおすすめランキングもあわせて確認しておくと選びやすくなります。
これからの暮らしをもっと豊かにしてくれる、あなたにぴったりの2枚をぜひ見つけてくださいね。
アメックス・ビジネス・ゴールドで最大17万ポイントがもらえるキャンペーン実施中!
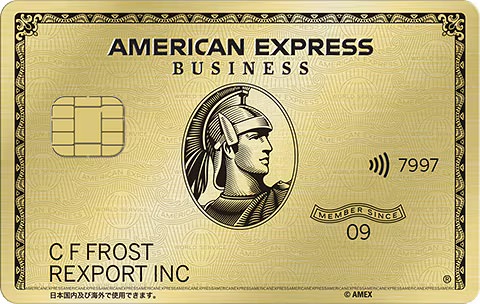
アメリカン・エキスプレス・ビジネス・ゴールド・カードは、事業の経費決済をまとめるための法人代表者・個人事業主向けのカードです。入会後の利用条件を段階的に達成すると、ボーナスポイントと通常ポイントを合わせて最大170,000ポイントを受け取れます。年会費は49,500円(税込)ですが、出張や会食で使える特典と、大きな決済に耐える利用枠が付いてきます。
- 入会後4ヶ月以内に80万円、8ヶ月以内に200万円、10ヶ月以内に300万円の利用で、ボーナスポイントと通常ポイントを合わせて最大170,000ポイント
- 利用限度額に一律の上限がなく、仕入れや広告費などまとまった決済にも対応できる
- カードの利用額に応じて無料宿泊がもらえる「ビジネス・フリー・ステイ・ギフト」(年間300万円(税込)以上で1泊、500万円(税込)以上で最大2泊。東急の定額宿泊サービス「ツギツギ」で利用)
- 「ビジネス・ダイニング・コレクション」で、所定のコースを2名以上で予約すると1名分のコース料金が無料
- 申し込みは20歳以上の法人代表者・個人事業主が対象で、登記簿謄本や決算書は原則不要
※入会特典の獲得には所定の条件があります。内容・期間は変更される場合がありますので、最新情報は公式サイトをご確認ください。
年会費を抑えて持つならアメックス・ビジネス・グリーンという選び方も

同じアメリカン・エキスプレスの法人代表者・個人事業主向けカードで、年会費は13,200円(税込)。ビジネス・ゴールドの49,500円(税込)と比べて年36,300円ぶん負担が軽く、追加カードも1枚6,600円(税込)です。まずは年会費を抑えて1枚目を持ちたい事業者向けの選択肢です。
\ 入会特典 合計60,000ポイント獲得可能 /
※入会特典の獲得には所定の条件があります。内容・期間は変更される場合がありますので、最新情報は公式サイトをご確認ください。
60代がクレジットカードを2枚持ちすべき3つの理由
「カードは1枚で十分」と思っている方も多いかもしれませんが、60代こそ2枚持ちのメリットが大きい年代です。年金生活ならではのお得な使い方や、トラブル時の備え、シニア世代特有の場面での活用など、1枚だけでは得られない安心感があります。ここでは2枚持ちをおすすめする3つの理由を見ていきましょう。
年金生活の固定費をまとめてポイントに変えられる
60代になると収入が年金中心になり、毎月の支出をいかに賢く抑えるかが大切になってきます。電気・ガス・水道・スマホ代・新聞代などの固定費をクレジットカードでまとめて支払うだけで、年間で数千円から1万円以上のポイントが自然に貯まるようになります。国民年金保険料を納めている家族の分をカード払いにするなら、国民年金のクレジットカード払いおすすめ10枚でポイント対象になるカードを確認してください。
たとえば月の固定費が5万円ある方なら、還元率1.0%のカードで支払うだけで年間6,000円分のポイントが返ってきます。現金払いではゼロだった分が、カードに変えるだけで戻ってくるのです。総務省統計局の家計調査(家計収支編)では高齢者世帯の支出内訳も公表されているので、ご自身の家計のどこをカード払いに切り替えられるか考えるときの目安になります。これだけでも2枚持ちを始める十分な理由になります。
1枚が使えなくなっても困らない安心感がある
60代になると、カードの紛失や磁気不良、不正利用などのトラブルに遭ったときの対応が少し億劫に感じることもあります。1枚しか持っていないと、再発行までの2週間ほどは支払い手段に困ってしまいます。
2枚持っていれば、片方が使えなくなってももう1枚で日常の支払いを続けられます。国際ブランドをVISAとMastercardなど別々にしておけば、お店側のシステムトラブルで一方が使えないときの備えにもなります。
旅行や医療など60代ならではの場面に備えられる
退職後は時間にゆとりができ、夫婦での国内旅行や子・孫との外食、温泉、ふるさと納税など、出費の場面が広がります。一方で、健康面の不安から医療や介護の備えも気になるところです。
カードによっては海外・国内旅行傷害保険や、健康相談ダイヤル、医療機関の紹介サービスが付いているものがあります。2枚を上手に組み合わせれば、こうした60代特有のニーズを1枚ずつにバランスよく振り分けることができます。
60代のカード選びで失敗しないための5つのポイント
クレジットカードは種類が多く、どれを選んだらいいか迷ってしまう方も多いはずです。60代のカード選びでは、若い世代とは少し違う視点が必要になります。年会費の考え方から還元率、サポート体制まで、選ぶときに必ずチェックしておきたい5つのポイントを順番に解説します。
年会費は払う以上に得できるかで判断する
「年会費無料が一番お得」と思われがちですが、必ずしもそうとは限りません。年会費が3,000円かかっても、特典で年間1万円分の還元が受けられるなら十分に元が取れます。
逆に、年会費無料でもほとんど使わないカードを持ち続けるのは管理の負担になるだけです。「年会費以上のメリットを受けられるかどうか」を基準に判断するのが、60代の賢いカード選びの第一歩です。
基本のポイント還元率は1.0%以上を目安にする
クレジットカードのポイント還元率は0.5%のものが多く、1.0%以上あれば高還元と言えます。固定費や日常の買い物でコツコツ使うことを考えると、メインカードは還元率1.0%以上を目安に選ぶと、年間で得られるポイントが大きく変わってきます。
たとえば年間100万円使う場合、還元率0.5%なら5,000円分、1.0%なら1万円分と、その差は2倍にもなります。
国際ブランドはVISA・Mastercard・JCBで分けておく
2枚持ちをするなら、国際ブランドは必ず別のものを選びましょう。お店や渡航先によって対応している国際ブランドが異なり、ブランドによって使える場所が変わってくるからです。
もっとも汎用性が高いのはVISAとMastercardの組み合わせです。国内中心の生活ならJCBを1枚加えると、日本国内の優待が使えるお店も増えて便利です。
シニア向け優待やサポート窓口の有無を確認する
60代以上を対象にした優待サービスを用意しているカード会社もあります。たとえばイオンカードには55歳以上向けの「G.G感謝デー」があり、毎月15日にイオンでの買い物が5%オフになります。
また、健康相談や医療機関の紹介、24時間対応のサポート窓口があると、いざというときに心強いものです。電話で人と話せる窓口があるかどうかも、60代にとっては大切な選択基準になります。
アプリや明細の見やすさをチェックする
最近のクレジットカードはアプリで利用明細を確認するのが主流です。文字が大きく見やすいか、操作がシンプルかは、毎日使うものだからこそ重要です。
紙の明細書を郵送してもらえるかどうかも確認しておくと安心です。アプリが苦手な方は、紙の明細にも対応しているカード会社を選ぶことで、不正利用のチェックがしやすくなります。
アメックス・ビジネス・ゴールドで最大17万ポイントがもらえるキャンペーン実施中!
アメリカン・エキスプレス・ビジネス・ゴールド・カードは、事業の経費決済をまとめるための法人代表者・個人事業主向けのカードです。入会後の利用条件を段階的に達成すると、ボーナスポイントと通常ポイントを合わせて最大170,000ポイントを受け取れます。年会費は49,500円(税込)ですが、出張や会食で使える特典と、大きな決済に耐える利用枠が付いてきます。
- 入会後4ヶ月以内に80万円、8ヶ月以内に200万円、10ヶ月以内に300万円の利用で、ボーナスポイントと通常ポイントを合わせて最大170,000ポイント
- 利用限度額に一律の上限がなく、仕入れや広告費などまとまった決済にも対応できる
- カードの利用額に応じて無料宿泊がもらえる「ビジネス・フリー・ステイ・ギフト」(年間300万円(税込)以上で1泊、500万円(税込)以上で最大2泊。東急の定額宿泊サービス「ツギツギ」で利用)
- 「ビジネス・ダイニング・コレクション」で、所定のコースを2名以上で予約すると1名分のコース料金が無料
- 申し込みは20歳以上の法人代表者・個人事業主が対象で、登記簿謄本や決算書は原則不要
※入会特典の獲得には所定の条件があります。内容・期間は変更される場合がありますので、最新情報は公式サイトをご確認ください。
年会費を抑えて持つならアメックス・ビジネス・グリーンという選び方も
同じアメリカン・エキスプレスの法人代表者・個人事業主向けカードで、年会費は13,200円(税込)。ビジネス・ゴールドの49,500円(税込)と比べて年36,300円ぶん負担が軽く、追加カードも1枚6,600円(税込)です。まずは年会費を抑えて1枚目を持ちたい事業者向けの選択肢です。
\ 入会特典 合計60,000ポイント獲得可能 /
※入会特典の獲得には所定の条件があります。内容・期間は変更される場合がありますので、最新情報は公式サイトをご確認ください。
【目的別】60代におすすめのクレジットカード最強の2枚
60代の暮らし方は人それぞれです。毎日の買い物を中心に節約したい方もいれば、退職後の旅行を満喫したい方、ステータスや安心感を重視したい方もいるでしょう。ここでは代表的な7つの暮らし方に合わせて、最強の2枚の組み合わせを紹介します。まずは比較表で全体像を確認してみましょう。最初に取り上げるのは、編集部イチオシのエポスカード × リクルートカードです。2枚とも年会費が永年無料で、公共料金でも下がらない1.2%還元と、年会費無料とは思えない最高3,000万円の海外旅行傷害保険(利用付帯)・全国10,000店舗以上の優待をまとめて持てるため、年金収入から無理なく続けられる点で多くの60代に当てはまります。次に紹介するアメックスゴールドプリファード × イオンカードは、ステータスと旅行特典の充実という総合力で選んだ組み合わせで、退職後に旅行や外食をしっかり楽しみたい方に向いています。ただし年会費は39,600円(税込)と高めなので、旅行が年に1〜2回という方は年会費無料の組み合わせのほうが無理なく続けられます。「ドコモのスマホを使っている」「旅行や日常の安心を厚めに備えたい」という方には、dカード GOLD × エポスカードの組み合わせもおすすめです。コンビニや外食での支払いが多い方は、続けて紹介する三井住友カード(NL)× リクルートカードも候補になります。
| こんな方におすすめ | 組み合わせ | 年会費 | 主な特徴 |
|---|---|---|---|
| 編集部イチオシ(固定費+旅行の備え) | エポスカード × リクルートカード | 2枚とも無料 | 公共料金でも下がらない1.2%還元と最高3,000万円の海外旅行傷害保険(利用付帯)・全国優待 |
| ステータスと旅行特典(総合力) | アメックスゴールドプリファード × イオンカード | 39,600円/無料 | 最高1億円の旅行保険・空港ラウンジ同伴1名無料とシニア特典 |
| ドコモユーザー&安心重視 | dカード GOLD × エポスカード | 11,000円/無料 | ドコモ料金10%還元+海外旅行保険と空港ラウンジ |
| コンビニ・外食の還元重視 | 三井住友カード(NL)× リクルートカード | 2枚とも無料 | 対象のコンビニ・飲食店でスマホのタッチ決済またはモバイルオーダーで支払うと7%ポイント還元(※)と公共料金1.2%還元 |
| 日常の買い物重視 | イオンカード × 楽天カード | 2枚とも無料 | スーパーとネット通販で高還元 |
| 旅行・帰省を楽しみたい | JRE CARD × JCBカード S | 初年度無料/無料 | JR利用と全国優待・旅行保険が充実 |
| 電車でのお出かけが多い | JRE CARD × 楽天カード | 初年度無料/無料 | 電車・Suica・駅ビルでおトク |
【編集部イチオシ】年会費ゼロで固定費も旅行の備えもカバーするなら「エポスカード × リクルートカード」
| 主なメリット | 2枚とも年会費が永年無料。公共料金でも下がらない1.2%還元と、最高3,000万円の海外旅行傷害保険(利用付帯)・全国10,000店舗以上の優待を、維持費ゼロのまま両取りできる |
|---|---|
| 年会費 | エポスカード 永年無料(翌年以降も無料・条件なし)/リクルートカード 永年無料(翌年以降も無料・条件なし) |
| 還元率 | エポスカード 0.5%(200円税込につき1エポスポイント)/リクルートカード 1.2% |
| 国際ブランド | エポスカード Visa、リクルートカード Visa/Mastercard/JCB |
| 旅行傷害保険 | エポスカード 海外最高3,000万円(利用付帯)/リクルートカード 海外最高2,000万円(利用付帯)、JCBブランドは国内最高1,000万円(利用付帯)も付帯 |
| こんな方におすすめ | 年会費の負担なく2枚持ちを始めたい方、電気・ガス・水道などの固定費をポイントに変えたい方、旅行やお出かけの優待・保険も維持費ゼロで備えたい方 |
- 2枚とも年会費が永年無料で、翌年以降も条件なしで無料のまま持ち続けられる
- エポスカードは年会費無料ながら海外旅行傷害保険が最高3,000万円(利用付帯)と手厚く、疾病治療費用も最高270万円まで補償される
- 全国10,000店舗以上のレストラン・カラオケ・映画館・温泉などで優待が受けられ、退職後のお出かけに使いやすい
- マルイ・モディで年4回ほど開かれるマルコとマルオの7日間では買い物が10%オフになる
- リクルートカードは基本還元率1.2%で、電気・ガス・水道などの公共料金でも還元率が下がらない
- エポスカードはWebで申し込んでマルイ店舗で受け取れば最短即日発行に対応しており、急いでカードが必要なときにも頼れる
- エポスカードの基本還元率は0.5%(200円税込につき1エポスポイント)で、優待店以外の買い物ではリクルートカード側のほうが有利
- エポスカードの国際ブランドはVisaのみで選べない(2枚のブランドを分けたい場合はリクルートカード側でMastercardかJCBを選ぶ)
- 海外旅行傷害保険は自動付帯ではなく利用付帯で、2023年10月1日以降は旅行代金などを事前にカードで支払っておく必要がある
- エポスカードは2026年8月1日の利用分から、モバイルSuicaや楽天Edyなど決済サービスへのチャージがポイント加算の対象外になった
- リクルートカードは電子マネーチャージでのポイント付与が月間30,000円までに制限されている
- 貯まったリクルートポイントはPontaポイントやdポイントに交換して使う形が中心で、じゃらんやホットペッパーを使わない方は交換のひと手間がかかる
60代の2枚持ちを最初の1組から選ぶなら、編集部がいちばんにおすすめしたいのがこの組み合わせです。理由はシンプルで、2枚とも年会費が永年無料なので、年金収入からの持ち出しがゼロのまま還元と保険と優待だけを積み上げられるからです。年会費のかかるカードは特典を使い切れて初めて元が取れますが、この2枚は使わない月があっても損をしません。しかも、還元は毎月の固定費で、備えは旅行やお出かけでと、60代がいちばん気にする2つの場面をきれいに分担できます。
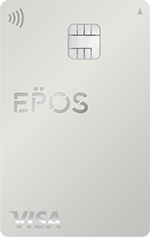
エポスカードは、年会費が永年無料でありながら最高3,000万円の海外旅行傷害保険(利用付帯)が付くのが最大の持ち味です。傷害治療費用は最高200万円、疾病治療費用は最高270万円、賠償責任は最高3,000万円、携行品損害は最高20万円、救援者費用は最高100万円と、年会費が1万円を超えるゴールドカードに引けを取らない内容です。ただし2023年10月1日から自動付帯ではなく利用付帯に変わっているため、旅行代金やツアー・ホテルの支払いを出発前にエポスカードで済ませておくことが条件になります。さらに、全国10,000店舗以上のレストラン・カラオケ・映画館・温泉施設などで割引や特典が受けられ、マルイ・モディで年4回ほど開かれるマルコとマルオの7日間では買い物が10%オフになります。国際ブランドはVisaで、ポイントは200円(税込)につき1エポスポイントです。申し込みは日本国内在住の満18歳以上(高校生を除く)が対象で、上限年齢は設けられていないため、退職後に新しく申し込む方でも検討しやすい1枚です。Webで申し込んでマルイ店舗で受け取れば最短即日発行にも対応しています。なお2026年8月1日の利用分からは、モバイルSuicaや楽天Edyなど決済サービスへのチャージがポイント加算の対象外になりました(買い物や公共料金の支払いは従来どおり加算されます)。※2026年8月時点
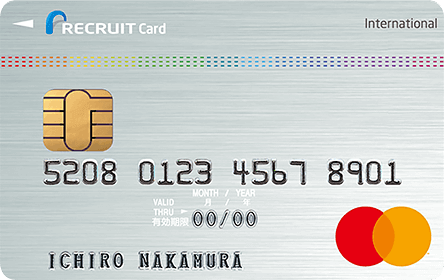
もう1枚のリクルートカードは、年会費無料ながら基本還元率1.2%と高水準で、しかも公共料金の支払いでも還元率が下がりません。電気・ガス・水道・スマホ代をまとめてリクルートカードで支払うだけで、年間1万円以上のポイントが貯まることもあります。海外旅行傷害保険は最高2,000万円(利用付帯)で、JCBブランドを選べば国内旅行傷害保険も最高1,000万円(利用付帯)が加わります。ショッピング保険はVisa・Mastercardが年間100万円、JCBが年間200万円です。注意点は、電子マネーチャージでのポイント付与が月間30,000円までに限られること、そして貯まったリクルートポイントはPontaポイントやdポイントへ交換して使うのが中心になることくらいです。エポスカードはVisaなので、リクルートカードをMastercardかJCBで作れば国際ブランドも自然に分かれ、片方が使えない場面の備えにもなります。固定費と日常の買い物はリクルートカード、旅行の備えとお出かけの優待はエポスカードと役割を分ければ、維持コストゼロのまま2枚持ちの効果を実感できます。
エポスカードの公式サイトはこちらです。
リクルートカードの公式サイトはこちらです。
ステータスと旅行特典で選ぶなら「アメックスゴールドプリファード × イオンカード」
| 主なメリット | 最高1億円の旅行保険・同伴者1名まで無料の空港ラウンジと、地元スーパーでの割引を両立 |
|---|---|
| 年会費 | アメックスゴールドプリファード 39,600円(税込・家族カード2枚まで無料)/イオンカード 永年無料 |
| 還元率 | アメックスゴールドプリファード 100円=1ポイント(対象加盟店は100円=3ポイント・交換先により価値が変動)/イオンカード 0.5% |
| 国際ブランド | American Express/VISAなど |
| こんな方におすすめ | 退職後に旅行や外食を楽しみたい方、ステータスを大切にする方、年会費以上に特典を使い切れる方 |
この組み合わせの持ち味は、ステータスと旅行特典の充実という総合力にあります。時間にゆとりができた60代の「夫婦で旅行に出かける」「記念日に外食する」という場面に、特典の厚みでまとめて応えてくれるからです。どのゴールドカードにするか迷ったら、年会費や特典で比較したゴールドカードのおすすめランキングもあわせて参考にしてみてください。
アメリカン・エキスプレス・ゴールド・プリファード・カードは、国内の主要空港とハワイ(ダニエル・K・イノウエ国際空港)の空港ラウンジを同伴者1名と無料で使え、最高1億円の海外旅行傷害保険(利用付帯)に加え最高5,000万円の国内旅行傷害保険(利用付帯)も付帯します。さらに世界中の空港ラウンジが使えるプライオリティ・パスにも登録料無料で申し込め、年2回まで利用料が無料です。空港ラウンジでゆったり待つ時間は、シニア世代の旅行をぐっと快適にしてくれます。
このほか、年間200万円(税込)以上の利用で国内対象ホテルの1泊2名分の無料宿泊券がもらえる「フリー・ステイ・ギフト」、レストラン予約サービス「ポケットコンシェルジュ」での予約・決済ごとに20%キャッシュバック(年間最大10,000円)、自宅と空港の間で使える手荷物無料宅配サービスなども用意されています。家族カードが2枚まで無料なので、配偶者と特典を分け合えるのも60代に向いた点です。※2026年8月時点
一方で、あらかじめ知っておきたい弱点もあります。年会費39,600円(税込)は年金収入が中心の家計には決して軽くありません。ポイントは100円につき1ポイント(対象加盟店は3ポイント)で、交換先によって1ポイントあたりの価値が変わるため、年会費無料の高還元カードと比べて日常の買い物で必ず得になるわけではありません。旅行保険も自動では付かない利用付帯で、旅行代金をこのカードで支払うことが条件です。加盟店もVisaやMastercardに比べると少なめで、地元の個人商店や小さな病院では使えない場面があります。旅行が年に1〜2回程度、外食も控えめという方は、無理にこの組み合わせを選ばず、先に紹介したエポスカード × リクルートカードのような年会費無料の組み合わせを選んだほうが家計は軽くなります。
だからこそ、普段のスーパーでの買い物は年会費無料のイオンカードに分けるのがポイントです。イオンカードなら55歳以上が対象の「G.G感謝デー」で毎月15日に5%オフ、毎月20日・30日の「お客さま感謝デー」でも5%オフになるため、アメックスが使いにくい場面と日常の節約を同時にカバーできます。旅行と外食はアメックス、日々の食料品はイオンカードと役割を分ければ、年会費の高さを特典で取り返しやすくなります。
アメリカン・エキスプレス・ゴールド・プリファード・カードの公式サイトはこちらです。
イオンカードの公式サイトはこちらです。
ドコモユーザー&安心重視なら「dカード GOLD × エポスカード」
| 主なメリット | ドコモ料金10%還元と手厚い旅行保険・空港ラウンジを、年会費無料の安心保険つきカードで補える |
|---|---|
| 年会費 | dカード GOLD 11,000円(税込)/エポスカード 永年無料 |
| 還元率 | dカード GOLD 1.0%(ドコモのケータイ・ドコモ光料金は10%)/エポスカード 0.5%〜 |
| 国際ブランド | dカード GOLD VISA/Mastercard、エポスカード VISA |
| こんな方におすすめ | ドコモのスマホ・ドコモ光を使っている方、年金生活でも旅行や日常の安心を2枚で無駄なくまとめたい方 |
60代で「ドコモのスマホを長く使っている」という方に、ぜひ検討していただきたいのがこの組み合わせです。dカード GOLDは、ドコモのケータイ料金とドコモ光の利用料金の10%がdポイントとして還元されるのが最大の魅力で、月々の通信費が大きい方ほど年会費11,000円(税込)の元を取りやすくなります。たとえば毎月の対象料金が1万円なら、それだけで年間12,000円分のポイントが戻る計算です。
旅行や安心の備えも充実しています。dカード GOLDは最高1億円の海外旅行傷害保険(一部自動付帯)と最高5,000万円の国内旅行傷害保険(利用付帯)が付き、国内の主要空港とハワイ(ダニエル・K・イノウエ国際空港)の空港ラウンジが無料で使えます。さらに購入から3年間・最大12万円の「dカードケータイ補償」も付くので、スマホの故障や紛失が心配な方にも心強い1枚です。この補償は2026年1月15日にリニューアルされ、補償限度額の範囲で年2回まで使えるようになった一方、1回の事故につき15,000円の自己負担金が新設されています(補償額が15,000円以下の場合は自己負担なし)。年間100万円以上(税込)の利用で最大1万円相当の特典がもらえる年間ご利用額特典もあり、固定費をまとめるほどお得になります。なお、2026年2月1日の利用分から電気・ガス・水道などの公共料金や税金の還元率が0.5%に引き下げられている一方、ドコモのケータイ料金とドコモ光の10%還元は据え置かれています(ahamo・irumo・ahamo光は対象外)。※2026年8月時点
組み合わせるエポスカードは、年会費が永年無料で海外旅行傷害保険(最高3,000万円・利用付帯)が付くので、年金生活でも気軽に持てる「もう1枚」として最適です。マルイやモディで年4回ほど開かれる「マルコとマルオの7日間」(近年は10日間前後に期間が延長される回が多く、2026年は5月22日〜31日に開催されました)では買い物が10%オフになり、全国1万店以上の提携店でカラオケや映画、レストランの優待も受けられます。dカード GOLDをドコモ料金や旅行などの大きな支払いに、エポスカードを普段の買い物やお出かけの優待にと使い分ければ、還元・保険・優待をバランスよく手に入れられます。dカード GOLDのメリット・デメリットをもっと詳しく知りたい方は、dカードゴールドの評判・口コミレビューもあわせて参考にしてみてください。ドコモを使っていない方は、先に紹介した年会費無料の組み合わせも検討してみてください。
dカード GOLDの公式サイトはこちらです。
エポスカードの公式サイトはこちらです。
コンビニ・外食での還元を重視するなら「三井住友カード(NL)× リクルートカード」
| 主なメリット | 2枚とも年会費が永年無料。対象のコンビニ・飲食店でのスマホのタッチ決済またはモバイルオーダーで支払うと7%ポイント還元(※)と、公共料金でも下がらない1.2%還元を1組で持てる |
|---|---|
| 年会費 | 三井住友カード(NL) 永年無料/リクルートカード 永年無料 |
| 還元率 | 三井住友カード(NL) 0.5%(対象のコンビニ・飲食店でスマホのタッチ決済またはモバイルオーダーで支払うと7%ポイント還元(※))/リクルートカード 1.2% |
| 国際ブランド | 三井住友カード(NL) Visa/Mastercard、リクルートカード Visa/Mastercard/JCB |
| こんな方におすすめ | 年金収入から固定費を少しでも抑えたい方、年会費の負担なく2枚持ちを始めたい方、コンビニやマクドナルドをよく使う方 |
- 三井住友カード(NL)は年会費が永年無料で、使わない月があっても持ち続けるコストがかからない
- セブン‐イレブン・ローソン・マクドナルドなどの対象店舗でスマホのタッチ決済またはモバイルオーダーで支払うと7%ポイント還元(※)になる
- カード番号や有効期限が券面に印字されないナンバーレスで、レジや外出先で番号を盗み見られる心配が少ない
- 最高2,000万円の海外旅行傷害保険(利用付帯)が付き、旅行に行かない年は「選べる無料保険」で日常向けの補償に切り替えられる
- リクルートカードは基本還元率1.2%で、電気・ガス・水道などの公共料金でも還元率が下がらない
※カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象外です。
※商業施設内にある店舗などでは、一部ポイント付与の対象となりません。
※一定金額(原則1万円)を超えると、タッチ決済でなく、決済端末にカードを挿しお支払いただく場合がございます。その場合のお支払い分は、タッチ決済分のポイント還元の対象となりませんので、ご了承ください。上記、タッチ決済とならない金額の上限は、ご利用される店舗によって異なる場合がございます。
※スマホのタッチ決済対象店舗とモバイルオーダーの対象店舗は異なります。詳しくはサービス詳細ページをご確認ください。
※通常のポイント分を含んだ還元率です。
※ポイント還元率は利用金額に対する獲得ポイントを示したもので、ポイントの交換方法によっては、1ポイント1円相当にならない場合があります。
※Google Pay™ 、Samsung Payで、Mastercard®タッチ決済はご利用いただけません。ポイント還元は受けられませんので、ご注意ください。
- 三井住友カード(NL)の基本ポイント還元率は0.5%で、対象店舗以外の買い物では高還元とはいえない
- 7%ポイント還元はスマホのタッチ決済かモバイルオーダーが条件で、2025年12月1日の利用分からはプラスチックカードのタッチ決済やiD・カードの差し込みが上乗せの対象外になった
- カード番号の確認はアプリ(Vpass)で行うため、スマホの操作に慣れていないと最初は戸惑いやすい
- 海外旅行傷害保険は自動付帯ではなく利用付帯で、旅行代金などを事前にカードで支払う必要がある
コンビニやファストフード、カフェでの支払いが多い方に検討していただきたいのがこの組み合わせです。1組目のエポスカード × リクルートカードと同じく、2枚とも年会費が永年無料なので、年金収入からの持ち出しがゼロのまま還元だけを積み上げられるのが土台にあります。年会費のかかるカードは特典を使い切れて初めて元が取れますが、この2枚は使わない月があっても損をしません。毎月の固定費と日常の買い物という、60代がいちばん多く使う2つの場面をまるごとカバーできるのも心強い点です。
三井住友カード(NL)は、セブン‐イレブン・ローソン・マクドナルドなどの対象のコンビニ・飲食店でスマホのタッチ決済またはモバイルオーダーで支払うと7%ポイント還元(※)を受けられます(通常のポイント還元率は0.5%)。2025年9月からはマクドナルド・モスバーガー・ケンタッキーフライドチキン・吉野家・すき家・スターバックスなどのモバイルオーダーでの支払いも7%ポイント還元の対象に加わりました。さらに2026年8月1日からはフレッシュネスバーガーも対象店舗に加わりました(フレッシュネスバーガーはスマホのタッチ決済のみが対象で、モバイルオーダーは対象外です)。一方で、2025年12月1日の利用分からはプラスチックカードのタッチ決済やiD、カードの差し込みが上乗せの対象から外れているため、対象店舗ではスマホで支払うのが基本になります。少額の買い物が多い方ほど効果が出やすく、コンビニでの支払いを現金からこのカードに変えるだけで戻ってくる金額が変わります。券面にカード番号が印字されないナンバーレス仕様なので、財布を落としたときや店頭で番号を見られる不安が小さいのも、安全性を大切にしたい60代に向いています。申し込みの対象は満18歳以上(高校生を除く)と案内されています。海外旅行傷害保険は最高2,000万円の利用付帯で、旅行代金などを出発前にこのカードで支払っておくことが条件です(2025年10月16日から利用付帯の条件が変更されています)。旅行の予定がない年は「選べる無料保険」で日常生活向けの補償に切り替えられるので、掛け捨てになりません。※2026年8月時点
もう1枚のリクルートカードは、年会費無料ながら基本還元率1.2%と高水準で、しかも公共料金の支払いでも還元率が下がりません。電気・ガス・水道・スマホ代をまとめてリクルートカードで支払うだけで、年間1万円以上のポイントが貯まることもあります。近年は公共料金や税金の支払いだけ還元率を引き下げるカードも増えており、たとえばdカード・dカード GOLDは2026年2月1日利用分から電気・ガス・水道料金や税金の還元が200円につき1ポイント(0.5%)に改定されました。公共料金は還元率が下がらないカードにまとめる、という視点が以前より大切になっています。なお、上位カードのリクルートカードプラスは2026年3月16日の利用分から還元率が2.0%から1.5%に引き下げられましたが、年会費無料のリクルートカードは1.2%のまま据え置かれていますので、この組み合わせの前提は変わりません。固定費はリクルートカード、コンビニや外食は三井住友カード(NL)と役割を分ければ、維持コストゼロのまま還元を最大化できます。電気・ガス・水道といった毎月の支払いをもっと突き詰めたい方は、公共料金の支払いで還元率が下がらないクレジットカードもあわせてチェックしてみてください。
三井住友カード(NL)の公式サイトはこちらです。
リクルートカードの公式サイトはこちらです。
日常の買い物重視なら「イオンカード × 楽天カード」
| 主なメリット | スーパーでの割引とネット通販の高還元を両取りできる |
|---|---|
| 年会費 | 2枚とも永年無料 |
| 還元率 | イオンカード 0.5%/楽天カード 1.0%〜 |
| 国際ブランド | VISA/Mastercard/JCB から選択可能 |
| こんな方におすすめ | 近所のイオンで買い物をする方、ネット通販もよく利用する方 |
普段の買い物をイオンでされる方には、この組み合わせが鉄板です。イオンカードは55歳以上の方なら毎月15日の「G.G感謝デー」で5%オフになり、毎月20日・30日の「お客さま感謝デー」と合わせて月3日も5%オフで買い物できます。年金支給日に合わせてまとめ買いをすれば、家計への効果は大きくなります。
楽天カードは基本還元率1.0%に加え、楽天市場ではSPU(スーパーポイントアッププログラム)を活用すると還元率がさらにアップします。楽天モバイルや楽天でんきと組み合わせるとお得に使えます。ふるさと納税を楽天市場でする方も多く、ポイントを貯めながら返礼品を受け取れるのも魅力です。ただし楽天カードは、大手電力・ガス会社などの公共料金や税金の支払いは500円につき1ポイント(0.2%)と還元率が下がりますので、毎月の固定費はリクルートカードのように還元率が下がらないカードにまとめると無駄がありません。2枚とも年会費無料なので、気軽に始められるのも60代に嬉しいポイントです。
イオンカードの公式サイトはこちらです。
楽天カードの公式サイトはこちらです。
旅行・帰省を楽しみたいなら「JRE CARD × JCBカード S」
| 主なメリット | JR東日本の鉄道利用でJRE POINTが貯まり、全国の優待と旅行保険も付帯 |
|---|---|
| 年会費 | JRE CARD 524円(税込・初年度年会費無料)/JCBカード S 永年無料 |
| 還元率 | JRE CARD 通常0.5%〜最大5.0%/JCBカード S 0.5%〜10% ※事前にポイントアップ登録が必要です。 ※利用加盟店や交換商品等によりポイント付与条件や還元率は異なる場合があります。 |
| 国際ブランド | JRE CARD Visa/Mastercard/JCB、JCBカード S JCB |
| こんな方におすすめ | 新幹線や特急で帰省・旅行する方、全国の宿泊・グルメで優待を使いたい方 |
※「最大3.5%還元」は対象の駅ビル・エキナカの場合です。対象の駅ビル・エキナカでのクレジット払いのご利用で100円(税抜)につき3ポイント、さらにご請求金額確定時にご利用金額1,000円(税込)につき5ポイント貯まります。
※「5%還元」とは、モバイルSuica定期券の購入で付与される2%と、その際にゴールド以外のビューカードで決済いただいたときに付与される3%の合計です。
※ポイント付与およびサービスの詳細はビューカードホームページ、モバイルSuica、JRE POINT・えきねっとWEBサイトをご確認ください。
※Suica・モバイルSuicaは東日本旅客鉄道株式会社の登録商標です。
退職後の楽しみといえば旅行という方には、この組み合わせがぴったりです。JRE CARDはモバイルSuicaチャージ/オートチャージで1.5%還元、モバイルSuica定期券の購入で5%還元、駅ビル「アトレ」などの対象の駅ビル・エキナカでのお買いもので最大3.5%還元と、移動が多い方には欠かせない1枚です。
JCBカード Sは年会費永年無料ながら、最高2,000万円の海外旅行傷害保険(利用付帯)に加え、ショッピングガード保険(海外のみ)やスマートフォン保険まで備わっているのが大きな魅力です。さらに会員専用優待サービス「JCBカード S 優待 クラブオフ」では、国内外20万ヵ所以上の宿泊施設・レジャー・グルメ・映画などが最大84%OFFで利用できます。温泉旅館や全国の観光地で使える優待が豊富なので、夫婦旅行や帰省のついでに立ち寄るお出かけがぐっとお得になります。なおJCBのポイント制度は2026年1月13日に「Oki Dokiポイント」から「J-POINT」へリニューアルされ、それまでのポイントは5倍に換算して自動で引き継がれました。名称と単位が変わっただけで貯め方や使い道の考え方は同じなので、これから申し込む方もそのまま使い始めて大丈夫です。
※スマートフォン保険は、下記の①~②の条件を満たしている場合、補償が適用されます。
①補償対象スマートフォンの通信料の支払いに、JCBカード Sを指定
②事故発生の時点で、補償対象スマートフォンの通信料を直近3ヵ月以上連続で支払う
※購入後24ヵ月以内のスマートフォンが補償対象となります。
JRE CARDの公式サイトはこちらです。
JCBカード Sの公式サイトはこちらです。
電車でのお出かけが多いなら「JRE CARD × 楽天カード」
| 主なメリット | 電車・Suicaのお出かけと、駅ビル・エキナカでのお買いものがおトクになる |
|---|---|
| 年会費 | JRE CARD 524円(税込・初年度年会費無料)/楽天カード 永年無料 |
| 還元率 | JRE CARD 通常0.5%〜最大5.0%/楽天カード 1.0%〜 |
| 国際ブランド | JRE CARD JCB・Visa・Mastercard、楽天カード VISA・Mastercard・JCB・American Express |
| こんな方におすすめ | 電車でのお出かけが多い方、駅ビルやエキナカでよくお買いものをする方 |
※「最大3.5%還元」は対象の駅ビル・エキナカの場合です。対象の駅ビル・エキナカでのクレジット払いのご利用で100円(税抜)につき3ポイント、さらにご請求金額確定時にご利用金額1,000円(税込)につき5ポイント貯まります。
※「5%還元」とは、モバイルSuica定期券の購入で付与される2%と、その際にゴールド以外のビューカードで決済いただいたときに付与される3%の合計です。
※ポイント付与およびサービスの詳細はビューカードホームページ、モバイルSuica、JRE POINT・えきねっとWEBサイトをご確認ください。
※Suica・モバイルSuicaは東日本旅客鉄道株式会社の登録商標です。
※掲載内容は2026年6月2日時点の情報です。最新の内容は公式サイトをご確認ください。
電車での移動やお出かけが多い方には、JRE CARD を主役にしたこの組み合わせがおすすめです。JRE CARD は Suicaオートチャージに対応していて、毎日の改札利用に合わせて JRE POINT を貯めることができます。さらに、アトレやルミネといった対象の駅ビル・エキナカでのお買いものなら最大3.5%還元(対象の駅ビル・エキナカの場合)と、駅ビルやエキナカを使う機会が多い方ほどおトクになります。なお2026年9月1日のご利用分から、駅ビル・エキナカで貯まるポイントの内訳が変わり、100円(税抜)につき通常ポイント1%+期間限定ポイント2%になります。合計の還元率は最大3.5%のままですが、期間限定ポイントはSuicaチャージには使えません。有効期限も上期(4〜9月)付与分は翌年3月末、下期(10〜3月)付与分は翌年9月末までと決まっているので、駅ビル・エキナカの加盟店やJRE MALLでの買い物に早めに使い切るのがおすすめです。
通常のポイント還元率は0.5%で、使い方によって最大5.0%まで上がります。たとえばモバイルSuica定期券の購入では5%還元になるため、通勤やお出かけで電車をよく使う方にぴったりです。定期券機能やSuica機能も付いているので、1枚で電車移動とお買いものの両方をまかなえます。年会費は524円(税込)で初年度は無料、海外・国内旅行傷害保険(利用付帯)も付くので、たまの旅行でも安心です。
組み合わせる楽天カードは年会費永年無料で基本還元率1.0%。ネット通販や駅から離れた場所でのお買いものは楽天カードでカバーすれば、電車まわりは JRE CARD、それ以外は楽天カードと、無駄なくポイントを貯めることができます。
JRE CARDの公式サイトはこちらです。
楽天カードの公式サイトはこちらです。
年金収入でも審査に通るためのコツ
「年金生活になってからカードを作れるか不安」という声はとても多く聞かれます。実際には60代でも工夫次第で審査に通ることは十分可能です。ここでは、シニア世代が新しくカードを申し込むときに知っておきたい3つのコツをお伝えします。
60代でも申し込みやすいカードの特徴
「年金生活だと審査に通らないのでは」と不安に思う方も多いですが、実際には60代でも作りやすいカードは数多くあります。流通系(イオン・セゾンなど)と消費者金融系のカードは、年金収入のみでも申し込みやすい傾向があります。
一方で、銀行系のゴールドカードや一部のステータスカードは審査基準がやや厳しめです。まずは流通系のカードから申し込み、利用実績を作ってからステップアップしていくのが安全な進め方です。
申し込み時に気をつけたい年収・職業欄の書き方
申し込みフォームの年収欄には、年金収入も含めて記入します。職業欄は「年金受給者」「無職(年金収入あり)」と正直に書いて問題ありません。
虚偽の申告は審査落ちや、後から発覚した場合の利用停止につながります。預貯金額を記入する欄があれば、できるだけ正確に書きましょう。持ち家であることや家族構成も信用度を高める要素になりますので、該当する項目はしっかり記入しておくのがおすすめです。
2枚目を申し込むベストなタイミング
1枚目のカードを申し込んだ直後に2枚目を申し込むのは避けましょう。短期間に複数のカードを申し込むと「申し込みブラック」と判断され、審査に通りにくくなることがあります。
理想は1枚目を発行してから半年ほど期間を空け、その間にきちんと利用と支払いの実績を作ってから2枚目を申し込むことです。利用実績は信用情報に記録され、2枚目以降の審査で有利に働きます。
アメックス・ビジネス・ゴールドで最大17万ポイントがもらえるキャンペーン実施中!
アメリカン・エキスプレス・ビジネス・ゴールド・カードは、事業の経費決済をまとめるための法人代表者・個人事業主向けのカードです。入会後の利用条件を段階的に達成すると、ボーナスポイントと通常ポイントを合わせて最大170,000ポイントを受け取れます。年会費は49,500円(税込)ですが、出張や会食で使える特典と、大きな決済に耐える利用枠が付いてきます。
- 入会後4ヶ月以内に80万円、8ヶ月以内に200万円、10ヶ月以内に300万円の利用で、ボーナスポイントと通常ポイントを合わせて最大170,000ポイント
- 利用限度額に一律の上限がなく、仕入れや広告費などまとまった決済にも対応できる
- カードの利用額に応じて無料宿泊がもらえる「ビジネス・フリー・ステイ・ギフト」(年間300万円(税込)以上で1泊、500万円(税込)以上で最大2泊。東急の定額宿泊サービス「ツギツギ」で利用)
- 「ビジネス・ダイニング・コレクション」で、所定のコースを2名以上で予約すると1名分のコース料金が無料
- 申し込みは20歳以上の法人代表者・個人事業主が対象で、登記簿謄本や決算書は原則不要
※入会特典の獲得には所定の条件があります。内容・期間は変更される場合がありますので、最新情報は公式サイトをご確認ください。
年会費を抑えて持つならアメックス・ビジネス・グリーンという選び方も
同じアメリカン・エキスプレスの法人代表者・個人事業主向けカードで、年会費は13,200円(税込)。ビジネス・ゴールドの49,500円(税込)と比べて年36,300円ぶん負担が軽く、追加カードも1枚6,600円(税込)です。まずは年会費を抑えて1枚目を持ちたい事業者向けの選択肢です。
\ 入会特典 合計60,000ポイント獲得可能 /
※入会特典の獲得には所定の条件があります。内容・期間は変更される場合がありますので、最新情報は公式サイトをご確認ください。
シニア世代だからこそ知っておきたい安全な使い方
クレジットカードの不正利用は年々巧妙化しており、特にシニア世代を狙った詐欺も増えています。便利さの裏にあるリスクを正しく理解し、自分と家族を守るための備えをしておくことが大切です。今日からすぐに実践できる安全対策をまとめました。
不正利用を防ぐためにやっておきたい3つのこと
クレジットカードの不正利用被害は依然として高い水準で、日本クレジット協会の集計によると2025年の被害額は510.5億円(前年比8%減)で、過去最悪だった2024年の555億円に次ぐ高水準が続いています。直近でも2026年1〜6月(上半期)の被害額は221.3億円にのぼり、そのうち9割以上がカード番号を盗み取られて使われる「番号盗用」(206.1億円・構成比93.1%)でした(2026年から集計方法が変わったため過去の数字とは単純に比較できません)。カードを手元から離していなくても被害に遭う可能性がある、ということです。被害に遭わないために、次の3つは必ず実践しておきましょう。
- 利用通知メールを必ず設定する:カードを使った直後にメールで通知が届くようにすれば、身に覚えのない請求にすぐ気づけます
- 暗証番号は誕生日や電話番号にしない:推測されやすい番号は避け、家族にも教えないようにしましょう
- 怪しいメールやSMSのリンクは絶対にクリックしない:カード会社や通販サイトを装ったフィッシング詐欺が急増しており、国民生活センターも実在する組織をかたるメールへの注意を繰り返し呼びかけています。消費者庁も「事業者や公的機関がSMSやメールでいきなりクレジットカード番号の入力を求めることはない」と注意を呼びかけているので、心当たりのない通知は本物のアプリや公式サイトから確認しましょう
紛失・盗難時にすぐ連絡できる準備
万が一カードを失くしたとき、すぐに連絡できる体制を整えておくことが何より大切です。各カード会社の紛失・盗難ダイヤルは24時間365日対応しているので、その電話番号をスマホの連絡先に登録しておきましょう。
紙のメモに番号を書いて財布や手帳に入れておくのもおすすめです。カード番号を別の場所に控えておけば、連絡時にスムーズに本人確認ができます。身に覚えのない請求やフィッシングの被害が疑われるときは、カード会社への連絡とあわせて、警察庁のフィッシング対策情報や最寄りの警察署の相談窓口も確認しておくと安心です。
家族と情報を共有しておく大切さ
入院や急な体調不良で自分が動けなくなったとき、家族がカードの情報を知らないと支払いが滞ってしまうことがあります。カードの種類・引き落とし口座・連絡先などは、信頼できる家族にも共有しておくと安心です。
ただし、暗証番号やパスワードを安易に書き残すのは避けましょう。情報の置き場所を家族に伝えておく程度にとどめ、必要なときだけ確認できるようにしておくのが理想です。
60代のうちに見直したい「終活」としてのカード整理術
60代は、これからの暮らしを整える大切な時期です。何枚もカードを持ち続けていると、年会費の無駄や管理の手間だけでなく、将来家族が手続きで困る原因にもなります。元気なうちにカードを見直し、自分にも家族にも優しい状態にしておきましょう。
使っていないカードを解約するメリットと注意点
60代は終活を意識し始める年代でもあります。何枚もカードを持っていると、年会費の無駄や管理の手間が増えるだけでなく、亡くなった後の家族の手続きも煩雑になります。使っていないカードは思い切って解約し、本当に必要な2枚に絞ることをおすすめします。
ただし、解約にはいくつか注意点があります。公共料金や定期購読の支払いに設定しているカードを解約すると、支払いが止まってしまう恐れがあります。解約前に支払い先をもう1枚のカードに切り替えておきましょう。また、長年使っているカードを解約すると、信用情報の利用履歴が短くなることもあるので、メインカードの解約は慎重に判断してください。
もしものときに家族が困らないエンディングノートの書き方
カードの情報をエンディングノートに記録しておくと、家族の負担を大きく減らせます。記載しておきたい項目は以下のとおりです。
- カード会社名とカードの種類
- 引き落とし口座の銀行名・支店名
- カード会社の連絡先電話番号
- 毎月の引き落としに使っているサービス(電気・ガス・スマホなど)
- ETCカードや家族カードの有無
カード番号や暗証番号は書かず、必要な情報の在りかだけを記しておくのが安全です。エンディングノートの保管場所は配偶者や子どもに伝えておきましょう。相続が起きたあとの解約や精算では戸籍謄本の束を何度も出し直すことになりがちですが、法務局の法定相続情報証明制度を使えば無料で交付される一覧図の写しで手続きを進められます。カードを2枚に絞って情報をまとめておけば、家族の負担はさらに小さくなります。
これから20年使い続けることを見据えたカード選び
60代で選んだカードは、これから20年以上付き合っていく大切なパートナーになります。内閣府の高齢社会白書でも日本人の平均寿命は男女とも80歳を超えていて、退職後の時間は想像以上に長く続きます。短期的なキャンペーンの還元率だけで選ぶのではなく、長く安心して使えるかを基準にしましょう。
具体的には、大手で経営が安定していること、年齢を重ねても使いやすいシンプルな仕組みであること、紙の明細や電話サポートに対応していることがポイントです。70代・80代になってもストレスなく使い続けられるカードを選ぶことが、結果的にいちばんの節約と安心につながります。
60代のクレジットカード2枚持ちでよくある質問
最後に、60代の方からよく寄せられるクレジットカードに関する疑問にお答えします。年金受給者の審査、家族カードとの違い、ゴールドカードの必要性など、申し込み前に気になるポイントを3つ取り上げました。
年金受給者でも新しくカードは作れる?
はい、年金収入のみでも新しくクレジットカードを作ることは可能です。イオンカードや楽天カード、JCBカード Sなどの年会費無料カードは、年金受給者の方でも申し込みやすいことで知られています。
申し込みの際は、年金収入を年収欄に記入し、職業欄は「年金受給者」と正直に書きましょう。持ち家がある、預貯金がある、長く同じ住所に住んでいるといった情報も信用度を高めてくれます。
家族カードとの違いは?どちらがお得?
家族カードは、本会員のカードに紐づいて発行される追加カードです。本会員と同じ特典が使え、年会費が無料または割安になることが多いのが魅力です。
一方、自分名義の本カードを持つメリットは、独自の信用情報を築けること、自分専用のポイントが貯まること、本会員に何かあったときに支払いが止まらないことです。配偶者と協力する場面では家族カードが便利ですが、自立した使い方を考えるなら本カードの2枚持ちがおすすめです。
ゴールドカードは60代から持っても意味がある?
60代からゴールドカードを持つことには十分な意味があります。空港ラウンジ・手厚い旅行保険・優待レストランなど、退職後の旅行や外食を楽しむ場面で恩恵を受けられるからです。
ただし、年会費を払う分だけしっかり使いこなせるかは事前に確認しましょう。年に数回しか旅行しない方や、外食より自炊が多い方は、年会費無料カードの組み合わせのほうがお得な場合もあります。自分のライフスタイルと照らし合わせて選ぶことが大切です。
まとめ|60代の自分に合った最強の2枚で、これからの暮らしをもっと豊かに
60代のクレジットカード選びは、単にお得なカードを選ぶことではなく、これからの暮らしをより安心で豊かにするための大切な選択です。年金生活の固定費をポイントに変え、旅行や医療への備えを整え、家族に迷惑をかけない準備をする――そのすべてを、2枚のカードで賢く実現できます。
今回紹介した7つの組み合わせは、それぞれ異なる暮らし方に合わせたものです。
いちばんのおすすめは編集部イチオシのエポスカード×リクルートカード、ステータスと旅行特典の充実で選ぶならアメックスゴールドプリファード×イオンカード、ドコモのスマホを使っていて旅行や日常の安心もまとめたいならdカード GOLD×エポスカード、コンビニや外食での還元を重視するなら三井住友カード(NL)×リクルートカード、毎日のお買いものを大切にしたいならイオンカード×楽天カード、旅行を楽しみたいならJRE CARD×JCBカード S、電車でのお出かけが多いならJRE CARD×楽天カード。どれか迷ったら、2枚とも年会費が永年無料で、固定費の1.2%還元に加えて最高3,000万円の海外旅行傷害保険(利用付帯)と全国の優待まで付いてくるエポスカード×リクルートカードから始めれば、持ち出しゼロで2枚持ちの効果を確かめられます。年会費が高いカードは特典を使い切れてこそ価値が出るものなので、旅行や外食の回数が少ない方は年会費無料の組み合わせを選んで構いません。
ご自身の暮らしに一番合うものを選んでみてください。まだ60代を迎える前の方や、現役時代の使い方も振り返ってみたい方は、50代向けのクレジットカード最強の2枚も参考になります。年代や目的をまたいで組み合わせをもう一度見比べたい方は、年代・目的別のクレジットカード最強の2枚もチェックしてみてください。
そして、せっかく新しいカードを作るなら、終活も意識した使い方を心がけましょう。使っていないカードを整理し、エンディングノートに情報を残しておくだけで、自分も家族も安心して過ごせます。これからの20年を支えてくれる最強の2枚を、今日から見つけていきましょう。