
本記事はプロモーションを含みます
40代に入ると、子どもの進学費用や住宅ローンの返済、親の介護といった大きな出費が重なる場面が一気に増えてきます。20代・30代のうちに作ってなんとなく使い続けてきたクレジットカードを一度整理したい、いまの暮らしや年齢にふさわしい1枚を持ち直したい——そんなふうに感じ始めている方も少なくないのではないでしょうか。
そこで注目したいのが、メインカードとサブカードを組み合わせる「最強の2枚」という持ち方です。1枚だけでは取りこぼしてしまうポイントや特典を、もう1枚でしっかりカバーできるのが大きな魅力です。
この記事では、40代がクレジットカードを2枚持ちするべき理由から、目的別のおすすめ組み合わせ、さらに40代ならではのライフイベントを踏まえた選び方まで詳しく解説します。今持っているカードの見直し方もあわせてご紹介するので、ぜひ最後まで読んでみてくださいね。
アメックス・ビジネス・ゴールドで最大17万ポイントがもらえるキャンペーン実施中!
アメリカン・エキスプレス・ビジネス・ゴールド・カードは、事業の経費決済をまとめるための法人代表者・個人事業主向けのカードです。入会後の利用条件を段階的に達成すると、ボーナスポイントと通常ポイントを合わせて最大170,000ポイントを受け取れます。年会費は49,500円(税込)ですが、出張や会食で使える特典と、大きな決済に耐える利用枠が付いてきます。
- 入会後4ヶ月以内に80万円、8ヶ月以内に200万円、10ヶ月以内に300万円の利用で、ボーナスポイントと通常ポイントを合わせて最大170,000ポイント
- 利用限度額に一律の上限がなく、仕入れや広告費などまとまった決済にも対応できる
- カードの利用額に応じて無料宿泊がもらえる「ビジネス・フリー・ステイ・ギフト」(年間300万円(税込)以上で1泊、500万円(税込)以上で最大2泊。東急の定額宿泊サービス「ツギツギ」で利用)
- 「ビジネス・ダイニング・コレクション」で、所定のコースを2名以上で予約すると1名分のコース料金が無料
- 申し込みは20歳以上の法人代表者・個人事業主が対象で、登記簿謄本や決算書は原則不要
※入会特典の獲得には所定の条件があります。内容・期間は変更される場合がありますので、最新情報は公式サイトをご確認ください。
年会費を抑えて持つならアメックス・ビジネス・グリーンという選び方も

同じアメリカン・エキスプレスの法人代表者・個人事業主向けカードで、年会費は13,200円(税込)。ビジネス・ゴールドの49,500円(税込)と比べて年36,300円ぶん負担が軽く、追加カードも1枚6,600円(税込)です。まずは年会費を抑えて1枚目を持ちたい事業者向けの選択肢です。
\ 入会特典 合計60,000ポイント獲得可能 /
※入会特典の獲得には所定の条件があります。内容・期間は変更される場合がありますので、最新情報は公式サイトをご確認ください。
40代がクレジットカード「最強の2枚」を持つべき理由
40代になると、20代・30代の頃とは支出のパターンが大きく変わってきます。教育費や住宅ローン、親の介護など、お金が動く場面が多様化するからこそ、クレジットカードも1枚だけに頼るのではなく、メインとサブを使い分ける2枚持ちが効率的です。まずは、40代がなぜ最強の2枚を持つべきなのか、その背景を見ていきましょう。
40代の平均保有枚数は約2.9枚というデータ
JCBの調査によると、40代男女のクレジットカード平均保有枚数は約2.9枚とされています。一方で、実際に普段持ち歩いているのは2枚程度というデータもあり、多くの人がメインとサブの2枚体制で使い分けていることがわかります。
3枚以上持っていても、結局よく使うのは2枚というケースが大半。だからこそ、最初から「本当に使う2枚」を厳選して持つのが、無駄のないクレジットカードの活用法といえます。
なお、JCBが2026年2月に公表した2025年度版「キャッシュレスに関する総合調査」(調査時期2025年9月)では、クレジットカードの保有率は85%、利用率は81%と、キャッシュレス決済のなかで引き続き最上位でした。もっともよく使うカードの利用は月平均15.6回・約8.7万円とされており、支払いを集約する先として1枚のカードにかなりの金額が集まっている実態がうかがえます。「よく使う1枚」の質が家計に効いてくるからこそ、メインとサブの2枚を意識して選ぶ意味があります。
1枚持ちでは取りこぼしてしまうポイントと特典
どんなに優秀なクレジットカードでも、1枚だけですべてのシーンをお得にカバーするのは難しいものです。たとえばコンビニや飲食店で高還元のカードは、ネット通販ではポイント倍率が普通だったり、旅行保険が手薄だったりします。
2枚持ちにすれば、それぞれのカードの強みを活かして、シーンに応じて使い分けることでポイント還元を最大化できます。年間で見ると、1枚持ちと比べて数万円分の差が生まれることも珍しくありません。
収入が安定する40代だからこそ広がる選択肢
40代は20代・30代に比べて年収や勤続年数が安定しているため、クレジットカードの審査で有利になりやすい年代です。そのため、ゴールドカードやプラチナカードといった、ステータス性の高いカードを発行できる可能性も高くなります。
年会費無料カードだけでなく、特典の充実したワンランク上のカードも視野に入れられるのが40代ならではの強みです。なお、最強の2枚の考え方は年代によって最適解が変わります。前後の年代については30代向けの最強の2枚の組み合わせや50代向けの最強の2枚の組み合わせもあわせて参考にしてみてください。
40代のカード選びで押さえたい5つのポイント
40代のクレジットカード選びでは、若い頃のように「とりあえず1枚持っておけばいい」という発想では損をしてしまいます。年会費・還元率・付帯サービス・国際ブランドなど、複数の視点から自分に合った1枚を見極めることが大切です。ここでは、40代がカードを選ぶときに必ず押さえておきたい5つのポイントを紹介します。
年会費と特典のバランスを見極める
ゴールドカードやプラチナカードは特典が充実していますが、年会費もそれなりにかかります。大切なのは、年会費を払ってでも元が取れるかどうかという視点です。
たとえば、年に1回も空港ラウンジを使わないのに高い年会費を払うのはもったいないです。自分のライフスタイルで本当に活用できる特典かを冷静に見極めましょう。
基本還元率1.0%以上をメインに据える
メインカードは、どこで使ってもそれなりにポイントが貯まる基本還元率1.0%以上のカードを選ぶのがおすすめです。基本還元率が低いと、特定店舗以外で使ったときの取りこぼしが大きくなってしまいます。
そのうえで、よく行くお店で還元率が上がる2枚目を組み合わせると、効率よくポイントを貯められます。
国際ブランドを分散してリスクに備える
VisaとMastercard、JCBとAmexというように、2枚のカードで国際ブランドを分けておくのがおすすめです。お店によっては特定のブランドが使えないこともあるため、ブランドを分散しておけば「カードが使えない」という事態を避けられます。
海外旅行や出張がある方は、特にVisaかMastercardを1枚は持っておくと安心です。
旅行傷害保険・ショッピング保険の補償内容
40代は仕事や家族旅行で出かける機会も増える年代です。海外旅行傷害保険や国内旅行傷害保険、ショッピング保険の有無は必ずチェックしておきたいポイントです。
2枚のカードで旅行保険を補完し合えば、補償額を上乗せできるケースもあります。万が一のトラブルに備えて、どんな保険が付いているかを確認しておきましょう。
年齢にふさわしいステータス性
40代になると、取引先との会食や接待など、人前でカードを出す機会も増えてきます。学生時代に作った一般カードのままでは、場面によっては気後れすることもあるでしょう。
ゴールドカードやプラチナカードは、年会費がかかる分だけサービスやデザインも上質です。「年齢相応の1枚を持っている」という安心感も、40代のカード選びでは意外と大切な要素です。
アメックス・ビジネス・ゴールドで最大17万ポイントがもらえるキャンペーン実施中!
アメリカン・エキスプレス・ビジネス・ゴールド・カードは、事業の経費決済をまとめるための法人代表者・個人事業主向けのカードです。入会後の利用条件を段階的に達成すると、ボーナスポイントと通常ポイントを合わせて最大170,000ポイントを受け取れます。年会費は49,500円(税込)ですが、出張や会食で使える特典と、大きな決済に耐える利用枠が付いてきます。
- 入会後4ヶ月以内に80万円、8ヶ月以内に200万円、10ヶ月以内に300万円の利用で、ボーナスポイントと通常ポイントを合わせて最大170,000ポイント
- 利用限度額に一律の上限がなく、仕入れや広告費などまとまった決済にも対応できる
- カードの利用額に応じて無料宿泊がもらえる「ビジネス・フリー・ステイ・ギフト」(年間300万円(税込)以上で1泊、500万円(税込)以上で最大2泊。東急の定額宿泊サービス「ツギツギ」で利用)
- 「ビジネス・ダイニング・コレクション」で、所定のコースを2名以上で予約すると1名分のコース料金が無料
- 申し込みは20歳以上の法人代表者・個人事業主が対象で、登記簿謄本や決算書は原則不要
※入会特典の獲得には所定の条件があります。内容・期間は変更される場合がありますので、最新情報は公式サイトをご確認ください。
年会費を抑えて持つならアメックス・ビジネス・グリーンという選び方も
同じアメリカン・エキスプレスの法人代表者・個人事業主向けカードで、年会費は13,200円(税込)。ビジネス・ゴールドの49,500円(税込)と比べて年36,300円ぶん負担が軽く、追加カードも1枚6,600円(税込)です。まずは年会費を抑えて1枚目を持ちたい事業者向けの選択肢です。
\ 入会特典 合計60,000ポイント獲得可能 /
※入会特典の獲得には所定の条件があります。内容・期間は変更される場合がありますので、最新情報は公式サイトをご確認ください。
【目的別】40代におすすめの最強の2枚の組み合わせ
ここからは、目的別に40代におすすめの組み合わせを7パターン紹介します。まずは比較表で全体像を把握してください。編集部が40代にいちばんおすすめしたいのは、三井住友カード ゴールド(NL)×JCBカード Sの組み合わせです。教育費や保険料、通信費といった40代の大きな支出を三井住友カード ゴールド(NL)に集約すれば年間100万円は現実的なラインで、達成すると翌年以降の年会費が永年無料(※1)になり、毎年10,000ポイントの継続特典まで受け取れます。空港ラウンジや最高2,000万円の旅行傷害保険(利用付帯)も付くので、年会費を抑えながらゴールドの安心感を手に入れたい40代にちょうどよい2枚です。続いて、ステータスと旅行・ダイニング特典を重視するならアメリカン・エキスプレス・ゴールド・プリファード・カード×三井住友カード(NL)、家族でドコモを使っているなら通信費から年会費を取り返せるdカード GOLD×エポスカードと続きます。
| 組み合わせ | 合計年会費 | 特徴 | こんな人におすすめ |
|---|---|---|---|
| 三井住友カード ゴールド(NL)×JCBカード S | 5,500円(税込)(条件達成で翌年以降の年会費永年無料) | 対象のコンビニ・飲食店で7%ポイント還元+空港ラウンジと優待 | 年会費を抑えつつゴールドの特典も使いたい人 |
| アメックス・ゴールド・プリファード×三井住友カード(NL) | 39,600円(税込) | ステータスと旅行・ダイニング特典が充実 | 接待や旅行が多い人 |
| dカード GOLD×エポスカード | 11,000円(税込) | ドコモ料金10%還元+年会費無料の優待カードで補完 | ドコモユーザーで還元と優待を両取りしたい人 |
| エポスゴールドカード×楽天カード | 5,000円(税込)(条件達成で翌年以降の年会費永年無料) | 選べるポイントアップショップで還元率1.5%+年間ボーナスポイント | 年会費を実質無料にしてゴールドを持ちたい人 |
| 楽天カード×リクルートカード | 無料 | 基本還元率1.0%以上で日常使いが強い | 年会費をかけずに還元率を重視したい人 |
| ANAアメックス・ゴールド×三井住友カード(NL) | 42,900円(税込) | マイルが貯まりやすく出張にも強い | 飛行機の利用が多い人 |
| ビューカード スタンダード×リクルートカード | 524円(税込) | Suica・鉄道利用でJRE POINTが貯まる | 通勤・帰省で電車をよく使う人 |
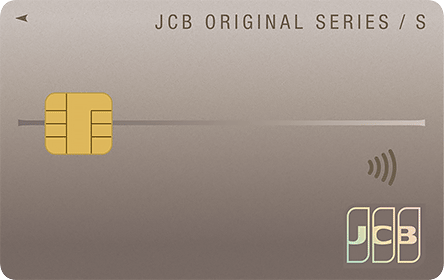
編集部イチオシ|三井住友カード ゴールド(NL)×JCBカード S
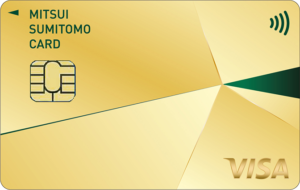
| メインカード | 三井住友カード ゴールド(NL) |
|---|---|
| サブカード | JCBカード S |
| 合計年会費 | 5,500円(税込) ※条件達成で翌年以降の年会費永年無料 |
| 国際ブランド | Visa/Mastercard+JCB |
| 強み | 年間100万円利用で翌年以降の年会費永年無料+対象のコンビニ・飲食店で7%ポイント還元 |
年会費の支払いそのものをできるだけ抑えながらゴールドカードを持ちたい40代に、王道の選択肢として挙げたいのがこのペアです。メインの三井住友カード ゴールド(NL)は年会費5,500円(税込)ですが、年間100万円の利用で翌年以降の年会費が永年無料(※1)になり、さらに年間100万円を利用するたびに10,000ポイントの継続特典が受け取れます。月8万3,000円程度の決済をこのカードに集約すれば届く金額で、教育費・住宅ローン関連の支払い・光熱費・通信費といった固定費が大きくなりがちな40代なら、無理なく積み上げやすいラインです。年会費が実質かからなくなる一方でゴールドの特典は使えるため、「年齢にふさわしいカードは持ちたいが、固定費は増やしたくない」という40代の悩みにそのまま応えてくれます。
還元面でも隙がありません。セブン‐イレブンやローソン、マクドナルドなどの対象のコンビニ・飲食店で、スマートフォンのVisaのタッチ決済/Mastercard®タッチ決済、または対象店舗のモバイルオーダーで支払うと7%ポイント還元(※2)を受けられます(通常のポイント還元率は0.5%)。対象店舗は少しずつ広がっており、2026年8月1日利用分からはフレッシュネスバーガーも加わりました(同店はスマホのタッチ決済のみが対象で、モバイルオーダーは対象外です)。加えて、国内の主要空港とハワイ・ホノルルの空港ラウンジが無料で使え、海外・国内とも最高2,000万円の旅行傷害保険が付帯します(旅行代金などをカードで支払った場合に適用される利用付帯です)。家族カードも年会費無料で発行でき、家族カード会員も空港ラウンジを利用できるので、夫婦や家族の支払いをまとめて年間100万円の条件を達成しやすくなるのもポイントです。
クレジットカードは複数持っていいとこ取り!JCBカード Sは年会費永年無料ながら、国内外20万ヵ所以上で最大80%オフになる優待サービス「JCBカード S 優待 クラブオフ」が魅力です。映画館や水族館、レジャー施設などで割引が効くため、家族での外出が多い40代にぴったり。なお、JCBのポイントプログラムは2026年1月13日に「Oki Dokiポイント」から「J-POINT」へリニューアルされ、200円につき1ポイント(1ポイント最大1円相当)が貯まる仕組みに変わりました。保有していたOki Dokiポイントは5倍に換算されてJ-POINTへ自動移行されているので、以前からJCBカードを持っている方も残高を確認しておくと安心です。三井住友カード ゴールド(NL)はVisa/Mastercard、JCBカード SはJCBなので国際ブランドの分散という条件も同時に満たせます。日常の支払いと固定費はゴールド(NL)に集約し、JCB加盟店やレジャーの支払いはJCBカード Sに回す——この使い分けが、年会費の負担を抑えながら還元も特典も取りにいく、40代の現実的な最適解です。
※1 年間100万円利用の対象取引や算定期間等の実際の適用条件などの詳細は、三井住友カードのホームページを必ずご確認ください。
※2 カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象外です。
※2 商業施設内にある店舗などでは、一部ポイント付与の対象となりません。
※2 一定金額(原則1万円)を超えると、タッチ決済でなく、決済端末にカードを挿しお支払いただく場合がございます。その場合のお支払い分は、タッチ決済分のポイント還元の対象となりませんので、ご了承ください。上記、タッチ決済とならない金額の上限は、ご利用される店舗によって異なる場合がございます。
※2 スマホのタッチ決済対象店舗とモバイルオーダーの対象店舗は異なります。詳しくはサービス詳細ページをご確認ください。
※2 通常のポイント分を含んだ還元率です。
※2 ポイント還元率は利用金額に対する獲得ポイントを示したもので、ポイントの交換方法によっては、1ポイント1円相当にならない場合があります。
※2 Google Pay™ 、Samsung Payで、Mastercard®タッチ決済はご利用いただけません。ポイント還元は受けられませんので、ご注意ください。
ステータス・旅行特典重視|アメックス・ゴールド・プリファード×三井住友カード(NL)
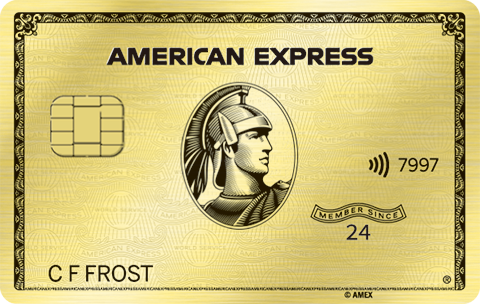
| メインカード | アメリカン・エキスプレス・ゴールド・プリファード・カード |
|---|---|
| サブカード | 三井住友カード(NL) |
| 合計年会費 | 39,600円(税込) |
| 国際ブランド | American Express+Visa/Mastercard |
| 強み | ステータスと旅行・ダイニング特典の総合力+日常使いの高還元 |
年会費よりもステータスと旅行・ダイニング特典の総合力を優先したい方に挙げたいのが、アメックス・ゴールド・プリファードをメインに据えるこのペアです。年会費は39,600円(税込)ですが、カード継続で毎年10,000円分のトラベルクレジットが付与される(1回の予約金額20,000円税込以上で利用可)ほか、国内外の対象レストランで2名以上の予約利用でコース料金1名分が無料になる「ゴールド・ダイニング by 招待日和」、レストラン予約サービス「ポケットコンシェルジュ」経由での予約・決済で20%キャッシュバック(年間最大10,000円)、さらにメンバーシップ・リワード・プラス(通常年3,300円)が無料で自動付帯するなど特典が豊富です。年間200万円(税込)以上の利用とカード継続で、対象ホテルの1泊2名分の無料宿泊券「フリー・ステイ・ギフト」ももらえます。接待や会食が増え、旅行の機会も多い40代なら、これらを使い切ることで年会費に見合う価値を引き出しやすい1枚です。
一方で、弱点もはっきりしています。ポイントは通常100円につき1ポイント(対象加盟店は100円につき3ポイント)で、交換先によって1ポイントあたりの価値が変わるため、通常還元率が飛び抜けて高いカードではありません。年会費も40,000円近くかかり、アメックスは中小の店舗を中心に使えるお店がやや限られるという弱点もあります。そのため、年会費永年無料の三井住友カード(NL)をサブに持っておくと安心です。対象のコンビニ・飲食店でスマホのタッチ決済またはモバイルオーダーでの支払いで7%ポイント還元(※)を受けられるので、日常の小さな支払いをサブカードに任せることで、ポイントの取りこぼしを防げます。
年会費の負担よりも特典の使い勝手やステータス性を優先したい方、そして年に数回は旅行や会食の予定がある方に向いた組み合わせです。逆に、年会費そのものを抑えつつゴールドの特典も使いたい方は、このあと紹介する三井住友カード ゴールド(NL)とJCBカード Sのペアのほうが満足度は高くなります。
※カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象外です。
※商業施設内にある店舗などでは、一部ポイント付与の対象となりません。
※一定金額(原則1万円)を超えると、タッチ決済でなく、決済端末にカードを挿しお支払いただく場合がございます。その場合のお支払い分は、タッチ決済分のポイント還元の対象となりませんので、ご了承ください。上記、タッチ決済とならない金額の上限は、ご利用される店舗によって異なる場合がございます。
※スマホのタッチ決済対象店舗とモバイルオーダーの対象店舗は異なります。詳しくはサービス詳細ページをご確認ください。
※通常のポイント分を含んだ還元率です。
※ポイント還元率は利用金額に対する獲得ポイントを示したもので、ポイントの交換方法によっては、1ポイント1円相当にならない場合があります。
※Google Pay™ 、Samsung Payで、Mastercard®タッチ決済はご利用いただけません。ポイント還元は受けられませんので、ご注意ください。
ドコモユーザー重視|dカード GOLD×エポスカード
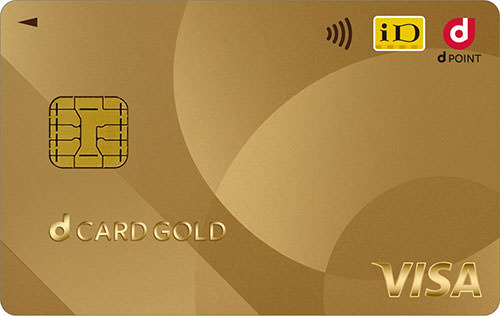
| メインカード | dカード GOLD |
|---|---|
| サブカード | エポスカード |
| 合計年会費 | 11,000円(税込) ※エポスカードは永年無料 |
| 国際ブランド | Visa/Mastercard+Visa |
| 強み | ドコモ料金10%還元+年会費無料カードで優待と保険を補完 |
家族そろってドコモを使っている40代なら、このdカード GOLDとエポスカードの組み合わせも有力な選択肢です。メインのdカード GOLDは、ドコモのケータイ・スマホ料金と「ドコモ光」の利用料金に対して10%分のdポイントが還元されるのが最大の魅力です(税抜1,000円ごとに10%。ahamo・irumo・ドコモ miniなど一部の料金プランは対象外)。家族でドコモを使っている40代なら、毎月の通信費だけでも年間で大きなポイントが戻ってきます。通常のショッピングでも基本還元率1.0%で、年会費は11,000円(税込)ですが、前年のショッピング利用額が年間100万円以上なら最大10,000円(税込)相当のクーポンがもらえる年間ご利用額特典があるため、固定費を集約すれば年会費の大部分は取り返せます。なお、利用額に応じて進呈額が段階的に増えていくのは上位カードのdカード PLATINUMで、dカード GOLDは100万円以上で一律の進呈になる点は押さえておきましょう。2026年度配布分は交換先のラインアップが刷新され、これまで選べたdショッピングやkikito、chocoZAPなどが外れ、髙島屋やふるさとチョイス、RING BELL、Sony Storeといった交換先に変わりました(クーポンの交換受付は2026年7月1日〜2027年5月17日)。使い道を決めていた方は、あらためて交換先を確認しておきましょう。最大1億円の海外旅行傷害保険や、購入から3年以内の端末が対象になる「dカードケータイ補償」も付帯します。ケータイ補償は2026年1月のリニューアルで年間の補償限度額が10万円から12万円に、利用回数が年2回までに拡大した一方、1回の事故につき15,000円の自己負担金が新設された点は覚えておきましょう(補償額が15,000円以下なら自己負担は発生しません)。家族カードも1枚目は年会費無料です。
サブのエポスカードは年会費永年無料ながら、全国約10,000店舗で割引・優待が受けられ、マルイの「マルコとマルオの7日間」では10%オフになります。海外旅行傷害保険も付帯(利用付帯)するため、dカード GOLDの補償と合算して備えられます。dカード GOLDをドコモ料金や固定費に、エポスカードを優待店やマルイでの買い物に使い分ければ、年会費をかけるメインと無料のサブで無駄なくお得を積み上げられます。ドコモ回線をまとめている世帯ほど恩恵が大きい一方、ドコモを使っていない場合は年会費11,000円(税込)を取り戻しにくいため、その場合は三井住友カード ゴールド(NL)のように利用額で年会費が無料になるカードのほうが向いています。
年会費実質無料のゴールド重視|エポスゴールドカード×楽天カード
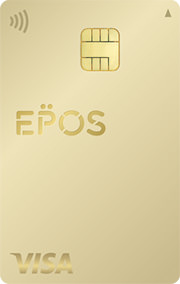
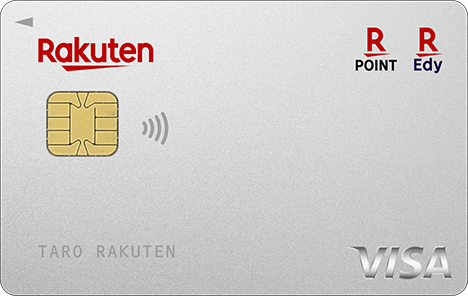
| メインカード | エポスゴールドカード |
|---|---|
| サブカード | 楽天カード |
| 合計年会費 | 5,000円(税込) ※条件達成でエポスゴールドカードは翌年以降の年会費永年無料/楽天カードは永年無料 |
| 国際ブランド | Visa+Visa/Mastercard/JCB/American Express |
| 強み | 選べるポイントアップショップで還元率1.5%+年間ボーナスポイント最大10,000ポイント |
ゴールドカードは持ちたいけれど、毎年の年会費はできるだけ払いたくない——そんな40代に挙げたいのがこのペアです。エポスゴールドカードの年会費は5,000円(税込)ですが、インビテーション(招待)を受けて申し込むか、年間50万円以上を利用すると翌年以降の年会費が永年無料になります。月4万2,000円ほどの支払いを集約すれば届く水準なので、通信費・光熱費・保険料といった固定費をこのカードにまとめるだけでも現実的に狙えるラインです。
還元の作り方もわかりやすい仕組みになっています。通常は200円につき1ポイント(0.5%)ですが、選べるポイントアップショップに最大3店舗を登録すると、その店舗ではポイントが3倍(1.5%)になります。電気・ガス・携帯電話会社などを登録しておけば、毎月の固定費が自動的に高還元の対象になります。さらに年間の利用金額が50万円で2,500ポイント、100万円で10,000ポイントのボーナスポイントが加算され、ゴールド会員はエポスポイントの有効期限が無期限になるため、学費や車検など大きな出費の年に向けて貯めておくこともできます。国内主要空港のラウンジが無料で使え、海外旅行傷害保険は最高5,000万円が付帯します(2023年10月1日以降は、旅行代金などをカードで支払った場合に適用される利用付帯に変更されています)。
弱点は、エポスゴールドカードの国際ブランドがVisaのみで、選べるポイントアップショップ以外の通常還元率は0.5%にとどまる点です。そこで、年会費永年無料で基本還元率1.0%の楽天カードをサブに据えます。楽天カードはVisa・Mastercard・JCB・American Expressから選べるので、JCBかMastercardで申し込めば国際ブランドの分散という条件も同時に満たせます。ネットショッピングや楽天市場での買い物は楽天カード、固定費と優待はポイントアップショップを設定したエポスゴールドカードと使い分ければ、実質年会費0円のままゴールドカードの空港ラウンジや優待まで手に入ります。エポスゴールドカードは年会費永年無料のエポスカードの利用実績からインビテーションが届くこともあるため、まずはエポスカードから始めて育てるルートを選べるのも、急がずに整えたい40代に向いているところです。
ポイント還元率重視|楽天カード×リクルートカード
| メインカード | 楽天カード |
|---|---|
| サブカード | リクルートカード |
| 合計年会費 | 無料 |
| 国際ブランド | Visa/Mastercard/JCB/Amex+Visa/Mastercard/JCB |
| 強み | 基本還元率1.0%以上で日常の支払いに強い |
年会費をかけずに、とにかくポイント還元率を重視したい方におすすめの組み合わせです。楽天カードは基本還元率1.0%で、楽天市場で買い物をすればさらに倍率がアップします。日用品や食品をネットで買う機会が多い40代の家計にぴったりです。
サブのリクルートカードは、年会費無料カードのなかでもトップクラスの基本還元率1.2%を誇ります。電気・ガス・水道などの公共料金の支払いに使えば、毎月の固定費から効率よくポイントを貯められます。楽天カードは電気・ガス・水道などの公共料金だと500円につき1ポイント(0.2%)まで下がるため、公共料金は還元率が下がらないリクルートカードに寄せるのが正解です。
楽天カードを楽天市場や楽天関連サービスに、リクルートカードを公共料金や日常の買い物に使い分けることで、年会費0円でも年間で数万円分のポイントが貯まる計算になります。
旅行・マイル重視|ANAアメックス・ゴールド×三井住友カード(NL)

| メインカード | ANAアメリカン・エキスプレス・ゴールド・カード |
|---|---|
| サブカード | 三井住友カード(NL) |
| 合計年会費 | 42,900円(税込) |
| 国際ブランド | American Express+Visa/Mastercard |
| 強み | マイルが貯まりやすく空港ラウンジも利用可 |
出張や旅行で飛行機をよく使う方にぴったりの組み合わせです。ANAアメックス・ゴールドは、入会時とカード継続時にそれぞれ2,000マイルがもらえるほか、ANAグループ便への搭乗で区間基本マイレージ×25%のボーナスマイルが加算されます。ANA航空券や機内販売の購入では100円につき3マイル相当が貯まる仕組みで、マイルを効率よく積み上げられます。プライオリティ・パスも年2回まで無料で利用でき、国内主要空港のラウンジも無料です。
なお、ANAアメリカン・エキスプレス・ゴールド・カードは2026年9月2日に年会費が34,100円(税込)から42,900円(税込)へ改定され、あわせて特典も拡充されました。新たに、年間400万円(税込)以上の利用で15,000ボーナスマイルが加算される利用ボーナスマイル、同伴者1名まで無料で使える国際線空港ラウンジ「POWER LOUNGE PREMIUM」、対象レストランでの利用額20%キャッシュバック(年間最大20,000円)が加わります。すでに会員の方への利用ボーナスマイルの適用開始は2027年1月からです。年会費が上がるぶん、飛行機と会食の両方で特典を使い切れるかどうかが、これまで以上に判断の分かれ目になります。さらに、2026年9月2日〜11月4日の期間中に新規入会し、入会後3ヶ月以内に合計200万円以上を利用すると、合計128,000マイル相当を獲得できる入会キャンペーンも実施中です。これから申し込むなら、このタイミングを逃さず検討したいところです。
サブの三井住友カード(NL)は、ANA加盟店以外での日常の支払いに使うことでVポイントを貯められます。VポイントはANAマイルにも交換できるため、メインカードと合わせて効率よくマイルを積み上げていけます。
旅行や出張の頻度が高く、特典航空券で旅をもっと楽しみたい40代におすすめのペアです。ただし年会費は42,900円(税込)と高めで、飛行機に乗る機会が年に数回しかない場合は元を取りにくい点には注意してください。
鉄道・Suica重視|ビューカード スタンダード×リクルートカード
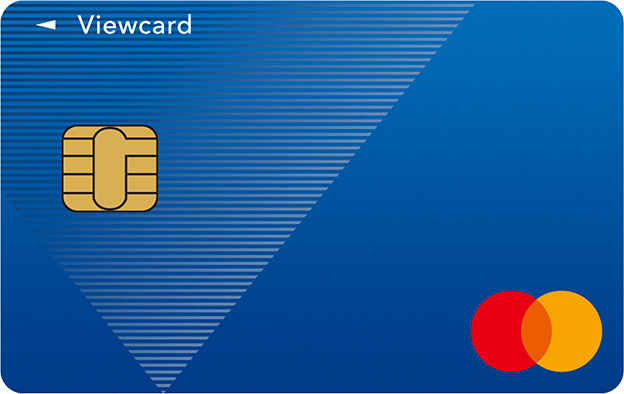
| メインカード | ビューカード スタンダード |
|---|---|
| サブカード | リクルートカード |
| 合計年会費 | 524円(税込) |
| 国際ブランド | JCB/Visa/Mastercard+Visa/Mastercard/JCB |
| 強み | Suica・鉄道利用でJRE POINTが貯まる+日常は1.2%還元 |
※ポイント付与およびサービスの詳細はビューカードホームページ、モバイルSuica、JRE POINT・えきねっとWEBサイトをご確認ください。
※Suica・モバイルSuicaは東日本旅客鉄道株式会社の登録商標です。
※「5%還元」とは、モバイルSuica定期券の購入で付与される2%と、その際にゴールド以外のビューカードで決済いただいたときに付与される3%の合計です。
※「5%還元」とは、えきねっとでの新幹線eチケットの購入かつチケットレス乗車で付与される2%と、その際にゴールド以外のビューカードで決済いただいたときに付与される3%の合計です。
※オートチャージのご利用には、Suicaの登録とSuicaアプリケーションの登録が必要です。
※即時発行時間は8:20~21:30となります。審査状況などにより、即時発行できない場合がございます。
※カード番号などを確認いただくには「ビューカードアプリ」のダウンロード・電話認証が必要となります。
通勤や帰省で電車を使う機会が多い40代にぴったりの組み合わせです。ビューカード スタンダードは、モバイルSuicaチャージ/オートチャージで1.5%還元になるのが特徴で、オートチャージができるのはビューカードだけです。改札を通るたびに自動で残高がチャージされるので、入れ忘れの心配もありません。
通常のポイント還元率は0.5%で、使い方によって最大5.0%まで上がります。モバイルSuica定期券の購入や、えきねっとでの新幹線eチケット購入・チケットレス乗車では5%還元になります。毎日の通勤定期や、実家への帰省で新幹線を使う方なら、移動にかかる費用の一部をしっかり取り戻せます。年会費は524円(税込)と負担が軽く、申込完了から最短5分で使い始められる即時発行にも対応しています。
さらに、JR東日本の発表によると2026年9月1日からは、対象の駅ビル・エキナカでJRE POINTが貯まる対象カードが拡大され、ビューカード スタンダードも新たに対象になります。駅ビル「アトレ」などの対象の駅ビル・エキナカでのお買いものでもおトクに利用できるので、鉄道以外の場面でも取り返せる金額が増えることになります。
サブのリクルートカードは基本還元率1.2%。鉄道やSuica関連はビューカード スタンダード、それ以外の日常のお買いものはリクルートカードと使い分ければ、交通費も普段の支払いもまとめておトクにできます。
40代のライフイベントから逆算するカードの選び方
40代は他の年代と比べて、お金が動く場面が多い年代です。ここでは、年代特有のライフイベントに合わせたカードの選び方を紹介します。
教育費の支払いをポイント化できるカードを選ぶ
子どもがいる家庭では、塾代や習い事、私立校の学費など、毎月の教育費が大きな支出になります。最近はクレジットカード払いに対応している学習塾や教育機関も増えているため、ここをポイント化できれば年間で数千〜数万ポイントの差が生まれます。文部科学省の「子供の学習費調査」でも、学校教育費と学校外活動費を合わせた学習費総額は決して小さくない金額が示されており、支払い方法を見直す価値は十分にあります。
教育費の支払いをメインカードに集約することで、年間100万円利用などのボーナス特典の達成にも近づけます。
住宅ローン・光熱費など固定費の集約で還元を底上げ
住宅ローンの団信や火災保険、電気・ガス・水道、スマホ代、サブスクサービスなど、毎月決まって出ていく固定費はすべてカード払いに切り替えるのが基本です。固定費を1枚に集約すれば、月8万円程度の決済はあっという間に達成できます。経済産業省もキャッシュレス決済の普及を後押ししており、公共料金の多くがカード払いに対応してきています。対応している支払いはできるだけカードに寄せて、取りこぼしを減らしましょう。
特に三井住友カード ゴールド(NL)のように、年間100万円利用で翌年以降の年会費が永年無料(※1)になるカードを使う場合、固定費の集約は欠かせません。ただし近年は、電気・ガス・水道などの公共料金だけ還元率を0.2〜0.5%に引き下げるカードが増えています。年間利用額のカウント自体は対象になることが多い一方でポイントは目減りするため、公共料金は還元率が下がらないカードに分けて支払うのも有効な使い分けです。
親の介護・帰省にそなえた交通系カードの活用
40代になると、親の介護や実家への帰省で交通機関を使う機会が増えてきます。モバイルSuicaやモバイルPASMOへのチャージでポイントが貯まるカードを持っておくと、移動コストの一部を取り戻せます。
新幹線をよく使う方は、ビューカードやJ-WESTカードなど、特定の鉄道会社で還元率が上がるカードを2枚目に検討するのもおすすめです。
家族カード・ETCカードで家計をまとめる
メインカードに家族カードを追加すれば、配偶者の支払いも合算してポイントを貯められます。三井住友カード ゴールド(NL)やJCBカード Sは家族カードが無料で発行できるため、夫婦で使い分けるよりもポイント効率が良くなります。
ETCカードも合わせて作っておけば、高速料金の支払いまでまとめて管理できます。家計全体を1枚に集約することで、ポイントも管理の手間もぐっと効率化できます。
アメックス・ビジネス・ゴールドで最大17万ポイントがもらえるキャンペーン実施中!
アメリカン・エキスプレス・ビジネス・ゴールド・カードは、事業の経費決済をまとめるための法人代表者・個人事業主向けのカードです。入会後の利用条件を段階的に達成すると、ボーナスポイントと通常ポイントを合わせて最大170,000ポイントを受け取れます。年会費は49,500円(税込)ですが、出張や会食で使える特典と、大きな決済に耐える利用枠が付いてきます。
- 入会後4ヶ月以内に80万円、8ヶ月以内に200万円、10ヶ月以内に300万円の利用で、ボーナスポイントと通常ポイントを合わせて最大170,000ポイント
- 利用限度額に一律の上限がなく、仕入れや広告費などまとまった決済にも対応できる
- カードの利用額に応じて無料宿泊がもらえる「ビジネス・フリー・ステイ・ギフト」(年間300万円(税込)以上で1泊、500万円(税込)以上で最大2泊。東急の定額宿泊サービス「ツギツギ」で利用)
- 「ビジネス・ダイニング・コレクション」で、所定のコースを2名以上で予約すると1名分のコース料金が無料
- 申し込みは20歳以上の法人代表者・個人事業主が対象で、登記簿謄本や決算書は原則不要
※入会特典の獲得には所定の条件があります。内容・期間は変更される場合がありますので、最新情報は公式サイトをご確認ください。
年会費を抑えて持つならアメックス・ビジネス・グリーンという選び方も
同じアメリカン・エキスプレスの法人代表者・個人事業主向けカードで、年会費は13,200円(税込)。ビジネス・ゴールドの49,500円(税込)と比べて年36,300円ぶん負担が軽く、追加カードも1枚6,600円(税込)です。まずは年会費を抑えて1枚目を持ちたい事業者向けの選択肢です。
\ 入会特典 合計60,000ポイント獲得可能 /
※入会特典の獲得には所定の条件があります。内容・期間は変更される場合がありますので、最新情報は公式サイトをご確認ください。
20〜30代から持っているカードの見直し・整理術
40代のカード選びでは、新しいカードを作るだけでなく、今持っているカードを見直して整理することも同じくらい大切です。ここでは、無駄なく整理するためのコツを紹介します。
使っていないカードを解約する前にチェックすべきこと
長年使っていないカードを解約する前に、まずは貯まっているポイントの残高と有効期限を確認しましょう。解約と同時にポイントが失効してしまうケースが多いため、使い切ってから手続きするのが鉄則です。
また、公共料金やサブスクの支払い設定がそのカードに紐づいていないかも要チェック。解約後に支払いが止まってしまうと、思わぬトラブルにつながります。
年会費の元が取れているかを年1回見直す習慣
ゴールドカードやプラチナカードを持っている場合、年に1回は年会費と利用実績を比較する習慣をつけましょう。年会費以上のポイントや特典を受けていなければ、ランクダウンや解約も検討すべきです。
カード会社の利用明細アプリを使えば、年間の利用額や獲得ポイントを簡単に確認できます。確定申告の時期など、決まったタイミングで見直すのがおすすめです。
信用情報を傷つけずに枚数を絞るコツ
カードを一気に解約すると、利用可能枠が大きく減って信用情報に影響が出る場合があります。解約は1枚ずつ、間隔を空けて行うのが安心です。
また、住宅ローンや自動車ローンの審査を控えている場合は、解約のタイミングに注意が必要です。ローン審査の前後数カ月は、カードの解約や新規発行を控えるのが無難でしょう。
40代がクレジットカードを2枚持ちするメリット
カードを2枚持つと、管理が増えるぶん面倒に感じる方もいるかもしれません。しかし実際には、上手に使い分けることで1枚持ちでは得られない多くのメリットが生まれます。ここでは、40代が2枚持ちにすることで得られる代表的な4つのメリットを見ていきましょう。
ポイントを効率よく貯められる
カードごとに得意分野が異なるため、シーンによって使い分ければ1枚持ちより多くのポイントを獲得できます。コンビニはこのカード、ネット通販はあのカード、というルールを決めておくだけで、年間の還元額に大きな差が生まれます。
利用限度額に余裕が生まれる
家電の買い替えや旅行代金の一括払いなど、高額な支払いが重なると1枚の限度額では足りないことがあります。2枚持ちなら合計の利用枠が広がるため、突発的な大きい支出にも安心して対応できます。
旅行保険の補償を合算できる場合がある
クレジットカードの旅行傷害保険は、複数枚持っている場合に補償額を合算できることがあります(死亡・後遺障害は最高額のみ)。海外旅行の傷害治療費や疾病治療費は、2枚分の補償を上乗せできるケースが多く、いざというときに頼りになります。
1枚が使えないときのバックアップになる
カードの磁気不良やシステム障害、不正利用によるカード停止など、1枚しか持っていないと困る場面は意外と多いもの。国際ブランドの異なる2枚を持っておけば、店舗側の対応ブランドに左右されずに支払いができます。
知っておきたい2枚持ちのデメリットと対処法
メリットの多い2枚持ちですが、もちろんデメリットもあります。事前に知っておくことで、それぞれのリスクに対する備えができます。ここでは代表的な3つのデメリットと、それぞれへの対処法をあわせて紹介します。
管理が煩雑になりがち
2枚持ちの最大のデメリットは、利用明細や引き落とし日の管理が複雑になることです。対策としては、家計簿アプリで一元管理するのが効果的です。マネーフォワードやZaimなどを使えば、複数カードの利用状況を一画面で確認できます。
年会費の負担が重くなるリスク
ゴールドカードを2枚持つと、年会費だけで2万円を超えることもあります。2枚目は年会費無料のカードにするのが基本のセオリーです。メインで年会費を払う代わりに、サブはコストをかけずに使い分けるのが賢い選択です。あえてゴールドカード同士を組み合わせたい場合は、ゴールドカード版の最強の2枚で年会費の元が取れる組み合わせをまとめているので参考にしてください。
紛失・不正利用への備え
カードの枚数が増えるほど、紛失や不正利用のリスクも高まります。日本クレジット協会の統計でもクレジットカードの不正利用被害は高水準で推移しており、決して人ごとではありません。各カードの紛失時連絡先をスマホに登録しておく、利用通知をメールやアプリでオンにしておくなど、日頃から備えておきましょう。国民生活センターも、毎月の利用明細を必ず確認し、身に覚えのない請求があればすぐにカード会社へ連絡するよう呼びかけています。近年はSMSやメールでカード情報を盗み取ろうとするフィッシング詐欺も増えており、消費者庁も、事業者や公的機関がメールなどでいきなりカード番号の入力を求めることはないと注意を呼びかけています。心当たりのないメールのリンクからカード情報を入力しないよう気をつけましょう。
40代がクレジットカードの審査に通るためのコツ
40代は収入が安定している分、クレジットカードの審査では有利な年代と言えます。それでも、申込のタイミングや過去の利用履歴によっては審査に落ちてしまうこともあります。ここでは、2枚目のカードをスムーズに発行してもらうために知っておきたいコツを3つ紹介します。
2枚目申込で見られるポイント
2枚目のカード審査では、1枚目のカードの利用実績が重視されます。毎月きちんと支払いをしていれば、信用情報にプラスの記録が積み上がります。逆に、支払い遅延があると審査に響くため、自動引き落としの口座残高には常に注意が必要です。
申込のタイミングと間隔の目安
短期間に複数のカードに申し込む「多重申込み」は、審査でマイナスに働きます。1枚目を発行してから最低3カ月、できれば6カ月空けてから2枚目を申し込むのが無難です。
ボーナス時期や決算期など、カード会社のキャンペーンを狙って申し込むと、入会特典もお得に獲得できます。
信用情報を整えるためにできること
信用情報は、クレジットヒストリーや借入状況などから構成されます。過去に支払い遅延がないこと、複数の借入を抱えていないことが審査では重要です。
不安な方は、CICやJICCといった指定信用情報機関で自分の情報を開示請求できます。気になる方は事前にチェックしておくと安心です。
40代のクレジットカードに関するよくある質問
最後に、40代のクレジットカード選びでよく寄せられる質問をまとめました。3枚目を持つべきかどうか、プラチナカードは必要かなど、迷いがちなポイントをわかりやすく解説します。
3枚目を持つのはアリ?
特定の店舗やサービスでとびきりの還元を受けたい場合は、3枚目を持つのも選択肢です。ただし、管理が複雑になりやすいため、まずは2枚で運用して、必要性を感じたら3枚目を検討するのがおすすめです。3枚目の選び方や相性のよい組み合わせについては、クレジットカード3枚持ちの最強の組み合わせでも詳しく解説しています。
プラチナカードは40代から持つべき?
プラチナカードは年会費が高い分、コンシェルジュサービスや高級ホテル優待などの特典が充実しています。年に数回は旅行や接待で使う機会がある方なら、年会費の元を取れる可能性が高いでしょう。逆に活用機会が少なければ、ゴールドカードで十分です。
年会費無料カードだけでも問題ない?
もちろん問題ありません。最近は年会費無料でも還元率1.0%以上の優秀なカードが増えています。楽天カードとリクルートカードの組み合わせのように、コストをかけずに高還元を狙える選択肢もあります。ステータスや旅行特典にこだわらないなら、無料カード2枚で十分活用できます。
※1 年間100万円利用の対象取引や算定期間等の実際の適用条件などの詳細は、三井住友カードのホームページを必ずご確認ください。
※2 カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象外です。
※2 商業施設内にある店舗などでは、一部ポイント付与の対象となりません。
※2 一定金額(原則1万円)を超えると、タッチ決済でなく、決済端末にカードを挿しお支払いただく場合がございます。その場合のお支払い分は、タッチ決済分のポイント還元の対象となりませんので、ご了承ください。上記、タッチ決済とならない金額の上限は、ご利用される店舗によって異なる場合がございます。
※2 スマホのタッチ決済対象店舗とモバイルオーダーの対象店舗は異なります。詳しくはサービス詳細ページをご確認ください。
※2 通常のポイント分を含んだ還元率です。
※2 ポイント還元率は利用金額に対する獲得ポイントを示したもので、ポイントの交換方法によっては、1ポイント1円相当にならない場合があります。
※2 Google Pay™ 、Samsung Payで、Mastercard®タッチ決済はご利用いただけません。ポイント還元は受けられませんので、ご注意ください。
まとめ|40代のライフスタイルに合った最強の2枚を選ぼう
40代のクレジットカード選びは、「年会費と特典のバランス」「基本還元率」「ライフイベントとの相性」がカギになります。1枚持ちでは取りこぼしてしまうポイントや特典を、2枚目でしっかり補うのが最強の2枚の考え方です。
編集部が40代にもっともおすすめしたいのは、本記事の先頭で紹介した三井住友カード ゴールド(NL)とJCBカード Sの組み合わせです。年間100万円の利用で三井住友カード ゴールド(NL)の翌年以降の年会費が永年無料(※1)になり、毎年10,000ポイントの継続特典に加えて、空港ラウンジや最高2,000万円の旅行傷害保険(利用付帯)、無料の家族カードまで使えます。対象のコンビニ・飲食店ではスマホのタッチ決済またはモバイルオーダーでの支払いで7%ポイント還元(※2)も受けられ、JCBカード Sの優待で日常の支出も取りこぼしません。
ステータスと旅行・ダイニング特典を重視するなら、アメリカン・エキスプレス・ゴールド・プリファード・カードと三井住友カード(NL)の組み合わせがおすすめです。年会費39,600円(税込)は軽い負担ではありませんが、カード継続で毎年10,000円分のトラベルクレジットが付き、対象レストランで2名以上の予約ならコース料金1名分が無料になるなど、接待や会食、旅行の機会が増える40代ほど使い切りやすい特典がそろっています。
家族でドコモを使っているなら、ドコモ料金10%還元のdカード GOLDとエポスカードの組み合わせが有力です。年会費の負担そのものを抑えたい方は、年間50万円以上の利用で翌年以降の年会費が永年無料になるエポスゴールドカードと楽天カードも候補になります。
教育費や住宅ローン、親の介護など、40代ならではの支出をうまくカード払いに集約すれば、年間で数万円分のポイントが貯まります。今持っているカードも一度見直して、自分のライフスタイルに合った最強の2枚を見つけてください。年代や目的ごとの組み合わせを横断的に知りたい方は、クレジットカード最強の2枚|年代・目的別のおすすめ組み合わせもあわせてチェックしてみてください。
※1 年間100万円利用の対象取引や算定期間等の実際の適用条件などの詳細は、三井住友カードのホームページを必ずご確認ください。
※2 カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象外です。
※2 商業施設内にある店舗などでは、一部ポイント付与の対象となりません。
※2 一定金額(原則1万円)を超えると、タッチ決済でなく、決済端末にカードを挿しお支払いただく場合がございます。その場合のお支払い分は、タッチ決済分のポイント還元の対象となりませんので、ご了承ください。上記、タッチ決済とならない金額の上限は、ご利用される店舗によって異なる場合がございます。
※2 スマホのタッチ決済対象店舗とモバイルオーダーの対象店舗は異なります。詳しくはサービス詳細ページをご確認ください。
※2 通常のポイント分を含んだ還元率です。
※2 ポイント還元率は利用金額に対する獲得ポイントを示したもので、ポイントの交換方法によっては、1ポイント1円相当にならない場合があります。
※2 Google Pay™ 、Samsung Payで、Mastercard®タッチ決済はご利用いただけません。ポイント還元は受けられませんので、ご注意ください。