
本記事はプロモーションを含みます
50代になると、若い頃と同じ基準のままクレジットカードを持ち続けるのは、実は少し損をしているのかもしれません。子どもの独立、退職後の生活設計、夫婦で楽しむ旅行、そして親の介護——暮らしの転機が次々と訪れるこの年代では、カードに期待したい役割も気づかないうちに変わっていくからです。
ポイントの貯まりやすさだけでなく、年齢に見合った安心感やステータス、そして長く付き合える信頼性が、これからのカード選びではぐっと大切になってきます。
この記事では、50代に本当におすすめできるクレジットカード最強の2枚の組み合わせを、目的別に7パターンご紹介します。なかでも編集部が50代に最もおすすめしたいのは、「アメリカン・エキスプレス・ゴールド・プリファード・カード」をメインに、「三井住友カード(NL)」を組み合わせた2枚です。メインは年会費39,600円(税込)とけっして安くありませんが、カードを継続するだけで毎年10,000円分のトラベルクレジットがもらえ、年間200万円(税込)以上の利用で国内対象ホテルに1泊2名分泊まれるフリー・ステイ・ギフトも受け取れます。最高1億円の海外旅行傷害保険(利用付帯)や同伴者1名まで無料の空港ラウンジ、2枚まで無料の家族カードまで揃い、夫婦での旅行や会食が増える50代に噛み合うのが選んだ理由です。クレジットカードは複数持っていいとこ取り!サブの三井住友カード(NL)は年会費永年無料で、アメックスが使えないお店をVisa(またはMastercard)でカバーしつつ、対象のコンビニ・飲食店では高い還元も受けられます。もちろん年会費39,600円を取り戻せるかは特典を使いきれるか次第で、その点は後半で正直にお伝えします。年会費を抑えつつゴールドを持ちたい方には「dカード GOLD」+「エポスゴールドカード」、維持費ゼロを狙うなら「三井住友カード ゴールド(NL)」+「JCBカード S」、ステータスをより重視するなら「三井住友カード プラチナプリファード」+「JCBゴールド」という選択肢もあります。さらに、競合記事ではあまり触れられていないセカンドライフを見据えたカード整理術についても詳しく解説。退職前の今だからこそ整えておきたい、カードとの心地よい付き合い方をお伝えします。世代によって最適な組み合わせは変わるため、もう少し上の年代が気になる方は60代向けのクレジットカード最強の2枚も参考にしてみてください。
アメックス・ビジネス・ゴールドで最大17万ポイントがもらえるキャンペーン実施中!
アメリカン・エキスプレス・ビジネス・ゴールド・カードは、事業の経費決済をまとめるための法人代表者・個人事業主向けのカードです。入会後の利用条件を段階的に達成すると、ボーナスポイントと通常ポイントを合わせて最大170,000ポイントを受け取れます。年会費は49,500円(税込)ですが、出張や会食で使える特典と、大きな決済に耐える利用枠が付いてきます。
- 入会後4ヶ月以内に80万円、8ヶ月以内に200万円、10ヶ月以内に300万円の利用で、ボーナスポイントと通常ポイントを合わせて最大170,000ポイント
- 利用限度額に一律の上限がなく、仕入れや広告費などまとまった決済にも対応できる
- カードの利用額に応じて無料宿泊がもらえる「ビジネス・フリー・ステイ・ギフト」(年間300万円(税込)以上で1泊、500万円(税込)以上で最大2泊。東急の定額宿泊サービス「ツギツギ」で利用)
- 「ビジネス・ダイニング・コレクション」で、所定のコースを2名以上で予約すると1名分のコース料金が無料
- 申し込みは20歳以上の法人代表者・個人事業主が対象で、登記簿謄本や決算書は原則不要
※入会特典の獲得には所定の条件があります。内容・期間は変更される場合がありますので、最新情報は公式サイトをご確認ください。
年会費を抑えて持つならアメックス・ビジネス・グリーンという選び方も

同じアメリカン・エキスプレスの法人代表者・個人事業主向けカードで、年会費は13,200円(税込)。ビジネス・ゴールドの49,500円(税込)と比べて年36,300円ぶん負担が軽く、追加カードも1枚6,600円(税込)です。まずは年会費を抑えて1枚目を持ちたい事業者向けの選択肢です。
\ 入会特典 合計60,000ポイント獲得可能 /
※入会特典の獲得には所定の条件があります。内容・期間は変更される場合がありますので、最新情報は公式サイトをご確認ください。
50代がクレジットカードを2枚持ちすべき3つの理由
50代になると、若い頃のように1枚のカードだけで済ませるより、役割の違う2枚を使い分けたほうがメリットが大きくなります。生活シーンが多様になり、旅行や特典、もしものトラブルへの備えなど、求められる機能も増えるからです。ここでは、50代こそ2枚持ちをすべき理由を3つに絞ってお伝えします。
1枚では補えない特典やサービスをカバーできる
クレジットカードには、それぞれ得意分野と苦手分野があります。たとえばコンビニや飲食店でポイント還元率が高いカードでも、海外旅行保険が手薄だったり、空港ラウンジが使えなかったりすることがあります。1枚にすべてを求めるより、特徴の違う2枚を組み合わせるほうが、結果的にお得で便利なケースが多いのです。
特に50代は、日常の買い物だけでなく、夫婦での旅行や趣味、健康面のサポートなど、カードに求める場面が多様になります。1枚で全部をカバーしようとするより、役割を分担させたほうが安心です。
メインカードが使えないときのリスクを回避できる
カードが突然使えなくなるトラブルは、誰にでも起こりえます。磁気不良、不正利用による一時停止、システム障害、海外でのブランド非対応など、原因はさまざまです。2枚目があれば、こうしたトラブルのときも支払いに困りません。
特に旅行先や出張先で1枚しか持っていないと、カードが使えないだけで予定が台無しになることもあります。国際ブランドを分けて2枚持ちしておけば、こうしたリスクをぐっと減らせます。
ポイントと付帯保険を効率よく使い分けられる
カードによって、ポイントが貯まりやすいお店や、補償が手厚い保険の種類は異なります。たとえばメインカードを日常の買い物や固定費の支払いに、サブカードを旅行や特定の店舗での利用に分けることで、取りこぼしなくポイントを貯められます。
また、海外旅行傷害保険は複数のカードで補償額を合算できる場合もあり、2枚持ちにすることで補償額を上乗せできるメリットもあります。
50代のクレジットカード選びで押さえたい5つのポイント
50代のカード選びは、20代・30代の頃とは少し視点を変える必要があります。ポイント還元率の高さだけでなく、ステータスや付帯サービス、そして退職後も無理なく使い続けられるかなど、長い目で見た判断が大切です。ここでは、50代がクレジットカードを選ぶときに押さえておきたい5つのポイントを紹介します。
年齢に見合ったステータス性があるか
50代になると、ビジネスシーンや会食の場でカードを出す機会も増えてきます。年会費無料の一般カードでも機能的には十分ですが、取引先との食事や接待では、ゴールドやプラチナといったランクのカードを持っていると印象が良くなります。
ステータスは見た目だけの話ではありません。利用限度額の高さ、コンシェルジュサービス、上質な特典など、実用面でもメリットがあります。
旅行保険や医療関連の付帯サービスは充実しているか
50代は健康面が気になり始める年代でもあります。海外旅行傷害保険はもちろん、国内旅行傷害保険、ショッピング保険、医師への電話相談サービスなど、もしものときに頼れる付帯サービスがあるかをチェックしましょう。
特にJCBゴールドのようなカードには、24時間365日健康や育児の相談ができるサービスが付帯しているなど、年齢を重ねた人にうれしい機能が揃っています。
退職後も無理なく使い続けられる年会費か
50代でカードを選ぶときは、退職後の収入減も視野に入れておきたいところです。年会費が3万円を超えるようなプラチナカードは、現役時代なら問題なくても、年金生活になってから負担に感じることがあります。
「年間いくら使えば年会費の元が取れるか」を計算し、無理なく使い続けられる範囲で選ぶことが大切です。年会費が3万円台のカードを選ぶなら、無料宿泊やホテルクレジットのように使えば確実に戻ってくる特典があるかを基準にすると、判断を誤りにくくなります。退職後の収支がどう変わるかイメージしづらい方は、金融庁のライフプランシミュレーターで年金生活に入ったあとの家計を試算してから、無理のない年会費の上限を決めると納得して選べます。
家族カードやETCカードの条件はどうか
夫婦での利用を考えるなら、家族カードの年会費や特典内容も重要です。三井住友カード プラチナプリファードのように家族カードが年会費無料で発行できるカードなら、夫婦でステータス特典を共有できます。
ETCカードについても、年会費の有無や発行手数料を確認しておきましょう。
ポイントの有効期限と使いやすさ
せっかく貯めたポイントも、有効期限が短すぎたり、使い道が限られていたりすると活用しきれません。有効期限が長く、現金や他社ポイントへの交換ができる柔軟性の高いポイントを選ぶと安心です。
楽天ポイントやVポイントなど、街中の店舗でも使えるポイントは、50代以降のライフスタイルにも馴染みやすいでしょう。
アメックス・ビジネス・ゴールドで最大17万ポイントがもらえるキャンペーン実施中!
アメリカン・エキスプレス・ビジネス・ゴールド・カードは、事業の経費決済をまとめるための法人代表者・個人事業主向けのカードです。入会後の利用条件を段階的に達成すると、ボーナスポイントと通常ポイントを合わせて最大170,000ポイントを受け取れます。年会費は49,500円(税込)ですが、出張や会食で使える特典と、大きな決済に耐える利用枠が付いてきます。
- 入会後4ヶ月以内に80万円、8ヶ月以内に200万円、10ヶ月以内に300万円の利用で、ボーナスポイントと通常ポイントを合わせて最大170,000ポイント
- 利用限度額に一律の上限がなく、仕入れや広告費などまとまった決済にも対応できる
- カードの利用額に応じて無料宿泊がもらえる「ビジネス・フリー・ステイ・ギフト」(年間300万円(税込)以上で1泊、500万円(税込)以上で最大2泊。東急の定額宿泊サービス「ツギツギ」で利用)
- 「ビジネス・ダイニング・コレクション」で、所定のコースを2名以上で予約すると1名分のコース料金が無料
- 申し込みは20歳以上の法人代表者・個人事業主が対象で、登記簿謄本や決算書は原則不要
※入会特典の獲得には所定の条件があります。内容・期間は変更される場合がありますので、最新情報は公式サイトをご確認ください。
年会費を抑えて持つならアメックス・ビジネス・グリーンという選び方も
同じアメリカン・エキスプレスの法人代表者・個人事業主向けカードで、年会費は13,200円(税込)。ビジネス・ゴールドの49,500円(税込)と比べて年36,300円ぶん負担が軽く、追加カードも1枚6,600円(税込)です。まずは年会費を抑えて1枚目を持ちたい事業者向けの選択肢です。
\ 入会特典 合計60,000ポイント獲得可能 /
※入会特典の獲得には所定の条件があります。内容・期間は変更される場合がありますので、最新情報は公式サイトをご確認ください。
50代におすすめのクレジットカード最強の2枚【目的別7パターン】
50代と一口に言っても、ライフスタイルや重視するポイントは人それぞれです。ステータスを大切にする方もいれば、日常の買い物でコツコツポイントを貯めたい方、夫婦で旅行を楽しみたい方もいるでしょう。ここでは目的別に7つの組み合わせを紹介します。まずは比較表で全体像を確認してから、それぞれの詳しい内容を見ていきましょう。最初に挙げる「アメリカン・エキスプレス・ゴールド・プリファード・カード+三井住友カード(NL)」が、ステータスと旅行・ホテル特典の総合力で編集部が一番におすすめする組み合わせです。年会費を抑えつつゴールドを持ちたい方は2番目の「dカード GOLD+エポスゴールドカード」、維持費ゼロで長く持ち続けたい方は3番目の「三井住友カード ゴールド(NL)+JCBカード S」から検討してみてください。
| 目的 | メインカード | サブカード | 年会費合計(税込) |
|---|---|---|---|
| 総合力・ステータス重視・一番のおすすめ | 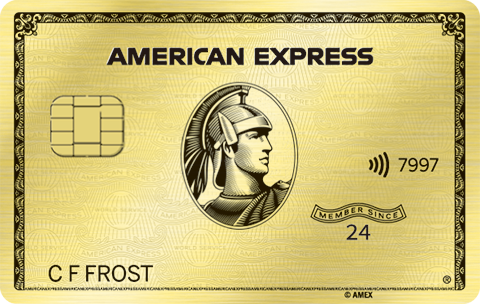 アメリカン・エキスプレス・ゴールド・プリファード・カード |
 三井住友カード(NL) |
39,600円(サブは年会費永年無料) |
| 年会費を抑えた王道 |  dカード GOLD |
 エポスゴールドカード |
11,000円(エポスは条件達成で無料) |
| ゴールドの安心感と維持費のバランス |  三井住友カード ゴールド(NL) |
 JCBカード S |
5,500円(条件達成で無料/サブは永年無料) |
| ステータス重視 |  三井住友カード プラチナプリファード |
 JCBゴールド |
44,000円 |
| ポイント還元最大化 | 三井住友カード ゴールド(NL) |
 楽天カード |
5,500円(条件達成で無料) |
| 旅行・出張派 | JCBゴールド |
三井住友カード(NL) |
11,000円 |
| 日常買い物重視 |  イオンカードセレクト |
楽天カード |
無料 |
【一番のおすすめ】アメリカン・エキスプレス・ゴールド・プリファード・カード+三井住友カード(NL)の組み合わせ
「せっかく持つなら、人前で出しても様になる1枚がいい」「夫婦での旅行やホテル滞在をもっと楽しみたい」という50代に向くのが「アメリカン・エキスプレス・ゴールド・プリファード・カード」をメインに、「三井住友カード(NL)」をサブに据えた組み合わせです。編集部が50代に一番におすすめするのがこの2枚で、年会費をかけてでもステータスと旅行特典を優先したい方に向いています。コストを抑えたい方は、このあと紹介する三井住友カード ゴールド(NL)+JCBカード Sのほうが続けやすいでしょう。ステータス性と旅行・ホテル・レストラン特典の充実という総合力でメインを選び、弱点になりやすい国内の加盟店カバーと日常の還元率を、年会費永年無料のサブで補う考え方です。収入が安定していて申し込みやすく、家族カードも2枚まで無料なので、夫婦で特典を分け合えるのも50代に向いています。
| メインカード | アメリカン・エキスプレス・ゴールド・プリファード・カード(年会費39,600円) |
|---|---|
| サブカード | 三井住友カード(NL)(年会費永年無料) |
| 合計年会費 | 39,600円(税込/サブは年会費永年無料) |
| 主な特徴 | ステータスと旅行・ホテル特典の充実+年会費無料のサブで日常の還元と加盟店をカバー |
アメリカン・エキスプレス・ゴールド・プリファード・カードは、ふだんの買い物が100円につき1ポイント、対象加盟店では100円につき3ポイント貯まるゴールドカードです。カードを継続するだけで毎年10,000円分のトラベルクレジット(アメリカン・エキスプレス・トラベル オンラインで20,000円以上のホテルを予約するときに使えるクーポン)がもらえ、年間200万円以上を利用すると国内対象ホテルに1泊2名分無料で泊まれる「フリー・ステイ・ギフト」も受け取れます。旅行面では最高1億円の海外旅行傷害保険(利用付帯・家族特約付き)と最高5,000万円の国内旅行傷害保険(利用付帯)が付き、国内外の対象空港ラウンジは同伴者1名まで無料。世界の空港ラウンジを使えるプライオリティ・パスも年2回まで無料で利用できます。手荷物無料宅配やスマートフォン・プロテクション、対象レストランでの20%キャッシュバック(ポケットコンシェルジュ経由・年間最大10,000円)など、夫婦での旅行や会食が増える50代に噛み合う特典が揃っています。
一方で、年会費39,600円は50代のカード予算としては決して軽くありません。通常の還元率は1.0%前後で、還元率の高さだけを比べれば年会費無料のカードと大きな差はつきません。国内では加盟店がVisaやJCBより少ない場面があり、小規模店や一部の公共料金では使えないこともあります。プライオリティ・パスの無料利用も年2回までで、3回目以降は1回35米ドルが必要です。年会費以上の価値を引き出せるかは、無料宿泊や10,000円分のトラベルクレジット、レストラン・ラウンジ特典をきちんと使うかどうかにかかっています。旅行や外食の機会が少ない方は、次に紹介する年会費11,000円台のdカード GOLD+エポスゴールドカードや、条件達成で維持費ゼロにできる三井住友カード ゴールド(NL)+JCBカード Sのほうが満足度は高いでしょう。どの特典をいつ使えば年会費の元が取れるかは、アメリカン・エキスプレス・ゴールド・プリファードの特典を全解説した記事で年間スケジュールごとに整理しています。
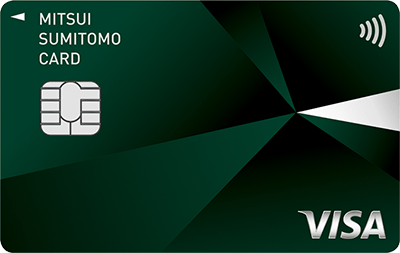
サブの三井住友カード(NL)は年会費が永年無料で、対象のコンビニや飲食店でスマホのタッチ決済またはモバイルオーダーを使うと最大7%還元になります。アメックスが使えないお店はVisa(またはMastercard)のサブで支払うと決めておけば、国内での取りこぼしがなくなり、日常のコンビニ・カフェではむしろメインより高い還元を受けられます。年会費が増えないため、2枚持ちのコストはメインの39,600円のみで済みます。
年会費を抑えたい人向け・dカード GOLD+エポスゴールドカードの組み合わせ
「ステータスもお得さも、どちらもあきらめたくない。でも年会費は抑えたい」という50代に相性がいいのが「dカード GOLD」をメインに、「エポスゴールドカード」をサブに据えた組み合わせです。どちらも年会費以上のリターンが狙えるゴールドカードで、収入が安定している50代だからこそ申し込みやすく、退職後も長く付き合えるのが魅力です。dカード GOLDの手厚い旅行保険・ケータイ補償と、エポスゴールドカードの年会費実質無料・ポイント無期限という強みを組み合わせれば、安心感と無駄のなさを両立できます。
| メインカード | dカード GOLD(年会費11,000円) |
|---|---|
| サブカード | エポスゴールドカード(通常年会費5,000円・招待または年50万円利用で永年無料) |
| 合計年会費 | 11,000円(税込/エポスは条件達成で無料) |
| 主な特徴 | 手厚い旅行保険・ケータイ補償+年会費実質無料でポイント無期限 |
dカード GOLDは、ドコモのケータイ・ドコモ光の利用料金が10%ポイント還元になるほか、最高1億円の海外旅行傷害保険(利用付帯)、最高5,000万円の国内旅行傷害保険、国内・ハワイの主要空港ラウンジ無料、購入から3年間のケータイ補償(紛失・盗難・修理不能時)が付帯します。ケータイ補償は2026年1月15日のリニューアルで、年間の補償上限が最大12万円・年2回まで使えるよう拡大した一方、1回の事故につき15,000円の自己負担金が新設されました(補償額が15,000円以下の場合は自己負担金はかかりません)。年間ご利用額特典は、前年の利用額が100万円以上で最大10,000円(税込)相当のクーポンがもらえます。dカード GOLDはこの1段階のみで、200万円以上使っても進呈額は増えません(200万円で20,000円相当、300万円で30,000円相当、400万円で40,000円相当と段階的に増えるのは上位のdカード PLATINUM)(かつての「100万円で11,000円相当・200万円で22,000円相当」は2025年配布分から見直されました)。2026年度分は交換先も見直され、dショッピングが対象から外れた一方でマネックス証券やふるさとチョイスなどが加わりました。それでも100万円使うだけで年会費11,000円をほぼ取り返せるのは50代にうれしいポイントです。ドコモユーザーなら毎月の通信費だけでも効率よくdポイントが貯まりますが、10%還元の対象はドコモのケータイ料金とドコモ光で、irumo・ahamo・ahamo光・ドコモ miniは対象外なので、料金プランもあわせて確認しておきましょう。さらに2026年2月1日の利用分から、電気・ガス・水道料金やeLTAXでの納税など一部の支払いは200円につき1ポイント(0.5%)へ引き下げられました。ドコモでんき・ドコモ ガスやENEOSでんきなどのdカード特約店は対象外で従来どおりのため、固定費をどのカードにまとめるかは支払い先ごとに見ておくと無駄がありません。
エポスゴールドカードは、招待を受けて申し込むか、年間50万円以上の利用で翌年以降の年会費が永年無料になるゴールドカードです。「選べるポイントアップショップ」で対象店を3つまで登録するとその店でのポイントが2倍(還元率1.0%)になり、年間50万円利用で2,500ポイント、100万円利用で10,000ポイントの利用額ボーナスももらえます。登録した店舗のポイントは2025年4月1日の利用分から3倍(1.5%)→2倍(1.0%)に変更されているため、スーパーやドラッグストア、公共料金など毎月必ず支払う先を登録し、年間利用額ボーナスとあわせて元を取る使い方が現実的です。ゴールド会員はポイントの有効期限が無期限になるため、貯めたポイントをコツコツ大きく育てられます。最高5,000万円の海外旅行傷害保険(利用付帯)や国内外の空港ラウンジ、家族を無料で招待できるファミリーボーナスもあり、夫婦での利用にも向いています。なお2026年8月1日の利用分から、モバイルSuica・モバイルPASMOやau PAY、楽天Edyなど各種チャージへの通常ポイント付与は対象外になりました(ゴールド会員の年間利用額の集計には引き続きカウントされます)。チャージ中心の使い方をしていた方は、日常の買い物や固定費の支払いに切り替えて年間ボーナスを狙うのがおすすめです。VisaブランドのエポスとMastercard/Visaのdカードでブランドを分ければ、国内外どこでも支払いに困りません。
ゴールドの安心感と維持費のバランス重視・三井住友カード ゴールド(NL)+JCBカード Sの組み合わせ
50代がカードに求める、ゴールドならではの安心感・充実した付帯サービス・そして退職後も続けられる年会費。この3つを一度に満たせるのが、「三井住友カード ゴールド(NL)」をメインに、「JCBカード S」を組み合わせた2枚です。年会費の負担をできるだけ軽くしたい50代に向くのがこの2枚で、メインは年間100万円の利用で翌年以降の年会費が永年無料になるため、収入が変わるセカンドライフでも維持費ゼロのゴールドカードとして持ち続けられます。もう1枚は年会費無料のJCBブランドで、国際ブランドを分けながらグルメ・レジャーの優待まで手に入ります。
| メインカード | 三井住友カード ゴールド(NL)(年会費5,500円・年間100万円利用で翌年以降永年無料) |
|---|---|
| サブカード | JCBカード S(年会費永年無料) |
| 合計年会費 | 5,500円(税込/条件達成後は0円) |
| 主な特徴 | ゴールドのステータスと空港ラウンジ・旅行保険+JCBの優待サービス「クラブオフ」 |
| 国際ブランド | Visa/MastercardとJCBで分散 |
| こんな50代に | 年会費は抑えたいが、ゴールドの安心感と旅行・レジャーの特典は手放したくない方 |
- 年間100万円の利用で三井住友カード ゴールド(NL)の年会費が翌年以降永年無料になり、退職後も維持費をかけずにゴールドを持ち続けられる
- 年間100万円の利用でさらに毎年10,000ポイントの継続特典がもらえる
- 対象のコンビニ・飲食店でスマホのタッチ決済またはモバイルオーダーを使うと最大7%還元
- 国内主要空港とホノルルの空港ラウンジが無料、最高2,000万円の海外・国内旅行傷害保険(利用付帯)とお買物安心保険(年間300万円)も付帯
- JCBカード Sは年会費が永年無料で、家族カードも無料、ETCカードは入会初年度年会費無料(※)
- 「JCBカード S 優待 クラブオフ」で国内外20万カ所以上のグルメ・レジャー・映画などが最大84%OFF
- Visa/MastercardとJCBでブランドが分かれるため、片方が使えない場面でも支払いに困らない
- 基本還元率は2枚とも0.5%で、年間100万円に届かない使い方では還元率の高さは物足りない
- 年会費が永年無料になるのは年間100万円を達成した翌年以降で、達成できない年は5,500円がかかる
- アメリカン・エキスプレスやプラチナカードのようなコンシェルジュ・無料宿泊といった上位特典はない
三井住友カード ゴールド(NL)は、年会費5,500円(税込)ながら年間100万円の利用で翌年以降の年会費が永年無料になり、あわせて毎年10,000ポイントの継続特典がもらえるゴールドカードです。月々の固定費や生活費をまとめれば無理なく届く水準で、いったん条件を達成すれば年金生活に入っても年会費の心配がありません。「退職後も無理なく使い続けられるか」を重視する50代にとって、これは大きな安心材料です。ただし年間100万円の集計には対象外になる支払いがあり、2026年3月1日の利用分からはau PAY・Kyash・JAL Pay・バンドルカードへのチャージも集計対象外に加わりました(年会費や三井住友カードつみたて投資、交通系ICを含む各種電子マネーへのチャージは従来から対象外です)。チャージでまとめて100万円に届かせるのは難しくなっているので、固定費や日常の買い物そのものをカードで支払うのが確実です。対象のコンビニや飲食店ではスマホのタッチ決済またはモバイルオーダーで最大7%還元になります。ただし2025年12月1日の利用分から、カード現物(プラスチックカード)のタッチ決済は高還元の対象外になったため、スマートフォンにカードを登録して使うことが前提です。対象店舗は少しずつ増えており、2026年8月1日からはフレッシュネスバーガーも加わりました。国内主要空港とホノルルの空港ラウンジ、最高2,000万円の海外・国内旅行傷害保険(利用付帯)、年間300万円のお買物安心保険も付いています。家族カードも年会費無料で発行でき、夫婦でラウンジや保険の恩恵を分け合えます。
クレジットカードは複数持っていいとこ取り!JCBカード Sは年会費が永年無料で、家族カードも無料、ETCカードは入会初年度年会費無料(※)です。国内外20万カ所以上のグルメ・レジャー・映画・温泉などが最大84%OFFになる優待サービス「JCBカード S 優待 クラブオフ」が付帯し、夫婦で出かける機会が増える50代ほど元が取りやすい内容です。最高2,000万円の海外旅行傷害保険(利用付帯)やJCBスマートフォン保険も付きます。なお2026年1月にJCBのポイントは「Oki Dokiポイント」から「J-POINT」へ生まれ変わり、200円(税込)ごとに1ポイントの付与に変わりました。従来の月間1,000円ごとの計算よりも端数の取りこぼしが減り、年間50万円の利用ごとにボーナスポイントももらえます。国際ブランドがVisa/MastercardとJCBに分かれるので支払いの選択肢も自然に広がり、国内の一部店舗やハワイ・アジアのJCB優待店ではJCBカード Sが活躍します。固定費と日常の買い物はゴールド(NL)に集約して100万円を狙い、旅行・レジャーの支払いや優待利用はJCBカード Sに任せるのが、この2枚のいちばん賢い使い分けです。
■ETCカードの年会費(2026年11月〜)
プレミアムカード(ザ・クラス、プラチナ、ゴールド ザ・プレミア、ゴールド、ネクサス)の方は2年目以降も無料でご利用いただけます。
<上記以外の方>入会初年度:無料 2年目以降:ご利用状況に応じて無料
<無料となる条件>
※個人カード:前年1年間に「①ETCスルーカードのお支払いが1回以上ある方」または、前年1年間に「②ショッピング利用合計金額が50万円以上ある方」
※条件を満たさない場合は、1枚ごとに550円(税込)をご請求します。
※無料となるETCスルーカードの年会費は、カード発行会社が負担します。
※スマートフォン保険は、下記の①~②の条件を満たしている場合、補償が適用されます。
①補償対象スマートフォンの通信料の支払いに、JCBカード Sを指定
②事故発生の時点で、補償対象スマートフォンの通信料を直近3ヵ月以上連続で支払う
※購入後24ヵ月以内のスマートフォンが補償対象となります。
ステータス重視派におすすめの組み合わせ
ビジネスシーンや会食の場で恥ずかしくない、ワンランク上のカードを求める方には「三井住友カード プラチナプリファード」と「JCBゴールド」の組み合わせがおすすめです。プラチナカードの安心感と、JCBブランドの国内での使いやすさを両立できます。
| メインカード | 三井住友カード プラチナプリファード(年会費33,000円) |
|---|---|
| サブカード | JCBゴールド(年会費11,000円(税込)・オンライン入会で初年度無料。本会員の方が対象です。資料請求でお申し込みの方、もしくはお切り替えの方は対象となりません。) |
| 合計年会費 | 44,000円(税込) |
| 主な特徴 | プラチナの上質な特典+JCBブランドの国内加盟店カバー |
三井住友カード プラチナプリファードは、通常還元率1%に加えて、対象加盟店向けの「リワードアップ プラチナプリファード」(2026年2月24日に「プリファードストア(特約店)」から名称変更)で最大+9%のポイントが貯まる高還元のプラチナカードです。Visaプラチナコンシェルジュサービスや最高5,000万円の海外・国内旅行傷害保険(利用付帯)も付帯しており、家族カードも年会費無料で発行できます。さらに前年100万円の利用ごとに10,000ポイント(最大40,000ポイント)の継続特典がもらえます。
JCBゴールドは、最高1億円の海外旅行傷害保険(利用付帯・家族特約付き)、国内主要空港ラウンジ無料、医師や看護師に24時間相談できるドクターダイレクト24などが付帯。「JCBゴールド ザ・プレミア早期ご招待キャンペーン」(新規入会期間2026年7月1日〜2026年9月30日)では、2026年12月15日までに100万円(税込)以上を利用すると、上位カードの「JCBゴールド ザ・プレミア」へ2027年3月中旬ごろに招待されます。通常の招待条件は「2年連続で100万円(税込)以上」または「1年間で200万円(税込)以上」の利用なので、ワンランク上を目指す50代には入会のタイミングとして狙い目です。VisaとJCBの2ブランドを持つことで、国内外どこでも安心して使える体制が整います。ゴールドカード同士の組み合わせをじっくり比べたい方は、ゴールドカード版・最強の2枚の組み合わせもあわせてチェックしてみてください。
関連記事:三井住友カード プラチナプリファードを徹底レビュー!損益分岐点はいくら?メリット・デメリットを解説
ポイント還元を最大化したい人向けの組み合わせ
「ステータスより実利」という方には「三井住友カード ゴールド(NL)」と「楽天カード」の組み合わせがおすすめです。
| メインカード | 三井住友カード ゴールド(NL)(年会費5,500円・条件達成で永年無料) |
|---|---|
| サブカード | 楽天カード(年会費無料) |
| 合計年会費 | 5,500円(条件達成で無料) |
| 主な特徴 | コンビニ・飲食店で高還元+楽天市場でポイント大量獲得 |
三井住友カード ゴールド(NL)は、年間100万円以上の利用で翌年以降の年会費が永年無料になり、さらに毎年10,000ポイントの継続特典がもらえるお得なカードです。対象のコンビニや飲食店ではスマホのタッチ決済またはモバイルオーダーで最大7%還元になります。
楽天カードは楽天市場での買い物で還元率が大幅にアップするため、ネットショッピングを楽しむ50代にも人気。固定費は三井住友、楽天市場は楽天カード、と使い分けることで効率よくポイントが貯まります。ネット通販より旅行やレジャーの優待を重視するなら、同じメインでもう1枚をJCBカード Sに替えた組み合わせも検討してみてください。
旅行・出張が多い人向けの組み合わせ
夫婦での旅行や出張が多い方には「JCBゴールド」と「三井住友カード(NL)」の組み合わせが安心です。
| メインカード | JCBゴールド(年会費11,000円(税込)・オンライン入会で初年度無料。本会員の方が対象です。資料請求でお申し込みの方、もしくはお切り替えの方は対象となりません。) |
|---|---|
| サブカード | 三井住友カード(NL)(年会費無料) |
| 合計年会費 | 11,000円(税込) |
| 主な特徴 | 充実の旅行保険+VisaとJCBで国内外どこでも使える |
JCBゴールドは旅行関連の特典が非常に充実しており、最高1億円の海外旅行傷害保険(利用付帯)、国内主要空港とハワイ・ホノルルの空港ラウンジ無料、海外でのJCBプラザ・ラウンジ利用など、旅好きにはたまらない内容です。
サブカードの三井住友カード(NL)は年会費無料ながらVisaブランドで、渡航先を問わず支払いの選択肢が広がります。2枚持ちで国際ブランドを分けることで、世界中ほぼどこでも支払いに困らない体制が整います。なお三井住友カードの海外旅行傷害保険は、2025年10月16日以降に出発する旅行から、日本を出発する前に公共交通機関の利用代金かパッケージツアー代金をカードで支払っていることが補償の条件になりました。出国後に現地で決済しても対象にならないため、旅行代金は出発前にカードで払っておくのが安心です。海外での具体的な使い方や保険の選び方は、海外旅行におすすめのクレジットカードでさらに詳しく解説しています。
日常の買い物をお得にしたい人向けの組み合わせ
スーパーでの買い物や日常の支払いを中心に考える方には「イオンカードセレクト」と「楽天カード」の年会費無料コンビがおすすめです。
| メインカード | イオンカードセレクト(年会費無料) |
|---|---|
| サブカード | 楽天カード(年会費無料) |
| 合計年会費 | 0円 |
| 主な特徴 | イオングループでお得+楽天市場・楽天ペイで高還元 |
イオンカードセレクトは、基本還元率0.5%(200円ごとに1ポイント)ですが、イオングループの対象店舗ではポイントがいつでも2倍(還元率1.0%)になります。さらに毎月20日・30日の「お客さま感謝デー」では買い物代金が5%OFFに。年間50万円以上の利用などの条件を満たせばイオンゴールドカードセレクトに自動で切り替わり、年会費無料のままゴールド特典を手にできます。2026年3月1日には電子マネーWAONで貯まっていた「WAONポイント」がクレジット払いで貯まる「WAON POINT」に統合され、ポイントが一本化されました。カード払いとWAON払いでポイントが分かれる煩わしさがなくなり、貯めたポイントを使い切りやすくなっています。
楽天カードと組み合わせれば、実店舗・ネットショッピングの両方をカバーでき、年会費ゼロで日常生活がぐっとお得になります。
紹介した組み合わせのカード詳細とスペック比較
ここでは、先ほど紹介した7つの組み合わせに登場した主要カードのスペックを、メイン候補とサブ候補に分けて整理します。年会費や還元率、主な特典を一覧にしてあるので、どのカードが自分の使い方に合っているか、見比べる際の参考にしてください。
メインカード候補の特徴と年会費
メインカードに選ばれる主なカードを比較します。一番のおすすめであるアメリカン・エキスプレス・ゴールド・プリファード・カードを先頭に、見比べてみましょう。
| カード名 | 年会費(税込) | 基本還元率 | 主な特典 |
|---|---|---|---|
アメリカン・エキスプレス・ゴールド・プリファード・カード |
39,600円 | 1.0% | 継続で毎年10,000円分のトラベルクレジット、年200万円利用で無料宿泊、最高1億円旅行保険、ラウンジ同伴者1名無料、プライオリティ・パス年2回 |
dカード GOLD |
11,000円 | 1.0% | ドコモ料金10%還元(irumo・ahamo・ドコモ miniは対象外)、最高1億円旅行保険、ケータイ補償は年最大12万円(1回につき自己負担金15,000円)、年間ご利用額特典は100万円利用で最大10,000円相当 |
三井住友カード ゴールド(NL) |
5,500円(年100万円利用で翌年以降永年無料) | 0.5% | 対象のコンビニ・飲食店で最大7%、年100万円利用で毎年10,000ポイント、国内主要空港・ホノルルの空港ラウンジ、最高2,000万円旅行保険(利用付帯)、家族カード無料 |
三井住友カード プラチナプリファード |
33,000円 | 1.0% | リワードアップ対象店で最大+9%、家族カード無料、コンシェルジュ |
JCBゴールド |
11,000円(税込)(オンライン入会で初年度無料(本会員の方が対象です。資料請求でお申し込みの方、もしくはお切り替えの方は対象となりません。)) | 0.5% | 最高1億円旅行保険、国内・ハワイ空港ラウンジ、ドクターダイレクト24 |
サブカード候補の特徴と年会費
組み合わせやすいカードはこちらです。一番のおすすめの組み合わせで挙げた三井住友カード(NL)を先頭に比較します。
| カード名 | 年会費(税込) | 基本還元率 | 主な特典 |
|---|---|---|---|
三井住友カード(NL) |
無料 | 0.5% | 対象店で最大7%、Visaブランドで海外も安心 |
エポスゴールドカード |
5,000円(招待または年50万円利用で永年無料) | 0.5% | 選べるポイントアップショップで1.0%(ポイント2倍)、ポイント無期限、空港ラウンジ、最高5,000万円の旅行傷害保険(利用付帯) |
JCBカード S |
永年無料(家族カードも無料/ETCカードは入会初年度年会費無料(※)) | 0.5% | クラブオフで国内外20万カ所以上が最大84%OFF、最高2,000万円の海外旅行傷害保険(利用付帯)、JCBスマートフォン保険 |
楽天カード |
無料 | 1.0% | 楽天市場で還元率アップ、最高2,000万円の海外旅行傷害保険(利用付帯) |
イオンカードセレクト |
無料 | 0.5%(イオンで1.0%) | イオングループでポイント2倍、感謝デー5%OFF |
■ETCカードの年会費(2026年11月〜)
プレミアムカード(ザ・クラス、プラチナ、ゴールド ザ・プレミア、ゴールド、ネクサス)の方は2年目以降も無料でご利用いただけます。
<上記以外の方>入会初年度:無料 2年目以降:ご利用状況に応じて無料
<無料となる条件>
※個人カード:前年1年間に「①ETCスルーカードのお支払いが1回以上ある方」または、前年1年間に「②ショッピング利用合計金額が50万円以上ある方」
※条件を満たさない場合は、1枚ごとに550円(税込)をご請求します。
※無料となるETCスルーカードの年会費は、カード発行会社が負担します。
※スマートフォン保険は、下記の①~②の条件を満たしている場合、補償が適用されます。
①補償対象スマートフォンの通信料の支払いに、JCBカード Sを指定
②事故発生の時点で、補償対象スマートフォンの通信料を直近3ヵ月以上連続で支払う
※購入後24ヵ月以内のスマートフォンが補償対象となります。
組み合わせごとの還元率シミュレーション
年間合計120万円(月10万円)を利用した場合の年間ポイント獲得目安です(基本還元率と継続特典のみで概算。特約店利用時の上乗せは含めません)。
| 組み合わせ | 年間獲得ポイント目安 | 年会費 | 実質お得額の目安 |
|---|---|---|---|
| アメックス・ゴールド・プリファード+三井住友カード(NL) | 約12,000ポイント+継続特典のトラベルクレジット10,000円分(ポイントの価値は交換先により変動) | 39,600円 | ポイントだけでは年会費に届かないため、無料宿泊・ラウンジ・レストラン特典の活用が前提 |
| dカード GOLD+エポスゴールドカード | 約21,000円分(dカードの年間ご利用額特典10,000円相当・エポスの年間ボーナス含む) | 11,000円(エポスは条件達成で無料) | 約10,000円(ドコモ料金の10%還元やポイントアップでさらにプラス) |
| 三井住友ゴールド(NL)+JCBカード S | 約16,000円分(基本ポイント約6,000円分+継続特典10,000ポイント) | 0円(条件達成時) | 約16,000円(クラブオフ優待の割引分はさらにプラス) |
| プラチナプリファード+JCBゴールド | 約22,000円分(継続特典含む) | 44,000円 | 特約店・各種特典の活用次第でプラス |
| 三井住友ゴールド(NL)+楽天カード | 約16,000円分(継続特典含む) | 0円(条件達成時) | 約16,000円 |
| イオンカードセレクト+楽天カード | 約9,000〜12,000円分 | 0円 | 約9,000〜12,000円 |
プラチナカードの場合は単純な還元率だけでなく、コンシェルジュや旅行保険、ホテル優待などの特典価値を含めて判断することが大切です。利用する店舗や特約店の活用度合いによって、実際の還元額は大きく変わります。
アメックス・ビジネス・ゴールドで最大17万ポイントがもらえるキャンペーン実施中!
アメリカン・エキスプレス・ビジネス・ゴールド・カードは、事業の経費決済をまとめるための法人代表者・個人事業主向けのカードです。入会後の利用条件を段階的に達成すると、ボーナスポイントと通常ポイントを合わせて最大170,000ポイントを受け取れます。年会費は49,500円(税込)ですが、出張や会食で使える特典と、大きな決済に耐える利用枠が付いてきます。
- 入会後4ヶ月以内に80万円、8ヶ月以内に200万円、10ヶ月以内に300万円の利用で、ボーナスポイントと通常ポイントを合わせて最大170,000ポイント
- 利用限度額に一律の上限がなく、仕入れや広告費などまとまった決済にも対応できる
- カードの利用額に応じて無料宿泊がもらえる「ビジネス・フリー・ステイ・ギフト」(年間300万円(税込)以上で1泊、500万円(税込)以上で最大2泊。東急の定額宿泊サービス「ツギツギ」で利用)
- 「ビジネス・ダイニング・コレクション」で、所定のコースを2名以上で予約すると1名分のコース料金が無料
- 申し込みは20歳以上の法人代表者・個人事業主が対象で、登記簿謄本や決算書は原則不要
※入会特典の獲得には所定の条件があります。内容・期間は変更される場合がありますので、最新情報は公式サイトをご確認ください。
年会費を抑えて持つならアメックス・ビジネス・グリーンという選び方も
同じアメリカン・エキスプレスの法人代表者・個人事業主向けカードで、年会費は13,200円(税込)。ビジネス・ゴールドの49,500円(税込)と比べて年36,300円ぶん負担が軽く、追加カードも1枚6,600円(税込)です。まずは年会費を抑えて1枚目を持ちたい事業者向けの選択肢です。
\ 入会特典 合計60,000ポイント獲得可能 /
※入会特典の獲得には所定の条件があります。内容・期間は変更される場合がありますので、最新情報は公式サイトをご確認ください。
セカンドライフを見据えた「50代からの賢いカード整理術」
50代は、退職や子どもの独立、親の介護など、人生の大きな転換期を迎える年代です。だからこそ、クレジットカードも「今だけ便利」ではなく「これから先10年、20年付き合えるか」という視点で見直したいタイミング。ここでは、競合記事ではあまり語られない、セカンドライフを見据えたカードとの付き合い方を4つの角度からお伝えします。
退職前に見直すべきカードの枚数と種類
50代の方の中には、若い頃に作ったカードがそのまま財布に残っている人も多いのではないでしょうか。学生時代の1枚目、初めての海外旅行のために作った1枚、お店で勧められて作った1枚など、気づけば5枚以上持っていることも珍しくありません。
退職前のこのタイミングで、不要なカードは思い切って解約し、本当に必要な2〜3枚に整理しておくのがおすすめです。カードの数が多いと年会費の管理も大変ですし、ポイントも分散して使い切れなくなります。
収入が安定している今こそ審査が通りやすい理由
クレジットカードの審査は、安定した収入があるかどうかが大きなポイントになります。50代は多くの方にとって収入が最も安定している時期で、長年のクレジットヒストリーも積み上がっているため、ゴールドカードやプラチナカードの審査に通りやすいタイミングです。
退職して年金生活に入ってからでは、希望するカードの審査に通らないこともあります。今のうちに、長く付き合いたいカードを作っておくのが賢明です。
子どもの独立・親の介護に備えた家族カードの活用法
50代は、子どもの独立と親の介護が同時に始まる時期でもあります。家族カードを上手に使えば、こうした変化にも柔軟に対応できます。
たとえば、離れて暮らす親に家族カードを渡しておけば、緊急時の支払いや日用品の購入をサポートしやすくなります。利用明細で支払い状況を把握できるので、親のお金の管理を見守る役割も果たせます。国民生活センターの見守り情報でも高齢者を狙った悪質商法の手口が随時公開されているので、明細の変化に気づける状態にしておくと、離れて暮らす親のトラブルにも早く対応できます。三井住友カード プラチナプリファードのように家族カードが年会費無料のカードを選べば、コストも抑えられます。
60代以降も持ち続けられるカードを今選ぶべき理由
60代、70代になっても無理なく使い続けられるカードを今のうちに選んでおくことは、将来の安心につながります。総務省統計局の家計調査でも世帯主の年齢によって支出の内訳が変わることが確認でき、退職後は交際費や旅行にかける金額が現役時代と同じとは限りません。年会費の高いカードほど、収入と支出が変わったあとも本当に使いこなせるかを見極めておきたいところです。ポイントの有効期限が長いこと、年会費が無理のない範囲であること、健康相談などのシニアに役立つサービスがあることなどがチェックポイントです。
「一生付き合えるメインカードを今決める」という視点で選ぶと、50代からのカード選びはぐっと意味のあるものになります。
50代がクレジットカードを使い分けるコツ
2枚のカードを手にしても、上手に使い分けないとせっかくのメリットを活かしきれません。ポイントが分散したり、保険の補償条件を満たせなかったりと、もったいない使い方になりがちです。ここでは、50代が2枚持ちを最大限に活かすための実践的なコツを3つ紹介します。
メインカードとサブカードの役割を明確にする
2枚持ちで失敗しがちなのが、両方を中途半端に使ってしまうことです。「メインは固定費と日常の買い物、サブは旅行と特定店舗での買い物」のように、最初に役割を決めておくと、ポイントが分散せず効率よく貯まります。
国際ブランドを分けて万が一に備える
VisaとJCB、VisaとMastercardなど、国際ブランドを必ず分けて2枚持つことが大切です。渡航先や店舗によって対応している国際ブランドは異なります。万が一カードが使えないトラブルが起きたときの保険にもなります。
固定費・変動費で支払いカードを分ける
水道光熱費や通信費などの固定費はメインカードにまとめると、毎月安定してポイントが貯まります。一方、旅行代金や趣味の出費などはサブカードで支払うことで、家計管理もしやすくなります。ただし公共料金だけ還元率を下げているカードもある点には注意が必要です。楽天カードは電気・ガス・水道料金などが500円につき1ポイント(0.2%)で、dカードも2026年2月1日の利用分から電気・ガス・水道料金やeLTAXでの納税が200円につき1ポイント(0.5%)に引き下げられました。どのカードで固定費を払うと得かは、公共料金の支払いにおすすめのクレジットカードで還元率が下がらない券種を確認しておくと決めやすくなります。
50代がクレジットカード2枚持ちで気をつけたい注意点
2枚持ちにはたくさんのメリットがある一方で、気をつけないと逆に損をしたり、トラブルに巻き込まれたりすることもあります。特に50代は、これから収入の変化や生活スタイルの変化が起こりやすい年代だからこそ、事前にリスクを知っておくことが大切です。ここでは2枚持ちで注意したい3つのポイントをお伝えします。
年会費の合計が負担にならないか確認する
ステータスの高いカードは魅力的ですが、年会費の合計が年間で5万円を超えるようだと、退職後の家計には負担になりがちです。特典をフル活用できる範囲で、現実的な年会費に収まる組み合わせを選びましょう。
ポイントが分散して使いきれないリスク
2枚持ちでよくあるのが、ポイントがそれぞれ少しずつ貯まって使い切れないパターンです。同じポイントが貯まるカードを2枚にする、あるいは交換先を統一するなどの工夫で、無駄なく使い切ることができます。
不正利用対策と利用明細チェックの習慣化
複数枚持つと、不正利用に気づきにくくなります。日本クレジット協会の統計によると、2025年のクレジットカード不正利用被害額は約510億円にのぼり、前年より8%ほど減少したとはいえ依然として高い水準が続いています。2026年1〜3月は約113.6億円、続く4〜6月も約107.7億円(前期比5.2%減)の被害が報告されており(2026年分から調査対象の会社数が増えたため過去の数値と単純比較はできません)、減少傾向にあるとはいえ決して人ごとではありません。月に1回はそれぞれの利用明細をチェックする習慣をつけ、身に覚えのない請求があればすぐにカード会社に連絡しましょう。消費者庁も注意を呼びかけているとおり、SMSやメールで不用意にカード番号を入力しないことも大切です。手口の実例と対処法は警察庁のフィッシング対策のページでも紹介されているので、一度目を通しておくと安心です。多くのカードでは不正利用時の補償制度があるので、早めの対応が肝心です。
50代のクレジットカードに関するよくある質問
50代のクレジットカード選びでは、若い頃には気にしなかった疑問が出てきがちです。審査のこと、夫婦での使い方、乗り換えのタイミングなど、多くの方が悩むポイントを質問形式でまとめました。気になる点があれば、ぜひ参考にしてください。
50代でゴールドカードの審査には通りやすい?
50代は安定した収入と長年のクレジットヒストリーがあるため、ゴールドカードの審査には比較的通りやすい年代とされています。ただし、過去に支払い遅延がある場合や、現時点で他社からの借入が多い場合は審査に影響することもあります。こうしたカードの申し込み・契約や支払いの状況は、割賦販売法にもとづく指定信用情報機関CICに登録される信用情報として蓄積され、審査の判断材料になります。不安な方は事前に自分の信用情報を開示して確認しておくと安心です。年会費や還元率を年代別に比べたい方は、クレジットカードおすすめ人気ランキングもあわせてチェックすると選びやすくなります。
夫婦で同じカードを持つメリットは?
夫婦で同じカードを持つと、ポイントを合算できる、家族カードで年会費を節約できる、空港ラウンジなどの特典を共有できるなどのメリットがあります。三井住友カード プラチナプリファードのように家族カードが年会費無料のカードなら、コストをかけずに二人でステータス特典を楽しめます。
今あるカードから乗り換えるベストなタイミングは?
カードの乗り換えは、新規入会キャンペーンが充実している時期や、年会費の更新月の前がおすすめです。また、退職前の収入が安定している時期に乗り換えておくと、希望するカードの審査に通りやすくなります。
まとめ:50代の今だからこそ「長く付き合える2枚」を選ぼう
50代のクレジットカード選びは、若い頃のような「ポイント還元率の高さ」だけで決めるのではなく、ステータス、安心感、そして長く付き合えるかどうかという視点が大切になります。
今回紹介した7つの組み合わせは、ライフスタイルや重視するポイントによって選び方が変わります。迷ったら、まずは編集部が一番におすすめする「アメリカン・エキスプレス・ゴールド・プリファード・カード+三井住友カード(NL)」を検討してみてください。年会費39,600円(税込)はかかりますが、毎年10,000円分のトラベルクレジットと年間200万円(税込)以上の利用でもらえる1泊2名分の無料宿泊券、最高1億円の海外旅行傷害保険(利用付帯)、同伴者1名まで無料の空港ラウンジが付き、もう1枚は年会費永年無料でVisaの加盟店カバーと日常の高還元を足せる組み合わせです。旅行や外食の機会が少ない年は特典を使いきれず、年会費が重く感じられる点だけ確認しておきましょう。年会費を抑えつつゴールドの安心感がほしいなら「dカード GOLD+エポスゴールドカード」、条件達成で維持費ゼロにしたいなら「三井住友カード ゴールド(NL)+JCBカード S」、さらにステータスを求めるなら「三井住友カード プラチナプリファード+JCBゴールド」、コンビニ・飲食店とネット通販のポイント重視なら「三井住友カード ゴールド(NL)+楽天カード」といった具合に、自分の暮らしに合ったベストな2枚を見つけてください。
そして何より大切なのは、退職後のセカンドライフを見据えてカードを整理し、収入が安定している今のうちに「一生付き合える2枚」を整えておくことです。50代の今だからこそできる賢い選択で、これからの人生をより豊かに、より安心して過ごしましょう。