
「三井住友カードを作りたいけれど、NLとOliveとゴールドの違いが分からない」「結局どれがいちばんお得なの?」と迷っていませんか。
三井住友カードは年会費永年無料の三井住友カード(NL)から、年会費99,000円(税込)の三井住友カード Visa Infiniteまで、ランクもタイプも幅広くそろっています。しかも2023年に登場した銀行一体型のOliveフレキシブルペイが加わったことで、選択肢はさらに増えました。基準を決めずに申し込むと、使わない特典に年会費を払い続けたり、逆に条件を満たせば無料になったカードを見逃したりと、もったいない結果になりがちです。
そこでこの記事では、2026年9月時点の最新情報をもとに、三井住友カード12枚を年会費・ポイント還元率・クレカ積立・付帯サービスで比較したおすすめランキングをご紹介します。あわせて、NL・Olive・従来カードという3タイプの違い、失敗しない選び方の比較ポイント、年会費の元が取れる境目の試算、相性のよい2枚持ちの組み合わせまで詳しく解説します。
最後まで読めば、自分の使い方にぴったり合う1枚がはっきりし、無駄な年会費を払わずに還元率を最大化できるはずです。
三井住友カードはどれがいい?結論から先に紹介
先に結論をお伝えします。三井住友カード選びは年会費を払うかどうか、三井住友銀行の口座を使うかどうか、SBI証券でクレカ積立をするかどうかの3点でほぼ決まります。
年会費をかけたくないなら三井住友カード(NL)、銀行口座と1枚にまとめたいならOliveフレキシブルペイ(一般)、年間100万円以上使うなら三井住友カード ゴールド(NL)、クレカ積立と特約店の高還元を狙うなら三井住友カード プラチナプリファードが軸になります。
年会費をかけたくないなら三井住友カード(NL)|永年無料で対象のコンビニ・飲食店7%還元
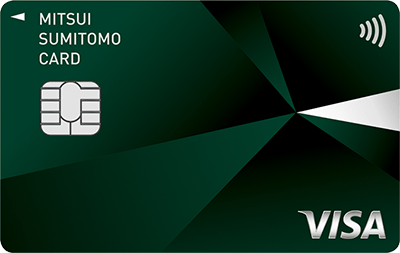
| 年会費 | 永年無料(家族カードも永年無料) |
|---|---|
| 通常のポイント還元率 | 0.5%(200円(税込)につき1ポイント) |
| 対象のコンビニ・飲食店 | 7%ポイント還元(※) |
| お申し込み対象 | 満18歳以上の方(高校生は除く) |
- 本会員も家族会員も年会費が永年無料で、持ち続けるコストがまったくかからない
- 対象のコンビニ・飲食店でスマホのタッチ決済またはモバイルオーダーを使うと7%ポイント還元(※)
- 最短10秒でカード番号が発行され(※)、その日のうちにネットショッピングやスマホ決済で使える
- 通常の還元率は0.5%で、対象店舗以外の支払いでは高還元とは言えない
- 総利用枠は~100万円で、高額な支払いをまとめるには物足りない場合がある
はじめての1枚として迷ったら、まず三井住友カード(NL)です。本会員も家族会員も年会費が永年無料なので、使う頻度が少なくても持ち続けるコストはゼロ。券面に番号・有効期限・セキュリティコードの記載がなく、カード情報はVpassアプリで確認する仕組みのため、人前で出しても番号を見られる心配がありません。
海外旅行傷害保険は最高2,000万円(利用付帯)で、入会後は「選べる無料保険」でスマホ安心プランや日常生活安心プランなど、自分に合った補償へ無料で切り替えられます。旅行にほとんど行かない人でも保険を無駄にしない設計です。
※対象のコンビニ・飲食店で、スマホのタッチ決済またはモバイルオーダーで支払うと、ご利用金額200円(税込)につき7%ポイント還元(通常のポイント分を含みます)。商業施設内の店舗など一部ポイント加算の対象とならない店舗があります。カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象となりません。
※即時発行ができない場合があります。
三井住友銀行を使うならOliveフレキシブルペイ(一般)|口座と決済を1枚にまとめて8%還元
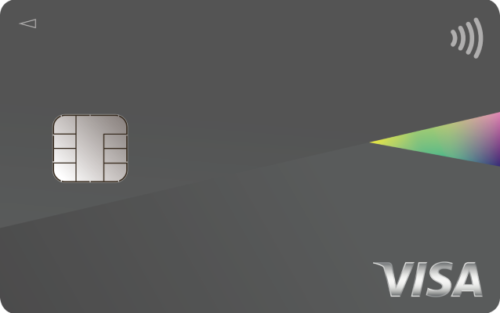
| 年会費 | 永年無料(家族カードも永年無料) |
|---|---|
| 通常のポイント還元率 | クレジット/デビット/ポイント払いいずれも0.5% |
| 対象のコンビニ・飲食店 | 8%ポイント還元(※) |
| お申し込み対象 | 日本国内在住の個人のお客さま(クレジットモードは満18歳以上) |
- キャッシュカード・クレジット・デビット・ポイント払いの4役を1枚でまかなえる
- 対象のコンビニ・飲食店では三井住友カード(NL)より1%高い8%ポイント還元(※)
- 毎月「選べる特典」を1つ選べ、対象のコンビニATM手数料無料やVポイントアッププログラム+1%などから切り替えられる
- 三井住友銀行のOliveアカウント開設が必須で、他行をメインバンクにしている人には向かない
- 支払いモードの切り替えを忘れると、意図しないモードで決済されることがある
給与振込口座が三井住友銀行なら、Oliveフレキシブルペイ(一般)が最有力です。1枚のカードでキャッシュカード・クレジット・デビット・ポイント払いを切り替えて使えるため、財布に入れるカードを減らせます。支払いモードは三井住友銀行アプリから切り替えるだけで、その場で反映されます。
見逃せないのが還元率です。対象のコンビニ・飲食店でスマホのタッチ決済またはモバイルオーダーを使うと、クレジットモードなら8%ポイント還元(※)。同じ店舗で三井住友カード(NL)を使うより1%高くなります。口座開設はアプリから最短70分で完了する場合があり、店舗に行く必要もありません。
※対象のコンビニ・飲食店で、Oliveフレキシブルペイのクレジットモードを利用のうえスマホのタッチ決済またはモバイルオーダーで支払うと、ご利用金額200円(税込)につき8%ポイント還元(通常のポイント分を含みます)。商業施設内の店舗など一部ポイント加算の対象とならない店舗があります。カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象となりません。
年間100万円使うなら三井住友カード ゴールド(NL)|翌年以降の年会費が永年無料になる
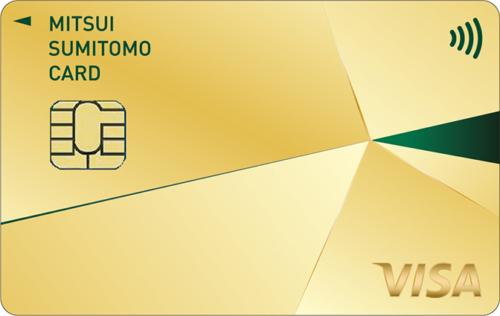
| 年会費 | 通常5,500円(税込)/年間100万円のご利用で翌年以降の年会費が永年無料(※1) |
|---|---|
| 継続特典 | 年間100万円のご利用で毎年10,000ポイント |
| 主な付帯サービス | 国内主要空港とハワイ ホノルルの空港ラウンジ無料、旅行傷害保険(利用付帯) |
| お申し込み対象 | 原則として満18歳以上(高校生を除く)で、ご本人に安定継続収入のある方 |
- 年間100万円のご利用で翌年以降の年会費が永年無料になり、条件達成後はコストゼロでゴールドを持てる(※1)
- 年間100万円のご利用で毎年10,000ポイントの継続特典があり、実質的な還元率が1.5%相当まで伸びる
- 国内主要空港とハワイ ホノルルの空港ラウンジを無料で使える
- 年間100万円に届かないと5,500円(税込)の年会費が毎年かかり続ける
- 「三井住友カードつみたて投資」の積立額は年間100万円の集計対象にならない
年間100万円、月あたり約8.4万円のカード払いが見込めるなら、三井住友カード ゴールド(NL)が最もコストパフォーマンスに優れます。年間100万円のご利用で翌年以降の年会費が永年無料になり、さらに毎年10,000ポイントの継続特典が受け取れるためです(※1)。通常の0.5%還元と合わせると、100万円ちょうど使った年の実質還元率は1.5%相当になります。
注意したいのは集計対象です。年会費や「三井住友カードつみたて投資」の積立額、電子マネーへのチャージなどは100万円のカウントに含まれません。公共料金やスマホ代など、毎月確実に発生する支払いを寄せるのが達成の近道です。
※1 年間100万円のご利用有無に関わらず、初年度の年会費は5,500円(税込)です。対象取引や算定期間などの適用条件は公式サイトをご確認ください。
クレカ積立と高還元を狙うなら三井住友カード プラチナプリファード|通常還元率1.0%スタート
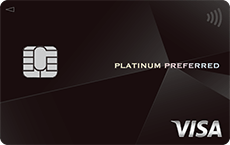
| 年会費 | 33,000円(税込)/家族カードは年会費無料 |
|---|---|
| 通常のポイント還元率 | 1.0%(100円(税込)につき1ポイント) |
| 「三井住友カードつみたて投資」 | 最大5.0%(※2) |
| お申し込み対象 | 原則として満20歳以上で、ご本人に安定継続収入のある方(インビテーション不要) |
- 通常のポイント還元率が1.0%と、三井住友カードの標準0.5%の2倍からスタートする
- 入会月の3ヵ月後末までに40万円(税込)以上の利用で40,000ポイントの新規入会&利用特典
- 前年100万円のご利用ごとに10,000ポイント、最大40,000ポイントの継続特典がある
- 年会費33,000円(税込)は割引の対象外で、利用額が少ないと元を取りにくい
- 空港ラウンジやコンシェルジュなど、いわゆるプラチナらしい優待は限定的
SBI証券でクレカ積立をしていて、なおかつ年間のカード利用額が大きい人には三井住友カード プラチナプリファードが向きます。通常のポイント還元率が1.0%と標準カードの2倍で、リワードアップ プラチナプリファード対象加盟店なら+1~9%の追加ポイントが上乗せされます。
「三井住友カードつみたて投資」の付与率は積立額の1%が基本で、年間のカード利用額が300万円以上なら+1%、500万円以上なら+2%が年1回まとめて付与されます。さらにOlive資産運用サービスの条件達成で最大2%が上乗せされ、最大5.0%まで伸びます(※2)。旅行傷害保険は最高5,000万円(利用付帯)です。より詳しい損益分岐点は三井住友カード プラチナプリファードの徹底レビュー記事でも解説しています。
※2 「三井住友カードつみたて投資」は対象カードごとの年間のカードご利用金額に応じて最大4%のポイントを付与します。さらに、Olive資産運用サービスにお申し込みのうえ、資産運用特典の条件を達成することで最大2%のポイントを上乗せして付与します。条件や特典内容は予告なく変更または中止となる場合があります。
三井住友カードは大きく3タイプ|NL・Olive・従来カードの違い
三井住友カードのラインナップは複雑に見えますが、NL(ナンバーレス)・Olive(銀行一体型)・従来の券面ありカードという3タイプに整理すると一気に分かりやすくなります。それぞれの立ち位置を押さえてから、ランクを選ぶのが失敗しないコツです。
| タイプ | 券面と発行形態 | 向いている人 |
|---|---|---|
| NL(ナンバーレス) | カード現物あり・番号の印字なし。最短10秒でカード番号発行(※) | 年会費をかけずに高還元を狙いたい人、すぐに使い始めたい人 |
| Oliveフレキシブルペイ | 三井住友銀行のキャッシュカードと一体。支払いモードを切り替えて使う | 三井住友銀行がメインバンクの人、カードを1枚に集約したい人 |
| 従来の券面ありカード | カード現物あり・番号の印字あり。郵送で受け取る | 券面に番号がある方が安心な人、家族カードを複数枚使いたい人 |
NL(ナンバーレス)は券面に番号がなくスマホで完結する
NLはナンバーレスの略で、カード番号・有効期限・セキュリティコードが券面にいっさい印字されていないタイプです。カード情報はVpassアプリを開いて確認します。飲食店で店員にカードを渡すときや、人の多い場所で財布を開けたときに番号を盗み見られるリスクを下げられるのが最大の狙いです。
もうひとつの特徴が発行スピードです。インターネットの専用ページから申し込むと、24時間いつでも最短10秒でカード番号が発行されます(※)。以前は9時から19時30分までの受付でしたが、2023年10月から夜間帯(19時31分~翌8時59分)も対象になりました。ただし夜間帯の申し込みでは、審査処理が完了するまでショッピング利用枠が5万円・1回払いのみに制限されます。
なお、即時発行では家族カードやETCカードを同時に申し込めません。これらはカード発行後に追加で申し込む形になります。
※即時発行ができない場合があります。
Oliveフレキシブルペイは銀行口座とカードが1枚にまとまる
Oliveフレキシブルペイは、三井住友銀行の口座機能とカード決済を1枚にまとめたサービスです。キャッシュカード機能に加えて、クレジット・デビット・ポイント払いの3つの支払いモードを1枚で切り替えられます。モードの変更は三井住友銀行アプリから行い、支払い直前でも切り替えが可能です。
アカウントランクは一般・ゴールド・プラチナプリファード・Olive Infiniteの4つ。ランクが上がるほど年会費・還元率・特典が変わります。加えて、毎月選び直せる「選べる特典」があり、一般ランクなら対象のコンビニATM手数料無料(1回)、ご利用特典(100ポイント)、Vポイントアッププログラム+1%、給与・年金受取特典(200ポイント)から1つを選択できます。ゴールドやプラチナプリファードでは選べる本数が増えます。
三井住友銀行側の基本特典として、SMBCダイレクトの他行あて振込手数料が月一定回数まで無料になるなど、銀行手数料の面でもメリットがあります。反面、Oliveアカウントの開設が必須なので、他行をメインバンクにしている人には手間が増える点は理解しておきましょう。
従来の券面ありカードはどんな人に向いている?
三井住友カード、三井住友カード ゴールド、三井住友カード プラチナといった従来型は、券面にカード番号が印字された昔ながらのカードです。ネットショッピングのたびにアプリを開くのが面倒な人や、電話でカード番号を伝える機会がある人にとっては、券面を見れば済む従来型のほうが快適という声もあります。
年会費の考え方も違います。三井住友カード(一般カード)は通常1,375円(税込)ですが、WEB明細サービスの利用で825円(税込)、マイ・ペイすリボの登録と利用があれば無料になります。三井住友カード ゴールドは通常11,000円(税込)で、WEB明細のみなら9,900円(税込)、WEB明細とマイ・ペイすリボを組み合わせると4,400円(税込)まで下がります。
ただし、マイ・ペイすリボはリボ払いを前提とした支払い方法です。国民生活センターも意図せぬリボ払いに注意するよう呼びかけており、毎月の支払額を低く設定したままにすると手数料がふくらみます。年会費を下げる目的だけで登録するなら、支払金額をカード利用枠と同額程度に設定し、手数料が発生しない使い方を徹底しましょう。
カードレスの三井住友カード(CL)と三井住友カード(NL)の違い
三井住友カード(CL)はプラスチックカードそのものが発行されないカードレスタイプです。年会費・還元率・利用枠は三井住友カード(NL)と同じで、違いはカード現物があるかどうかだけと考えて差し支えありません。
CLはApple PayやGoogle Payに設定してスマホで支払うか、ネットショッピングでカード番号を入力して使います。カードを持ち歩かないので紛失や盗難の心配がなく、財布も軽くなります。その代わり、スマホのタッチ決済に対応していない店舗や、カード現物の提示を求められる場面では使えません。ホテルのチェックインやレンタカーの貸出時に現物を求められるケースがあるため、旅行や出張が多い人はNLのほうが無難です。
どちらも対象のコンビニ・飲食店での7%ポイント還元の対象で、最短10秒でカード番号が発行される点も共通しています(※)。迷ったら、まずはカード現物のあるNLを選んでおくと後悔しにくいでしょう。
※即時発行ができない場合があります。
失敗しない三井住友カードの選び方6つの比較ポイント
三井住友カードは似た名前のカードが多く、券面のデザインだけでは違いが分かりません。年会費・還元率・クレカ積立・付帯サービス・利用可能枠・国際ブランドの6つを順番にチェックすれば、自分に必要なランクが自然と絞り込めます。
年会費と永年無料になる条件で選ぶ
三井住友カードの年会費は、はじめから永年無料のグループと、条件達成で無料になるグループ、割引はあるが無料にはならないグループの3つに分かれます。
永年無料なのは三井住友カード(NL)、三井住友カード(CL)、Oliveフレキシブルペイ(一般)の3枚です。条件達成で無料になるのは三井住友カード ゴールド(NL)とOliveフレキシブルペイ ゴールドで、いずれも年間100万円のご利用で翌年以降の年会費が永年無料になります(※1)。初年度の5,500円(税込)は利用額に関係なく発生する点に注意してください。
割引はあるが無料にはならないのが従来型です。三井住友カード(一般カード)は1,375円(税込)が最安で無料まで、三井住友カード ゴールドは11,000円(税込)が最安4,400円(税込)まで下がります。三井住友カード プラチナは55,000円(税込)がWEB明細で53,900円(税込)になるのみ、三井住友カード プラチナプリファードと三井住友カード Visa Infiniteは年会費割引の対象外です。
※1 年間100万円のご利用有無に関わらず、初年度の年会費は5,500円(税込)です。対象取引や算定期間などの適用条件は公式サイトをご確認ください。
ポイント還元率と対象店舗の還元アップで選ぶ
三井住友カードの通常還元率は、標準ランクが0.5%(200円(税込)につき1ポイント)、三井住友カード プラチナプリファード・三井住友カード Visa Infinite・Oliveの上位ランクが1.0%(100円(税込)につき1ポイント)です。この基本部分だけを見ると特別高いわけではありません。
真価を発揮するのが対象のコンビニ・飲食店です。スマホのタッチ決済またはモバイルオーダーで支払うと7%ポイント還元(※)で、Oliveフレキシブルペイのクレジットモードなら8%まで上がります。2026年9月時点の対象店舗は、セブン‐イレブン、ローソン、ミニストップ、セイコーマート、ポプラ、マクドナルド、モスバーガー、ケンタッキーフライドチキン、吉野家、すき家、はま寿司、サイゼリヤ、ガスト、バーミヤン、しゃぶ葉、ジョナサン、ココス、かっぱ寿司、ドトールコーヒーショップ、エクセルシオール カフェなど。2026年8月1日にはフレッシュネスバーガーが加わりました。
さらに「家族ポイント」に家族を登録すると1人あたり+1%(最大+5%)、Vポイントアッププログラムの取引条件を満たすと最大+7%が上乗せされ、組み合わせ次第で最大20%還元になります。ただしこれは条件をすべて満たした場合の上限値なので、まずは7%(Oliveは8%)を基準に考えるのが現実的です。
※対象のコンビニ・飲食店で、スマホのタッチ決済またはモバイルオーダーで支払うと、ご利用金額200円(税込)につき7%ポイント還元(通常のポイント分を含みます)。商業施設内の店舗など一部ポイント加算の対象とならない店舗があります。カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象となりません。
SBI証券のクレカ積立の還元率で選ぶ
SBI証券で投資信託を積み立てる「三井住友カードつみたて投資」は、毎月100円から10万円まで設定でき、積立額に応じてVポイントが貯まります。付与率はカードのランクと年間のカード利用額で決まる点が最大のポイントです。
標準ランク(三井住友カード(NL)・三井住友カード(CL)・Oliveフレキシブルペイ(一般)など)は入会初年度が0.5%、2年目以降は前年の年間利用額が10万円以上で0.5%、10万円未満だと0%になります。ゴールドランクは初年度1.0%、2年目以降は前年100万円以上で1.0%、10万円以上100万円未満で0.75%です。
プラチナプリファードは積立額の1%が毎月付与され、年間のカード利用額が300万円以上で+1%、500万円以上で+2%が年1回まとめて付与されます。三井住友カード Visa Infiniteはさらに700万円以上で+3%まで伸びます。ここにOlive資産運用サービスの条件達成による最大2%の上乗せが加わり、上限は三井住友カード(NL)が最大2.5%、ゴールド(NL)が最大3.0%、プラチナプリファードが最大5.0%、Visa Infiniteが最大6.0%です(※2)。なお、積立額そのものは年会費無料条件や継続特典の利用額集計には含まれません。
制度面では、金融庁が案内するNISAの成長投資枠・つみたて投資枠がクレカ積立の対象です(iDeCoと法人口座は対象外)。
※2 「三井住友カードつみたて投資」は対象カードごとの年間のカードご利用金額に応じて最大4%のポイントを付与します。さらに、Olive資産運用サービスにお申し込みのうえ、資産運用特典の条件を達成することで最大2%のポイントを上乗せして付与します。条件や特典内容は予告なく変更または中止となる場合があります。
旅行傷害保険・空港ラウンジなど付帯サービスで選ぶ
三井住友カードの旅行傷害保険はすべて利用付帯です。旅費などをそのカードでクレジット決済していることが補償の前提になるため、ツアー代金や航空券を別のカードで支払うと補償されません。
補償額はランクで大きく変わります。三井住友カード(NL)は海外旅行傷害保険が最高2,000万円(利用付帯)、三井住友カード ゴールド(NL)は海外・国内旅行傷害保険が最高2,000万円(利用付帯)でお買物安心保険が年間300万円、三井住友カード ゴールドは最高5,000万円(利用付帯)、三井住友カード プラチナプリファードは最高5,000万円(利用付帯)、三井住友カード プラチナと三井住友カード Visa Infiniteは最高1億円(利用付帯)です。
旅行にほとんど行かない人向けに「選べる無料保険」も用意されています。入会後に申し出れば、旅行傷害保険をスマホ安心プランや日常生活安心プランなどへ無料で切り替えられます。空港ラウンジはゴールド以上が対象で、プラチナ以上ならプライオリティ・パスも付帯します。
利用可能枠とステータスで選ぶ
高額な支払いをカードにまとめたい人は、総利用枠も確認しておきましょう。三井住友カード(NL)・三井住友カード(CL)・三井住友カード(一般カード)は~100万円、ゴールド系は~200万円、プラチナプリファードは~500万円、三井住友カード プラチナは原則300万円~、三井住友カード Visa Infiniteは300万円~9,999万円と、ランクに比例して広がります。
実際に設定される枠は審査によって決まり、上限まで必ず付与されるわけではありません。とくにVisa InfiniteやプラチナはB利用状況や支払い実績を踏まえて個別に設定され、入会半年以内は原則として入会時の枠のまま据え置かれます。
ステータス面では、券面がブラック基調でVisa最上位ランクを冠する三井住友カード Visa Infinite、コンシェルジュが付く三井住友カード プラチナが上位に位置します。一方でプラチナプリファードは「ポイント還元率特化型のプラチナカード」と公式に位置づけられており、優待よりも還元を重視した設計です。ステータスを求めるのか還元を求めるのかで、同じプラチナでも選ぶべき1枚が変わります。
国際ブランド(Visa・Mastercard)で選ぶ
三井住友カードの多くはVisaとMastercardから選べますが、Oliveフレキシブルペイ、三井住友カード プラチナプリファード、三井住友カード Visa InfiniteはVisaのみの発行です。Mastercardを希望する場合は、三井住友カード(NL)・三井住友カード ゴールド(NL)・三井住友カード ゴールド・三井住友カード(一般カード)・三井住友カード プラチナから選ぶことになります。
VisaとMastercardの2枚を同時に持つこともできます。この場合の年会費は合算になり、たとえば三井住友カード(一般カード)は1,650円(税込)、三井住友カード ゴールドは13,200円(税込)、三井住友カード プラチナは60,500円(税込)です。Mastercard側の使い勝手を確かめたい人は、Mastercardおすすめランキングもあわせてどうぞ。
決済ネットワークの広さはどちらも十分ですが、Google PayとSamsung WalletではMastercardのタッチ決済が利用できません。スマホのタッチ決済で7%還元を狙う設計上、Androidユーザーであればブランド選択がそのまま還元率に影響します。iPhoneユーザーはApple Payでどちらのブランドもタッチ決済に対応するため、この点を気にする必要はありません。
三井住友カードおすすめランキング12枚を年会費・還元率で徹底比較
ここからは、三井住友カード12枚をランキング形式でご紹介します。順位づけにあたっては次の3点を重視しました。
1つ目は年会費に対する見返りの大きさです。永年無料か、条件達成で無料になるか、年会費以上のポイントが戻るかを評価しています。2つ目は日常での還元のしやすさです。対象のコンビニ・飲食店での還元率と、通常還元率のバランスを見ています。3つ目は使いこなしのハードルです。年間利用額の条件が厳しすぎるカードは、多くの人にとって順位を下げています。
12枚の主要スペックを以下の表にまとめました。カード名をタップすると、そのカードの詳細セクションにジャンプできます。
| 順位 | カード | 年会費(税込) | 通常還元率 | 対象のコンビニ・飲食店(※) | 「三井住友カードつみたて投資」(※2) |
|---|---|---|---|---|---|
| 1位 | 三井住友カード(NL) |
永年無料 | 0.5% | 7% | 最大2.5% |
| 2位 | 三井住友カード ゴールド(NL) |
5,500円(※1) | 0.5% | 7% | 最大3.0% |
| 3位 | Oliveフレキシブルペイ(一般) |
永年無料 | 0.5% | 8% | 最大2.5% |
| 4位 |  Oliveフレキシブルペイ ゴールド |
5,500円(※1) | 0.5% | 8% | 最大3.0% |
| 5位 | 三井住友カード プラチナプリファード |
33,000円 | 1.0% | 7% | 最大5.0% |
| 6位 | 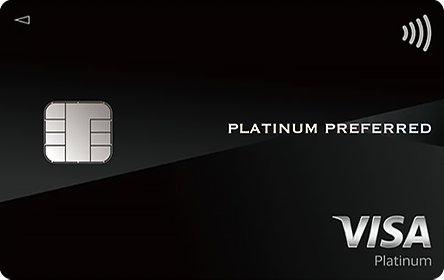 Oliveフレキシブルペイ プラチナプリファード |
33,000円 | 1.0% | 8% | 最大5.0% |
| 7位 | 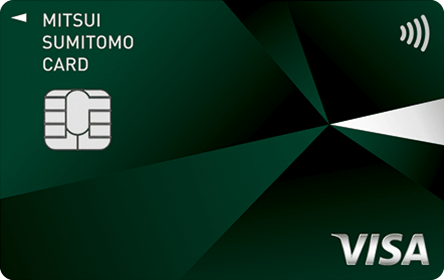 三井住友カード(CL) |
永年無料 | 0.5% | 7% | 最大2.5% |
| 8位 | 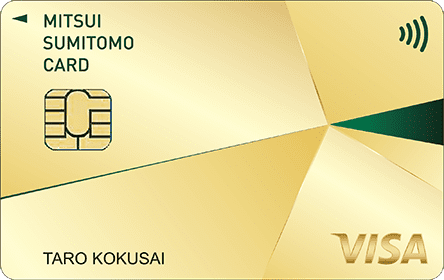 三井住友カード ゴールド |
11,000円(最安4,400円) | 0.5% | 7% | 最大3.0% |
| 9位 | 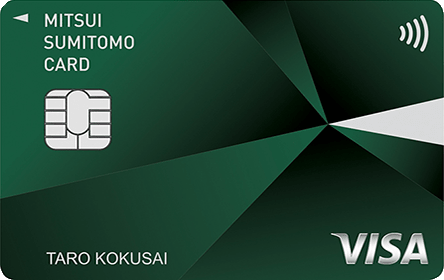 三井住友カード(一般カード) |
1,375円(最安無料) | 0.5% | 7% | 最大2.5% |
| 10位 | 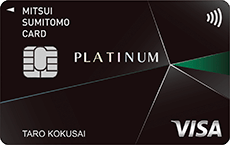 三井住友カード プラチナ |
55,000円 | 1.0% | 7% | 最大4.0% |
| 11位 | 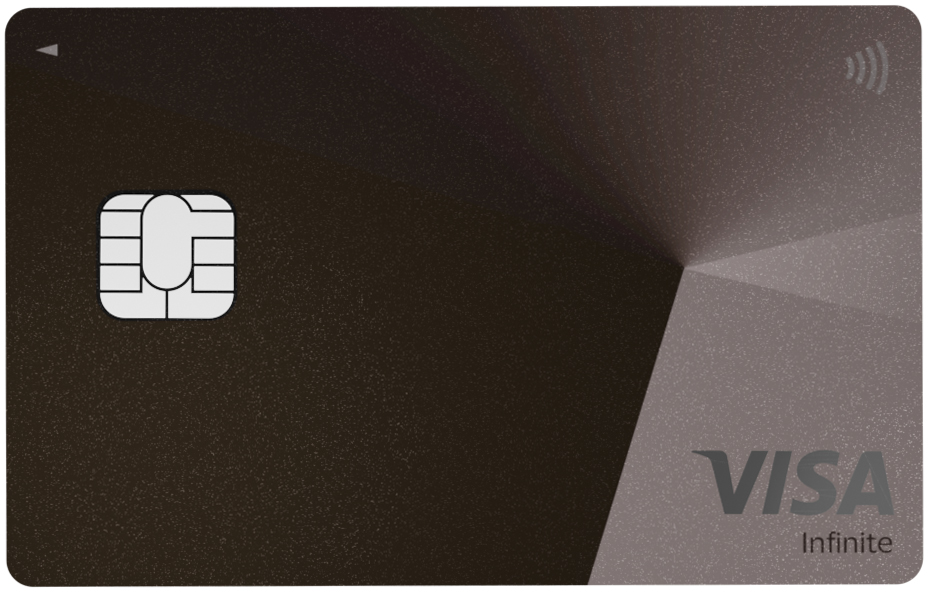 三井住友カード Visa Infinite |
99,000円 | 1.0% | 7% | 最大6.0% |
| 12位 | 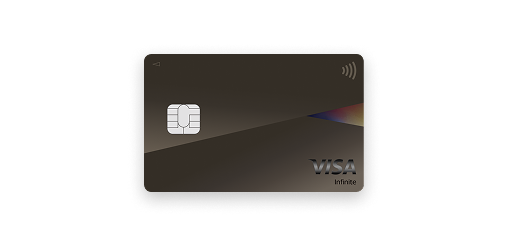 Oliveフレキシブルペイ Visa Infinite |
99,000円(条件達成で無料) | 1.0% | 8% | 最大6.0% |
※対象のコンビニ・飲食店で、スマホのタッチ決済またはモバイルオーダーで支払うと、ご利用金額200円(税込)につき7%(Oliveフレキシブルペイのクレジットモードは8%)ポイント還元(通常のポイント分を含みます)。商業施設内の店舗など一部ポイント加算の対象とならない店舗があります。カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象となりません。
※1 年間100万円のご利用有無に関わらず、初年度の年会費は5,500円(税込)です。対象取引や算定期間などの適用条件は公式サイトをご確認ください。
※2 「三井住友カードつみたて投資」は対象カードごとの年間のカードご利用金額に応じて最大4%のポイントを付与します。さらに、Olive資産運用サービスにお申し込みのうえ、資産運用特典の条件を達成することで最大2%のポイントを上乗せして付与します。条件や特典内容は予告なく変更または中止となる場合があります。
- 1位 三井住友カード(NL)|年会費永年無料で対象のコンビニ・飲食店は7%還元
- 2位 三井住友カード ゴールド(NL)|年間100万円利用で翌年以降の年会費が永年無料
- 3位 Oliveフレキシブルペイ(一般)|口座・決済・ポイントを1枚にまとめて8%還元
- 4位 Oliveフレキシブルペイ ゴールド|銀行一体型のまま年会費永年無料を狙える
- 5位 三井住友カード プラチナプリファード|クレカ積立と特約店の還元に特化
- 6位 Oliveフレキシブルペイ プラチナプリファード|通常還元率1.0%スタートのOlive上位ランク
- 7位 三井住友カード(CL)|プラスチックカードなしで最短10秒の番号発行
- 8位 三井住友カード ゴールド|空港ラウンジと手厚い保険を年会費割引つきで
- 9位 三井住友カード(一般カード)|券面に番号があり対面の支払いでも使いやすい
- 10位 三井住友カード プラチナ|コンシェルジュや高級ホテル優待までそろう上位ランク
- 11位 三井住友カード Visa Infinite|招待なしで申し込める最上位ランク
- 12位 Oliveフレキシブルペイ Visa Infinite|条件しだいで年会費が実質無料になる最上位Olive
1位 三井住友カード(NL)|年会費永年無料で対象のコンビニ・飲食店は7%還元
| 年会費 | 永年無料 |
|---|---|
| 家族カード年会費 | 永年無料 |
| 通常のポイント還元率 | 0.5%(200円(税込)につき1ポイント) |
| 対象のコンビニ・飲食店 | 7%ポイント還元(※) |
| 「三井住友カードつみたて投資」 | 最大2.5%(※2) |
| 旅行傷害保険 | 最高2,000万円の海外旅行傷害保険(利用付帯) |
| 総利用枠 | ~100万円 |
| 国際ブランド | Visa/Mastercard |
| 発行スピード | 最短10秒でカード番号発行(※3) |
| お申し込み対象 | 満18歳以上の方(高校生は除く) |
- 本会員・家族会員ともに年会費が永年無料で、維持コストがかからない
- 対象のコンビニ・飲食店でスマホのタッチ決済またはモバイルオーダーを使うと7%ポイント還元(※)
- 券面に番号の印字がなく、カード情報はVpassアプリで確認するため盗み見のリスクが低い
- 入会後に「選べる無料保険」で旅行傷害保険から日常生活向けの補償へ無料で切り替えられる
- 通常の還元率は0.5%で、対象店舗以外では平均的な水準にとどまる
- 空港ラウンジや継続特典はなく、ゴールド以上のような付加価値は期待できない
三井住友カード(NL)は、年会費永年無料でありながら対象のコンビニ・飲食店で7%ポイント還元を受けられるという一点で、多くの人にとって最もバランスのよい1枚です(※)。セブン‐イレブン、ローソン、マクドナルド、すき家、ガストなど、日常的に使う店舗が幅広く対象に入っている点も見逃せません。
たとえば毎日500円のランチを対象店舗で支払うと、月あたり約22営業日で11,000円。7%還元なら月770ポイント、年間で約9,240ポイントが貯まります。年会費が永年無料なので、この分がまるごと手元に残る計算です。Vポイントは1ポイント1円相当で、Vポイントアプリを通じた支払いやカード利用代金への充当、他社ポイントへの交換にも使えます。
申し込みはインターネットから24時間受け付けており、最短10秒でカード番号が発行されます(※3)。番号が出た時点でApple PayやGoogle Payに設定でき、カード現物の到着を待たずに対象店舗の7%還元を使い始められるのも実用的です。ただし即時発行では家族カードやETCカードを同時に申し込めないため、必要であればカード到着後に追加しましょう。
※対象のコンビニ・飲食店で、スマホのタッチ決済またはモバイルオーダーで支払うと、ご利用金額200円(税込)につき7%ポイント還元(通常のポイント分を含みます)。商業施設内の店舗など一部ポイント加算の対象とならない店舗があります。カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象となりません。
※2 「三井住友カードつみたて投資」は対象カードごとの年間のカードご利用金額に応じて最大4%のポイントを付与します。さらに、Olive資産運用サービスにお申し込みのうえ、資産運用特典の条件を達成することで最大2%のポイントを上乗せして付与します。条件や特典内容は予告なく変更または中止となる場合があります。
※3 即時発行ができない場合があります。
2位 三井住友カード ゴールド(NL)|年間100万円利用で翌年以降の年会費が永年無料
| 年会費 | 通常5,500円(税込)/年間100万円のご利用で翌年以降の年会費が永年無料(※1) |
|---|---|
| 家族カード年会費 | 年会費無料 |
| 通常のポイント還元率 | 0.5%(200円(税込)につき1ポイント) |
| 対象のコンビニ・飲食店 | 7%ポイント還元(※) |
| 継続特典 | 年間100万円のご利用で毎年10,000ポイント |
| 「三井住友カードつみたて投資」 | 最大3.0%(※2) |
| 旅行傷害保険 | 最高2,000万円の海外・国内旅行傷害保険(利用付帯) |
| その他の付帯サービス | 年間300万円までのお買物安心保険、国内主要空港とハワイ ホノルルの空港ラウンジ無料 |
| 総利用枠 | ~200万円 |
| お申し込み対象 | 原則として満18歳以上(高校生を除く)で、ご本人に安定継続収入のある方 |
- 年間100万円のご利用で翌年以降の年会費が永年無料になる(※1)
- 年間100万円のご利用で毎年10,000ポイントの継続特典があり、100万円ちょうどなら実質1.5%相当
- 満18歳以上(高校生を除く)から申し込め、若いうちからゴールドを持てる
- 空港ラウンジと年間300万円までのお買物安心保険が付く
- 初年度の年会費5,500円(税込)は利用額に関係なく発生する
- 年会費や電子マネーへのチャージ、クレカ積立の積立額は年間100万円の集計対象外
三井住友カード ゴールド(NL)は、年間100万円という明確な条件をクリアすれば、その後ずっと年会費0円でゴールドカードを持ち続けられるのが最大の魅力です(※1)。しかも達成した年には10,000ポイントの継続特典が付きます。通常還元の5,000ポイントと合わせると、100万円の利用に対して15,000ポイント。実質還元率は1.5%相当まで跳ね上がります。
年間100万円は月あたり約8.4万円です。家賃や住宅ローンはカード払いにできないケースが多いものの、電気・ガス・水道・通信費・保険料・食費・日用品を寄せていけば、二人以上の世帯なら十分に射程圏内でしょう。ふるさと納税や年払いの保険料をこのカードに集めるのも有効です。
一方で、集計対象外の支払いには注意が必要です。年会費、「三井住友カードつみたて投資」の積立額、交通系電子マネーへのチャージ、国民年金保険料などは100万円のカウントに含まれません。2026年3月1日からはau PAY、Kyash、JAL Pay、バンドルカードへのチャージも対象外になりました。ゴールドカード全般の比較はゴールドカードおすすめ人気ランキングもあわせてご覧ください。
※対象のコンビニ・飲食店で、スマホのタッチ決済またはモバイルオーダーで支払うと、ご利用金額200円(税込)につき7%ポイント還元(通常のポイント分を含みます)。商業施設内の店舗など一部ポイント加算の対象とならない店舗があります。カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象となりません。
※1 年間100万円のご利用有無に関わらず、初年度の年会費は5,500円(税込)です。対象取引や算定期間などの適用条件は公式サイトをご確認ください。
※2 「三井住友カードつみたて投資」は対象カードごとの年間のカードご利用金額に応じて最大4%のポイントを付与します。さらに、Olive資産運用サービスにお申し込みのうえ、資産運用特典の条件を達成することで最大2%のポイントを上乗せして付与します。条件や特典内容は予告なく変更または中止となる場合があります。
3位 Oliveフレキシブルペイ(一般)|口座・決済・ポイントを1枚にまとめて8%還元
| 年会費 | 永年無料 |
|---|---|
| 家族カード年会費 | 永年無料 |
| 支払いモード | クレジット/デビット/ポイント払い(いずれも還元率0.5%) |
| 対象のコンビニ・飲食店 | クレジットモードで8%ポイント還元(※) |
| 選べる特典 | 毎月1つ選択(対象のコンビニATM手数料無料1回/ご利用特典100ポイント/Vポイントアッププログラム+1%/給与・年金受取特典200ポイント) |
| 「三井住友カードつみたて投資」 | 最大2.5%(※2) |
| ETCカード年会費 | 初年度無料/1年に1回以上のETC利用の請求があれば次年度も無料(利用がない場合は550円・税込) |
| 国際ブランド | Visa |
| お申し込み対象 | 日本国内在住の個人のお客さま(クレジットモードは満18歳以上) |
- キャッシュカード・クレジット・デビット・ポイント払いを1枚で切り替えられる
- 対象のコンビニ・飲食店ではクレジットモードで8%ポイント還元(※)
- 年会費が永年無料で、毎月「選べる特典」を1つ受け取れる
- SMBCダイレクトの他行あて振込手数料が無料になるなど銀行手数料の面でも得をする
- Oliveアカウント(三井住友銀行の口座)の開設が必須
- 国際ブランドはVisaのみで、Mastercardを選べない
Oliveフレキシブルペイ(一般)は、三井住友カード(NL)の上位互換とも言える存在です。年会費永年無料という条件は同じで、対象のコンビニ・飲食店の還元率は8%と1%高くなります(※)。さらに毎月選べる特典が1つ付くため、三井住友銀行に口座を持てるならこちらを選ばない理由はほとんどありません。
支払いモードは三井住友銀行アプリで切り替えます。給料日前はデビットモードで使いすぎを防ぎ、大きな買い物はクレジットモードにするといった使い分けができるのは、1枚に4役をまとめた設計ならではです。貯まったVポイントはポイント払いモードでそのまま買い物に充てられます。
口座開設はアプリから完結し、条件がそろえば最短70分で開設できる場合があります。18歳未満(中学生を含む)でも申し込めますが、その場合はデビットモードとポイント払いモードのみの利用となり、クレジットモードは満18歳以上が対象です。
※対象のコンビニ・飲食店で、Oliveフレキシブルペイのクレジットモードを利用のうえスマホのタッチ決済またはモバイルオーダーで支払うと、ご利用金額200円(税込)につき8%ポイント還元(通常のポイント分を含みます)。商業施設内の店舗など一部ポイント加算の対象とならない店舗があります。カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象となりません。
※2 「三井住友カードつみたて投資」は対象カードごとの年間のカードご利用金額に応じて最大4%のポイントを付与します。さらに、Olive資産運用サービスにお申し込みのうえ、資産運用特典の条件を達成することで最大2%のポイントを上乗せして付与します。条件や特典内容は予告なく変更または中止となる場合があります。
4位 Oliveフレキシブルペイ ゴールド|銀行一体型のまま年会費永年無料を狙える
| 年会費 | 5,500円(税込)/年間100万円以上のご利用で翌年以降の年会費が永年無料(※1) |
|---|---|
| 支払いモード | クレジット/デビット/ポイント払い(クレジット・デビットは還元率0.5%) |
| 対象のコンビニ・飲食店 | クレジットモードで8%ポイント還元(※) |
| 継続特典 | 年間100万円以上のご利用で毎年10,000ポイント |
| 「三井住友カードつみたて投資」 | 最大3.0%(※2) |
| 年間100万円の集計対象 | デビットモード・クレジットモードのご利用分を合算 |
| 国際ブランド | Visa |
| お申し込み対象 | 日本国内在住で満18歳以上の個人のお客さま(クレジットモードは満20歳以上) |
- 年間100万円以上のご利用で翌年以降の年会費が永年無料になる(※1)
- デビットモードの利用分も年間100万円の集計に合算されるため条件を達成しやすい
- 年間100万円以上のご利用で毎年10,000ポイントの継続特典がある
- 三井住友カード ゴールド(NL)を年間100万円以上利用済みの人は、初年度から年会費永年無料で切り替えられる
- クレジットモードは満20歳以上が対象で、18歳・19歳はデビットとポイント払いのみ
- 三井住友カード ゴールド(NL)と両方を持つと年会費が二重にかかる
Oliveフレキシブルペイ ゴールドは、三井住友カード ゴールド(NL)の条件をそのまま銀行一体型に持ち込んだランクです。年間100万円以上のご利用で翌年以降の年会費が永年無料になり、毎年10,000ポイントの継続特典も受け取れます(※1)。
三井住友カード ゴールド(NL)との決定的な違いは、デビットモードの利用分も年間100万円の集計に合算される点です。クレジットカードでは支払えない場面をデビットで補いながら条件を積み上げられるため、達成のハードルは実質的に下がります。三井住友銀行がメインバンクなら、こちらのほうが100万円に届きやすいでしょう。
すでに三井住友カード ゴールド(NL)で年間100万円以上を利用した実績がある人には、2025年8月1日以降の入会でクレジットモードを利用開始すると、初年度から年会費が永年無料になる特例も用意されています。乗り換えを検討している人は条件を確認してから申し込みましょう。
※対象のコンビニ・飲食店で、Oliveフレキシブルペイのクレジットモードを利用のうえスマホのタッチ決済またはモバイルオーダーで支払うと、ご利用金額200円(税込)につき8%ポイント還元(通常のポイント分を含みます)。商業施設内の店舗など一部ポイント加算の対象とならない店舗があります。カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象となりません。
※1 年間100万円のご利用有無に関わらず、初年度の年会費は5,500円(税込)です。対象取引や算定期間などの適用条件は公式サイトをご確認ください。
※2 「三井住友カードつみたて投資」は対象カードごとの年間のカードご利用金額に応じて最大4%のポイントを付与します。さらに、Olive資産運用サービスにお申し込みのうえ、資産運用特典の条件を達成することで最大2%のポイントを上乗せして付与します。条件や特典内容は予告なく変更または中止となる場合があります。
5位 三井住友カード プラチナプリファード|クレカ積立と特約店の還元に特化
| 年会費 | 33,000円(税込)/年会費割引の対象外 |
|---|---|
| 家族カード年会費 | 年会費無料 |
| 通常のポイント還元率 | 1.0%(100円(税込)につき1ポイント) |
| 新規入会&利用特典 | 入会月(切替え月)の3ヵ月後末までに40万円(税込)以上のご利用で40,000ポイント |
| 継続特典 | 毎年、前年100万円のご利用ごとに10,000ポイント(最大40,000ポイント) |
| 特約店 | リワードアップ プラチナプリファード対象加盟店で+1~9% |
| 「三井住友カードつみたて投資」 | 最大5.0%(※2) |
| 旅行傷害保険 | 最高5,000万円の海外・国内旅行傷害保険(利用付帯) |
| 総利用枠 | ~500万円 |
| お申し込み対象 | 原則として満20歳以上で、ご本人に安定継続収入のある方(インビテーション不要) |
- 通常のポイント還元率が1.0%と、標準ランクの2倍からスタートする
- 新規入会&利用特典40,000ポイントで、初年度の年会費33,000円(税込)を上回る
- 前年100万円のご利用ごとに10,000ポイント、最大40,000ポイントの継続特典がある
- 外貨ショッピング利用特典として海外での利用に+2%が上乗せされる
- 年会費33,000円(税込)は割引の対象外で、利用額が少ないと確実に赤字になる
- コンシェルジュやプライオリティ・パスは付帯せず、優待面はプラチナとしては控えめ
三井住友カード プラチナプリファードは、公式にも「ポイント還元率特化型のプラチナカード」と位置づけられています。ステータスや優待ではなく、ポイントで年会費を回収する設計だと理解しておくと判断しやすいでしょう。
初年度は特典が手厚く、入会月の3ヵ月後末までに40万円(税込)以上を利用すれば40,000ポイントが付きます。これだけで年会費33,000円(税込)を上回る計算です。2年目以降は継続特典が中心となり、前年100万円のご利用ごとに10,000ポイント(最大40,000ポイント)。年間400万円を使えば継続特典だけで40,000ポイントが戻ります。
クレカ積立の付与率も上位です。積立額の1%が毎月付与され、年間カード利用額300万円以上で+1%、500万円以上で+2%が年1回加算されます。さらにOlive資産運用サービスの条件達成で最大2%が上乗せされ、上限は最大5.0%です(※2)。旅行傷害保険は最高5,000万円(利用付帯)で、家族カードは何枚でも年会費無料です。
※2 「三井住友カードつみたて投資」は対象カードごとの年間のカードご利用金額に応じて最大4%のポイントを付与します。さらに、Olive資産運用サービスにお申し込みのうえ、資産運用特典の条件を達成することで最大2%のポイントを上乗せして付与します。条件や特典内容は予告なく変更または中止となる場合があります。
6位 Oliveフレキシブルペイ プラチナプリファード|通常還元率1.0%スタートのOlive上位ランク
| 年会費 | 33,000円(税込)/原則として年会費割引の対象外 |
|---|---|
| 支払いモード | クレジット・デビットは還元率1.0%、ポイント払いは0.5% |
| 対象のコンビニ・飲食店 | クレジットモードで8%ポイント還元(※) |
| 新規入会&利用特典 | 入会月の3ヵ月後末までに40万円以上のご利用で40,000ポイント |
| 継続特典 | 毎年、年間100万円以上のご利用ごとに10,000ポイント(最大40,000ポイント) |
| 選べる特典 | 毎月2つ選択 |
| 「三井住友カードつみたて投資」 | 最大5.0%(※2) |
| 国際ブランド | Visa |
| お申し込み対象 | 日本国内在住で満18歳以上の個人のお客さま(クレジットモードは満20歳以上) |
- クレジットモードもデビットモードも還元率1.0%と高水準
- 対象のコンビニ・飲食店ではクレジットモードで8%ポイント還元(※)
- 選べる特典が毎月2つ選べ、一般ランクの2倍の優待を受け取れる
- デビットモードの利用分も継続特典の年間100万円の集計に合算される
- 年会費33,000円(税込)は原則として割引の対象外
- Oliveアカウントの開設が必須で、他行をメインバンクにしている人には手間がかかる
Oliveフレキシブルペイ プラチナプリファードは、三井住友カード プラチナプリファードとほぼ同じリワード設計を、銀行一体型で受け取れるランクです。入会月の3ヵ月後末までに40万円以上の利用で40,000ポイント、毎年100万円以上のご利用ごとに10,000ポイント(最大40,000ポイント)という特典は共通しています。
差が出るのは日常利用の還元率です。対象のコンビニ・飲食店では、リワードアップ プラチナプリファードとして通常ポイント分1%に+7%が加わり、合計8%ポイント還元になります(※)。三井住友カード プラチナプリファードは通常ポイント分1%に+6%で7%なので、同じ店舗なら1%分の差が付きます。
加えて、選べる特典が毎月2つ選べる点もOlive上位ランクならではです。対象のコンビニATM手数料無料の回数を増やしたり、Vポイントアッププログラムの上乗せを取ったりと、その月の使い方に合わせて変えられます。デビットモードの利用分も継続特典の集計に合算されるため、条件達成のしやすさでも有利です。
※対象のコンビニ・飲食店で、Oliveフレキシブルペイのクレジットモードを利用のうえスマホのタッチ決済またはモバイルオーダーで支払うと、ご利用金額200円(税込)につき8%ポイント還元(通常のポイント分を含みます)。商業施設内の店舗など一部ポイント加算の対象とならない店舗があります。カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象となりません。
※2 「三井住友カードつみたて投資」は対象カードごとの年間のカードご利用金額に応じて最大4%のポイントを付与します。さらに、Olive資産運用サービスにお申し込みのうえ、資産運用特典の条件を達成することで最大2%のポイントを上乗せして付与します。条件や特典内容は予告なく変更または中止となる場合があります。
7位 三井住友カード(CL)|プラスチックカードなしで最短10秒の番号発行
| 年会費 | 永年無料(家族カードも永年無料) |
|---|---|
| カード現物 | 発行なし(Vpassアプリでカード情報を確認) |
| 通常のポイント還元率 | 0.5%(200円(税込)につき1ポイント) |
| 対象のコンビニ・飲食店 | 7%ポイント還元(※) |
| 「三井住友カードつみたて投資」 | 最大2.5%(※2) |
| 総利用枠 | ~100万円 |
| 発行スピード | 最短10秒でカード番号発行(※3) |
| お申し込み対象 | 満18歳以上の方(高校生は除く) |
- カード現物がないため、紛失・盗難のリスクがほぼゼロになる
- 年会費永年無料で、対象のコンビニ・飲食店では7%ポイント還元(※)
- 郵送を待つ必要がなく、申し込み当日からスマホ決済やネットショッピングで使える
- カード現物の提示を求められる場面(ホテルのチェックインなど)では使えない
- スマホのタッチ決済に対応していない店舗では支払いに使えない
三井住友カード(CL)は、プラスチックカードそのものを発行しない完全カードレス型です。年会費・還元率・利用枠は三井住友カード(NL)と同じで、カード現物があるかどうかだけが違います。財布を薄くしたい人や、カードを持ち歩く不安をなくしたい人に向いています。
支払い方法は、Apple PayやGoogle Payに設定してのスマホ決済と、ネットショッピングでのカード番号入力の2通りです。対象のコンビニ・飲食店での7%ポイント還元は、そもそもスマホのタッチ決済かモバイルオーダーが条件なので、CLでも問題なく対象になります(※)。
弱点は、カード現物を求められる場面です。海外のホテルやレンタカーでは、デポジットのためにカード現物の提示を求められることがあります。国内でも一部の店舗ではスマホのタッチ決済に対応していません。メインカードとしてはNL、サブや使い分け用としてCL、という組み合わせが現実的でしょう。
※対象のコンビニ・飲食店で、スマホのタッチ決済またはモバイルオーダーで支払うと、ご利用金額200円(税込)につき7%ポイント還元(通常のポイント分を含みます)。商業施設内の店舗など一部ポイント加算の対象とならない店舗があります。カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象となりません。
※2 「三井住友カードつみたて投資」は対象カードごとの年間のカードご利用金額に応じて最大4%のポイントを付与します。さらに、Olive資産運用サービスにお申し込みのうえ、資産運用特典の条件を達成することで最大2%のポイントを上乗せして付与します。条件や特典内容は予告なく変更または中止となる場合があります。
※3 即時発行ができない場合があります。
8位 三井住友カード ゴールド|空港ラウンジと手厚い保険を年会費割引つきで
| 年会費 | 11,000円(税込)/WEB明細のみ9,900円(税込)、WEB明細+マイ・ペイすリボで4,400円(税込) |
|---|---|
| 家族カード年会費 | 1人目は年会費無料、2人目以降は1,100円(税込) |
| 通常のポイント還元率 | 0.5%(200円(税込)につき1ポイント) |
| 対象のコンビニ・飲食店 | 7%ポイント還元(※) |
| 旅行傷害保険 | 最高5,000万円の海外・国内旅行傷害保険(利用付帯) |
| その他の付帯サービス | 年間300万円までのお買物安心保険、空港ラウンジサービス、ゴールドデスク |
| 「三井住友カードつみたて投資」 | 最大3.0%(※2) |
| 総利用枠 | ~200万円 |
| お申し込み対象 | 原則として満30歳以上で、ご本人に安定継続収入のある方 |
- 旅行傷害保険が最高5,000万円(利用付帯)と、ゴールド(NL)の2,000万円より手厚い
- 家族カードは1人目が年会費無料で、2人目以降も1,100円(税込)と安い
- 年会費割引を組み合わせると4,400円(税込)まで下げられる
- 券面に番号が印字された従来型で、電話やネットでの番号入力が手軽
- 利用額にかかわらず年会費が無料になることはない
- 最安の4,400円(税込)にするにはマイ・ペイすリボの登録と利用が必要
三井住友カード ゴールドは、三井住友カード ゴールド(NL)より旅行傷害保険が手厚い従来型のゴールドカードです。海外・国内ともに最高5,000万円(利用付帯)で、ゴールド(NL)の最高2,000万円と比べて補償額に2.5倍の差があります。出張や旅行が多い人にとっては見逃せない違いです。
年会費は通常11,000円(税込)ですが、WEB明細サービスの利用で9,900円(税込)、さらにマイ・ペイすリボを組み合わせると4,400円(税込)まで下がります。家族カードは1人目が年会費無料、2人目以降も1,100円(税込)と安く、家族分をまとめたい世帯にも向いています。
注意点は、年間利用額を積み上げても年会費が永年無料にはならないことです。単純にコストだけを比べるなら、条件達成で永年無料になる三井住友カード ゴールド(NL)に軍配が上がります。保険の手厚さや券面に番号がある使い勝手に価値を感じるかどうかが、選ぶかどうかの分かれ目になります。なお、マイ・ペイすリボは消費者庁の消費者教育ポータルサイトも注意を促すリボ払いの一種なので、毎月の支払金額の設定には十分注意してください。
※対象のコンビニ・飲食店で、スマホのタッチ決済またはモバイルオーダーで支払うと、ご利用金額200円(税込)につき7%ポイント還元(通常のポイント分を含みます)。商業施設内の店舗など一部ポイント加算の対象とならない店舗があります。カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象となりません。
※2 「三井住友カードつみたて投資」は対象カードごとの年間のカードご利用金額に応じて最大4%のポイントを付与します。さらに、Olive資産運用サービスにお申し込みのうえ、資産運用特典の条件を達成することで最大2%のポイントを上乗せして付与します。条件や特典内容は予告なく変更または中止となる場合があります。
9位 三井住友カード(一般カード)|券面に番号があり対面の支払いでも使いやすい
| 年会費 | 1,375円(税込)/WEB明細のみ825円(税込)、マイ・ペイすリボの登録と利用で無料 |
|---|---|
| 家族カード年会費 | 1人目は初年度無料、通常440円(税込) |
| 通常のポイント還元率 | 0.5%(200円(税込)につき1ポイント) |
| 対象のコンビニ・飲食店 | 7%ポイント還元(※) |
| 「三井住友カードつみたて投資」 | 最大2.5%(※2) |
| 総利用枠 | ~100万円 |
| 国際ブランド | Visa/Mastercard |
| お申し込み対象 | 満18歳以上の方(高校生は除く) |
- 券面にカード番号が印字されており、アプリを開かずに番号を確認できる
- 年会費割引を組み合わせれば実質無料まで下げられる
- 対象のコンビニ・飲食店では7%ポイント還元(※)で、還元面はNLと同等
- そのままだと年会費1,375円(税込)が毎年かかる
- 券面に番号があるぶん、盗み見のリスクはナンバーレスより高い
三井住友カード(一般カード)は、券面にカード番号が印字された昔ながらのスタンダードカードです。還元条件は三井住友カード(NL)と同じで、対象のコンビニ・飲食店での7%ポイント還元にも対応しています(※)。
年会費は通常1,375円(税込)で、WEB明細サービスの利用で825円(税込)、マイ・ペイすリボの登録と利用があれば無料になります。ただし、同じ内容がはじめから永年無料の三井住友カード(NL)で手に入ることを考えると、あえてこちらを選ぶ理由は限られます。
それでも選ぶ価値があるのは、カード番号を券面で確認したい人です。電話での予約や、アプリを開かずにネットショッピングの入力を済ませたい場面では、券面に番号があるほうが速く済みます。公式サイトにも「年会費永年無料の三井住友カード ナンバーレス(NL)をご希望の方はこちら」という案内が置かれているとおり、迷ったらNLで問題ありません。
※対象のコンビニ・飲食店で、スマホのタッチ決済またはモバイルオーダーで支払うと、ご利用金額200円(税込)につき7%ポイント還元(通常のポイント分を含みます)。商業施設内の店舗など一部ポイント加算の対象とならない店舗があります。カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象となりません。
※2 「三井住友カードつみたて投資」は対象カードごとの年間のカードご利用金額に応じて最大4%のポイントを付与します。さらに、Olive資産運用サービスにお申し込みのうえ、資産運用特典の条件を達成することで最大2%のポイントを上乗せして付与します。条件や特典内容は予告なく変更または中止となる場合があります。
10位 三井住友カード プラチナ|コンシェルジュや高級ホテル優待までそろう上位ランク
| 年会費 | 55,000円(税込)/WEB明細のみ53,900円(税込) |
|---|---|
| 家族カード年会費 | 年会費無料 |
| 通常のポイント還元率 | 1.0% |
| 対象のコンビニ・飲食店 | 7%ポイント還元(※) |
| 旅行傷害保険 | 最高1億円の海外・国内旅行傷害保険(利用付帯) |
| その他の付帯サービス | 年間最高500万円のお買物安心保険、コンシェルジュサービス、プライオリティ・パス、空港ラウンジ |
| 「三井住友カードつみたて投資」 | 最大4.0%(※2) |
| 総利用枠 | 原則300万円~ |
| お支払日 | 15日締め翌月10日払い/月末締め翌月26日払い(選択可) |
| お申し込み対象 | 原則として満30歳以上で、ご本人に安定継続収入のある方 |
- コンシェルジュサービスやプライオリティ・パスなど、プラチナらしい優待がひととおりそろう
- 旅行傷害保険が最高1億円(利用付帯)、お買物安心保険も年間最高500万円と手厚い
- 家族カードは何枚でも年会費無料
- 総利用枠が原則300万円~と余裕があり、高額決済をまとめやすい
- 年会費55,000円(税込)はWEB明細でも53,900円(税込)までしか下がらない
- ポイント面では同じ価格帯のプラチナプリファードに見劣りする
三井住友カード プラチナは、優待とサービスで年会費に見合う価値を出すタイプのプラチナカードです。24時間対応のコンシェルジュサービス、世界の空港ラウンジを使えるプライオリティ・パス、宿泊やレストランの優待などが用意されています。2026年8月からはプラチナコンシェルジュデスクへの問い合わせにLINEも使えるようになり、電話をかけにくい移動中などでも相談しやすくなりました。
保険も最上位クラスで、海外・国内旅行傷害保険は最高1億円(利用付帯)、お買物安心保険は年間最高500万円。家族カードは何枚でも年会費無料なので、配偶者や親にも同じ補償と優待を広げられます。総利用枠は原則300万円~と設定され、高額な支払いをカードに集約したい人にも対応します。
ポイント面では、通常還元率1.0%と対象のコンビニ・飲食店の7%ポイント還元(※)が中心で、クレカ積立は最大4.0%(※2)です。数字だけを追うなら年会費33,000円(税込)のプラチナプリファードが有利なので、コンシェルジュやプライオリティ・パスに価値を感じるかどうかで選びましょう。他社のプラチナカードとの比較はプラチナカードおすすめランキングも参考になります。
※対象のコンビニ・飲食店で、スマホのタッチ決済またはモバイルオーダーで支払うと、ご利用金額200円(税込)につき7%ポイント還元(通常のポイント分を含みます)。商業施設内の店舗など一部ポイント加算の対象とならない店舗があります。カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象となりません。
※2 「三井住友カードつみたて投資」は対象カードごとの年間のカードご利用金額に応じて最大4%のポイントを付与します。さらに、Olive資産運用サービスにお申し込みのうえ、資産運用特典の条件を達成することで最大2%のポイントを上乗せして付与します。条件や特典内容は予告なく変更または中止となる場合があります。
11位 三井住友カード Visa Infinite|招待なしで申し込める最上位ランク
| 年会費 | 99,000円(税込)/年会費割引の対象外 |
|---|---|
| 家族カード年会費 | 年会費無料 |
| 通常のポイント還元率 | 1.0%(100円(税込)につき1ポイント) |
| 新規入会&利用特典 | 入会月(切替え月)の3ヵ月後末までに100万円(税込)以上のご利用で100,000ポイント |
| 継続&利用特典 | 毎年、前年のご利用金額に応じて最大110,000ポイント |
| 特約店 | リワードアップ Visa Infinite対象加盟店で+1~9% |
| 「三井住友カードつみたて投資」 | 最大6.0%(※2) |
| 旅行傷害保険 | 最高1億円の海外・国内旅行傷害保険(利用付帯) |
| その他の付帯サービス | 会員専用コンシェルジュ、プライオリティ・パス、ファインダイニング by 招待日和、年間500万円までのお買物安心保険 |
| 総利用枠 | 300万円~9,999万円 |
| お申し込み対象 | 原則として満20歳以上で、ご本人に安定継続収入のある方(インビテーション不要) |
- Visaの最上位ランクでありながらインビテーション不要で申し込める
- 新規入会&利用特典100,000ポイント、継続&利用特典最大110,000ポイントと還元額が大きい
- クレカ積立の付与率が最大6.0%(※2)とラインナップ最高水準
- 会員専用コンシェルジュやプライオリティ・パス、ファインダイニング by 招待日和が使える
- 年会費99,000円(税込)は割引の対象外で、支出の少ない人には重い
- 継続&利用特典を満額受け取るには年間で相当額の利用が必要
三井住友カード Visa Infiniteは、Visaの最上位ランクを冠しながら、インビテーションなしで申し込めるという点が最大の特徴です。原則として満20歳以上で安定継続収入があれば申込対象になり、Visa Infinite独自の審査基準で発行されます。
特典の規模はラインナップで群を抜きます。入会月(切替え月)の3ヵ月後末までに100万円(税込)以上を利用すると100,000ポイント。年間400万円で40,000ポイント、700万円で110,000ポイントという継続&利用特典もあり、年会費99,000円(税込)を大きく上回る還元が狙えます。
クレカ積立は積立額の1%が毎月付与され、年間カード利用額300万円以上で+1%、500万円以上で+2%、700万円以上で+3%。Olive資産運用サービスの条件達成による上乗せを合わせると最大6.0%です(※2)。旅行傷害保険は最高1億円(利用付帯)で、家族も海外旅行傷害保険 最高1,000万円の補償対象になります。年間利用額が数百万円規模でなければ元を取りにくいカードなので、支出規模と照らして判断しましょう。
※2 「三井住友カードつみたて投資」は対象カードごとの年間のカードご利用金額に応じて最大4%のポイントを付与します。さらに、Olive資産運用サービスにお申し込みのうえ、資産運用特典の条件を達成することで最大2%のポイントを上乗せして付与します。条件や特典内容は予告なく変更または中止となる場合があります。
12位 Oliveフレキシブルペイ Visa Infinite|条件しだいで年会費が実質無料になる最上位Olive
| 年会費 | 99,000円(税込)/資産条件(円普通預金残高500万円以上・SBI証券残高500万円以上・Olive残高合計5,000万円以上)とカードご利用条件の達成で無料 |
|---|---|
| 家族カード・ETCカード年会費 | いずれも年会費永年無料 |
| 支払いモード | クレジット・デビットは還元率1.0%、ポイント払いは0.5% |
| 対象のコンビニ・飲食店 | クレジットモードで8%ポイント還元(※) |
| 新規入会&利用特典 | 入会月の3ヵ月後末までに100万円以上のご利用で100,000ポイント |
| 継続特典 | 年間400万円のご利用で40,000ポイント、700万円のご利用で110,000ポイント(最大110,000ポイント) |
| 選べる特典 | 毎月3つ選択 |
| 「三井住友カードつみたて投資」 | 最大6.0%(※2) |
| 旅行傷害保険 | 最高1億円の海外・国内旅行傷害保険(利用付帯) |
| お申し込み対象 | 日本国内在住で満18歳以上の個人のお客さま(クレジットモードは満20歳以上) |
- 資産条件とカードご利用条件を満たすと年会費99,000円(税込)が無料になる
- 選べる特典が毎月3つ選べ、Oliveのなかで最も優待が手厚い
- 家族カードもETCカードも年会費永年無料
- クレカ積立の付与率が最大6.0%(※2)で、年間最大72,000ポイントが狙える
- 年会費無料の条件はOlive残高合計5,000万円以上などハードルが非常に高い
- 審査の結果クレジット機能なしとなった場合でも、選択したランクの年会費が発生する
Oliveフレキシブルペイ Visa Infiniteは、2026年5月26日に提供が始まったOliveの最上位ランクです。資産条件とカードご利用条件を両方満たすと、年会費99,000円(税込)が無料になるという、他にはない仕組みを備えています。
資産条件は、三井住友銀行の円普通預金残高が500万円以上、SBI証券残高が500万円以上、その合計であるOlive残高が5,000万円以上(Olive フレキシブルペイ Visa Infinite水準)。2回目以降の適用ではこれに加えて、Oliveフレキシブルペイを年間100万円以上利用するカードご利用条件が加わります。まとまった資産を三井住友銀行とSBI証券に置いている人にとっては、実質的な負担なく最上位ランクを持てる設計です。
特典も最上位です。入会月の3ヵ月後末までに100万円以上の利用で100,000ポイント、年間400万円で40,000ポイント、700万円で110,000ポイント。選べる特典は毎月3つまで選べ、家族カードもETCカードも年会費永年無料です。詳しい内容は三井住友カードOlive Infiniteの最新情報まとめでも解説しています。
※対象のコンビニ・飲食店で、Oliveフレキシブルペイのクレジットモードを利用のうえスマホのタッチ決済またはモバイルオーダーで支払うと、ご利用金額200円(税込)につき8%ポイント還元(通常のポイント分を含みます)。商業施設内の店舗など一部ポイント加算の対象とならない店舗があります。カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象となりません。
※2 「三井住友カードつみたて投資」は対象カードごとの年間のカードご利用金額に応じて最大4%のポイントを付与します。さらに、Olive資産運用サービスにお申し込みのうえ、資産運用特典の条件を達成することで最大2%のポイントを上乗せして付与します。条件や特典内容は予告なく変更または中止となる場合があります。
目的別に見る三井住友カードのおすすめ
同じ三井住友カードでも、何を優先するかで最適解は変わります。ここでは目的別に、いちばん相性のよい1枚をご紹介します。
| 目的 | おすすめカード | このカードを選ぶ理由 |
| コンビニ・飲食店の還元を最大にしたい | Oliveフレキシブルペイ(一般) |
年会費永年無料で対象のコンビニ・飲食店は8%ポイント還元 |
| 投資(クレカ積立)でポイントをためたい | 三井住友カード プラチナプリファード |
クレカ積立の付与率が最大5.0%で通常還元率も1.0% |
| 学生・20代ではじめて持つ | 三井住友カード(NL) |
年会費永年無料で満18歳以上(高校生を除く)から申し込める |
| 海外旅行や出張が多い | 三井住友カード ゴールド(NL) |
空港ラウンジと旅行傷害保険(利用付帯)を年会費実質無料で持てる |
| 個人事業主・経営者 | 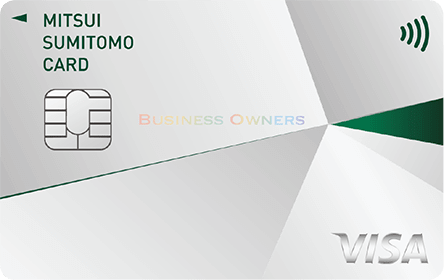 三井住友カード ビジネスオーナーズ |
年会費永年無料で個人カードとの2枚持ちなら還元率が上がる |
それぞれ詳しく見ていきましょう。
コンビニ・飲食店の還元を最大にしたい人はOliveフレキシブルペイ(一般)|クレジットモードで8%還元
| 年会費 | 永年無料 |
|---|---|
| 対象のコンビニ・飲食店 | クレジットモードで8%ポイント還元(※) |
| 上乗せできる特典 | 家族ポイント最大+5%、Vポイントアッププログラム最大+7% |
| 主な対象店舗 | セブン‐イレブン、ローソン、ミニストップ、マクドナルド、すき家、ガスト、サイゼリヤ、ドトールコーヒーショップなど |
- 同じ店舗で三井住友カード(NL)を使うより1%高い8%ポイント還元(※)
- 選べる特典でVポイントアッププログラム+1%を選べばさらに上乗せできる
- 年会費永年無料なので、還元分がそのまま手取りになる
- 還元の条件はスマホのタッチ決済またはモバイルオーダーで、カード現物のタッチ決済は対象外
- 1回の支払いが原則1万円を超えるとタッチ決済にならず、還元の対象外になる場合がある
コンビニと外食の頻度が高いなら、Oliveフレキシブルペイ(一般)が最も効率的です。クレジットモードで対象のコンビニ・飲食店を支払うと8%ポイント還元となり、三井住友カードのラインナップでは最高水準です(※)。
還元を取りこぼさないコツは、支払い方法を固定することです。対象になるのはスマホのタッチ決済とモバイルオーダーのみで、カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象外。Apple PayやGoogle Payに設定して、レジでは必ずスマホをかざす習慣をつけましょう。また、1回の支払いが原則1万円を超えるとタッチ決済にならず還元対象外になる場合があるため、まとめ買いは分けて会計するのも手です。
さらに家族ポイントに家族を登録すれば1人あたり+1%(最大+5%)、Vポイントアッププログラムの条件達成で最大+7%が上乗せされます。すべての条件を満たすと最大20%規模まで伸びますが、まずは8%を確実に取ることを優先しましょう。
※対象のコンビニ・飲食店で、Oliveフレキシブルペイのクレジットモードを利用のうえスマホのタッチ決済またはモバイルオーダーで支払うと、ご利用金額200円(税込)につき8%ポイント還元(通常のポイント分を含みます)。商業施設内の店舗など一部ポイント加算の対象とならない店舗があります。カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象となりません。
投資(クレカ積立)でポイントをためたい人は三井住友カード プラチナプリファード|付与率最大5.0%
| 「三井住友カードつみたて投資」の付与率 | 積立額の1%+年間カード利用額300万円以上で+1%、500万円以上で+2%(最大5.0%・※2) |
|---|---|
| 積立可能額 | 毎月100円~10万円 |
| 対象口座 | SBI証券の特定/一般、NISA(成長投資枠)、NISA(つみたて投資枠) |
| 年会費 | 33,000円(税込) |
- 毎月10万円を積み立てれば、付与率3%でも年間36,000ポイントが貯まる
- 通常のポイント還元率も1.0%と高く、日常利用でも取りこぼしが少ない
- 継続特典と合わせれば年会費33,000円(税込)を回収しやすい
- 付与率を上げるには年間300万円以上のカード利用が必要
- 積立額そのものは年間カード利用額の集計対象に含まれない
SBI証券でクレカ積立をするなら、三井住友カード プラチナプリファードが本命です。積立額の1%が毎月付与され、年間のカード利用額が300万円以上なら+1%、500万円以上なら+2%が年1回まとめて加算されます(※2)。上限の毎月10万円を積み立て、年間500万円以上を利用すれば、年間の積立120万円に対して3%分の36,000ポイントが上乗せされる計算です。
ここにOlive資産運用サービスの条件達成による最大2%が乗ると、上限は最大5.0%になります。ただし積立額そのものは年間カード利用額の集計に含まれないため、300万円・500万円という基準は普段の買い物や経費で積み上げる必要があります。
投資できる枠は毎月100円から10万円で、SBI証券の特定/一般口座とNISAの成長投資枠・つみたて投資枠が対象です。iDeCoと法人口座は対象外なので注意しましょう。非課税枠を使い切りたい人は、NISAのつみたて投資枠と成長投資枠のどちらで積み立てるかも合わせて決めておくと無駄がありません。
※2 「三井住友カードつみたて投資」は対象カードごとの年間のカードご利用金額に応じて最大4%のポイントを付与します。さらに、Olive資産運用サービスにお申し込みのうえ、資産運用特典の条件を達成することで最大2%のポイントを上乗せして付与します。条件や特典内容は予告なく変更または中止となる場合があります。
学生・20代ではじめて持つ人は三井住友カード(NL)|永年無料で申し込みやすい
| お申し込み対象 | 満18歳以上の方(高校生は除く) |
|---|---|
| 年会費 | 永年無料 |
| 対象のコンビニ・飲食店 | 7%ポイント還元(※) |
| 発行スピード | 最短10秒でカード番号発行(※3) |
- 満18歳以上(高校生を除く)から申し込め、収入条件が明記されていない
- 年会費が永年無料なので、使わない月があっても損をしない
- 券面に番号がなく、サークルやアルバイト先でカードを出しても番号を見られにくい
- 総利用枠は~100万円で、はじめは数十万円程度に設定されることが多い
- 学生向けの独自優待(携帯料金の還元アップなど)は用意されていない
はじめてのクレジットカードなら、三井住友カード(NL)が無難です。お申し込み対象は満18歳以上(高校生は除く)で、ゴールド以上のような安定継続収入の明記がありません。学生やアルバイト中心の人でも検討しやすいカードです。
年会費が永年無料なので、使わない月が続いても維持費はゼロ。カードに慣れるまでは少額の支払いから始め、返済実績を積み上げていけば、将来的にゴールドやプラチナへのランクアップも視野に入ります。三井住友カード ゴールド(NL)も満18歳以上(高校生を除く)から申し込めるので、社会人になってから乗り換える流れも自然です。
はじめの利用枠は数十万円程度に設定されることが多く、いきなり100万円が付与されるわけではありません。毎月きちんと支払いを続けていれば、Vpassから増枠を申し込めるようになります。まずは月々の支払いを確実に済ませ、利用実績を積み上げることを優先しましょう。
※対象のコンビニ・飲食店で、スマホのタッチ決済またはモバイルオーダーで支払うと、ご利用金額200円(税込)につき7%ポイント還元(通常のポイント分を含みます)。商業施設内の店舗など一部ポイント加算の対象とならない店舗があります。カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象となりません。
※3 即時発行ができない場合があります。
海外旅行や出張が多い人は三井住友カード ゴールド(NL)|空港ラウンジと保険を実質無料で
| 旅行傷害保険 | 最高2,000万円の海外・国内旅行傷害保険(利用付帯) |
|---|---|
| 空港ラウンジ | 国内主要空港とハワイ ホノルルの空港内ラウンジが無料 |
| お買物安心保険 | 年間300万円まで |
| 年会費 | 通常5,500円(税込)/年間100万円のご利用で翌年以降の年会費が永年無料(※1) |
- 年間100万円のご利用で翌年以降の年会費が永年無料になり、ラウンジと保険を実質0円で使える(※1)
- 国内主要空港とハワイ ホノルルの空港ラウンジを無料で利用できる
- 海外で購入した品物も年間300万円までのお買物安心保険の対象になる
- 旅行傷害保険は利用付帯のため、旅費をこのカードで決済していないと補償されない
- プライオリティ・パスは付帯せず、海外の空港ラウンジは対象外
年に数回の旅行や出張がある人には、三井住友カード ゴールド(NL)がちょうどよい選択です。年間100万円のご利用で翌年以降の年会費が永年無料になるため、空港ラウンジと旅行傷害保険(利用付帯)を実質0円で持てます(※1)。
ここで必ず押さえておきたいのが利用付帯という条件です。航空券やパッケージツアーの代金をこのカードで支払っていないと、旅行傷害保険は適用されません。旅費を別のカードやコード決済で払ってしまうと補償が受けられないため、旅行の予約時に決済カードを確認する習慣をつけましょう。
空港ラウンジは国内主要空港とハワイ ホノルルが対象です。海外の空港ラウンジを幅広く使いたい場合は、プライオリティ・パスが付帯する三井住友カード プラチナや三井住友カード Visa Infiniteが必要になります。年数回の国内線利用が中心なら、ゴールド(NL)で十分でしょう。
※1 年間100万円のご利用有無に関わらず、初年度の年会費は5,500円(税込)です。対象取引や算定期間などの適用条件は公式サイトをご確認ください。
個人事業主・経営者は三井住友カード ビジネスオーナーズ|年会費永年無料の法人カード
| 年会費 | 永年無料(パートナー会員も永年無料) |
|---|---|
| 通常のポイント還元率 | 0.5% |
| 対象のご利用 | 対象の三井住友カードとの2枚持ちかつ対象のご利用で最大1.5%還元 |
| 利用可能枠 | ~500万円(所定の審査による) |
| 旅行傷害保険 | 最高2,000万円の海外旅行傷害保険(利用付帯) |
| ETCカード | 年会費無料(前年度に一度も利用がない場合は550円・税込) |
| お申し込み対象 | 満18歳以上の法人代表者・個人事業主 |
- 本会員もパートナー会員も年会費が永年無料
- 個人向けの三井住友カードとの2枚持ちで、対象の利用が最大1.5%還元になる
- 利用可能枠が~500万円と、個人向け一般カードより大きい
- 登記簿謄本や決算書の提出が不要で、本人確認書類だけで申し込める
- 対象のコンビニ・飲食店での7%ポイント還元は対象外
- 「三井住友カードつみたて投資」の付与率はゴールド系より低い
個人事業主や法人代表者なら、三井住友カード ビジネスオーナーズを個人カードと併用するのが定番です。年会費が永年無料で、パートナー会員(追加カード)も無料。従業員に持たせるカードを増やしてもコストが増えません。一般とゴールドのどちらを選ぶかは、ビジネスオーナーズ 一般とゴールドの違いで年間利用額から判断できます。
還元面の目玉は2枚持ち特典です。対象の三井住友カード(個人向け)とビジネスオーナーズの両方を持ち、対象の利用をすると還元率が最大1.5%まで上がります。ETCカードは前年度に1回以上の利用があれば年会費無料、なければ550円(税込)です。ETC、航空券(ANA・JAL)などが対象のご利用に含まれるため、出張の多い事業者ほど恩恵が大きくなります。
一方で、対象のコンビニ・飲食店での7%ポイント還元は対象外です。経費の決済はビジネスオーナーズ、日々のコンビニ・外食は三井住友カード(NL)やOliveフレキシブルペイ、という住み分けが合理的でしょう。法人カード全体の比較は法人クレジットカードのおすすめランキングもあわせてご覧ください。
三井住友カードのメリット|他社カードにはない5つの強み
三井住友カードが多くの人に選ばれている理由は、還元率の高さだけではありません。ここでは他社カードと比べたときの強みを5つに整理します。
対象のコンビニ・飲食店はスマホのタッチ決済で7%還元
三井住友カードの看板サービスが、対象のコンビニ・飲食店での高還元です。スマホのタッチ決済またはモバイルオーダーで支払うと、ご利用金額200円(税込)につき7%ポイント還元になります(※)。年会費永年無料の三井住友カード(NL)でも同じ条件で受けられるのが、他社にはない強みです。
2026年9月時点の対象店舗は、コンビニがセブン‐イレブン、ローソン、ミニストップ、セイコーマート、ポプラ。飲食店はマクドナルド、モスバーガー、ケンタッキーフライドチキン、吉野家、すき家、はま寿司、サイゼリヤ、ガスト、バーミヤン、しゃぶ葉、ジョナサン、夢庵、ココス、かっぱ寿司、ドトールコーヒーショップ、エクセルシオール カフェ、フレッシュネスバーガーなどが並びます。すかいらーくグループはステーキガスト、から好し、むさしの森珈琲なども対象です。
さらにセブン‐イレブンでは条件達成で最大10%(Oliveフレキシブルペイのクレジットモードなら最大11%)まで伸びます。ここにはセブン‐イレブンアプリの会員コード提示で付与されるセブンマイル0.5%分が含まれており、セブンマイルはVポイントに交換できます。
※対象のコンビニ・飲食店で、スマホのタッチ決済またはモバイルオーダーで支払うと、ご利用金額200円(税込)につき7%ポイント還元(通常のポイント分を含みます)。商業施設内の店舗など一部ポイント加算の対象とならない店舗があります。カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象となりません。
Oliveなら8%にVポイントアッププログラムを上乗せできる
Oliveフレキシブルペイのクレジットモードなら、同じ店舗での還元率が7%ではなく8%になります(※)。年会費は永年無料のままなので、三井住友銀行の口座を持てるなら選ばない理由がありません。
さらに上を狙うなら、Vポイントアッププログラムを活用します。三井住友銀行のアプリログインやSBI証券の取引状況などの条件を満たすと、対象のコンビニ・飲食店での還元が最大+7%上乗せされます。加えて家族ポイントに家族を登録すれば1人あたり+1%(最大+5%)。すべてを組み合わせると最大20%規模の還元が実現します。
ただし、これは条件をフルに満たした場合の上限です。現実的には、まず8%を確実に取り、選べる特典でVポイントアッププログラム+1%を選ぶあたりが無理のないライン。経済産業省が公表したキャッシュレス決済比率は年々上昇しており、日常の支払いをカードに寄せるほど、こうした上乗せの恩恵は大きくなります。
※対象のコンビニ・飲食店で、Oliveフレキシブルペイのクレジットモードを利用のうえスマホのタッチ決済またはモバイルオーダーで支払うと、ご利用金額200円(税込)につき8%ポイント還元(通常のポイント分を含みます)。商業施設内の店舗など一部ポイント加算の対象とならない店舗があります。カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象となりません。
最短10秒でカード番号が発行されてすぐ使える
三井住友カード(NL)、三井住友カード ゴールド(NL)、三井住友カード(CL)、三井住友カード プラチナプリファードは、インターネットの専用ページから申し込むと24時間いつでも最短10秒でカード番号・有効期限・セキュリティコードが発行されます(※3)。2023年10月から夜間帯(19時31分~翌8時59分)も受付対象になりました。
発行された番号はVpassアプリで確認でき、その場でApple PayやGoogle Payに設定できます。ネットショッピングであれば番号を入力してすぐに使えるので、「今日中に買いたいものがある」「明日から旅行なのでカードが要る」といった場面でも間に合います。
注意点は3つあります。夜間帯の申し込みでは、審査処理が完了するまでショッピング利用枠が5万円・1回払いのみに制限されます。即時発行では家族カードやETCカードを同時に申し込めません。そして、過去に即時発行で入会したことがある人は、即時発行を利用できない場合があります。
※3 即時発行ができない場合があります。
選べる無料保険で補償を自分に合わせて変えられる
三井住友カードには、旅行傷害保険をほかの補償に無料で切り替えられる「選べる無料保険」があります。旅行にほとんど行かない人でも、付帯保険を無駄にせずに済むのは実用的なメリットです。
切り替え先には、スマホの修理費用をカバーするプラン、日常生活での賠償責任に備えるプラン、ケガの入院・通院に備えるプランなどが用意されています。カード入会後にVpassから申し込む形で、追加費用はかかりません。
そもそも三井住友カードの旅行傷害保険はすべて利用付帯です。旅費をそのカードで決済していなければ適用されないため、旅行の予定がない人にとってはそのままだと使い道がありません。年に1回も飛行機に乗らないという人ほど、早めに切り替えておく価値があります。
Vポイントは1ポイント1円で使い道が広い
貯まったVポイントは1ポイント最大1円分として使えます。Vポイントアプリにチャージしてコード決済で支払う、カード利用代金に充当する、他社ポイントやマイルに移行する、景品と交換するなど、出口が多いのが特徴です。
とくに使い勝手がよいのがVポイントアプリへのチャージです。Visa加盟店であれば実質的にどこでも使えるため、ポイントの使い道に困ることがありません。Oliveフレキシブルペイならポイント払いモードに切り替えるだけで、貯まったポイントをそのまま支払いに充てられます。
有効期限は、ポイントを貯める・使う・交換するたびに1年間自動で延長されます。カードを普段づかいしていれば実質的に失効しない仕組みです。ただし、カードを解約するとポイントも失効するため、乗り換え前には使い切っておきましょう。
三井住友カードのデメリット|申し込む前に知っておきたい4つの弱点
良い面ばかりではありません。申し込んでから「思っていたのと違う」とならないよう、弱点も正直にお伝えします。
通常の還元率は0.5%で普段使いだけだと伸びにくい
三井住友カード(NL)やOliveフレキシブルペイ(一般)の通常還元率は0.5%です。対象のコンビニ・飲食店から一歩外に出ると、決して高還元とは言えません。年間100万円を使っても、通常還元だけなら5,000ポイントにとどまります。
還元率だけを重視するなら、常時1.0%以上の他社カードのほうが有利な場面もあります。三井住友カードを選ぶ意味は、あくまで対象店舗での7%(Oliveは8%)にあると理解しておきましょう。
対策としては、対象のコンビニ・飲食店の支払いを三井住友カードに集中させ、それ以外の支払いは高還元の他社カードに分けるのが有効です。三井住友カード プラチナプリファードや三井住友カード Visa Infiniteであれば通常還元率が1.0%になるため、年会費を払える人なら1枚に集約する選択肢もあります。
高還元になる対象店舗と支払い方法が限られている
7%(Oliveは8%)の還元を受けるには、条件が3つそろっている必要があります。対象店舗であること、支払い方法がスマホのタッチ決済またはモバイルオーダーであること、そして1回の支払いが原則1万円を超えないことです。
見落としがちなのが支払い方法です。カード現物のタッチ決済、iD、カードを差し込む決済、磁気取引はいずれも対象外。せっかく対象店舗で買い物をしても、カードを差し込んで支払えば還元率は通常の0.5%に戻ってしまいます。
さらに、商業施設内の店舗など一部ポイント加算の対象にならない店舗もあります。駅ナカやショッピングモール内の同じチェーン店でも、対象外になっているケースがある点は知っておきましょう。1回の支払いが原則1万円を超えるとタッチ決済にならず、その分は還元対象外になります。
銀行系のため審査は慎重といわれる
三井住友カードは三井住友フィナンシャルグループに属する銀行系のカード会社です。流通系や信販系と比べると、審査は慎重に行われる傾向があるといわれています。とくにゴールド以上は「ゴールド独自の審査基準」「プラチナ独自の審査基準」と公式に明記されており、一般カードとは別の基準が適用されます。
審査で見られるのは、安定継続収入の有無、勤続年数、他社を含めた借入状況、そして信用情報です。過去にクレジットカードやローンの支払いを延滞した記録があると、通過は難しくなります。
申し込み前にできる対策は、信用情報の確認です。CICでは本人が信用情報の開示請求をできるので、心当たりがある人は事前に確認しておきましょう。また、短期間に何枚も申し込むと「申し込みブラック」と呼ばれる状態になり不利に働くため、1枚ずつ間隔を空けるのが基本です。
ゴールド以上は年会費と利用額のバランスを崩すと損になる
三井住友カード ゴールド(NL)は年間100万円のご利用で翌年以降の年会費が永年無料になりますが、裏を返せば100万円に届かない年は5,500円(税込)がかかり続けます(※1)。90万円で終わった年は、継続特典の10,000ポイントも受け取れません。
プラチナプリファードはさらにシビアです。年会費33,000円(税込)は割引の対象外なので、通常還元1.0%だけで回収するには年間330万円の利用が必要になります。継続特典やクレカ積立を組み合わせて初めて元が取れる設計です。
とくに気をつけたいのが、集計対象外の支払いです。年会費、クレカ積立の積立額、交通系電子マネーへのチャージ、国民年金保険料などは年間利用額に含まれません。2026年3月1日からはau PAY、Kyash、JAL Pay、バンドルカードへのチャージも対象外になりました。Vpassで利用状況をこまめに確認し、年度末に足りない分を計画的に埋めるのが確実です。
※1 年間100万円のご利用有無に関わらず、初年度の年会費は5,500円(税込)です。対象取引や算定期間などの適用条件は公式サイトをご確認ください。
年会費の元が取れる境目はどこ?年間利用額20万・50万・100万円で試算
「どのランクなら得なのか」は、年間のカード利用額で決まります。ここでは通常還元と継続特典だけを使って、シンプルに試算してみます(対象のコンビニ・飲食店の上乗せは含めていません)。
| 年間利用額 | 三井住友カード(NL) | 三井住友カード ゴールド(NL) |
|---|---|---|
| 20万円 | 1,000ポイント/年会費0円=+1,000円相当 | 1,000ポイント/年会費5,500円=▲4,500円相当 |
| 50万円 | 2,500ポイント/年会費0円=+2,500円相当 | 2,500ポイント/年会費5,500円=▲3,000円相当 |
| 100万円 | 5,000ポイント/年会費0円=+5,000円相当 | 5,000+継続特典10,000ポイント/翌年以降年会費0円=+15,000円相当 |
年間20万円ならNL・Oliveの年会費無料カードで十分
年間20万円、月あたり約1.7万円の利用額なら、迷わず年会費永年無料の三井住友カード(NL)かOliveフレキシブルペイ(一般)を選びましょう。通常還元だけなら1,000ポイントですが、年会費がゼロなので確実にプラスです。
ゴールド(NL)を選ぶと、通常還元1,000ポイントに対して年会費が5,500円(税込)。差し引き4,500円相当のマイナスになります。空港ラウンジや保険に4,500円分の価値を感じるなら別ですが、年に一度も飛行機に乗らない人には厳しい計算です。
この利用額帯では、対象のコンビニ・飲食店での7%(Oliveは8%)をどれだけ拾えるかが勝負になります。仮に20万円のうち5万円を対象店舗でスマホのタッチ決済にすれば、それだけで3,500ポイント(Oliveなら4,000ポイント)。年会費無料カードでも十分にリターンが出ます。
年間50万円でゴールド(NL)に上げると得になるのか
年間50万円、月あたり約4.2万円だと、判断が微妙になります。通常還元は2,500ポイント、年会費5,500円(税込)を引くと3,000円相当のマイナス。ポイントだけを見れば、まだ年会費無料カードのほうが有利です。
ただし、ゴールド(NL)には空港ラウンジと最高2,000万円の旅行傷害保険(利用付帯)、年間300万円までのお買物安心保険が付きます。年に2回以上旅行や出張で空港を使うなら、ラウンジ利用料(1回1,000円~2,000円程度)だけでも一定の元が取れます。
現実的な判断としては、この帯ならまず年会費無料カードで使い始め、年間利用額が100万円に届きそうになった段階でゴールド(NL)に切り替えるのが賢明です。三井住友カード(NL)からゴールド(NL)への切り替えはVpassから申し込めます。
年間100万円でゴールド(NL)が一気にお得になる理由
年間100万円を超えると、状況が一変します。通常還元5,000ポイントに継続特典10,000ポイントが加わって合計15,000ポイント、しかも翌年以降の年会費が永年無料になるためです(※1)。実質還元率は1.5%相当となり、年会費無料カードの0.5%を大きく上回ります。
しかも一度条件を達成すれば、翌年以降は100万円を使わなくても年会費は無料のままです(継続特典の10,000ポイントは毎年100万円の利用が必要)。最初の1年だけ集中してカードに支払いを寄せる、いわゆる「100万円修行」が有効なのはこのためです。
達成のコツは、集計対象になる支払いを洗い出すことです。電気・ガス・水道・通信費・保険料・食費・日用品・ふるさと納税などは対象になります。一方、年会費、クレカ積立の積立額、交通系電子マネーへのチャージ、国民年金保険料などは対象外。Vpassで累計額を確認しながら、年度末に不足しそうなら家電や年払いの支払いを前倒しするといった調整ができます。
※1 年間100万円のご利用有無に関わらず、初年度の年会費は5,500円(税込)です。対象取引や算定期間などの適用条件は公式サイトをご確認ください。
年間300万円以上ならプラチナプリファードとVisa Infiniteのどちらが有利か
年間300万円を超えたあたりから、プラチナクラスが視野に入ります。三井住友カード プラチナプリファードは通常還元1.0%で、300万円なら30,000ポイント。年会費33,000円(税込)とほぼ拮抗し、継続特典の30,000ポイントが加わって明確にプラスになります。
三井住友カード Visa Infiniteは年会費99,000円(税込)。通常還元1.0%で300万円なら30,000ポイントですが、継続&利用特典は年間400万円で40,000ポイント、700万円で110,000ポイントという設計です。700万円を使えば通常還元70,000ポイントと合わせて180,000ポイントとなり、年会費を大きく上回ります。
分岐点をざっくり示すと、年間300万円~600万円ならプラチナプリファード、年間700万円以上ならVisa Infiniteが目安です。加えてクレカ積立の付与率も、プラチナプリファードが最大5.0%、Visa Infiniteが最大6.0%と差があります(※2)。積立を毎月10万円行うなら、この差は年間12,000ポイント相当になります。
※2 「三井住友カードつみたて投資」は対象カードごとの年間のカードご利用金額に応じて最大4%のポイントを付与します。さらに、Olive資産運用サービスにお申し込みのうえ、資産運用特典の条件を達成することで最大2%のポイントを上乗せして付与します。条件や特典内容は予告なく変更または中止となる場合があります。
三井住友カードは2枚持ちで差がつく|相性のよい組み合わせ3選
三井住友カードは、1枚で完結させるより2枚を役割分担させたほうが効率的です。年会費無料カードと条件付き無料カードを組み合わせれば、コストを抑えたまま還元と特典の両方を取れます。
三井住友カード(NL)+三井住友カード ビジネスオーナーズ|個人と事業の支出を分ける
個人事業主や副業をしている人に最適なのが、年会費永年無料どうしの組み合わせです。三井住友カード(NL)で日常の支払いを、三井住友カード ビジネスオーナーズで事業の経費を決済します。どちらも年会費がかからないため、維持コストはゼロです。
このペアには明確な特典があります。対象の三井住友カード(個人向け)とビジネスオーナーズの2枚持ちで対象の利用をすると、還元率が最大1.5%まで上がります。ETCや航空券などが対象になるので、移動の多い事業者ほど効果が出ます。
経理面のメリットも大きいでしょう。事業の支出をビジネスオーナーズに集約すれば、明細がそのまま経費の記録になります。確定申告のときに個人利用と事業利用を仕分ける手間が減り、会計ソフトとの連携も整理しやすくなります。
Oliveフレキシブルペイ+三井住友カード ゴールド(NL)|口座管理と100万円ボーナスの両取り
三井住友銀行をメインバンクにしている人には、Oliveフレキシブルペイ(一般)で口座と日常決済を管理し、三井住友カード ゴールド(NL)で年間100万円の条件を狙う組み合わせが効きます。
Olive側は年会費永年無料で、対象のコンビニ・飲食店の8%還元と毎月の選べる特典を受け取ります。ゴールド(NL)側には公共料金や保険料など、金額が大きく毎月確実に発生する支払いを寄せて、年間100万円の達成を目指します。条件をクリアすれば翌年以降の年会費は永年無料になり、10,000ポイントの継続特典も付きます(※1)。
なお、Oliveフレキシブルペイ ゴールドとゴールド(NL)の両方を持つと、年会費が二重に発生する可能性があります。ゴールドは1枚に絞り、もう1枚は年会費永年無料のOliveフレキシブルペイ(一般)にしておくのが無駄のない形です。
※1 年間100万円のご利用有無に関わらず、初年度の年会費は5,500円(税込)です。対象取引や算定期間などの適用条件は公式サイトをご確認ください。
三井住友カード プラチナプリファード+三井住友カード(NL)|積立と日常使いで役割を分ける
クレカ積立を最大化したい人には、三井住友カード プラチナプリファードで積立と大きな支払いを、三井住友カード(NL)で対象のコンビニ・飲食店を担当させる形がおすすめです。
プラチナプリファードのクレカ積立は、年間カード利用額300万円以上で+1%、500万円以上で+2%が加算されます(※2)。この基準を満たすには、家賃以外のほぼすべての支出をプラチナプリファードに寄せる必要があります。一方で対象のコンビニ・飲食店では、プラチナプリファードもNLも7%で同じ。年会費無料のNLで拾っても損はありません。
ただし注意点があります。対象のコンビニ・飲食店の利用をNLに回すと、その分はプラチナプリファードの年間利用額に加算されません。300万円や500万円の基準がぎりぎりの人は、あえてすべてプラチナプリファードに集約したほうが有利になる場合もあります。年間の支出規模を見てから配分を決めましょう。
※2 「三井住友カードつみたて投資」は対象カードごとの年間のカードご利用金額に応じて最大4%のポイントを付与します。さらに、Olive資産運用サービスにお申し込みのうえ、資産運用特典の条件を達成することで最大2%のポイントを上乗せして付与します。条件や特典内容は予告なく変更または中止となる場合があります。
三井住友カードの申し込みから受け取りまでの流れ
はじめてクレジットカードを申し込む人でも、必要なものと手順が分かっていれば迷いません。ここでは申し込みから初期設定までを順に見ていきます。
申し込みに必要なもの
インターネット申し込みで必要になるのは、本人確認書類、支払い口座の情報、勤務先の情報の3点です。手元にそろえてから始めれば、入力は10分ほどで終わります。
本人確認書類は運転免許証、マイナンバーカード、パスポートなどです。スマホで撮影して送るオンライン本人確認(eKYC)に対応しており、郵送でのやり取りは不要です。支払い口座は金融機関名・支店名・口座番号が分かるキャッシュカードか通帳を用意しましょう。多くの金融機関ではオンライン口座振替が使え、書面での手続きなしに設定が完了します。
勤務先の情報は、会社名・所在地・電話番号・勤続年数・年収です。学生の場合は学校名と学年を入力します。入力内容が事実と異なると審査に影響するため、正確に記入してください。ビジネスオーナーズであれば登記簿謄本や決算書は不要で、本人確認書類だけで申し込めます。
最短10秒発行になる条件と受付時間
最短10秒でのカード番号発行に対応しているのは、三井住友カード(NL)、三井住友カード ゴールド(NL)、三井住友カード(CL)、三井住友カード プラチナプリファードの4種類です(※3)。受付は24時間対応で、夜間帯(19時31分~翌8時59分)でも申し込めます。
即時発行を利用するには、インターネットの専用ページから申し込むこと、オンライン口座振替に対応した金融機関を指定すること、そして審査基準を満たすことが条件になります。書面での口座振替手続きが必要な金融機関を選ぶと、即時発行の対象外になります。
夜間帯に申し込んだ場合は、審査処理が完了するまで一時的な仮の利用枠(ショッピング利用枠5万円・1回払いのみ)が設定されます。翌営業日以降に改めて審査が行われ、正式な利用枠が確定します。なお、即時発行では家族カードやETCカードを同時に申し込めないため、必要なら後から追加してください。
※3 即時発行ができない場合があります。
審査に通りにくい人の特徴と対策
審査で不利になりやすいのは、支払いの延滞履歴がある人、短期間に複数のカードへ申し込んでいる人、他社からの借入が多い人、そして申込内容に誤りがある人です。
延滞情報は信用情報機関に一定期間記録されます。心当たりがあるなら、まず日本クレジット協会が案内する相談窓口や信用情報機関の開示制度を使って、自分の状況を把握するところから始めましょう。記録が消えるのを待ってから申し込むほうが、結果的に近道になります。
短期間の多重申し込みも避けたいところです。申し込み情報は6ヵ月程度記録されるため、1枚落ちたらすぐ次、という進め方は逆効果になります。最低でも半年は間隔を空けるのが基本です。年収に対して他社からの借入が多い場合は、先に返済を進めておきましょう。年会費永年無料の三井住友カード(NL)から始め、支払い実績を積んでからゴールドやプラチナに進むのが現実的なルートです。
今のカードからランクアップ(切り替え)する方法
すでに三井住友カードを持っている人は、Vpass(会員向けサイト)から上位カードへの切り替えを申し込めます。新規で申し込むのではなく切り替えを選ぶことで、カード番号の引き継ぎや利用実績の評価につながる場合があります。
三井住友カード(NL)から三井住友カード ゴールド(NL)へのアップグレードには、年会費永年無料で切り替えられる制度も用意されています。条件を満たしていればVpassに案内が表示されるので、まずはログインして確認してみましょう。
注意したいのは、新規入会特典の扱いです。切り替えの場合は「入会月(切替え月)の3ヵ月後末まで」という期間が設定されており、新規入会と同様の条件でポイントが付くカードもあります。ただしカードによって扱いが異なるため、申し込み前に各カードの特典条件を必ず確認してください。
発行後にやっておきたい初期設定(Vpass・タッチ決済)
カード番号が発行されたら、まずやるべきことが3つあります。Vpassアプリの登録、スマホのタッチ決済の設定、そして支払い方法の確認です。
Vpassアプリはカード情報の確認、利用明細のチェック、ポイント残高の照会、利用可能額の確認まで一括で行えます。ナンバーレスカードではカード番号の確認にも必須なので、真っ先に登録しましょう。あわせて、利用のたびに通知が届く「ご利用通知サービス」をオンにしておくと、不正利用にいち早く気づけます。
次にスマホのタッチ決済の設定です。Apple PayやGoogle Payにカードを追加しておかないと、対象のコンビニ・飲食店での7%(Oliveは8%)還元が受けられません。カードが届く前でも、発行された番号を使って設定できます。
最後に支払い方法です。初期設定が意図せずリボ払いになっていないかを必ず確認してください。国民生活センターも利用明細の確認を呼びかけています。1回払いになっているか、Vpassで月に一度は目を通す習慣をつけましょう。締め日と支払日は「15日締め翌月10日払い」または「月末締め翌月26日払い」から選べます。
三井住友カードに関するよくある質問
最後に、申し込み前によく聞かれる質問をまとめました。
三井住友銀行の口座がなくても申し込める?
三井住友カードのクレジットカードは、三井住友銀行の口座がなくても申し込めます。支払い口座は全国の主要な銀行・信用金庫・ゆうちょ銀行などから選べるので、いま使っているメインバンクをそのまま指定して問題ありません。
ただし例外がOliveフレキシブルペイです。Oliveは三井住友銀行の口座機能と一体になったサービスなので、Oliveアカウント(三井住友銀行の口座)の開設が必須になります。既存の三井住友銀行の口座をOliveアカウントに切り替えることもできますし、新規に開設することも可能です。
なお、即時発行を利用する場合は、オンライン口座振替に対応した金融機関を指定する必要があります。対応していない金融機関や口座種別では書面での手続きが必要になり、最短10秒での発行対象から外れます。
三井住友カードとOliveは何が違う?併用はできる?
大きな違いは銀行口座と一体かどうかです。三井住友カードは支払い口座を自由に選べるクレジットカード、Oliveフレキシブルペイは三井住友銀行の口座機能とクレジット・デビット・ポイント払いを1枚にまとめたサービスです。
還元率にも差があります。対象のコンビニ・飲食店では、三井住友カードが7%、Oliveフレキシブルペイのクレジットモードが8%。Oliveのほうが1%高くなります(※)。加えてOliveには毎月選べる特典があり、ランクが上がるほど選べる本数が増えます。
併用は可能です。たとえばOliveフレキシブルペイ(一般)で日常の決済を、三井住友カード ゴールド(NL)で年間100万円の条件を狙う、といった使い分けができます。Oliveアカウントを持っていると、クレカ積立でOlive限定上乗せプランや資産運用特典の対象にもなるため、三井住友カード側の付与率アップにもつながります。
※対象のコンビニ・飲食店で、スマホのタッチ決済またはモバイルオーダーで支払うと、ご利用金額200円(税込)につき7%(Oliveフレキシブルペイのクレジットモードは8%)ポイント還元(通常のポイント分を含みます)。商業施設内の店舗など一部ポイント加算の対象とならない店舗があります。カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象となりません。
締め日と支払日はいつ?
三井住友カードの締め日と支払日は、15日締め翌月10日払いか月末締め翌月26日払いのどちらかを選べます。申し込み時に指定し、あとから変更することも可能です。
給料日が25日なら月末締め翌月26日払い、10日なら15日締め翌月10日払いというように、入金のタイミングに合わせて選ぶと残高不足を防げます。Oliveフレキシブルペイのクレジットモードは毎月26日に決済口座から引き落とされます。
支払日が土日祝日にあたる場合は、翌営業日の引き落としになります。引き落とし日の前日までに入金しておけば安心です。万一支払いが間に合わなかった場合は、Vpassから振込による臨時のお支払い手続きができます。
ゴールド(NL)の年間100万円に税金や公共料金の支払いは含まれる?
電気・ガス・水道などの公共料金や、クレジットカードで納付できる税金は、原則として年間100万円の集計対象に含まれます。ふるさと納税も対象になるため、条件達成の後押しになります。
一方で対象外になるものも多くあります。年会費(クレジットカード・ETCカード・PiTaPaカード)、「三井住友カードつみたて投資」の積立額、キャッシングリボ、リボ払い・分割払い手数料、交通系およびその他一部の電子マネーへのチャージ、モバイルSuicaの定期券・特急券・グリーン券の購入、弊社発行プリペイドカードへのチャージ、国民年金保険料などが該当します。2026年3月1日からはau PAY、Kyash、JAL Pay、バンドルカードへのチャージも集計対象外になりました。
注意したいのが、加盟店からの売上票の到着タイミングです。公共料金やETCの利用分は売上票の持ち込みが遅れることがあり、期間外に到着すると集計に反映されません。年度末ぎりぎりの追い込みは避け、余裕をもって利用しましょう。
学生や専業主婦(主夫)でも作れる?
三井住友カード(NL)と三井住友カード(CL)のお申し込み対象は満18歳以上の方(高校生は除く)で、安定継続収入の要件が明記されていません。学生や、配偶者に安定した収入がある専業主婦(主夫)の方でも申し込みは可能です。
ゴールド以上は条件が変わります。三井住友カード ゴールド(NL)は「原則として満18歳以上(高校生を除く)で、ご本人に安定継続収入のある方」、三井住友カード プラチナプリファードと三井住友カード Visa Infiniteは「原則として満20歳以上で、ご本人に安定継続収入のある方」、三井住友カード ゴールドと三井住友カード プラチナは「原則として満30歳以上で、ご本人に安定継続収入のある方」が対象です。
なお、審査は各カード独自の基準で行われるため、申込対象に当てはまっていても必ず発行されるとは限りません。まずは年会費永年無料の三井住友カード(NL)から始め、支払い実績を積んでから上位ランクを検討するのが確実です。
ナンバーレスのカード番号はどこで確認できる?
ナンバーレスカードのカード番号・有効期限・セキュリティコードは、Vpassアプリで確認できます。アプリにログインし、対象のカードを選ぶと表示される仕組みです。券面にはいっさい印字されていません。
ネットショッピングで番号を入力するときは、その都度アプリを開くことになります。手間に感じるかもしれませんが、裏を返せばカードを落としても番号を読み取られないということ。不正利用のリスクを下げる仕組みだと考えれば、納得しやすいでしょう。
アプリを開く手間を減らしたいなら、Apple PayやGoogle Payに設定しておくのがおすすめです。実店舗の支払いはスマホをかざすだけで済み、対象のコンビニ・飲食店での7%(Oliveは8%)還元の条件も同時に満たせます。
まとめ|三井住友カードはどれがいい?迷ったら選ぶべき1枚
三井住友カード選びは、年間のカード利用額と、三井住友銀行を使うかどうかの2点で決まります。最後にもう一度整理しておきましょう。
年間100万円に届かないなら、年会費永年無料の三井住友カード(NL)かOliveフレキシブルペイ(一般)が正解です。三井住友銀行に口座を持てるならOliveのほうが対象のコンビニ・飲食店で1%高い8%還元になるため有利です。カードを持ち歩きたくない人は三井住友カード(CL)という選択肢もあります。
年間100万円以上を使えるなら、三井住友カード ゴールド(NL)かOliveフレキシブルペイ ゴールドへ。条件を達成すれば翌年以降の年会費は永年無料になり、毎年10,000ポイントの継続特典も付きます(※1)。空港ラウンジと旅行傷害保険(利用付帯)を実質0円で持てるのは大きな価値です。
年間300万円以上でSBI証券のクレカ積立もするなら、三井住友カード プラチナプリファード。年間700万円以上の支出があるなら三井住友カード Visa Infiniteが視野に入ります。三井住友銀行とSBI証券にまとまった資産を置いている人なら、条件次第で年会費が無料になるOliveフレキシブルペイ Visa Infiniteも検討する価値があります。
どのランクを選んでも、還元の鍵は対象のコンビニ・飲食店でスマホのタッチ決済またはモバイルオーダーを使うことです(※)。まずは年会費のかからない1枚から始めて、利用額が増えてきたらランクアップする。この順番なら、無駄な年会費を払うことなく三井住友カードを使いこなせます。
※対象のコンビニ・飲食店で、スマホのタッチ決済またはモバイルオーダーで支払うと、ご利用金額200円(税込)につき7%(Oliveフレキシブルペイのクレジットモードは8%)ポイント還元(通常のポイント分を含みます)。商業施設内の店舗など一部ポイント加算の対象とならない店舗があります。カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象となりません。
※1 年間100万円のご利用有無に関わらず、初年度の年会費は5,500円(税込)です。対象取引や算定期間などの適用条件は公式サイトをご確認ください。