
本記事はプロモーションを含みます
「JCBカードは種類が多すぎて、どれを選べばいいのか分からない」「年会費無料のカードとゴールドで、そんなに違うの?」と迷っていませんか。
JCBは日本で唯一の国際ブランドで、JCBが自社で発行するプロパーカードだけでも年会費永年無料のものからハイグレードなものまで幅広くそろっています。さらに航空会社やテーマパークと組んだ提携カードまで含めると選択肢は一気に増え、基準を決めずに申し込むと「年会費を払っているのに特典を使っていない」「39歳以下限定のカードを知らずに逃していた」といった後悔につながりかねません。
そこでこの記事では、2026年最新のJCBカード12枚を年会費・還元率・申込年齢・特典で比較したランキングをご紹介します。あわせて目的別の選び方、JCBカード WとJCBカード Sの違い、年会費の元が取れる利用額の目安、招待制カードをめざす使い方、法人カードのおすすめまで詳しく解説します。
最後まで読めば、自分の年齢と年間の使い方にぴったり合う1枚が見つかり、無駄な年会費を払わずにJ-POINTと特典をしっかり活かせるようになります。
12枚の主要スペックを以下の表にまとめました。カード名や画像をタップすると、そのカードの詳細セクションにジャンプできます。
| 順位 | カード | 年会費(税込) | 還元率 | 申込対象 | おもな特典 |
|---|---|---|---|---|---|
| 1位 |  JCBカード W |
永年無料 | 1.0%〜10.5% | 18歳以上39歳以下 | いつでもポイント2倍/海外旅行傷害保険 |
| 2位 |  JCBカード W plus L |
永年無料 | 1.0%〜10.5% | 18歳以上39歳以下 | LINDAリーグの優待/女性疾病保険を任意付帯 |
| 3位 |  JCBカード S |
永年無料 | 0.5%〜10.0% | 18歳以上(高校生を除く) | 国内外20万ヵ所以上の割引優待/スマートフォン保険 |
| 4位 |  JCBゴールド |
初年度無料/2年目以降11,000円 | 0.5%〜10.0% | 20歳以上(学生を除く) | 空港ラウンジ/最高1億円の旅行傷害保険 |
| 5位 |  JCB GOLD EXTAGE |
初年度無料/2年目以降3,300円 | 0.5%〜10.0% | 20歳以上29歳以下 | 20代限定のゴールド/5年後にJCBゴールドへ切り替え |
| 6位 |  JCBプラチナ |
27,500円 | 0.5%〜10.0% | 20歳以上(学生を除く) | コンシェルジュデスク/プライオリティ・パス/グルメ・ベネフィット |
| 7位 |  JCBゴールド ザ・プレミア |
11,000円+サービス年会費5,500円 | 0.5%〜10.0% | 招待制 | プライオリティ・パス/JCBプレミアムステイプラン |
| 8位 |  JCB ザ・クラス |
55,000円 | 0.5%〜10.0% | 招待制 | メンバーズ・セレクション/コンシェルジュデスク |
| 9位 | 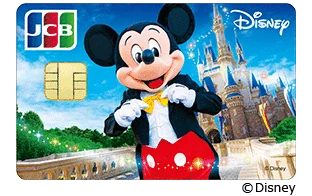 ディズニー★JCBカード |
初年度無料/2年目以降1,375円 | 1.0% | 18歳以上(高校生を除く) | ディズニーポイント/14種類の限定デザイン |
| 10位 | 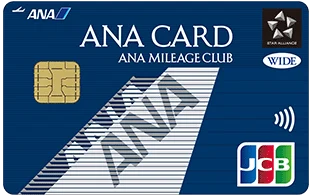 ANA JCB一般カード |
初年度無料/2年目以降2,200円 | 0.5%〜 | 18歳以上 | 入会・継続で毎年1,000マイル/搭乗ボーナス10% |
| 11位 | 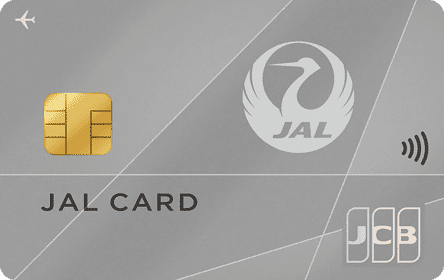 JAL・JCBカード 普通カード |
初年度無料/2年目以降2,200円 | 0.5%〜1.0% | 18歳以上 | 入会搭乗ボーナス/ショッピングマイル・プレミアムで積算2倍 |
| 12位 |  JCB法人カード 一般 |
初年度無料/2年目以降1,375円 | 0.5%〜 | 法人代表者・個人事業主 | ETCカードを複数枚無料/最高3,000万円の旅行傷害保険 |
※事前にポイントアップ登録が必要です。※利用加盟店や交換商品等によりポイント付与条件や還元率は異なる場合があります。※年会費・特典は2026年9月時点の情報です。
JCBカードとは?プロパーカードと提携カードの違いをわかりやすく整理
JCBカードと一口に言っても、中身は大きく2種類に分かれます。JCB自身が発行するプロパーカード(JCB ORIGINAL SERIES)と、銀行や航空会社などがJCBブランドを載せて発行する提携カードです。どちらもJCBのマークが付いていますが、受けられる優待も、たまるポイントの種類も違います。ここを押さえておくと、以降のランキングがぐっと選びやすくなります。
JCBは日本発の国際ブランドで国内の対応店が多い
JCBは1961年に誕生した日本で唯一の国際ブランドです。Visa・Mastercard・アメリカン・エキスプレス・ダイナースクラブ・ディスカバー・銀聯と並ぶ「7大国際ブランド」の一角で、国内では大手チェーンから個人商店まで幅広く対応しています。日本の商習慣に合わせて加盟店網を広げてきたため、地方の飲食店や公共料金の支払いなど「Visaは使えるけどJCBは無理」という場面は年々減っています。
キャッシュレス決済そのものも急速に広がっています。経済産業省が公表した2025年のキャッシュレス決済比率によると、日本のキャッシュレス比率は58.0%に達し、そのうちクレジットカードの決済額は134.6兆円と全体の8割超を占めています。日常の支払いをカードに寄せるほど、ポイント還元の差が家計に効いてくるということです。
海外では、JCBはディスカバー(Discover Global Network)やダイナースクラブと提携しているため、加盟店マークがJCBでなくても使える国・地域があります。とくにハワイ・グアム・韓国・台湾・シンガポールなど日本人旅行者の多いエリアは、JCB専用のラウンジや優待が用意されているのが特徴です。
JCBが直接発行するプロパーカード(オリジナルシリーズ)の特徴
プロパーカードは、JCB本体がカードの発行から審査、会員サービスまでをすべて自社で担当しているカードです。JCBカード W、JCBカード W plus L、JCBカード S、JCBゴールド、JCB GOLD EXTAGE、JCBプラチナ、JCBゴールド ザ・プレミア、JCB ザ・クラスの8種類が該当し、シリーズ全体で「JCB ORIGINAL SERIES」と呼ばれます。
プロパーカードの最大の利点は、JCB独自のポイントアッププログラムと優待をフルで使えることです。J-POINTパートナーの対象店舗でカードを使うとポイントが数倍〜最大21倍にアップし、対象のネット通販モールを経由すればさらに上乗せされます。また、グレードを上げていくとJCBゴールド ザ・プレミアやJCB ザ・クラスへの招待という「上位カードへの道」が用意されているのもプロパーならではです。
もうひとつの特徴は、グレード間の乗り換えがスムーズなことです。JCB GOLD EXTAGEは5年後の初回更新時に審査のうえ自動でJCBゴールドへ切り替わり、JCBゴールドで実績を積めばザ・プレミアの招待条件が見えてきます。長く付き合うほど恩恵が積み上がる設計になっています。
他社が発行するJCBブランドの提携カードの特徴
提携カードは、航空会社・鉄道会社・テーマパーク・銀行・小売企業などがJCBと組んで発行するカードです。ディズニー★JCBカード、ANA JCB一般カード、JAL・JCBカード 普通カードなどが代表例で、券面にはJCBのマークと提携先のロゴが並びます。
提携カードの魅力は、提携先ならではの特典が濃いことです。航空系ならマイルが直接たまり、搭乗ボーナスや入会・継続マイルが付きます。テーマパーク系なら限定デザインの券面や会員限定イベントの抽選参加権が用意されています。「よく使うサービスが決まっている人」ほど提携カードの費用対効果は高くなります。
一方で注意したいのが、提携カードではJCB ORIGINAL SERIESの優待が対象外になる点です。J-POINTパートナーでのポイントアップやクラブオフの割引優待は、原則としてプロパーカードの会員向けサービスです。「JCBブランドだから同じ特典が使えるはず」と思い込まないようにしましょう。
どちらを選ぶと満足しやすいかの目安
判断の軸はシンプルで、「日常の買い物でポイントを最大化したいならプロパー」「特定の提携先に強い思い入れがあるなら提携カード」です。年間の飛行機の搭乗回数が数回以上あるならマイルが直接たまる航空系が有利ですし、そうでなければJ-POINTを幅広く使えるプロパーカードのほうが取りこぼしが少なくなります。
迷ったときは、まず年会費永年無料のプロパーカード(JCBカード WまたはJCBカード S)を1枚持ち、旅行や特定の趣味の支出が増えてきたら提携カードを足す流れがおすすめです。クレジットカードは複数持っていいとこ取りができるので、用途ごとに使い分ければ両方のメリットを取り込めます。カード全体の選び方を広く見比べたい人は、クレジットカードおすすめ人気ランキングもあわせて確認してみてください。
JCBカードの選び方|比較でチェックしたい6つのポイント
JCBカードは「なんとなく有名だから」で選ぶと、年会費や年齢条件で損をしがちです。ここでは申し込む前に必ず見ておきたい6つの比較ポイントを、具体的な数字とあわせて整理します。
年会費が永年無料か、条件つき無料かを確認する
JCBカードの年会費は「永年無料」「初年度無料」「条件つき無料」の3パターンがあり、見た目が似ていても2年目以降の負担がまったく違います。JCBカード W・JCBカード W plus L・JCBカード Sは本会員も家族会員も永年無料で、持っているだけでコストが発生することはありません。
一方、JCBゴールドは初年度無料で2年目以降11,000円(税込)、JCB GOLD EXTAGEは初年度無料で2年目以降3,300円(税込)、JCBプラチナは初年度から27,500円(税込)です。法人向けのJCB Biz ONE ゴールドのように、年間100万円(税込)以上の利用で翌年度の年会費が無料になる条件つきのカードもあります。
見落としがちなのが家族カードとETCカードの費用です。JCBゴールドは家族カード1名まで永年無料で、2人目以降は1名につき1,100円(税込)。JCBプラチナは1名無料で2人目以降3,300円(税込)です。ETCカードは入会初年度年会費無料で運用できます。
※ETCスルーカードは入会初年度年会費無料。2年目以降は前年に1回以上のETC利用、またはショッピング利用合計50万円(税込)以上で無料となり、条件を満たさない場合は550円(税込)が必要です。
通常の還元率とポイントアップの仕組みを見る
JCBのポイントプログラムは、2026年1月13日にOki Dokiポイントから「J-POINT」へリニューアルされました。基本の積算は毎月の利用合計200円(税込)につき1ポイントで、1ポイント=最大1円相当。つまり通常還元率は0.5%相当が基準になります。
ここに差を付けるのがJCBカード Wシリーズです。JCBカード WとJCBカード W plus Lは、国内・海外どこで使ってもいつでもポイント2倍(200円につき2ポイント)となり、通常還元率が1.0%相当になります。同じ年会費永年無料でも、年間120万円使えば単純計算で6,000円分の差が生まれます。
さらにJ-POINTパートナーの対象店舗や優待店で使うとポイントが数倍〜最大21倍にアップし、JCBカード Wなら還元率は最大10.5%、JCBカード SやJCBゴールドなら最大10.0%まで伸びます。対象店舗はネット通販・カフェ・コンビニ・ガソリンスタンドなど日常づかいの業種が中心なので、支払いを寄せるほど効率が上がります。
※事前にポイントアップ登録が必要です。※利用加盟店や交換商品等によりポイント付与条件や還元率は異なる場合があります。
申し込める年齢の条件を確認する
JCBカードは年齢条件がグレードごとにはっきり分かれています。JCBカード WとJCBカード W plus Lは18歳以上39歳以下の入会限定で、40歳の誕生日を迎えると新規で申し込むことはできません。ただし39歳以下のうちに入会しておけば、40歳以降も年会費無料のまま使い続けられます。
JCB GOLD EXTAGEは20歳以上29歳以下限定、JCBゴールドとJCBプラチナはいずれも20歳以上(学生を除く)が目安です。年齢制限がないのはJCBカード S(18歳以上・高校生を除く)で、40代以降に初めてJCBのプロパーカードを持つ人の受け皿になっています。
なお、成年年齢の引き下げにより18歳・19歳でも保護者の同意なしにカード契約ができるようになりました。国民生活センターも18歳から大人に!クレジットカードの使い方を考えようとして、支払い能力の範囲で使うことの大切さを呼びかけています。若いうちに申し込むなら、まずは無理のない使い方を意識しましょう。
旅行傷害保険が自動付帯か利用付帯かを見分ける
旅行傷害保険には、カードを持っているだけで補償される自動付帯と、旅行代金や交通費をそのカードで支払った場合に補償される利用付帯があります。年会費無料のJCBカード W・W plus L・Sに付く海外旅行傷害保険は最高2,000万円の利用付帯なので、旅行前にツアー代金や航空券をそのカードで決済しておく必要があります。
JCBゴールドは海外最高1億円・国内最高5,000万円と大きく、自動付帯部分と利用付帯部分の組み合わせで構成されています。JCBプラチナは海外・国内とも最高1億円に加え、ショッピングガード保険が年間最高500万円まで補償されます。「保険のためにゴールドを持つ」という考え方が成り立つのはこのあたりが理由です。
近年ニーズが高いのがスマートフォン保険です。JCBカード Sは年間最高30,000円、JCBゴールドは年間最高50,000円まで画面割れなどの修理費用を補償します。
※スマートフォン保険は、契約中の通信料の支払いに当該カードを指定し、事故発生月を含む直近3ヵ月以上連続して支払っていること、かつ購入後24ヵ月以内の端末であることが適用条件です。1事故につき自己負担額があります。
空港ラウンジや優待サービスの充実度を比べる
空港ラウンジはゴールド以上の特権です。JCBゴールドは国内の主要空港とハワイ・ホノルル国際空港のラウンジを無料で利用でき、JCBプラチナはさらに世界146の国・地域の空港ラウンジが使えるプライオリティ・パスが付帯します。年に数回でも出張や旅行があるなら、ラウンジ利用料(1回1,000〜1,500円程度)の積み重ねで元が取りやすくなります。
年会費無料でも優待が手厚いのがJCBカード Sです。JCBカード S 優待 クラブオフにより、国内外20万ヵ所以上の飲食店・ホテル・映画館・レジャー施設などで最大84%オフの割引が受けられます。ポイント還元率だけを見るとJCBカード Wに劣りますが、レジャー好きなら実質的な還元はこちらが上回ることも珍しくありません。
JCBプラチナには、国内の厳選レストランで所定のコースを2名以上で予約すると1名分が無料になるグルメ・ベネフィットや、24時間365日対応のコンシェルジュデスクが用意されています。ゴールドとプラチナの違いは、コンシェルジュとプライオリティ・パスの有無が最も大きな分かれ目です。
発行スピードとデジタルカードの使い勝手をチェックする
JCBのプロパーカードはナンバーレスカードを選べば最短5分でカード番号が発行され、プラスチックカードの到着を待たずにネット通販やスマホ決済で使い始められます。物理カードは約1週間で届くため、「今日中に支払いに使いたい」というときにも対応しやすい設計です。
※モバイル即時入会サービスの受付時間は9:00AM〜8:00PMです。ご利用には、顔写真付き本人確認書類(運転免許証または運転経歴証明書、マイナンバーカード)のご提出と、金融機関口座のオンライン設定が必要です。上記の条件を満たした場合に、カード到着前からカード番号をご利用いただけます。
券面に番号を印字しないナンバーレスは、紛失や盗み見による不正利用のリスクを下げる効果もあります。カードの利用のたびにアプリへ通知が届く設定にしておけば、身に覚えのない請求にもすぐ気づけます。使い勝手だけでなく、安全面から見てもナンバーレスを選ぶ価値は高いといえます。
JCBカードおすすめランキング12選|年会費・還元率・特典で徹底比較
ここからは、JCBのプロパーカードと人気の提携カードを合わせた12枚を、年会費・還元率・申込年齢・特典のバランスで順位づけして紹介します。各カードの概要表とメリット・デメリットをそのまま比較できるようにそろえているので、気になる2〜3枚を見比べてみてください。
- 1位 JCBカード W|39歳以下なら年会費永年無料でいつでもポイント2倍
- 2位 JCBカード W plus L|女性向けの優待と保険を上乗せできる年会費無料カード
- 3位 JCBカード S|年齢を問わず申し込めて国内外20万ヵ所以上の優待が使える
- 4位 JCBゴールド|空港ラウンジと手厚い旅行傷害保険で旅行に強い
- 5位 JCB GOLD EXTAGE|20代のうちに持てる年会費を抑えたゴールドカード
- 6位 JCBプラチナ|コンシェルジュとグルメ優待を自分から申し込めるハイグレード
- 7位 JCBゴールド ザ・プレミア|利用実績を重ねると届く招待制のワンランク上
- 8位 JCB ザ・クラス|メンバーズ・セレクションが使えるJCBの最高峰
- 9位 ディズニー★JCBカード|ディズニーポイントと限定デザインを楽しめる
- 10位 ANA JCB一般カード|入会・継続とフライトでANAマイルがたまる
- 11位 JAL・JCBカード 普通カード|毎日の買い物からJALマイルを直接ためられる
- 12位 JCB法人カード 一般|法人代表者や個人事業主が経費をまとめやすい
1位 JCBカード W|39歳以下なら年会費永年無料でいつでもポイント2倍
| 年会費(税込) | 本会員・家族会員とも永年無料 |
|---|---|
| 申込対象 | 18歳以上39歳以下(高校生を除く)で、ご本人または配偶者に安定継続収入のある方。18歳以上の学生も可 |
| ポイント | J-POINT/毎月の利用合計200円(税込)につき2ポイント(いつでも2倍) |
| 還元率 | 1.0%〜10.5%(優待店の利用で最大21倍) |
| 海外旅行傷害保険 | 最高2,000万円(利用付帯) |
| ショッピングガード保険 | 海外 年間最高100万円(1事故につき自己負担3,000円) |
| 追加できるカード | 家族カード・QUICPayカードは無料/ETCスルーカードは入会初年度年会費無料 |
| 発行スピード | ナンバーレスなら最短5分でカード番号発行(プラスチックカードは約1週間) |
- 年会費が本会員・家族会員とも永年無料で、維持コストがまったくかからない
- 国内・海外どこで使ってもいつでもポイント2倍(200円につき2ポイント)で通常還元率1.0%相当
- 39歳以下で入会すれば、40歳以降も年会費無料のまま同じ条件で使い続けられる
- ナンバーレスなら最短5分でカード番号が発行され、届く前からネット決済に使える
- 新規申し込みは39歳以下限定で、40歳以上は申し込めない
- 空港ラウンジや国内旅行傷害保険は付帯しない
JCBカード Wは、年会費永年無料でありながら通常還元率が1.0%相当と、JCBのプロパーカードのなかで最も効率よくJ-POINTがたまる1枚です。JCBの標準は200円につき1ポイントですが、Wは常時2ポイント。日々の支払いを寄せるだけで、何もしなくても他のJCBカードの倍のペースでポイントが積み上がります。
さらにJ-POINTパートナーの対象店舗や優待店で使えばポイントは最大21倍、還元率は最大10.5%まで伸びます(※事前にポイントアップ登録が必要です。※利用加盟店や交換商品等によりポイント付与条件や還元率は異なる場合があります)。ナンバーレスを選べば最短5分でカード番号が発行されるので、申し込んだその日からネット通販やスマホ決済に使えるのも心強いところです。39歳以下という年齢条件だけが唯一のハードルなので、対象年齢のうちに作っておく価値は高いといえます。
新規入会向けのキャンペーンも継続して実施されています。新規入会とMyJCBアプリへのログインで、スマホ決済の利用が20%ポイント還元(最大12,000円相当)になるほか、対象加盟店の利用でポイント10%還元(最大8,000ポイント)も受けられます(いずれも2026年4月1日(水)〜/終了時期は未定)。あわせて、家族カードの追加で最大4,000円キャッシュバック、会員紹介で1人につき1,000円分プレゼント(紹介者上限2名)のキャンペーンも同じ期間で行われています。
※会員紹介の金額と紹介者の上限人数は、券種のグレードにより異なります。※キャンペーンの詳細・条件を必ずご確認ください。
2位 JCBカード W plus L|女性向けの優待と保険を上乗せできる年会費無料カード
| 年会費(税込) | 本会員・家族会員とも永年無料 |
|---|---|
| 申込対象 | 18歳以上39歳以下(高校生を除く)で、ご本人または配偶者に安定継続収入のある方。18歳以上の学生も可 |
| ポイント | J-POINT/毎月の利用合計200円(税込)につき2ポイント(いつでも2倍) |
| 還元率 | 1.0%〜10.5%(優待店の利用で最大21倍) |
| 女性向けサービス | LINDAリーグ協賛企業の優待/毎月の抽選プレゼント/LINDAの日(毎月10日・30日) |
| 任意加入の保険 | 女性疾病を手厚く保障する保険プランに月額を払って加入可能 |
| 海外旅行傷害保険 | 最高2,000万円(利用付帯) |
| 券面デザイン | 標準デザインのほか、女性向けの限定デザインを選択可能 |
- JCBカード Wと同じ「いつでもポイント2倍」を維持したまま、女性向けの優待が上乗せされる
- 年会費は永年無料で、女性向けサービスの追加費用もかからない
- 毎月10日・30日のLINDAの日は、抽選でJCBギフトカードが当たる企画が用意されている
- 女性疾病を保障する保険プランに、必要な人だけ月額を払って加入できる
- 新規申し込みは39歳以下限定で、JCBカード Wとの重複発行はできない
- 女性疾病保険は自動付帯ではなく、加入すると別途保険料がかかる
JCBカード W plus Lは、JCBカード Wの高還元をそのまま引き継ぎながら、女性向けの優待「LINDAリーグ」が付いた姉妹カードです。ポイントの積算ルールも年会費も基本スペックはWとまったく同じなので、還元率で不利になることはありません。
上乗せされるのは、協賛企業(ホテル・ジュエリー・美容関連など)の割引優待、毎月の抽選プレゼント、そして毎月10日・30日のLINDAの日にルーレットで当たりが出るとJCBギフトカードがもらえる企画です。加えて、女性特有の疾病を手厚く保障する保険プランに任意で加入できるため、健康面の備えを1枚にまとめたい人にも向いています。Wと迷ったら「優待や抽選企画を楽しみたいかどうか」で選ぶのが分かりやすい基準です。
キャンペーンの内容もJCBカード Wと共通です。新規入会とMyJCBアプリへのログインでスマホ決済の利用が20%ポイント還元(最大12,000円相当)、対象加盟店の利用でポイント10%還元(最大8,000ポイント)が受けられ、家族カードの追加で最大4,000円キャッシュバック、会員紹介で1人につき1,000円分プレゼント(紹介者上限2名)も対象になります(いずれも2026年4月1日(水)〜/終了時期は未定)。
※会員紹介の金額と紹介者の上限人数は、券種のグレードにより異なります。※キャンペーンの詳細・条件を必ずご確認ください。
3位 JCBカード S|年齢を問わず申し込めて国内外20万ヵ所以上の優待が使える
| 年会費(税込) | 本会員・家族会員とも永年無料 |
|---|---|
| 申込対象 | 18歳以上(高校生を除く)で、ご本人または配偶者に安定継続収入のある方。18歳以上の学生も可 |
| ポイント | J-POINT/毎月の利用合計200円(税込)につき1ポイント(海外利用は2倍) |
| 還元率 | 0.5%〜10.0%(優待店の利用で最大20倍) |
| 割引優待 | JCBカード S 優待 クラブオフ/国内外20万ヵ所以上・最大84%オフ |
| スマートフォン保険 | 年間最高30,000円(画面割れなどの修理費用) |
| 海外旅行傷害保険 | 最高2,000万円(利用付帯) |
| 発行スピード | ナンバーレスなら最短5分でカード番号発行(プラスチックカードは約1週間) |
- 年齢の上限がなく、40代・50代からでもJCBのプロパーカードを年会費永年無料で持てる
- クラブオフにより、国内外20万ヵ所以上のレジャー・グルメ・宿泊が最大84%オフで使える
- 年会費無料ながらスマートフォン保険が年間最高30,000円まで付帯する
- 海外での利用はポイントが2倍になり、旅行時の還元も落ちにくい
- 通常還元率は0.5%相当で、JCBカード Wの半分にとどまる
- 空港ラウンジや国内旅行傷害保険は付帯しない
JCBカード Sは、年齢制限がなく、年会費永年無料で誰でも申し込めるJCBの定番カードです。JCBカード Wが39歳以下限定であるのに対し、Sは18歳以上であれば上限がないため、40歳を過ぎてから初めてJCBのプロパーカードを持ちたい人の第一候補になります。
最大の武器はJCBカード S 優待 クラブオフです。国内外20万ヵ所以上の映画館・遊園地・宿泊施設・飲食店などで最大84%オフの割引が受けられ、家族や友人を同伴した場合も対象になります。映画を年に数回観るだけでも、還元率0.5%の差は簡単に埋まってしまう計算です。さらに年会費無料でスマートフォン保険が年間最高30,000円まで付くのも、スマホの修理代が高額になりがちな今の時代に心強いポイントです。
※スマートフォン保険は、契約中の通信料の支払いに当該カードを指定し、事故発生月を含む直近3ヵ月以上連続して支払っていること、かつ購入後24ヵ月以内の端末であることが適用条件です。
キャンペーンでは、新規入会とMyJCBアプリへのログインでスマホ決済の利用が20%ポイント還元(最大15,000円相当)、対象加盟店の利用でポイント10%還元(最大8,000ポイント)が受けられます(いずれも2026年4月1日(水)〜/終了時期は未定)。さらにJCBカード S限定で、3万円以上の利用に対して利用金額の0.5%のJ-POINTを還元する期間限定ポイント2倍キャンペーンも実施中です(2026年4月1日(水)〜2026年9月30日(水))。
※キャンペーンの詳細・条件を必ずご確認ください。
4位 JCBゴールド|空港ラウンジと手厚い旅行傷害保険で旅行に強い
| 年会費(税込) | 初年度無料/2年目以降11,000円(オンライン入会の場合) |
|---|---|
| 家族カード年会費(税込) | 1名まで永年無料/2人目以降は1名につき1,100円 |
| 申込対象 | 20歳以上で、ご本人に安定継続収入のある方(学生を除く) |
| 還元率 | 0.5%〜10.0%(優待店の利用で最大20倍) |
| 空港ラウンジ | 国内の主要空港とハワイ・ホノルル国際空港のラウンジを無料利用 |
| 旅行傷害保険 | 海外最高1億円/国内最高5,000万円/国内外の航空機遅延保険も付帯 |
| ショッピングガード保険 | 年間最高500万円 |
| スマートフォン保険 | 年間最高50,000円(1事故につき自己負担額10,000円) |
| 上位カードへの道 | 利用実績に応じてJCBゴールド ザ・プレミアの招待対象になる |
- オンライン入会なら初年度年会費が無料で、1年かけてじっくり使い勝手を試せる
- 国内主要空港とホノルル国際空港のラウンジが無料で使える
- 海外最高1億円・国内最高5,000万円の旅行傷害保険と航空機遅延保険が付帯する
- スマートフォン保険が年間最高50,000円と、年会費無料カードの倍近い補償になる
- 利用実績を重ねるとJCBゴールド ザ・プレミアの招待対象になる
- 2年目以降は11,000円(税込)の年会費がかかる
- 通常還元率は0.5%相当で、JCBカード Wより低い
JCBゴールドは、年会費11,000円(税込)で空港ラウンジと海外最高1億円の旅行傷害保険がそろう、JCBの主力ゴールドカードです。オンライン入会なら初年度年会費が無料になるため、まず1年使ってみて自分に合うか確かめられるのも親切な設計です。
補償面はとくに充実しています。海外最高1億円・国内最高5,000万円の旅行傷害保険に加え、フライトの遅延や手荷物の遅延をカバーする航空機遅延保険、年間最高500万円のショッピングガード保険、年間最高50,000円のスマートフォン保険まで付きます。年に1〜2回の旅行と日常のスマホ補償を1枚にまとめられると考えると、11,000円という金額は決して高くありません。
もうひとつ見逃せないのが、JCBゴールド ザ・プレミアへの招待ルートです。JCB ORIGINAL SERIES対象のJCBゴールドで、ショッピング利用合計が2年連続で100万円(税込)以上、または1年で200万円(税込)以上になると招待の対象になります。将来的にJCB ザ・クラスをめざす人にとっての出発点でもあります。
※スマートフォン保険は、契約中の通信料の支払いに当該カードを指定し、事故発生月を含む直近3ヵ月以上連続して支払っていること、かつ購入後24ヵ月以内の端末であることが適用条件です。
入会時のキャンペーンも手厚く、2026年7月7日(火)からはApple製品 分割金利0%キャンペーンが実施されています。Apple Storeで30,000円(税込)以上のApple製品を購入し、支払い方法で分割払い(3・5・6・10・12・15・18・20・24回のいずれか)を指定すると、実質年率0.00%の金利負担なしで購入できます(購入後の支払方法の変更は対象外)。
さらに、2026年7月1日(水)〜9月30日(水)にJCBゴールドへ新規入会・切り替えのうえキャンペーン参加登録(12月15日まで)し、参加登録から利用対象期間内にショッピング利用100万円(税込)以上を満たすと、JCBゴールド ザ・プレミアへ特別に招待されるキャンペーンも実施中です(招待は2027年3月ごろの予定。過去にJCBゴールドへ入会したことがある方などは対象外)。通常の招待条件(2年連続100万円以上、または1年で200万円以上の利用)より早く上位カードをめざせる期間限定のチャンスです。
このほか、新規入会とMyJCBアプリへのログインでスマホ決済の利用が20%ポイント還元(最大23,000円相当)、対象加盟店の利用でポイント10%還元(最大8,000ポイント)、家族カードの追加で最大4,000円キャッシュバック、会員紹介で1人につき3,000円分プレゼント(紹介者上限3名)が実施中です(いずれも2026年4月1日(水)〜/終了時期は未定)。新規入会またはアップグレードとキャンペーン参加登録のうえカード利用150万円(税込)以上で23,100円相当のグルメチケットが受け取れるソウエクスペリエンス レストランギフトプレゼントキャンペーンは、2026年4月1日(水)〜2026年9月30日(水)までです。
さらに2026年9月1日(火)からは、JCBゴールド・JCBプラチナ新規入会限定でApple製品購入金額の10%キャッシュバック(JCBゴールドは最大10,000円)が受けられるキャンペーンも始まっています(申込期間2027年4月30日まで)。分割金利0%キャンペーンと合わせて使えば、Apple製品をまとめて購入するタイミングでの負担をさらに抑えられます。
※会員紹介の金額と紹介者の上限人数は、券種のグレードにより異なります。※キャンペーンの詳細・条件を必ずご確認ください。
5位 JCB GOLD EXTAGE|20代のうちに持てる年会費を抑えたゴールドカード
| 年会費(税込) | 初年度無料/2年目以降3,300円 |
|---|---|
| 家族カード年会費(税込) | 1名まで無料 |
| 申込対象 | 20歳以上29歳以下でご本人に安定継続収入のある方(学生を除く) |
| 還元率 | 0.5%〜10.0%(入会後3ヵ月間はポイント3倍、4ヵ月目以降は更新までポイント1.5倍) |
| 空港ラウンジ | 国内の主要空港とハワイ・ホノルル国際空港のラウンジを無料利用 |
| 旅行傷害保険 | 海外最高5,000万円/国内最高5,000万円(利用付帯) |
| ショッピングガード保険 | 年間最高200万円(1事故につき自己負担3,000円) |
| 更新時の扱い | 入会5年後の初回更新時に、審査のうえ自動でJCBゴールドへ切り替え |
- 年会費3,300円(税込)でゴールドの空港ラウンジと旅行傷害保険が使える
- 初年度年会費が無料で、20代のうちにゴールドの使い勝手を体験できる
- 入会後3ヵ月間はポイント3倍、4ヵ月目以降も更新までポイント1.5倍と還元が手厚い
- 5年後の初回更新時に、審査のうえ自動でJCBゴールドへ切り替わる
- 申し込めるのは20歳以上29歳以下に限られる
- 旅行傷害保険の最高額はJCBゴールドの半分(5,000万円)にとどまる
JCB GOLD EXTAGEは、20歳以上29歳以下だけが申し込める、年会費3,300円(税込)の若年層向けゴールドカードです。通常のJCBゴールドが11,000円(税込)であることを考えると、3分の1以下のコストで空港ラウンジや旅行傷害保険といったゴールドの中核サービスが手に入ります。
入会直後の還元が手厚いのも特徴で、入会後3ヵ月間はポイント3倍、4ヵ月目以降も更新までポイント1.5倍が続きます。20代のうちにカードの利用実績(クレジットヒストリー)を積んでおけば、その後のグレードアップもスムーズです。5年後の初回更新時には審査のうえ自動的にJCBゴールドへ切り替わるため、「20代のうちは安く、30代からは本格的なゴールドへ」という乗り換え設計があらかじめ組み込まれています。
6位 JCBプラチナ|コンシェルジュとグルメ優待を自分から申し込めるハイグレード
| 年会費(税込) | 27,500円 |
|---|---|
| 家族カード年会費(税込) | 1名まで無料/2人目以降は1名につき3,300円 |
| 申込対象 | 20歳以上でご本人に安定継続収入のある方(本業が学生の方は申し込み不可) |
| 還元率 | 0.5%〜10.0%(優待店の利用で最大20倍) |
| コンシェルジュ | 24時間365日対応。旅行手配・レストラン予約・ゴルフ場手配などに対応 |
| 空港ラウンジ | プライオリティ・パス付帯(世界146の国・地域の空港ラウンジ)+国内主要空港ラウンジ |
| グルメ・ベネフィット | 国内の厳選レストランで所定のコースを2名以上で予約すると1名分が無料 |
| 旅行傷害保険 | 海外・国内とも最高1億円 |
| ショッピングガード保険 | 年間最高500万円 |
- 招待を待たずに20歳以上なら自分から申し込めるプラチナカード
- 24時間365日対応のコンシェルジュデスクが旅行やレストランの手配を代行してくれる
- プライオリティ・パスが付帯し、世界146の国・地域の空港ラウンジを利用できる
- グルメ・ベネフィットで所定のコース料理が2名以上の予約で1名分無料になる
- 利用実績しだいでJCB ザ・クラスの招待対象にもなり得る
- 年会費27,500円(税込)は初年度から発生する
- 通常還元率は0.5%相当のため、ポイントだけで年会費を回収するのは現実的ではない
JCBプラチナは、招待を待たずに自分から申し込めるJCBのプラチナカードです。プラチナ級のカードは招待制が多いなか、20歳以上で安定継続収入があれば申し込める点は大きな違いといえます。
サービスの中心は、24時間365日対応のコンシェルジュデスクと、世界146の国・地域の空港ラウンジが使えるプライオリティ・パス、そして所定のコース料理が2名以上の予約で1名分無料になるグルメ・ベネフィットの3本柱です。グルメ・ベネフィットは1回あたり1万〜2万円相当の価値になることも多く、年に2回使えば年会費の大半を回収できる計算になります。
ほかのプラチナカードとも比べたうえで判断したい人は、プラチナカードおすすめランキングで年会費と特典のバランスを確認してみてください。
キャンペーンも新規入会者向けにそろっています。2026年7月7日(火)からはApple製品 分割金利0%キャンペーンが実施されており、Apple Storeで30,000円(税込)以上のApple製品を購入し、支払い方法で分割払い(3・5・6・10・12・15・18・20・24回のいずれか)を指定すると、実質年率0.00%の金利負担なしで購入できます(購入後の支払方法の変更は対象外)。
さらに、新規入会とMyJCBアプリへのログインで合計50万円(税込)以上を利用すると初年度年会費27,500円(税込)がキャッシュバックされるキャンペーンと、新規入会またはアップグレードとキャンペーン参加登録のうえカード利用250万円(税込)以上で34,650円相当のグルメチケットが受け取れるソウエクスペリエンス レストランギフトプレゼントキャンペーンが、いずれも2026年4月1日(水)〜2026年9月30日(水)まで行われています。加えて、新規入会とMyJCBアプリへのログインで、スマホ決済の利用が20%ポイント還元(最大30,000円相当)、対象加盟店の利用でポイント10%還元(最大8,000ポイント)、家族カードの追加で最大4,000円キャッシュバック、会員紹介で1人につき5,000円分プレゼント(紹介者上限4名)も実施中です(いずれも2026年4月1日(水)〜/終了時期は未定)。
このほか、2026年9月1日(火)〜2027年4月30日にはJCBゴールド・JCBプラチナ新規入会限定でApple製品購入金額の10%キャッシュバック(JCBプラチナは最大20,000円)を受けられるキャンペーンも実施中です。Apple製品 分割金利0%キャンペーンと重ねて使えば、まとまった購入でも負担を抑えやすくなります。
※会員紹介の金額と紹介者の上限人数は、券種のグレードにより異なります。※キャンペーンの詳細・条件を必ずご確認ください。
7位 JCBゴールド ザ・プレミア|利用実績を重ねると届く招待制のワンランク上
| 年会費(税込) | JCBゴールドの年会費11,000円+サービス年会費5,500円 ※年間100万円(税込)以上のショッピング利用でサービス年会費5,500円は無料 |
|---|---|
| 申込方法 | 招待制(自分から申し込むことはできない) |
| 招待条件 | JCB ORIGINAL SERIES対象のJCBゴールドで、ショッピング利用合計が2年連続100万円(税込)以上、または1年で200万円(税込)以上。かつMyJCBに受信可能なメールアドレスを登録していること |
| 招待の時期 | 条件を満たした本会員へ、毎年3月中旬ごろにJCBからメールで案内 |
| 還元率 | 0.5%〜10.0%(優待店の利用で最大20倍) |
| 空港ラウンジ | プライオリティ・パス付帯+国内主要空港ラウンジ |
| 宿泊特典 | JCBプレミアムステイプラン(厳選された宿泊施設の優待プラン) |
| 旅行傷害保険 | 海外最高1億円/国内最高5,000万円 |
- JCBゴールドの延長線上で、プライオリティ・パスと宿泊優待が上乗せされる
- 年間100万円(税込)以上の利用でサービス年会費5,500円が無料になる
- JCB ザ・クラスへの招待をめざすうえでの通過点になる
- 手持ちのJCBゴールドをそのまま育てる形なので、カードを作り直す必要がない
- 招待制のため、条件を満たすまでは自分から申し込めない
- 利用額が年間100万円に届かない年はサービス年会費5,500円が発生する
JCBゴールド ザ・プレミアは、JCBゴールドの利用実績を積み重ねた人だけが招待される、ゴールドとプラチナの中間に位置するカードです。招待条件は公表されていて、JCB ORIGINAL SERIES対象のJCBゴールドでショッピング利用合計が2年連続で100万円(税込)以上、または1年で200万円(税込)以上となっています。加えて、毎年1月末日までにMyJCBへ受信可能なメールアドレスを登録しておく必要があります。
上乗せされるのは、世界の空港ラウンジが使えるプライオリティ・パスと、厳選された宿泊施設を優待価格で利用できるJCBプレミアムステイプランです。サービス年会費5,500円は年間100万円(税込)以上の利用で無料になるため、もともと年間100万円以上をJCBゴールドで決済している人なら、実質的に年会費据え置きでサービスだけが増える形になります。
8位 JCB ザ・クラス|メンバーズ・セレクションが使えるJCBの最高峰
| 年会費(税込) | 55,000円(家族会員は8名まで無料) |
|---|---|
| 申込方法 | 完全招待制(JCBゴールド・JCBゴールド ザ・プレミア・JCBプラチナの会員が対象) |
| 招待条件 | 明確な基準は非公開。利用実績や利用状況をもとにJCBが案内 |
| メンバーズ・セレクション | 年に1回、カタログから好みの品を選べる会員限定のプレゼント |
| コンシェルジュ | ザ・クラス会員専用デスクが24時間365日対応 |
| 空港ラウンジ | プライオリティ・パス付帯+国内主要空港ラウンジ |
| グルメ特典 | グルメ・ベネフィット/JCB スター・ダイニング by OMAKASE プレミアムプログラム |
| 旅行傷害保険 | 海外・国内とも最高1億円 |
- 年1回のメンバーズ・セレクションで、カタログから好みの品を選べる
- 家族会員が8名まで年会費無料で、世帯全員でプラチナ級の特典を使える
- ザ・クラス会員専用のコンシェルジュデスクが24時間365日対応する
- グルメ・ベネフィットやプレミアムなダイニングプログラムを利用できる
- プライオリティ・パスが付帯し、家族カードも同等のサービスを受けられる
- 完全招待制のため、自分から申し込む方法がない
- 年会費55,000円(税込)は、特典を使いこなさないと負担が大きい
JCB ザ・クラスは、JCBのプロパーカードの最上位に位置する完全招待制のカードです。招待の対象になるのはJCBゴールド、JCBゴールド ザ・プレミア、JCBプラチナの会員で、明確な招待基準は公開されていません。
象徴的な特典がザ・クラス メンバーズ・セレクションです。年に1回、用意されたカタログのなかから好みの品を選んでもらえる会員限定サービスで、これを目当てに保有を続ける人も少なくありません。加えてザ・クラス専用のコンシェルジュデスク、グルメ・ベネフィット、プライオリティ・パスなどプラチナ級のサービスがひととおりそろいます。年会費55,000円(税込)を「特典で取り戻す」より「使いこなして楽しむ」ためのカードと考えるのが実態に近いでしょう。
9位 ディズニー★JCBカード|ディズニーポイントと限定デザインを楽しめる
| 年会費(税込) | 一般カード:初年度無料/2年目以降1,375円(ゴールドカードは11,000円) |
|---|---|
| 申込対象 | 18歳以上(高校生を除く)で、ご本人または配偶者に安定継続収入のある方 |
| ポイント | ディズニーポイント/一般カードは100円につき1ポイント |
| 還元率 | 1.0%(一般カードの場合) |
| 券面デザイン | 全14種類(一般カード9種類・ゴールドカード5種類)から選択可能 |
| 会員限定特典 | Thanksギフト/キャラクターグリーティング招待の抽選/ディズニーホテルの優待プラン |
| ポイントの使い道 | パークやディズニーストアでの支払い、限定グッズとの交換など |
| デザイン変更 | 更新時にデザインを変更できるサービスあり |
- 一般カードは100円につき1ポイントとJCBの標準より積算が細かく、還元率1.0%相当
- 14種類の限定デザインから券面を選べて、更新時に変更もできる
- 毎年変わるオリジナルグッズ「Thanksギフト」がもらえる
- キャラクターグリーティング招待の抽選やホテル優待など、会員限定の楽しみがある
- たまるのはディズニーポイントで、使い道はディズニー関連に限られる
- 提携カードのためJCB ORIGINAL SERIESの優待は対象外
ディズニー★JCBカードは、使うほどディズニーポイントがたまり、パークやディズニーストアで使える提携カードです。一般カードは初年度年会費無料、2年目以降1,375円(税込)と維持しやすく、100円につき1ポイント(還元率1.0%相当)とJCBの標準より積算単位が細かいのが特徴です。
券面は一般カード9種類・ゴールドカード5種類の合計14種類から選べ、更新のタイミングでデザインを変えることもできます。毎年変わるオリジナルグッズがもらえるThanksギフト、キャラクターグリーティング招待の抽選、ディズニーホテルの優待プランなど、ポイント以外の「体験」で満足度が高まるタイプのカードです。年に何度もパークへ足を運ぶ人ほど価値を感じやすいでしょう。
10位 ANA JCB一般カード|入会・継続とフライトでANAマイルがたまる
| 年会費(税込) | 初年度無料/2年目以降2,200円(家族会員1,100円) |
|---|---|
| 申込対象 | 18歳以上で、ご本人に安定継続収入のある方 |
| 入会・継続ボーナス | 入会時1,000マイル/毎年の継続時1,000マイル |
| 搭乗ボーナスマイル | 区間基本マイレージに対して10%の割増 |
| ポイント | J-POINT/200円(税込)につき1ポイント。ANAマイルへ移行可能 |
| 旅行傷害保険 | 海外旅行傷害保険・国内航空傷害保険 最高1,000万円 |
| ANA関連の優待 | ANA機内販売の割引、空港内店舗の割引など |
| 電子マネー | 楽天Edy機能を搭載(チャージでマイルがたまる) |
- 入会時と毎年の継続時にそれぞれ1,000マイルがもらえる
- 搭乗ごとに区間基本マイレージの10%がボーナスマイルとして加算される
- 初年度年会費が無料で、まずは1年試してから継続を判断できる
- 楽天Edyへのチャージでもマイルがたまり、少額決済も無駄にならない
- ポイントからマイルへの移行レートを高くするコースは、別途手数料がかかる
- 提携カードのためJCB ORIGINAL SERIESの優待は対象外
ANA JCB一般カードは、入会時と毎年の継続時にそれぞれ1,000マイルがもらえる、ANAマイル入門に向いた提携カードです。2年目以降の年会費2,200円(税込)に対して継続ボーナスだけで1,000マイルが返ってくるため、マイルの価値を1マイル2円前後で見積もれば実質的な負担はかなり小さくなります。
飛行機に乗るたびに区間基本マイレージの10%がボーナスとして加算されるので、年に数回でも搭乗機会がある人ほど有利です。買い物でたまったJ-POINTはANAマイルへ移行でき、移行レートの高いコースを選ぶ場合は別途手数料がかかります。「まずは無理のない年会費でマイルをためる習慣を作りたい」という人の最初の1枚として使いやすい構成です。
※2027年3月以降にお届けするANA JCBカードは楽天Edy機能が搭載されない予定です。現在発行されているカードにはこれまでどおり楽天Edy機能が付いています。
11位 JAL・JCBカード 普通カード|毎日の買い物からJALマイルを直接ためられる
| 年会費(税込) | 初年度無料/2年目以降2,200円 |
|---|---|
| 申込対象 | 18歳以上でご本人に安定継続収入のある方(学生を除く) |
| マイル積算 | ショッピング200円(税込)につき1マイル(通常コース) |
| ショッピングマイル・プレミアム | 年会費4,950円(税込)で積算が2倍(100円につき1マイル)に |
| 入会搭乗ボーナス | 入会後の初回搭乗時にボーナスマイルを加算 |
| 毎年初回搭乗ボーナス | 毎年、最初の搭乗時にボーナスマイルを加算 |
| フライトボーナスマイル | 区間マイルに対して割増マイルを加算 |
| 旅行傷害保険 | 海外・国内旅行傷害保険 最高1,000万円(自動付帯) |
- ポイントを経由せず、買い物から直接JALマイルがたまる
- ショッピングマイル・プレミアムに加入すれば積算が2倍(100円につき1マイル)になる
- 入会搭乗ボーナスと毎年初回搭乗ボーナスでマイルが上乗せされる
- 初年度年会費が無料で、旅行傷害保険は自動付帯
- 積算を2倍にするショッピングマイル・プレミアムは年会費4,950円(税込)が別途必要
- 提携カードのためJCB ORIGINAL SERIESの優待は対象外
JAL・JCBカード 普通カードは、ポイントを経由せずに買い物から直接JALマイルがたまる提携カードです。通常は200円(税込)につき1マイルですが、年会費4,950円(税込)のショッピングマイル・プレミアムに加入すると100円につき1マイルとなり、積算ペースが2倍になります。
年間100万円をカード決済する人なら、通常コースで5,000マイル、ショッピングマイル・プレミアム加入で10,000マイル。差の5,000マイルは国内線特典航空券の片道分に近い価値になるため、年間50万円以上使うなら加入したほうが得になる計算です。入会搭乗ボーナスと毎年初回搭乗ボーナスも加わるので、年に1回でも飛行機に乗る予定があるならマイルの伸びが実感しやすくなります。
12位 JCB法人カード 一般|法人代表者や個人事業主が経費をまとめやすい
| 年会費(税込) | 初年度無料/2年目以降1,375円 |
|---|---|
| 申込対象 | 法人(登記簿謄本の代表者)または個人事業主。18歳以上 |
| ポイント | J-POINT/200円(税込)につき1ポイント |
| 還元率 | 0.5%〜 |
| 追加カード | 従業員用の追加カードを発行可能(1枚につき年会費1,375円) |
| ETCカード | 複数枚を無料で発行可能 |
| 旅行傷害保険 | 海外最高3,000万円/国内最高3,000万円 |
| 経費管理 | 会計ソフトへの明細連携、利用明細のWeb確認に対応 |
- 初年度年会費が無料で、2年目以降も1,375円(税込)と維持しやすい
- ETCカードを複数枚無料で発行でき、社用車が複数ある事業でも使いやすい
- 海外・国内とも最高3,000万円の旅行傷害保険が付帯する
- 法人でも個人事業主でも申し込める
- 還元率は0.5%相当で、高還元のビジネスカードには見劣りする
- 従業員用の追加カードは1枚ごとに年会費がかかる
JCB法人カード 一般は、初年度年会費無料・2年目以降1,375円(税込)で持てる、JCBの定番ビジネスカードです。法人の代表者だけでなく個人事業主も申し込めるため、開業したばかりの人でも事業用の支払いを一本化しやすくなります。
実務面でありがたいのが、ETCカードを複数枚無料で発行できる点です。社用車が複数台ある事業や、営業で高速道路をよく使う事業では、この差が年間のコストにそのまま効いてきます。海外・国内とも最高3,000万円の旅行傷害保険が付くため、出張の多い事業でも安心です。経費の明細はWebで確認でき、会計ソフトへ連携すれば記帳の手間も減らせます。
目的別に選ぶJCBカード|年会費無料・マイル・ステータスで探す
ランキングだけでは決めきれないときは、「自分が何を優先したいのか」から逆算すると迷いが減ります。ここでは代表的な5つの目的に分けて、それぞれに向くJCBカードを概要表とメリット・デメリットつきで紹介します。
年会費をいっさいかけたくない人に向くJCBカード
年齢を問わず、家族カードもETCカードも含めて負担を最小限にしたいならJCBカード Sが最有力です。年会費が永年無料でありながら、クラブオフの割引優待とスマートフォン保険という「実際に使える」特典がそろっています。
| 年会費(税込) | 本会員・家族会員とも永年無料 |
|---|---|
| 年齢の上限 | なし(18歳以上・高校生を除く) |
| 無料で使える特典 | 国内外20万ヵ所以上・最大84%オフの割引優待/スマートフォン保険 年間最高30,000円 |
| 還元率 | 0.5%〜10.0%(海外利用はポイント2倍) |
| ETCカード | 入会初年度年会費無料 |
- 維持コストがゼロのまま、レジャーや宿泊の割引を年間を通じて使える
- 年齢の上限がないので、40代以降に初めて作る1枚としても選べる
- 家族カードも永年無料で、世帯単位でコストを抑えられる
- 通常還元率は0.5%相当で、ポイント重視の人には物足りない
- 空港ラウンジは付帯しない
マイルを効率よくためたい人に向くJCBカード
出張や旅行で飛行機に乗る機会があるなら、買い物のポイントとフライトのマイルを両取りできるANA JCB一般カードが現実的です。年会費2,200円(税込)に対し、毎年の継続だけで1,000マイルが戻ってくるのが大きな支えになります。
| 年会費(税込) | 初年度無料/2年目以降2,200円 |
|---|---|
| もらえるマイル | 入会1,000マイル+毎年の継続1,000マイル |
| 搭乗時の上乗せ | 区間基本マイレージの10%をボーナス加算 |
| 買い物からのマイル | J-POINTをANAマイルへ移行(高レートのコースは別途手数料) |
| 少額決済の受け皿 | 楽天Edyへのチャージでもマイルがたまる |
- 継続ボーナス1,000マイルだけで年会費の大半を回収できる
- 飛行機に乗るほどボーナスマイルが積み上がる
- 初年度無料なので、マイルがたまるペースを1年試してから判断できる
- マイル移行のレートを上げるコースには別途手数料がかかる
- 飛行機にほとんど乗らない人はメリットが薄い
ステータスや招待をめざしたい人に向くJCBカード
将来的にJCB ザ・クラスの招待をめざすなら、JCBプラチナから入るのが最短ルートのひとつです。招待を待たずに20歳以上なら自分から申し込めるうえ、コンシェルジュやグルメ特典を早い段階から使えます。
| 年会費(税込) | 27,500円(家族カードは1名無料) |
|---|---|
| 申込のしやすさ | 招待不要。20歳以上で安定継続収入があれば申し込める |
| ステータス面の特典 | 24時間365日のコンシェルジュデスク/プライオリティ・パス |
| 元を取りやすい特典 | グルメ・ベネフィット(所定コースを2名以上の予約で1名分無料) |
| 上位への道 | 利用実績しだいでJCB ザ・クラスの招待対象になり得る |
- 招待を待たずにプラチナ級のサービスを使い始められる
- グルメ・ベネフィットを年2回使えば年会費の大半を取り戻せる
- JCB ザ・クラスの招待をめざす土台になる
- 年会費27,500円(税込)が初年度から発生する
- 特典を使わない年は負担だけが残る
20代のうちに1枚目を作りたい人に向くJCBカード
社会人になって最初の1枚を選ぶなら、年会費が永年無料で還元率も高いJCBカード Wが扱いやすい選択です。39歳以下という条件があるぶん、20代のうちに作っておけば長く恩恵を受けられます。
| 年会費(税込) | 本会員・家族会員とも永年無料 |
|---|---|
| 申込対象 | 18歳以上39歳以下(高校生を除く)。18歳以上の学生も可 |
| 1枚目に向く理由 | いつでもポイント2倍で、使い方を覚えながら還元も取りこぼさない |
| 将来の扱い | 39歳以下で入会すれば40歳以降も年会費無料のまま継続できる |
| 使い始めの早さ | ナンバーレスなら最短5分でカード番号発行 |
- 年会費ゼロのまま通常還元率1.0%相当で使える
- 20代のうちに入会すれば、40代以降も同じ条件を維持できる
- 利用実績を早くから積めるので、将来のグレードアップにもつながる
- 40歳になると新規では申し込めなくなる
- 空港ラウンジや国内旅行傷害保険は付かない
個人事業主や法人代表者に向くJCBカード
事業用の支払いを分けたいフリーランスや小規模法人には、年会費永年無料で還元率1.0%相当のJCB Biz ONE 一般が扱いやすい1枚です。プライベートのカードと分けるだけで、確定申告時の集計が一気に楽になります。
| 年会費(税込) | 永年無料 |
|---|---|
| 申込対象 | 18歳以上の法人代表者・個人事業主(副業や会社員の事業所得も対象) |
| 還元率 | 1.0%相当(200円につき2ポイント) |
| 申込書類 | 登記簿謄本・決算書は不要。本人確認書類で完結 |
| ETCカード | 1枚(入会初年度年会費無料) |
- 年会費永年無料のまま、還元率1.0%相当で事業経費をポイント化できる
- 登記簿謄本や決算書が不要で、開業直後でも申し込みやすい
- 事業用の明細が分かれるため、帳簿づけと確定申告の手間が減る
- 従業員用の追加カードは発行できない(1名向けの設計)
- 旅行傷害保険は付帯しないため、出張が多い場合はゴールド以上が必要
JCBカード WとJCBカード Sはどちらを選ぶ?迷ったときの判断基準
年会費永年無料のプロパーカード2枚で迷う人はとても多いのですが、実は違いは4つだけです。ここを押さえれば、自分がどちらを選ぶべきかは10分で決まります。
申し込める年齢と年会費の違い
年会費はどちらも本会員・家族会員とも永年無料で差はありません。決定的に違うのは年齢条件です。JCBカード Wは18歳以上39歳以下の入会限定、JCBカード Sは18歳以上(高校生を除く)で上限なしとなっています。
つまり40歳以上の人はそもそもJCBカード Wを選べません。逆に39歳以下の人は、いま申し込めばその後もずっと同じ条件で使い続けられるので、「39歳以下ならまずWを検討する」が原則になります。誕生日が近い人は、その1日の差で選択肢が変わる点に注意してください。
なお、WとW plus Lは同時に持つことができません。どちらか一方を選ぶ形になるため、女性向けの優待や抽選企画に魅力を感じるかどうかで決めましょう。
ポイントのたまり方の違い
JCBの基本は毎月の利用合計200円(税込)につき1ポイント(1ポイント=最大1円相当)ですが、JCBカード Wは国内・海外どこで使ってもいつでも2ポイント。同じ金額を使ってもポイントの積算が倍になります。
具体的に比べると、年間60万円をカードで支払った場合、JCBカード Sは3,000ポイント、JCBカード Wは6,000ポイントで差は3,000円分。年間120万円なら差は6,000円分に広がります。ポイント効率だけを見れば、Wが有利なのは明らかです。
一方でJCBカード Sは海外利用時にポイントが2倍になるため、海外での支払いが多い人は差が縮まります。優待店でのポイントアップは両方に適用され、Wは最大21倍(還元率最大10.5%)、Sは最大20倍(還元率最大10.0%)です。
※事前にポイントアップ登録が必要です。※利用加盟店や交換商品等によりポイント付与条件や還元率は異なる場合があります。
優待サービスと付帯保険の違い
JCBカード Sだけの特典がJCBカード S 優待 クラブオフです。国内外20万ヵ所以上の飲食店・宿泊施設・映画館・レジャー施設などが最大84%オフになる会員優待で、同伴者も対象になります。映画1本で数百円、レジャー施設で数千円が浮くので、使う人にとっては還元率0.5%の差を軽く上回ります。
保険面では、JCBカード Sにスマートフォン保険(年間最高30,000円)が付くのに対し、JCBカード Wには付きません。海外旅行傷害保険はどちらも最高2,000万円の利用付帯、ショッピングガード保険は海外で年間最高100万円と同等です。
まとめると、Wは「日常のポイント効率」、Sは「レジャー割引とスマホ補償」という住み分けになっています。
タイプ別のおすすめの選び分け
| あなたのタイプ | おすすめ | 理由 |
|---|---|---|
| 39歳以下で、日常の買い物が多い | JCBカード W |
いつでもポイント2倍で、支払いを寄せるだけで差が出る |
| 40歳以上で初めてJCBを持つ | JCBカード S |
年齢の上限がなく、年会費永年無料で申し込める |
| 映画・レジャー・旅行によく行く | JCBカード S |
クラブオフの割引が年間で数千円〜数万円分になる |
| スマホの修理費が心配 | JCBカード S |
年会費無料でスマートフォン保険が年間最高30,000円 |
| 女性向けの優待や抽選企画も楽しみたい | JCBカード W plus L |
Wと同じ還元率にLINDAリーグの優待が上乗せされる |
どちらか一方に決めきれない場合は、39歳以下ならまずWを作り、レジャーの機会が増えてきたらSを追加するのもひとつの手です。クレジットカードは複数持っていいとこ取りができるので、日常の支払いはW、映画や旅行の予約はSと使い分ければ両方の強みを取り込めます。組み合わせの考え方はクレジットカード最強の2枚でも詳しく解説しています。
JCBカードは年間いくら使えば元が取れる?グレード別の損益分岐点
年会費が有料のカードを持つときにいちばん気になるのが「本当に元が取れるのか」という点です。ここではポイント還元だけで計算した場合と、特典の金額換算を含めた場合の両面から、グレードごとの損益分岐点を具体的に整理します。
年会費無料カードは使うほど得になる仕組み
JCBカード W・W plus L・Sは年会費が永年無料なので、損益分岐点という概念そのものが存在しません。1円でも使えばその分だけJ-POINTがたまり、使わなくてもコストは発生しません。
たとえばJCBカード Wを年間100万円使うと、通常還元率1.0%相当で10,000ポイント。1ポイント=最大1円相当なので、実質1万円分の価値が戻ってくる計算です。ここに優待店でのポイントアップが乗れば、さらに上積みされます。
注意点は、年会費無料カードは「持つこと」ではなく「使うこと」で差が生まれるという点です。財布に入れているだけでは何も返ってきません。公共料金やサブスクなど毎月の固定費をカード払いにまとめるだけでも、年間の獲得ポイントは大きく変わります。
JCBゴールドは空港ラウンジと保険をどれだけ使うかで決まる
JCBゴールドの年会費は2年目以降11,000円(税込)です。ポイント還元だけで回収しようとすると、通常還元率0.5%相当なので年間220万円の利用が必要になります。これはかなり高いハードルです。
そこで現実的なのは、特典を金額に換算して考える方法です。空港ラウンジは1回あたり1,000〜1,500円程度の価値があり、年10回使えば1万円超。海外旅行保険を別途かけると1回の旅行で3,000〜5,000円程度かかるので、年2回の海外旅行で1万円前後。さらにスマートフォン保険(年間最高50,000円)とショッピングガード保険(年間最高500万円)が加わります。
| 回収の手段 | 1回あたりの目安 | 年会費11,000円に届く回数 |
|---|---|---|
| 空港ラウンジの利用 | 1,000〜1,500円相当 | 年8〜11回 |
| 海外旅行保険の代替 | 1旅行あたり3,000〜5,000円相当 | 年2〜3回の海外旅行 |
| ポイント還元のみ | 0.5%相当 | 年間220万円の利用 |
| スマートフォンの画面修理 | 1回20,000〜40,000円程度 | 1回で年会費を上回る |
つまり「年に数回旅行や出張がある」「スマホの修理リスクに備えたい」という人なら、11,000円は十分に回収可能です。逆に旅行にほとんど行かず補償も不要なら、年会費無料カードのほうが合理的です。ゴールドカード全体の相場感はゴールドカードおすすめ人気ランキングで確認できます。
JCBプラチナはグルメ優待とコンシェルジュの利用回数が分かれ目
JCBプラチナの年会費27,500円(税込)をポイントだけで回収しようとすると、0.5%相当で年間550万円の利用が必要になり、これは現実的ではありません。プラチナは特典の使用回数で判断するカードです。
回収の主役はグルメ・ベネフィットです。国内の厳選レストランで所定のコースを2名以上で予約すると1名分が無料になるため、1回あたり1万〜2万円相当の価値になります。年2回使えば年会費の7割〜満額に相当する計算です。
さらにプライオリティ・パスは、単体で契約すると年間数百ドル相当のサービスです。年に数回でも海外出張や旅行があれば、それだけで大きな価値になります。加えて24時間365日のコンシェルジュデスクは、レストラン予約や旅行手配にかかる自分の時間を買うサービスと考えると、金額に換算しにくい価値があります。
年間の利用額から自分に合うグレードを逆算する手順
判断の手順は次の3ステップです。
まずステップ1として、年間のカード決済額をざっくり出します。家賃・公共料金・通信費・食費・サブスクなど、カード払いにできる支出を合計してください。年間60万円未満なら年会費無料カード、60万〜200万円ならゴールド、200万円以上ならゴールドまたはプラチナが候補になります。
次にステップ2として、旅行と外食の頻度を数えます。年3回以上の旅行または出張があるならゴールド以上、年2回以上「記念日の外食」があるならプラチナのグルメ・ベネフィットが効いてきます。
最後にステップ3として、将来の招待をめざすかを決めます。JCBゴールド ザ・プレミアは「JCBゴールドで2年連続100万円(税込)以上、または1年で200万円(税込)以上」が招待条件なので、年間100万円以上使える見込みがあるならJCBゴールドを選んでおくと将来につながります。
| 年間のカード決済額 | おすすめのグレード | 判断の理由 |
|---|---|---|
| 〜60万円 | JCBカード W/JCBカード S | 年会費無料で取りこぼしがない。有料カードは回収が難しい |
| 60万〜100万円 | JCBカード W(旅行が多ければJCBゴールド) | ポイント重視なら無料カード、補償重視ならゴールド |
| 100万〜200万円 | JCBゴールド | 特典で回収しやすく、ザ・プレミアの招待条件も視野に入る |
| 200万円以上 | JCBゴールド/JCBプラチナ | 1年で200万円ならザ・プレミアの招待条件を単年で満たせる |
JCBゴールド ザ・プレミアとJCB ザ・クラスの招待をめざす使い方
JCBのプロパーカードには、利用実績を積んだ人だけが案内される招待制カードが用意されています。ここでは公表されている条件と、招待が届いた人に共通する使い方の傾向を整理します。
公表されている招待の条件を整理する
2種類の招待制カードのうち、条件がはっきり公表されているのはJCBゴールド ザ・プレミアのほうです。条件は次の2つを満たすことです。
ひとつめは利用額で、JCB ORIGINAL SERIES対象のJCBゴールドで、ショッピング利用合計が2年連続で100万円(税込)以上、または1年で200万円(税込)以上であること。ふたつめは手続きで、本会員がMyJCBに受信可能なメールアドレスを登録していることです。条件を満たすと、毎年3月中旬ごろにJCBからメールで案内が届きます。
一方のJCB ザ・クラスは、明確な招待基準が公開されていません。対象になるのはJCBゴールド、JCBゴールド ザ・プレミア、JCBプラチナの会員で、利用額だけでなく利用の継続性や支払い状況なども含めて総合的に判断されると案内されています。
※招待条件は変更される場合があります。最新の内容は各カードの公式サイトでご確認ください。
招待が届いた人に共通する使い方の傾向
公表されていない部分について断定はできませんが、実際に招待を受けた人の傾向としてよく挙がるのは次の3点です。
1つめは利用額が安定して継続していることです。ある年だけ大きく使って翌年ほとんど使わない、という波のある使い方より、毎年一定額を継続して決済しているほうが評価されやすいと考えられます。JCBゴールド ザ・プレミアの条件が「2年連続」となっているのも、継続性を見ている表れです。
2つめは支払いの遅延がないことです。当たり前のようでいて、これがいちばん重要です。カードの利用実績(クレジットヒストリー)に延滞の記録が残ると、上位カードの案内は遠のきます。
3つめは1枚に支払いを集約していることです。複数枚に決済を分散させると、1枚あたりの年間利用額が伸びません。招待をめざす期間は、公共料金・通信費・保険料といった固定費を対象カードに寄せておくと条件を満たしやすくなります。
グレードを上げていく順番と目安の期間
現実的なルートは2つあります。
ひとつめはJCBゴールド→JCBゴールド ザ・プレミア→JCB ザ・クラスという王道ルートです。JCBゴールドで年間100万円(税込)以上を2年続ければ、3年目にはザ・プレミアの案内が届く可能性があります。そこからさらに数年の実績を積んでザ・クラスをめざす形で、合計5年前後を見込むのが現実的です。
ふたつめはJCBプラチナから入るルートです。JCBプラチナは20歳以上なら招待不要で申し込めるため、ザ・プレミアを経由せずに上位のサービスをすぐ使い始められます。ザ・クラスの招待対象にもプラチナ会員が含まれているので、時間を短縮したい人はこちらが向いています。
20代の場合は、JCB GOLD EXTAGEから始めて5年後の初回更新時にJCBゴールドへ切り替わるルートもあります。年会費3,300円(税込)で実績を積みながら、自然にゴールドへ移行できるのが利点です。
招待を待つあいだにやっておくとよいこと
まずやっておきたいのが、MyJCBへのメールアドレス登録です。JCBゴールド ザ・プレミアは、利用額の条件を満たしていてもメールアドレスが登録されていないと案内が届きません。毎年1月末日までの登録が目安になります。
次に、固定費のカード払いへの集約です。電気・ガス・水道・通信費・保険料・サブスクなどを対象カードにまとめれば、意識しなくても年間の利用額が積み上がります。年間100万円は月あたり約8.4万円なので、固定費と食費を寄せれば十分に射程圏です。
そして支払い状況を良好に保つことです。日本クレジット協会が公表するクレジットカードの統計データでも、不正利用被害は依然として高い水準にあります。利用明細をこまめに確認し、身に覚えのない請求があればすぐカード会社に連絡する習慣をつけておきましょう。招待をめざす期間こそ、明細確認の習慣が効いてきます。
JCBの法人カードおすすめランキング6選|個人事業主・法人代表者が選ぶビジネスカード
JCBは個人向けだけでなく、法人・個人事業主向けのカードもグレード別にそろえています。従業員用の追加カードを何枚発行するのか、出張が多いのか、経費をどこまで一元管理したいのかで最適解は変わります。まずは6枚を一覧で比べてみましょう。
| 順位 | カード | 年会費(税込) | 還元率 | 申込対象 | 追加カード・ETC |
|---|---|---|---|---|---|
| 1位 | JCB法人カード 一般 |
初年度無料/2年目以降1,375円 | 0.5%〜 | 法人・個人事業主 | 追加カード1枚1,375円/ETCは複数枚無料 |
| 2位 | JCB Biz ONE 一般 |
永年無料 | 1.0%相当 | 18歳以上の法人代表者・個人事業主 | 追加カードなし/ETC1枚 |
| 3位 |  JCB法人カード ゴールド |
初年度無料/2年目以降11,000円 | 0.5%〜 | 法人・個人事業主 | 追加カード1枚3,300円/ETCは複数枚無料 |
| 4位 |  JCB Biz ONE ゴールド |
初年度無料/2年目以降5,500円(年間100万円以上の利用で翌年度無料) | 1.0%相当 | 20歳以上の法人代表者・個人事業主 | 追加カードなし/ETC1枚 |
| 5位 |  JCBプラチナ法人カード |
33,000円 | 0.5%〜 | 法人・個人事業主 | 追加カード1枚6,600円/ETCは複数枚無料 |
| 6位 |  JCBコーポレートカード |
企業年会費33,000円(使用者1名あたりは無料) | 0.5%〜 | 従業員50名以上の大規模法人・官公庁 | 発行枚数の制限なし |
※事前にポイントアップ登録が必要です。※利用加盟店や交換商品等によりポイント付与条件や還元率は異なる場合があります。※年会費・特典は2026年9月時点の情報です。
- 1位 JCB法人カード 一般|初年度年会費無料で追加カードとETCカードもそろう定番の法人カード
- 2位 JCB Biz ONE 一般|年会費永年無料でポイントがいつでも2倍、フリーランスの1枚目に向く
- 3位 JCB法人カード ゴールド|旅行傷害保険と空港ラウンジが付いて出張の多い会社に向く
- 4位 JCB Biz ONE ゴールド|初年度年会費無料、高還元のまま補償を厚くできる
- 5位 JCBプラチナ法人カード|年会費33,000円でコンシェルジュとプライオリティ・パスが使える
- 6位 JCBコーポレートカード|社員が多い企業の経費を一括で管理できる大規模法人向け
- JCB法人カードとJCB Biz ONEはどちらを選ぶ?使う人数と経費の管理方法で決める
1位 JCB法人カード 一般|初年度年会費無料で追加カードとETCカードもそろう定番の法人カード
| 年会費(税込) | 初年度無料/2年目以降1,375円 |
|---|---|
| 追加カード年会費(税込) | 1枚につき1,375円(初年度無料) |
| 申込対象 | 法人(登記簿謄本の代表者)または個人事業主。18歳以上 |
| 還元率 | 0.5%〜(200円につき1ポイント) |
| ETCカード | 複数枚を無料で発行可能 |
| 旅行傷害保険 | 海外最高3,000万円/国内最高3,000万円 |
| 経費管理 | 利用明細のWeb確認、会計ソフトへのデータ連携に対応 |
| ビジネス優待 | 福利厚生サービスやオフィス用品の優待を利用可能 |
- 初年度年会費無料で、2年目以降も1,375円(税込)と負担が軽い
- ETCカードを複数枚無料で発行でき、社用車が多い事業でも追加費用が出ない
- 従業員用の追加カードを発行して、経費の立て替えをなくせる
- 海外・国内とも最高3,000万円の旅行傷害保険が付帯する
- 還元率は0.5%相当で、JCB Biz ONEの半分
- 空港ラウンジはゴールド以上でないと使えない
JCB法人カード 一般は、複数人でカードを使う事業に向いた、JCBの標準的な法人カードです。従業員用の追加カードを発行できるため、立て替え精算をなくして経費処理を一本化できます。とくにETCカードを複数枚無料で発行できる点は、社用車を何台も持つ事業にとって実利が大きいポイントです。
経費の明細はWebで確認でき、会計ソフトへのデータ連携にも対応しています。電子帳簿保存法への対応が求められるいま、明細をデジタルで受け取れる仕組みは実務の負担を大きく減らします。取引データの保存方法については、国税庁の電子帳簿保存法一問一答で要件を確認しておくと安心です。
2位 JCB Biz ONE 一般|年会費永年無料でポイントがいつでも2倍、フリーランスの1枚目に向く
| 年会費(税込) | 永年無料 |
|---|---|
| 申込対象 | 18歳以上の法人代表者・個人事業主(副業の事業所得も対象) |
| 還元率 | 1.0%相当(200円につき2ポイント) |
| 申込書類 | 登記簿謄本・決算書は不要。本人確認書類で完結 |
| ETCカード | 1枚(入会初年度年会費無料) |
| 追加カード | 発行不可(代表者1名向けの設計) |
| 発行スピード | 最短5分でカード番号発行に対応 |
| 経費管理 | 利用明細のWeb確認、会計ソフトへのデータ連携に対応 |
- 年会費が永年無料で、還元率1.0%相当と法人カードとしては高水準
- 登記簿謄本や決算書が不要で、開業直後や副業でも申し込みやすい
- 最短5分でカード番号が発行され、すぐに事業の支払いに使える
- 事業用の明細が分かれるため、記帳と確定申告がシンプルになる
- 従業員用の追加カードを発行できない
- 旅行傷害保険は付帯しない
JCB Biz ONE 一般は、年会費永年無料でありながら還元率1.0%相当という、法人カードとしては珍しい高還元カードです。JCB法人カード 一般が200円につき1ポイントなのに対し、Biz ONEは2ポイント。年間200万円の経費決済なら、獲得ポイントの差は1万円分にもなります。
申し込みのハードルが低いのも大きな利点で、登記簿謄本や決算書は不要、本人確認書類だけで完結します。開業したばかりのフリーランスや、会社員の副業として事業所得がある人でも申し込みやすい設計です。ただし従業員用の追加カードは発行できないため、複数人でカードを使う予定があるならJCB法人カードを選びましょう。
3位 JCB法人カード ゴールド|旅行傷害保険と空港ラウンジが付いて出張の多い会社に向く
| 年会費(税込) | 初年度無料/2年目以降11,000円 |
|---|---|
| 追加カード年会費(税込) | 1枚につき3,300円(初年度無料) |
| 申込対象 | 法人(登記簿謄本の代表者)または個人事業主 |
| 還元率 | 0.5%〜(200円につき1ポイント) |
| 空港ラウンジ | 国内の主要空港とハワイ・ホノルル国際空港のラウンジを無料利用 |
| 旅行傷害保険 | 海外最高1億円/国内最高5,000万円 |
| サイバーリスク保険 | 最高75万円 |
| ETCカード | 複数枚を無料で発行可能 |
- 海外最高1億円・国内最高5,000万円の旅行傷害保険で出張時の備えが厚い
- 国内主要空港とホノルル国際空港のラウンジを無料で使える
- サイバーリスク保険が最高75万円まで付帯し、情報漏えい時の費用に備えられる
- 初年度年会費が無料で、1年かけて使い勝手を確かめられる
- 2年目以降は11,000円(税込)、追加カードも1枚3,300円(税込)と負担が増える
- 還元率は0.5%相当のまま変わらない
JCB法人カード ゴールドは、出張が多い会社の経費カードとして完成度が高い1枚です。海外最高1億円・国内最高5,000万円の旅行傷害保険は、社員の出張時のリスクを会社としてカバーする手段になります。空港ラウンジも無料で使えるため、フライト前の待ち時間を仕事に充てられます。
近年ニーズが高まっているのがサイバーリスク保険(最高75万円)です。情報漏えいなどのトラブルが起きた際の初動費用を補償するもので、中小企業にとっては現実的な備えになります。従業員用の追加カードは1枚3,300円(税込)なので、発行枚数が多い場合はコストを試算してから決めましょう。
4位 JCB Biz ONE ゴールド|初年度年会費無料、高還元のまま補償を厚くできる
| 年会費(税込) | 初年度無料/2年目以降5,500円 ※年間100万円(税込)以上の利用で翌年度も無料 |
|---|---|
| 申込対象 | 20歳以上の法人代表者・個人事業主 |
| 還元率 | 1.0%相当(200円につき2ポイント) |
| 申込書類 | 登記簿謄本・決算書は不要。本人確認書類で完結 |
| スマートフォン保険 | 年間最高50,000円 |
| ショッピングガード保険 | 国内・海外とも年間最高500万円 |
| ETCカード | 1枚(入会初年度年会費無料) |
| 追加カード | 発行不可(代表者1名向けの設計) |
- 還元率1.0%相当を保ったまま、スマートフォン保険とショッピングガード保険(国内・海外とも年間最高500万円)が付く
- 年間100万円(税込)以上の利用で翌年度の年会費が無料になる
- 初年度年会費が無料で、条件を満たせるか1年試せる
- 登記簿謄本や決算書が不要で申し込みやすい
- 年間100万円に届かない年は5,500円(税込)の年会費が発生する
- 従業員用の追加カードは発行できない
JCB Biz ONE ゴールドは、還元率1.0%相当という高還元を維持したまま補償を上乗せできるビジネスカードです。年間100万円(税込)以上を決済すれば翌年度の年会費5,500円が無料になるため、月あたり約8.4万円の経費決済がある事業なら実質無料で運用できます。
補償面では、年間最高50,000円のスマートフォン保険と、国内・海外とも年間最高500万円のショッピングガード保険が付きます。仕事用スマホの修理費をカバーできるのは、フリーランスにとって現実的なメリットです。「1人で使う」「還元率を落としたくない」「多少の補償はほしい」という条件がそろうならこの1枚が有力候補になります。ほかの発行会社の法人カードとも比べたい人は、法人クレジットカードのおすすめランキングを参考にしてください。
5位 JCBプラチナ法人カード|年会費33,000円でコンシェルジュとプライオリティ・パスが使える
| 年会費(税込) | 33,000円 |
|---|---|
| 追加カード年会費(税込) | 1枚につき6,600円 |
| 申込対象 | 法人(登記簿謄本の代表者)または個人事業主 |
| 還元率 | 0.5%〜(200円につき1ポイント) |
| コンシェルジュ | 24時間365日対応のプラチナ・コンシェルジュデスク |
| 空港ラウンジ | プライオリティ・パス付帯+国内主要空港ラウンジ |
| 旅行傷害保険 | 海外・国内とも最高1億円 |
| サイバーリスク保険 | 最高100万円 |
- 24時間365日対応のコンシェルジュが出張手配や会食の予約を代行してくれる
- プライオリティ・パスで世界各地の空港ラウンジを利用できる
- 海外・国内とも最高1億円の旅行傷害保険で、海外出張の備えが万全
- サイバーリスク保険が最高100万円まで付帯する
- 年会費33,000円(税込)は初年度から発生する
- 追加カードも1枚6,600円(税込)と負担が大きい
JCBプラチナ法人カードは、海外出張や会食が多い経営者に向いたハイグレードのビジネスカードです。24時間365日対応のコンシェルジュデスクは、時差のある海外からでも出張の手配や会食の予約を任せられるため、経営者の時間そのものを買うサービスといえます。
プライオリティ・パスによる空港ラウンジ利用、海外・国内とも最高1億円の旅行傷害保険、最高100万円のサイバーリスク保険と、備えの厚さは法人カードのなかでも上位です。年会費33,000円(税込)は決して安くありませんが、年数回の海外出張があるなら空港ラウンジと保険だけで十分に回収できる水準です。
6位 JCBコーポレートカード|社員が多い企業の経費を一括で管理できる大規模法人向け
| 年会費(税込) | 企業年会費33,000円(カード使用者1名あたりの個人年会費は無料) |
|---|---|
| 申込対象 | 従業員50名以上の大規模法人・官公庁(個人事業主は対象外) |
| 発行枚数 | 制限なし(部署や社員ごとに発行可能) |
| 請求の方法 | 会社宛に一括請求。部署ごとの請求書・明細書の作成も選択可能 |
| 経費管理 | 社員の立て替えが不要。利用明細を一元管理できる |
| 旅行傷害保険 | 最高5,000万円 |
| 空港ラウンジ | 国内主要空港のラウンジを無料利用 |
| 決済方法 | タッチ決済に対応 |
- 社員の立て替えが不要になり、経費精算の事務負担を大幅に減らせる
- 発行枚数に制限がなく、部署や社員ごとにカードを持たせられる
- 部署ごとに請求書・明細書を分けて発行できる
- カード使用者1名あたりの個人年会費が無料で、発行枚数を増やしてもコストが膨らみにくい
- 従業員50名以上の大規模法人・官公庁向けで、個人事業主は申し込めない
- 申し込みは問い合わせベースで、オンライン完結ではない
JCBコーポレートカードは、従業員50名以上の大規模法人や官公庁を対象にした、経費管理のためのカードです。年会費は企業として支払う33,000円(税込)のみで、カード使用者1名ごとの個人年会費は無料のため、発行枚数を増やしても1枚あたりのコストは発生しません。社員が出張費や備品代を立て替える必要がなくなるため、精算業務そのものを減らせるのが最大の価値になります。
発行枚数に制限がなく、部署ごとに請求書・明細書を分けて作成できるので、部門別の予算管理とも相性が良い設計です。旅行傷害保険は最高5,000万円、国内主要空港のラウンジも利用できるため、出張の多い企業でも使いやすくなっています。「経費精算にかかる人件費を削りたい」という課題を持つ企業向けと考えると位置づけが分かりやすいでしょう。
JCB法人カードとJCB Biz ONEはどちらを選ぶ?使う人数と経費の管理方法で決める
この2シリーズは名前が似ていますが、想定している使い方がまったく違います。判断軸はシンプルで、「カードを使うのは自分1人か、従業員も使うか」です。
| 比較項目 | JCB法人カード | JCB Biz ONE |
|---|---|---|
| 還元率 | 0.5%相当 | 1.0%相当 |
| 追加カード | 従業員用に複数枚発行できる | 発行できない(代表者1名向け) |
| ETCカード | 複数枚を無料で発行できる | 1枚のみ |
| 申込書類 | 法人は登記簿謄本などが必要な場合がある | 登記簿謄本・決算書は不要 |
| 旅行傷害保険 | 一般でも海外・国内最高3,000万円 | 一般は付帯なし |
| 向いている事業 | 従業員がいる法人、社用車が複数ある事業 | フリーランス、1人法人、副業の事業所得がある人 |
1人で使うならJCB Biz ONEが明快な答えです。年会費永年無料で還元率1.0%相当、しかも申込書類が少なく発行も早いので、開業直後から使い始められます。
従業員がカードを使うならJCB法人カードを選びましょう。追加カードで立て替えをなくせるうえ、ETCカードを複数枚無料で発行できるため、営業車が複数ある事業では実利がはっきり出ます。出張が多いならゴールド、海外出張と会食が多いならプラチナへとグレードを上げていく形が自然です。
JCBカードを持つメリット
JCBカードを選ぶ理由は、単に「日本のブランドだから」ではありません。実際に使ってみて効いてくる利点を6つに分けて解説します。
国内の対応店が多く日常づかいで困りにくい
JCBは日本発の国際ブランドとして、国内の加盟店網を丁寧に広げてきました。大手チェーンはもちろん、地方の個人商店や公共料金の支払い、税金の納付まで幅広く対応しており、日常生活のなかで「JCBが使えなくて困る」という場面はほとんどありません。
日本語で問い合わせができる点も見逃せません。トラブルが起きたときのサポート窓口が国内にあり、紛失・盗難の連絡や不正利用の相談も日本語でスムーズに進みます。海外ブランドのカードだと、状況によっては英語対応になったり、回答までに時間がかかったりすることがあります。
さらに、日本人旅行者が多い渡航先ではJCBプラザという専用のサポート窓口が用意されており、レストランの予約や現地情報の提供、緊急時の対応まで日本語で受けられます。海外に不慣れな人ほど安心感が大きい仕組みです。
年会費無料でも優待や保険が付くカードを選べる
年会費無料のカードというと「ポイントがたまるだけ」というイメージがありますが、JCBは違います。JCBカード Sは年会費永年無料のまま、国内外20万ヵ所以上・最大84%オフの割引優待と、年間最高30,000円のスマートフォン保険が付きます。
JCBカード Wも、年会費無料でありながら海外旅行傷害保険が最高2,000万円(利用付帯)、ショッピングガード保険が海外で年間最高100万円。年会費ゼロで「万が一」の備えを持てるのは、心理的にも大きな支えになります。
家族カードも永年無料なので、夫婦や親子でまとめて持ってもコストは変わりません。世帯全体で優待を使えると考えれば、実質的な還元はさらに大きくなります。
J-POINTは交換先が多く使い道に困らない
2026年1月13日にOki DokiポイントからリニューアルしたJ-POINTは、1ポイント=最大1円相当で使えます。交換先はギフトカード、他社ポイント、マイル、カードの支払い充当など幅広く用意されており、「ためたけれど使い道がない」という状態になりにくいのが利点です。
とくに便利なのがMyJCB Payを使った支払い充当です。Smart Code加盟店でのコード決済にJ-POINTをそのまま充てられるため、レジで気軽に消化できます。使い忘れによる失効を防ぐという意味でも実用的です。
マイルへの移行にも対応しているので、旅行が好きな人はマイルに寄せる、日常づかい中心の人は支払い充当に寄せる、といった使い分けができます。交換レートは交換先によって変わるため、こまめに確認して価値の高い交換先を選ぶのがコツです。
対象店舗の利用でポイントがぐんとたまる
JCB ORIGINAL SERIESの会員は、J-POINTパートナーの対象店舗や優待店でカードを使うとポイントが数倍〜最大21倍にアップします。対象はネット通販・コンビニ・カフェ・ガソリンスタンド・飲食チェーンなど、日常づかいの業種が中心です。
さらに、JCBが運営するポイントアップ用のショッピングモールを経由してネット通販を利用すると、通常のポイントに加えて上乗せがあります。ひと手間かかりますが、まとまった買い物をするときは効果が大きく、還元率はJCBカード Wで最大10.5%、JCBカード SやJCBゴールドで最大10.0%に達します。
※事前にポイントアップ登録が必要です。※利用加盟店や交換商品等によりポイント付与条件や還元率は異なる場合があります。
自分がよく使う店が対象になっているかは、MyJCBやJCBの公式サイトで確認できます。対象店舗を把握してから支払いを寄せるだけで、年間の獲得ポイントは大きく変わります。
ゴールド以上は空港ラウンジと旅行サポートが手厚い
JCBゴールド以上を持つと、国内の主要空港とハワイ・ホノルル国際空港のラウンジが無料で使えます。フライト前の待ち時間にソフトドリンクを飲みながら仕事や休憩ができるので、出張や旅行の質が上がります。
JCBプラチナとJCBゴールド ザ・プレミア、JCB ザ・クラスにはさらにプライオリティ・パスが付帯し、世界146の国・地域の空港ラウンジを利用できます。海外での乗り継ぎ時間が長いときに、ラウンジがあるかないかで疲労感はまったく違います。
保険面も、JCBゴールドは海外最高1億円・国内最高5,000万円の旅行傷害保険に加えて航空機遅延保険まで付きます。フライトの遅れで発生した宿泊費や食事代がカバーされるので、旅程が乱れたときの金銭的なダメージを抑えられます。
デジタルカードならカード到着前から使い始められる
JCBのプロパーカードはナンバーレスカードを選べて、最短5分でカード番号が発行されます。プラスチックカードの到着を待たずに、ネット通販やスマホ決済で使い始められるのは大きな利点です。
※モバイル即時入会サービスの受付時間は9:00AM〜8:00PMです。ご利用には、顔写真付き本人確認書類(運転免許証または運転経歴証明書、マイナンバーカード)のご提出と、金融機関口座のオンライン設定が必要です。上記の条件を満たした場合に、カード到着前からカード番号をご利用いただけます。
券面に番号を印字しないナンバーレスは、店頭で番号を盗み見られるリスクを減らせます。利用のたびにアプリへ通知が届く設定にしておけば、身に覚えのない請求にもすぐ気づけます。セキュリティと利便性を同時に高められるのが、いまのJCBカードの標準です。
JCBカードのデメリット|海外での使いどころと年会費の負担
良い面だけでなく、申し込む前に知っておきたい弱点も正直に整理します。ここを理解しておけば、後から「思っていたのと違った」となるのを防げます。
海外では使える店が限られる国や地域がある
JCBの最大の弱点は海外での加盟店網です。ハワイ・グアム・韓国・台湾・シンガポール・タイなど日本人旅行者の多いエリアでは問題なく使えますが、ヨーロッパや南米、アフリカの一部では対応していない店舗が目立ちます。
ディスカバーやダイナースクラブとの提携により使えるエリアは広がっていますが、現地の小規模な店舗やタクシーではJCBを断られることがあるのが実情です。海外旅行や出張が多い人は、VisaまたはMastercardのカードを1枚併用しておくと安心できます。
また、海外のホテルやレンタカーでデポジット(保証金)としてカードを提示する場面では、JCB以外を求められるケースもあります。渡航先を決めたら、事前にJCBの対応状況を確認しておきましょう。渡航前にJCBの海外サポート窓口の場所を調べておくと、現地で困ったときに動きやすくなります。
カードによって通常の還元率に差がある
JCBの基本還元率は0.5%相当(200円につき1ポイント)で、これは決して高い水準ではありません。1.0%相当になるのはJCBカード W・JCBカード W plus L・JCB Biz ONEシリーズだけで、JCBカード SやJCBゴールド、JCBプラチナは0.5%相当のままです。
つまり年会費を多く払っているカードほど還元率が高い、という構造にはなっていません。ゴールドやプラチナはポイントではなく特典で価値を回収するカードだと理解しておく必要があります。
還元率を最優先するなら、39歳以下ならJCBカード W、40歳以上なら他社の高還元カードとの併用も検討しましょう。還元率だけでなく、優待や保険まで含めた総合的な価値で比べるのがおすすめです。
提携カードではオリジナルシリーズの優待を受けられない
ディズニー★JCBカードやANA JCB一般カード、JAL・JCBカード 普通カードなどの提携カードは、JCB ORIGINAL SERIESの優待の対象外です。J-POINTパートナーでのポイントアップやクラブオフの割引優待は、原則としてプロパーカードの会員向けサービスになります。
「JCBのマークが付いているから同じ特典が使えるはず」と思って申し込むと、期待とのギャップが生まれます。提携カードは提携先の特典に価値があると割り切って選ぶことが大切です。
両方の良さがほしい場合は、プロパーカード1枚+提携カード1枚という持ち方が現実的です。日常の買い物はプロパー、航空券やパークでの支払いは提携カード、というように使い分ければ取りこぼしがありません。
招待制のカードは自分から申し込めない
JCBゴールド ザ・プレミアとJCB ザ・クラスは招待制で、どれだけ希望しても自分から申し込むことはできません。JCBゴールドやJCBプラチナで実績を積み、案内が届くのを待つ必要があります。
JCBゴールド ザ・プレミアは条件が公表されているのでめざしやすいものの、「2年連続で100万円(税込)以上」という条件は月あたり約8.4万円をカード決済し続ける必要があるということです。生活スタイルによってはハードルが高く感じられるでしょう。
JCB ザ・クラスに至っては基準そのものが非公開で、確実に手に入れる方法はありません。「いつか届けばうれしい」という距離感で付き合うのが健全です。
年会費が有料のカードは使い方しだいで負担になる
JCBゴールドは2年目以降11,000円(税込)、JCBプラチナは27,500円(税込)の年会費がかかります。空港ラウンジもグルメ特典も使わない年は、そのまま純粋なコストになってしまいます。
とくに注意したいのが、初年度無料に惹かれて申し込んだあと、2年目以降の年会費を意識しないまま持ち続けるケースです。1年経ったところで「自分は特典をいくつ使ったか」を振り返り、使っていなければ年会費無料カードへの切り替えを検討しましょう。
JCBは同一シリーズ内でのグレード変更に対応しているため、ゴールドからJCBカード Sへ切り替えるという選択肢もあります。惰性で持ち続けず、年に1回は見直す習慣をつけるのが賢い付き合い方です。
JCBとVisa・Mastercard・アメリカン・エキスプレスの違い|2枚持ちの考え方
国際ブランドは「どれが優れているか」ではなく「どこで強いか」が違います。それぞれの得意分野を知れば、組み合わせでいいとこ取りができます。
国内での使いやすさと優待の違い
国内での加盟店の広さは、Visa・Mastercard・JCBの3ブランドでほぼ差がありません。むしろJCBは日本の商習慣に合わせて開拓してきたぶん、地方の店舗や公共料金の支払いに強い傾向があります。
差が出るのは優待の中身です。JCBは国内のレジャー施設・宿泊・グルメの優待が充実しており、JCBカード Sのクラブオフは国内外20万ヵ所以上・最大84%オフ。アメリカン・エキスプレスは高級ホテルや空港サービスなど旅行寄りの優待が濃く、ダイナースクラブはレストラン優待に強みがあります。レストラン優待を軸に選びたい人は、ダイナースクラブカードおすすめランキングで券種ごとの違いを確認してみてください。
サポート面でも、JCBは日本語での問い合わせ窓口が国内にあるため、トラブル時の連絡がスムーズです。「国内メインで、優待やサポートの安心感を重視する」ならJCBは有力な選択になります。
| ブランド | 国内の強み | 海外の強み |
|---|---|---|
| JCB | 地方店舗・公共料金に強く、国内レジャー優待が豊富 | ハワイ・グアム・アジア圏に強い。日本語サポート窓口あり |
| Visa | 加盟店数が最多クラスで、ほぼどこでも使える | 世界中で対応店が最も広い |
| Mastercard | Visaと同等の加盟店網 | ヨーロッパで強く、Visaとの併用で死角がなくなる |
| アメリカン・エキスプレス | ホテル・ダイニングの優待が手厚い | 北米に強い。小規模店舗では非対応のことも |
海外での対応店の広さの違い
海外での使いやすさは、はっきりと差があります。もっとも広いのはVisaとMastercardで、世界のほぼどの国でも問題なく使えます。JCBはディスカバーやダイナースクラブとの提携で使えるエリアを広げていますが、ヨーロッパの小規模店舗や南米・アフリカの一部では対応していないことがあります。併用する1枚を探すなら、Mastercardおすすめランキングで年会費無料の候補を比較できます。
一方でJCBが強いのは、日本人旅行者の多いエリアです。ハワイ・グアム・韓国・台湾・シンガポール・タイなどでは、JCB限定の割引や現地サポート窓口(JCBプラザ)が利用でき、Visaにはない付加価値があります。ハワイではワイキキ周辺のトロリーが無料になるなど、旅行者向けの特典も用意されています。
アメリカン・エキスプレスは北米での利用に強い一方、加盟店手数料の関係で小規模な飲食店では使えないことがあります。渡航先によって最適なブランドは変わると考えておきましょう。
JCBともう1枚を組み合わせていいとこ取りする方法
クレジットカードは複数持っていいとこ取りができます。もっとも合理的なのは、JCB+Visa(またはMastercard)の組み合わせです。国内の日常づかいと優待はJCB、海外や一部のネットサービスはVisaという住み分けにすれば、使えない場面がほぼなくなります。
年会費を抑えたいなら、JCBカード W(39歳以下)またはJCBカード S(年齢制限なし)と、年会費無料のVisaカードを1枚ずつ持つ形が現実的です。どちらも年会費ゼロなので、維持コストは変わりません。
ポイントを分散させたくない場合は、「支払い先ごとに使うカードを固定する」のがコツです。公共料金と通信費はJCB、ネット通販と海外利用はVisa、というように決めておけば、明細の確認も家計管理も楽になります。支払い先を決めておけば、どちらのカードでいくら使ったかも把握しやすくなります。
J-POINTのため方と使い道
2026年1月にリニューアルしたJ-POINTは、ため方も使い方も以前より分かりやすくなりました。仕組みを押さえて、取りこぼしのない使い方をしましょう。
毎月の支払いでためる基本の流れ
J-POINTは毎月のカード利用分をすべて合計してからポイントに換算する仕組みです。基本は200円(税込)につき1ポイント、JCBカード WとW plus L、JCB Biz ONEシリーズは2ポイントになります。
このルールで大事なのは、1回ごとの支払いではなく月の合計で計算される点です。1回199円の買い物を10回しても切り捨てられるわけではなく、月合計1,990円として9ポイントが付きます。少額決済が多い人でも取りこぼしが少ない設計です。
効率よくためるコツは、支払いを1枚に集約することです。電気・ガス・水道・通信費・保険料・サブスクなどの固定費をカード払いにまとめれば、意識せずとも毎月安定してポイントが積み上がります。
ポイントアップを上乗せするコツ
基本の積算に上乗せする方法は3つあります。
1つめはJ-POINTパートナーの対象店舗を使うことです。対象店舗でカードを使うだけでポイントが数倍〜最大21倍にアップします。事前登録が必要な店舗もあるため、MyJCBで対象と条件を確認しておきましょう。
2つめはポイントアップ用のショッピングモールを経由することです。ネット通販を利用する前にJCB運営のモールを経由すると、通常ポイントに加えて上乗せが付きます。まとまった買い物の前にひと手間かけるだけで、獲得ポイントが数倍になることもあります。
3つめは海外での利用です。JCBカード Sは海外利用でポイントが2倍になります。旅行や出張の際の支払いをJCBに寄せれば、通常より効率よくためられます。
※事前にポイントアップ登録が必要です。※利用加盟店や交換商品等によりポイント付与条件や還元率は異なる場合があります。
交換先ごとに変わるポイントの価値
J-POINTは1ポイント=最大1円相当ですが、実際の価値は交換先によって変わります。もっとも分かりやすいのは、MyJCB Payを通じてコード決済に充当する方法で、レジでそのまま消化できます。
| 交換先の種類 | 価値の目安 | 向いている人 |
|---|---|---|
| 支払いへの充当(MyJCB Pay) | 1ポイント=1円相当 | 使い忘れを防ぎたい人、少額でも消化したい人 |
| ギフトカード・商品券 | おおむね1ポイント=1円相当 | まとめて交換したい人 |
| 他社ポイントへの移行 | 交換先により変動 | 普段使っている経済圏がある人 |
| マイルへの移行 | 使い方しだいで1ポイントあたりの価値が高くなる | 特典航空券をねらう人 |
| カタログ商品との交換 | 商品により変動 | ポイントで物を選ぶ楽しみを重視する人 |
もっとも損をしにくいのは支払いへの充当ですが、旅行好きならマイル移行のほうが実質的な価値が高くなることもあります。自分の使い方に合わせて交換先を選びましょう。
マイルやギフトカードへの交換方法
交換手続きはすべてMyJCB(Webまたはアプリ)から行えます。ログインしてポイントメニューを開き、交換先を選んで必要ポイント数を指定するだけです。手続き自体は数分で完了します。
マイルへ移行する場合は、移行の申請から実際に反映されるまで数日から数週間かかることがあります。特典航空券を予約する予定があるなら、余裕をもって手続きしておきましょう。移行レートを高くするコースを選ぶ場合、カードによっては別途手数料が必要です。
忘れてはいけないのがポイントの有効期限です。カードのグレードによって有効期限は異なり、期限を過ぎたポイントは失効します。MyJCBのポイント履歴で失効予定を確認する習慣をつけ、期限が近いものから使っていくのが基本です。
JCBカードの申し込みから受け取りまでの流れ
初めてカードを作る人でも迷わないよう、申し込みから使い始めるまでの流れを順番に説明します。オンラインなら10分程度で入力は終わります。
申し込みの条件と用意するもの
JCBカードの申し込み条件は、カードごとに年齢と収入の要件が定められています。JCBカード Wは18歳以上39歳以下、JCBカード Sは18歳以上(高校生を除く)、JCBゴールドとJCBプラチナは20歳以上(学生を除く)が目安です。学生でもJCBカード WやJCBカード Sであれば申し込めます。
用意するものは3つです。1つめは顔写真付きの本人確認書類(運転免許証、運転経歴証明書、マイナンバーカードなど)。2つめは引き落とし用の金融機関口座の情報。3つめは勤務先の名称・住所・電話番号です。オンラインで口座設定まで済ませられる金融機関を選ぶと、手続きがスムーズに進みます。
なお、法人カードの場合は法人の情報(法人名・所在地・代表者情報)が必要で、カードによっては登記簿謄本などの書類を求められることがあります。JCB Biz ONEは本人確認書類だけで完結するため、書類をそろえる手間がかかりません。
オンライン申し込みの手順
手順は次の4ステップです。
ステップ1:公式サイトの申し込みフォームで、氏名・住所・生年月日・勤務先などの必要事項を入力します。入力は10分程度で終わります。
ステップ2:本人確認書類をスマートフォンで撮影してアップロードします。書類の四隅が写るように、明るい場所で撮影するのがコツです。
ステップ3:引き落とし用の口座を設定します。オンライン口座設定に対応した金融機関なら、その場でネットバンキングにログインして完了できます。
ステップ4:入会の審査結果がメールで届きます。オンライン完結の場合、早ければ数分から数日で結果が分かります。
入力内容に誤りがあると確認の連絡が入って時間がかかるため、勤務先の電話番号や年収などは正確に記入しましょう。
デジタルカードで早く使い始める方法
急いで使い始めたい場合は、申し込み時にナンバーレスカードを選びます。条件を満たせば最短5分でカード番号が発行され、プラスチックカードの到着を待たずにネット通販やスマホ決済で使えます。
※モバイル即時入会サービスの受付時間は9:00AM〜8:00PMです。ご利用には、顔写真付き本人確認書類(運転免許証または運転経歴証明書、マイナンバーカード)のご提出と、金融機関口座のオンライン設定が必要です。上記の条件を満たした場合に、カード到着前からカード番号をご利用いただけます。
カード番号が発行されたら、MyJCBアプリにログインして番号を確認できます。そのままApple PayやGoogle Payに登録すれば、店頭でのタッチ決済にも使えるようになります。プラスチックカードは約1週間で届きます。
カードが届いたら最初にやること
カードが届いたら、まず署名欄に自分でサインを記入します。署名がないカードは補償の対象外になることがあるため、必ず最初に済ませてください(ナンバーレスカードで署名欄がない場合を除く)。
次にMyJCBの登録と利用通知の設定を行います。利用のたびにメールやアプリの通知が届くようにしておけば、身に覚えのない請求にすぐ気づけます。消費者庁もクレジットカードの不正利用にご注意くださいとして、利用明細のこまめな確認を呼びかけています。
最後に固定費のカード払いへの切り替えを進めましょう。電気・ガス・水道・通信費・サブスクなどを新しいカードに登録すれば、その月からポイントがたまり始めます。ETCカードや家族カードが必要な場合も、このタイミングで申し込んでおくと手続きが一度で済みます。
JCBカードに関するよくある質問
最後に、申し込み前によく寄せられる疑問にまとめて答えます。
年会費無料のJCBカードでも旅行傷害保険は付く?
付きます。JCBカード W・JCBカード W plus L・JCBカード Sには、いずれも最高2,000万円の海外旅行傷害保険が付帯します。ただし自動付帯ではなく利用付帯なので、旅行代金や公共交通機関の運賃をそのカードで支払っておく必要があります。
国内旅行傷害保険は年会費無料カードには付きません。国内旅行での補償もほしい場合は、海外最高1億円・国内最高5,000万円のJCBゴールド以上を検討しましょう。
なお、JCBカード Sには年会費無料ながらスマートフォン保険(年間最高30,000円)も付きます。旅行より日常のリスクに備えたい人には、こちらのほうが出番が多いかもしれません。
JCBカード Wは40歳を過ぎても使い続けられる?
使い続けられます。39歳以下のうちに入会していれば、40歳以降も年会費無料のまま、ポイント2倍の条件もそのまま継続されます。年齢制限は新規申し込み時にだけ適用されるルールです。
つまり、39歳の誕生日を迎える前に申し込んでおけば、その後何十年でも同じ条件で使えるということです。対象年齢に該当する人は、早めに作っておくメリットが大きいといえます。
40歳を過ぎてから申し込む場合は、年齢の上限がないJCBカード Sが選択肢になります。還元率は下がりますが、クラブオフの割引優待とスマートフォン保険で補えます。
JCBカードは海外でも使える?使いにくい国はある?
使えます。ただし国や地域によって差があります。ハワイ・グアム・韓国・台湾・シンガポール・タイなど日本人旅行者の多いエリアでは問題なく使え、JCB限定の割引や日本語サポート窓口も利用できます。
一方で、ヨーロッパの小規模店舗や南米・アフリカの一部では対応していないことがあります。ディスカバーやダイナースクラブとの提携で使えるエリアは広がっていますが、海外へ行くならVisaまたはMastercardのカードを1枚併用しておくと安心です。
現地でカードが使えなかったときに備えて、少額の現金も用意しておきましょう。ホテルやレンタカーのデポジットでJCB以外を求められるケースもあります。
ETCスルーカードや家族カードは追加できる?
どちらも追加できます。家族カードは、JCBカード W・W plus L・Sなら永年無料。JCBゴールドは1名まで永年無料で2人目以降が1名につき1,100円(税込)、JCBプラチナは1名無料で2人目以降が3,300円(税込)です。
ETCカードはJCBではETCスルーカードという名称で、入会初年度年会費無料で発行できます。
※ETCスルーカードは入会初年度年会費無料。2年目以降は前年に1回以上のETC利用、またはショッピング利用合計50万円(税込)以上で無料となり、条件を満たさない場合は550円(税込)が必要です。
法人カードの場合、JCB法人カードはETCカードを複数枚無料で発行できます。社用車が複数ある事業では大きな差になるポイントです。
JCBゴールド ザ・プレミアやJCB ザ・クラスの招待はどうすれば届く?
JCBゴールド ザ・プレミアは条件が公表されています。JCB ORIGINAL SERIES対象のJCBゴールドで、ショッピング利用合計が2年連続100万円(税込)以上、または1年で200万円(税込)以上で、かつMyJCBに受信可能なメールアドレスを登録していることが条件です。条件を満たすと毎年3月中旬ごろにメールで案内が届きます。
JCB ザ・クラスは明確な基準が非公開です。JCBゴールド、JCBゴールド ザ・プレミア、JCBプラチナの会員のなかから、利用状況などをもとにJCBが案内します。確実に招待を受ける方法は公表されていません。
いずれの場合も、支払いの遅延がないこと、利用が継続していることが土台になります。固定費を1枚に集約して、安定した利用実績を積むのが近道です。
提携カードでもJCBオリジナルシリーズの優待は使える?
使えません。J-POINTパートナーでのポイントアップやクラブオフの割引優待は、JCBが直接発行するプロパーカード(JCB ORIGINAL SERIES)の会員向けサービスです。ディズニー★JCBカードやANA JCB一般カード、JAL・JCBカード 普通カードなどの提携カードは対象外になります。
提携カードには、そのかわりに提携先ならではの特典があります。マイルの積算、限定デザインの券面、会員限定イベントなど、プロパーカードにはない魅力です。
両方の良さがほしい場合は、プロパーカードと提携カードを1枚ずつ持つのが現実的です。日常の買い物はプロパー、航空券やパークでの支払いは提携カードと使い分ければ、どちらのメリットも取り込めます。
JCBカードを2枚持ちすることはできる?
できます。ただしJCBカード WとJCBカード W plus Lのように、同一シリーズ内で内容が重なるカードは同時に持てない組み合わせがあります。プロパーカード1枚+提携カード1枚、あるいはJCB+他ブランドという持ち方が一般的です。
おすすめはJCB+Visa(またはMastercard)の組み合わせです。国内の日常づかいと優待はJCB、海外や一部のネットサービスはVisaという住み分けにすれば、使えない場面がほぼなくなります。クレジットカードは複数持っていいとこ取りができるので、用途に合わせて使い分けましょう。
2枚持ちのコツは、支払い先ごとに使うカードを固定することです。公共料金と通信費はJCB、ネット通販と海外利用はもう1枚、と決めておけば、明細の確認も家計管理もシンプルになります。
まとめ|自分の年齢と使い方に合うJCBカードを選ぼう
JCBカードは種類が多く見えますが、選ぶ軸は「年齢」と「年間の利用額」の2つだけです。
39歳以下なら、年会費永年無料で通常還元率1.0%相当のJCBカード Wが第一候補になります。女性向けの優待や抽選企画も楽しみたいならJCBカード W plus L。40歳以上、あるいは映画やレジャーによく行く人は、国内外20万ヵ所以上・最大84%オフの割引優待とスマートフォン保険が付くJCBカード Sが使いやすい1枚です。
年間100万円以上をカード決済し、旅行や出張が年に数回あるならJCBゴールド。空港ラウンジと海外最高1億円の旅行傷害保険で年会費11,000円(税込)は十分に回収できますし、将来のJCBゴールド ザ・プレミアの招待にもつながります。会食が多く、コンシェルジュや空港ラウンジを使い倒せる人はJCBプラチナを検討しましょう。
事業をしているなら、1人で使うなら年会費永年無料・還元率1.0%相当のJCB Biz ONE 一般、従業員もカードを使うなら追加カードとETCカードがそろうJCB法人カード 一般が基本形です。
大切なのは、年会費を払う前に「その特典を年に何回使うか」を具体的に数えてみることです。使う回数がはっきり見える特典だけにお金を払う——これがJCBカード選びで失敗しないいちばんの近道です。まずは自分の年齢で申し込めるカードを確認して、無理のない1枚から始めてみてください。