
本記事はプロモーションを含みます
「アメリカに行くのに、どのクレジットカードを持っていけばいいの?」「持っているカードが現地で使えなかったらどうしよう」と心配になっていませんか。
アメリカは日本よりもキャッシュレス化が進んでいて、コーヒー1杯でもカード払いが当たり前です。それどころか、ホテルのチェックインやレンタカーの貸し出しではクレジットカードの提示そのものが条件になっていることも珍しくありません。現金だけで渡米すると、支払いに困るどころか、宿にすら泊まれないという事態が起こり得ます。
さらにアメリカは医療費が世界的に見ても突出して高い国です。外務省の「世界の医療事情」でも、ニューヨークでは一般の初診料が150〜300ドル、入院すれば室料だけで1日2,000〜3,000ドル程度かかると案内されています。万一のときに数百万円を自己負担しないためにも、旅行傷害保険が付いたカードを選ぶ意味は大きいのです。
そこでこの記事では、2026年最新の情報をもとに、アメリカで使えるクレジットカードおすすめ10選を年会費・国際ブランド・海外旅行傷害保険・現地サポートで比較したランキングをご紹介します。あわせて、選び方の5つのポイント、チップの払い方、渡米前の準備、目的別のおすすめ、海外キャッシングの使い方まで詳しく解説します。
最後まで読めば、自分の滞在スタイルに合った1枚(と予備の1枚)が決まり、支払いで迷わない渡米ができるはずです。
アメリカのクレジットカード事情|現金だけの渡米が不安な理由
コーヒー1杯でもカード払い、現金お断りの店も珍しくない
アメリカでは、数ドルのコーヒーやサンドイッチでもカードで支払うのが普通です。日本のように「少額だから現金で」という感覚はほとんどなく、レジでカードを差し出しても店員が嫌な顔をすることはありません。むしろ現金を出すとお釣りの用意に手間取られたり、キャッシュレス専用レジに並べなかったりと、こちらが不便を感じる場面のほうが多いくらいです。
一方で、完全キャッシュレス化に歯止めをかける動きも出ています。ニューヨーク州では2026年3月21日から、対面販売の店舗が現金での支払いを拒否することを禁じる法律が施行されました。現金払いの客に割増料金を請求することも禁止で、違反すると最大1,500ドルの罰金が科されます。銀行口座やカードを持たない人が買い物から排除されないようにするための措置です。
ただしこれは州単位のルールであり、全米共通ではありません。ニューヨーク州以外では今も「カードのみ」の店が存在しますし、逆にニューヨーク州でも「現金が使える」だけで、現地の人がこぞって現金を使うわけではありません。旅行者の実感としては、支払いの9割以上はカードやスマホ決済で済むと考えておくのが現実的です。現金は後述するチップや小さな個人商店のために、少額だけ持っておけば十分でしょう。
主流はVisaとMastercard、JCBはDiscover加盟店で使える
アメリカで最も使える国際ブランドはVisaとMastercardです。この2つはスーパーからガソリンスタンド、地方の小さな店まで幅広く行き渡っていて、「Visaが使えないアメリカの店」に出会うことはまずありません。アメリカン・エキスプレスも都市部のホテル・レストラン・百貨店では問題なく使えますが、小規模な個人商店やフードトラックでは断られることがあります。
JCBはアメリカの大手カード会社であるディスカバー社と提携しており、JCBのマークが出ていなくてもDiscoverのマークがある店では原則としてJCBカードが使えます。ディスカバーはアメリカ国内で広く普及しているため、実際の使える範囲は想像よりもずっと広いといえます。ただしJCBの公式案内でも、一部のディスカバー取扱店ではJCBカードを取り扱っていない場合があると明記されています。JCBを持っていくなら、VisaかMastercardをもう1枚添えておくのが安心です。
国際ブランドを決めるときの考え方はシンプルで、「必ず使えるVisaかMastercardを軸に据え、還元率や特典で選んだカードをもう1枚足す」という組み立てです。ブランドを分けておけば、片方のネットワークに障害が出ても支払いが止まりません。
ホテルやレンタカーではデポジット(与信枠の確保)が求められる
アメリカのホテルにチェックインすると、宿泊代とは別に「デポジット」としてクレジットカードの提示を求められます。これは実際に引き落とされるお金ではなく、ルームサービスや備品の破損に備えて、カードの利用可能枠を一時的に押さえておく手続き(オーソリゼーション)です。金額はホテルのグレードによりますが、1泊あたり50〜200ドル程度が目安で、リゾートホテルではさらに高いこともあります。
注意したいのは、この分だけ利用可能枠が一時的に減ってしまうことです。限度額ぎりぎりのカードで長期滞在すると、滞在後半に買い物ができなくなる可能性があります。デポジットの枠は、チェックアウトして精算が済んだあと自動的に解放されますが、反映までに時間がかかります。三井住友カードの案内でも、ホテルやレンタカーのデポジットは支払い後、原則60日以内に返金されるとされています。
レンタカーも同様で、こちらは名義人本人のクレジットカードが必須です。デビットカードやプリペイドカードでは借りられない会社が多く、借りられても高額な保証金を求められます。レンタカーを使う予定があるなら、クレジットカードは事実上の必需品と考えてください。
現地で重視されるクレジットスコアと日本発行カードの関係
アメリカには「クレジットスコア」という個人の信用力を数値化した仕組みがあり、住宅の賃貸契約や携帯電話の契約、現地でのカード発行にまで影響します。スコアは現地で発行されたカードやローンの返済履歴をもとに算出されます。
ここで押さえておきたいのは、日本で発行したクレジットカードをアメリカで使っても、アメリカのクレジットスコアは一切育たないということです。日本のカードの利用履歴は日本の信用情報機関に記録されるもので、現地の信用情報とはつながっていません。短期の旅行や出張なら気にする必要はありませんが、留学・駐在で1年以上滞在するなら話は別です。
長期滞在者は、渡米直後は日本のカードで生活を回しつつ、ソーシャル・セキュリティ・ナンバー(SSN)を取得したら現地のカードを作ってスコアを育てるという二段構えが基本になります。日本のカードは、現地カードが発行されるまでのつなぎと、緊急時のバックアップとして持ち続ける価値があります。
アメリカで使うクレジットカードの選び方|押さえたい5つの比較ポイント
国際ブランドはVisaかMastercardを軸に決める
カード選びで最初に決めるべきは国際ブランドです。どれだけ還元率が高くても、その店で使えなければ意味がありません。アメリカでの「絶対に使える」を担保するのはVisaとMastercardの2ブランドで、まずはこのどちらかを1枚確保するところから始めましょう。
そのうえで2枚目を選ぶときは、1枚目と違うブランドにしておくのが鉄則です。同じVisaを2枚持っていると、システム障害やネットワーク側のトラブルが起きたときに2枚とも止まってしまいます。「Visa+Mastercard」「Visa+アメリカン・エキスプレス」のように分散させることで、どちらかが使えない場面を確実に減らせます。
アメリカン・エキスプレスやJCBをメインにしたい場合も、この考え方は変わりません。特典の手厚さで選んだ1枚をメインに据え、決済の確実性を担保するVisaかMastercardをサブに回す。この組み合わせなら、還元と安心を両立できます。Visaブランドの候補はVisaクレジットカードおすすめランキングでも比較できます。
海外旅行傷害保険は自動付帯か利用付帯かを確かめる
アメリカ渡航で最も重要なのが海外旅行傷害保険です。前述のとおり現地の医療費は非常に高額で、盲腸の手術で数百万円という話も誇張ではありません。外務省の「世界の医療事情」でも、渡航前に十分な補償額の海外旅行傷害保険に加入しておく必要があると明記されています。
ここで確認したいのが「自動付帯」か「利用付帯」かです。自動付帯はカードを持っているだけで補償されますが、利用付帯は旅行代金(航空券や公共交通機関の運賃、パッケージツアー代金など)をそのカードで支払わないと発動しません。2026年現在、主要カードの海外旅行傷害保険はほぼ利用付帯に統一されています。アメリカン・エキスプレスも、プラチナ・カードが2026年10月1日から、ANAアメリカン・エキスプレス®・プレミアム・カードが2026年11月1日から利用付帯に切り替わり、自動付帯の券種はなくなります。
つまり、カードを財布に入れておくだけでは保険は付かないと考えたほうが安全です。航空券やツアー代金は、保険を効かせたいカードでまとめて決済しておきましょう。なお傷害死亡・後遺障害の金額は複数カードで合算されませんが、傷害治療費用・疾病治療費用は複数カードの補償額を合算できます。治療費の上限こそが本当に効いてくる部分なので、2枚持ちで積み増しておく価値は大きいといえます。
海外事務手数料は滞在が長いほど効いてくる
海外でカードを使うと、為替レートに加えて「海外事務手数料(外貨取扱手数料)」が上乗せされます。あまり意識されない費用ですが、2024年後半から2025年にかけて各社が相次いで引き上げており、かつての2.2%前後から3.6〜3.85%が新しい相場になりました。
2026年時点の主な料率は、三井住友カードが3.63%、楽天カードが3.63%、エポスカード・dカード・セゾンカードが3.85%、アメリカン・エキスプレス発行カードが3.5%、イオンカードが1.60%といった水準です。おおむね1.6〜3.85%のレンジに収まると考えてよいでしょう。
数字だけ見ると小さく感じますが、滞在中に30万円使えば3.85%で11,550円、1.60%なら4,800円と、6,000円以上の差になります。1週間の旅行なら還元率や保険を優先してよいものの、1か月以上の長期滞在や駐在なら、手数料の低いカードを1枚用意しておくと効いてきます。
空港ラウンジや日本語サポートなど現地で助かる付帯サービス
アメリカ路線は飛行時間が長く、乗り継ぎで数時間待つことも珍しくありません。空港ラウンジが使えるカードがあると、待ち時間の疲労感がはっきり変わります。ゴールドカード以上なら国内主要空港のカードラウンジが無料になるものが多く、上位カードならプライオリティ・パスで海外のラウンジも利用できます(くわしくはプライオリティパス付きクレジットカードおすすめランキングも参考にしてください)。
もうひとつ見落とせないのが日本語サポートです。カードを紛失した、不正利用されたかもしれない、病院にかかりたい——こうした場面で英語での電話交渉を強いられるのは、想像以上に消耗します。アメリカン・エキスプレスの「オーバーシーズ・アシスト」のように24時間日本語で相談できる窓口や、エポスカードの海外サポートデスク、ライフカードのLIFE DESKのような現地サポートがあるかどうかは、いざというときの安心感が違います。
そのほか、空港から自宅までの手荷物無料宅配、旅行中のトラブル相談、レストラン優待なども、使いこなせば年会費の元が取れる特典です。自分の旅のスタイルで実際に使うものだけを基準に、付帯サービスを評価しましょう。
タッチ決済とApple Pay・Google Payに対応しているか
アメリカのレジでは、カードを差し込む(IC)よりも、端末にかざすタッチ決済(コンタクトレス)のほうが主流になりつつあります。スーパーでもカフェでも、端末に「Tap to Pay」の表示が出ていれば、カードやスマホをかざすだけで支払いが完了します。暗証番号もサインも不要な少額決済なら、日本より圧倒的にスムーズです。
Apple PayやGoogle Payに登録しておけば、財布を出さずにスマホだけで支払えます。スリの多い都市部では、レジのたびに財布を取り出さずに済むこと自体が防犯になります。外務省の海外安全ホームページでも、米国では日本との治安情勢の違いを認識し、置き引きやスリへの警戒を怠らないよう呼びかけられています。
ただしスマホ決済に頼り切るのも危険です。バッテリー切れや端末の故障で一気に支払い手段を失います。スマホに登録したカードと、物理カードの2系統を必ず用意しておくのが現実的な備えです。
アメリカで使えるクレジットカードおすすめ10選|旅行から長期滞在まで
ここからは、アメリカでの使いやすさという観点で選んだおすすめの10枚を紹介します。国際ブランドの通用度、海外旅行傷害保険の手厚さ、現地での日本語サポート、年会費とのバランスを総合して順位付けしました。各カード名をタップすると、その商品の詳細セクションにジャンプできます。
| 順位 | カード | 年会費 (税込) |
国際 ブランド |
海外旅行 傷害保険 |
アメリカでの強み |
|---|---|---|---|---|---|
| 1位 | 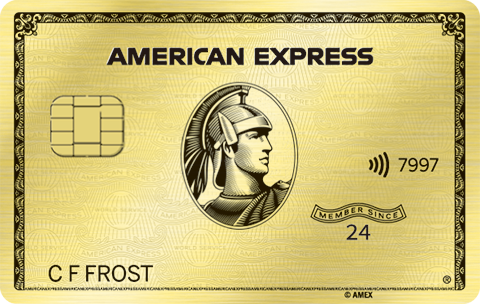 アメリカン・エキスプレス®・ゴールド・プリファード・カード |
39,600円 | American Express |
最高1億円 (利用付帯) |
24時間日本語サポートと最高1億円の補償 |
| 2位 |  エポスカード |
永年無料 | Visa | 最高3,000万円 (利用付帯) |
年会費無料で疾病治療270万円と現地サポート |
| 3位 | 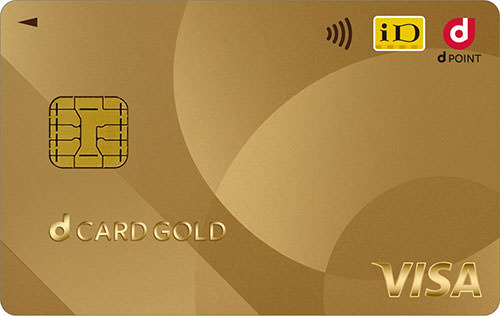 dカード GOLD |
11,000円 | Visa/ Mastercard |
最高1億円 (自動付帯/1億円は決済時) |
Mastercardが選べてラウンジも使える |
| 4位 |  三井住友カード(NL) |
永年無料 | Visa/ Mastercard |
最高2,000万円 (利用付帯) |
ナンバーレスで盗み見に強く手数料も低め |
| 5位 |  三井住友カード ゴールド(NL) |
5,500円 | Visa/ Mastercard |
最高2,000万円 (利用付帯) |
年間100万円で翌年以降の年会費が永年無料 |
| 6位 |  アメリカン・エキスプレス®・グリーン・カード |
月会費 1,100円 |
American Express |
最高5,000万円 (利用付帯) |
月会費制でプライオリティ・パスも登録できる |
| 7位 |  エポスゴールドカード |
5,000円 | Visa | 最高5,000万円 (利用付帯) |
招待なら年会費無料で保険と空港ラウンジ |
| 8位 |  JCBカード W |
永年無料 | JCB | 最高2,000万円 (利用付帯) |
年会費無料の高還元、現地はDiscover網で利用 |
| 9位 |  JCBカード S |
永年無料 | JCB | 最高2,000万円 (利用付帯) |
年会費無料で優待とスマートフォン保険まで |
| 10位 |  ANA アメリカン・エキスプレス®・カード |
7,700円 | American Express |
最高3,000万円 (利用付帯) |
長距離のアメリカ便でマイルが貯まる |
1位 アメリカン・エキスプレス®・ゴールド・プリファード・カード|24時間の日本語サポートと手厚い旅行保険で渡米の主役になる1枚
| 年会費 | 39,600円(税込) |
|---|---|
| 家族カード | 2枚まで無料 3枚目以降は19,800円(税込) |
| 国際ブランド | American Express |
| ポイント | 100円=1ポイント 対象加盟店は100円=3ポイント |
| 海外旅行傷害保険 (傷害死亡・後遺障害) |
最高1億円(利用付帯) |
| 傷害・疾病 治療費用 |
各最高300万円 |
| 賠償責任/ 救援者費用 |
最高4,000万円/最高400万円 |
| 海外サポート | オーバーシーズ・アシスト(24時間年中無休の日本語対応) |
| 空港ラウンジ | 国内の対象空港ラウンジを同伴者1名まで無料 |
| 継続特典 | 年間200万円(税込)以上の利用で国内対象ホテルの1泊2名分無料宿泊券 |
| 外貨取扱手数料 | 3.5% |
- 傷害死亡・後遺障害が最高1億円、傷害・疾病治療費用も各300万円と、医療費の高いアメリカで最も頼りになる補償水準
- オーバーシーズ・アシストで、病院の紹介からカード紛失の手続きまで24時間日本語で相談できる
- アメリカ発祥のブランドなので、都市部のホテル・レストラン・百貨店での通用度が高い
- 年間200万円以上の利用で国内ホテルの無料宿泊券がもらえ、年会費の実質負担を下げられる
- 年会費39,600円(税込)は旅行頻度が低いと負担に感じやすい
- 小規模な個人商店やフードトラックでは取り扱いがないことがあり、Visa・Mastercardの併用が前提になる
- 旅行代金をこのカードで決済しないと保険が発動しない利用付帯である
アメリカ渡航でまず名前が挙がるのがこの1枚です。理由は単純で、補償とサポートの両方がアメリカの事情に噛み合っているからです。傷害治療費用・疾病治療費用がそれぞれ最高300万円という水準は、初診料だけで数万円が飛ぶ現地の医療費に対して現実的な備えになります。さらに救援者費用も最高400万円まで出るため、入院が長引いて家族が渡米するようなケースまでカバーできます。
もうひとつの強みが、24時間年中無休で日本語対応してくれるオーバーシーズ・アシストです。時差のある土地で、深夜に「カードをなくした」「体調が悪いが病院が分からない」となったとき、日本語で話が通じる窓口があるかどうかは安心感が段違いです。年会費は39,600円(税込)と安くありませんが、年間200万円以上使えば国内対象ホテルの無料宿泊券(フリー・ステイ・ギフト)が届くので、日常のメインカードとして使えば実質負担はぐっと下がります。特典の詳しい使い切り方はアメリカン・エキスプレス・ゴールド・プリファードの特典解説もあわせてご覧ください。
2位 エポスカード|年会費無料で海外旅行保険と現地サポートデスクが使える
| 年会費 | 永年無料 |
|---|---|
| 国際ブランド | Visa |
| 還元率 | 0.5%(200円=1ポイント)(※) |
| 海外旅行傷害保険 (傷害死亡・後遺障害) |
最高3,000万円(利用付帯) |
| 傷害治療費用 | 最高200万円 |
| 疾病治療費用 | 最高270万円 |
| 賠償責任/ 救援者費用 |
最高3,000万円/最高100万円 |
| 携行品損害 | 最高20万円 |
| 海外サポート | エポスカード海外サポートデスク |
| 海外事務手数料 | 3.85% |
| 申込対象 | 満18歳以上の方(高校生を除く) |
※一部ご利用は還元率が異なる場合があります。
- 年会費が永年無料なのに、疾病治療費用が最高270万円と無料カードの中では頭ひとつ抜けた補償
- 携行品損害が最高20万円付いており、スーツケースの破損やカメラの故障にも備えられる
- エポスカード海外サポートデスクに日本語で相談でき、病院の案内やカード紛失の手続きを頼める
- 治療費用は他社カードと合算できるため、2枚目・3枚目として持つだけで補償を積み増せる
- 利用付帯のため、募集型企画旅行の代金または公共交通乗用具の利用代金をエポスカードで決済する必要がある
- 国際ブランドがVisaのみで、ブランドを選べない
- 海外事務手数料が3.85%と、主要カードのなかでは高めの部類に入る
「年会費をかけずにアメリカ用の保険を確保したい」という人にとって、事実上の第一候補がエポスカードです。傷害治療費用200万円・疾病治療費用270万円という数字は、年会費無料カードとしては破格で、現地で発熱して受診する程度なら十分に賄えます。携行品損害が最高20万円付いているのも、スーツケースが乱暴に扱われがちなアメリカ路線では地味に効きます。
注意点は利用付帯であることです。カードを持っていくだけでは保険は発動せず、募集型企画旅行(パッケージツアー)の代金か、公共交通乗用具(航空機・電車・バスなど)の利用代金をエポスカードで決済する必要があります。逆に言えば、空港へ向かう電車やリムジンバスの代金をこのカードで払うだけでも条件を満たせます。旅行前にひとつだけ決済を通しておく、と覚えておきましょう。券種ごとの違いはエポスカードの全種類比較で確認できます。
3位 dカード GOLD|Mastercardで使えてケータイ補償と旅行保険までカバー
| 年会費 | 11,000円(税込) |
|---|---|
| 国際ブランド | Visa/Mastercard |
| 還元率 | 1.0%(100円=1ポイント) |
| ドコモ料金 | ドコモのケータイ料金・ドコモ光の利用料金が1,000円(税抜)ごとに最大10%還元※1※2 |
| 海外旅行保険 (傷害死亡・後遺障害) |
最高1億円(旅行代金のカード決済時。未決済は最高5,000万円。自動付帯) |
| 傷害・疾病 治療費用 |
各最高300万円 |
| 空港ラウンジ | 国内・ハワイの主要空港ラウンジが無料 |
| 年間ご利用額特典 | 前年のショッピング利用額100万円以上で最大1万円(税込)相当 |
| 海外事務手数料 | 3.85% |
| 申込対象 | 満18歳以上(高校生を除く)で安定した継続収入のある方 |
- Mastercardを選べるため、アメリカ全土でほぼ確実に決済できる
- 傷害死亡・後遺障害は最高1億円、傷害・疾病治療費用も各300万円と上位カード並みの補償
- 国内とハワイの主要空港ラウンジが無料で、長時間のフライト前に休める
- 前年のショッピング利用額が100万円以上なら、最大1万円(税込)相当の特典で年会費のほぼ全額を回収できる
- 年間ご利用額特典は100万円以上で最大1万円(税込)相当の1段階のみで、それ以上使っても進呈額は増えない
- ドコモ回線を使っていないと、10%還元という最大の強みが活きない
- 海外事務手数料が3.85%と高めで、長期滞在では負担が積み上がる
dカード GOLDは、ゴールドカードとしての補償・ラウンジをそろえながら、国際ブランドにMastercardを選べるのが渡米向きのポイントです。アメリカン・エキスプレスが断られる小さな店でも、Mastercardならまず問題ありません。傷害死亡・後遺障害が最高1億円、傷害・疾病治療費用が各300万円という補償も、年会費11,000円(税込)のカードとしては十分に手厚い水準です。
年会費の元を取りやすい点も見逃せません。前年のショッピング利用額が100万円以上あれば、最大1万円(税込)相当の年間ご利用額特典が進呈されます。ただしこれは1段階のみで、200万円・300万円と使っても金額は増えない点は誤解されがちなので押さえておきましょう(段階的に増えるのは上位のdカード PLATINUMです)。ドコモ回線を使っているなら、ドコモのケータイ料金・ドコモ光の利用料金が1,000円(税抜)ごとに最大10%還元※1※2されるため、回収はさらに容易になります。
※1 ドコモ mini/ahamo/irumoを除くドコモケータイ料金およびahamo光を除くドコモ光ご利用料金をさします。
※2 端末など代金分割支払金・各種手数料など一部の料金はポイント進呈の対象外。
※海外旅行保険:dカード GOLDでのお支払いなどの条件はございません。ただしdカード GOLDでの海外旅行費用のお支払いの有無により、一部保険金額が異なります。
※海外旅行保険の最大1億円:海外旅行費用をdカード GOLDにてお支払いいただいた場合のお支払い保険金額です。条件を満たさない場合の保険金額は傷害死亡時最大5,000万円、傷害後遺障がい時200万円~最大5,000万円となります。
※年間ご利用額特典:2025年配布分の特典金額となります。
※ Edyチャージ、nanacoチャージ、SMART ICOCA、キャッシング返済金、リボ払い手数料、分割払い手数料、年会費、遅延損害金などは年間ご利用額の対象外となります。
※交換先によっては、上記の特典進呈金額を下回るクーポンとなる可能性があります(例: 10,000円→7,000円クーポン)
4位 三井住友カード(NL)|Visaのタッチ決済で少額の支払いもスムーズ
| 年会費 | 永年無料 |
|---|---|
| 国際ブランド | Visa/Mastercard |
| 還元率 | 0.5%(200円=1ポイント) |
| ポイントアップ | 対象のコンビニ・飲食店でスマホのタッチ決済またはモバイルオーダーで支払うと7%ポイント還元(※1) |
| 海外旅行傷害保険 (傷害死亡・後遺障害) |
最高2,000万円(利用付帯) |
| カード番号発行 | 最短10秒でカード番号発行(※2) |
| 券面 | ナンバーレス(カード番号の印字なし) |
| 海外事務手数料 | 3.63% |
| 申込対象 | 満18歳以上の方(高校生を除く) |
※1 対象のコンビニ・飲食店でのスマホのタッチ決済またはモバイルオーダーによるお支払いが対象です。一部対象外の店舗・支払方法があります。
※2 即時発行ができない場合があります。
- 券面に番号が印字されないナンバーレスで、レジや飲食店で番号を盗み見られるリスクを抑えられる
- 海外事務手数料3.63%は主要カードのなかでは低めで、滞在が長いほど差が出る
- Visaのタッチ決済に対応し、アメリカで主流のかざす支払いにそのまま乗れる
- 年会費が永年無料なので、渡米前の予備カードとして持っておく負担がない
- 海外旅行傷害保険は最高2,000万円(利用付帯)で、1枚だけで渡米するには心もとない
- 治療費用の補償が上位カードに比べて薄いため、他カードとの合算前提になる
- 7%ポイント還元は国内の対象店舗が中心で、アメリカ滞在中には活きにくい
三井住友カード(NL)の渡米メリットは、年会費永年無料でありながら、盗み見に強いナンバーレス券面と低めの海外事務手数料を両立していることです。アメリカのレストランでは店員がカードを預かって奥で処理する店がまだ残っており、番号が印字されていないだけで不正利用のリスクを一段下げられます。手数料3.63%も、3.85%が並ぶなかでは有利です。
ただし海外旅行傷害保険は最高2,000万円(利用付帯)と控えめなので、このカード1枚で渡米するのではなく、保険の手厚いカードと組み合わせる前提で考えましょう。傷害治療費用・疾病治療費用は複数カードで合算できるため、エポスカードなどと2枚持ちにすれば、無料カード同士でも実用的な補償ラインに届きます。カード番号は最短10秒で発行され、Apple PayやGoogle Payに登録すれば現物が届く前から使い始められます。
5位 三井住友カード ゴールド(NL)|空港ラウンジも使えて年会費の元を取りやすい
| 年会費 | 5,500円(税込) 年間100万円以上の利用で翌年以降の年会費が永年無料 |
|---|---|
| 国際ブランド | Visa/Mastercard |
| 還元率 | 0.5%(200円=1ポイント) |
| ポイントアップ | 対象のコンビニ・飲食店でスマホのタッチ決済またはモバイルオーダーで支払うと7%ポイント還元(※1) |
| 海外・国内 旅行傷害保険 |
各最高2,000万円(利用付帯) |
| 空港ラウンジ | 国内主要空港およびホノルル国際空港のカードラウンジが無料 |
| 年間利用ボーナス | 年間100万円の利用で10,000ポイント |
| 海外事務手数料 | 3.63% |
| 申込対象 | 満18歳以上の方(高校生を除く) |
※1 対象のコンビニ・飲食店でのスマホのタッチ決済またはモバイルオーダーによるお支払いが対象です。一部対象外の店舗・支払方法があります。
- 年間100万円以上の利用で翌年以降の年会費が永年無料になり、実質無料のゴールドカードとして持てる
- 年間100万円達成時に10,000ポイントがもらえるため、年会費5,500円(税込)を初年度から回収しやすい
- 国内主要空港とホノルル国際空港のラウンジが無料で、乗り継ぎ前の休憩に使える
- ナンバーレス券面と3.63%の海外事務手数料は(NL)と共通で、渡米時の使い勝手はそのまま
- 海外旅行傷害保険は最高2,000万円(利用付帯)で、ゴールドカードとしては控えめ
- ラウンジはアメリカ本土の空港では使えず、ホノルル以外の米国内空港は対象外
- 年間100万円を使わない年は5,500円(税込)の年会費が発生する
三井住友カード ゴールド(NL)は、「条件を満たせば年会費が永年無料になるゴールドカード」という点で唯一無二の存在です。年間100万円以上を使えば翌年以降の年会費が永年無料になり、しかも達成年には10,000ポイントが別途付与されます。日常のメイン決済をこのカードに寄せている人なら、ほぼ無料でゴールドの装備を持ち続けられる計算です。
渡米という観点では、国内主要空港のカードラウンジが無料になる点が効いてきます。アメリカ路線は出発が早朝や深夜になりがちで、搭乗まで時間を持て余すことが多いためです。海外旅行傷害保険は最高2,000万円(利用付帯)とゴールドとしては控えめなので、補償は他のカードと組み合わせて積み増すのが前提になります。ゴールドカード全体の比較はゴールドカードおすすめ人気ランキングもあわせてご覧ください。
6位 アメリカン・エキスプレス®・グリーン・カード|月会費制で旅行特典を気軽に試せる
| 月会費 | 1,100円(税込) |
|---|---|
| 家族カード | 月会費550円(税込) |
| 国際ブランド | American Express |
| ポイント | 100円=1ポイント |
| 海外旅行傷害保険 (傷害死亡・後遺障害) |
最高5,000万円(利用付帯) |
| 傷害・疾病 治療費用 |
各最高100万円 |
| 賠償責任/ 救援者費用 |
最高3,000万円/最高200万円 |
| プライオリティ・パス | 年会費無料で登録可(1回の利用につき35米ドル) |
| 海外サポート | オーバーシーズ・アシスト(24時間年中無休の日本語対応) |
| 外貨取扱手数料 | 3.5% |
- 月会費1,100円(税込)の後払い方式なので、渡米の予定に合わせて持ち始めやすい
- プライオリティ・パスに年会費無料で登録でき、アメリカの空港ラウンジも1回35米ドルで利用できる
- オーバーシーズ・アシストが付き、上位カードと同じ24時間日本語サポートを受けられる
- 傷害死亡・後遺障害は最高5,000万円と、月会費制のカードとしては十分な水準
- 傷害・疾病治療費用は各最高100万円で、アメリカの医療費に対しては物足りない
- 月会費を年換算すると13,200円(税込)で、実はゴールドカード並みの負担になる
- プライオリティ・パスの利用は無料ではなく、1回35米ドルの都度払いが必要
アメリカン・エキスプレス®・グリーン・カードの特徴は、年会費ではなく月会費1,100円(税込)で持てることです。年単位でまとまった金額を先払いする必要がないので、「アメックスの旅行特典を一度試してみたい」という段階の人でも踏み出しやすくなっています。オーバーシーズ・アシストは上位カードと共通で、24時間日本語で相談できる窓口が渡米時の心強い味方になります。
プライオリティ・パスに年会費無料で登録できるのも、アメリカ路線では価値があります。乗り継ぎで数時間待つとき、1回35米ドルでラウンジに入れると考えれば、空港の飲食代を考慮するとほぼ元が取れます。ただし傷害・疾病治療費用は各最高100万円と薄いので、治療費の備えとしては別のカードを合わせて合算するのが現実的です。
7位 エポスゴールドカード|招待なら年会費無料で保険と空港ラウンジが付く
| 年会費 | 5,000円(税込) 年間50万円以上の利用で翌年以降の年会費が無料 エポスカードからの招待による入会はその時点で年会費無料 |
|---|---|
| 国際ブランド | Visa |
| 還元率 | 0.5%(200円=1ポイント)(※) |
| 選べるポイント アップショップ |
登録した対象ショップは1.0% |
| 海外旅行傷害保険 (傷害死亡・後遺障害) |
最高5,000万円(利用付帯) |
| 空港ラウンジ | 国内15空港およびハワイ・ダニエル・K・イノウエ国際空港 |
| 年間利用ボーナス | 年間50万円で2,500ポイント 年間100万円で10,000ポイント |
| 発行スピード | おおむね1週間程度 |
| 申込対象 | 満20歳以上で安定した収入のある方(エポスカードからの招待でも発行可) |
※一部ご利用は還元率が異なる場合があります。
- エポスカードからの招待で入会すれば、その時点から年会費無料でゴールドの装備を持てる
- 年間50万円以上の利用でも翌年以降の年会費が無料になり、条件のハードルが低い
- 傷害死亡・後遺障害が最高5,000万円と、一般のエポスカードより補償が上がる
- 国内15空港とハワイ・ダニエル・K・イノウエ国際空港のラウンジが使える
- 国際ブランドがVisaのみで、Mastercardやアメリカン・エキスプレスは選べない
- 発行はおおむね1週間程度かかるため、渡米直前の申し込みでは間に合わないことがある
- 空港ラウンジはアメリカ本土の空港では使えない
エポスゴールドカードは、年会費をかけずにゴールドの補償と空港ラウンジを手に入れたい人に向いた1枚です。通常の年会費は5,000円(税込)ですが、年間50万円以上を利用すれば翌年以降の年会費が無料になります。さらにエポスカードを使い込んで招待(インビテーション)が届いた場合は、その時点で年会費が無料になるため、負担ゼロでゴールドを持てます。
渡米時は、傷害死亡・後遺障害が最高5,000万円まで上がることに加え、選べるポイントアップショップに普段使う店を登録しておけば1.0%還元で日常のポイントも貯まります。ただし発行はおおむね1週間程度かかるので、渡航が決まったら早めに動くことを忘れないでください。ラウンジはアメリカ本土では使えないため、現地での快適さを求めるならプライオリティ・パスが付くカードとの併用を検討しましょう。
8位 JCBカード W|年会費無料の高還元、アメリカではDiscover加盟店で使える
| 年会費 | 永年無料(家族カードも無料) |
|---|---|
| 国際ブランド | JCB |
| ポイント | 200円(税込)=2ポイント 優待店ではポイントアップ(※1)(※2) |
| 海外旅行傷害保険 (傷害死亡・後遺障害) |
最高2,000万円(利用付帯) |
| ショッピング ガード保険(海外) |
最高100万円(自己負担額1万円) |
| 海外サポート | JCBプラザ(主要都市の日本語サポート窓口) |
| アメリカでの利用 | Discoverの取扱店で原則利用可 |
| 申込対象 | 18歳以上39歳以下で本人または配偶者に安定した継続収入のある方(高校生を除く) |
※1 事前にポイントアップ登録が必要です。
※2 利用加盟店や交換商品等によりポイント付与条件や還元率は異なる場合があります。
- 年会費が永年無料で、39歳までに入会すれば40歳以降もそのまま無料で持ち続けられる
- 200円(税込)につき2ポイントと、年会費無料カードのなかでは高い付与率
- アメリカではディスカバー社との提携により、Discover取扱店で原則利用できる
- 海外ショッピングガード保険が最高100万円付き、現地で買った品物の破損・盗難に備えられる
- 一部のディスカバー取扱店ではJCBカードを取り扱っていない場合があり、単独での渡米は避けたい
- 海外旅行傷害保険は最高2,000万円(利用付帯)で、治療費用の備えとしては薄い
- 申し込みは39歳以下に限られる
JCBカード Wは年会費永年無料でありながら、200円(税込)につき2ポイントという付与率が魅力の1枚です。39歳までに入会すれば40歳を過ぎても年会費無料のまま使い続けられるため、若いうちに作っておく価値があります。
アメリカでの使い勝手は、事前に思われているよりも良好です。JCBはディスカバー社と提携しており、JCBのマークが出ていなくてもDiscoverのマークがある店では原則として使えます。ディスカバーはアメリカ国内で広く普及しているため、都市部であればまず困りません。ただしJCB公式も「一部のディスカバーカード取扱店ではJCBカードを取り扱っていない場合がある」と案内しているため、VisaかMastercardとの組み合わせで持っていくのが安心です。現地の主要都市にはJCBプラザという日本語サポート窓口もあり、旅先での相談先として使えます。
9位 JCBカード S|旅行の備えと優待をまとめて持てる年会費無料カード
| 年会費 | 永年無料(家族カードも無料) |
|---|---|
| 国際ブランド | JCB |
| ポイント | 200円(税込)=1ポイント 優待店ではポイントアップ(※1)(※2) |
| 海外旅行傷害保険 (傷害死亡・後遺障害) |
最高2,000万円(利用付帯) |
| ショッピング ガード保険(海外) |
最高100万円(自己負担額1万円) |
| スマートフォン保険 | 年間最高30,000円(※3) |
| 優待サービス | クラブオフ(国内外20万ヵ所以上・最大84%オフ) |
| アメリカでの利用 | Discoverの取扱店で原則利用可 |
| 申込対象 | 18歳以上で本人または配偶者に安定した継続収入のある方(高校生を除く) |
※1 事前にポイントアップ登録が必要です。
※2 利用加盟店や交換商品等によりポイント付与条件や還元率は異なる場合があります。
※3 通信料のお支払いに当該カードをご指定いただき、直近3ヵ月以上連続してお支払いいただいていること、ご購入後24ヵ月以内であることが適用条件です。
- 年会費永年無料で、年齢の上限がなく申し込める
- クラブオフの優待が使え、国内外20万ヵ所以上の施設で最大84%オフになる
- スマートフォン保険が年間最高30,000円付き、旅先での画面破損にも備えられる
- 海外ショッピングガード保険が最高100万円付帯している
- ポイントの付与率はJCBカード Wの半分で、還元だけを見ると見劣りする
- 海外旅行傷害保険は最高2,000万円(利用付帯)にとどまる
- JCBブランドのみのため、Visa・Mastercardとの組み合わせが前提になる
JCBカード Sは、年齢制限なく申し込める年会費無料のJCBカードです。JCBカード Wが39歳以下限定なのに対し、こちらは40代以降でも新規に作れます。付与率は200円(税込)につき1ポイントとWより控えめですが、そのぶん優待サービスが充実しています。
特に旅行者にとって実用的なのがクラブオフで、国内外20万ヵ所以上の施設で最大84%オフの優待が受けられます。渡米前の国内宿泊やレジャーにも使えるため、旅程全体のコストを下げられます。スマートフォン保険が年間最高30,000円付いているのも、慣れない土地で端末を落としがちな旅行中には心強い装備です。アメリカでの決済はJCBカード Wと同じくDiscover網を利用できます。
10位 ANA アメリカン・エキスプレス®・カード|アメリカ便のマイルを貯めながら旅行保険も確保
| 年会費 | 7,700円(税込) |
|---|---|
| 家族カード | 2,750円(税込) |
| 国際ブランド | American Express |
| ポイント移行コース | 年間参加費6,600円(税込) |
| 入会・継続 ボーナスマイル |
各1,000マイル |
| フライトボーナス | ANAグループ運航便の区間マイルに10%加算 |
| 海外旅行傷害保険 (傷害死亡・後遺障害) |
最高3,000万円(利用付帯) |
| 傷害・疾病 治療費用 |
各最高100万円 |
| 新規入会特典 | 2026年9月2日〜11月4日の申し込みで、条件達成により合計38,000マイル相当 |
| 外貨取扱手数料 | 3.5% |
- アメリカ路線は飛行距離が長いため、フライトボーナス10%加算の効果が大きい
- 2026年9月2日にカードデザインを刷新し、ANAの尾翼をモチーフにした新券面になった
- ANA提携カードはマイルの年間移行上限がなく、貯めたポイントを一気にマイルへ移せる
- 2026年11月4日までの申し込みなら、条件達成で合計38,000マイル相当の入会特典を狙える
- マイルに移行するにはポイント移行コースへの登録が必要で、年間参加費6,600円(税込)がかかる
- 傷害・疾病治療費用は各最高100万円と薄く、アメリカの医療費には別カードの合算が必要
- アメリカン・エキスプレスのみのため、Visa・Mastercardとの2枚持ちが前提になる
ANA アメリカン・エキスプレス®・カードは、アメリカ往復という長距離フライトでマイルを効率よく貯めたい人向けの1枚です。ANAグループ運航便の区間マイルに10%が加算されるため、距離の長い北米路線ほど恩恵が大きくなります。入会時と毎年の継続時に各1,000マイルが付くのも、地味ながら確実な積み上げです。
2026年9月2日には、券面デザインが一新されました(一般カードの年会費は据え置き)。あわせて2026年9月2日〜11月4日の申し込みを対象に、条件達成で合計38,000マイル相当が獲得できる新規入会キャンペーンが実施されています。渡米の予定があるなら、このタイミングで作っておくと往復分の足しになるでしょう。なおマイル移行にはポイント移行コース(年間参加費6,600円・税込)への登録が必要な点は押さえておいてください。
アメリカでクレジットカードを持つメリット
多額の現金を持ち歩かずに済む
アメリカは日本と比べて、置き引きやスリのリスクが高い国です。外務省の海外安全ホームページでも、米国の「安全の手引き」で、多額の現金を持ち歩かないことや、人前で財布の中身を見せないことが繰り返し呼びかけられています。
カードを主体にすれば、盗まれても電話1本で止められますし、不正利用は原則として補償の対象になります。現金はなくしたら戻ってきませんが、カードは損害を食い止められる。この差は大きく、1週間の旅行なら現金は100〜200ドル程度あれば十分で、残りはすべてカードで回すのが合理的です。
スマホ決済を併用すれば、そもそもレジで財布を取り出す回数自体を減らせます。混雑した観光地や地下鉄の駅で財布を開かない習慣が、そのまま防犯につながります。
身分証やデポジットの代わりになる
アメリカでは、クレジットカードが「支払い手段」であると同時に「信用の証明」として機能します。ホテルのチェックイン、レンタカーの貸し出し、スポーツジムの一時利用など、あらゆる場面でカードの提示を求められます。
これは単なる慣習ではなく、「あとで請求が発生しても回収できる相手か」を確認するための実務的な手続きです。クレジットカードを持っていないと、そもそも予約が受け付けられない、あるいは高額な現金保証金を積まされることになります。特にレンタカーは、デビットカードやプリペイドカードを断る会社が多く、クレジットカードが実質的な必須条件です。
名義も重要です。予約者本人の名前が刻印されたカードでなければ受け付けてもらえないことがあるため、家族カードで予約する場合は名義を確認しておきましょう。
海外旅行傷害保険で高額な医療費に備えられる
繰り返しになりますが、アメリカ渡航でカードを持つ最大の実利はここにあります。外務省の情報によれば、ニューヨークでは一般の初診料が150〜300ドル、入院すれば室料だけで1日2,000〜3,000ドル程度。数日入院しただけで100万円を超えることも珍しくありません。
カード付帯の海外旅行傷害保険があれば、この費用の大部分をカバーできます。ポイントは傷害治療費用・疾病治療費用の金額で、傷害死亡・後遺障害の最高額ではありません。実際に使う可能性が高いのは「病気やケガの治療費」だからです。
そして治療費用は複数のカードで合算できます。たとえばアメリカン・エキスプレス®・ゴールド・プリファード・カード(各300万円)とエポスカード(傷害200万円・疾病270万円)を併用すれば、傷害500万円・疾病570万円という水準になります。年会費無料カードを1枚足すだけで補償を積み増せるので、渡米前にぜひ確認しておきましょう。
両替よりも有利なレートで支払えることが多い
日本の空港や現地の両替所で円をドルに替えると、表示レートに5〜10%程度の手数料が乗ることが一般的です。それに対してクレジットカード決済は、国際ブランドが定める為替レートに海外事務手数料(おおむね1.6〜3.85%)が上乗せされる仕組みで、総コストでは両替より有利になるケースが多くなります。
さらにカード払いなら、必要な分だけをその都度支払えます。両替のように「余ったドルをどうするか」で悩む必要がなく、帰国後に再両替して二重に手数料を払うこともありません。
もちろん海外事務手数料はカードによって差があるので、長期滞在なら料率の低いカードを選ぶ意味があります。とはいえ短期旅行の範囲であれば、「両替を減らしてカードを使う」というだけで十分に節約になります。
利用明細で滞在中の出費を把握しやすい
現金だけで旅行すると、何にいくら使ったか分からないまま財布が空になりがちです。カード払いなら、アプリの利用明細にリアルタイムで記録が残るため、滞在中でも「今どのくらい使ったか」をドル建てで確認できます。
これは予算管理だけでなく、防犯の面でも役立ちます。身に覚えのない請求が並んでいればすぐに気付けるからです。国民生活センターに寄せられる消費者トラブルの相談事例でも、帰国後の明細で初めて不正利用に気付いたというケースが取り上げられています。不正利用には申し出の期限が設けられているため、気付くのが遅れるほど不利になります。
滞在中は1日1回、寝る前にアプリで明細を眺める。これだけで、トラブルへの反応速度が大きく変わります。
アメリカでクレジットカードを使うデメリット
海外事務手数料が支払いごとに上乗せされる
前述のとおり、海外でのカード利用には海外事務手数料が上乗せされます。2026年時点では3.6〜3.85%を採用する会社が多く、かつての2.2%前後から大きく上がりました。三井住友カードと楽天カードが3.63%、エポスカード・dカード・セゾンカードが3.85%、アメリカン・エキスプレス発行カードが3.5%という水準です。
この手数料は決済のたびに乗るため、少額決済を積み重ねるほど総額では見えにくくなります。1か月の滞在で50万円使えば、3.85%なら19,250円、1.60%なら8,000円と1万円以上の差になります。
対策としては、長期滞在なら料率の低いカードを1枚用意すること、そして帰国後に明細で実際の請求額を確認することです。為替レートは決済日ではなくカード会社の売上処理日で確定するため、使ったときのレートと請求額が一致しない点も覚えておきましょう。
日本円建て決済をすすめられるとレートで損をしやすい
アメリカの店やホテルで「日本円で支払いますか、それともドルで支払いますか」と聞かれることがあります。これはDCC(ダイナミック・カレンシー・コンバージョン)と呼ばれる仕組みで、店側が独自のレートで円換算してくれるサービスです。
一見親切に見えますが、このレートを決めるのは店側の決済事業者で、通常は3〜5%程度の手数料が上乗せされています。カード会社の海外事務手数料とは別に負担が乗る形になるため、結果的に現地通貨(ドル)建てで払うより割高になるのが一般的です。
対処はシンプルで、聞かれたら必ず「USD(ドル)で」と答えること。レシートに「JPY」と印字されていたら、その場で訂正を依頼しましょう。ホテルのチェックアウト時やATMでも同じ選択を求められることがあるので、「現地通貨建てを選ぶ」と決めておくのが安全です。
不正利用の検知でカードが一時的に止まることがある
日本で使っていたカードが、突然アメリカで高額決済に使われると、カード会社の不正検知システムが反応して利用が一時停止されることがあります。本人が正しく使っていても止まるのがこの仕組みの厄介なところです。
止まってしまうと、レジでカードが通らず、店員に何度もやり直しを頼むことになります。復旧にはカード会社への連絡が必要で、時差を考えると数時間待たされることもあります。だからこそ、24時間日本語で対応してくれる窓口があるカードの価値が高いのです。
事前の対策も有効です。渡航前にカード会社のアプリやマイページで海外利用の設定を確認しておき、連絡先の電話番号やメールアドレスを最新にしておきましょう。緊急時の連絡がつかないと、確認が取れないまま停止が続いてしまいます。
暗証番号(PIN)を忘れると使えない場面がある
アメリカでは、少額のタッチ決済なら暗証番号もサインも不要ですが、金額が大きい支払いやICチップを差し込む決済では暗証番号の入力を求められます。普段サインで済ませている人ほど、番号を思い出せずに立ち往生しがちです。
もうひとつ、日本人旅行者が必ずと言っていいほどつまずくのが、セルフのガソリンスタンドや一部の券売機です。これらの無人端末では、不正防止のためZIPコード(アメリカの郵便番号)の入力が求められます。日本発行のカードには現地の住所情報が登録されていないため、日本の郵便番号を入れても通りません。
この場合の対処法は決まっていて、給油機の番号を控えて店舗内のレジ(キャッシャー)へ行き、そこで支払うことです。有人レジならZIPコードを求められずに決済できます。渡航前には暗証番号を必ず思い出しておき、分からなければカード会社に再通知を依頼しておきましょう。
1枚だけの渡米はトラブル時に身動きが取れない
ここまでの内容をまとめると、アメリカでカードが使えなくなる理由は複数あります。ブランドの取り扱いがない、不正検知で止められた、磁気不良やICチップの故障、そもそも紛失・盗難——どれも十分に起こり得ます。
1枚しか持っていないと、そのどれか1つが起きただけで支払い手段を完全に失います。ホテル代が払えない、帰りの空港まで移動できないという事態は、旅行中の最悪のトラブルです。
対策は明快で、国際ブランドの違う2枚を、別々の場所に分けて持つこと。1枚は財布、もう1枚はホテルのセーフティボックスやキャリーケースの内ポケットに入れておけば、財布ごと盗まれても手段が残ります。海外旅行向けの組み合わせは海外旅行におすすめのクレジットカードでも詳しく解説しています。
アメリカのチップとクレジットカード決済|伝票の書き方で迷わないために
レストランの伝票はTip欄とTotal欄を自分で書いて計算する
着席型のレストランでカード払いをすると、伝票(レシート)が2枚渡されます。1枚は店の控え、もう1枚は自分の控えです。店の控えには「Subtotal(小計)」「Tax(税)」「Tip(チップ)」「Total(合計)」の欄があり、Tip欄とTotal欄は自分で手書きし、最後にサインします。
手順はこうです。まずSubtotalの金額を見てチップ額を決め、Tip欄に記入する。次にSubtotal+Tax+Tipを足した金額をTotal欄に書く。最後にサインして、店の控えをテーブルに残して席を立ちます。Total欄が空白のままだと、店側が金額を入れられる状態になってしまうので、必ず自分で埋めてください。
チップを渡さない場合でも、Tip欄に「0」と書くか斜線を引き、Total欄には小計+税の金額を記入します。空欄のまま出すのが一番よくありません。
チップの目安はレストラン・タクシー・ホテルで変わる
2026年時点のチップ相場は、場面によって次のように変わります。
| 場面 | チップの目安 | 支払い方法 |
|---|---|---|
| 着席型レストラン | 小計の18〜22%程度 | カードの伝票に記入 |
| バー・カフェのカウンター | 1杯につき1〜2ドル、または15%程度 | カードまたは現金 |
| タクシー・配車サービス | 運賃の15〜20%程度 | カードまたはアプリ内 |
| ホテルのベルスタッフ | 荷物1個につき2〜5ドル | 現金 |
| ホテルの客室清掃 | 1泊につき2〜5ドル | 現金 |
ポイントはチップを税抜きの小計(Subtotal)に対して計算することです。税込みのTotalに対して計算すると、その分だけ多く払うことになります。100ドルの食事で18%なら18ドル、というように小計ベースで考えましょう。
もうひとつの分かれ目が、カードで払えるか現金が必要かです。レストランやタクシーのように会計と一緒に精算する場面はカードでまとめられますが、ホテルのベルスタッフや客室清掃のように「人に直接手渡す」場面では現金が基本です。1ドル札と5ドル札を10枚ほど用意しておくと、滞在中ずっと困りません。
サービス料込みの店では二重払いに注意する
最近のアメリカでは、伝票にあらかじめ「Service Charge」「Gratuity」「Service Fee」といった項目が含まれている店が増えています。これは実質的なチップで、すでに請求に含まれているにもかかわらず、Tip欄にもう一度記入してしまうと二重払いになります。
特に注意したいのが、6人以上の団体客に自動でサービス料を加算する店です。伝票に「Gratuity 18% included」のような記載があれば、追加のチップは不要です。小さな文字で書かれていることも多いので、サインする前に必ず明細を上から下まで確認する習慣をつけましょう。
もしサービス料込みだと気付かずに払ってしまった場合は、その場で店員に伝えれば訂正してもらえることがほとんどです。帰国後に明細で気付いた場合は、カード会社に相談することになりますが、時間も手間もかかります。その場で確認するのが最善です。
あとから請求額が増えて見えるのはチップが確定するため
レストランでカード決済した直後、アプリの明細を見ると「チップを含まない金額」で表示されていることがあります。これは、店がまず小計+税の金額でオーソリ(与信確保)を取り、あとから手書きのチップを含めた最終金額で売上を確定させるためです。
そのため、支払った翌日や数日後に明細を見ると、金額が増えているように見えます。これは不正利用ではなく正常な処理なので、慌てる必要はありません。逆に、この仕組みを知らないと「勝手に金額が変えられた」と誤解してしまいます。
ただし、自分が書いた金額と請求額が明らかに違う場合は話が別です。だからこそ、自分の控え(Customer Copy)は帰国後の明細確認まで捨てずに取っておくことをおすすめします。手書きした金額の証拠になるからです。
レジのタッチ画面でチップを選ぶ店も増えている
カフェやテイクアウト専門店では、会計時にタブレット型の端末をこちらへ向けて、「15% / 18% / 20% / No Tip」といった選択肢を提示する店が増えました。店員の目の前で選ぶことになるため、心理的にNo Tipを押しづらいのが正直なところでしょう。
こうした「チップフレーション」と呼ばれる現象には、現地でも賛否があります。カウンター越しに商品を受け取るだけのテイクアウトであれば、チップは必須ではありません。No Tipやカスタム金額を選んでも失礼にはあたらないので、サービスの内容に見合った判断をして構いません。
一方で、バリスタがドリンクを作ってくれるカフェや、席まで運んでくれる店なら、15%程度を選ぶのが自然です。「人の手によるサービスを受けたかどうか」を基準にすると迷いにくくなります。
渡米前にすませておきたいクレジットカードの準備
利用限度額の引き上げと海外利用の可否を確認する
アメリカ滞在では、想像以上に利用可能枠を消費します。航空券、ホテル代、レンタカー、食事、買い物に加えて、ホテルやレンタカーのデポジットで一時的に押さえられる枠が積み重なるからです。1泊200ドルのホテルに5泊すれば、それだけで数万円分の枠が別途確保されることになります。
滞在中に枠が足りなくなると、カードが使えなくなります。渡航前に「滞在中に使う想定額+デポジット分の余裕」を計算し、足りなければ増枠を申請しておきましょう。一時的な増枠なら、旅行を理由に比較的柔軟に応じてもらえることが多く、審査にも数日から1週間程度みておけば間に合います。
あわせて、海外利用に制限がかかっていないかも確認してください。不正利用対策として海外利用を停止できるカードもあり、自分で設定した覚えがなくても初期状態で制限されている場合があります。
紛失・盗難時の緊急連絡先を控えておく
カードをなくしてから連絡先を探すのは、想像以上に大変です。スマホも一緒に盗まれた場合、アプリも開けず、電話帳も見られません。だからこそ、紙に書いて別の場所に保管しておく価値があります。
控えておきたいのは、カード会社の海外専用の緊急連絡先(日本のフリーダイヤルは海外からかけられないことが多い)、カード番号の下4桁、そして日本の自宅の電話番号です。これらをメモして、カードとは別の荷物に入れておきましょう。スマホのクラウドメモにも残しておけば、別の端末からアクセスできます。
あわせて、渡航先を管轄する日本国大使館・総領事館の連絡先も控えておくと安心です。パスポートを同時に失った場合は、こちらに相談することになります。
ブランド違いの2枚持ちにして予備を用意する
何度か触れましたが、これが最も重要な準備です。「Visa or Mastercard」+「もう1枚」という2枚体制を必ず組んでください。1枚目で決済の確実性を、2枚目で補償や特典を確保するという役割分担です。
保管場所も分けましょう。財布に1枚、もう1枚はホテルのセーフティボックスやキャリーケースの奥へ。財布ごと盗まれても、宿に戻れば支払い手段が残っているという状態を作っておくことが目的です。
さらに言えば、治療費用の補償が合算できることを踏まえると、2枚持ちは保険の面でも理にかなっています。年会費無料のカードを1枚足すだけで、傷害・疾病治療費用の上限を数百万円単位で引き上げられるからです。
有効期限とICチップ・タッチ決済の対応をチェックする
意外な落とし穴が有効期限です。滞在中に期限を迎えるカードは、現地で突然使えなくなります。長期滞在の場合はもちろん、短期でも「帰国直後に期限切れ」という状態だと、更新カードが日本に届いているのに手元にないという事態が起こります。渡航3か月前を目安に、券面の期限を確認しておきましょう。
券面の状態もチェックポイントです。ICチップが汚れていたり、磁気ストライプが傷んでいたりすると、読み取りエラーが頻発します。アメリカではICチップ主体なので、チップ面が摩耗していないかを見ておくとよいでしょう。
そしてタッチ決済のマーク(電波のような記号)が券面にあるかどうか。あればアメリカの「Tap to Pay」対応端末でそのまま使えます。なければApple PayやGoogle Payに登録して、スマホ側でタッチ決済を使えるようにしておきましょう。
海外キャッシングの設定と繰上返済の流れを把握する
現地で現金が必要になったとき、空港や街中の両替所より有利になりやすいのが海外キャッシングです。ただしキャッシング枠が0円に設定されていると使えません。カード発行時にキャッシング枠を申し込んでいない人は多いので、渡航前にマイページで確認し、必要なら枠の設定を申請しておきましょう。
利用にあたっては、暗証番号(PIN)が必須です。ショッピングで使う暗証番号と同じであることがほとんどですが、思い出せないなら早めに再通知を依頼してください。キャッシングは日数に応じて利息がかかるため、帰国後すぐに繰上返済するのが鉄則です。返済が早いほど負担は小さくなります。
繰上返済の方法は、カード会社のアプリやマイページから手続きできるところが増えています。渡航前に「どこから返済できるか」を一度見ておくだけで、帰国後の対応がスムーズになります。
目的別に選ぶアメリカ向けクレジットカード
短期の観光旅行なら年会費無料と保険の組み合わせで十分
1週間程度の観光旅行であれば、年会費をかけずに保険を確保する組み立てで十分です。この用途で軸になるのがエポスカードで、年会費永年無料ながら疾病治療費用が最高270万円まで出ます。これにVisaかMastercardの無料カードを添えれば、決済の確実性も担保できます。
| 年会費 | 永年無料 |
|---|---|
| 短期旅行での役割 | 治療費用の確保と現地サポート窓口 |
| 傷害治療費用/ 疾病治療費用 |
最高200万円/最高270万円 |
| 携行品損害 | 最高20万円 |
| 保険の適用条件 | 利用付帯(募集型企画旅行の代金または公共交通乗用具の利用代金をエポスカードで決済) |
| 国際ブランド | Visa |
- 年会費ゼロで、短期旅行に必要な治療費用の備えが一通りそろう
- 空港までの電車やバスの運賃を決済するだけで利用付帯の条件を満たせる
- 携行品損害が付くので、スーツケースの破損にも対応できる
- エポスカード海外サポートデスクに日本語で相談できる
- 旅行代金をこのカードで決済し忘れると保険が発動しない
- 空港ラウンジは付かないため、乗り継ぎ時間の快適さは別途考える必要がある
- Visaのみなのでブランド分散にはもう1枚必要
短期旅行での組み立て方はシンプルです。航空券や空港までの交通費をエポスカードで決済して保険を発動させ、現地での日常的な支払いは三井住友カード(NL)などVisa・Mastercardのタッチ決済対応カードで行う。これで保険・決済・防犯の3点が年会費ゼロでそろいます。治療費用を厚くしたい人は、もう1枚無料カードを足して合算するとさらに安心です。
留学やワーホリには学生専用ライフカードとサブカードの2枚持ち
留学や長期滞在の学生にとって効くのが、学生専用ライフカードの海外利用キャッシュバックです。海外でのショッピング利用総額の4%が現金で戻るため、滞在が長く支払い総額が大きいほど恩恵が積み上がります。
| 年会費 | 永年無料 |
|---|---|
| 申込対象 | 満18歳以上満25歳以下で、大学・大学院・短期大学・専門学校に在学中の方 |
| 海外利用 キャッシュバック |
海外ショッピング利用総額の4%(年間最大100,000円) |
| キャッシュバックの 条件 |
事前にLIFE-Web Deskへの登録と申し込みが必要 インターネットの海外サイトでの利用は対象外 |
| 海外旅行傷害保険 | 2026年3月31日以降に出発する旅行から付帯を終了 |
| 海外サポート | LIFE DESK(日本語サービス) |
| 特典の終了時期 | 卒業予定年の3月末日で海外利用キャッシュバックが終了 |
- 海外ショッピング利用総額の4%が現金で戻り、長期滞在ほど金額が大きくなる
- 年会費が無料なので、学生でも維持費の心配がいらない
- LIFE DESKで現地から日本語の旅行サポートを受けられる
- 年間最大100,000円までキャッシュバックを受けられる
- 2026年3月31日以降に出発する旅行から海外旅行傷害保険の付帯が終了しており、保険は別の手段で用意する必要がある
- キャッシュバックは事前登録が必須で、忘れると1円も戻らない
- インターネットの海外サイトでの利用は対象外
- 卒業予定年の3月末日で特典が終了する
ここで必ず押さえてほしいのが保険の扱いです。学生専用ライフカードは、2026年3月31日以降に出発する旅行から海外旅行傷害保険の付帯が終了しました。つまりこのカード1枚では、アメリカの高額な医療費に対して無防備になってしまいます。
そこで「学生専用ライフカードで4%キャッシュバックを取り、エポスカードで治療費用の補償を確保する」という2枚持ちが現実的な解になります。エポスカードは年会費無料で疾病治療費用が最高270万円なので、学生でも負担なく持てます。ただし留学のように滞在が数か月を超える場合は、カード付帯保険の補償期間(一般に出発から90日間)を超えてしまうため、別途、留学保険への加入を検討してください。学生向けの選び方は学生におすすめのクレジットカードでも解説しています。
出張が多いならラウンジと空港サービスが充実したゴールド以上
アメリカ出張が年に数回ある人なら、空港での待ち時間を快適にするゴールドカード以上が効いてきます。コストパフォーマンスで選ぶなら三井住友カード ゴールド(NL)が有力です。年間100万円以上の利用で翌年以降の年会費が永年無料になるため、出張費をこのカードに寄せている人ほど負担が軽くなります。
| 年会費 | 5,500円(税込) 年間100万円以上の利用で翌年以降の年会費が永年無料 |
|---|---|
| 出張での役割 | 出発前のラウンジ利用と経費のポイント集約 |
| 空港ラウンジ | 国内主要空港およびホノルル国際空港のカードラウンジが無料 |
| 海外・国内 旅行傷害保険 |
各最高2,000万円(利用付帯) |
| 年間利用ボーナス | 年間100万円の利用で10,000ポイント |
| 海外事務手数料 | 3.63% |
| 国際ブランド | Visa/Mastercard |
- 出張費を集約すれば年間100万円は達成しやすく、翌年以降の年会費が永年無料になる
- 早朝・深夜便が多い北米路線で、出発前に空港ラウンジを使える
- 年間100万円達成時の10,000ポイントで、実質的にプラス収支にできる
- 海外事務手数料3.63%は主要カードのなかでは低めで、出張の実費を抑えられる
- ラウンジはアメリカ本土の空港では使えない
- 海外旅行傷害保険は最高2,000万円(利用付帯)で、補償は別カードとの合算が前提
- 年間100万円に届かない年は5,500円(税込)の年会費が発生する
出張利用で意識したいのは、現地のラウンジは別枠で考えることです。三井住友カード ゴールド(NL)のラウンジ特典は国内主要空港とホノルル国際空港が対象で、アメリカ本土の空港では使えません。乗り継ぎの多い出張なら、プライオリティ・パスに登録できるアメリカン・エキスプレス®・グリーン・カードを組み合わせると、現地でもラウンジを確保できます。補償を厚くしたいなら、治療費用が各300万円のアメリカン・エキスプレス®・ゴールド・プリファード・カードと組み合わせるのが最も確実です。
駐在は日本のカードを残しつつ現地カードでクレジットヒストリーを育てる
駐在で1年以上滞在するなら、日本のカードは「渡米直後の生活基盤」と「緊急時の日本語サポート」のために残しておくのが基本です。この役割に最も向いているのがアメリカン・エキスプレス®・ゴールド・プリファード・カードで、24時間日本語対応のオーバーシーズ・アシストと、治療費用各300万円の補償が長期滞在の不安を埋めてくれます。
| 年会費 | 39,600円(税込) |
|---|---|
| 駐在での役割 | 渡米直後の決済基盤と日本語での緊急サポート |
| 海外サポート | オーバーシーズ・アシスト(24時間年中無休の日本語対応) |
| 傷害・疾病 治療費用 |
各最高300万円 |
| 救援者費用 | 最高400万円 |
| 家族カード | 2枚まで無料(帯同家族にも同水準の補償) |
| 継続特典 | 年間200万円(税込)以上の利用で国内対象ホテルの1泊2名分無料宿泊券 |
- 24時間日本語対応の窓口があり、現地の病院手配や緊急時の相談を日本語で頼める
- 家族カードが2枚まで無料で、帯同する家族にも同水準の補償を広げられる
- 救援者費用が最高400万円まで出るため、入院が長引いた場合の家族の渡航費にも対応できる
- 一時帰国時に国内ホテルの無料宿泊券を使えば、年会費の実質負担を下げられる
- 年会費39,600円(税込)は、現地カードと二重に維持すると負担が重い
- 日本のカードを使ってもアメリカのクレジットスコアは育たない
- カード付帯保険の補償期間には上限があるため、駐在期間全体はカバーできない
駐在での組み立ては二段構えです。渡米直後はこのカードで生活を回し、ソーシャル・セキュリティ・ナンバー(SSN)を取得したら現地のクレジットカードを申し込み、現地での信用履歴を育てていく。現地カードは最初こそ限度額が低く設定されますが、毎月の利用と期日どおりの返済を積み重ねるうちに枠が広がり、スコアも上がっていきます。
なお、カード付帯の海外旅行傷害保険は補償期間が限られるため、駐在期間全体を賄うことはできません。医療については会社の駐在員保険や現地の医療保険が本体で、カードの保険はあくまで渡米直後のつなぎと位置づけてください。日本のカードは、帰国時の支払いや日本語サポートのために残しておく——この役割分担が現実的です。
アメリカで現金が必要になる場面と海外キャッシングの使い方
現金が要るのはチップ・個人商店・屋台など限られた場面
アメリカでカードが使えない場面は限られますが、ゼロではありません。現金が要るのは主に次のような場面です。
ホテルのベルスタッフや客室清掃へのチップは現金が基本で、1回2〜5ドル程度を手渡します。フードトラックや屋台、ファーマーズマーケットの小さな店も、カード非対応だったり最低利用金額を設けていたりします。コインランドリーやセルフのパーキングメーターも、機種によっては現金しか受け付けません。
必要額の目安は、1週間の旅行で100〜200ドル程度。内訳は1ドル札と5ドル札を中心に、20ドル札を数枚という構成が使いやすいでしょう。100ドル札は小さな店で受け取りを断られることがあるので、渡米前に崩しておくか、現地のATMで小額紙幣を引き出すのが賢明です。
空港の両替より海外キャッシングが有利になりやすい理由
日本の空港や現地の両替所で円をドルに替えると、表示レートに5〜10%程度の手数料が含まれているのが一般的です。10万円分を両替すれば、5,000〜10,000円が手数料として消えている計算になります。
一方、クレジットカードの海外キャッシングは、国際ブランドの為替レートにATM手数料と利息が乗る仕組みです。ATM手数料は1万円以下で110円、1万円超で220円とする会社が多く、利息は実質年率18.0%程度が一般的。ただし利息は日割りなので、帰国後すぐに繰上返済すれば数日分しかかかりません。
具体的に見てみましょう。5万円分を借りて10日で返済した場合、利息は概算で約246円(50,000円×18.0%÷365日×10日)、ATM手数料220円を足しても約466円です。同じ5万円を両替所で替えれば、手数料5%として2,500円。キャッシングのほうが2,000円以上安くなる計算です。もちろん返済が遅れれば利息は膨らむので、繰上返済が前提であることは忘れないでください。
現地ATMでの操作手順と手数料の目安
アメリカのATMは、空港・銀行の支店・ドラッグストア・ショッピングモールなど、あちこちに設置されています。安全面を考えるなら、路上の単独設置機ではなく、銀行の支店内や商業施設内のATMを選びましょう。
操作の流れは次のとおりです。カードを挿入して暗証番号(PIN)を入力し、取引の種類で「WITHDRAWAL(引き出し)」を選択、口座種別は「CREDIT(クレジット)」を選びます。ここで「SAVINGS」や「CHECKING」を選ぶとエラーになるので注意してください。あとは金額を指定すれば現金が出てきます。
注意点が2つあります。ひとつは、カード会社のATM手数料とは別に、現地のATM運営会社が独自の利用料(おおむね3〜5ドル程度)を課すことがある点です。画面に「This ATM charges a fee of $3.00」といった表示が出たら、その分が上乗せされます。回数を減らすため、1回でまとめて引き出すほうが有利です。もうひとつは、引き出し時にも「日本円建てか現地通貨建てか」を聞かれることがある点。ここでも必ずドル(現地通貨)を選んでください。
アメリカのクレジットカードに関するよくある質問
アメリカでJCBやアメックスは使えますか?
どちらも使えますが、Visa・Mastercardほど万能ではありません。JCBはディスカバー社と提携しているため、Discoverのマークがある店では原則として利用できます。ディスカバーはアメリカ国内で広く普及しているので、都市部であればまず困ることはないでしょう。ただしJCB公式も、一部のディスカバーカード取扱店ではJCBカードを取り扱っていない場合があると案内しています。
アメリカン・エキスプレスは、ホテル・レストラン・百貨店・大手チェーンといった規模の大きい店では問題なく使えます。一方で、個人経営の小さな店やフードトラックでは断られることがあります。加盟店が負担する手数料が他ブランドより高めであることが背景です。
結論として、JCBやアメリカン・エキスプレスをメインにするのは構いませんが、VisaかMastercardを必ず1枚添えてください。これだけで「使えなかった」というトラブルはほぼ避けられます。
カードは何枚持っていくと安心ですか?
2枚が基本、長期滞在なら3枚あると安心です。1枚では、紛失・盗難・不正検知による一時停止・磁気不良のどれか1つが起きただけで支払い手段を失います。
2枚持ちのポイントは、国際ブランドを分けることと、保管場所を分けることです。「Visa+Mastercard」や「Visa+アメリカン・エキスプレス」のように組み合わせ、1枚は財布、もう1枚はホテルのセーフティボックスやキャリーケースに入れておきます。財布ごと盗まれても、宿に戻れば手段が残っている状態を作るのが目的です。
さらに、治療費用の補償が複数カードで合算できることも2枚持ちの理由になります。年会費無料のカードを1枚足すだけで、傷害・疾病治療費用の上限を数百万円単位で引き上げられます。1か月以上の滞在なら、キャッシング用にもう1枚を加えて3枚体制にしておくと万全です。
支払いは現地通貨建てと日本円建てのどちらを選ぶべきですか?
必ず現地通貨建て(USD)を選んでください。日本円建ての提案はDCC(ダイナミック・カレンシー・コンバージョン)という仕組みで、店側の決済事業者が独自のレートで換算するものです。そのレートには通常3〜5%程度の手数料が上乗せされており、カード会社の海外事務手数料とは別の負担になります。
「日本円で表示されたほうが分かりやすい」と感じるかもしれませんが、その分かりやすさの対価としてレートで損をしている、というのが実態です。レジで「Yen or Dollar?」と聞かれたら「Dollar, please」と答える。これを徹底するだけで、滞在中の総コストが数千円変わることもあります。
レシートに「JPY」と印字されていた場合は、その場で訂正を依頼しましょう。ATMでの引き出し時やホテルのチェックアウト時にも同じ選択を求められることがあるので、「常に現地通貨」と覚えておいてください。
デビットカードやプリペイドカードでも代用できますか?
買い物の決済だけなら代用できますが、クレジットカードの完全な代わりにはなりません。理由は、ホテルやレンタカーのデポジット(与信確保)に対応していないケースが多いためです。
ホテルによってはデビットカードでもチェックインできますが、その場合はデポジット分が実際に口座から引き落とされ、返金までに時間がかかります。PayPay銀行の案内でも、Visaデビットで支払った場合の差額返金は引落日より最大45日かかるとされています。旅行中に数万円分の資金が拘束されるのは、決して小さな負担ではありません。
レンタカーはさらに厳しく、デビットカードやプリペイドカードでの貸し出しを認めない会社が多数あります。認めていても、追加の身分証明や高額な保証金を求められるのが一般的です。ホテルとレンタカーを使う予定があるなら、クレジットカードは必須と考えてください。
ホテルのデポジットはいつ返金されますか?
デポジットは実際に引き落とされているわけではなく、カードの利用可能枠を一時的に押さえている状態(オーソリゼーション)です。チェックアウトして精算が済めば解放されますが、その反映には時間がかかります。
三井住友カードの案内によれば、ホテルやレンタカーのデポジットは、利用代金の支払い後、原則60日以内に返金されるとされています。多くの場合は1〜2週間程度で枠が戻りますが、ホテル側の処理が遅いと1か月以上かかることもあります。
気をつけたいのは、この間ずっと利用可能枠が減ったままになることです。複数のホテルを泊まり歩く旅程では、解放されないまま次のデポジットが積み重なり、枠が足りなくなる恐れがあります。渡航前の増枠申請が有効なのはこのためです。長期間戻らない場合は、ホテルの控えを手元に残したうえでカード会社に相談しましょう。
日本で発行したカードでアメリカのクレジットスコアは作れますか?
作れません。アメリカのクレジットスコアは、現地の信用情報機関が現地での取引履歴をもとに算出するものです。日本で発行したカードの利用実績は日本の信用情報機関に記録されるだけで、アメリカ側には一切反映されません。
そのため、駐在や長期留学でアパートを借りたり携帯電話を契約したりする際には、現地でクレジットヒストリーを一から積み上げる必要があります。手順としては、ソーシャル・セキュリティ・ナンバー(SSN)を取得したうえで、現地の銀行口座を開設し、そこからクレジットカードを申し込むのが一般的です。
履歴がない段階では、担保としてデポジットを預ける「セキュアードカード」しか作れないこともあります。それでも毎月きちんと使って期日どおりに返済すれば、半年から1年ほどでスコアが形成され、通常のカードに切り替えられるようになります。日本のカードは、その間の生活を支えるつなぎとして持ち続けるのが賢い使い方です。
まとめ|アメリカ滞在はVisa・Mastercardを軸に2枚持ちで備えよう
アメリカはカード社会で、コーヒー1杯から宿泊まで、ほとんどの支払いがカードで完結します。同時に、医療費の高さやデポジットの仕組みなど、日本とは違う事情も数多くあります。この記事のポイントを整理しておきましょう。
ブランドはVisaかMastercardを軸に据える。この2つならアメリカ全土でほぼ確実に使えます。JCBはDiscover網で、アメリカン・エキスプレスは規模の大きい店で問題なく使えますが、単独での渡米は避けたいところです。
保険は治療費用の金額で選ぶ。傷害死亡・後遺障害の最高額より、実際に使う可能性が高い傷害治療費用・疾病治療費用が重要です。そして治療費用は複数カードで合算できるので、2枚持ちで積み増しておきましょう。2026年現在、主要カードの保険はほぼ利用付帯なので、航空券や空港までの交通費を保険を効かせたいカードで決済するのを忘れないでください。
そして2枚を別々の場所に分けて持つ。これが最大のリスク対策です。万全を期すなら、アメリカン・エキスプレス®・ゴールド・プリファード・カードのように24時間日本語で相談できるカードを1枚持っておくと、現地でのトラブル対応が格段に楽になります。年会費をかけたくない人は、エポスカードと三井住友カード(NL)の組み合わせでも、保険・決済・防犯の要点は押さえられます。
自分の滞在スタイルに合った2枚を決めて、支払いの不安がない渡米をしてください。
カード選びをさらに深めたい方は、三井住友カードのランキングや、海外旅行保険が自動付帯のクレジットカードの記事もあわせてご覧ください。