
本記事はプロモーションを含みます
クレジットカードって学生でも作れるんだろうか。初めての1枚で失敗したくない——そんな不安を抱えながらこのページを開いた方も多いのではないでしょうか。
実は大学生のクレジットカード保有率は約61%。今や2人に1人以上が、学生のうちから自分名義のカードを持っている時代なんです。
とはいえ、種類が多すぎてどれを選べばいいか迷ってしまうのも事実。年会費、ポイント還元率、海外旅行保険、卒業後の使い勝手など、比較するポイントは意外とたくさんあります。
この記事では、2026年最新の情報をもとに学生におすすめのクレジットカード11枚を厳選してご紹介します。さらに、選び方のコツや先輩たちのリアルな失敗談、ご両親との話し合いのポイントまで、他のサイトではあまり触れられていない部分まで踏み込んで解説。
先に結論をお伝えすると、迷ったときの学生の1枚目はエポスカードです。年会費が永年無料で、マルイの店頭なら最短即日で受け取れ、最高3,000万円の海外旅行傷害保険(利用付帯)まで付いてきます。全国10,000スポット以上の優待も使えて、卒業後もそのまま年会費無料で持ち続けられます。コンビニやサブスクの支払いが多い人には、次に紹介する三井住友カード(NL)も有力な候補になります。
読み終わるころには、あなたにぴったりの1枚がきっと見つかるはずですよ。
関連記事:クレジットカードおすすめ人気ランキングTOP20!還元率・年会費・年代別に徹底比較
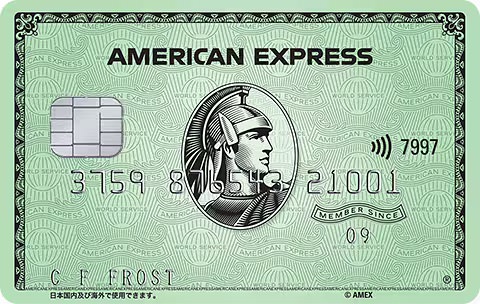
アメックス・グリーンは卒業後の1枚目に選びたい月会費制のステータスカード
申込条件が20歳以上で安定した収入のある方のため在学中は原則申し込めませんが、就職して収入が安定したタイミングで持ちたいのがこのカードです。年会費一括ではなく月会費1,100円(税込)というサブスクリプション型なので、社会人1年目でも負担を読みやすいまま、旅行保険や空港ラウンジといったステータスカードの中身をひと通り使えます。
- 月会費1,100円(税込)から始められ、家族カードは月会費550円(税込)
- 国内・海外旅行傷害保険が最高5,000万円(利用付帯・家族特約つき)
- 国内13空港とハワイ(ホノルル)の空港ラウンジが本会員無料(同伴者は有料)
- 2 for 1 ダイニング by 招待日和で対象コースが2名以上の予約で1名分無料
- 申込条件は20歳以上で安定した収入のある方(在学中は原則対象外)
※キャンペーン内容は変更される場合があります。最新情報は公式サイトをご確認ください。
学生でもクレジットカードは作れる!知っておきたい基本ルール
「学生だからカードは作れないんじゃ?」と思っている方もいるかもしれませんが、実は学生でも問題なく申し込めます。ただし、年齢や立場によっていくつかのルールがあるので、申し込む前に基本をおさえておきましょう。ここでは、学生がカードを作るうえで知っておきたい3つのポイントを紹介します。
18歳以上なら親の同意なしで申し込める
2022年4月の民法改正による成年年齢の引き下げ(法務省)で成人年齢が18歳になったことにより、18歳以上であれば親の同意なしでクレジットカードに申し込めるようになりました。大学生・短大生・専門学生はもちろん、高校を卒業して進学した方なら入学直後から自分名義のカードを持つことができます。
ただし、未成年だった頃のように「親に黙って作っていいの?」と不安に感じる方もいるでしょう。法律上は問題ありませんが、お金のトラブルを避けるためにも、後ほど紹介するように家族と一度話し合ってから申し込むのがおすすめです。
収入なしの学生でも審査に通る理由
「バイトしてないけどカードって作れるの?」という疑問を持つ方は多いはず。結論から言うと、収入のない学生でもクレジットカードは作れます。
これは、学生向けカードの審査では本人の収入よりも「親の経済力」や「世帯収入」が重視されるためです。クレジットカード会社としては、学生のうちに会員になってもらい、社会人になってからも継続して使ってもらうことを期待しているため、収入がない学生でも申し込みやすい審査基準になっています。利用限度額は10万〜30万円程度と低めに設定されることが多く、使いすぎる心配も少なくて済みます。使いすぎをより確実に防ぎたいなら、口座残高の範囲でしか使えないデビットカードおすすめランキングも選択肢になります。
高校生は申し込めない?例外ケースも紹介
原則として、高校生はクレジットカードを申し込めません。たとえ18歳の誕生日を迎えていても、在学中はほとんどのカード会社が申し込みを受け付けていないので注意しましょう。
ただし例外もあります。たとえば学生専用ライフカードや一部のカードでは、卒業年の1月以降であれば、進学予定の高校生でも申し込み可能です。なお、満18歳以上の高校生の方は、進学先の学校名と進学先の卒業予定年月を入力してください。「入学式までにカードを準備しておきたい」という方は、こうしたカードを早めにチェックしておくとよいでしょう。
学生がクレジットカードを持つ5つのメリット
クレジットカードは「便利な支払いツール」というイメージが強いですが、学生のうちから持つメリットはそれだけではありません。ポイントが貯まってお得になるのはもちろん、お金の管理力が身についたり、将来の信用情報につながったりと、社会人になってから役立つ恩恵もたくさんあります。代表的な5つのメリットを見ていきましょう。
現金がなくてもスマホひとつで支払いができる
クレジットカードがあれば、財布を持ち歩かなくてもスマホ1つで買い物ができるのが最大の魅力です。Apple PayやGoogle Payに登録しておけば、コンビニやカフェでスマホをかざすだけで支払いが完了。小銭を探す手間もなく、レジでもたつくこともありません。
最近はキャッシュレス決済に対応しているお店がほとんど。学生生活で何かと忙しい朝も、スマートに支払いを済ませられます。
使った分だけポイントが貯まってお得
クレジットカードを使うと、利用金額に応じてポイントが貯まります。一般的な還元率は0.5〜1.0%ですが、特定のお店では最大7%以上の高還元になるカードもあるので、普段の買い物が驚くほどお得に。
たとえば月に3万円使うとして、還元率1%のカードなら年間3,600ポイント。これだけで好きなお菓子や本が買えてしまいます。貯まったポイントは現金代わりに使えたり、マイルに交換して旅行に使ったりと活用の幅も広いです。
海外旅行保険がついてくるカードもある
学生時代は卒業旅行や留学、ワーキングホリデーなど、海外に出かける機会が多い時期。カードに海外旅行保険が付いているものを選んでおくと、わざわざ別途保険に加入しなくても安心して旅行ができます。年会費無料カードでもエポスカードのように最高3,000万円の補償が受けられるものもあります。エポスカードは券種によって補償内容が変わるので、エポスカードおすすめランキングで違いを確認しておくと安心です。
海外でケガや病気をすると治療費が数十万〜数百万円かかることも珍しくありません。学生のうちから保険付きのカードを1枚持っておくと、万が一のときに本当に助かります。
アプリで支出を見える化してお金の管理がラクになる
クレジットカードの利用履歴は、専用アプリでいつでも確認できます。「いつ・どこで・いくら使ったか」が一目でわかるので、家計簿をつけるのが面倒な人にもぴったり。
一人暮らしを始めたばかりで、自分の支出を把握しきれていない学生にとっては、お金の管理を学ぶ第一歩としても役立ちます。家賃や光熱費、サブスク代をすべてカードでまとめれば、毎月の支出が驚くほどわかりやすくなります。
将来のローン審査に役立つ信用情報を育てられる
意外と知られていませんが、クレジットカードを計画的に使い続けることで「信用情報(クレヒス)」が積み上がっていくのは大きなメリットです。これは将来、自動車ローンや住宅ローンを組むときに審査の判断材料になる大切なもの。
学生のうちから少額でもコツコツ使って、毎月きちんと支払いをしていれば、社会人になったときにスムーズに大きな審査を通過できる可能性が高まります。
学生向けクレジットカードの失敗しない選び方6つのポイント
数百種類もあるクレジットカードの中から自分にぴったりの1枚を選ぶのは、初めての学生にとってなかなかハードルが高いもの。でも、押さえるべきポイントを知っておけば、迷わずに自分に合ったカードを見つけられます。ここでは、学生がカードを選ぶときに必ずチェックしたい6つのポイントを紹介します。
在学中も卒業後も年会費無料で選ぶ
学生のうちはわずかな出費も抑えたいもの。年会費が永年無料のカードを選ぶのが鉄則です。年会費が「初年度無料」「条件付き無料」となっているカードもあるので、申し込み前に必ず細かい条件をチェックしましょう。
特に注意したいのは、卒業すると年会費がかかるようになるカード。せっかく慣れたカードを手放すのはもったいないので、社会人になってもずっと無料で持てるかどうかは事前に確認しておきたいポイントです。
よく使うお店でポイント還元率が高いか確認する
クレジットカードは、自分のライフスタイルでよく使うお店で還元率が高いものを選ぶのが正解です。コンビニをよく使うならコンビニ系、ネット通販が多いならネット通販での還元率が上がるカード、というように。
たとえば対象のコンビニやマクドナルドをよく使う人は三井住友カード(NL)、ネット通販をよく使うなら JCBカード W、楽天市場をよく使うなら楽天カードがそれぞれ強みを発揮します。普段の買い物パターンを思い出しながら選んでみましょう。
国際ブランドはどう選ぶ?
クレジットカードには「Visa」「Mastercard」「JCB」「American Express」「Diners Club」といった国際ブランドがあります。学生の1枚目におすすめなのは、世界中で使える店舗が多いVisaかMastercardです。
JCBは日本発の国際ブランドで、ハワイや韓国など日本人観光客が多い地域では「JCBプラザ」の日本語サポートが受けられます。渡航先に合わせて複数のブランドを使い分けるとよいでしょう。
海外旅行や留学に行くなら付帯保険をチェック
海外に行く予定がある人は、海外旅行傷害保険が付いているカードを選びましょう。保険には2種類あり、「自動付帯」はカードを持っているだけで補償が受けられるタイプ、「利用付帯」は旅行代金をそのカードで支払うことで適用されるタイプです。
留学やワーキングホリデーで長期間海外に滞在する場合は、補償金額が大きいものを選ぶのがおすすめ。エポスカードは年会費無料ながら最高3,000万円の海外旅行保険が利用付帯で付いており、海外渡航する学生から人気があります。
学生限定の特典があるかをチェック
カードによっては、学生だけが受けられる特別な特典が用意されているものもあります。たとえば三井住友カード(NL)では、PayPayでの支払いで最大1%還元・対象のサブスクサービスで最大10%還元・対象の携帯料金支払いで最大2%還元といった学生・若者向けの特典があります。
※特典付与には条件・上限があります。詳細は三井住友カードのホームページをご確認ください。
サブスクや携帯代は毎月かかる固定費なので、こうした特典があると年間でかなりお得になります。気になるカードを見つけたら、学生向け特典の有無も忘れずチェックしましょう。
卒業後にそのまま使えるかを必ず確認する
学生専用カードの中には、卒業すると自動的に一般カードに切り替わるものや、特典が使えなくなるものがあります。「卒業後もそのまま同じ条件で使えるかどうか」は必ず確認しておきたいポイントです。
一度使い慣れたカードを手放すのは手間ですし、新しく作り直すと信用情報の積み上げも一からのスタートになってしまいます。長く付き合える1枚を選びましょう。
学生におすすめのクレジットカード人気ランキング11選
ここからは、2026年最新の情報をもとに学生におすすめのクレジットカード11枚を厳選して紹介します。年会費・還元率・特典・卒業後の使いやすさなどを総合的に評価し、初めての1枚としても安心して選べるカードだけをピックアップしました。それぞれのカードの強みを比べながら、自分のライフスタイルに合った1枚を見つけてみてください。
- エポスカード|最短即日発行で海外旅行保険も付帯
- 三井住友カード(NL)|年会費永年無料でコンビニ・サブスクに強い学生の定番
- dカード GOLD U|29歳以下だけ持てる若者向けゴールド
- 学生専用ライフカード|海外利用で4%キャッシュバック
- JCBカード W|18歳以上39歳以下が申込可能で卒業後も安心
- 楽天カード|楽天ユーザーなら還元率No.1
- 三菱UFJカード|セブン・ローソンで高還元
- イオンカードセレクト|イオンでの買い物がお得
- リクルートカード|基本還元率1.2%の高還元カード
- PayPayカード|PayPayユーザーの2枚目に最適
- JCBカード S|卒業後はゴールドへランクアップも狙える
| カード名 | 年会費 | 基本還元率 | 特徴 |
|---|---|---|---|
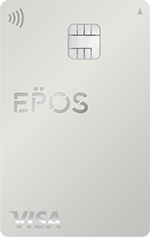 エポスカード |
永年無料 | 0.5% | 最短即日発行・優待店多数 |
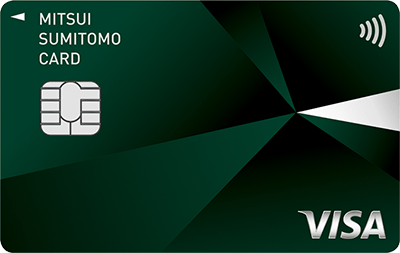 三井住友カード(NL) |
永年無料 | 0.5% | 対象のコンビニ・飲食店で7%ポイント還元(※1)・25歳以下の特典あり |
 dカード GOLD U |
3,300円(条件で実質無料) | 1.0% | 29歳以下限定・旅行傷害保険(利用付帯) |
 学生専用ライフカード |
永年無料 | 0.5% | 海外利用で4%キャッシュバック |
 JCBカード W |
永年無料 | 1.0% | J-POINTパートナーの対象店舗で高還元 |
 楽天カード |
永年無料 | 1.0% | 楽天市場でポイント最大3倍 |
 三菱UFJカード |
永年無料 | 0.5% | セブン・ローソンで最大7%還元(*) |
 イオンカードセレクト |
永年無料 | 0.5% | イオンで毎月20日・30日5%OFF |
 リクルートカード |
永年無料 | 1.2% | 基本還元率がトップクラス |
 PayPayカード |
永年無料 | 1.0% | PayPayへのチャージ可能 |
 JCBカード S |
永年無料 | 0.5% | 20万か所以上で優待割引 |
(*)7%ポイント還元にはご利用金額の上限など各種条件・ご留意事項がございます。還元率および相当額表記は、1ポイント=5円相当として利用した場合です。なお、1ポイントの相当額は利用方法により異なります(キャッシュバックへの交換の場合、1ポイントは4円となります)。
(*)対象店舗は一例です。
(*)対象店舗によってはアメリカン・エキスプレス®のカードは優遇対象外となります。
エポスカード|最短即日発行で海外旅行保険も付帯
| 年会費 | 永年無料 |
|---|---|
| 基本還元率 | 0.5% |
| 国際ブランド | Visa |
| 申込条件 | 満18歳以上(高校生を除く) |
| 発行スピード | 最短即日(マルイ店頭受取) |
| 海外旅行保険 | 最高3,000万円(利用付帯) |
- 年会費永年無料で、マルイ店頭なら最短即日でカードを受け取れる
- カラオケや居酒屋、レジャー施設など全国10,000店舗以上で優待が受けられる
- 海外留学に必要な「付保証明書」が発行でき、最高3,000万円の海外旅行保険が付く
- 基本還元率は0.5%と平均的
- 2023年10月以降、海外旅行保険が利用付帯に変更された
- 2026年8月1日以降、モバイルSuicaなどの交通系ICやau PAY・楽天Edyといった決済サービスへのチャージ分はエポスポイントの加算対象外になった
- JCB・Mastercardは選べずVisaのみ
この記事で学生の1枚目として最初におすすめしたいのが、エポスカードです。年会費が永年無料で、在学中も卒業後も条件が変わらないまま持ち続けられるうえ、年会費無料カードとしては手厚い最高3,000万円の海外旅行傷害保険(利用付帯)が付くのが理由です。申込条件は満18歳以上(高校生を除く)で収入の条件がなく、初めての1枚として申し込みやすいのも学生向きのポイント。マルイの店頭で申し込めば最短即日でカードを受け取れるので、急な海外旅行や入学直前にも間に合います。最高3,000万円の海外旅行保険が付帯し、海外留学に必要な「付保証明書」も発行できるため、留学やワーホリを予定している学生から特に選ばれています。
カラオケ館やビッグエコー、シダックスなどのカラオケで割引が受けられたり、全国の優待店でお得になったりと、学生生活で活躍する優待が豊富。年会費がずっと無料なので、在学中に作ってそのまま社会人になっても持ち続けられ、学生時代から積み上げた信用情報を切らさずに済みます。コンビニやサブスクの還元をさらに強化したくなったら、次に紹介する三井住友カード(NL)と2枚持ちするのも相性の良い組み合わせです。
三井住友カード(NL)|年会費永年無料でコンビニ・サブスクに強い学生の定番
| 年会費 | 永年無料 |
|---|---|
| 基本還元率 | 0.5% |
| 最大還元率 | 7%(対象のコンビニ・飲食店・スマホのタッチ決済/モバイルオーダー)(※1) |
| 国際ブランド | Visa / Mastercard |
| 申込条件 | 満18歳以上(高校生を除く) |
| 発行スピード | 最短10秒(即時発行) ※即時発行できない場合があります |
| 海外旅行保険 | 最高2,000万円(利用付帯)・「選べる無料保険」で他プランへの変更も可能 |
- 年会費が永年無料で、在学中も卒業後もそのまま同じ条件で持ち続けられる
- セブン‐イレブン・ローソン・マクドナルドなどの対象のコンビニ・飲食店でスマホのタッチ決済またはモバイルオーダーでの支払いで7%ポイント還元(※1)(Oliveフレキシブルペイのクレジットモードは2026年2月から8%)
- 25歳以下を対象とした「リワードアップ U25」でPayPayでの支払いで最大1%還元・対象のサブスクサービスで最大10%還元・対象の携帯料金支払いで最大2%還元(※2)
- 最短10秒(※)で審査・カード番号発行が完了するためすぐに使い始められる
※1 カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象外です。
※1 商業施設内にある店舗などでは、一部ポイント付与の対象となりません。
※1 一定金額(原則1万円)を超えると、タッチ決済でなく、決済端末にカードを挿しお支払いただく場合がございます。その場合のお支払い分は、タッチ決済分のポイント還元の対象となりませんので、ご了承ください。上記、タッチ決済とならない金額の上限は、ご利用される店舗によって異なる場合がございます。
※1 スマホのタッチ決済対象店舗とモバイルオーダーの対象店舗は異なります。詳しくはサービス詳細ページをご確認ください。
※1 通常のポイント分を含んだ還元率です。
※1 ポイント還元率は利用金額に対する獲得ポイントを示したもので、ポイントの交換方法によっては、1ポイント1円相当にならない場合があります。
※1 Google Pay™ 、Samsung Payで、Mastercard®タッチ決済はご利用いただけません。ポイント還元は受けられませんので、ご注意ください。
※2 特典付与には条件・上限(PayPay・対象のサブスクサービス・対象の携帯料金の合計で1枚あたり月30,000ポイントまで)があります。詳細は三井住友カードのホームページをご確認ください。
※即時発行できない場合があります
- 基本の還元率は0.5%とそれほど高くない
- カード現物のタッチ決済や通常の決済では高還元(7%)の対象外で、スマホのタッチ決済・モバイルオーダーが条件
- 商業施設内の店舗など一部対象外の店舗もある
コンビニや飲食店、サブスク・携帯料金の支払いが多い学生に特におすすめしたいのが、三井住友カード(NL)です。この記事の選び方で挙げた3つの条件——「在学中も卒業後も年会費無料」「よく使うお店で還元率が高い」「卒業後もそのまま使える」——を1枚ですべて満たしているのが理由です。年会費は永年無料で在学中・卒業後どちらも条件が変わらず、券面にカード番号が印字されないナンバーレス仕様なのでセキュリティ面でも安心して持てます。
還元の柱は対象のコンビニ・飲食店での7%ポイント還元。セブン‐イレブンやローソン、マクドナルドなどの対象のコンビニ・飲食店で、スマホのタッチ決済またはモバイルオーダーで支払うとポイント還元率が大きく上がります。学食代わりのコンビニ・チェーン店の利用が多い学生ほど効き目が大きい仕組みですが、カード現物のタッチ決済では対象外になるため、必ずApple PayやGoogle Payに登録してスマホで支払うのがポイントです。
もうひとつ注目したいのが25歳以下限定の「リワードアップ U25」。PayPayでの支払いで最大1%還元・対象のサブスクサービスで最大10%還元・対象の携帯料金支払いで最大2%還元が受けられるため、毎月かかる固定費そのものをポイントで取り返せます。この特典は2026年2月に従来の「学生ポイント」から拡充されたもので、対象が在学中の学生から25歳以下の会員へ広がり、PayPayでの支払いも新たに対象になりました。申し込みは満18歳以上(高校生を除く)で、最短10秒(※)でカード番号が発行されるので、入学直後やオンラインの支払いが急に必要になった場面でもすぐ使い始められます。年齢の上限がなく卒業後も同じカードを持ち続けられるため、学生時代から積み上げた信用情報を切らさずに社会人生活へ引き継げるのも、初めての1枚として選びやすい理由です。
dカード GOLD U|29歳以下だけ持てる若者向けゴールド
| 年会費 | 3,300円(税込)・条件達成で実質無料 |
|---|---|
| 基本還元率 | 1.0%(100円につき1ポイント) |
| ドコモ料金還元 | 最大5%(ahamoは対象外) |
| 国際ブランド | Visa / Mastercard |
| 申込条件 | 満18歳以上29歳以下(高校生を除く) |
| 付帯保険 | 海外最高2,000万円・国内最高1,000万円(いずれも利用付帯) |
| その他特典 | 国内・ハワイの主要空港ラウンジ無料/ケータイ補償最高10万円(購入後3年) |
- 満22歳以下なら年会費が実質無料で、学生のうちからゴールドカードを持てる
- 海外最高2,000万円・国内最高1,000万円の旅行傷害保険(いずれも利用付帯)が付く
- 国内とハワイの主要空港ラウンジが無料で使えるため、卒業旅行や帰省で活躍する
- 年会費を実質無料にするには満22歳以下・年間30万円以上利用・対象ドコモプラン契約のいずれかの条件が必要(対象プラン契約による減算は2年目分のみ)で、初年度の年会費は条件の達成有無にかかわらず一度請求される
- ドコモ料金の5%還元はahamo利用分が対象外
- 旅行傷害保険は自動付帯ではなく利用付帯で、旅行代金や公共交通機関の料金を事前にこのカードで支払う必要がある
- 2026年2月1日から電気・ガス・水道などの公共料金と税金の支払いは還元率0.5%に引き下げられた(ドコモでんき・ENEOSでんきなど一部の提携先は対象外)
- 満30歳の更新時に自動でdカード GOLD(年会費11,000円)へ切り替わる
年会費無料の1枚では物足りず、学生・20代のうちからゴールドカードを持ちたい人の最有力候補が、dカード GOLD Uです。満18歳以上29歳以下の若年層だけが申し込める専用カードで、満22歳以下なら本会員の年会費が実質無料。学生のうちは負担ゼロでゴールドクラスの特典を体験できます。
最大の強みは付帯保険と空港ラウンジ。海外最高2,000万円・国内最高1,000万円の旅行傷害保険が付き、旅行代金や公共交通機関の料金をこのカードで支払っておけば(利用付帯)、卒業旅行や留学の備えになります。国内とハワイの主要空港ラウンジも無料で使えて、年会費無料カードでは得られない満足感があります。基本還元率は1.0%と高めで、ドコモユーザーなら毎月のスマホ代の最大5%(ahamo除く)がポイントで戻ってくるのも見逃せません。満30歳の更新時には自動でdカード GOLDへ切り替わるため、卒業後も一からカードを作り直さず、信用情報を積み上げながら長く付き合えます。実際の使い勝手や注意点をもっと詳しく知りたい人は、dカードゴールドUの評判・メリット・デメリットもあわせて読んでみてください。
学生専用ライフカード|海外利用で4%キャッシュバック
| 年会費 | 在学中無料(卒業後も無料で継続) |
|---|---|
| 基本還元率 | 0.5% |
| 海外利用特典 | 海外利用総額の4%キャッシュバック(年間最大10万円・事前エントリー要) |
| 国際ブランド | Visa / Mastercard / JCB |
| 申込条件 | 満18歳以上25歳以下の大学・大学院・短大・専門学校生 |
| 発行スピード | 最短2営業日 |
| 海外旅行保険 | 2026年3月31日以降の出発分は廃止 |
- 事前エントリーで海外利用総額の4%がキャッシュバックされる
- 誕生月はポイントが3倍、入会初年度はポイント1.5倍
- 卒業後は一般のライフカードに自動更新で年会費無料のまま使える
- 基本の還元率は0.5%と平均的
- 申込可能なのは満25歳までと年齢制限がある
- 2026年3月31日以降の出発分から海外旅行傷害保険が廃止される
留学や卒業旅行で海外に行く学生におすすめなのが、学生専用ライフカードです。最大の魅力は、事前エントリーで海外利用総額の4%がキャッシュバックされる「海外ショッピングキャッシュバック」。1か月10万円使えば4,000円が戻ってくる計算で、留学中の生活費を大きく節約できます。
注意点として、これまで自動付帯されていた海外旅行傷害保険は2026年3月31日以降の出発分から廃止されました。海外旅行に備える場合は、別途任意保険に加入するか、エポスカードなど海外旅行保険が付帯する他のカードと組み合わせて使うのがおすすめです。卒業後は自動で一般のライフカードに切り替わり、年会費無料で使い続けられます。
JCBカード W|18歳以上39歳以下が申込可能で卒業後も安心
| 年会費 | 永年無料 |
|---|---|
| 基本還元率 | 1.0% |
| 最大還元率 | 最大10.5%(対象店舗) ※事前にポイントアップ登録が必要です。 ※利用加盟店や交換商品等によりポイント付与条件や還元率は異なる場合があります。 |
| 国際ブランド | JCB |
| 申込条件 | 18歳以上39歳以下(高校生を除く) |
| 発行スピード | 最短5分(ナンバーレス) |
| 海外旅行保険 | 最高2,000万円(利用付帯) |
- 基本還元率が1.0%と通常のJCBカードの2倍
- J-POINTパートナーの対象店舗で還元率が大幅アップ
- 18歳以上39歳以下のうちに入会すれば40歳以降も年会費無料で使い続けられる
- 申し込みは18歳以上39歳以下限定なので40歳以上は申し込めない
- 国内旅行傷害保険は付帯していない
- 2026年1月にポイントが「Oki Dokiポイント」から「J-POINT」へリニューアルされ、交換先によって価値が変動する
JCBカード Wは、年会費永年無料で基本還元率1.0%という高還元が魅力のカードです。学生に身近な優待店で還元率がさらにアップするため、ネット通販やカフェをよく利用する学生にぴったり。
特に重要なのが「一度入会すれば40歳以降もそのまま使い続けられる」点。学生のうちに作っておけば、社会人になっても、結婚しても、ずっとあなたのメインカードとして活躍してくれます。なお2026年1月に貯まるポイントが「Oki Dokiポイント」から「J-POINT」へリニューアルされ、JCBカード Wは通常の2倍にあたる200円ごとに2ポイント(1ポイント最大1円相当)が貯まります。優待店も「JCB ORIGINAL SERIESパートナー」から「J-POINTパートナー」へ変わり、エントリーしたうえで対象店で支払うと10%還元になる店舗もあります(対象のプリペイドカードへのチャージなら最大21倍・10.5%相当)。
※ナンバーレスでのお申し込みなら最短5分でカード番号が発行されます。
※即時判定の受付時間は、9:00AM~8:00PMです。受付時間を過ぎた場合は、翌日の受付扱いとなります。
※カード到着前にカード番号を確認する場合、顔写真付き本人確認書類による本人認証が必要です。(運転免許証/マイナンバーカード/在留カード)
※カード番号・セキュリティコードは、MyJCBアプリ内で確認可能です。スマートフォンやタブレットなど、MyJCBアプリ対応の端末が必要となります。
※本人認証の際、カメラ付きスマートフォンが必要となります。
楽天カード|楽天ユーザーなら還元率No.1
| 年会費 | 永年無料 |
|---|---|
| 基本還元率 | 1.0% |
| 最大還元率 | 最大3%以上(楽天市場利用時) |
| 国際ブランド | Visa / Mastercard / JCB / American Express |
| 申込条件 | 満18歳以上(高校生を除く) |
| 発行スピード | 約1週間〜10日 |
| 海外旅行保険 | 最高2,000万円(利用付帯) |
- 楽天市場で買い物するとポイント還元率が常に3倍以上
- 4つの国際ブランドから選べるため海外でも安心
- 貯まった楽天ポイントは1ポイント=1円で楽天市場や楽天ペイで使える
- ETCカードは年会費550円(税込)がかかる(ランクにより無料あり)
- カード発行までに約1週間かかる
- 電気・ガス・水道などの公共料金や税金の支払いは500円につき1ポイント(還元率0.2%)と低め
- 楽天サービスを使わない人にはメリットが薄い
楽天カードは累計発行枚数が業界トップクラスの人気カードです。楽天市場で買い物するとポイントが常に3倍以上貯まるため、ネットショッピングをよく利用する学生に絶大な人気があります。
貯まった楽天ポイントは1ポイント=1円として楽天ペイやマクドナルド、ファミマなどでそのまま使えるので、ポイントの使い道に困ることもありません。楽天モバイルや楽天銀行など、楽天サービスを組み合わせれば「楽天経済圏」で生活コストを大きく下げることもできます。
三菱UFJカード|セブン・ローソンで最大7%還元
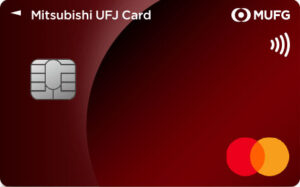
| 年会費 | 永年無料 |
|---|---|
| 基本還元率 | 0.5% |
| 最大還元率 | 最大7%(対象店舗)(*1)・条件達成で最大20%(*2) |
| 国際ブランド | Visa / Mastercard / JCB / アメリカン・エキスプレス® |
| 申込条件 | 満18歳以上(高校生を除く) |
| 発行スピード | 最短翌営業日(*3) |
| 海外旅行傷害保険 | 最高2,000万円(利用付帯)・国内旅行傷害保険は付帯なし |
- セブン‐イレブン・ローソン・松屋・スシロー・くら寿司など対象店舗で最大7%還元(*1)
- 4つの国際ブランドから選べる
- 条件達成で最大20%還元まで狙える(*2)
- 基本還元率は0.5%と平均的
- 20%還元には三菱UFJ銀行口座など複雑な条件が必要
- 対象店舗のスペシャルポイントは月5万円の利用までが上限
三菱UFJカードは、メガバンクが発行する信頼性の高い1枚。セブン‐イレブンやローソンといった大手コンビニで最大7%の高還元(*1)が受けられるほか、松屋やスシロー、くら寿司など学生に身近な飲食店も続々と対象に追加されています。2026年6月からは上島珈琲店やカフェ・ド・クリエなどのカフェ、フィール・フードストアあおきといったスーパー、アカチャンホンポやカーブスも「いつものお店でポイント優遇」の対象に加わりました。以前は年に1回の利用が無料条件でしたが、2024年8月1日以降の入会分から年会費が永年無料になり、2025年2月にはそれ以前からの会員も無料に統一されたため、使う頻度を気にせず持てるようになりました。なお付帯保険は海外旅行傷害保険(最高2,000万円・利用付帯)のみで、国内旅行傷害保険は付いていません。
(*1)対象店舗は一例です。
(*1)対象店舗によってはアメリカン・エキスプレス®のカードは優遇対象外となります。
(*2)最大20%ポイント還元にはご利用金額の上限など各種条件・ご留意事項がございます。還元率および相当額表記は、1ポイント=5円相当として利用した場合です。なお、1ポイントの相当額は利用方法により異なります(キャッシュバックへの交換の場合、1ポイントは4円となります)。
(*3)最短翌営業日発行はMastercard®とVisaのみとなります。
(*)旅行代金等を事前に本カードでお支払いいただくことを条件とします。
(*)対象店舗は一例です。
(*)対象店舗によってはアメリカン・エキスプレス®のカードは優遇対象外となります。
イオンカードセレクト|イオンでの買い物がお得
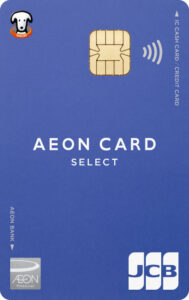
| 年会費 | 永年無料 |
|---|---|
| 基本還元率 | 0.5% |
| イオン特典 | 毎月20日・30日「お客さま感謝デー」5%OFF |
| 国際ブランド | Visa / Mastercard / JCB |
| 申込条件 | 満18歳以上(高校生は卒業年度の1月1日以降から申込可) |
| 発行スピード | 最短5分(マイナンバーカードでオンライン本人確認しデジタル発行・プラスチックカードは後日郵送) |
| 海外旅行保険 | なし |
- イオンで毎月20日・30日に5%OFF
- クレジット・キャッシュカード・電子マネーWAONが1枚に
- イオン銀行のATM手数料が無料
- イオン以外での還元率は平均的
- 海外旅行保険が付帯していない
- 申込にはイオン銀行の口座開設が必須
一人暮らしを始めた学生で近くにイオンがあるなら、迷わず候補に入れたい1枚です。毎月20日・30日の「お客さま感謝デー」では5%OFFになるため、まとめ買いがとてもお得。WAON電子マネー機能も付いているので、これ1枚で支払いがスムーズになります。なお、カードの店頭受取サービスは2026年6月1日で終了しましたが、マイナンバーカードでオンライン本人確認をすれば最短5分でデジタル発行され、プラスチックカードが届く前からAEON Payなどで使い始められます。
リクルートカード|基本還元率1.2%の高還元カード
| 年会費 | 永年無料 |
|---|---|
| 基本還元率 | 1.2% |
| 最大還元率 | 最大4.2%(リクルート関連サービス利用時) |
| 国際ブランド | Visa / Mastercard / JCB |
| 申込条件 | 満18歳以上(高校生を除く) |
| 発行スピード | 約1〜2週間 |
| 海外旅行保険 | 最高2,000万円(利用付帯) |
- 年会費無料カードの中でも基本還元率1.2%とトップクラス
- じゃらんやホットペッパーなどリクルートサービスでさらに高還元
- 貯まったポイントはPontaポイントやdポイントに交換可能
- 特約店が少なく特定店舗での大幅アップは期待しにくい
- カードのデザインがシンプルすぎるとの声も
- 電子マネーチャージは月3万円までがポイント還元対象
- JCBブランドを選ぶと電子マネーチャージの還元率が0.75%に下がる(Visa・Mastercardは1.2%)
リクルートカードの最大の強みは、年会費無料カードでありながら基本還元率が1.2%とトップクラスなこと。どこで使っても1.2%が貯まるので、特定のお店に縛られず幅広く使いたい学生に向いています。2026年に入って公共料金の還元率を下げるカードが相次ぐなか、電気・ガス・水道の支払いも1.2%のまま据え置かれているのも一人暮らしの学生にはうれしいポイントです。じゃらんで旅行を予約したり、ホットペッパービューティーで美容院を予約する人なら、さらに高い還元率が期待できます。
PayPayカード|PayPayユーザーの2枚目に最適
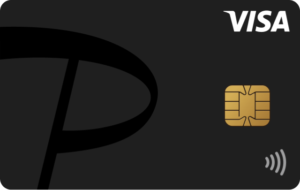
| 年会費 | 永年無料 |
|---|---|
| 基本還元率 | 1.0%(200円につき2ポイント) |
| 国際ブランド | Visa / Mastercard / JCB |
| 申込条件 | 満18歳以上(高校生を除く) |
| 発行スピード | 最短7分でアプリ利用可能 |
| 海外旅行保険 | なし |
- 基本還元率1.0%でPayPayポイントが貯まる
- 2023年8月以降、PayPayにチャージできる唯一のクレジットカード
- Yahoo!ショッピング・LOHACOで最大5%還元
- 海外旅行保険・ショッピング保険が一切付帯していない
- ETCカードは年会費550円(税込)がかかる
- 2026年6月2日の改定で公共料金・税金の還元率が0.5%に下がり、PayPayポイントで支払った分や、モバイルSuicaなどの交通系IC・他社決済サービスへのチャージ分はポイント付与の対象外になった
- PayPayを使わない人にはメリットが薄い
PayPayをメインのキャッシュレス決済にしている学生なら、PayPayカードはぜひ持っておきたい1枚。PayPayへのチャージができる唯一のクレジットカードで、チャージ&決済で効率よくPayPayポイントを貯められます。スマホひとつで完結する生活を送りたい学生にぴったりです。
JCBカード S|卒業後はゴールドへランクアップも狙える
| 年会費 | 永年無料 |
|---|---|
| 基本還元率 | 0.5% |
| 優待 | 国内外20万ヵ所以上の割引優待(クラブオフ) |
| 国際ブランド | JCB |
| 申込条件 | 満18歳以上(高校生を除く・年齢上限なし) |
| 発行スピード | 最短5分(ナンバーレス) |
| 海外旅行保険 | 最高2,000万円(利用付帯) |
- JCBプロパーカードならではの信頼性とステータス
- 国内外20万ヵ所以上の割引優待が受けられる
- スマホ保険(最大3万円・自己負担1万円)が付帯
- 基本還元率は0.5%とJCBカード Wより低い
- 国内旅行傷害保険は付帯していない
- 還元率アップ店舗はJCBカード Wと共通だがWより還元率は低め
JCBカード Sは、「ポイントよりも優待や割引でお得を実感したい」学生におすすめ。映画館やレジャー施設、グルメ、ショッピングなど国内外20万ヵ所以上の割引優待が受けられる「クラブオフ」が付帯しているため、デートや友人との外出が多い学生にとってメリットが大きい1枚です。卒業後にJCBゴールドへランクアップを目指せる点も魅力です。
※ナンバーレスでのお申し込みなら最短5分でカード番号が発行されます。
※即時判定の受付時間は、9:00AM~8:00PMです。受付時間を過ぎた場合は、翌日の受付扱いとなります。
※カード到着前にカード番号を確認する場合、顔写真付き本人確認書類による本人認証が必要です。(運転免許証/マイナンバーカード/在留カード)
※カード番号・セキュリティコードは、MyJCBアプリ内で確認可能です。スマートフォンやタブレットなど、MyJCBアプリ対応の端末が必要となります。
※本人認証の際、カメラ付きスマートフォンが必要となります。
※スマートフォン保険は、下記の①~②の条件を満たしている場合、補償が適用されます。
①補償対象スマートフォンの通信料の支払いに、JCBカード Sを指定
②事故発生の時点で、補償対象スマートフォンの通信料を直近3ヵ月以上連続で支払う
※購入後24ヵ月以内のスマートフォンが補償対象となります。
目的・ライフスタイル別|あなたにぴったりの1枚はこれ
「結局、自分にはどのカードが向いているの?」と迷ってしまう方も多いはず。そこでここでは、目的やライフスタイル別におすすめのカードを整理しました。ポイント重視、海外渡航予定あり、一人暮らし、推し活など、自分に近いタイプを参考にしてみてください。
とにかくポイントを貯めたい人向け
ポイント還元率を最重視するなら、基本還元率1.2%のリクルートカードが第一候補です。どこで使っても高い還元率が約束されているため、特定のお店に縛られたくない人にぴったり。
ネット通販で楽天市場をよく使うなら楽天カード、ネット通販をよく使うならJCBカード Wと、自分のメインの買い物先によって選ぶのも賢い方法です。さらに高還元のカードを比べたい人は、還元率の高いクレジットカードおすすめランキングもあわせてチェックしてみてください。
留学・海外旅行を予定している人向け
海外渡航の予定がある人は、海外旅行保険が付いているカードを必ず1枚持っておきましょう。補償の手厚さで選ぶならエポスカードの最高3,000万円(利用付帯)がおすすめ。さらに留学や長期滞在で海外利用額が大きくなる人は、学生専用ライフカードの4%キャッシュバック特典も組み合わせるとお得です(2026年3月31日以降の出発は海外旅行保険なし)。
長期留学やワーホリの場合は、クレジットカード付帯の保険だけでは補償が不十分なこともあるため、別途任意の海外旅行保険にも加入しておくと安心です。渡航前にカード選びをじっくり検討したい人は、海外旅行におすすめのクレジットカードの記事も参考になります。
一人暮らしで生活費をまとめたい人向け
家賃・光熱費・スマホ代・サブスク代をすべてカード払いにまとめると、ポイントがザクザク貯まります。固定費の支払いには三井住友カード(NL)の「リワードアップ U25」が強力で、対象の携帯料金で最大2%還元が受けられます。
近くにイオンがあるならイオンカードセレクト、どこでも幅広く使うならリクルートカードという選び方もできます。ただし電気・ガス・水道といった公共料金は、2026年に入って還元率を引き下げるカードが増えています(dカード GOLD Uを含むdカードは2026年2月から0.5%、PayPayカードは2026年6月から0.5%、楽天カードはもとから0.2%)。一方でリクルートカードは公共料金も1.2%のまま据え置かれています。固定費をどのカードでまとめるか迷ったら、公共料金の支払いにおすすめのクレジットカードもあわせて確認してみてください。
推し活・サブスク代を賢く払いたい人向け
ライブのチケットやグッズ購入、サブスク代まで何かとお金がかかる推し活。三井住友カード(NL)ならNetflixやU-NEXT、Hulu、Amazonオーディブル、dアニメストア、DAZNなどの対象サブスクで最大10%還元(条件・上限あり)が受けられます。
毎月のサブスク代が浮いた分を推しに回せると考えると、年間でかなり大きな差になります。
先輩学生の「やってしまった失敗談」から学ぶクレカの正しい使い方
クレジットカードは便利な反面、使い方を間違えると思わぬトラブルにつながることも。実際に「うっかりやってしまった」という先輩学生の失敗談は、これからカードを持つ人にとって貴重な教訓になります。ここでは特に多い4つの失敗ケースと、それを防ぐためのポイントを紹介します。
リボ払いに気づかず使い続けて借金が膨らんだケース
最も多い失敗が、リボ払い(リボルビング払い)を理解せずに使ってしまうケースです。リボ払いは毎月の支払額が一定になるため一見便利に思えますが、支払いきれない分には年15%前後の高い手数料がかかり続けます。
ある大学生は、入会時に「全額リボ払い設定」になっていることに気づかず1年以上使い続けた結果、買った金額以上の手数料を払うことに。日本クレジット協会も、無理のない支払計画を立てて支払残高を定期的に確認するよう呼びかけています。カードを作ったら、必ず最初に「翌月一括払い」になっているかを確認しましょう。
サブスクの解約忘れで毎月お金が消えていたケース
クレジットカード払いにしていたサブスクを使わなくなったのに解約を忘れ、半年後に明細を見て驚いた、というのもよくある話。動画配信、音楽配信、漫画アプリ、ゲームの月額課金など、気づけば毎月数千円が引き落とされていたという学生は少なくありません。
対策はシンプルで、月に1回はカードアプリで明細をチェックする習慣をつけること。心当たりのない引き落としがあればすぐに調べる癖をつけましょう。国民生活センターも、18歳から大人になった若年層に対し、計画的な支出管理と支払い方法の確認を呼びかけています。
飲み会の立て替えで限度額オーバーになったケース
サークルの飲み会やゼミの食事会で「とりあえずカードで払っておくよ」と立て替えたら、一気に限度額に達してしまった、というケース。学生のカードは限度額が10〜30万円程度に設定されていることが多く、まとまった金額の立て替えには向いていません。
立て替えるときは事前にPayPayや銀行振込で集金しておくか、自分の限度額を超えそうな場合は無理をしないことが大切です。
支払い遅延でクレヒスに傷がついて住宅ローンに影響したケース
うっかり口座にお金を入れ忘れて引き落としできず、その記録が信用情報に残ってしまうケースもあります。1〜2回の軽い遅延ならそれほど影響はないと言われていますが、61日以上の長期延滞があると「異動情報」として記録され、その間はローンやクレジットカードの審査に通りにくくなると言われています。実際、指定信用情報機関のCICによれば、こうした延滞や債務整理などの情報は契約終了後5年間保有されます。
将来、住宅ローンや自動車ローンを組むことを考えると、学生時代の遅延が大人になってから大きな足かせになることも。引き落とし日の前日には必ず口座残高を確認する習慣をつけましょう。
親に相談すべき?学生がカードを作る前に話しておきたいこと
18歳以上であれば法律上は親の同意なしでカードを作れますが、お金に関わる話だからこそ、家族と一度話し合っておくことをおすすめします。事前に相談しておけば、トラブルが起きたときにもすぐに頼れる関係を築けます。ここでは親と話しておきたいポイントを3つに整理しました。
親の同意は必要?法律上のルール
成人年齢が18歳に引き下げられたことにより、18歳以上であれば法律上は親の同意なしでクレジットカードを申し込めます。ただし、楽天カードのように未成年(18歳・19歳)の場合は親に確認の連絡が入るカード会社もあります。
法律上の問題がなくても、お金のトラブルを避けるためには事前に親に伝えておくのが安心。「こういうカードを作りたいんだけど」と一言相談するだけでも、後々のトラブル防止につながります。金融庁も18歳・19歳に向けて、契約内容をよく理解しないまま安易に契約しないよう注意を呼びかけています。
家族カードという選択肢もある
「自分名義のカードを作るのはまだ不安」という学生には、親のクレジットカードに紐づく「家族カード」という選択肢もあります。家族カードは親の信用情報をもとに発行されるため、本人の審査がなく、収入のない学生でも持ちやすいのが特徴。
ただし、利用分の請求は親にいくため、勝手な高額利用はできません。「最初は家族カードで使い方に慣れて、慣れたら自分のカードを作る」という段階的なやり方も選べます。
親子で決めておきたい使い方のルール3つ
カードを作る前に、親と次の3つのルールを話し合っておくとトラブルを防げます。
- 1か月の利用上限額を決める(例:月3万円まで)
- リボ払い・分割払い・キャッシングは使わないと約束する
- 困ったらすぐに相談する関係を作っておく
特に1つ目のルールは大切。「使いすぎてから親にバレる」のではなく、最初から透明性を持ってカードを使うほうが、結果的に自由な使い方ができるものです。
学生のクレジットカード申し込みから利用開始までの流れ
カードの申し込みって難しそう、と感じている学生も多いかもしれませんが、実際にはスマホひとつで10分程度で完結します。ここでは、申し込み前の準備から、オンラインでの申込手順、審査期間、カードが届いた後の設定まで、一連の流れを順番に解説します。
申し込みに必要なものを準備する
申し込み前に次のものを準備しておくとスムーズです。
- 本人確認書類(運転免許証、マイナンバーカード、パスポートなど)
- 引き落とし用の銀行口座情報(キャッシュカードまたは通帳)
- 連絡用のメールアドレスと電話番号
- 在学中の学校名と卒業予定年月
スマートフォンで本人確認書類を撮影してアップロードする形式が一般的なので、書類は事前に手元に揃えておきましょう。
オンラインで申し込む手順
オンライン申込の流れは次の通りです。
- カード会社の公式サイトにアクセスする
- 申込フォームに氏名、住所、職業(学生)、年収、学校情報などを入力する
- 引き落とし口座を設定する
- 本人確認書類をアップロードする
- 申込内容を確認して送信する
入力ミスがあると審査に時間がかかったり、否決されたりする可能性があります。送信前に内容をしっかり確認しましょう。
審査にかかる時間と発行までの日数
カードによって発行スピードは大きく異なります。三井住友カード(NL)やJCBカード Wのナンバーレスタイプなら最短10秒〜5分でカード番号が発行され、すぐにネットショッピングなどで使い始められます。
物理カードの郵送には1〜2週間ほどかかるのが一般的。エポスカードはマルイの店頭で受け取れば最短即日で手に入ります。海外旅行や引っ越しで急ぎの場合は、発行スピードを基準に選びましょう。
届いたあとに最初にやるべき設定
カードが届いたら、すぐに次の設定を済ませておきましょう。
- カード裏面に署名する
- カード会社の公式アプリをダウンロードする
- 支払い方法が「翌月一括払い」になっているか確認する
- 利用通知をオンに設定する(不正利用の早期発見に役立つ)
- 必要に応じてApple PayやGoogle Payに登録する
特に「利用通知」の設定は必ずオンにしておきましょう。カードが使われるたびにスマホに通知が届くので、不正利用にすぐ気づけます。
学生がクレジットカードを使うときの注意点
クレジットカードは便利ですが、使い方を間違えると思わぬ出費や信用情報のトラブルにつながります。特に学生のうちはお金の管理に慣れていない方も多いので、最初に注意点を理解しておくことが大切です。ここでは、必ず守っておきたい4つのポイントを紹介します。
使いすぎを防ぐために利用限度額は低めに設定する
学生のうちは、あえて利用限度額を低めに設定しておくのが安心です。多くの学生向けカードは10〜30万円程度が初期設定ですが、自分の収入に合わせてさらに低く設定することも可能。
「これくらいまでなら使っても大丈夫」という上限を決めておけば、知らないうちに使いすぎる心配がありません。
引き落とし日と口座残高を必ず確認する
引き落とし日の前日には、必ず口座残高を確認する習慣をつけましょう。残高不足で引き落とせないと「延滞」扱いになり、信用情報に傷がつく可能性があります。
カレンダーアプリにリマインダーを設定しておくのがおすすめ。バイト代の振込日と引き落とし日のタイミングも把握しておきましょう。
リボ払い・分割払いの仕組みを理解しておく
リボ払いと分割払いは、いずれも手数料がかかる支払い方法です。特にリボ払いは年15%前後の手数料がかかるため、安易に使うと借金が雪だるま式に膨らみます。
基本は「翌月一括払い」を使い、リボ払いには絶対に手を出さないのが鉄則。分割払いも手数料がかかるため、できる限り一括で支払えるものだけをカード払いにしましょう。
不正利用やフィッシング詐欺への対策
最近は「カード会社を装ったメール」や「偽の通販サイト」によるフィッシング詐欺が増えています。消費者庁も、事業者や公的機関がSMSやメールでいきなりクレジットカード番号の入力を求めることはないとして、届いたメッセージはまずフィッシングを疑うよう呼びかけています。怪しいリンクは絶対にクリックしない、不審な請求があればすぐカード会社に連絡するのが基本。
警察庁も、フィッシングで盗まれたクレジットカード番号や暗証番号が不正利用に使われているとして、メールやSMSのリンクからではなく公式アプリやブックマークからアクセスするよう呼びかけています。ナンバーレスカードを選ぶ、利用通知をオンにする、定期的に明細をチェックするなどの対策を組み合わせて、自分の資産を守りましょう。
学生のクレジットカードに関するよくある質問
最後に、学生がクレジットカードを作るときによく抱く疑問をまとめました。審査や枚数、卒業後の扱いなど、気になるポイントをQ&A形式でわかりやすく解説します。申し込み前のちょっとした不安解消に役立ててください。
審査に落ちたらどうすればいい?
審査に落ちた場合、まずは申込内容にミスがなかったかを見直しましょう。住所や電話番号の入力ミス、過去の携帯料金の延滞が原因のことも。
すぐに別のカードを申し込むのは避け、最低でも半年は間隔を空けてから別のカードに申し込むのがおすすめ。短期間に複数申し込むと「申込ブラック」と判断されて、さらに通りにくくなる可能性があります。
何枚まで持っていい?
学生のうちは、1〜2枚に絞っておくのが管理しやすいと言われています。メインカード1枚と、海外旅行用や特定店舗用のサブカード1枚という組み合わせが基本。
枚数が多すぎると年会費や引き落としの管理が大変になり、ポイントも分散してしまいます。
卒業したらカードはどうなる?
学生専用カードの場合、卒業すると自動的に一般カードに切り替わることがほとんどです。ライフカードのように学生専用カードから一般カードへ自動更新されるパターンもあれば、学生向け特典だけが使えなくなるパターンもあります。
JCBカード Wや三井住友カード(NL)のような一般カードは、学生・社会人にかかわらずそのまま使い続けられます。
親にバレずにカードを作れる?
18歳以上であれば法律上は親の同意なしで申し込めますが、カード会社によっては在籍確認や本人確認の電話が自宅にかかることもあります。完全に親にバレずに作るのは難しいケースもあるため、事前に伝えておくのが無難です。
未成年(18・19歳)の場合は、楽天カードなど一部のカードで親への確認連絡が入ります。
バイトをしていなくても本当に作れる?
はい、バイトをしていない学生でも作れます。学生向けカードの審査では本人の収入よりも親の経済力や世帯収入が重視されるため、無収入でも審査に通る可能性は十分あります。
ただし利用限度額は低めに設定されることが多く、年収を聞かれた場合は正直に「0円」と答えれば問題ありません。
まとめ|自分に合った1枚で学生生活をもっと豊かに
ここまで、学生におすすめのクレジットカードや選び方、注意点について詳しく紹介してきました。最後にこの記事の要点を振り返りつつ、自分にぴったりの1枚を選ぶためのポイントをまとめておきます。
学生のうちにクレジットカードを持つことは、キャッシュレス決済の便利さ・ポイント還元のお得さ・お金の管理力アップ・将来の信用情報の積み上げなど、たくさんのメリットがあります。
選ぶときは「年会費無料(または実質無料)」「よく使うお店で還元率が高い」「卒業後もそのまま使える」の3点を基本に、自分のライフスタイルに合った1枚を選びましょう。この3点をまとめて満たす1枚目としておすすめなのがエポスカードで、年会費永年無料のまま最高3,000万円の海外旅行傷害保険(利用付帯)と全国10,000スポット以上の優待が使えます。そのうえで、コンビニやサブスク・携帯料金の支払いが多い人は三井住友カード(NL)、学生・20代のうちからゴールドクラスの保険や空港ラウンジを使いたい人はdカード GOLD U、海外利用が多い人は学生専用ライフカード、ネット通販をよく使う人はJCBカード Wや楽天カードという選び方になります。
そして何より大切なのは、計画的に・無理のない範囲で使うこと。リボ払いには手を出さない、毎月明細をチェックする、引き落とし日には残高を確認する。この3つを守るだけで、大きなトラブルはほとんど避けられます。
社会人になってカードの使い方に慣れてきたら、2枚目を組み合わせてさらにお得を狙う方法もあります。気になる方は20代向けクレジットカード最強の2枚もチェックしてみてください。
自分にぴったりの1枚を見つけて、学生生活をもっと自由に、もっと豊かに楽しんでください。