
本記事はプロモーションを含みます
海外旅行の持ち物リストにクレジットカードを加える段になると、「候補が多すぎてどれを選べばいいのかわからない」と手が止まってしまう方は少なくありません。年会費や海外旅行保険の付帯条件、海外事務手数料、空港ラウンジなど見るべき項目が多岐にわたるため、比較検討が面倒になってカード選びを後回しにしてしまいがちです。
でも、カード選びを間違えると、思わぬ高額医療費を自己負担することになったり、現地で支払いができずに困ってしまうケースもあるんです。
この記事では、2026年最新情報をもとに、海外旅行におすすめのクレジットカード9枚を厳選してご紹介します。さらに、競合サイトではあまり語られていない2枚持ちで保険を上乗せする方法や、現地での賢い使い方、帰国後にチェックすべきポイントまで、旅を安心して楽しむためのコツを丁寧にまとめました。
読み終えるころには、あなたにぴったりの1枚(または組み合わせ)がきっと見つかっているはずです。
関連記事:クレジットカードおすすめ人気ランキングTOP20!還元率・年会費・年代別に徹底比較
海外旅行にクレジットカードが必須といえる5つの理由
海外旅行にクレジットカードを持っていくことは、もはやあると便利というレベルではなく、ないと困る必需品になっています。現金中心の旅行ではトラブルやコストが増えやすく、せっかくの旅が台無しになってしまうことも。ここからは、なぜクレジットカードが海外で欠かせないのか、その理由を5つの視点から具体的に見ていきましょう。
多額の現金を持ち歩かずに済んで安全
海外では日本以上にスリや置き引きのリスクがあります。現金をたくさん持ち歩くこと自体が、トラブルを呼び込む原因になりかねません。クレジットカードなら必要なときにだけ使えるので、財布の中身を最小限に抑えられます。万が一カードを紛失・盗難されても、カード会社に連絡すればすぐに利用を止められるため、被害を抑えやすいのも安心ポイントです。
海外旅行傷害保険で万一のケガや病気に備えられる
海外で病院にかかると、日本の健康保険証をそのまま提示できず、いったん現地で全額を立て替えることになるため、治療費が驚くほど高額になることがあります。たとえばアメリカで盲腸の手術を受けると、数百万円かかるケースも珍しくありません。外務省の海外安全ホームページでも、海外で入院し医療費が数千万円規模に達した邦人の事例が紹介されており、いざというときの備えの重要性がうかがえます。帰国後に健康保険の海外療養費を申請すれば一部は払い戻されますが、支給額は日本国内で同じ傷病を治療した場合の費用を基準に計算されるため、医療費の高い国ではほとんどが自己負担として残ります。多くのクレジットカードには海外旅行傷害保険が付帯しており、別途保険に加入しなくても一定の補償を受けられます。短期の旅行であれば、カード付帯の保険だけで十分カバーできることも多いです。
ホテルやレンタカーのデポジットに使える
海外のホテルやレンタカーでは、チェックイン時に「デポジット(保証金)」を求められることが一般的です。この支払いをクレジットカードで済ませれば、現金を大きく動かす必要がなく手続きもスムーズ。そもそもクレジットカードがないと部屋を貸してくれない宿泊施設もあるため、信頼性を示すパスポート代わりとしての役割も果たします。
両替よりお得になるケースが多い
現金を両替すると「日本円→現地通貨」「現地通貨→日本円」と2回の手数料がかかります。一方クレジットカードなら、決済時にカード会社の事務手数料(おおむね1.6〜3.85%。2026年11月からは4%台のカードも登場します)が1回かかるだけ。結果的に現金両替よりも合計コストが安くなることが多いのです。複数の国を旅行する場合も、いちいち両替する手間が省けます。
日本語サポートデスクで現地トラブルにも対応できる
主要なカード会社は、海外に日本語対応のサポートデスクを設けています。観光案内やレストラン予約はもちろん、パスポートの紛失・カードの盗難・病気のときも日本語で相談できます。初めての海外旅行や、英語が不安な方にとっては大きな心の支えになるでしょう。
海外旅行用クレジットカードの選び方6つのポイント
海外旅行用のクレジットカードを選ぶときは、国内用とは違う観点でチェックする必要があります。とくに保険の付帯条件や海外手数料は見落としがちですが、ここを軽く考えてしまうと現地で後悔することに。すべてを完璧に満たすカードはなかなかないので、ここで紹介する6つのポイントを参考に、自分にとって優先順位の高い項目から比較していきましょう。
行き先で使える国際ブランドかを確認する
国際ブランドによって、使いやすいエリアが異なります。世界的にもっとも加盟店が多いのはVisaとMastercardで、この2つのどちらかを持っていればまず困りません。JCBはハワイ・韓国・台湾など日本人観光客の多いエリアに強く、ラウンジや優待が豊富です。アメックスはアメリカや欧州の高級店で使える一方、地方や小規模店ではやや弱い傾向があります。
海外旅行保険は自動付帯か利用付帯かを見る
保険には2つのタイプがあります。
| 自動付帯 | カードを持っているだけで保険が適用される |
|---|---|
| 利用付帯 | 旅行代金や交通費をそのカードで支払うことで適用される |
近年は多くのカードが利用付帯に変更されているので、出発前に空港までの電車代や航空券代をカードで支払う習慣をつけておくと安心です。さらに最近は、付帯保険そのものを終了するカードも出てきました。年会費永年無料の「dカード」(dカード GOLDではない通常カード)は2026年3月31日出発分をもって旅行保険が終了しており(dカード GOLD・dカード GOLD U・dカード PLATINUMは変更なし)、「無料カードだから保険は付いているはず」という前提はもう通用しません。手持ちのカードの補償が今も有効かどうか、出発前に確認しておきましょう。
補償額は治療費用を最重視する
つい「死亡・後遺障害」の補償額に目がいきがちですが、実際の保険利用でもっとも多いのはケガや病気の治療費用です。数百万円単位の医療費が発生することもあるので、傷害治療費用・疾病治療費用の補償額が200万円以上あるカードを選ぶと安心感が増します。外務省も海外旅行保険への加入をすすめており、カード付帯の保険は限度額や条件がカードごとに異なるため、内容をよく確認しておくよう呼びかけています。
海外事務手数料の低さで選ぶ
海外でカード決済をすると、為替レートに加えて1.6〜3.85%程度の事務手数料が上乗せされます。近年は値上げが相次いでおり、三井住友カードは2024年11月に2.20%から3.63%へ、楽天カードも2025年3月に全ブランド一律3.63%へ引き上げられました。2025年に入ってからも値上げは続いており、エポスカードが2025年7月1日利用分から2.20%→3.85%、アメリカン・エキスプレス発行のカードも2025年8月1日利用分から外貨取扱手数料を2.0%→3.5%に改定しています(いずれも各社発表)。dカードも2025年12月1日以降到着分から2.20%→3.85%へ、さらに三菱UFJニコスは2026年11月16日利用分から三菱UFJカードの海外事務手数料をVisa・Mastercard 4.50%、American Express 4.30%へ引き上げると発表しており、主要カードで初めて4%台に乗ります。一方で改定を行っていないカードもあるため、カードによる差はむしろ広がっている状況です(同じ国際ブランドでも、発行会社が違えば条件は異なります)。長期滞在や高額な買い物を予定している場合、手数料の差が数千円〜数万円の違いになることも。手数料の低いカードを1枚持っておくとお得です。
空港ラウンジなど旅行向け特典の有無
ゴールドカード以上のクラスでは、国内外の空港ラウンジを無料で使えるサービスが付くことが多いです。ドリンクやWi-Fi、シャワーなどを無料で利用でき、フライト前の待ち時間が快適に。プライオリティ・パスが付帯するカードなら、世界1,900か所以上のラウンジが使えるようになります。年会費を抑えて付帯させたい人は、プライオリティパス付きクレジットカードのランキングで条件を比較できます。
年会費とのバランスを考える
特典が豊富なほど年会費は高くなりがちです。年に1〜2回の旅行なら年会費無料カードで十分な場合も多いですが、頻繁に海外に行く方やラウンジを使いたい方はゴールド以上のカードのほうが結果的にお得になります。自分の旅行頻度と照らし合わせて選びましょう。
海外旅行におすすめのクレジットカード9選を徹底比較
ここからは、年会費無料の定番カードからハイクラスのゴールド・プラチナカードまで、海外旅行に強いクレジットカードを9枚ピックアップしてご紹介します。並び順は「海外旅行での使い勝手の総合力」を基準にしており、傷害・疾病治療費用が各最高300万円の補償に空港ラウンジや手荷物無料宅配まで加わるアメリカン・エキスプレス®・ゴールド・プリファード・カードを先頭に置いています。最高1億円の海外旅行傷害保険(利用付帯)に加えて、プライオリティ・パスによる空港ラウンジ利用や手荷物無料宅配、海外での日本語サポートまで1枚でそろい、出発前の準備から現地でのトラブル対応までを1枚でカバーできるからです(年会費は39,600円(税込)と高いため、旅行の頻度と特典を使い切れるかどうかは必ず確認してください)。2番目のエポスカードは、年会費永年無料のまま傷害治療費用が最高200万円、疾病治療費用が最高270万円、賠償責任が最高3,000万円と治療費の備えが手厚く、海外サポートデスクで日本語相談までできるため、はじめての海外旅行でも持ちやすい点を評価しました(保険は利用付帯で、出発前に旅行代金や公共交通機関の料金をカードで支払う必要があります)。3番目のdカード GOLDは傷害・疾病治療費用が各最高300万円まで自動付帯で備わり、旅行代金をカード決済すれば死亡・後遺障害が最高1億円まで上乗せされる補償の心強さを評価して上位に置きました。ただし年会費や保険の付帯条件、海外事務手数料、加盟店の広さといった弱点はカードごとに異なるため、順番はあくまで一例です。それぞれ得意分野や対象となるユーザー層が異なるので、ご自身の旅行スタイルや予算に合わせて比較してみてください。まずは比較表で全体を俯瞰してから、個別の特徴をチェックしていきましょう。
| カード名 | 年会費(税込) | 国際ブランド | 海外旅行傷害保険 | 主な特徴 |
|---|---|---|---|---|
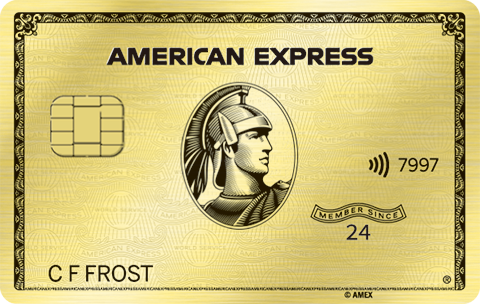 アメックス・ゴールド・プリファード |
39,600円 | AMEX | 最高1億円(利用付帯) | 治療費用各300万円+ラウンジや手荷物宅配。年会費は高め |
 エポスカード |
無料 | Visa | 最高3,000万円(利用付帯) | 年会費無料カードの中でも保険が手厚い |
 dカード GOLD |
11,000円 | Visa/Mastercard | 最高1億円(自動付帯+一部利用付帯) | 自動付帯・家族特約・空港ラウンジまで揃う本命 |
 三井住友カード プラチナプリファード |
33,000円 | Visa | 最高5,000万円(利用付帯) | 治療費用各300万円+海外の支払いが実質3%ポイント還元 |
 三井住友カード(NL) |
無料 | Visa/Mastercard | 最高2,000万円(利用付帯) | 年会費無料でナンバーレス。2枚持ちのサブに向く |
 JCBカード W |
無料 | JCB | 最高2,000万円(利用付帯) | 18歳以上39歳以下限定で還元率が高い |
 楽天プレミアムカード |
11,000円 | Visa/Mastercard/JCB/AMEX | 最高5,000万円(自動付帯+利用付帯) | プライオリティ・パスが付帯 |
 エポスゴールドカード |
5,000円(条件達成で無料) | Visa | 最高5,000万円(利用付帯) | ポイントの有効期限が無期限 |
 JCBゴールド |
11,000円(税込)(オンライン入会で初年度無料。本会員の方が対象です。資料請求でお申し込みの方、もしくはお切り替えの方は対象となりません。) | JCB | 最高1億円(利用付帯) | 補償と特典のバランスが良い |
アメックス・ゴールド・プリファード|ステータスと旅行特典の充実で総合力が高い1枚
| 年会費 | 39,600円(税込)/家族カードは2枚まで無料 |
|---|---|
| 国際ブランド | American Express |
| 海外旅行傷害保険 | 最高1億円(利用付帯) |
| 傷害・疾病治療費用 | 各最高300万円(救援者費用は最高400万円・賠償責任は最高4,000万円) |
| 付帯特典 | プライオリティ・パス(年2回まで無料)・手荷物無料宅配 |
| ポイント還元率 | 1.0%(対象加盟店では3.0%) |
| こんな人におすすめ | 治療費補償とラウンジをまとめて確保し、旅の質にこだわりたい人 |
アメックス・ゴールド・プリファードは、年会費は高めながら旅行系の特典が充実したワンランク上のカードです。本記事で2番目に置いた理由は、治療費用の補償・空港ラウンジ・手荷物無料宅配・ホテル特典といった「旅行中に効く要素」を1枚でまとめて確保でき、旅行特典の幅広さではトップクラスだからです。海外旅行傷害保険は傷害死亡・後遺障害が最高1億円で、実際に使う機会の多い傷害治療費用・疾病治療費用も各最高300万円、救援者費用は最高400万円、賠償責任は最高4,000万円まで補償されます(いずれも本会員の場合)。プライオリティ・パス(年会費無料で登録でき、ラウンジ利用は年2回まで無料、3回目以降は1回35米ドル)や空港から自宅までの手荷物無料宅配サービス、年間200万円(税込)以上の利用で国内対象ホテルの無料宿泊券がもらえる「フリー・ステイ・ギフト」など、旅をワンランク格上げする特典が満載。家族カードは2枚まで年会費無料で、家族会員にもプライオリティ・パスが付帯します。
Amazon・Yahoo!ショッピングなどの対象加盟店では100円ごとに3ポイント貯まるので、ネットショッピングが多い方ほどポイントの貯まり方も加速します。
一方で、はっきりしたデメリットもあります。年会費39,600円(税込)は本記事で紹介するカードの中でもっとも高く、保険は利用付帯なので旅行代金をこのカードで決済しないと補償が始まりません。さらに外貨取扱手数料が2025年8月1日ご利用分から2.0%→3.5%に引き上げられており、海外での決済コストは以前より重くなっています。加えて、2026年6月30日までに旅行期間が開始される旅行をもって、海外旅行傷害保険の携行品損害保険(最高50万円)の補償が終了しました(プラチナ・カードなど一部の券種を除く)。スーツケースやカメラの破損に備えたい場合は、携行品損害が付く別のカードや旅行保険で補う必要があります。通常還元率も1.0%で、還元率だけを比べれば年会費無料の高還元カードに軍配が上がります。加盟店網もVisa・Mastercardに比べると地方や小規模店ではカバーが薄い場面があるため、Visa/Mastercardのカードとの2枚持ちで補うのが現実的です。特典を年に何度使えるかで、年会費に見合うかを判断しましょう。
エポスカード|年会費無料で保険が手厚い定番
| 年会費 | 永年無料 |
|---|---|
| 国際ブランド | Visa |
| 海外旅行傷害保険 | 最高3,000万円(利用付帯) |
| 疾病治療費用 | 最高270万円 |
| ポイント還元率 | 0.5% |
| こんな人におすすめ | 年会費無料で保険を手厚くしたい人 |
エポスカードは、年会費無料カードの中でも海外旅行傷害保険の補償内容がトップクラスのカードです。とくに疾病治療費用が最高270万円、傷害治療費用も最高200万円と、年会費無料カードとしては破格の手厚さ。賠償責任も最高3,000万円まで補償されます。海外に設置された「海外サポートデスク」では日本語でレストラン予約やトラブル相談ができるため、初めての海外旅行でも安心です。
なお2023年10月から自動付帯から利用付帯に変更されたため、出発前に空港までの交通費などをエポスカードで支払っておく必要があります。即日発行にも対応しているので、急ぎの旅行準備にも便利です。ただし海外事務手数料は2025年7月1日利用分から2.20%→3.85%へ引き上げられており、現地での決済コストは高めになりました。日々の決済は手数料の低いカードに寄せ、エポスカードは保険を確保するための1枚と割り切る使い方も現実的です。エポスカードは券種によって補償と特典が変わるので、エポスカードおすすめランキングもあわせて確認してみてください。
dカード GOLD|自動付帯で最高1億円の旅行保険を備えた海外旅行の本命
| 年会費 | 11,000円(税込) |
|---|---|
| 国際ブランド | Visa/Mastercard |
| 海外旅行傷害保険 | 最高1億円(死亡・後遺障害は旅行代金カード決済時、治療費用は自動付帯) |
| 傷害・疾病治療費用 | 各最高300万円 |
| ポイント還元率 | 1.0%(ドコモのケータイ・ドコモ光料金は1,000円税抜ごとに10%相当。ahamo・irumo・ドコモminiは対象外) |
| 空港ラウンジ | 国内主要空港+ハワイ(ダニエル・K・イノウエ国際空港)で無料 |
| こんな人におすすめ | 条件を気にせず手厚い保険と空港特典を1枚でそろえたい人 |
dカード GOLDは、海外旅行で重視したい補償・特典をバランスよく1枚に集約したゴールドカードです。最大の強みは、海外旅行傷害保険の傷害・疾病治療費用がカード決済の有無に関わらず自動付帯で各最高300万円になる点。実際の海外でもっとも多いのはケガや病気の治療費なので、現金を使う旅でも条件を気にせず備えられるのは大きな安心材料です。傷害死亡・後遺障害は自動付帯で最高5,000万円、旅行代金をdカード GOLDで支払えば最高1億円まで上乗せされ、配偶者や19歳未満の子どもをカバーする家族特約も用意されています。
特典面でも、国内の主要空港とハワイのダニエル・K・イノウエ国際空港のラウンジが無料で使え、通常還元率は1.0%。さらにドコモのケータイ・ドコモ光の利用料金は1,000円(税抜)ごとに10%相当のdポイントが貯まるため、ドコモユーザーであれば月々の通信費だけで年会費分のポイントを取り戻せる計算になります。ただしahamo・irumo・ドコモmini、および端末代金などは10%還元の対象外なので、格安プランを使っている方は還元額を試算してから申し込むのが安心です。なお海外事務手数料は2025年12月1日以降に売上データが到着した利用分から2.20%→3.85%へ引き上げられており、現地での決済コストは高めの部類に入ります。保険と特典を確保する軸として持ちつつ、決済そのものは手数料の低いカードに寄せると無駄がありません。「手厚い保険」「空港ラウンジ」「日常のポイント還元」を1枚で完結させたい方にとって、海外旅行の本命となる1枚です。
三井住友カード プラチナプリファード|海外の支払いが実質3%ポイント還元になるポイント特化型プラチナ
| 年会費 | 33,000円(税込) |
|---|---|
| 国際ブランド | Visa |
| 海外旅行傷害保険 | 最高5,000万円(利用付帯) |
| 傷害・疾病治療費用 | 各最高300万円 |
| ポイント還元率 | 1.0%〜(リワードアップ プラチナプリファード対象加盟店でのご利用で、最大10%)(※) |
| 海外での還元 | 外貨ショッピング利用特典で100円(税込)ごとに2ポイント加算(通常分と合わせて実質3%相当) |
| 継続特典 | 前年の利用額100万円ごとに10,000ポイント(最大40,000ポイント) |
| 空港ラウンジ | 国内主要空港+ハワイ(ダニエル・K・イノウエ国際空港)で無料 |
| 申込条件 | 満20歳以上で、本人に安定継続収入のある方 |
| こんな人におすすめ | 海外での決済額が大きく、還元と治療費の備えを両取りしたい人 |
- 外貨ショッピング利用特典により、海外での支払いは100円(税込)ごとに2ポイントが上乗せされ、通常分と合わせて実質3%相当が戻る
- 海外旅行傷害保険は最高5,000万円(利用付帯)で、傷害治療費用・疾病治療費用も各最高300万円と治療費の備えが厚い
- 前年の利用額100万円ごとに10,000ポイント(最大40,000ポイント)の継続特典があり、年会費を取り戻しやすい
- 国内主要空港とハワイのダニエル・K・イノウエ国際空港で空港ラウンジが無料で使える
- 国際ブランドがVisaなので加盟店が多く、渡航先を選びにくい
※対象加盟店ごとにポイント付与条件がございます。詳細は三井住友カードの公式ページをご確認ください。
※本特典は予告なく変更、終了する場合がございますのでご了承ください。
- 年会費33,000円(税込)がかかり、利用額が少ない年は負担が大きい
- 海外旅行傷害保険は利用付帯で、旅行代金などの決済が条件になる
- 海外事務手数料は3.63%で、外貨ショッピング利用特典の2%を差し引いても負担は残る
- プライオリティ・パスは付帯しないため、海外のラウンジを幅広く使いたい人には物足りない
三井住友カード プラチナプリファードは、コンシェルジュのような接遇サービスよりもポイント還元に振り切った、いわばポイント特化型のプラチナカードです。海外旅行との相性がよい理由は、外貨ショッピング利用特典で海外での支払い100円(税込)ごとに2ポイントが加算される点にあります。通常の1%と合わせて実質3%相当が戻る計算になるため、ホテル代や現地でのショッピングなど、金額が大きくなりがちな海外の決済ほど恩恵を受けやすくなります。海外事務手数料3.63%が気になるカードでも、この特典が実質的なクッションになってくれます。
保険面でも、海外旅行傷害保険は最高5,000万円(利用付帯)、実際に使う機会の多い傷害治療費用・疾病治療費用が各最高300万円と、本記事の選び方で目安にした200万円以上をしっかり満たしています。国内主要空港とハワイのダニエル・K・イノウエ国際空港ではラウンジも無料。さらに前年の利用額100万円ごとに10,000ポイント(最大40,000ポイント)が受け取れる継続特典があるため、日常の支払いをまとめるほど年会費33,000円(税込)を回収しやすくなります。ただし保険は利用付帯なので、出発前に旅行代金や空港までの交通費をこのカードで決済しておくことは忘れないようにしましょう。なお三井住友カードは2025年10月16日以降に出発する旅行から利用付帯の条件を改定し、日本出国後のカード決済は条件として認められなくなりました。適用されるのは日本出国前に公共交通乗用具(航空機・電車・船舶・タクシー・バスなど)の利用代金か募集型企画旅行の旅行代金を決済した場合なので、必ず出発前に済ませておきましょう。
三井住友カード(NL)|年会費永年無料でVisa/Mastercardを確保できる旅の相棒
| 年会費 | 永年無料 |
|---|---|
| 国際ブランド | Visa/Mastercard |
| 海外旅行傷害保険 | 最高2,000万円(利用付帯) |
| ポイント還元率 | 0.5%(対象店舗でスマホのタッチ決済またはモバイルオーダーでの支払いで7%ポイント還元※) |
| 発行スピード | 最短10秒(即時発行) ※即時発行できない場合があります |
| こんな人におすすめ | セキュリティとポイントを両立したい人 |
三井住友カード(NL)は、カード番号がカード券面に印字されていないナンバーレス仕様で、不正利用への耐性が高いのが特徴。海外でカードを差し出す場面が多い人にとって、スキミングや盗み見のリスクを下げられるのは大きな安心材料です。年会費が永年無料のまま、世界で加盟店の多いVisaまたはMastercardを確保できるため、プラチナプリファードのようなメインカードに添える1枚としても、初めての海外旅行で持つ1枚目としても使いやすいのが魅力です。
対象のコンビニや飲食店でスマホのVisaのタッチ決済・Mastercard®タッチ決済またはモバイルオーダーでの支払いで7%ポイント還元(※)(家族ポイントやVポイントアッププログラムなどの条件達成で最大20%ポイント還元)になるため、普段使いのメインカードとしても優秀。2025年9月16日からはマクドナルドやスターバックスなど対象飲食店のモバイルオーダーも還元対象に加わり、2026年8月1日からはフレッシュネスバーガーも対象店舗に追加されました(フレッシュネスバーガーはスマホのタッチ決済のみが対象)。ただし2025年12月1日利用分からは、上乗せ還元の対象がスマホのタッチ決済とモバイルオーダーに限定され、カード現物のタッチ決済は通常のポイント還元率になっています。スマホへの登録を済ませてから使うようにしましょう。海外旅行傷害保険は最高2,000万円(利用付帯)で、出発前の決済が必要です。2025年10月16日以降に出発する旅行からは条件が改定され、日本出国前に公共交通乗用具(航空機・電車・船舶・タクシー・バスなど)の利用代金か募集型企画旅行の旅行代金をカード決済した場合のみが対象となり、日本出国後の決済では条件を満たせなくなった点に注意してください。治療費用の補償はゴールド以上のカードほど厚くないため、保険を重視するなら治療費に強いカードと組み合わせて合算するのが前提と考えておきましょう。旅行にあまり行かない人は、入会後に付帯保険をスマホ保険など別のプランに切り替えられる「選べる無料保険」も用意されています。
※カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象外です。
※商業施設内にある店舗などでは、一部ポイント付与の対象となりません。
※一定金額(原則1万円)を超えると、タッチ決済でなく、決済端末にカードを挿しお支払いただく場合がございます。その場合のお支払い分は、タッチ決済分のポイント還元の対象となりませんので、ご了承ください。上記、タッチ決済とならない金額の上限は、ご利用される店舗によって異なる場合がございます。
※スマホのタッチ決済対象店舗とモバイルオーダーの対象店舗は異なります。詳しくはサービス詳細ページをご確認ください。
※通常のポイント分を含んだ還元率です。
※ポイント還元率は利用金額に対する獲得ポイントを示したもので、ポイントの交換方法によっては、1ポイント1円相当にならない場合があります。
※Google Pay™ 、Samsung Payで、Mastercard®タッチ決済はご利用いただけません。ポイント還元は受けられませんので、ご注意ください。
JCBカード W|18歳以上39歳以下なら高還元
| 年会費 | 永年無料 |
|---|---|
| 国際ブランド | JCB |
| 海外旅行傷害保険 | 最高2,000万円(利用付帯) |
| ポイント還元率 | 1.0%〜10.5% ※事前にポイントアップ登録が必要です。 ※利用加盟店や交換商品等によりポイント付与条件や還元率は異なる場合があります。(ポイント常時2倍) |
| 申込条件 | 18歳以上39歳以下 |
| こんな人におすすめ | JCBブランドで高還元を狙いたい若年層 |
JCBカード Wは、18歳以上39歳以下しか申し込めない代わりに、ポイントが常時2倍(還元率1.0%以上)と高めの年会費無料カード。一度発行すれば40歳以降も同じ条件で持ち続けられるので、若いうちに作っておくとお得です。日本国内はもちろん、ハワイや韓国・台湾などJCBの加盟店が多い渡航先では、現地でも使いやすい1枚です。
ハワイや韓国、台湾など日本人に人気の旅行先には、ドリンクサービス付きの「JCBプラザ ラウンジ」という日本語サポート拠点が設けられており、観光案内やレストラン予約、緊急時の対応まで受けられます。JCBの案内では、ホノルル・グアム・ソウル・香港・バンコク・パリに実際にラウンジが設置されており、旅の合間の休憩にも使えます(2026年9月時点)。一方で台北とシンガポールはJCBプラザ ラウンジの扱いではあるものの現在はオンラインサービス・電話受付のみに切り替わっており、都市によって拠点の形は入れ替わることがあるため、渡航先に窓口があるかは出発前にJCBの公式サイトで確認しておきましょう。
楽天プレミアムカード|プライオリティ・パスが魅力
| 年会費 | 11,000円 |
|---|---|
| 国際ブランド | Visa/Mastercard/JCB/AMEX |
| 海外旅行傷害保険 | 最高5,000万円(自動付帯4,000万円+利用付帯1,000万円) |
| ポイント還元率 | 1.0%〜 |
| 付帯特典 | プライオリティ・パス(年5回まで無料) |
| こんな人におすすめ | 海外の空港ラウンジを使いたい人 |
楽天プレミアムカードの最大の魅力は、世界1,900か所以上の空港ラウンジを利用できる「プライオリティ・パス」が付帯すること。通常なら年会費だけで数万円かかる会員資格が、本カードの年会費に含まれる形で持てます。ただし2025年1月15日以降、無料利用は年5回までに変更され、会員証もプラスチックカードからアプリの「デジタル会員証」に切り替わっています(6回目以降は1回あたり35米ドル)。あわせて利用できる施設はラウンジのみに限定され、空港内のレストランやリフレッシュ施設は対象外となり、同伴者の料金も1名につき35米ドルに変わりました。利用頻度と使いたい施設を確認しておきましょう。
海外旅行傷害保険は今では珍しい自動付帯(一部利用付帯で増額)で、傷害・疾病治療費用も各300万円と手厚いのが特徴。楽天市場での買い物がポイントアップするなど、楽天経済圏をよく使う方ほどお得感が増すカードです。ただし2025年1月15日以降に入会した会員が登録できる「選べる特典」は楽天市場特典のみとなり、以前のトラベルコース・エンタメコースは新規で選べなくなりました(それ以前に登録済みの特典は継続)。
エポスゴールドカード|招待で年会費無料化も狙える
| 年会費 | 5,000円(招待制または条件達成で無料) |
|---|---|
| 国際ブランド | Visa |
| 海外旅行傷害保険 | 最高5,000万円(利用付帯) |
| ポイント有効期限 | 無期限 |
| 空港ラウンジ | 国内主要空港+ハワイ(ダニエル・K・イノウエ国際空港)で無料 |
| こんな人におすすめ | 低コストでゴールド特典を得たい人 |
エポスゴールドカードは、エポスカードを使い込むことで招待が届き、招待経由なら年会費が永年無料になるというユニークなカード。直接申し込んだ場合も、年間50万円以上利用すれば翌年以降の年会費が永年無料になり、実質的にコストゼロでゴールド特典が手に入ります。
海外旅行傷害保険は最高5,000万円に増額され、傷害・疾病治療費用も各最高300万円にアップ。国内主要空港に加えてハワイのダニエル・K・イノウエ国際空港のラウンジも無料で使えます。普段使いはエポスカード、ゴールドへステップアップして長く付き合うという流れがおすすめです。
JCBゴールド|手厚い補償と空港ラウンジ
| 年会費 | 11,000円(税込)(オンライン入会で初年度無料。本会員の方が対象です。資料請求でお申し込みの方、もしくはお切り替えの方は対象となりません。) |
|---|---|
| 国際ブランド | JCB |
| 海外旅行傷害保険 | 最高1億円(利用付帯) |
| 疾病治療費用 | 最高300万円 |
| 付帯特典 | 国内外の空港ラウンジ・航空機遅延保険(利用付帯) |
| こんな人におすすめ | 1枚で補償も特典もそろえたい人 |
JCBゴールドは、海外旅行傷害保険が最高1億円(利用付帯)という大型の補償を備えたゴールドカード。傷害・疾病治療費用は最高300万円、救援者費用は最高400万円、携行品損害は年間最高100万円(1事故につき自己負担額3,000円)と、幅広いトラブルに対応できます。
ゴールド会員専用デスクに電話一本で相談でき、旅行の手配や現地でのトラブル時の問い合わせをまとめて任せられるのも安心材料です。航空機遅延保険(利用付帯)も付いており、フライトの遅延や手荷物の紛失といった「あるある」トラブルもカバー。国内主要空港のラウンジに加え、ハワイのダニエル・K・イノウエ国際空港(ホノルル)のラウンジも無料で利用できます。オンライン入会なら初年度の年会費が無料になるため、ゴールドカードを試してみたい方にもおすすめです。
目的別|あなたに合う1枚はこれ
ここまで9枚のカードを紹介してきましたが、選択肢が多いとかえって迷ってしまう方もいるかもしれません。そこでこの章では、目的やライフスタイル別に「あなたに合うのはこの1枚」というおすすめを整理しました。当てはまるタイプを見つけて、カード選びの参考にしてみてください。
とにかく年会費を抑えたい人向け
コストを徹底的に抑えたいなら、エポスカードがベストな選択です。年会費は永年無料ながら、海外旅行傷害保険は最高3,000万円・疾病治療費用は最高270万円と、有料カードに引けを取らない内容。年に1〜2回の旅行であれば、これ1枚でも十分に役割を果たしてくれます。
学生・初めての海外旅行の人向け
学生や20代の方にはJCBカード Wがおすすめです。年会費無料でポイント還元率が常時1.0%以上、申し込みが18歳以上39歳以下に限定されているため若い世代にぴったり。JCBプラザの日本語サポートがあるので、はじめての海外旅行でも心強いでしょう。学生ならではの1枚の選び方は、学生におすすめのクレジットカード10選でも詳しく解説しています。
出張や旅行の頻度が高い人向け
海外に行く回数が多く、現地での決済額も大きくなる方には三井住友カード プラチナプリファードが第一候補です。外貨ショッピング利用特典で海外の支払いは100円(税込)ごとに2ポイントが上乗せされ、通常分と合わせて実質3%相当が戻るため、渡航回数が増えるほど差がつきます。海外旅行傷害保険は最高5,000万円(利用付帯)で傷害・疾病治療費用は各最高300万円、国内主要空港とハワイのダニエル・K・イノウエ国際空港ではラウンジも無料。前年の利用額100万円ごとに10,000ポイント(最大40,000ポイント)の継続特典があるので、年会費33,000円(税込)も回収しやすくなります。
保険の適用条件を気にせず備えておきたい方の本命はdカード GOLDです。傷害・疾病治療費用がカード決済の有無を問わず自動付帯で各最高300万円、旅行代金をカード決済すれば死亡・後遺障害は最高1億円までカバー。国内主要空港とハワイのラウンジも無料で、家族特約まで付くため、出張や家族旅行が多い人ほど安心感と快適さの恩恵が大きくなります。ドコモのケータイ・ドコモ光を使っている方なら通信費の10%還元(ahamo・irumoは対象外)で年会費の元も取りやすい1枚です。
ラウンジや補償をどう重視するかで、楽天プレミアムカードやJCBゴールドも有力な選択肢になります。空港ラウンジや手厚い補償、航空機遅延保険(利用付帯)などが付くため、年会費の元はすぐ取れます。とくにラウンジを重視するなら楽天プレミアム(プライオリティ・パスは年5回まで無料)、補償の充実度を重視するならJCBゴールドが向いています。海外利用以外も含めてゴールドカードを比較したい方は、ゴールドカードおすすめ人気ランキングTOP10も参考になります。
マイルを貯めて次の旅行につなげたい人向け
旅費そのものをポイントやマイルでまかないたい方には、アメックス・ゴールド・プリファードのようにマイル交換に強いステータスカードがおすすめ。Amazonや対象加盟店では100円ごとに3ポイント貯まり、貯まったメンバーシップ・リワードのポイントはANAをはじめとする提携航空会社のマイルに交換できます。日常の支払いを集約するほど、次の旅行費用に還元しやすくなるカードです。ただし通常還元率は1.0%で、年会費39,600円(税込)を払う以上、貯めたマイルや旅行特典を実際に使い切れるかどうかが分かれ目になります。
上で紹介した9枚以外にも、貯める先をANAマイルに絞るならANA アメリカン・エキスプレス・ゴールド・カードという選択肢があります。2026年9月2日に17年ぶりとなるカードデザインの刷新が行われ、年会費は34,100円(税込)から42,900円(税込)へ改定されました(2026年9月1日までの既存会員は、それぞれの年会費請求月に合わせて2026年11月分以降、順次新年会費へ切り替わります)。入会時と毎年の継続時に2,000マイルずつが加算され、100円=1ポイントで貯めたポイントは有効期限なしのまま、移行コースへの登録も手数料も不要でANAマイルへ移せます。海外旅行傷害保険は最高1億円(利用付帯)、プライオリティ・パスも年2回まで無料で使え、手荷物無料宅配も付帯。あわせて年間400万円(税込)以上の利用で15,000マイルが受け取れる利用ボーナスマイル、羽田空港第2ターミナルのPOWER LOUNGE PREMIUM、対象レストランの予約利用で最大20%分が戻るダイニング・キャッシュバックといった特典も新たに加わっています。さらに2026年9月2日から11月4日までの入会キャンペーン期間中に新規入会し、入会後3ヶ月以内に200万円(税込)以上利用するなどの所定条件を達成すると、最大128,000マイル相当の入会ボーナスがもらえます(条件・付与マイル数はカード会社の発表内容によります)。ANA便で海外に出る回数が多い方ほど年会費を回収しやすい一方、ANA以外の航空会社を使うことが多い方には向きません。ANAカードは提携先が幅広いので、ANAカードおすすめランキングで全種類を比べてから決めると失敗しません。
保険も手数料もカバーする「2枚持ち」の最適な組み合わせ方
多くのサイトでは「おすすめの1枚」を紹介して終わりですが、実は海外旅行のクレジットカードは2枚持ちが最強の組み合わせです。1枚で完結させようとせず、メインとサブで役割を分担させることで、お互いの弱点を補い合えるのが2枚持ちの大きなメリット。海外利用に限らない普段使いの組み合わせを知りたい方は、クレジットカード最強の2枚はこれ!年代・目的別おすすめの組み合わせもあわせて参考にしてみてください。ここでは、なぜ2枚持ちが安心なのか、どう組み合わせれば効果的なのかを具体的に解説していきます。
なぜ1枚より2枚持ちが安心なのか
海外では、磁気不良やシステムエラーで突然カードが使えなくなることがあります。1枚しか持っていないと、その瞬間に支払い手段を失ってしまう恐れも。もう1枚予備カードを持っているだけで、こうしたトラブルを回避できます。スキミング被害でカードを止めざるを得ない場合にも、サブカードがあれば旅行を続けられます。
国際ブランドを分けるとトラブル時に強い理由
カードを2枚持つなら、国際ブランドはあえて分けるのがおすすめです。たとえばVisaとJCB、VisaとMastercardのように組み合わせれば、「このお店はVisaしか使えない」「ここはJCBが使える」といった対応の違いに柔軟に対応できます。とくにヨーロッパではMastercardが強く、北米ではVisaが定番というように地域差もあるため、ブランドを分けておくと安心感が違います。
メイン1枚+サブ1枚のおすすめ組み合わせ例
具体的な組み合わせ例をいくつか紹介します。
| タイプ | メイン | サブ |
|---|---|---|
| 海外での支払いが多い | 三井住友カード プラチナプリファード(Visa) | JCBカード W(JCB) |
| 旅の質を高めたい | アメックス・ゴールド・プリファード(AMEX) | 三井住友カード(NL)(Visa) |
| 年会費を抑えたい | エポスカード(Visa) | JCBカード W(JCB) |
| セキュリティ重視 | 三井住友カード(NL)(Visa) | エポスカード(Visa以外) |
| 頻繁に海外旅行 | dカード GOLD(Visa/Mastercard) | JCBカード W(JCB) |
メインカードでポイントを貯めつつ、サブカードで保険を上乗せするのが基本の考え方です。海外での支払いが多い方は、外貨ショッピング利用特典で還元が上乗せされる三井住友カード プラチナプリファードをメインに据え、クレジットカードは複数持っていいとこ取り!優待店で還元率が上がるJCBカード Wを組み合わせると、還元の取りこぼしを防げます。旅の質を優先するなら、ラウンジや手荷物宅配がそろうアメックス・ゴールド・プリファードをメインにして、加盟店の多いVisaの三井住友カード(NL)をサブに添えると、アメックスが使えない小規模店でも支払いに困りません。たとえば自動付帯で保険が手厚いdカード GOLDをメインに、ブランドの異なる年会費無料のJCBカード Wを合わせれば、補償の合算と決済ブランドの分散を同時にかなえられます。
保険の補償額は合算できるって知ってた?
意外と知られていないのですが、クレジットカード付帯の海外旅行傷害保険は、複数のカードで補償額を合算できる項目があります。たとえば「傷害治療費用」「疾病治療費用」「携行品損害」などは、2枚分の補償額を足した金額まで補償される仕組みです(ただし「死亡・後遺障害」については合算できず、もっとも高い金額が適用されます)。
つまり、年会費無料カードを2枚組み合わせるだけで、ゴールドカード並みの治療費補償を実現できるのです。エポスカード+楽天カードの組み合わせは、合算戦略の定番として知られています。なお近年は利用付帯のカードが大半なので、合算を狙う場合は出発前に各カードで旅行代金や交通費を支払い、それぞれの適用条件を満たしておくのを忘れないようにしましょう。ゴールドカードの補償が心配な方向けに他カードと補償を合算する具体的なやり方は、dカードゴールドの海外旅行保険は弱い?補償内容と合算術でも詳しく紹介しています。
現地でクレジットカードを賢く使うコツと帰国後にやるべきこと
どんなにいいカードを選んでも、使い方を間違えると損をしたり、思わぬトラブルに巻き込まれたりします。逆に言えば、ちょっとしたコツを知っているだけで、同じカードでも何倍もお得に・安全に使えるということです。ここでは、現地でカードを使うときの実践的なコツと、帰国後に必ずやっておきたいチェックポイントをまとめました。
支払い時は現地通貨建てを選ぶのが鉄則
海外でカード決済をすると、店員から「日本円(JPY)で支払いますか? 現地通貨で支払いますか?」と聞かれることがあります。一見、日本円のほうが分かりやすそうですが、日本円建てを選ぶとお店側で勝手に高めの為替レートが適用され、結果的に割高になってしまうケースがほとんどです。
迷わず「現地通貨(ローカル・カレンシー)」を選びましょう。これだけで数%お得になることもあります。海外での決済トラブルや相談事例については、国民生活センター(越境消費者センター)でも注意が呼びかけられているので、出発前に目を通しておくと安心です。
スキミング・不正利用を防ぐ持ち歩き方
スキミング(カード情報の不正読み取り)を防ぐには、ICチップ対応のカードを使い、できるだけ自分の目の届く範囲で決済してもらうことが大切です。ATMを使うときは、人通りの少ない場所や深夜の利用を避け、入力時に手で隠す習慣をつけましょう。ナンバーレスタイプのカードはカード番号が券面に印字されていないため、盗み見対策としても効果的です。クレジットカードの不正利用対策は年々強化されており、経済産業省のクレジット取引に関するページでも、ICチップによる本人認証や番号の適切な管理といった対策が進められていることが公表されています。
暗証番号(PIN)は出発前に必ず確認しておく
海外ではサインではなく、暗証番号(PIN)入力で決済することが一般的です。暗証番号を忘れていると、せっかくカードを持っていても使えない事態に。出発前にカード会社のWebサイトやアプリで暗証番号を確認(または再設定)しておきましょう。再設定は郵送になるため、最低でも1〜2週間前には手続きを済ませておくと安心です。
帰国後は利用明細と為替レートを必ずチェックする
帰国後にやってほしいのが、利用明細のチェックです。覚えのない請求がないか、為替レートが妥当かを確認しましょう。海外利用分は1〜2か月遅れて反映されることもあるので、旅行から戻ってしばらくは明細をこまめに見る習慣をつけるのがおすすめ。万一不正利用や身に覚えのない請求があった場合の対応は、国民生活センター(越境消費者センター)のクレジットカードで支払った場合のアドバイスでも解説されており、すぐにカード会社へ連絡すれば補償を受けられるケースがあります。
海外でクレジットカードを使うときの注意点
海外でクレジットカードを使う際には、日本国内では起こりにくいトラブルに遭遇することもあります。「カードがあるから大丈夫」と油断していると、肝心なときに使えなかったり、補償が受けられなかったりすることも。事前に知っておけば防げることばかりなので、出発前にしっかり確認しておきましょう。あわせて、外務省の海外旅行登録サービス「たびレジ」に旅行日程を登録しておくと、渡航先の安全情報や緊急連絡を受け取れるので、カードの準備と一緒に済ませておくと安心です。
暗証番号がわからないと使えないことがある
前述のとおり、海外ではPIN入力が必須の場面が多くあります。とくにヨーロッパではサインが認められないこともあるため、必ず暗証番号を覚えておきましょう。
利用限度額が足りなくならないよう事前確認を
海外旅行ではホテル代やレストラン代など、高額な支払いが続くことがあります。気づかないうちに利用限度額に達してしまい、支払いができなくなるトラブルも珍しくありません。出発前にカード会社へ連絡すれば、一時的に増額してもらえる場合もあります。
利用付帯の保険は出発前の支払いが必要
利用付帯の保険を有効にするには、出発前に旅行代金や交通費をそのカードで支払っておく必要があります。「カードを持っていれば自動で適用される」と思い込んでいると、いざというときに保険が使えないことも。出発前に空港までの電車・バス・タクシー代やツアー代金をカード払いにしておくことで条件を満たせる場合があります。なお、対象となる支払いの範囲はカード会社によって異なる(例:JCBは「搭乗する公共交通乗用具」または「募集型企画旅行」の料金が対象)ため、出発前に各社の適用条件を確認しておきましょう。近年は条件そのものが厳しくなる傾向にあり、三井住友カードは2025年10月16日以降に出発する旅行から、日本出国後のカード決済を適用条件から外しました。現地に着いてから決済しても保険が始まらないケースがあるため、「出国前に済ませる」を原則にしておくと安全です。
磁気不良やIC不良に備えて予備カードを持つ
カードは長く使っていると、磁気不良やICチップの故障が起きることがあります。1枚しか持っていかないと、現地で使えなくなった瞬間にお手上げです。前述の2枚持ち戦略にもつながりますが、必ず予備のカードを別の財布に入れて持ち歩くようにしましょう。
海外旅行のクレジットカードに関するよくある質問
最後に、海外旅行のクレジットカードについて読者の方からよく寄せられる質問にお答えします。「枚数」「現金とのバランス」「子どもの保険」など、いざ準備を始めると気になってくるポイントを中心にまとめましたので、出発前のチェックリストとしてお役立てください。
クレジットカードは何枚持っていけばいい?
最低でも2枚、できれば国際ブランドの異なる2〜3枚を持っていくのが理想です。1枚をメイン、1枚を保険・予備として使い分けると安心。財布とは別の場所に分けて保管すると、紛失・盗難リスクをさらに減らせます。
デビットカードやプリペイドカードでも代用できる?
デビットカードやプリペイドカードでも基本的な支払いは可能ですが、ホテルやレンタカーのデポジットには使えないことが多いのが弱点。さらに海外旅行傷害保険は付帯していないことがほとんどなので、メインの決済手段としてはクレジットカードを優先しましょう。
現金はどのくらい持っていくべき?
行き先や日数によりますが、1日あたり50〜100ドル相当を目安に、緊急用として用意しておくと安心です。チップ文化のある国や、屋台や市場など現金しか使えないお店もあります。すべてをカードでまかなおうとせず、ある程度の現金を併用するのがおすすめです。
海外で使えなかったときはどうすればいい?
まずは別ブランドの予備カードで支払いを試みましょう。それでもダメな場合は、カード会社の海外サポートデスクに連絡を。場合によっては不正利用検知システムが働いて一時的に止められていることもあるので、本人確認をすれば再開してもらえます。
子どもの分の保険はどうカバーする?
家族カードでも本会員と同じ補償が受けられる場合があります。また、ゴールドカードやプラチナカード以上では「家族特約」が付くことがあり、家族カードを発行できない年齢の子どもでも補償を受けられます(例:JCBゴールドの家族特約は本会員と生計をともにする19歳未満の子どもが対象)。家族で旅行するなら家族特約付きのカードを1枚持っておくと安心です。
まとめ|自分に合う1枚と組み合わせで、安心して海外旅行を楽しもう
海外旅行に持っていくクレジットカードは、「年会費」「保険」「手数料」「特典」のバランスで選ぶのが基本です。まず押さえておきたい1枚は、年会費永年無料のまま傷害治療費用は最高200万円・疾病治療費用は最高270万円の海外旅行傷害保険(利用付帯)を確保できるエポスカード。年に1〜2回の旅行なら、これ1枚でも保険の役割は十分に果たしてくれます。旅行特典の幅広さで選ぶなら、傷害・疾病治療費用各最高300万円に加えて手荷物無料宅配やプライオリティ・パスまでそろうアメリカン・エキスプレス®・ゴールド・プリファード・カードが有力候補。ただし年会費39,600円(税込)と外貨取扱手数料3.5%は重いので、旅行や出張の回数と特典の使用頻度で判断しましょう。条件を気にせず手厚い保険と空港ラウンジを1枚でそろえたいなら、治療費用が自動付帯で各最高300万円、旅行代金をカード決済すれば死亡・後遺障害が最高1億円まで上乗せされ、家族特約も備えるdカード GOLDが本命です。海外での決済額が大きい方には、外貨ショッピング利用特典で支払いが実質3%相当の還元になる三井住友カード プラチナプリファードも候補に入ります。年会費33,000円(税込)は継続特典(前年の利用額100万円ごとに10,000ポイント・最大40,000ポイント)で取り戻しやすく、国内主要空港とハワイのラウンジも使えます。年会費をかけずにVisa/Mastercardの決済網を確保するなら三井住友カード(NL)が使いやすく、保険を重視するカードと組み合わせる前提で持つのがおすすめです。頻繁に旅行する方や旅の質を高めたい方は、ゴールドカード以上を検討するとよいでしょう。
そして、本記事でとくにお伝えしたかったのが「2枚持ち戦略」と「現地での使い方」。1枚に頼り切らず、国際ブランドを分けて補償も合算する。現地では現地通貨建てを選び、PINや暗証番号も忘れずに。こうした小さな工夫が、旅行中の安心感を大きく変えてくれます。
カードはあくまで旅を快適にする道具です。自分のスタイルに合った1枚(または組み合わせ)を見つけて、心から楽しめる海外旅行を実現してください。