
本記事はプロモーションを含みます
「クレジットカードを1枚作りたいけれど、種類が多すぎてどれを選べばいいのか分からない」「年会費や還元率の見方がそもそも分からない」と感じていませんか。
クレジットカードは国内で数百種類が発行されていて、年会費・ポイント還元率・付帯保険・優待の組み合わせはカードごとにまったく違います。基準を持たないまま「なんとなく」で申し込むと、ほとんど使わない特典に年会費を払い続けたり、よく行くお店でポイントが貯まらなかったりと、あとから後悔しやすいのが実情です。
そこでこの記事では、クレジットカードを初めて持つ人が失敗しないように、年会費が永年無料で持ち続けるコストがゼロのカードを中心に、2026年最新のおすすめ10枚を年会費と還元率で比較してご紹介します。あわせて、デビットカードとの違いといった基本のきほん、選び方の5つのポイント、申し込みから受け取り・初期設定までの流れ、使いすぎを防ぐコツまで順番に解説します。
最後まで読めば、自分の生活に合った「初めての1枚」がはっきりと決まり、届いたその日から迷わず安全に使い始められるはずです。
初心者がクレジットカードを作る前に押さえておきたい基本
カード選びの前に、まずは「クレジットカードとはどういう仕組みの支払い手段なのか」を押さえておくと、比較サイトの数字が自然に読めるようになります。ここでは、似ているようで性質がまったく違うデビットカード・プリペイドカードとの違い、還元率という指標の意味、そして国際ブランドの選び分けの3点を整理します。
クレジットカードとデビットカード・プリペイドカードは何が違う?
3つの決定的な違いはお金が引かれるタイミングです。クレジットカードは「後払い」で、カード会社がいったん立て替え、原則として翌月以降にまとめて銀行口座から引き落とされます。デビットカードは「即時払い」で、支払ったその場で自分の口座から金額が引かれます。プリペイドカードは「前払い」で、あらかじめチャージした残高の範囲内でしか使えません。
後払いであることは、初心者にとってメリットにもデメリットにもなります。手元に現金がなくても支払える一方、使った実感が薄くなりやすく、翌月の請求で驚くというのがもっともよくある失敗です。逆にデビットカード・プリペイドカードは口座残高や チャージ残高が上限になるため使いすぎにくい代わりに、原則として分割払いができず、審査がある後払いだからこそ積み上がる「クレジットヒストリー(利用と返済の履歴)」も基本的には残りません。将来、住宅ローンや自動車ローンを組む場面を考えると、20代のうちから少額でもクレジットカードを使って延滞なく返済し続けることには意味があります。
もう1つの違いが付帯サービスの厚みです。旅行傷害保険、ショッピング保険、空港ラウンジ、優待割引といった特典は、後払いのクレジットカードに厚く付いています。国民生活センターも18歳から成年になったことを踏まえてクレジットカードの仕組みと使い方を確認するよう呼びかけていますので、便利さと責任がセットであることを理解したうえで1枚目を選びましょう。
ポイント還元率の見方と、1.0%が目安といわれる理由
還元率とは、支払った金額のうち何%がポイントとして戻ってくるかを示した割合です。還元率1.0%なら1万円の支払いで100円相当、0.5%なら50円相当が戻る計算になります。カード会社のサイトでは「200円につき1ポイント」といった書き方がされていることも多いので、慣れないうちは「1ポイント=1円相当なら、200円で1ポイント=0.5%」と換算して比べると分かりやすくなります。
1.0%が1つの目安とされるのは、年会費無料カードの平均が0.5%前後で、その倍の水準だからです。毎月10万円をカードで支払う人なら、0.5%と1.0%の差は年間で6,000円相当になります。金額としては大きくありませんが、何もしなくても差が付き続ける固定費のような性質があるため、初めての1枚こそ基本還元率にはこだわる価値があります。
注意したいのは、「最大◯%」という表記は条件達成時の上限値であることです。特定の店舗・特定の決済方法・事前登録・キャンペーン期間といった条件が付いているケースがほとんどで、日常のすべての支払いがその倍率になるわけではありません。比較するときは「いつでも適用される基本還元率」と「自分がよく使う店での還元率」の2つを見るようにしてください。ポイントの使い道も重要で、1ポイント1円で支払いに充てられるポイントと、交換商品によってレートが変わるポイントとでは実質的な価値が変わります。
Visa・Mastercard・JCB・アメリカン・エキスプレス®の違いと初心者の選び分け
国際ブランドは、カードが世界のどの決済ネットワークで使えるかを決める仕組みです。世界シェアで上位を占めるのがVisaとMastercard®で、国内外を問わず加盟店が多く、1枚目としてはこのどちらかを選んでおけば「使えない」場面はほとんどありません。海外でのレンタカーやホテルのデポジットなど、ブランド指定がある場面でも安心です。
JCBは日本発の国際ブランドで、国内の加盟店網と日本語サポートの手厚さが強みです。ハワイ・台湾・韓国など日本人旅行者の多い地域では専用ラウンジなどのサービスも利用できます。アメリカン・エキスプレス®は旅行やグルメの特典に力を入れたブランドで、ステータス性を重視する人に選ばれています。一方で、国内の小規模店舗では取り扱いがないこともあるため、1枚目に選ぶなら2枚目でVisaかMastercard®を補うことを前提に考えると安心です。
初心者の選び分けはシンプルで、1枚目はVisaまたはMastercard®、2枚目を作るときに別ブランドを選ぶのが定番です。同じカードでも申込時にブランドを選べることが多いので、すでに家族が持っているカードのブランドを確認して、家庭内で偏らないようにしておくとさらに安心できます。
初心者向けクレジットカードの選び方5つのポイント
ここからは、初めての1枚を選ぶときに見るべき具体的な5つの軸を解説します。すべてを満たす完璧なカードはありませんが、上から順に優先度が高いと考えて、自分の生活に合う組み合わせを見つけてください。
年会費は永年無料の1枚から始める
最初の1枚は年会費が永年無料のカードを選ぶのが基本です。年会費が有料のカードは空港ラウンジや手厚い保険などの特典が付きますが、その特典を年間で使い切れなければ支払った分だけマイナスになります。年会費11,000円(税込)のゴールドカードなら、還元率1.0%のカードで年間110万円を支払ってようやく元が取れる計算です。使い方が固まっていない段階では、コストがゼロのカードから始めて、使い方が見えてきたら上位カードを検討するほうが失敗しません。
気をつけたいのが「初年度無料」「条件付き無料」といった表記です。初年度無料は2年目から年会費が発生しますし、条件付き無料は「年1回以上の利用」「年間◯万円以上の利用」などの条件を外すと請求されます。なお、年会費無料のカードでも、ETCカードや家族カードだけは発行手数料や年会費がかかる場合があるので、申込前に確認しておきましょう。
基本の還元率が1.0%以上かどうかで比べる
還元率は、特定の店舗だけで上がる「最大◯%」ではなく、どこで使っても適用される基本還元率で比べます。1.0%以上なら年会費無料カードのなかでは高水準、0.5%なら平均的です。0.5%のカードが悪いわけではなく、そのぶん優待や保険が充実しているケースも多いので、「普段使いの主力にするなら1.0%以上」「特定のお店や特典目当てなら0.5%でも可」と使い分けて考えてください。
あわせて確認したいのがポイントの有効期限と使い道です。ポイントが2年で失効するのに年間数百ポイントしか貯まらないカードでは、実質的な還元率は表示より下がります。カード利用代金への充当や、1ポイント1円でコード決済に使えるポイントは、使い忘れが起きにくい点で初心者向きです。還元率の高さだけを軸にカードを比べたい人向けの記事もあるので、ポイント重視で選びたい人は参考にしてください。
よく行くお店やネット通販でポイントが上がるかを見る
同じ年会費無料カードでも、自分の生活圏でポイントが上がるかどうかで1年後の差は大きく変わります。コンビニや対象の飲食店をよく使う人、ネット通販が多い人、スーパーでまとめ買いする人では、選ぶべき1枚が変わるということです。
判断材料としておすすめなのが、直近3か月の銀行口座やコード決済アプリの明細を眺めて、支出額が大きい上位3カテゴリを書き出す方法です。「ネット通販」「コンビニ」「スーパー」「携帯料金」「ガソリン」のどれが多いかが分かれば、候補は自然に2〜3枚に絞れます。1枚目は「よく使う場所で強いカード」、2枚目は「1枚目が弱い場所を埋めるカード」と役割を決めると、無駄なく組み合わせられます。
スマホのタッチ決済とアプリの使いやすさを確かめる
いまのクレジットカードは、物理カードを出さずにスマートフォンだけで支払う場面が増えています。Apple PayやGoogle Payに登録できるか、スマホのタッチ決済に対応しているかは必ず確認しましょう。カードによってはスマホのタッチ決済で支払ったときだけ還元率が大きく上がる設計になっており、同じお店でも支払い方で戻る金額が変わります。
会員用アプリの使い勝手も見逃せません。利用のたびにプッシュ通知が届くか、利用明細がリアルタイムで反映されるか、月々の利用額がグラフで見られるかといった点は、使いすぎを防ぐ仕組みとしてそのまま役立ちます。カード番号が券面に印字されないナンバーレスのカードなら、紛失や盗み見による不正利用のリスクも抑えられます。
旅行の保険や不正利用の補償などサポートで選ぶ
年会費無料のカードでも、海外旅行傷害保険やショッピング保険が付いているものがあります。ここで押さえておきたいのが自動付帯と利用付帯の違いです。自動付帯はカードを持っているだけで補償の対象になり、利用付帯は旅行代金や公共交通機関の運賃をそのカードで支払うことが条件になります。近年は年会費無料カードの多くが利用付帯へ移行しているため、旅行前に「何を支払えば条件を満たすのか」を確認しておくことが大切です。
もう1つ重要なのが不正利用への備えです。ほとんどのカード会社は、届け出た日からさかのぼって一定期間内の不正利用について補償する制度を用意しています。24時間365日のモニタリングや、アプリからカードの利用を一時的に止められる機能があるかも見ておくと安心です。ポイント還元は年に数千円の差ですが、不正利用や旅行中のトラブルは一度で数十万円の差になり得るため、サポート面は軽視しないでください。
初心者におすすめのクレジットカード10選を年会費と還元率で比較
ここからは、初めての1枚に選びやすい10枚を紹介します。選定の軸は年会費が永年無料であること、基本還元率とポイントの使い道、そして初心者がつまずきにくいサポート体制の3つです。まずは10枚の主要スペックを一覧で比較し、そのあとで1枚ずつ詳しく解説します。カード名や画像をタップすると、そのカードの詳細にジャンプできます。
| カード | 年会費 | 基本還元率 | 国際ブランド | 発行スピード | 初心者にうれしいポイント |
|---|---|---|---|---|---|
 エポスカード |
永年無料 | 0.5%(※) | Visa | 通常1週間程度(マルイ店舗受取なら当日受け取れる場合あり) | 年会費無料で海外旅行傷害保険(利用付帯)が付く |
 JCBカード W |
永年無料 | 1.0〜10.5%(※1) | JCB | 最短5分でカード番号が発行(ナンバーレス) | 39歳以下の入会限定で常に高還元 |
 三井住友カード(NL) |
永年無料 | 0.5〜7%(※2) | Visa/Mastercard | 最短10秒でカード番号発行(※3) | 対象のコンビニ・飲食店で還元率が大きく伸びる |
 リクルートカード |
永年無料 | 1.2〜3.2% | Visa/Mastercard/JCB | 最短即日(モバイル) | 使う場所を選ばず常時1.2%還元 |
 楽天カード |
永年無料 | 1.0〜3.0%以上 | Visa/Mastercard/JCB/American Express | 約1週間 | 楽天市場での買い物とポイントの使い道が豊富 |
 PayPayカード |
永年無料 | 1.0〜5.0% | Visa/Mastercard/JCB | 最短7分(PayPayアプリ即時利用) | コード決済とまとめて管理できる |
 イオンカードセレクト |
永年無料 | 0.5〜1.5% | Visa/Mastercard/JCB | 約2〜3週間 | キャッシュカードと電子マネーが1枚に集約 |
 三菱UFJカード |
永年無料 | 0.5%(対象店舗で条件達成時は最大20%グローバルポイント還元)(*1) | Visa/Mastercard®/JCB/アメリカン・エキスプレス® | 最短翌営業日(*2) | 対象店舗でのポイント優遇が大きい |
 dカード |
永年無料 | 1.0〜4.0% | Visa/Mastercard | 最短5分(モバイル発行) | d払いやドコモの支払いとまとめやすい |
 ライフカード |
無料 | 0.5〜1.5% | Visa/Mastercard/JCB | 最短2営業日でカード発行(到着は審査完了から1週間前後) | 誕生月と入会初年度のポイント優遇がある |
※一部ご利用は還元率が異なる場合があります。
(※1)事前にポイントアップ登録が必要です。利用加盟店や交換商品等によりポイント付与条件や還元率は異なる場合があります。
(※2)7%ポイント還元は対象のコンビニ・飲食店でスマホのタッチ決済またはモバイルオーダーで支払った場合です。各カードの紹介箇所の注記もあわせてご確認ください。
(※3)即時発行ができない場合があります。
(*1)最大20%ポイント還元にはご利用金額の上限など各種条件・ご留意事項がございます。還元率および相当額表記は、1ポイント=5円相当として利用した場合です。なお、1ポイントの相当額は利用方法により異なります(キャッシュバックへの交換の場合、1ポイントは4円となります)。
(*2)最短翌営業日発行はMastercard®とVisaのみ。
- エポスカード|年会費永年無料で全国の優待が使える初めての1枚
- JCBカード W|39歳以下の入会限定で高還元、ナンバーレスなら最短5分でカード番号が発行
- 三井住友カード(NL)|対象のコンビニ・飲食店でスマホのタッチ決済がおトク
- リクルートカード|基本還元率1.2%で使う場所を選ばずにためられる
- 楽天カード|楽天市場の買い物でポイントがたまりやすく明細アプリも見やすい
- PayPayカード|PayPayとまとめて使えてキャッシュレス初心者と相性がいい
- イオンカードセレクト|イオンでの買い物とWAONのオートチャージに強い
- 三菱UFJカード|対象店舗のポイントアップ特典で日常の買い物がおトク
- dカード|d払いやドコモの利用料とまとめてdポイントがたまる
- ライフカード|誕生月のポイントアップと入会後の優遇が初心者にうれしい
エポスカード|年会費永年無料で全国の優待が使える初めての1枚
エポスカードは、丸井グループの株式会社エポスカードが発行する年会費永年無料のVisaカードです。年会費が一切かからないのに最高3,000万円の海外旅行傷害保険(利用付帯)が付く点が、初めての1枚として選ばれている理由です。カードの受け取りは通常1週間程度ですが、マルイ店舗での受け取りを選べば当日中に手にできる場合もあります。マルイ・モディでの「マルコとマルオの優待」期間中は買い物が10%オフになり、全国10,000店舗以上の優待店では飲食・カラオケ・レジャーなどの割引も受けられます。
| 年会費 | 永年無料 |
|---|---|
| ポイント還元率 | 0.5〜1.5% ※一部ご利用は還元率が異なる場合があります。 |
| 国際ブランド | Visa |
| たまるポイント | エポスポイント |
| 付帯保険 | 海外旅行傷害保険(利用付帯/最高3,000万円) |
| 発行スピード | 通常1週間程度(マルイ店舗受取なら当日受け取れる場合あり) |
| 申込対象 | 満18歳以上(高校生を除く) |
- 年会費永年無料で、マルイ店舗での受け取りを選べば当日中に受け取れる場合がある
- 年会費をかけずに最高3,000万円の海外旅行傷害保険(利用付帯)が持てる
- マルコとマルオの優待期間中はマルイ・モディの買い物が10%オフ
- 選べるポイントアップショップに登録した店舗では還元率が1.0%にアップする
- 利用実績に応じてエポスゴールドカードの招待が届くことがある
- 基本の還元率は0.5%と平均的(※一部ご利用は還元率が異なる場合があります。)
- 国際ブランドはVisaのみで、ブランドを選べない
- 家族カードの発行はできない
- 2026年8月1日利用分から、モバイルSuica・モバイルPASMO・モバイルICOCA・楽天Edy・ANA Payなど30以上の交通系IC・決済サービスへのチャージがポイント加算の対象外になった
初心者にとってのエポスカードの価値は、コストゼロのまま「保険」と「優待」という、ふだんは見えにくい部分を確保できることにあります。海外旅行は数年に一度という人でも、旅行代金をこのカードで支払っておけば治療費の補償が付く安心感は大きく、旅行のたびに保険を掛け捨てで契約する必要がなくなります。基本還元率は0.5%と控えめですが、よく行く店舗を「選べるポイントアップショップ」に登録すれば還元率1.0%にアップするため、登録の手間をかけられる人ほど得をします。
将来の育て方が見えている点も、1枚目向きの理由です。利用を重ねると年会費無料で使えるエポスゴールドカードへの招待が届くことがあり、招待を受けて入会した場合はその時点から年会費が無料になります。招待がなくても、年間50万円以上の利用があれば翌年以降の年会費が永年無料になる仕組みです(エポスゴールドカードの申込対象は満20歳以上で安定した収入のある方。エポスカードからの招待でも発行できます)。マルイ店舗での受け取りに対応している点も、早く手元に用意したい人にはうれしいところです。
JCBカード W|39歳以下の入会限定で高還元、ナンバーレスなら最短5分でカード番号が発行
JCBカード Wは、18歳以上39歳以下の人が申し込める年会費永年無料のカードです。通常のJCBカードに比べてポイントが常に2倍たまる設計で、J-POINTパートナーの優待店ではさらに還元率が上がります。39歳までに申し込んでおけば、40歳以降も年会費無料のまま持ち続けられるため、20代・30代のうちに作っておく価値が高い1枚です。
| 年会費 | 永年無料 |
|---|---|
| ポイント還元率 | 1.0〜10.5% ※事前にポイントアップ登録が必要です。 ※利用加盟店や交換商品等によりポイント付与条件や還元率は異なる場合があります。 |
| 国際ブランド | JCB |
| たまるポイント | J-POINT(1ポイント=最大1円相当) |
| 付帯保険 | 海外旅行傷害保険(利用付帯/最高2,000万円)、ショッピングガード保険(海外のみ) |
| 発行スピード | 最短5分でカード番号が発行(ナンバーレス) |
| 申込対象 | 18歳以上39歳以下(高校生を除く) |
- 基本還元率1.0%と、年会費無料カードのなかでもたまりやすい
- J-POINTパートナーの優待店ではさらに還元率が上がる
- ナンバーレスなら最短5分でカード番号が発行され、すぐに使い始められる
- 家族カードは年会費無料、ETCカードは入会初年度年会費無料
- 年間50万円(税込)の利用ごとにボーナスポイントが進呈されるJ-POINTボーナスの対象
- 申し込みは18歳以上39歳以下限定で、40歳以上は新規発行できない
- 優待店での上乗せ還元にはポイントアップ登録が必要
- 国内旅行傷害保険は付帯していない
- 国際ブランドはJCBのみで、海外では使えない店舗もある
初心者にとってありがたいのは、特別な条件をそろえなくても、どこで支払っても基本還元率1.0%が適用される分かりやすさです。「この店舗でこの決済方法のときだけ高還元」という条件を覚えなくてよいので、キャッシュレスに慣れていない段階でも取りこぼしが起きにくくなります。たまったJ-POINTは1ポイント=最大1円相当で使え、2026年2月に始まったコード決済のMyJCB Payでの支払いにも充当できます。
一方で、上乗せ還元を受けるには入会後にポイントアップ登録を済ませておく必要がある点は忘れないでください。2026年1月にポイントプログラムがJ-POINTへリニューアルされ、従来の登録方式から切り替わっています。申し込みは39歳までという年齢制限があるため、対象年齢のうちに発行しておき、40歳以降も無料で持ち続けるという使い方が現実的です。なお、たまったポイントはマイルへの移行にも対応しており、1ポイント=0.6マイル(移行手数料無料)で交換できます。
キャンペーンも継続中です。新規入会とMyJCBアプリへのログインで、対象のスマホ決済の利用金額の20%(最大12,000円相当)がポイント還元されるキャンペーンが2026年4月1日(水)から実施されています(終了時期は未定)。このほか、対象加盟店の利用でポイント10%還元(最大8,000ポイント)、家族カードの追加で家族1名につき2,000円・最大4,000円キャッシュバック(上限2名)、会員紹介で1人につき1,000円分プレゼントも、いずれも2026年4月1日(水)から終了時期未定で実施中です。
※キャンペーンの詳細・条件を必ずご確認ください。
※ナンバーレスでのお申し込みなら最短5分でカード番号が発行されます。
※即時判定の受付時間は、9:00AM~8:00PMです。受付時間を過ぎた場合は、翌日の受付扱いとなります。
※カード到着前にカード番号を確認する場合、顔写真付き本人確認書類による本人認証が必要です。(運転免許証/マイナンバーカード/在留カード)
※カード番号・セキュリティコードは、MyJCBアプリ内で確認可能です。スマートフォンやタブレットなど、MyJCBアプリ対応の端末が必要となります。
※本人認証の際、カメラ付きスマートフォンが必要となります。
■ETCカードの年会費(2026年11月〜)
プレミアムカード(ザ・クラス、プラチナ、ゴールド ザ・プレミア、ゴールド、ネクサス)の方は2年目以降も無料でご利用いただけます。
<上記以外の方>入会初年度:無料 2年目以降:ご利用状況に応じて無料
<無料となる条件>
※個人カード:前年1年間に「①ETCスルーカードのお支払いが1回以上ある方」または、前年1年間に「②ショッピング利用合計金額が50万円以上ある方」
※条件を満たさない場合は、1枚ごとに550円(税込)をご請求します。
※無料となるETCスルーカードの年会費は、カード発行会社が負担します。
三井住友カード(NL)|対象のコンビニ・飲食店でスマホのタッチ決済がおトク
三井住友カード(NL)は、年会費永年無料でカード番号が券面に印字されないナンバーレスカードです。対象のコンビニ・飲食店でスマホのVisaのタッチ決済またはMastercard®タッチ決済、モバイルオーダーで支払うと7%ポイント還元(※)になります。セブン‐イレブン、ローソン、マクドナルドなどが対象店舗で、2026年8月1日利用分からはフレッシュネスバーガーも追加されました(スマホのタッチ決済が対象で、モバイルオーダーは対象外)。
| 年会費 | 永年無料 |
|---|---|
| ポイント還元率 | 0.5〜7%(※) |
| 国際ブランド | Visa/Mastercard |
| たまるポイント | Vポイント |
| 付帯保険 | 海外旅行傷害保険(利用付帯/最高2,000万円) |
| 発行スピード | 最短10秒でカード番号発行 ※即時発行ができない場合があります。 |
| 申込対象 | 満18歳以上(高校生を除く) |
- 年会費永年無料で家族カード・ETCカード(条件付き)も無料で発行できる
※入会翌年度以降、前年度に一度もETC利用のご請求がない場合は、ETCカード年会費550円(税込) - セブン‐イレブン、ローソン、マクドナルドなどの対象のコンビニ・飲食店でスマホのタッチ決済またはモバイルオーダーでの支払いで7%ポイント還元(※)
- カード番号が券面に印字されないナンバーレス仕様で、不正利用のリスクを抑えられる
- 最短10秒でカード番号発行に対応し、申込当日からネットショッピングやスマホ決済に使える(※即時発行ができない場合があります。)
- 通常時のポイント還元率は0.5%と平均的
- 2025年12月からは7%ポイント還元の対象がスマホのタッチ決済とモバイルオーダーに限定され、プラスチックカードのタッチ決済は対象外になった
- 国内旅行傷害保険は付帯していない
このカードが初心者に向いているのは、コンビニやファストフードという「金額は小さいが回数が多い支出」で還元率が大きく伸びるからです。1回500円の買い物でも、月に20回使えば年間で12万円分。7%ポイント還元なら8,400円相当が戻る計算になり、年会費無料カードの平均的な0.5%(600円相当)とは大きな差が付きます。ナンバーレス仕様で券面に番号が印字されないため、カードを人前で出す場面が多い人にも安心です。
注意したいのは、還元率が伸びるのは「スマホのタッチ決済」または「モバイルオーダー」で支払ったときだけという点です。プラスチックカードを差し込んだり、カード現物のタッチ決済で支払ったりすると通常還元率になってしまいます。入会したらApple PayやGoogle Payにカードを登録し、対象店舗ではスマホで支払う習慣を最初に作っておきましょう。対象店舗をあまり使わない人は、基本還元率1.0%以上のカードのほうが合うこともあります。
※カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象外です。
※商業施設内にある店舗などでは、一部ポイント付与の対象となりません。
※一定金額(原則1万円)を超えると、タッチ決済でなく、決済端末にカードを挿しお支払いただく場合がございます。その場合のお支払い分は、タッチ決済分のポイント還元の対象となりませんので、ご了承ください。上記、タッチ決済とならない金額の上限は、ご利用される店舗によって異なる場合がございます。
※スマホのタッチ決済対象店舗とモバイルオーダーの対象店舗は異なります。詳しくはサービス詳細ページをご確認ください。
※通常のポイント分を含んだ還元率です。
※ポイント還元率は利用金額に対する獲得ポイントを示したもので、ポイントの交換方法によっては、1ポイント1円相当にならない場合があります。
※Google Pay™ 、Samsung Payで、Mastercard®タッチ決済はご利用いただけません。ポイント還元は受けられませんので、ご注意ください。
リクルートカード|基本還元率1.2%で使う場所を選ばずにためられる
リクルートカードは、年会費永年無料カードのなかでも基本還元率1.2%という高い水準を持つ1枚です。じゃらん・ホットペッパービューティー・ホットペッパーグルメといったリクルート系サービスでは最大3.2%還元になり、電子マネーへのチャージでもポイントがたまります。
| 年会費 | 永年無料 |
|---|---|
| ポイント還元率 | 1.2〜3.2% |
| 国際ブランド | Visa/Mastercard/JCB |
| たまるポイント | リクルートポイント |
| 付帯保険 | 海外旅行傷害保険(利用付帯/最高2,000万円)、国内旅行傷害保険(利用付帯/最高1,000万円)、ショッピング保険(年間200万円まで) |
| 発行スピード | 最短即日(モバイル) |
| 申込対象 | 満18歳以上(高校生を除く) |
- どこで使っても1.2%還元で、年会費無料カードのなかでは高水準
- リクルート系サービスで最大3.2%還元、じゃらん予約なら最大11.2%
- 年会費無料ながら国内・海外の旅行傷害保険とショッピング保険が付く
- 電子マネーへのチャージでもポイントがたまる(Visa・Mastercardは楽天Edy・モバイルSuica・SMART ICOCA、JCBはnanaco・モバイルSuicaが対象)
- リクルートポイントの使い道はリクルート系サービス中心(Pontaポイント・dポイントへの交換は可能)
- 店頭での優待や割引はほとんどない
- 電子マネーチャージのポイント付与は全電子マネー合算で月3万円までが上限(JCBブランドはチャージ分の還元率が0.75%に下がる)
「条件を覚えるのが面倒」という初心者に最も合うのがこのカードです。店舗も決済方法も問わず1.2%が適用されるため、どのカードで払うか毎回迷う必要がありません。毎月10万円を支払う人なら年間14,400円相当がたまる計算で、還元率0.5%のカードと比べると年間8,400円相当の差になります。
使い道の点だけは事前に確認しておきましょう。たまるリクルートポイントはPontaポイントやdポイントへ等価交換できるため、実質的な出口は広いのですが、交換操作をひと手間はさむ必要があります。旅行や美容室の予約をリクルート系サービスで行う人なら、交換せずそのまま使えてさらに効率的です。保険も年会費無料としては手厚く、旅行代金をこのカードで支払えば国内・海外どちらの旅行傷害保険も対象になります。
楽天カード|楽天市場の買い物でポイントがたまりやすく明細アプリも見やすい
楽天カードは、累計発行枚数3,431万枚(2026年6月末時点)を突破した国内でも屈指の人気カードです。年会費永年無料で基本還元率1.0%、楽天市場での買い物はSPU(スーパーポイントアッププログラム)によって最大3.0%以上になります。2026年7月1日にはSPUの対象に楽天グループ外として初めてファミリーマートが加わり、最大倍率は18.5倍まで伸びました。
| 年会費 | 永年無料 |
|---|---|
| ポイント還元率 | 1.0〜3.0%以上 |
| 国際ブランド | Visa/Mastercard/JCB/American Express |
| たまるポイント | 楽天ポイント |
| 付帯保険 | 海外旅行傷害保険(利用付帯/最高2,000万円) |
| 発行スピード | 約1週間 |
| 申込対象 | 高校生を除く18歳以上の方 |
- 楽天市場では常時3.0%以上の還元で、買い回りイベント中はさらに上がる
- 国際ブランドを4種類から選べる
- 楽天ポイントは楽天ペイ・楽天Edy・楽天証券のポイント投資など使い道が広い
- スマホアプリの利用明細が見やすく、利用通知も届く
- 楽天のサービスをほとんど使わない人は強みを感じにくい
- ポイント付与条件の改定が比較的多い
- 電気・ガス・水道などの公共料金や税金・国民年金保険料の支払いは500円につき1ポイント(還元率0.2%)に下がる
- ETCカードは楽天会員ランクによって年会費がかかる
初心者にとっての魅力は、ポイントが「使いやすい形」でたまることです。楽天ポイントは街のドラッグストアやコンビニ、楽天ペイでの支払いに1ポイント1円で使えるため、ポイントの交換先を調べる手間がありません。ポイントの有効期限は最終獲得日から1年で、カードを使い続けているかぎり実質的に延長されるので、初心者が陥りがちな「気付いたら失効していた」も起こりにくい設計です。
もう1つ、アプリの分かりやすさも見逃せません。楽天カードアプリでは利用のたびに通知が届き、当月の利用額がひと目で分かるため、後払いの使いすぎを防ぐ練習になります。ただし公共料金や税金の支払いは還元率が0.2%に下がるので、固定費は別のカードに寄せるなど役割を分けたほうが効率的です。ネット通販の利用が多い人ほど恩恵が大きい1枚といえます。
PayPayカード|PayPayとまとめて使えてキャッシュレス初心者と相性がいい
PayPayカードは、年会費永年無料で基本還元率1.0%のカードです。Yahoo!ショッピングやLOHACOでは最大5%のPayPayポイントがたまり、PayPayアプリの「PayPayクレジット」の支払い元に設定できる唯一のクレジットカードという立ち位置にあります。
| 年会費 | 永年無料 |
|---|---|
| ポイント還元率 | 1.0〜5.0% |
| 国際ブランド | Visa/Mastercard/JCB |
| たまるポイント | PayPayポイント |
| 付帯保険 | なし |
| 発行スピード | 最短7分(PayPayアプリ即時利用) |
| 申込対象 | 満18歳以上(高校生を除く) |
- 年会費永年無料で基本還元率1.0%、家族カードも無料
- Yahoo!ショッピング・LOHACOでは最大5%のPayPayポイント還元
- PayPayクレジットの支払い元に設定できる唯一のクレジットカード
- 申し込みからPayPayアプリでの利用開始まで最短7分
- 旅行傷害保険などの付帯保険が付いていない
- 2026年6月2日からPayPayステップの仕様が変更され、PayPayの本人確認(eKYC)とPayPayアプリへのカード登録が必須になった
- PayPayをほとんど使わない人にはメリットを感じにくい
- たまるのはPayPayポイントのみで、他社ポイントへの交換はできない
すでにPayPayを日常的に使っている人にとっては、コード決済とクレジットカードの明細が1つのアプリに集約される点が最大の利点です。支払いのたびにアプリへ通知が届き、使った金額がその場で残高履歴に並ぶため、後払いでも「使った実感」が薄れにくくなります。キャッシュレス初心者が最初につまずく「翌月の請求で驚く」を構造的に避けやすい設計といえます。
2026年8月31日をもって、PayPayアプリに他社クレジットカードを直接登録して支払う従来方式は終了しました。2026年9月以降に他社カードを使う場合は「他社カード利用券」(Visa・Mastercardのみ、1万円単位で1万円〜25万円分)を購入する形になるため、PayPayを使い続けたい人にとってPayPayカードの重要性は以前より高まっています。逆に、付帯保険が一切ないので、旅行の保険を重視する人はエポスカードやリクルートカードとの組み合わせを考えるとよいでしょう。
イオンカードセレクト|イオンでの買い物とWAONのオートチャージに強い
イオンカードセレクトは、クレジットカード・電子マネーWAON・イオン銀行キャッシュカードの3つの機能が1枚にまとまったカードです。WAONオートチャージでポイントが0.5%たまり、イオン系列での買い物に充てれば実質1.5%相当の還元になります。毎月20日・30日のお客さま感謝デーは買い物代金が5%オフになります。
| 年会費 | 永年無料 |
|---|---|
| ポイント還元率 | 0.5〜1.5% |
| 国際ブランド | Visa/Mastercard/JCB |
| たまるポイント | WAON POINT |
| 付帯保険 | ショッピングセーフティ保険(年間50万円まで) |
| 発行スピード | 約2〜3週間 |
| 申込対象 | 満18歳以上(高校生を除く) |
- クレジットカード・WAON・イオン銀行キャッシュカードの3機能が1枚に集約される
- WAONチャージとWAON決済でポイントの二重取りができる(実質1.5%相当)
- 毎月20日・30日のお客さま感謝デーは買い物代金が5%オフ
- 年間50万円(税込)以上の利用などの条件を満たすと、年会費無料のイオンゴールドカードの招待が届く(判定期間は毎年1月11日〜翌年1月10日の請求ベース)
- 引き落とし口座はイオン銀行のみ
- イオン系列以外では基本還元率0.5%とやや低い
- カードの発行までに2〜3週間ほどかかる
初めての1枚としての強みは、財布の中のカードが増えないことです。銀行のキャッシュカードと電子マネーとクレジットカードを別々に持つ必要がなく、管理するカードが1枚で済みます。イオンやマックスバリュで毎週買い物をする家庭なら、感謝デーの5%オフだけでも年間の食費に対してまとまった金額の差になります。
改善点もあります。2026年3月進呈分から、WAONオートチャージで付与されるポイントが「電子マネーWAONポイント」から「WAON POINT」へ統合され、チャージの手間なく1ポイント1円として加盟店の支払いにそのまま使えるようになりました。初心者にとってはポイントの種類を意識しなくてよくなった点が大きな前進です。一方で引き落とし口座がイオン銀行に限られるため、給与振込口座が別の銀行の人は資金移動の手間が発生します。
三菱UFJカード|対象店舗のポイントアップ特典で日常の買い物がおトク
三菱UFJカードは、三菱UFJフィナンシャル・グループの一員である三菱UFJニコス(株)が発行する年会費永年無料のクレジットカードです。2025年6月のポイントアッププログラム刷新により、条件達成と対象店舗のご利用で最大20%グローバルポイント還元(*1)になりました。対象店舗はセブン‐イレブン、くら寿司、スシロー、松屋、松のや、ピザハットオンライン、オーケーなど(*2)です。
| 年会費 | 永年無料 |
|---|---|
| ポイント還元率 | 0.5%(対象店舗で条件達成時は最大20%グローバルポイント還元)(*1) |
| 国際ブランド | Visa/Mastercard®/JCB/アメリカン・エキスプレス® |
| たまるポイント | グローバルポイント |
| 付帯保険 | 海外旅行傷害保険(最高2,000万円・利用付帯)(*3)、ショッピング保険(年間100万円まで/自己負担1事故3,000円) |
| 発行スピード | 最短翌営業日(Mastercard®とVisaのみ) |
| 申込対象 | 18歳以上でご本人または配偶者に安定した収入のある方、または18歳以上で学生の方(高校生を除く) |
- 年会費が永年無料で家族カードも無料
- 条件達成と対象店舗のご利用で最大20%グローバルポイント還元(*1)
- 4つの国際ブランドから選べる
- 24時間365日モニタリングなど業界最高水準のセキュリティ
- 基本の還元率は0.5%とやや低め
- ポイントは最大5円相当で交換できるが、キャッシュバックは1ポイント4円換算になる
- 国内旅行傷害保険は付帯しない(海外旅行傷害保険は利用付帯・最高2,000万円)(*3)
- 最大20%グローバルポイント還元にはMDCアプリからのエントリーが必須で、三菱UFJ銀行を引き落とし口座に設定するなど複数の条件達成も必要(*1)
初心者にとっての位置づけは、すでに三菱UFJ銀行を給与振込口座にしている人が、ポイント優遇の条件を満たしやすい1枚です。引き落とし口座の設定やアプリのエントリーといった条件はありますが、条件をそろえてしまえば、あとは対象店舗で使うだけで優遇の対象になります。条件達成の手間をかけられるかどうかで評価が分かれるカードといえます。
国際ブランドを4つから選べるのも、1枚目としてはうれしいポイントです。1枚目にVisaまたはMastercard®を選んでおけば、加盟店で困る場面はほとんどありません。なお、最大20%グローバルポイント還元は期限を定めていない恒常のポイントアッププログラム(特典)で、期間限定の新規入会特典とは別の内容です。
(*1)最大20%ポイント還元にはご利用金額の上限など各種条件・ご留意事項がございます。還元率および相当額表記は、1ポイント=5円相当として利用した場合です。なお、1ポイントの相当額は利用方法により異なります(キャッシュバックへの交換の場合、1ポイントは4円となります)。
(*2)対象店舗は一例です。
(*2)対象店舗によってはアメリカン・エキスプレス®のカードは優遇対象外となります。
(*3)旅行代金等を事前に本カードでお支払いいただくことを条件とします。
dカード|d払いやドコモの利用料とまとめてdポイントがたまる
dカードは、年会費永年無料で基本還元率1.0%のカードです。たまるのはコンビニやドラッグストア、飲食チェーンなど使える場所が非常に多いdポイントで、d払いの支払い元に設定すればポイントの二重取りもできます。ドコモ回線を使っていない人でも申し込める点は意外と知られていません。
| 年会費 | 永年無料 ※2027年1月ご利用分からの改定内容は下記のデメリット欄を参照 |
|---|---|
| ポイント還元率 | 1.0〜4.0% |
| 国際ブランド | Visa/Mastercard |
| たまるポイント | dポイント |
| 付帯保険 | dカードケータイ補償(購入後1年以内・年間最大3万円) |
| 発行スピード | 最短5分(モバイル発行) |
| 申込対象 | 満18歳以上(高校生を除く) |
- 年会費永年無料で基本還元率1.0%と分かりやすい
- ドコモ回線を使っていなくても申し込み・利用ができる
- d払いと組み合わせるとポイントの二重取りができる
- dポイントは提携店が多く、1ポイント1円で支払いに使える
- 旅行傷害保険は付帯していない
- ETCカードは2年目以降、前年に1回も利用がないと年会費がかかる
- ドコモのケータイ料金の支払いはポイント還元の対象外
- 2026年2月から電気・ガス・水道など公共料金の支払い分は還元率0.5%に引き下げられた
- 2027年1月ご利用分から、通常還元率が1.0%(100円で1ポイント)から0.5%(200円で1ポイント)に変更され、前年度に1度も利用がない場合は年会費1,650円(税込)がかかる仕組みに変わる予定(スマホのタッチ決済は2027年5月ご利用分から200円で2ポイントへ引き上げ)
dポイントは提携店の多さが強みで、ポイントの使い道に迷いにくいのが初心者向きの理由です。コンビニやドラッグストア、飲食チェーンの会計時にアプリのバーコードを見せるだけで1ポイント1円として使えるため、交換手続きを覚える必要がありません。d払いの支払い元にdカードを設定すれば、d払い分とカード決済分の両方でポイントが付きます。
ただし、2026年9月1日にNTTドコモから発表された改定内容には必ず目を通しておきましょう。2027年1月ご利用分から通常還元率が0.5%へ変更され、前年度に1度も利用がなければ年会費1,650円(税込)が発生します(2027年1月以降の利用有無に基づき、2028年2月引き落とし分から請求)。スマホのタッチ決済を使えば2027年5月ご利用分から200円で2ポイントとなるため、改定後も1%相当を維持したい人はスマホ決済を前提に使い方を組み立てておくと安心です。
ライフカード|誕生月のポイントアップと入会後の優遇が初心者にうれしい
ライフカードは、年会費無料ながら誕生月はポイントが3倍(還元率1.5%相当)になるユニークな1枚です。入会初年度はポイントが1.5倍になり、前年の利用額に応じて翌年度のポイント倍率も変わる仕組みで、使い込むほど優遇が積み上がります。
| 年会費 | 無料 ※ご入会月から翌年のご入会月末日までに利用がない場合は、カードサービス手数料1,650円(税込)がかかります。 |
|---|---|
| ポイント還元率 | 0.5%(誕生月は1.5%相当) |
| 国際ブランド | Visa/Mastercard/JCB |
| たまるポイント | LIFEサンクスポイント |
| 付帯保険 | なし(保険付きは別券種) |
| 発行スピード | 最短2営業日でカード発行(到着は審査完了から1週間前後) |
| 申込対象 | 満18歳以上(高校生を除く) |
- 誕生月はポイントが3倍になり、還元率1.5%相当までアップする
- 入会初年度はポイント1.5倍、年間の利用額に応じて翌年度も最大2倍になる
- 家族カードにも本会員の誕生月のポイント3倍が適用される
- 会員限定のオンラインモール経由なら、ネット通販の還元率がさらに上がる
- 通常時の還元率は0.5%で、誕生月以外は平均的
- 旅行傷害保険が付帯していない
- ポイントの交換先によっては1ポイントあたりの価値が下がる
初心者にとってのライフカードの使いどころは、大きな買い物の時期をコントロールできる人です。家電の買い替えや年間分の保険料など、金額が大きく時期をずらせる支出を誕生月にまとめると、1.5%相当の還元を受けられます。誕生月に10万円分を支払えば1,500円相当が戻る計算で、普段は別のカードをメインにしていても、誕生月だけこのカードに切り替えるという持ち方が成立します。
もう1つ、年間の利用額に応じて翌年度のポイント倍率が上がるステージ制も、長く付き合ううえでの安心材料です。50万円以上で1.5倍、100万円以上で1.8倍、200万円以上で2倍と段階的に優遇されます。付帯保険がないので旅行用途には向きませんが、「年会費ゼロのまま、使い方次第で還元を伸ばせるサブの1枚」として初心者が持ちやすいカードです。
初心者がクレジットカードを持つメリット
クレジットカードは「ポイントがたまる」だけの道具ではありません。ここでは、初めて持つ人が実感しやすい5つのメリットを整理します。
現金を持ち歩かずに支払いが済む
もっとも分かりやすいメリットが、現金を用意する手間がなくなることです。ATMに立ち寄る回数が減れば時間の節約になり、時間外手数料もかかりません。小銭を数える時間もなくなるので、レジでの支払いは数秒で終わります。
キャッシュレス化は社会全体でも進んでいて、経済産業省の公表によると2025年のキャッシュレス決済比率は国内指標で58.0%(国際比較指標では46.3%)に達しています。現金しか使えない店舗は年々減っており、逆にクレジットカードやコード決済しか受け付けない店舗も出てきました。1枚持っておくだけで、支払い手段で困る場面が確実に減ります。
支払うだけでポイントがたまって家計の助けになる
同じ買い物でも、現金払いでは何も戻ってきませんが、還元率1.0%のカードで支払えば1%が戻ります。毎月の支出15万円のうち10万円をカード払いに寄せた場合、年間で12,000円相当。家賃や光熱費、通信費のように毎月必ず発生する固定費をカード払いに変えるだけで、生活を変えずに差が生まれます。
ポイントは「たまる速さ」だけでなく「使いやすさ」で選んでください。カード利用代金への充当に使えるポイントや、1ポイント1円でお店の支払いに使えるポイントは、使い忘れが起きにくく初心者向きです。ただし、公共料金の支払いだけ還元率が下がるカードもあるので、固定費を寄せる前に条件を確認しておきましょう。
利用明細でお金の使い道が自然に見える化できる
カードで支払うと、いつ・どこで・いくら使ったかがすべてアプリや会員サイトに記録されます。家計簿を付けなくても支出の内訳が自動的に残るので、「思ったより外食が多かった」といった気付きが得られます。家計簿アプリと連携させれば、カテゴリ別の集計も自動です。
現金払いだと、レシートを取っておかないかぎり後から追えません。1か月分の明細を見直すだけで、使っていないサブスクリプションや重複した保険に気付けることもあります。支出を管理したい人ほど、支払いを1〜2枚のカードに集約する価値があります。
ネット通販や旅行の予約がスムーズになる
ネット通販、航空券やホテルの予約、動画や音楽のサブスクリプションなど、クレジットカードがないと手続きが進まない場面は少なくありません。銀行振込やコンビニ払いに対応していても、入金確認まで発送が待たされたり、手数料が別途かかったりします。
海外旅行ではさらに重要です。ホテルのチェックインやレンタカーの利用では、デポジット(保証金)としてクレジットカードの提示を求められるのが一般的で、デビットカードでは受け付けてもらえないこともあります。海外に行く予定がある人は、出発の1か月前までにVisaまたはMastercard®のカードを1枚用意しておくと安心です。
不正利用の補償や旅行の保険が付いてくる
意外と知られていないのが、不正利用に対する補償が付いていることです。多くのカード会社は、届け出た日からさかのぼって一定期間内の不正利用について、会員に過失がない場合の損害を補償する制度を設けています。現金を落とした場合は戻ってきませんが、カードは止めて再発行すれば被害を防げます。
年会費無料のカードでも、海外旅行傷害保険やショッピング保険が付くものがあります。海外での治療費は高額になりやすく、盲腸の手術で数百万円という例も珍しくありません。旅行代金をカードで支払うだけで補償の対象になる利用付帯であれば、掛け捨ての旅行保険を契約せずに済むケースもあります。
初心者がつまずきやすいクレジットカードのデメリット
便利さの裏側には注意点もあります。ここで挙げる4つは、初めての1枚でつまずきやすい典型的なパターンです。先に知っておけば、ほとんどは避けられます。
手持ちのお金がなくても買えるので使いすぎやすい
クレジットカードは後払いなので、口座残高が少なくても支払いができてしまいます。使った実感が薄いまま翌月の請求額を見て驚く、というのが初心者に最も多い失敗です。政府広報オンラインでも若い世代のクレジットカードトラブルへの注意が呼びかけられています。
対策は、利用限度額を自分で下げておくこととアプリの利用通知をオンにしておくことの2つです。初回の限度額は10万〜30万円程度に設定されることが多いのですが、会員サイトからさらに低く設定できるカードもあります。毎月の予算が5万円なら限度額も5万円程度にしておけば、物理的に使いすぎられません。週に1回、明細を見る時間を決めておくのも有効です。
口座の残高不足で引き落としができないと信用に響く
引き落とし日に残高が足りないと、その時点で延滞になります。1日程度の遅れであれば再引き落としや振込で対応でき、すぐに問題になることは多くありませんが、61日以上または3か月以上の延滞は信用情報機関に記録され、その後のカード発行やローン審査に影響します。
防ぐ方法はシンプルです。給与振込口座を引き落とし口座に指定し、引き落とし日を給料日の直後にそろえておけば、残高不足はほとんど起きません。引き落とし日をカレンダーに登録し、前日にリマインドを設定しておくとさらに確実です。うっかり残高が足りないと気付いたときは、放置せずカード会社のサポートに連絡して入金方法を確認してください。
リボ払いや分割払いは手数料の負担が大きくなりやすい
リボ払い(リボルビング払い)は、利用金額にかかわらず毎月の支払額を一定にする方式です。月々の負担は軽く見えますが、残高に対して手数料がかかり続けるため、支払いが長期化しやすくなります。国民生活センターにも意図せずリボ払いになっていたという相談が寄せられています。
初心者が気をつけたいのは、申し込み時点でリボ払いが初期設定になっているケースと、キャンペーン目的で「あとからリボ」に変更してそのままにしてしまうケースです。申込画面の支払い方法の欄は必ず確認し、入会後も会員サイトで支払い方法が「一回払い」になっているかをチェックしてください。利用明細に手数料の記載がある、利用額に比べて請求額が少ないといった場合はリボ払いの可能性があります。不安なときはカード会社に確認しましょう。
カード情報の入力ミスやフィッシングに気をつけたい
カード会社や配送業者をかたるメール・SMSから偽サイトへ誘導し、カード番号やパスワードを入力させる手口が広がっています。本物そっくりの画面が作られているため、見た目では判断できません。
対策は、メールやSMSのリンクからはログインせず、公式アプリやブックマークからアクセスする習慣を付けることです。あわせて、ネット決済で使う本人認証サービス(3Dセキュア)に登録しておけば、番号が盗まれても決済を止められる可能性が高まります。ナンバーレスのカードを選ぶ、明細をこまめに確認する、身に覚えのない請求を見つけたらすぐカード会社へ連絡する。この3つを習慣にしておけば、被害はかなり抑えられます。
初心者でも迷わないクレジットカードの申し込み手順
カードが決まったら、あとは申し込むだけです。Webからの申し込みなら10分ほどで入力が終わり、早いカードなら当日中に使い始められます。ここでは、必要なものから受け取りまでの流れを順番に解説します。
申し込みに必要なものをそろえる
準備するのは次の3つです。まず本人確認書類。運転免許証、マイナンバーカード、パスポート、在留カードなどが該当します。次に引き落とし用の銀行口座。本人名義の口座が必要で、多くのカードはオンラインで口座振替の手続きまで完結できます。最後にスマートフォンまたはパソコン。本人認証やeKYC(オンラインでの本人確認)にはカメラ付きのスマートフォンが必要になるケースがあります。
勤務先の名称・住所・電話番号、勤続年数、年収の概算もあらかじめメモしておくとスムーズです。給与明細や源泉徴収票を手元に置いておけば、年収欄で迷いません。書類のアップロードで手続きが完結するカードが増えているので、免許証やマイナンバーカードはあらかじめスマートフォンで撮影しておくと時間を短縮できます。
Webでの申し込みからカードが届くまでの流れ
Web申し込みの流れは、①公式サイトの申込フォームに個人情報・勤務先情報を入力、②引き落とし口座を設定、③本人確認書類を提出(eKYCまたはアップロード)、④カード会社の確認、⑤結果がメールで届く、⑥カードが郵送で届く、という6ステップです。入力自体は10分程度で終わります。
カードが手元に届くまでの目安は、最短即日から2〜3週間までカードによって幅があります。ナンバーレスのカードなら、物理カードの到着前にアプリでカード番号が発行され、ネットショッピングやスマホ決済にすぐ使えるものもあります。急いで使いたい人は、こうした即時発行に対応したカードを選ぶか、店舗受け取りに対応したカードを選ぶとよいでしょう。カードは原則として本人限定受取郵便などで届くため、受け取りには本人確認書類が必要です。
申し込みのときに確認される内容と、申し込みやすくするコツ
カード会社が確認するのは、大きく分けて本人の属性(年齢・職業・勤続年数・年収・居住形態など)と信用情報(他社を含むカードやローンの契約状況と返済履歴)です。信用情報は指定信用情報機関に登録されており、自分の情報はCICのインターネット開示サービスなどを使って自分で確認できます。手数料は500円程度で、スマートフォンから申し込めます。
申し込みやすくするコツは3つです。1つ目は入力内容を正確に書くこと。勤務先名や年収を誤って入力すると、確認に時間がかかります。2つ目は短期間に何枚も同時に申し込まないこと。申し込みの記録は信用情報に残るため、1枚ずつ期間を空けるほうが無難です。3つ目はキャッシング枠を0円にすること。ショッピング利用が目的ならキャッシング枠は不要で、希望額を0円にしておくと手続きがシンプルになります。
学生・新社会人・主婦(主夫)が申し込むときのポイント
学生は、多くのカードで満18歳以上(高校生を除く)から申し込めます。アルバイト収入がなくても学生向けのカードなら申し込めるものがあり、年収欄はアルバイト収入の実績を正直に記入すれば問題ありません。学生のうちに作っておくと、社会人になってからの利用実績の積み上げが早くなる点もメリットです。学生の1枚目については学生向けのクレジットカードを比較した記事で詳しく解説しています。
新社会人は、勤続年数が短くても申し込めます。勤続年数の欄には入社月からの実数を記入し、年収は見込み額で構いません。専業主婦(主夫)の場合は、配偶者に安定した収入があれば申し込めるカードが複数あります。本人に収入がない場合でも、世帯収入で判断されるケースや、配偶者の本会員カードに紐づく家族カードという選択肢があります。家族カードなら審査の中心は本会員になるため、初めての1枚として選びやすい方法です。専業・パート別に比べたい人は主婦のクレジットカードおすすめ12選もあわせてご覧ください。
届いたその日からできるクレジットカードの安全な使い方
カードが届いたら、使い始める前に5分だけ設定の時間を取ってください。ここでやっておくことが、その後のトラブルをほとんど防いでくれます。
署名と暗証番号の設定でまずやること
カードが届いたら、まず裏面の署名欄に自分の名前を書きます。署名がないカードは不正利用されたときの補償の対象外になることがあるため、必ず記入してください。漢字・ローマ字のどちらでも構いませんが、店頭で書く署名と同じものにそろえておきます。
暗証番号(PIN)は、誕生日・電話番号・住所の一部といった推測されやすい数字を避けるのが鉄則です。すでに設定されている場合でも、会員サイトから変更できるカードがほとんどです。あわせて、公式アプリをインストールして会員登録を済ませ、Apple PayやGoogle Payへの登録、本人認証サービス(3Dセキュア)の設定まで一度にやってしまいましょう。ここまでやっておけば、あとは使うだけです。
支払い方法は一回払いを基本にする
支払い方法は一回払いを基本にします。一回払いなら手数料はかからず、翌月の請求額は使った金額そのままです。分割払いやリボ払いは手数料が発生するため、一回払いで払いきれる範囲で使うのが、家計を崩さない最大のコツです。
入会後は会員サイトで支払い方法の初期設定を確認し、「一回払い」になっているかをチェックしてください。「あとからリボ」や「自動リボ」のサービスに申し込んでいないかもあわせて確認します。ボーナス一括払いは手数料がかからないカードが多いので、高額の買い物で一時的に支出を後ろにずらしたいときは、リボ払いよりこちらを検討するほうが負担が軽くなります。
アプリの通知で使った金額をその都度確かめる
公式アプリの利用通知をオンにしておくと、カードを使うたびにスマートフォンへ金額が届きます。使った瞬間に金額が見えることで、後払いでも現金に近い感覚で管理できるようになります。身に覚えのない決済にもその場で気付けるので、不正利用の早期発見にもつながります。
週に1回は明細をまとめて確認する時間を作るとさらに安心です。当月の利用累計額を見て、予算に対してどのくらい使ったかを把握しておけば、月末に慌てることがありません。家計簿アプリと連携させれば、カテゴリ別の集計まで自動で作れます。
カードをなくしたときや身に覚えのない請求が来たときの連絡先
カードを紛失・盗難したときは、24時間365日受付の紛失・盗難デスクへすぐ連絡します。連絡した時点でカードは利用停止になり、再発行の手続きに進みます。多くのカード会社は、届け出日からさかのぼって一定期間内の不正利用について、会員に過失がない場合の損害を補償しています。連絡が遅れるほど補償の対象外になりやすいので、迷ったらまず連絡してください。
最近は、アプリから自分でカードの利用を一時停止できるカードも増えています。「家のどこかにあるはずだが見つからない」というときは、まずアプリで一時停止しておき、見つかったら解除するという使い方ができます。身に覚えのない請求を見つけたときも同じで、自己判断で様子を見ず、カード裏面やアプリに記載された問い合わせ先へ連絡しましょう。カード番号・利用日・金額をメモしてから電話すると、確認がスムーズに進みます。
初めての1枚に慣れてきたら考えたい2枚目の組み合わせ方
1枚目に慣れて、明細の確認や支払い方法の管理が習慣になったら、2枚目を考えるタイミングです。目的は「枚数を増やすこと」ではなく、1枚目の弱点を埋めること。ここでは失敗しにくい考え方を紹介します。2枚を組み合わせる具体的なパターンを知りたい人は、こちらの記事もあわせて参考にしてください。
1枚目と国際ブランドを変えると使えるお店が広がる
2枚目を選ぶときの最優先事項が国際ブランドを分けることです。1枚目がVisaなら2枚目はMastercard®やJCB、1枚目がJCBなら2枚目はVisaという具合に組み合わせると、加盟店の違いで支払えない場面がほぼなくなります。国内では困る場面が少なくても、海外や一部のオンラインサービスではブランドによって使えないことがあります。
もう1つの利点が、システム障害やカードの不具合への備えになることです。1枚しか持っていないと、そのカードが使えなくなった瞬間に支払い手段がなくなります。ブランドの異なる2枚を持っておけば、片方が使えなくてももう片方で支払えます。旅行や出張が多い人ほど、この備えの価値は大きくなります。
ネット通販用と普段使い用で役割を分ける
2枚目の定番の使い分けが、用途で役割を分ける方法です。たとえば「ネット通販とサブスクリプションは2枚目に集約し、実店舗の支払いは1枚目」といった分け方をすると、明細を見るだけでどのカテゴリにいくら使ったかが分かります。固定費だけを1枚にまとめると、毎月の固定費の総額が一目で把握できるという利点もあります。固定費の集約先は生活費の支払いにおすすめのクレジットカードを比較した記事も参考になります。
セキュリティの面でもメリットがあります。ネット決済専用のカードを分けておけば、万一そのカードの情報が流出しても、止めるのは1枚だけで済み、公共料金や家賃の引き落としには影響しません。カードを止めている間も普段使いのカードで生活できるため、復旧までの不便が小さくなります。
旅行や出張が増えたら年会費ありのカードも選択肢になる
年会費ありのカードを検討する目安は、特典の金額換算が年会費を上回るかどうかです。空港ラウンジを年に何回使うか、旅行傷害保険の補償額はいくら必要か、継続特典や年間利用額特典で何円相当が戻るかを具体的に計算してみてください。「年に1回しか旅行しない」なら、年会費無料カードの利用付帯の保険で足りるケースがほとんどです。
判断の目安として、年会費11,000円(税込)のゴールドカードなら、空港ラウンジの利用(1回あたり1,000〜1,500円相当)と継続特典、旅行傷害保険の上乗せを合わせて年間11,000円分を超えて使えるかを考えます。出張が年に10回以上ある人、家族旅行が年2回以上ある人なら十分に見合いますが、そうでなければ無料カードのままで問題ありません。海外旅行が目的なら海外旅行におすすめのクレジットカードの記事も合わせてご覧ください。ゴールドカードを比較した記事で年会費と特典のバランスを確認してから決めると失敗しにくくなります。
ステップアップ先の例|アメリカン・エキスプレス・ゴールド・プリファード・カードとdカード GOLD
実際に2枚目・3枚目としてステップアップするなら、方向性は大きく2つに分かれます。旅行やグルメの体験を重視するならアメリカン・エキスプレス・ゴールド・プリファード・カード、通信費を含めた日常の支払いで年会費を回収したいならdカード GOLDです。どちらも年会費はかかりますが、使い方がはっきりしている人にとっては見返りが大きいカードです。
アメリカン・エキスプレス・ゴールド・プリファード・カード
| 年会費 | 39,600円(税込) |
|---|---|
| ポイント還元率 | 1.0〜3.0% |
| 国際ブランド | American Express |
| たまるポイント | メンバーシップ・リワード |
| 付帯保険 | 海外旅行傷害保険(最高1億円)、国内旅行傷害保険(最高5,000万円)、スマートフォン・プロテクション |
| 発行スピード | 最短60秒(オンライン審査) |
| 申込対象 | 満20歳以上で安定した収入のある方 |
- カードを継続すると10,000円分のトラベルクレジットが受け取れる
- 年間200万円以上の利用で国内対象ホテルの1泊2名分の無料宿泊券がもらえる
- プライオリティ・パスで空港ラウンジを年2回まで無料利用できる(3回目以降は1回35米ドル)
- 家族カードは2枚目まで無料で、同等の特典を共有できる
- 年会費39,600円(税込)と高額で、特典を使い切れないと見合わない
- 通常の還元率は1.0%前後で、年会費無料の高還元カードと大きくは変わらない
- 国内の小規模店舗では取り扱いがない場合がある
- 2026年7月1日の保険改定で携行品損害保険の提供が終了した(傷害治療費用や死亡・後遺障害などの補償は継続)
初めての1枚から乗り換えるというより、1枚目を残したまま旅行用として持つ使い方が現実的です。継続特典の10,000円分トラベルクレジットに加え、年間200万円以上を使える人なら無料宿泊券も受け取れるため、旅行の頻度が高い人ほど年会費を回収しやすくなります。逆に、年間利用額が200万円に届かない人や旅行に行かない人は、無料カードのままのほうが満足度は高くなります。
dカード GOLD
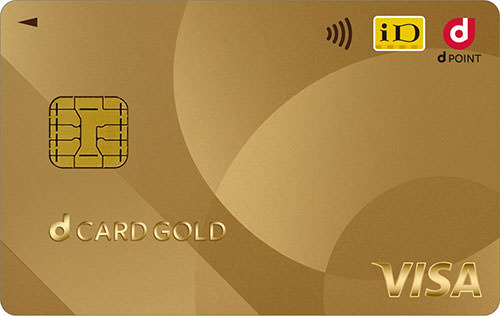
| 年会費 | 11,000円(税込) |
|---|---|
| ポイント還元率 | 1.0〜10% |
| 国際ブランド | Visa/Mastercard |
| たまるポイント | dポイント |
| 付帯保険 | 海外旅行傷害保険(最高1億円)、国内旅行傷害保険(最高5,000万円)、ケータイ補償(最大12万円) |
| 発行スピード | 1〜3週間 |
| 申込対象 | 満18歳以上で安定継続収入のある方(高校生を除く) |
- ドコモのケータイ料金・ドコモ光の料金が最大10%還元になる
- 年間100万円以上の利用で10,000円相当の年間ご利用額特典がもらえる
- 国内主要空港の空港ラウンジを無料で利用できる
- 購入から3年間有効なケータイ補償(最大12万円)が付帯する
- ahamo・irumo・ドコモminiの利用料金は10%還元の対象外(ドコモ光は対象)
- ドコモを使っていないと年会費を回収しにくい
- 2026年1月以降、ケータイ補償の利用時に1回あたり15,000円の自己負担が発生する
- カードが届くまで1〜3週間かかる
こちらは毎月必ず発生する通信費で年会費を回収するという分かりやすさが魅力です。月々のドコモ料金が10,000円程度なら、その還元だけで年会費の大部分をカバーできる計算になります。年間ご利用額特典は年間100万円の利用で10,000円相当が1段階だけ用意されており、段階的に増える仕組みではない点は理解しておきましょう。ドコモ回線を使っていて、1枚目で支払いの管理に慣れた人にとっては、無理のないステップアップ先です。
枚数を増やしすぎないための管理のコツ
カードは持ちすぎると管理が難しくなります。初心者のうちは2枚、多くても3枚までにとどめるのが現実的です。枚数が増えると引き落とし日と口座が分散し、残高不足や年会費の払い忘れが起きやすくなります。ポイントも分散して、使い切る前に失効してしまいます。
管理を楽にするコツは3つあります。1つ目は引き落とし口座を1つにそろえること。複数口座に分けると残高管理が難しくなります。2つ目は年会費が発生するカードの更新月をカレンダーに登録しておくこと。3つ目は使わないカードは解約せずに年1回だけ使う、または思い切って解約すると決めておくことです。特典目的で作ったまま放置しているカードは、不正利用に気付きにくいというリスクもあります。総合ランキングで20枚を比較した記事も参考に、自分にとって必要な枚数を見極めてください。エポスカードの各券種を比べたい人はエポスカードおすすめランキングもあわせてご覧ください。
クレジットカード初心者からよくある質問
最後に、初めてクレジットカードを作る人から特によく寄せられる質問にまとめて答えます。
初心者は何枚くらい持つのがいいですか?
最初は1枚、慣れてきたら2枚が目安です。1枚目で利用明細の確認や引き落としの管理に慣れてから、国際ブランドや用途の違う2枚目を足すと無理がありません。3枚以上になると、引き落とし日やポイントの有効期限の管理が急に難しくなります。
なお、持っているカードの枚数そのものが不利に働くわけではありませんが、短期間に何枚も申し込むと申込情報が信用情報に記録されます。カードを増やすときは、前のカードの申し込みから半年程度は間隔を空けるのが無難です。
学生やアルバイトでもクレジットカードは作れますか?
作れます。多くのカードは満18歳以上(高校生を除く)が対象で、学生向けカードなら本人にアルバイト収入がなくても申し込めるものがあります。年収欄にはアルバイト収入の実績を正直に記入してください。実績がない場合は0円と記入しても、学生向けカードなら問題になりません。
アルバイトやパートで働いている人も、勤務先と収入を記入すれば申し込めます。勤続年数が短くても記入できる範囲で正確に書くことが大切です。専業主婦(主夫)の場合は、配偶者に安定した収入があれば申し込めるカードが複数あります。
年会費無料のカードでもポイントはしっかりたまりますか?
たまります。この記事で紹介したカードのうち、JCBカード W・楽天カード・PayPayカード・dカードは基本還元率1.0%、リクルートカードは1.2%で、いずれも年会費は永年無料です。年会費の有無と還元率の高さは必ずしも比例しません。
むしろ年会費有料のカードは、還元率よりも空港ラウンジや旅行傷害保険といった特典に価値の重心があります。ポイントを効率よくためたいだけなら、年会費無料の高還元カードを選び、よく使う店舗で還元率が上がるカードと組み合わせるほうが効率的です。
国際ブランドはどれを選べばいいですか?
1枚目はVisaまたはMastercard®を選んでおけば間違いありません。世界的に加盟店が多く、国内外を問わず「使えない」場面がほとんどないためです。海外でのホテルのデポジットやレンタカーの利用でも、この2ブランドなら困りません。
JCBは国内の加盟店網と日本語サポートが手厚く、日本人旅行者の多い海外エリアでは専用サービスも利用できます。アメリカン・エキスプレス®は旅行やグルメの特典が充実しています。2枚目を作るときに1枚目と違うブランドを選ぶ、という順番で考えるのがおすすめです。
使わなくなったクレジットカードは解約したほうがいいですか?
年会費がかかるカードで、特典を使っていないなら解約したほうがよいでしょう。年会費無料のカードであれば、持っているだけで損はしませんが、使わないまま放置すると不正利用に気付きにくくなります。年に1回でも使う予定がないなら、解約を検討してください。
解約するときの注意点は3つあります。1つ目はポイントを使い切ってから解約すること(解約と同時に失効します)。2つ目はそのカードで支払っている公共料金やサブスクリプションの支払い先を変更しておくこと。3つ目は分割払いやリボ払いの残高を清算してから手続きすることです。家族カードやETCカードも同時に使えなくなる点にも注意しましょう。
家族カードやETCカードも一緒に申し込めますか?
多くのカードで、本カードの申し込みと同時に家族カード・ETCカードを申し込めます。同時に申し込んだほうが手続きが1回で済み、発行も早くなります。家族カードは本会員の信用にもとづいて発行されるため、配偶者や親に安定した収入があれば作りやすいという特徴があります。
ただし年会費や発行手数料はカードによって異なります。家族カードが無料のカードもあれば有料のカードもあり、ETCカードは「入会初年度は無料だが2年目以降は利用状況によって年会費がかかる」という条件付きのものが少なくありません。年に数回しか高速道路を使わない人は、ETCカードの年会費の条件を申込前に確認しておきましょう。
クレジットカードが届いたあと、すぐに使えますか?
はい、届いたその日から使えます。ただし使い始める前に、裏面の署名、暗証番号の確認、公式アプリのインストールと会員登録の3つを済ませてください。署名がないと、不正利用時の補償の対象外になることがあります。
ナンバーレスのカードなら、物理カードが届く前からアプリでカード番号を確認でき、ネットショッピングやスマホ決済に使えるものもあります。Apple PayやGoogle Payへの登録、本人認証サービス(3Dセキュア)の設定もこのタイミングでまとめて済ませておくと、その後の買い物がスムーズかつ安全になります。
初心者は年会費無料で還元率1.0%以上の1枚から始めよう
初めてのクレジットカード選びは、年会費が永年無料であること、基本還元率が1.0%以上であること、そして自分がよく使う場所で強いことの3点で判断すれば、大きく外すことはありません。年会費がゼロなら、思ったほど使わなかったとしても損はしませんし、あとから使い方が固まってきたときに上位カードへステップアップする道も残ります。
どこで使っても取りこぼしなくためたいならリクルートカード(1.2%)やJCBカード W(1.0%)、コンビニやファストフードの利用が多いなら三井住友カード(NL)、ネット通販中心なら楽天カードやPayPayカード、スーパーでの買い物が多いならイオンカードセレクト、年会費ゼロで旅行の備えも確保したいならエポスカードというように、生活パターンから逆算するのが失敗しない選び方です。
そして、カードが届いたら署名・暗証番号・アプリ通知の3つを最初に設定し、支払いは一回払いを基本にしてください。この2つを守るだけで、初心者がつまずきやすい失敗のほとんどは避けられます。まずは1枚、無理のないカードから始めて、毎日の支払いを少しずつおトクにしていきましょう。