
家族が増えたり、子どもが一人暮らしを始めたりすると、クレジットカードの使い方も一度見直したくなります。夫婦でそれぞれ別のカードを持っていると、ポイントが分散して貯まりにくく、家計の支出も把握しづらくなりがちです。
そんなときに役立つのが家族カードです。本会員のカードに紐づけて発行する追加カードで、支払いは本会員の口座にまとめられ、ポイントも本会員に集約されます。年会費が無料または割安に設定されていることが多く、ゴールドカードの付帯特典を家族も使えるケースがあるのも大きな魅力です。
一般社団法人日本クレジット協会のクレジット関連統計を見ても、日本のクレジットカード発行枚数は年々増え続けており、1人が複数枚を持つのが当たり前になっています。だからこそ、家族の枚数をむやみに増やすのではなく、本命の1枚に家族カードをぶら下げてまとめるという考え方が、家計の管理でもポイントの効率でも効いてきます。
この記事では、2026年10月時点の最新情報をもとに、家族カードを無料または実質無料で持てるおすすめクレジットカード10枚を、年会費・還元率・付帯特典・発行できる家族の範囲で徹底比較しました。あわせて、家族カードの仕組みと落とし穴、目的別の選び方、家族それぞれが本会員になる持ち方はどちらが得なのかまで解説します。
最後まで読めば、あなたの家庭に合った1枚と、その家族カードをどう使えば家計がラクになるのかがはっきり分かるはずです。
家族カードとは?本会員のカードとの違いをやさしく解説
まずは家族カードの基本から整理します。似ているようで違う「2枚目の本会員カード」や「ETCカード」との線引きを知っておくと、あとの比較がぐっと分かりやすくなります。
家族カードの仕組みと支払いの流れ
家族カードは、本会員の契約にぶら下がる形で発行される追加カードです。カードの名義は使う家族本人ですが、契約者はあくまで本会員で、利用代金の支払い義務も本会員が負います。
支払いの流れはとてもシンプルです。家族会員が買い物をすると、その利用分は本会員の利用分と合算され、毎月の締め日にまとめて集計されます。そして本会員の指定口座から一括で引き落とされるという仕組みです。家族会員が自分で引き落とし口座を指定することは、原則としてできません。
ポイントの扱いも同じ考え方です。JCBの公式案内でも、家族会員の利用分は本会員あてに「カードご利用代金明細」としてまとめて通知され、カードごとの利用金額は区別して把握できると説明されています。楽天カードやリクルートカードも、家族会員が使った分のポイントは本会員のポイント口座に集約されます。家族が使えば使うほど、本会員のポイントが一気に貯まるのが家族カード最大の経済的メリットです。
なお、PayPayカードのようにPayPayアプリへの登録状況によってポイントの付与先が家族会員側になるカードもあります。ポイントを1か所に集めたいのか、使った人それぞれに付けたいのかで選ぶカードが変わるので、ここは後ほど詳しく比較します。
発行できる家族の範囲は配偶者・親・18歳以上の子ども
家族カードを発行できる相手は、カード会社を問わずおおむね共通しています。本会員と生計を同一にする配偶者・親・18歳以上の子ども(高校生を除く)というのが標準的な条件です。
たとえば三井住友カードは「生計を共にする配偶者、満18歳以上のお子さま(高校生を除く)、ご両親」、dカードは「本会員と生計を共にする満18歳以上(高校生は除く)の配偶者、お子さま、およびご両親」と案内しています。三菱UFJカードやリクルートカードも同様の範囲です。
なお、年齢条件にも例外があります。イオンカードは公式のよくあるご質問で、満18歳以上であれば現在高校生でも家族カードを申し込めると案内しています。多くのカードが「高校生を除く」としている中では珍しい扱いです。
注目したいのが配偶者の定義です。JCBは「配偶者には、別姓国際結婚・同性パートナー・事実婚を含む」と明記しており、楽天カードも「内縁の相手方・同性パートナーを含む」としています。イオンカードやアメリカン・エキスプレス®・ゴールド・プリファード・カードも同様に、生計を同一にする別姓・同性パートナーを対象に含めています。法律上の婚姻でなくても家族カードを作れるカードは確実に増えているので、該当する人は各社の条件をよく読んでみてください。
一方で注意が必要なのは、セゾンパール・アメリカン・エキスプレス®・カードのように「生計をともにする18歳以上(高校生を除く)の同姓の家族」と、同姓であることを条件にしているケースです。また、本会員が学生の場合は家族カードを発行できない(もしくは配偶者に限る)というルールを設けている会社も多いので、学生のうちに家族分まで作ろうとするのは難しいと考えておきましょう。
ETCカードや2枚目の本会員カードとの違い
「追加で発行できるカード」という点では、家族カード・ETCカード・2枚目の本会員カードは似ています。しかし性格はまったく違います。
ETCカードは高速道路の料金支払い専用で、本会員または家族会員のクレジットカードに紐づけて発行します。買い物には使えませんが、家族カード会員が自分名義のETCカードを追加できるカードも多く、夫婦で別々の車に乗る家庭では便利です。
2枚目の本会員カードは、家族がそれぞれ独立して契約を結ぶ形です。審査も与信枠も別々で、支払い口座も自由に決められます。自由度は高い代わりに、年会費がそれぞれ発生し、ポイントも分散します。
家族カードは、この2つのちょうど中間にある存在です。与信枠と支払い口座は本会員と共有する代わりに、年会費を抑えて本会員とほぼ同じ機能・特典を家族が使えるのが特徴といえます。下の表で違いを整理しておきましょう。
| 比較項目 | 家族カード | 2枚目の本会員カード | ETCカード |
|---|---|---|---|
| 契約者 | 本会員(利用者は家族) | 家族本人 | 本会員または家族会員 |
| 審査 | 本会員の信用にもとづく確認 | 家族本人への審査 | 原則なし(紐づけ元に準じる) |
| 年会費 | 無料または割安(数百円〜) | カードごとに満額 | 無料〜550円(税込)程度 |
| 利用限度額 | 本会員と共有 | 本人に独立して設定 | 紐づけ元と共有 |
| 支払い口座 | 本会員の口座に一本化 | 本人が自由に指定 | 紐づけ元と同じ |
| ポイント | 原則として本会員に集約 | それぞれに分散 | 紐づけ元に加算 |
| 用途 | 買い物全般 | 買い物全般 | 高速道路の通行料など |
収入がない配偶者や学生でも持ちやすい理由
家族カードの大きな特徴が、家族会員本人に安定した収入がなくても申し込みやすいことです。理由は単純で、支払い義務を負うのが本会員だからです。カード会社から見れば、与信の判断はすでに本会員に対して済んでいるため、家族会員には本人確認や所定の確認が中心になります。
クレジットカードの利用可能枠は、割賦販売法にもとづく支払可能見込額の調査を経て設定されます。家族カードはこの本会員の枠の内側で使う仕組みなので、専業主婦(主夫)や学生、定年後の親でも、本会員の信用力に応じた枠の範囲でカードを持てるというわけです。
ただし「無審査で誰でも作れる」というわけではありません。本会員に延滞などがあれば家族カードの発行も見送られることがありますし、家族会員が過去に重大な支払い遅延を起こしている場合は発行されないケースもあります。自分の信用情報が気になる人は、指定信用情報機関であるCICの情報開示でインターネットから500円で確認できるので、申し込み前に一度チェックしておくと安心です。
家族カードの選び方|失敗しないための5つのチェックポイント
家族カードは「年会費が無料だから」という理由だけで選ぶと、あとから使いにくさに気づくことがあります。ここでは申し込み前に必ず見ておきたい5つのポイントを整理します。
家族カードの年会費が無料か、何枚まで無料で持てるか
最初に確認すべきは家族カードの年会費と、無料で持てる枚数です。年会費無料のカードは家族カードも無料というケースがほとんどですが、年会費有料のカードは「1枚目だけ無料」「2枚まで無料」など条件が分かれます。
具体例を挙げると、dカード GOLD(年会費11,000円・税込)は1枚目の家族カードが無料で、2枚目以降は1枚あたり1,100円(税込)、発行できるのは3枚までです。アメリカン・エキスプレス®・ゴールド・プリファード・カード(年会費39,600円・税込)は2枚目まで無料で、3枚目以降は1枚19,800円(税込)、最大6枚まで発行できます。
家族が3人以上いる家庭では、この「無料枠の先」がじわじわ効いてきます。夫婦2人なら1枚目無料のカードで十分ですが、夫婦+子ども2人のように3枚以上必要なら、2枚無料の枠や完全無料のカードを選ぶほうが年間コストを抑えられます。
なお、年会費が「条件付き無料」のカードもあります。セゾンパール・アメリカン・エキスプレス®・カードは本会員の年会費が初年度無料・翌年以降1,100円(税込)ですが、前年に1回(1円)以上の利用があれば翌年度も無料になり、家族カードは最初から年会費無料です。
ポイント還元率と、貯まったポイントを家族でまとめられるか
家族カードの真価はポイントの合算にあります。夫婦それぞれが別のカードで月5万円ずつ使う場合、還元率1.0%なら年間で6,000ポイントずつ、合計12,000ポイントが2つの口座に分かれて貯まります。これを1枚の家族カードにまとめれば、同じ12,000ポイントが1つの口座に集まり、高額な交換先や投資への利用など、使い道の選択肢が一気に広がります。
チェックしたいのは次の3点です。
1つ目は基本還元率です。リクルートカードの1.2%、JCBカード WやPayPayカード、楽天カードの1.0%あたりが年会費無料カードの上位水準になります。2つ目はポイントの付与先です。ほとんどのカードは本会員に集約されますが、PayPayカードはPayPayアプリに登録済みの家族会員本人にポイントが付きます。3つ目はポイントの有効期限です。セゾンパール・アメリカン・エキスプレス®・カードの永久不滅ポイントのように期限がないタイプなら、家族でコツコツ貯めて数年後に大きく使うこともできます。
さらに見落としがちなのが、三井住友カードの家族ポイントのような「家族カードとは別枠の家族向けサービス」です。二親等以内の家族を登録すると、対象のコンビニ・飲食店での還元率が1人につき+1%(最大+5%)上乗せされます。家族カードで支払いをまとめるのと、家族それぞれが本会員として登録するのとで、どちらが得かが変わってくるポイントです。
利用限度額は本会員と分け合う点をどう考えるか
家族カードのもっとも大きな制約が利用限度額の共有です。三井住友カードの案内でも「本会員のご利用枠内でご利用いただけます」と明記されているとおり、家族カードに独立した枠が用意されるわけではありません。
たとえば本会員の限度額が100万円で、本会員が月80万円を使った月は、家族会員が使えるのは残り20万円までということになります。家電の買い替えや旅行代金の支払いが重なると、思わぬタイミングでカードが止まるおそれがあるわけです。
対策は2つあります。1つは本会員の限度額を事前に引き上げておくこと。年収や利用実績に応じて増枠の申請ができ、一時的な増額に対応してくれるカード会社もあります。もう1つは家族カードごとに利用上限を設定することです。カード会社によっては家族カード単位で月々の利用上限を決められるため、子どもに持たせるときの使いすぎ防止にも役立ちます。
高額な支出が家族間で重なりやすい家庭、たとえば単身赴任中の配偶者がいる場合や、子どもの学費と親の医療費が同時に発生する時期は、家族カード1本にまとめるよりも、それぞれが本会員カードを持ったほうが安心な場合もあります。
旅行保険や空港ラウンジなどの特典が家族会員にも付くか
ゴールドカード以上を検討しているなら、付帯特典が家族会員にも及ぶかは必ず確認しましょう。ここがカードごとに大きく分かれます。
アメリカン・エキスプレス®・ゴールド・プリファード・カードは、家族カード会員もプライオリティ・パスの登録料が無料になり、国内外1,400ヶ所以上のラウンジを年間2回まで無料で利用できます。ザ・ホテル・コレクションや手荷物無料宅配サービスも家族会員が使えるため、家族で旅行する家庭ではこの1点だけで年会費の見え方が変わります。
dカード GOLDはdカードケータイ補償が家族会員にも適用され、本会員とは別枠で利用できるのが強みです。dカード GOLDの補償は購入から3年間・最大12万円なので、夫婦でドコモのスマートフォンを使っているなら、それぞれが補償の対象になります。
反対に、年会費無料のカードでは旅行傷害保険が本会員のみというケースが少なくありません。家族の海外旅行に備えたいなら、家族特約の有無まで確認しておきたいところです。より広くゴールド帯の特典を比べたい人は、ゴールドカードのおすすめランキングもあわせて参考にしてください。
利用明細の見え方と、請求口座を分けられるかどうか
家族カードを使ううえで、もっとも生活に影響するのが明細の見え方です。原則として、家族会員の利用明細は本会員がすべて確認できます。何をいくらで買ったかが店名レベルで分かるため、プレゼントを内緒で買うのは難しくなりますし、プライバシーを気にする家族には不向きな場合もあります。
逆の方向、つまり家族会員が自分の明細を見られるかはカードによって差があります。楽天カードは家族会員が楽天e-NAVIに登録すれば自分の利用分だけを確認できますし、PayPayカードも本会員の会員メニューで「家族」の表示付きで区別されます。dカードも家族会員向けの明細確認手段が用意されています。
日本クレジット協会はカード利用明細の確認ポイントとして、請求金額だけでなく利用日・利用店名・金額・支払方法まで確認するよう呼びかけています。家族の枚数が増えるほど身に覚えのない利用に気づきにくくなるので、利用通知サービスをカードごとに設定しておくのがおすすめです。
なお、請求口座を家族ごとに分けることは、家族カードでは基本的にできません。生活費は家族カードで一本化し、個人の趣味の支出はそれぞれの本会員カードで、という用途別の使い分けが現実的な落としどころになります。
家族カードおすすめ10選|年会費・還元率・特典で徹底比較
ここからは、2026年10月時点で家族カードを無料または実質無料で持てるクレジットカード10枚を、ランキング形式でご紹介します。
選定にあたっては次の3つを重視しました。1つ目は家族カードのコストです。無料で持てる枚数と、無料枠を超えたときの負担額を見ています。2つ目は家族で使ったときのポイント効率です。基本還元率に加えて、ポイントが1か所に集まるかどうかも評価しました。3つ目は家族会員が受けられる特典の範囲です。保険やラウンジ、補償が家族にも及ぶカードを上位に置いています。
10枚の主要スペックを以下の表にまとめました。カード名をタップすると、その詳細セクションにジャンプできます。
| 順位 | カード | 家族カード 年会費 |
本会員の 年会費 |
基本 還元率 |
家族での使いどころ |
|---|---|---|---|---|---|
| 1位 |
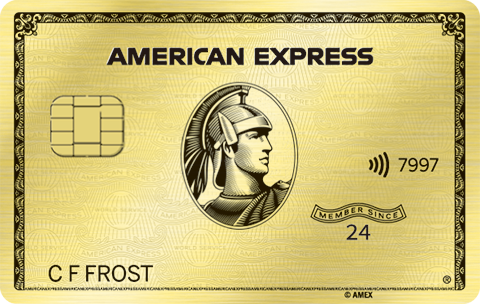 アメリカン・エキスプレス®・ゴールド・プリファード・カード |
2枚まで無料 3枚目以降19,800円(税込) |
39,600円(税込) | 1.0% | 家族会員もプライオリティ・パスを登録無料で持てる |
| 2位 |
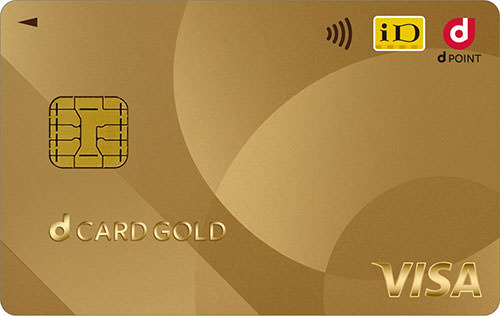 dカード GOLD |
1枚目無料 2枚目以降1,100円(税込) |
11,000円(税込) | 1.0% | ドコモ利用料金の還元とケータイ補償を家族分まとめられる |
| 3位 |
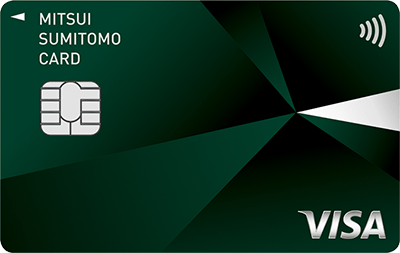 三井住友カード(NL) |
永年無料 | 永年無料 | 0.5% | 家族ポイントの登録で対象のコンビニ・飲食店の還元が上乗せ |
| 4位 |
 JCBカード W |
永年無料 | 永年無料 | 1.0% | 本会員が39歳以下なら家族まで無料で高還元 |
| 5位 |
 楽天カード |
永年無料 | 永年無料 | 1.0% | 家族分の楽天ポイントを本会員の口座に集約できる |
| 6位 |
 リクルートカード |
永年無料 | 永年無料 | 1.2% | 年会費無料で最高水準の還元率を家族全員に広げられる |
| 7位 |
 PayPayカード |
永年無料 | 永年無料 | 1.0% | 家族会員本人にポイントを付けられる珍しいタイプ |
| 8位 |
 イオンカードセレクト |
無料 | 無料 | 0.5% | 日々の食料品や日用品の買い物を家族でまとめやすい |
| 9位 |
 三菱UFJカード |
永年無料 | 永年無料 | 0.5% | 対象店舗の還元を家族の支払いにも広げられる |
| 10位 |
 セゾンパール・アメリカン・エキスプレス®・カード |
無料(最大4枚) | 初年度無料 翌年以降1,100円(税込) |
0.5% | 有効期限のないポイントを家族でコツコツ貯められる |
- 1位 アメリカン・エキスプレス®・ゴールド・プリファード・カード|家族カードを複数枚無料で持てて特典を家族全員で共有できる
- 2位 dカード GOLD|1枚目の家族カードが無料でドコモの通信料還元を家族でまとめられる
- 3位 三井住友カード(NL)|家族カードも年会費永年無料でスマホのタッチ決済の高還元を家族で使える
- 4位 JCBカード W|39歳以下なら家族カードまで無料でポイントが貯まりやすい
- 5位 楽天カード|家族カード無料で楽天ポイントを夫婦分まとめて貯められる
- 6位 リクルートカード|家族カード無料で基本還元率が高く日常の支払いに強い
- 7位 PayPayカード|家族カード無料でスマホ決済との相性がよく若い家族にも使いやすい
- 8位 イオンカードセレクト|家族カード無料でスーパーでの買い物とWAONを家族で使える
- 9位 三菱UFJカード|家族カード無料で対象店舗の還元を家族の支払いにも広げられる
- 10位 セゾンパール・アメリカン・エキスプレス®・カード|家族カード無料で有効期限のないポイントをコツコツ貯められる
1位 アメリカン・エキスプレス®・ゴールド・プリファード・カード|家族カードを複数枚無料で持てて特典を家族全員で共有できる
1位は、家族カードを2枚まで年会費無料で持てて、しかも家族会員が本会員とほぼ同等の特典を使えるアメリカン・エキスプレス®・ゴールド・プリファード・カードです。年会費39,600円(税込)は決して安くありませんが、家族カード2枚を含めた「世帯単位のコストパフォーマンス」で見ると評価が変わります。
| 本会員の年会費 | 39,600円(税込) |
|---|---|
| 家族カードの年会費 | 2枚まで無料/3枚目以降は1枚19,800円(税込) |
| 家族カードの発行枚数 | 最大6枚 |
| 家族カードの発行対象 | 原則として配偶者(生計を同一にする別姓・同性パートナーを含む)・両親・18歳以上の子ども |
| ポイント還元率 | 100円=1ポイント(対象加盟店は100円=3ポイント) |
| 貯まるポイント | メンバーシップ・リワード® |
| 家族会員が使える主な特典 | プライオリティ・パス(登録料無料・年2回まで無料利用)、ザ・ホテル・コレクション、手荷物無料宅配サービス、各種ショッピング補償 |
| 継続特典 | カード継続時にトラベルクレジット10,000円分(20,000円以上のホテル予約で利用可) |
| 年間利用特典 | 年間200万円(税込)以上の利用で国内対象ホテルの1泊2名分無料宿泊券(フリー・ステイ・ギフト) |
| 空港ラウンジ | 国内主要空港のラウンジを同伴者1名まで無料 |
| 支払い・明細 | 家族カードの利用代金はすべて基本カード会員あてに請求され、ポイントも基本カードに合算 |
- 家族カードを2枚まで年会費無料で発行でき、夫婦+子ども1人の3人分を1契約でまかなえる
- 家族カード会員もプライオリティ・パスに登録料無料で申し込め、国内外1,400ヶ所以上のラウンジを年2回まで無料で使える
- ポイントが基本カード会員に全額集約されるため、家族の利用で高額な交換先を狙いやすい
- 年間200万円(税込)以上の利用で国内対象ホテルの1泊2名分無料宿泊券がもらえ、家族の支出を集約するほど達成しやすい
- 生計を同一にする別姓・同性パートナーも家族カードの対象に含まれる
- 本会員の年会費39,600円(税込)は年会費無料カードと比べて負担が大きい
- 3枚目以降の家族カードは1枚19,800円(税込)で、4人以上の家族では追加コストが発生する
- 基本の還元率は1.0%相当で、日常の買い物だけを見れば年会費無料の高還元カードに劣る場面もある
このカードを1位にした理由は、家族カードの枚数と特典の広さのバランスが群を抜いているからです。年会費が高いゴールドカードの多くは家族カードも有料か、特典が本会員に限定されがちですが、このカードは家族カード会員にもプライオリティ・パスやホテル系の優待が付きます。夫婦2人でそれぞれ年2回ずつラウンジを使えば年4回。空港ラウンジの一般的な利用料を3,000円前後とすると、それだけで1万円以上の価値になります。
家計の面でも相性がよい1枚です。生活費・光熱費・通信費・子どもの習い事の月謝までをこのカードに寄せれば、年間200万円のフリー・ステイ・ギフト条件は十分に現実的になります。夫婦で月8万円ずつ、さらに固定費を足していけば到達できる水準です。加えてカード継続時にトラベルクレジット10,000円分がもらえるため、旅行や帰省の多い家庭ほど年会費の実質負担は小さくなります。
もちろん万能ではありません。家族が4人以上で全員にカードを持たせたい場合は、3枚目から19,800円(税込)がかかります。日常の少額決済を効率よくポイント化したいだけなら、後述する年会費無料カードのほうが素直です。あくまで旅行・出張が多く、家族の支出を1枚に集約できる家庭向けの選択肢と考えてください。
2位 dカード GOLD|1枚目の家族カードが無料でドコモの通信料還元を家族でまとめられる
2位は、家族でドコモ回線を使っているなら家族カードとの相乗効果がもっとも大きいdカード GOLDです。1枚目の家族カードが年会費無料で、2枚目以降も1,100円(税込)と控えめ。最大3枚まで発行できます。
| 本会員の年会費 | 11,000円(税込) |
|---|---|
| 家族カードの年会費 | 1枚目無料/2枚目以降は1枚1,100円(税込) |
| 家族カードの発行枚数 | 3枚まで |
| 家族カードの発行対象 | 本会員と生計を共にする満18歳以上(高校生を除く)の配偶者・子ども・両親(本会員が学生の場合は配偶者のみ) |
| ポイント還元率 | 1.0%(100円=1ポイント) |
| ドコモ利用料金の還元 | 対象のドコモ利用料金1,000円(税抜)ごとに10%ポイント還元(ドコモ mini/irumo/ahamo/ahamo光は対象外) |
| 年間ご利用額特典 | 前年のショッピング利用額100万円以上で最大10,000円(税込)相当 |
| dカードケータイ補償 | 購入から3年間・最大12万円(家族会員も本会員とは別に利用可) |
| 空港ラウンジ | 国内・ハワイの主要空港ラウンジが無料 |
| ポイントの帰属 | 本会員に集約(家族会員はポイントを利用できない) |
| 申込対象 | 満18歳以上(高校生を除く)で安定した継続収入があること |
- 1枚目の家族カードが年会費無料で、2枚目以降も1,100円(税込)と負担が小さい
- dカードケータイ補償が家族会員にも適用され、本会員とは別枠で利用できる
- 対象のドコモ利用料金1,000円(税抜)ごとに10%ポイント還元があり、家族の回線をまとめるほど効果が大きい
- 国内・ハワイの主要空港ラウンジを無料で利用できる
- 前年のショッピング利用額100万円以上で最大10,000円(税込)相当の年間ご利用額特典がある
- ドコモ mini・irumo・ahamo・ahamo光は10%還元の対象外で、格安プランの家庭では旨みが減る
- 家族会員はポイントを利用できず、使い道を決めるのは本会員のみ
- 年間ご利用額特典は100万円以上の1段階で、200万円以上使っても進呈額は増えない
dカード GOLDを2位に置いた理由は、家族カードを追加することで得られる金額的なリターンが具体的に計算できる点にあります。対象のドコモ利用料金に対する10%ポイント還元は、契約者本人の回線だけでなく、家族カード会員名義の回線も紐づけられます。夫婦の通信料が合計月10,000円(税抜)なら、年間で12,000ポイント。これだけで年会費11,000円(税込)をほぼ回収できる計算です。
さらに、dカードケータイ補償が家族会員にも別枠で用意されているのは見逃せません。購入から3年間・最大12万円という補償が夫婦それぞれに適用されるため、高価なスマートフォンを家族で使っている家庭では実質的な保険料の節減につながります。ドコモの公式FAQでも、本会員が1年以内に補償を利用している場合でも家族会員による利用は可能とされています。
注意点もあります。ahamoやirumoといった低価格プランは10%還元の対象外なので、家族が格安プランに移行している場合は前提が崩れます。また、年間ご利用額特典は前年100万円以上で最大10,000円(税込)相当の1段階のみで、段階的に増えるのは上位のdカード PLATINUMです。年会費を回収できるかどうかは、ドコモ回線の有無と年間利用額で冷静に判断しましょう。年会費を実質無料にする方法はdカードゴールドの年会費を無料にする方法でも解説しています。入会特典はdカードゴールドの入会特典・クーポン・キャンペーンまとめ、上位カードとの違いはdカードゴールドとプラチナの違いも参考になります。
3位 三井住友カード(NL)|家族カードも年会費永年無料でスマホのタッチ決済の高還元を家族で使える
3位は、本会員も家族会員も年会費が永年無料で、家族ポイントという独自の上乗せサービスまで用意されている三井住友カード(NL)です。持ち続けるコストがゼロなので、家族カードの入門として選びやすい1枚といえます。
| 本会員の年会費 | 永年無料 |
|---|---|
| 家族カードの年会費 | 永年無料(利用額や利用回数の条件なし) |
| 家族カードの発行枚数 | 新規申込時は1人まで。2人目以降はカード到着後に追加申し込み |
| 家族カードの発行対象 | 生計を共にする配偶者、満18歳以上の子ども(高校生を除く)、両親(本会員が学生の場合は配偶者のみ) |
| ポイント還元率 | 0.5〜7%(※) |
| 家族ポイント | 二親等以内の家族を登録すると、対象のコンビニ・飲食店での還元率が1人につき+1%(最大+5%) |
| 貯まるポイント | Vポイント |
| 国際ブランド | Visa/Mastercard |
| 付帯保険 | 海外旅行傷害保険(利用付帯/最高2,000万円) |
| 発行スピード | 最短10秒でカード番号発行 ※即時発行ができない場合があります。 |
| 利用限度額 | 本会員の利用枠の範囲内で家族会員が利用 |
| 申込対象 | 満18歳以上(高校生を除く) |
- 本会員・家族会員ともに年会費が永年無料で、利用額や利用回数の条件もない
- 対象のコンビニ・飲食店でスマホのタッチ決済またはモバイルオーダーで支払うと7%ポイント還元(※)
- 家族ポイントに二親等以内の家族を登録すると、対象のコンビニ・飲食店での還元率が1人につき+1%(最大+5%)上乗せされる
- カード番号が券面に印字されないナンバーレス仕様で、子どもに持たせるときも不正利用のリスクを抑えやすい
- 最短10秒でカード番号発行に対応し、急いで家族分を用意したいときも動きやすい(※即時発行ができない場合があります。)
- 通常時のポイント還元率は0.5%と平均的で、対象店舗を使わない家庭では見劣りする
- 7%ポイント還元の対象はスマホのタッチ決済とモバイルオーダーに限られ、カード現物のタッチ決済は対象外
- 国内旅行傷害保険は付帯していない
※カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象外です。
※商業施設内にある店舗などでは、一部ポイント付与の対象となりません。
※一定金額(原則1万円)を超えると、タッチ決済でなく、決済端末にカードを挿しお支払いただく場合がございます。その場合のお支払い分は、タッチ決済分のポイント還元の対象となりませんので、ご了承ください。上記、タッチ決済とならない金額の上限は、ご利用される店舗によって異なる場合がございます。
※スマホのタッチ決済対象店舗とモバイルオーダーの対象店舗は異なります。詳しくはサービス詳細ページをご確認ください。
※通常のポイント分を含んだ還元率です。
※ポイント還元率は利用金額に対する獲得ポイントを示したもので、ポイントの交換方法によっては、1ポイント1円相当にならない場合があります。
※Google Pay™ 、Samsung Payで、Mastercard®タッチ決済はご利用いただけません。ポイント還元は受けられませんので、ご注意ください。
このカードを3位に選んだ理由は、家族カードと家族ポイントという2つの仕組みを組み合わせられる柔軟さです。支払いを1本にまとめたいなら家族カード、家族それぞれが自分の口座で管理したいなら各自が本会員カードを持って家族ポイントに登録する、という選び方ができます。後者を選んでも、対象のコンビニ・飲食店での還元率は家族の人数分だけ上乗せされます。
家族カードを選ぶ場合は、年会費が永久にゼロという安心感が効いてきます。子どもが大学進学で家を出るタイミングで1枚追加し、就職後に本人名義のカードへ切り替える、といった使い方でも無駄なコストが出ません。ナンバーレス仕様なので、万一カードを紛失してもカード番号が第三者に読み取られにくいという点も、子どもに持たせるうえでは実務的な安心材料になります。
弱点は通常還元率の低さです。対象店舗以外の買い物は0.5%にとどまるため、スーパーやドラッグストアでの支出が中心の家庭では、後述するリクルートカードや楽天カードのほうが総合的なポイント獲得量は多くなります。生活圏に対象のコンビニ・飲食店が多いかどうかで判断しましょう。三井住友カードの券種ごとの違いは三井住友カードのおすすめランキングで比較しています。
4位 JCBカード W|39歳以下なら家族カードまで無料でポイントが貯まりやすい
4位は、本会員が18歳以上39歳以下であれば申し込める年会費永年無料の高還元カード、JCBカード Wです。家族カードも永年無料で、子育て世代の夫婦が生活費をまとめるのに向いています。
| 本会員の年会費 | 永年無料(39歳までに入会すれば40歳以降も無料) |
|---|---|
| 家族カードの年会費 | 永年無料 |
| 家族カードの発行枚数 | 会員専用WEBサービス「MyJCB」から追加申し込み(上限枚数はカードの種類により異なる) |
| 家族カードの発行対象 | 本会員と生計を同一にする配偶者・親・子ども(高校生を除く18歳以上)。配偶者には別姓国際結婚・同性パートナー・事実婚を含む。本会員が学生の場合は申し込み不可 |
| ポイント還元率 | 1.0〜10.5% ※事前にポイントアップ登録が必要です。 ※利用加盟店や交換商品等によりポイント付与条件や還元率は異なる場合があります。 |
| 貯まるポイント | J-POINT(1ポイント=最大1円相当) |
| マイル移行 | 1ポイント=0.6マイル(移行手数料無料) |
| 国際ブランド | JCB |
| 支払い・明細 | 家族会員の利用分は本会員あてにまとめて通知され、カードごとの利用金額は区別して把握できる |
| 申込対象 | 18歳以上39歳以下 |
- 本会員・家族会員ともに年会費が永年無料で、39歳までに入会すれば40歳以降も無料が続く
- 基本還元率が1.0%と年会費無料カードの中でも高水準
- 配偶者の定義に別姓国際結婚・同性パートナー・事実婚が含まれ、家族の形に合わせて発行しやすい
- 家族会員の利用分も明細でカードごとに区別して把握でき、家計の内訳が見えやすい
- 優待店での利用ではポイントが上乗せされ、家族の支出をまとめるほど貯まりやすい
- 本会員の申し込みが39歳以下に限られ、40歳を過ぎてから新規に持つことはできない
- 本会員が学生の場合は家族カードを申し込めない
- 国際ブランドがJCBのみで、海外では使える場所が限られる場面がある
JCBカード Wを4位に置いたのは、年会費無料でありながら基本還元率が1.0%と高く、家族カードにも同じ条件が適用されるからです。夫婦2人で月に合計15万円をこのカードに寄せれば、年間で18,000ポイント相当。年会費がゼロなので、この分はそのまま家計の上乗せになります。
配偶者の範囲が広いのも実務上の強みです。JCBは公式に、配偶者には別姓国際結婚・同性パートナー・事実婚を含むと明記しています。入籍していないパートナーと生活費をまとめたい人にとって、選択肢に入れやすい1枚です。
気をつけたいのは年齢条件です。本会員の申し込みは18歳以上39歳以下に限られるため、40歳を過ぎてから家族カードを含めて新規に整えたい人は対象外になります。40歳以降に検討するなら、年齢条件のない年会費無料カードを選ぶことになります。また、本会員が学生の間は家族カードを発行できないので、社会人になってから整えるのが現実的です。
5位 楽天カード|家族カード無料で楽天ポイントを夫婦分まとめて貯められる
5位は、家族カードが永年無料で、家族が使った分の楽天ポイントがすべて本会員の口座に集まる楽天カードです。楽天市場や楽天モバイルを家族で使っている家庭では、貯まるスピードが目に見えて変わります。
| 本会員の年会費 | 永年無料 |
|---|---|
| 家族カードの年会費 | 永年無料(楽天ゴールドカード・楽天プレミアムカードの家族カードは550円・税込) |
| 家族カードの発行枚数 | 本カード1枚につき2枚まで |
| 家族カードの発行対象 | 18歳以上で、生計をともにする配偶者(内縁の相手方・同性パートナーを含む)・両親・子ども |
| ポイント還元率 | 1.0%(100円=1ポイント) |
| ポイントの帰属 | 家族カードの利用分も本カード会員の楽天ポイント口座に進呈 |
| 明細の確認 | 家族会員が楽天e-NAVIに登録すると自分の利用分のみ閲覧可能 |
| 支払い | 本カード会員の口座からまとめて引き落とし |
| 国際ブランド | Visa/Mastercard/JCB/American Express |
| 付帯保険 | 海外旅行傷害保険(利用付帯/最高2,000万円) |
- 本会員・家族会員ともに年会費が永年無料
- 家族カードの利用分も100円につき1ポイントが貯まり、本会員の楽天ポイント口座に集約される
- 家族会員が楽天e-NAVIに登録すれば自分の利用分だけを確認でき、プライバシーへの配慮がある
- 内縁の相手方・同性パートナーも家族カードの対象に含まれる
- 国際ブランドを4種類から選べ、家族ごとに別ブランドにすることもできる
- 家族カードは本カード1枚につき2枚までで、4人家族全員分は発行できない
- 貯まったポイントは本会員のものになり、家族会員が自由に使うことはできない
- 楽天ゴールドカード・楽天プレミアムカードにアップグレードすると家族カードは有料(550円・税込)になる
楽天カードの家族カードは、「ポイントを1か所に集める」という目的にもっとも素直に応えてくれる1枚です。楽天市場での買い物はもちろん、日々のスーパーやガソリン代まで家族の支払いを集約すれば、SPU(スーパーポイントアッププログラム)と合わせてポイントの貯まり方が一段変わります。貯めた楽天ポイントは楽天市場だけでなく、街の加盟店やポイント投資にも使えるため、家族の共有資産として運用しやすいのも利点です。
家族会員への配慮も行き届いています。家族会員が楽天e-NAVIに登録すると、自分の利用分だけを確認できるため、「使った金額を自分で把握したい」という家族のニーズに応えられます。もちろん本会員は全員分を確認できるので、家計管理の目的もきちんと果たせます。
制約は発行枚数です。本カード1枚につき家族カードは2枚まで。夫婦+子ども2人という4人家族では全員分をまかなえません。子ども2人に持たせたいなら、夫婦それぞれが楽天カードの本会員になり、それぞれに1枚ずつ家族カードを紐づけるといった工夫が必要です。
6位 リクルートカード|家族カード無料で基本還元率が高く日常の支払いに強い
6位は、基本還元率1.2%という年会費無料カードの最高水準を、家族カードにもそのまま適用できるリクルートカードです。どこで使っても還元率が下がらないため、家族の生活費をまとめる用途と相性がよいカードです。
| 本会員の年会費 | 永年無料 |
|---|---|
| 家族カードの年会費 | 永年無料 |
| 家族カードの発行枚数 | JCBは8枚まで/Visa・Mastercardは19枚まで(申込中・発行手続き中を含む) |
| 家族カードの発行対象 | 本会員と生計を同一にする配偶者・親・子ども(高校生を除く18歳以上)。本会員が学生の場合は発行不可 |
| ポイント還元率 | 1.2%(100円につき1.2ポイント) |
| 貯まるポイント | リクルートポイント(Pontaポイント・dポイントに交換可能) |
| ポイントの帰属 | 家族会員が獲得したポイントも本会員に合算 |
| 国際ブランド | JCB/Visa/Mastercard |
| 付帯保険 | 海外旅行傷害保険(利用付帯/最高2,000万円)。国内旅行傷害保険(利用付帯/最高1,000万円)はJCBブランドのみ |
| ショッピング保険 | 年間100万円(Visa・Mastercard)/年間200万円(JCB) |
- 本会員・家族会員ともに年会費が永年無料で、基本還元率は1.2%と高水準
- 使う場所を選ばず還元率が下がらないため、スーパーや病院、公共料金など日常の支払いに強い
- 家族カードの発行枚数が多く、Visa・Mastercardなら19枚まで対応できる
- 海外旅行傷害保険が利用付帯で付き、JCBブランドなら国内旅行傷害保険も利用付帯で用意されている
- 貯めたポイントはPontaポイントやdポイントに交換でき、使い道を家族で選びやすい
- リクルートポイントのままだと使い道が限られ、Pontaポイントなどへの交換がひと手間になる
- 電子マネーチャージは対象の電子マネーが限られ、ポイント付与は月間30,000円までが上限
- 本会員が学生の場合は家族カードを発行できない
リクルートカードの魅力はシンプルさです。特定の店舗や決済方法を意識しなくても、どこで使っても1.2%。家族カードにも同じ条件が適用されるので、「うちの家族は使う店がバラバラ」という家庭でも取りこぼしがありません。夫婦+大学生の子ども2人が合計で月20万円を使う家庭なら、年間で28,800ポイント相当が貯まる計算になります。
発行枚数の多さも家族向けとしては大きな強みです。Visa・Mastercardなら19枚まで、JCBでも8枚まで発行できます。子どもが複数いる家庭や、離れて暮らす両親の分まで用意したい場合でも枚数で困ることはまずありません。
注意したいのはポイントの使い道です。貯まるのはリクルートポイントで、そのままではじゃらんやホットペッパー系のサービスが中心になります。日常使いするならPontaポイントやdポイントへ交換する手間が発生します。また、電子マネーへのチャージはポイント付与の対象となる電子マネーが限られ、月間30,000円までという上限も設定されています。チャージ主体の使い方には向かないと覚えておきましょう。
7位 PayPayカード|家族カード無料でスマホ決済との相性がよく若い家族にも使いやすい
7位は、家族カードの中で唯一「ポイントの付与先を家族会員本人にできる」という珍しい仕組みを持つPayPayカードです。家族カードは年会費無料で、最大10枚まで発行できます。
| 本会員の年会費 | 永年無料 |
|---|---|
| 家族カードの年会費 | 無料 |
| 家族カードの発行枚数 | 本会員カード1枚につき最大10枚 |
| 家族カードの発行対象 | 本会員と生計を同一にする配偶者・親・子ども(18歳以上) |
| ポイント還元率 | 1.0%(条件達成で最大1.5%) |
| ポイントの帰属 | 家族会員がPayPayアプリに登録済みなら家族会員本人に付与、未登録なら本会員に付与 |
| PayPayとの連携 | PayPayクレジットに設定すればチャージ不要でPayPay決済に利用可能 |
| 明細の確認 | 本会員の会員メニューで確認でき、利用者に「家族」と表示される |
| 国際ブランド | Visa/Mastercard/JCB |
| 発行スピード | 審査完了後すぐにオンライン決済で利用可能(プラスチックカードは申し込みから約1週間) |
- 本会員・家族会員ともに年会費が永年無料で、家族カードは最大10枚まで発行できる
- 家族会員がPayPayアプリに登録していれば、貯まるポイントを家族会員本人のものにできる
- PayPayクレジットに設定すればチャージ不要でPayPay決済に使え、スマホ中心の家族にも扱いやすい
- 審査完了後すぐにオンライン決済で使えるため、急ぎのときも待たされにくい
- 明細では利用者が「家族」と表示され、誰の支出かを区別しやすい
- ポイントを本会員に集約したい場合は、家族会員にPayPayアプリへ登録させない運用が必要になる
- 旅行傷害保険などの付帯保険が用意されていない
- PayPay経済圏をあまり使わない家庭では、還元の上乗せを活かしにくい
PayPayカードの家族カードが面白いのは、ポイントの行き先を家庭の方針に合わせて選べる点です。家計をまとめたいなら家族会員はPayPayアプリに登録せず、ポイントを本会員に集約する。逆に、子どもや配偶者に「自分が使った分は自分のポイントにしたい」という希望があるなら、アプリに登録してもらえば本人に付与されます。この柔軟さは他社の家族カードにはほとんどありません。
枚数の多さも実用的です。最大10枚まで発行できるため、夫婦と成人した子ども、さらに離れて暮らす親まで含めても余裕があります。年会費が一切かからないので、「とりあえず1枚渡しておく」という使い方もしやすいでしょう。
弱点は付帯保険がないことです。旅行傷害保険やショッピング保険が付かないため、旅行時の備えは別のカードや保険で用意する必要があります。日常のスマホ決済を家族で効率化する目的に絞って選ぶのが正解です。
8位 イオンカードセレクト|家族カード無料でスーパーでの買い物とWAONを家族で使える
8位は、毎日の食料品や日用品の買い物が中心の家庭に向いたイオンカードセレクトです。家族カードの年会費・発行手数料がどちらも無料で、最大3枚まで発行できます。
| 本会員の年会費 | 無料 |
|---|---|
| 家族カードの年会費 | 無料(発行手数料も無料) |
| 家族カードの発行枚数 | 最大3枚(すでに解約した家族カードも枚数に含まれる) |
| 家族カードの発行対象 | 本会員と生計を共にする満18歳以上の配偶者(内縁の相手方・同性パートナーを含む)・親・子ども(満18歳以上なら高校生も申し込み可) |
| ポイント還元率 | 0.5%(イオングループの対象店舗では基本2倍) |
| お客さま感謝デー | 毎月20日・30日はイオングループの対象店舗で買い物代金が5%OFF |
| WAON | WAON一体型。本会員はオートチャージでもポイントが貯まる(家族カードはWAON関連のポイント付与が対象外) |
| キャッシュカード機能 | イオン銀行のキャッシュカードと一体(本会員のみ) |
| 上位カードへの招待 | 年間のカードショッピング利用額などの条件を満たすとイオンゴールドカードが送付される(審査あり) |
| 国際ブランド | Visa/Mastercard/JCB |
- 家族カードの年会費・発行手数料がともに無料で、最大3枚まで持てる
- 毎月20日・30日のお客さま感謝デーは、家族カードの利用でもイオングループの対象店舗で5%OFFになる
- イオングループの対象店舗ではポイントが基本2倍で、食費の比率が高い家庭ほど効果が出る
- 内縁の相手方・同性パートナーも家族カードの対象に含まれる
- 条件を満たすと年会費無料のままイオンゴールドカードが送付される場合がある
- 家族カードはWAON関連のポイント付与が対象外で、本会員ほどWAONの恩恵を受けられない
- イオン銀行のキャッシュカード一体機能は本会員のみで、家族カードはクレジット機能が中心
- イオングループ以外での基本還元率は0.5%と控えめ
イオンカードセレクトの家族カードが効くのは、家計のうち食費・日用品費の割合が大きい家庭です。毎月20日・30日のお客さま感謝デーは家族カードでも5%OFFの対象になるため、夫婦が別々の日に買い物に行っても、それぞれが割引を受けられます。月に10万円の食費のうち半分を感謝デーに寄せるだけで、年間3万円前後の差になります。
引き落とし口座がイオン銀行に一本化される点も、家計管理の面では分かりやすさにつながります。給与振込や公共料金の引き落としをイオン銀行にまとめれば、普通預金金利の優遇プログラムの対象にもなり、家計の管理口座として機能します。
注意点はWAON周りの扱いです。イオンカードセレクトの最大の特徴であるWAONオートチャージでのポイント付与は、家族カードでは対象外とされています。家族にもWAONを積極的に使わせたいなら、家族それぞれがイオンカードの本会員になるほうが有利になるケースもあります。
9位 三菱UFJカード|家族カード無料で対象店舗の還元を家族の支払いにも広げられる
9位は、本人会員・家族会員ともに年会費が永年無料で、対象店舗での最大20%ポイント還元(*)を家族の支払いにも広げられる三菱UFJカードです。
| 本人会員の年会費 | 永年無料 |
|---|---|
| 家族会員の年会費 | 永年無料 |
| 家族カードの発行対象 | 本人会員の配偶者・親・子ども(高校生を除く18歳以上) |
| ポイント還元率 | 1,000円で1グローバルポイント(1ポイント最大5円相当) |
| 対象店舗での還元 | 最大20%グローバルポイント還元(*)(要エントリー・所定の条件達成が必要) |
| 貯まるポイント | グローバルポイント |
| 国際ブランド | Visa/Mastercard®/JCB/アメリカン・エキスプレス® |
| 海外旅行傷害保険 | 最高2,000万円(利用付帯)(*) |
| ショッピング保険 | 年間100万円(購入日より90日間) |
| 申込対象 | 18歳以上で安定した収入がある方、または学生(高校生を除く) |
- 本人会員・家族会員ともに年会費が永年無料で、利用条件もない
- 対象店舗では最大20%グローバルポイント還元(*)が受けられ、家族の支払いを集めるほど効果が出やすい
- 国際ブランドを4種類から選べ、家族ごとに使い分けられる
- 三菱UFJ銀行に支払口座を設定するとポイントアップの条件を満たしやすい
- 最高2,000万円の海外旅行傷害保険が付帯している(*)
- 通常のポイント還元は1,000円で1ポイントと、100円単位で貯まるカードに比べて端数が切り捨てられやすい
- 最大20%グローバルポイント還元(*)はエントリーや口座設定などの条件達成が前提になる
- 家族カードの発行可能枚数はカードの種類によって上限が異なるため、事前の確認が必要
(*)最大20%グローバルポイント還元にはご利用金額の上限など各種条件・ご留意事項がございます。還元率および相当額表記は、1ポイント=5円相当として利用した場合です。なお、1ポイントの相当額は利用方法により異なります(キャッシュバックへの交換の場合、1ポイントは4円となります)。
(*)旅行代金等を事前に本カードでお支払いいただくことを条件とします。
三菱UFJカードは、本人会員も家族会員も無条件で年会費が永年無料という分かりやすさが魅力です。年1回の利用といった条件すらないため、「作ったけれど結局あまり使わなかった」という場合でも負担が発生しません。家族に1枚持たせておく予備のカードとしても扱いやすいでしょう。
ポイントアッププログラムは、支払口座を三菱UFJ銀行に設定し、アプリからエントリーしたうえで所定の条件を満たすと、対象店舗での還元率が段階的に上がる仕組みです。家族カードの利用分も同じ契約の利用として集計されるため、世帯の支払いをこのカードに寄せるほど条件を達成しやすくなります。
弱点は通常時のポイントの貯まり方です。1,000円で1ポイントという単位なので、少額決済が多いと端数が切り捨てられます。コンビニでの数百円の買い物を何度も繰り返すような使い方には向きません。まとまった金額の支払いを家族カードに集約する、という運用が向いています。
10位 セゾンパール・アメリカン・エキスプレス®・カード|家族カード無料で有効期限のないポイントをコツコツ貯められる
10位は、有効期限のない永久不滅ポイントを家族でコツコツ貯められるセゾンパール・アメリカン・エキスプレス®・カードです。家族カード(ファミリーカード)は年会費無料で、最大4枚まで発行できます。
| 本会員の年会費 | 初年度無料/翌年以降1,100円(税込)※前年に1回(1円)以上の利用で翌年度も無料 |
|---|---|
| 家族カードの年会費 | 無料 |
| 家族カードの発行枚数 | 最大4枚(すでに加入している家族を含む) |
| 家族カードの発行対象 | 本会員と生計をともにする18歳以上(高校生を除く)の同姓の家族 |
| 家族カード発行の注意 | デジタルカード(ナンバーレス)では家族カードを発行できないため、通常カードでの申し込みが必要 |
| ポイント還元率 | 1,000円(税込)ごとに永久不滅ポイント1ポイント(1ポイント最大5円相当) |
| QUICPayでの還元 | Apple Pay・Google PayのQUICPay利用で、年間30万円(税込)に達する引落月まで永久不滅ポイント4倍(最大2%相当) |
| ポイントの有効期限 | なし(永久不滅ポイント) |
| ETCカード | 通常カードなら本会員・家族会員ともに無料で発行可能 |
| 申込対象 | 18歳以上で連絡可能な方 |
- 家族カードは年会費無料で最大4枚まで発行でき、本会員の年会費も年1回の利用で無料になる
- 永久不滅ポイントは有効期限がないため、家族で少しずつ貯めて大きく使える
- QUICPay利用分は年間30万円(税込)到達月まで永久不滅ポイント4倍(最大2%相当)になる
- 通常カードなら家族会員もETCカードを無料で発行できる
- 18歳以上で連絡可能な方という申込条件で、はじめての1枚としても検討しやすい
- デジタルカード(ナンバーレス)を選ぶと家族カードを発行できない
- 通常時の還元率は1,000円(税込)ごとに1ポイントで、少額決済では端数が切り捨てられる
- 家族カードの発行対象が同姓の家族に限られており、別姓のパートナーは対象外
このカードの持ち味は「急がず長く貯める」という設計です。永久不滅ポイントには有効期限がないため、家族カードで日々コツコツ貯めた分を、数年後にまとめて交換するという使い方ができます。子どもの進学や家族旅行など、先の出費に向けて積み上げていく感覚で使えるのは、他のカードにはない良さです。
年会費の設計も家族向けに優しい構成です。本会員は前年に1回(1円)以上の利用があれば翌年度も無料、家族カードは最初から無料。家族の誰かが年に一度でも使えば、世帯全体のカード維持コストはゼロになります。
申し込みの際に必ず確認したいのが、デジタルカードでは家族カードを発行できないという点です。最短5分で使えるデジタルカードは魅力的ですが、家族カードが目的なら通常カード(最短3営業日発行)を選ぶ必要があります。ここを間違えると作り直しになるので気をつけてください。また、発行対象が同姓の家族に限られるため、別姓のパートナーと使いたい場合は、楽天カードやJCBカード Wのように別姓・事実婚を認めているカードを選びましょう。
目的別に選ぶ家族カード
同じ家族カードでも、誰にどんな目的で持たせるかによって最適な1枚は変わります。ここでは代表的な5つのシーン別に、相性のよいカードとその理由を解説します。
夫婦で生活費をひとつにまとめたい場合
夫婦で生活費を一本化するなら、年会費が永久にかからず、家族でまとめるほど還元が伸びる仕組みがあるカードが有力です。おすすめは三井住友カード(NL)。家族カードが永年無料なうえ、家族ポイントという別枠のサービスで対象のコンビニ・飲食店の還元率を上乗せできます。
| 家族カードの年会費 | 永年無料(利用条件なし) |
|---|---|
| 夫婦での使い方 | 食費・日用品・光熱費・通信費などの生活費を家族カードに集約 |
| 還元の伸ばし方 | 家族ポイントに二親等以内の家族を登録し、対象のコンビニ・飲食店の還元率を1人につき+1%(最大+5%)上乗せ |
| 明細 | 本会員が夫婦2人分の利用をまとめて確認できる |
| 支払い | 本会員の口座から一括引き落としで、家計簿の入力が1本化できる |
- 生活費の引き落としが1つの口座に集まり、毎月の家計の把握が一気にラクになる
- 夫婦2人分のVポイントが本会員に集約され、使い道を相談して決めやすい
- 家族ポイントを併用すれば、対象のコンビニ・飲食店での還元がさらに上乗せされる
- 利用限度額を夫婦で分け合うため、大きな買い物が重なる月は残枠に注意が必要
- お互いの買い物の内容が明細で見えるため、サプライズの用意には向かない
生活費をまとめる最大の効果は、実はポイントよりも家計の見える化にあります。引き落とし口座が1つになれば、家計簿アプリの連携先も1つで済み、毎月の集計作業が数分で終わります。共働きで忙しい家庭ほど、この効果は大きいはずです。
一人暮らしを始めた大学生の子どもに持たせる場合
大学進学で子どもが家を出るとき、仕送りとは別に家族カードを持たせる家庭は少なくありません。この用途では年会費無料で、子ども自身が自分の利用分を確認できるカードが扱いやすくなります。おすすめは楽天カードです。
| 家族カードの年会費 | 永年無料 |
|---|---|
| 発行対象 | 18歳以上の子ども(高校生は対象外) |
| 子ども側の明細確認 | 楽天e-NAVIに登録すれば自分の利用分だけを確認できる |
| 親側の管理 | 本会員がすべての利用明細を確認でき、使いすぎに早く気づける |
| ポイント | 子どもの利用分も親(本会員)の楽天ポイント口座に集約 |
| 想定用途 | 教科書・生活用品・交通費・緊急時の出費など |
- 年会費無料なので、在学中の数年間だけ持たせるという使い方でも無駄がない
- 子ども本人が楽天e-NAVIで自分の利用分を確認でき、金銭感覚を育てる練習になる
- 急な出費や体調不良のときも、現金が手元になくて困るという事態を避けられる
- 利用分のポイントは親に集約されるので、家計側にもメリットが残る
- 家族カードは本カード1枚につき2枚までで、子どもが3人以上いる家庭では足りない
- 子ども名義の利用実績は本会員の契約として扱われ、子ども自身の信用情報は積み上がらない
持たせるときは、「何に使ってよいか」を最初に決めておくのが失敗しないコツです。教科書代と交通費は家族カード、遊びの支出は自分のアルバイト代から、といった線引きをしておけば、親子で気まずくなる場面を減らせます。卒業後に本人名義のカードへ切り替える前提なら、学生におすすめのクレジットカードもあわせて検討しておくとスムーズです。
離れて暮らす親に持たせて支出を見守りたい場合
高齢の親に家族カードを持たせると、毎月の買い物の様子を明細で確認できるようになります。日常の買い物が中心になるので、スーパーでの割引が効くイオンカードセレクトが扱いやすい選択肢です。
| 家族カードの年会費 | 無料(発行手数料も無料) |
|---|---|
| 発行対象 | 本会員と生計をともにする18歳以上の親 |
| 日常の買い物での強み | イオングループの対象店舗でポイント基本2倍、毎月20日・30日は5%OFF |
| 見守りの方法 | 本会員が利用明細で買い物の頻度・金額・店舗を確認できる |
| 支払い | 子ども(本会員)の口座からまとめて引き落とし |
| 注意点 | WAON関連のポイント付与は家族カードでは対象外 |
- 年会費・発行手数料ともに無料で、親の生活費の一部を子どもが負担する形を作りやすい
- 買い物の明細が毎月届くため、生活の様子や体調の変化に気づくきっかけになる
- お客さま感謝デーの5%OFFは家族カードの利用でも適用される
- スーパーでの買い物が中心の生活パターンと相性がよい
- 生計を同一にしていることが条件のため、完全に家計が別の親には発行できない場合がある
- WAONのオートチャージによるポイント付与は家族カードでは対象外
- 親が普段イオングループを使わない地域に住んでいると、還元の強みを活かせない
親に持たせる場合は、利用通知サービスを本会員側で設定しておくことをおすすめします。使うたびにスマートフォンへ通知が届くようにしておけば、不審な高額利用にもすぐ気づけます。消費者庁もクレジットカードの不正利用への注意喚起の中で、明細の確認と速やかな連絡を呼びかけています。高齢の家族ほど、この見守り機能の価値は大きくなります。
旅行や帰省が多く保険やラウンジを家族で使いたい場合
家族での旅行や長距離の帰省が多いなら、家族会員にも特典が及ぶゴールド帯を選ぶ価値があります。この用途での本命はアメリカン・エキスプレス®・ゴールド・プリファード・カードです。
| 家族カードの年会費 | 2枚まで無料/3枚目以降は1枚19,800円(税込) |
|---|---|
| 家族会員のラウンジ利用 | プライオリティ・パスの登録料が無料。国内外1,400ヶ所以上のラウンジを年2回まで無料 |
| 空港ラウンジ | 国内主要空港のラウンジを同伴者1名まで無料 |
| 旅行時の便利な特典 | 手荷物無料宅配サービス、ザ・ホテル・コレクション |
| 継続特典 | トラベルクレジット10,000円分(20,000円以上のホテル予約で利用可) |
| 年間利用特典 | 年間200万円(税込)以上の利用で国内対象ホテルの1泊2名分無料宿泊券 |
- 家族カード会員もプライオリティ・パスに登録料無料で申し込め、夫婦それぞれが年2回ずつラウンジを使える
- 手荷物無料宅配サービスがあり、子ども連れの移動が身軽になる
- 継続時のトラベルクレジット10,000円分と、年間200万円(税込)利用時の無料宿泊券で旅行費用を圧縮できる
- 家族の支払いを集約すると年間利用特典の条件を達成しやすくなる
- 年会費39,600円(税込)がかかるため、旅行の頻度が低い家庭では元を取りにくい
- プライオリティ・パスの無料利用は年2回までで、無制限ではない
- 家族が4人以上の場合は3枚目以降の家族カードに19,800円(税込)が必要
年に2〜3回以上、家族で飛行機を使う移動があるなら検討する価値があります。夫婦でラウンジを年4回、手荷物宅配を往復で数回、さらに継続特典のトラベルクレジット10,000円分を合わせると、年会費に対する実質負担はかなり圧縮されます。逆に、年1回の帰省だけという使い方では持て余すので、旅行の頻度を正直に見積もってから判断しましょう。
専業主婦(主夫)が自分名義のカードとして使いたい場合
収入がない専業主婦(主夫)でも、家族カードなら自分名義のカードを持てます。日々の買い物が中心になるので、どこで使っても還元率が下がらないカードが使いやすく、リクルートカードが有力候補になります。
| 家族カードの年会費 | 永年無料 |
|---|---|
| 還元率 | 1.2%(利用する店舗を選ばない) |
| 発行対象 | 本会員と生計を同一にする配偶者(高校生を除く18歳以上) |
| 日常での使いどころ | スーパー・ドラッグストア・病院・公共料金・子どもの習い事の月謝など |
| ポイント | リクルートポイント(Pontaポイント・dポイントに交換可能) |
| 付帯保険 | 海外旅行傷害保険(利用付帯/最高2,000万円)、国内旅行傷害保険(利用付帯/最高1,000万円) |
- 収入がなくても本会員の信用にもとづいて発行でき、自分名義のカードを持てる
- どこで使っても1.2%と還元率が下がらず、日常の買い物すべてがポイントの対象になる
- 年会費が永年無料なので、使う月と使わない月の差があっても負担にならない
- Pontaポイントやdポイントに交換でき、日常の買い物で消化しやすい
- 利用明細は本会員が確認できるため、買い物の内容は共有される前提になる
- 家族会員本人の信用情報は積み上がらず、将来ローンを組むときの実績にはならない
- 電子マネーチャージは対象の電子マネーが限られ、ポイント付与は月間30,000円までが上限
専業主婦(主夫)が家族カードを持つ意味は、ポイント以上に「自分の名前でスムーズに支払える」という日常の快適さにあります。通販の本人確認、公共料金の名義、病院の支払いなど、配偶者名義のカードでは手間がかかる場面は意外と多いものです。年会費無料の家族カードなら、そのハードルを費用ゼロで解消できます。
家族カードを作るメリット
ここまでカード選びを見てきましたが、あらためて家族カードそのもののメリットを整理します。「そもそも作るべきか」を判断する材料にしてください。
収入がない家族でも申し込みやすい仕組みになっている
家族カードの最大の意義は、本会員の信用にもとづいて発行される点にあります。専業主婦(主夫)や大学生、定年退職後の親など、本人に安定した収入がない家族でも、カードを持てる道が開かれます。
これは単に「カードが作れる」という話にとどまりません。本人名義のカードがあることで、生活の中の細かな不便が解消されるのです。たとえばネット通販で本人名義のカードが必要な場面、サブスクリプションの契約、病院での支払い、公共料金の名義変更など、配偶者名義のカードでは手続きが煩雑になるケースがあります。
なお、家族カードでも本人確認や所定の確認は行われます。本会員に支払いの遅れがあると家族カードの発行が見送られることもあるため、「本会員のカードが健全に使われていること」が前提になる点は押さえておきましょう。
家族の支払いが1つに集まりポイントが貯まるスピードが上がる
家族カードの経済的な効果がもっともはっきり出るのが、ポイントの集約です。具体的な数字で見てみましょう。
夫が月10万円、妻が月8万円、大学生の子どもが月3万円を別々のカードで使っている家庭を想定します。それぞれ還元率1.0%なら、年間で12,000ポイント・9,600ポイント・3,600ポイントが3つの口座に分散します。
これを1枚の家族カードにまとめると、年間25,200ポイントが1つの口座に集まります。ポイントは、少額だと使い道が限られますが、まとまると選択肢が広がります。航空マイルへの交換、高額な商品との交換、ポイント投資など、分散していては届かなかった使い道が現実的になるわけです。
さらに、年間利用額に応じた特典があるカードでは、集約の効果が二重に効いてきます。dカード GOLDの前年100万円以上で最大10,000円(税込)相当の年間ご利用額特典や、アメリカン・エキスプレス®・ゴールド・プリファード・カードの年間200万円(税込)以上でのフリー・ステイ・ギフトは、家族3人の支出を寄せることではじめて届く水準です。
ゴールドやプラチナの付帯特典を家族も使える
年会費が高いカードほど、家族カードのコストパフォーマンスは高くなります。本会員の年会費を1回払えば、家族も同水準の特典を使えるからです。
わかりやすいのがアメリカン・エキスプレス®・ゴールド・プリファード・カードです。家族カード会員もプライオリティ・パスに登録料無料で申し込め、国内外1,400ヶ所以上のラウンジを年2回まで無料で利用できます。ザ・ホテル・コレクションや手荷物無料宅配サービスも家族会員が使えます。
dカード GOLDなら、dカードケータイ補償が家族会員にも別枠で適用されるのが実利です。購入から3年間・最大12万円の補償が夫婦それぞれに用意される形になります。
ゴールドカードの付帯特典は、単独で使うより家族で共有するほうが年会費に対する満足度が高くなります。年会費を家族の人数で割って考えると、同じカードでもまったく違う数字に見えてくるはずです。
家計の支出を1つの明細でまとめて把握できる
家族カードは家計管理のツールとしても優秀です。家族の支払いが1つの明細に集まるので、「今月いくら使ったか」を1画面で確認できます。
カードが分かれていると、家計簿をつけるだけでも複数の明細を突き合わせる作業が発生します。家計簿アプリを使う場合も、連携先が増えるほど設定と確認の手間がかかります。家族カードなら連携先は1つで済み、しかもカードごとに利用者が区別されるため、誰がいくら使ったかも分かります。
JCBは公式に、家族会員の利用分は本会員あてにまとめて通知され、カードごとの利用金額は区別して把握できると案内しています。PayPayカードも明細に「家族」という利用者表示が付きます。「支出の合計」と「誰の支出か」の両方が1つの明細で分かるのは、家族カードならではの利点です。
2枚目以降のカードを年会費を抑えて持てる
同じカードを家族分そろえようとすると、本会員として複数契約するのは費用がかさみます。たとえば年会費11,000円(税込)のカードを夫婦それぞれが本会員として持てば、年間22,000円(税込)。家族カードなら1枚目無料で11,000円(税込)のままです。差額は年間11,000円、10年で11万円になります。
年会費無料のカードでも、家族カードにする意味はあります。審査の手間がかからず、家族の分だけ申込書を書いたり本人確認書類を用意したりする負担が小さいからです。本会員のカードが1枚あれば、そこから家族の枚数を増やしていくだけで済みます。
ただし、年会費を抑えられるのは「同じカードを家族で使う」場合に限られます。家族それぞれが違うカードを持ちたい、独立した与信枠がほしいという場合は、次章で解説する「家族それぞれが本会員になる持ち方」も選択肢に入れましょう。
家族カードのデメリットと申し込む前に知っておきたい落とし穴
ここからは家族カードの弱点です。あとから「こんなはずでは」とならないよう、5つの落とし穴を具体的に見ていきます。
利用限度額を本会員と分け合うため上限に届きやすい
もっとも現実的に困りやすいのが限度額の共有です。家族カードには独立した枠が設定されず、本会員の利用可能枠の内側で使うことになります。
たとえば限度額80万円のカードで、夫が家電を30万円分購入し、妻が旅行代金を25万円支払い、さらに月々の生活費が20万円あると、残りは5万円しかありません。締め日前に「カードが使えない」という事態が起きやすいのはこのためです。
対策は3つあります。1つ目は本会員の限度額を事前に引き上げておくこと。継続的な増枠のほか、旅行や引っ越しなど一時的な出費に対しては一時増額に応じてくれるカード会社もあります。2つ目は大きな買い物の予定を家族で共有しておくこと。3つ目は用途を分けること。生活費だけを家族カードに寄せ、高額な支出は別のカードで支払う運用にすれば、枠切れのリスクを抑えられます。
何にいくら使ったかが本会員に見えてしまう
家族カードの利用明細は、原則としてすべて本会員が確認できます。利用日・利用店名・金額まで一覧で見えるため、プライバシーは実質的にありません。
これは家計管理の観点ではメリットですが、家族の関係によってはストレスになります。誕生日プレゼントを内緒で買うのは難しくなりますし、趣味の出費について説明を求められるのが煩わしいという人もいるでしょう。
現実的な折衷案は用途の切り分けです。生活費や教育費など家計に属する支出は家族カード、個人の趣味の支出は自分名義のカードや現金で、と決めておけば、お互いに気を遣わずに済みます。
なお、家族会員が自分の明細を確認できるかはカードによって異なります。楽天カードは家族会員が楽天e-NAVIに登録すれば自分の利用分だけを見られます。自分の支出を自分で管理したい家族がいるなら、この点も選ぶ基準に加えてください。
本会員が解約・延滞すると家族カードも使えなくなる
家族カードは本会員の契約に付随するものなので、本会員のカードが止まれば家族カードも同時に止まります。本会員が自主的に解約した場合はもちろん、支払いの延滞によって利用停止になった場合も同じです。
これが問題になりやすいのは、家族カードを生活の主軸にしているケースです。公共料金やサブスクリプションの支払いを家族カードに登録していると、停止と同時にそれらの引き落としがすべて失敗します。ライフラインの支払いが滞れば、その後の手続きにも影響します。
また、離婚や別居で生計が別になった場合も家族カードは使えなくなります。家族カードはあくまで「生計を同一にしている間の便宜」と理解し、生活の根幹を支える支払いは、可能な範囲で本人名義のカードや口座振替に分散させておくと安心です。
家族会員本人のクレジットヒストリーは積み上がらない
意外と見落とされがちですが、家族カードの利用実績は家族会員本人の信用情報としては積み上がりません。契約者はあくまで本会員だからです。
これが効いてくるのは、家族会員が将来自分でローンを組むときです。住宅ローン、自動車ローン、あるいは自分名義のクレジットカードを申し込むとき、金融機関は信用情報機関に登録された取引実績を参照します。家族カードを10年使っていても、本人の実績としてはゼロのままということが起こり得ます。
自分の信用情報がどう登録されているかは、指定信用情報機関で確認できます。CICならインターネット経由で手数料500円、即日で内容を確認できます。将来マイホームの購入を考えている家族がいるなら、早めに本人名義のカードを1枚持ち、少額でも継続的に使って実績を作っておくのが現実的な対策です。家族カードと本人名義カードを併用する形なら、家計の集約と信用の積み上げを両立できます。
同棲カップルや高校生は対象外になることが多い
家族カードの発行対象は、基本的に生計を同一にする配偶者・親・18歳以上の子ども(高校生を除く)です。この枠に入らない関係では発行できません。
高校生は多くのカードで対象外です。三井住友カード・JCB・dカード・リクルートカード・三菱UFJカードはいずれも「高校生を除く18歳以上」を条件にしています。ただし例外もあり、イオンカードは公式のよくあるご質問で「満18歳以上であれば現在高校生の方でもお申込みいただけます」と案内しています。高校生の子どもに持たせたいなら、まずこの条件の違いを確認してください。
同棲カップルについては、会社によって扱いが分かれます。単なる同居であれば対象外ですが、内縁関係・事実婚であれば配偶者として認めるカード会社が増えています。JCBは「別姓国際結婚・同性パートナー・事実婚を含む」と明記し、楽天カードも「内縁の相手方・同性パートナーを含む」としています。イオンカードやアメリカン・エキスプレス®・ゴールド・プリファード・カードも同様です。
一方で、セゾンパール・アメリカン・エキスプレス®・カードのように「同姓の家族」を条件にしているケースもあります。該当する人は、申し込む前に各社の発行対象を必ず確認してください。どうしても家族カードが難しい場合は、2人がそれぞれ本会員としてカードを持ち、支払いの分担ルールを決める方法もあります。この考え方は同棲カップルにおすすめのクレジットカードでも詳しく整理しています。
家族カードと家族それぞれが本会員になる持ち方、どちらが得か
家族でカードをそろえる方法は、家族カード一択ではありません。家族それぞれが本会員として契約する方法もあります。ここでは両者を年会費・ポイント・将来の審査という3つの軸で比べます。
年会費の合計で比べるとどちらが安いか
年会費だけで見れば、年会費有料のカードは家族カードが圧倒的に有利です。具体的に計算してみましょう。
| 想定 | 家族カードでそろえる場合 | それぞれが本会員になる場合 | 年間の差額 |
|---|---|---|---|
| dカード GOLDを夫婦2人 | 11,000円(税込)(家族カード1枚目無料) | 22,000円(税込) | 11,000円 |
| dカード GOLDを3人 | 12,100円(税込)(2枚目1,100円) | 33,000円(税込) | 20,900円 |
| アメリカン・エキスプレス®・ゴールド・プリファード・カードを夫婦2人 | 39,600円(税込)(家族カード2枚まで無料) | 79,200円(税込) | 39,600円 |
| 年会費無料カードを夫婦2人 | 0円 | 0円 | 0円 |
このとおり、年会費が高いカードほど家族カードの優位性は大きくなります。逆に年会費無料のカードであれば、どちらを選んでもコストは変わりません。この場合は年会費以外の要素で判断することになります。
ポイントの貯めやすさ・合算のしやすさで比べる
ポイントについては「集約したいか、分散させたいか」で評価が逆転します。
家族カードは自動的にポイントが本会員に集まります。年間利用額に応じた特典を狙うなら、この集約は大きな武器です。dカード GOLDの前年100万円以上で最大10,000円(税込)相当の年間ご利用額特典は、1人では届きにくくても家族3人分なら現実的です。
一方、家族それぞれが本会員になる方式でも、ポイントを合算できる仕組みを持つカードなら不利になりません。三井住友カードの家族ポイントは、二親等以内の家族を登録すると対象のコンビニ・飲食店での還元率が1人につき+1%(最大+5%)上乗せされます。これは家族カードでは得られない上乗せなので、対象店舗をよく使う家庭では本会員方式のほうが有利になることもあります。
判断の目安はこうです。年間利用額に応じた大きな特典を狙うなら家族カード。日常の還元率を家族の人数で底上げしたいなら、家族それぞれが本会員になって家族向けプログラムに登録する。この使い分けを覚えておくと迷いません。
家族カードがないカードは家族それぞれが本会員になる仕組みを使う
そもそも家族カードを発行していないカードもあります。代表がエポスカードです。エポスカードには一般的な家族カードの制度がなく、その代わりにエポスファミリーゴールドという独自の仕組みが用意されています。
| 仕組み | エポスゴールドカード会員が家族を招待し、招待された家族もエポスゴールドカードを持つ |
|---|---|
| 年会費 | 招待された家族のエポスゴールドカードは年会費永年無料 |
| カードの種類 | 家族カードではなく、家族それぞれが本会員として独立したゴールドカードを持つ |
| 招待できる家族の範囲 | 配偶者・親・子・兄弟姉妹など(家族カードより広め) |
| ファミリーボーナスポイント | 家族の年間合計利用額100万円で1,000ポイント、200万円で2,000ポイント、300万円で3,000ポイント |
| ポイントシェア | 家族間でポイントを移行できる |
| 利用限度額 | 家族それぞれに独立して設定される |
- 家族それぞれが本会員なので、利用限度額を分け合う必要がない
- 招待された家族のゴールドカードも年会費が永年無料になる
- 家族の年間合計利用額に応じたファミリーボーナスポイントが別途もらえる
- ポイントシェアで家族間のポイント移行ができ、集約と分散を柔軟に切り替えられる
- それぞれが本会員なので、家族会員自身のクレジットヒストリーも積み上がる
- 招待する側がエポスゴールドカード会員である必要がある
- 家族それぞれに審査があり、必ず全員が発行できるとは限らない
- 明細が家族ごとに分かれるため、家計をひとつにまとめて見たい人には手間になる
エポスファミリーゴールドの面白さは、「家族でまとめる」と「それぞれが独立する」のいいとこ取りにある点です。限度額は独立、信用情報も独立しながら、ポイントは家族合計で評価されて上乗せがもらえます。家族カードの限度額共有が気になる人には有力な選択肢です。エポスの券種ごとの違いはエポスカードのおすすめランキングで詳しく比較しています。
将来のローン審査を考えるなら本会員として実績を作る選択もある
前述のとおり、家族カードの利用実績は家族会員本人の信用情報には反映されません。将来住宅ローンや自動車ローンを組む予定がある家族は、本人名義のカードで実績を作っておくほうが安全です。
とくに注意したいのが、長く専業主婦(主夫)をしていた人が、離婚や死別をきっかけに自分名義でローンやカードを申し込むケースです。家族カードしか使ってこなかった場合、信用情報には取引の記録がほとんど残っていません。この状態は「実績がない」とみなされ、審査で不利に働くことがあります。
現実的な備えは併用です。生活費は家族カードで集約しつつ、年会費無料のカードを1枚本人名義で持ち、携帯電話料金やサブスクリプションなど少額でも毎月発生する支払いを登録しておく。これだけで、毎月の支払い実績が信用情報に積み上がっていきます。
どちらを選ぶかの判断の目安
ここまでの内容を、判断しやすい形に整理します。
| こんな家庭・状況 | 向いている持ち方 | 理由 |
|---|---|---|
| 年会費有料のゴールドカードを家族で使いたい | 家族カード | 年会費を1回分に抑えつつ、家族会員も特典を使えるため |
| 家計をひとつにまとめて管理したい | 家族カード | 明細と引き落とし口座が一本化され、集計の手間が減るため |
| 年間利用額に応じた特典を狙いたい | 家族カード | 家族の支出を合算して条件を達成しやすくなるため |
| 高額な支出が家族間で重なりやすい | それぞれが本会員 | 限度額を分け合わずに済み、枠切れを避けられるため |
| お互いの支出を見せたくない | それぞれが本会員 | 明細が別々になり、プライバシーが保たれるため |
| 将来ローンを組む予定の家族がいる | それぞれが本会員(または併用) | 本人名義の利用実績が信用情報に積み上がるため |
| 日常の還元率を人数で底上げしたい | それぞれが本会員+家族向けプログラム | 家族ポイントなど人数に応じた上乗せを受けられるため |
迷ったときは併用を検討してください。生活費は家族カードで集約し、個人の支出と信用の積み上げは本人名義のカードで。この形なら、家計管理・ポイント効率・将来の審査という3つの目的を同時に満たせます。どのカードを本人名義の1枚に選ぶか迷ったら、クレジットカードのおすすめランキングも参考にしてみてください。
家族カードの作り方と発行までの流れ
家族カードの申し込みは、本会員が主導して進めるのが基本です。手順と必要なもの、届くまでの日数を確認しておきましょう。
本会員が会員サイトやアプリから申し込む手順
すでに本会員のカードを持っている場合、家族カードの追加は会員サイトまたはアプリから数分で完了します。おおまかな流れは次のとおりです。
| ステップ | 内容 | 所要時間の目安 |
|---|---|---|
| 1. ログイン | 本会員が会員サイト・アプリにログインし、追加カードや家族カードのメニューを開く | 1分 |
| 2. 家族の情報を入力 | 家族会員の氏名・生年月日・続柄・住所などを入力する | 5分程度 |
| 3. 規約の同意 | 家族会員規約に同意する(家族会員本人の同意を求める会社もある) | 2分 |
| 4. 申し込み完了 | 受付完了のメールや画面表示を確認する | 即時 |
| 5. 確認・発行 | カード会社が内容を確認し、問題なければ発行手続きへ | 数日 |
| 6. カードの受け取り | 家族会員本人の住所または本会員の住所に郵送で届く | 1〜3週間 |
紙の申込書を郵送する方法も残っていますが、オンラインのほうが圧倒的に早いので、特別な事情がなければ会員サイトからの手続きをおすすめします。
申し込みに必要なものと審査の扱い
家族カードの申し込みに必要なものは、本会員のカードを作るときよりずっと簡素です。
基本的に必要なのは、家族会員の氏名・生年月日・続柄・住所などの情報だけです。家族会員の収入を申告する必要はなく、勤務先の入力も求められないケースが多くあります。すでに本会員の与信判断が済んでいるためです。
ただし、カード会社によっては家族会員の本人確認書類の提出を求めることがあります。運転免許証やマイナンバーカードなどをすぐ用意できるようにしておくと手続きがスムーズです。また、引き落とし口座は本会員の口座をそのまま使うため、新たな口座登録は不要です。
審査については「家族カードには審査がない」と説明されることもありますが、正確ではありません。本会員の支払い状況の確認や、家族会員の本人確認は行われます。本会員に延滞があれば発行が見送られることもありますし、家族会員が過去に重大な支払い遅延を起こしていれば影響する可能性もあります。
カードが届くまでの日数の目安
家族カードが手元に届くまでの日数は、カード会社と申し込み方法によって差があります。オンライン申し込みでおおむね1〜3週間が一般的な目安です。
急ぎの場合は、本会員のカードに即時発行の仕組みがあるかを確認しましょう。三井住友カード(NL)は最短10秒でカード番号発行に対応しており(※即時発行ができない場合があります。)、PayPayカードも審査完了後すぐにオンライン決済で使えます。ただし、こうした即時発行の仕組みが家族カードにも同じように適用されるとは限らないため、カード会社の案内を確認してください。
なお、家族カードの受け取り方法は会社によって異なります。家族会員本人の住所に直接届けられる場合と、本会員の住所にまとめて届く場合があります。離れて暮らす親や一人暮らしの子どもに持たせるときは、送付先の指定ができるかを事前に確認しておくと、受け取りの手間を減らせます。
本会員カードと同時に申し込むときの注意
まだ本会員のカードを持っていない場合は、本会員カードと家族カードを同時に申し込むことができるカード会社が多くあります。1回の手続きで済むので効率的です。
ただし枚数に制限があります。三井住友カードは新規申込時に家族カードを申し込めるのは1人までで、2人目以降はカード到着後に別途申し込む必要があります。JCBも新規申込時は2枚までです。3人以上に持たせたい場合は「まず本会員+1〜2枚を申し込み、カード到着後に追加する」という2段階になると考えておきましょう。
もう1つの注意点が、本会員の審査結果によっては家族カードの申し込みも通らないことです。同時申し込みは本会員の審査が前提になるため、本会員が否決されれば家族カードも発行されません。確実に家族カードを用意したいなら、まず本会員のカードを発行してから追加申し込みをするほうが、段取りとしては安全です。
家族カードを家計管理に活かすコツ
家族カードは作って終わりではありません。運用のルールを決めておくことで、家計管理のツールとしての価値が何倍にもなります。
家族カードで払う費目をあらかじめ決めておく
家族カードを導入して最初にやるべきは、「何を家族カードで払うか」を決めることです。ここを曖昧にすると、家計の支出と個人の支出が混ざり、あとから仕分ける手間が発生します。
おすすめは家計に属する費目だけを家族カードに寄せるやり方です。具体的には、食費・日用品費・光熱費・通信費・子どもの教育費・医療費・交通費など。反対に、個人の趣味・交際費・被服費は各自のカードや現金にしておくと、境界がはっきりします。
費目を決めたら、固定費から順にカード払いへ切り替えていくのが効率的です。電気・ガス・水道・通信・保険料・サブスクリプションは、一度登録すれば毎月自動的にポイントが貯まり続けます。月5万円の固定費を還元率1.0%のカードに移すだけで、年間6,000ポイント。手間は最初の登録だけです。
家計簿アプリと連携して支出を自動で仕分ける
家族カードの明細は、家計簿アプリと連携させることで自動的に費目分けされます。手入力の手間がなくなるので、家計管理が続きやすくなります。
連携のポイントは「1つのカードに集約しているからこそ、1つの連携で完結する」ことです。家族がバラバラのカードを使っていると、アプリ側で複数の連携設定が必要になり、どれかの連携が切れたときに気づきにくくなります。家族カードなら連携先は本会員のカード1つ。しかも明細には利用者の区別が残るため、誰の支出かも把握できます。
さらに一歩進めるなら、月初に前月の明細を家族で一緒に見る時間を10分だけ作ってみてください。「今月は外食が多かったね」「この定期購入はもう使っていないから解約しよう」といった会話が自然に生まれます。家族カードの明細は、家計を家族の共通の話題にするための材料になります。
引き落とし口座と支払い方法をそろえる
家族カードの引き落とし口座は本会員の口座に固定されます。この特性を活かすなら、家計用の口座を1つ決めて、そこに家族カードの引き落としを集めるのが基本形です。
おすすめの流れはこうです。まず給与や収入を家計用の口座に集める。次に家族カードの引き落としをその口座に設定する。そして毎月の残高を見れば、「収入ー家族の支出」がひと目で分かる状態を作ります。貯蓄用の口座を別に用意して、毎月決まった額を自動振替しておけば、先取り貯蓄も同時に実現できます。
支払い方法も統一しておきましょう。原則は一括払いです。分割払いやリボ払いを併用すると手数料が発生し、毎月の請求額が変動して家計の見通しが立ちにくくなります。家族カードは家族全員が使うものだからこそ、支払い方法のルールをシンプルに保つことが大切です。
使いすぎを防ぐための上限とルールの決め方
家族カードは便利な反面、使っている実感が薄くなりやすいという特性があります。引き落とし口座が自分のものではないため、金銭感覚がゆるみやすいのです。とくに子どもに持たせる場合は注意が必要です。
対策は3つあります。1つ目は家族カードごとの利用上限を設定すること。カード会社によっては家族カード単位で月々の上限を決められます。設定できない場合も、家族間で「月3万円まで」といった約束を明文化しておくだけで効果があります。
2つ目は利用通知サービスの活用です。カードが使われるたびに本会員のスマートフォンへ通知が届くようにしておけば、使いすぎにも不正利用にも早く気づけます。日本クレジット協会も、利用明細は請求金額だけでなく利用日・利用店名・金額・支払方法まで確認し、通知サービスを活用するよう案内しています。
3つ目は定期的な見直しです。半年に一度は、家族カードの利用状況を確認して、ルールが実態に合っているかを点検しましょう。子どもの成長や家族構成の変化に合わせて、上限や費目のルールを更新していくことが、長く上手に使い続けるコツです。
家族カードに関するよくある質問
最後に、家族カードについて寄せられることの多い疑問にまとめて答えます。
家族カードに審査はありますか
「本会員のカードを作るときのような収入審査はないが、まったくの無審査でもない」というのが正確な答えです。
家族カードの支払い義務は本会員が負うため、家族会員の収入や勤務先を審査する必要がありません。専業主婦(主夫)や学生でも申し込めるのはこのためです。ただし、カード会社は本会員の支払い状況の確認と、家族会員の本人確認は行います。
したがって、本会員に延滞があったり、利用可能枠を常に使い切っている状態だったりすると、家族カードの発行が見送られることがあります。家族会員本人に重大な支払い遅延の履歴がある場合も、影響する可能性があります。「家族カードを作るなら、まず本会員のカードを健全に使っておく」のが確実な準備です。
家族カードは何枚まで作れますか
カードによって大きく異なります。主なカードの発行可能枚数は次のとおりです。
| カード | 家族カードの発行可能枚数 | 補足 |
|---|---|---|
| リクルートカード | Visa・Mastercardは19枚/JCBは8枚 | 申込中・発行手続き中も枚数に含まれる |
| PayPayカード | 最大10枚 | 本会員カード1枚につき |
| アメリカン・エキスプレス®・ゴールド・プリファード・カード | 最大6枚 | 2枚目まで無料、3枚目以降は1枚19,800円(税込) |
| セゾンパール・アメリカン・エキスプレス®・カード | 最大4枚 | すでに加入している家族を含む。デジタルカードは発行不可 |
| dカード GOLD | 3枚まで | 1枚目無料、2枚目以降は1枚1,100円(税込) |
| イオンカードセレクト | 最大3枚 | すでに解約した家族カードも枚数に含まれる |
| 楽天カード | 2枚まで | 本カード1枚につき |
4人家族全員に持たせたいなら、リクルートカードやPayPayカードのように枚数に余裕のあるカードを選ぶと安心です。逆に夫婦2人なら、枚数の上限を気にする必要はほとんどありません。
家族カードでもETCカードは作れますか
多くのカードで、家族会員も自分名義のETCカードを追加発行できます。夫婦が別々の車に乗る家庭では、それぞれのETCカードを用意しておくと便利です。
たとえばセゾンパール・アメリカン・エキスプレス®・カードは、通常カードであれば本会員・家族会員ともにETCカードを無料で発行できます。三井住友カードやリクルートカードなども、家族会員のETCカード発行に対応しています。
ただし、ETCカードの年会費や無料条件はカード会社によって異なります。年会費が完全無料の会社もあれば、前年に1回以上の利用がないと年会費が発生する会社もあります。また、ETCカードの利用分も本会員の利用枠の中で処理されるため、高速道路の利用が多い家庭では枠の残りに注意しましょう。発行前に、自分の持つカードのETCカード条件を確認しておくことをおすすめします。
家族カードでキャッシングやリボ払いは使えますか
リボ払いや分割払いは、家族カードでも利用できるのが一般的です。ただし、その設定や変更ができるのは本会員に限られることが多く、家族会員が勝手に支払い方法を変更できない仕組みになっている会社もあります。
キャッシングについては、家族カードでは利用できない、または大きく制限されるケースが目立ちます。キャッシング枠は本会員の申告内容にもとづいて設定されるものであり、家族会員が独自に枠を持つことは原則ありません。家族カードにキャッシング機能を付けられるかどうかは、カード会社ごとに扱いが違うため個別の確認が必要です。
家計管理の観点で言えば、家族カードの支払い方法は一括払いに統一するのが無難です。リボ払いは手数料が発生し、毎月の請求額が一定になる分だけ残高が把握しにくくなります。家族全員が使うカードだからこそ、シンプルな運用を心がけましょう。
同棲中のパートナーや事実婚でも家族カードは作れますか
カード会社によって扱いが分かれますが、認めている会社は着実に増えています。
JCBは公式に、配偶者には別姓国際結婚・同性パートナー・事実婚を含むと明記しています。楽天カードも「内縁の相手方・同性パートナーを含む」としており、イオンカードやアメリカン・エキスプレス®・ゴールド・プリファード・カードも生計を同一にする別姓・同性パートナーを対象に含めています。
一方で、セゾンパール・アメリカン・エキスプレス®・カードは「同姓の家族」を条件としており、別姓のパートナーは対象外です。三井住友カードのように「生計を共にする配偶者」とだけ案内している会社もあるため、事前の問い合わせが確実です。
なお、単に同じ家に住んでいるだけの同棲では、家族カードの対象にならないのが原則です。生計を同一にしていることが条件になるためです。家族カードが難しい場合は、2人がそれぞれ本会員としてカードを持ち、生活費の分担ルールを決める方法を検討してみてください。
家族カードだけを解約したいときはどうすればいいですか
家族カードだけの解約は、本会員が手続きを行います。会員サイトやアプリ、またはカード会社のコールセンターから申し出る形が一般的です。家族会員本人が単独で解約できる会社は多くありません。
解約の前に確認しておきたいことが3つあります。1つ目は公共料金やサブスクリプションの登録です。家族カードを支払い方法に登録しているサービスがあれば、解約前に別のカードへ変更しておかないと引き落としが失敗します。
2つ目はポイントの扱いです。家族カードの利用で貯まったポイントは本会員に帰属しているため、家族カードを解約してもポイントは失われないのが一般的です。ただし、本会員のカード自体を解約する場合はポイントが失効することがあるので注意してください。
3つ目はETCカードの扱いです。家族会員名義のETCカードがある場合、家族カードの解約と同時に使えなくなります。高速道路の利用予定がある場合は、タイミングを調整しましょう。子どもの独立や生計の分離で家族カードが不要になったときは、本人名義のカードへの切り替えとあわせて進めるとスムーズです。
まとめ|家族カードで支払いとポイントをひとつにまとめよう
家族カードは、年会費を抑えながら家族全員にカードを行き渡らせ、ポイントと家計の管理をひとつにまとめられる仕組みです。とくに年会費が高いゴールドカードほど、家族カードのコストメリットは大きくなります。
この記事のポイントを振り返ります。
選ぶときは5つを確認しましょう。家族カードの年会費と無料枚数、ポイントの還元率と集約のしかた、本会員と共有する利用限度額、家族会員にも及ぶ特典の範囲、そして明細の見え方です。この5つを自分の家庭に当てはめれば、候補はかなり絞り込めます。
旅行や出張が多い家庭なら、家族カード2枚まで無料でプライオリティ・パスも家族会員が使えるアメリカン・エキスプレス®・ゴールド・プリファード・カードが有力です。家族でドコモ回線を使っているなら、1枚目の家族カードが無料でケータイ補償も家族会員に及ぶdカード GOLDが効率的。コストをかけずに始めたいなら、家族カードも永年無料で家族ポイントまで使える三井住友カード(NL)や、基本還元率1.2%のリクルートカードが扱いやすい選択肢になります。
一方で、限度額の共有・明細の可視化・信用情報が積み上がらないという3つのデメリットは必ず押さえておいてください。とくに将来ローンを組む予定がある家族は、家族カードと本人名義のカードを併用する形が安心です。
家族カードは、家族の支払いを1本にまとめるだけの道具ではありません。毎月の明細を家族で見ながら、お金の使い方を一緒に考えるきっかけにもなります。自分の家庭に合った1枚を選んで、家計もポイントも気持ちよくまとめていきましょう。