
「同棲を始めたけれど、生活費の支払いをどう分ければいいのか分からない」「結婚していなくても家族カードって作れるの?」と悩んでいませんか。
同棲カップルのお金の管理でいちばんつまずきやすいのが、誰がどの支払いを担当して、どうやって精算するかが決まっていない状態です。毎回レシートを見せ合って計算していると、金額のズレや「言った・言わない」が積み重なり、そのうち話し合うこと自体が面倒になってしまいます。
そこでこの記事では、2026年9月時点の最新情報をもとに、同棲カップルにおすすめのクレジットカード10枚を家族カードの可否・年会費・還元率で比較してご紹介します。あわせて、家族カードが作れないときの2枚使い分けの方法、共通口座と決済アプリの組み合わせ方、生活費をカード払いにしたときに1年でどれだけポイントが貯まるかの試算、同棲を解消したときの整理手順まで丁寧に解説します。
最後まで読めば、二人に合った1枚(または2枚)が決まり、毎月の精算に悩まない仕組みがつくれるはずです。
まずは、この記事で紹介する10枚の主要スペックを一覧で確認してください。カード名や画像をタップすると、そのカードの詳しい解説にジャンプできます。
| 順位 | カード | 年会費(税込) | 家族カード | 基本還元率 | 同棲カップルでの強み |
|---|---|---|---|---|---|
| 1位 |  アメリカン・エキスプレス®・ゴールド・プリファード・カード |
39,600円 | 2枚まで無料(3枚目以降19,800円) | 100円=1ポイント | 別姓・同性パートナーも家族カードの対象。旅行特典が二人分効く |
| 2位 |  エポスカード |
永年無料 | 発行なし(二人がそれぞれ本会員) | 0.5% | 年会費ゼロで二人分持てて、デート代やレジャーの優待が使える |
| 3位 |  dカード GOLD |
11,000円 | 1枚目無料(2枚目以降1,100円・最大3枚) | 1.0% | 二人ともドコモ回線なら通信費の10%還元が積み上がる |
| 4位 |  JCBカード W |
永年無料 | 無料(事実婚・同性パートナーも対象) | いつでもポイント2倍 | 年会費ゼロのまま別姓パートナーと家族カードを持てる |
| 5位 |  楽天カード |
永年無料 | 無料(内縁の相手方・同性パートナーも対象) | 1.0% | 規約に内縁・同性パートナーが明記。日用品のまとめ買いに強い |
| 6位 |  イオンカードセレクト |
無料 | 無料・3枚まで(内縁・同性パートナーも対象) | 0.5% | イオン系列の割引デーで二人分の食費が下がる |
| 7位 |  三井住友カード(NL) |
永年無料 | 無料(配偶者・親・子が対象) | 0.5% | 対象のコンビニ・飲食店でスマホのタッチ決済なら7%還元(※1) |
| 8位 |  リクルートカード |
永年無料 | 無料(配偶者・親・子が対象) | 1.2% | 家賃・光熱費など金額の大きい固定費でも1.2%が下がらない |
| 9位 |  PayPayカード |
永年無料 | 無料(配偶者・親・子が対象) | 1.0%(最大1.5%) | 少額の立て替えをPayPayの送金でその場で精算できる |
| 10位 |  三菱UFJカード |
永年無料 | 永年無料(配偶者・親・子が対象) | 0.5%〜20%(*1) | 本会員も家族会員も年会費ゼロ。対象店舗の還元率が高い |
(※1)対象のコンビニ・飲食店で、対象のカードを登録したスマートフォンによるタッチ決済またはモバイルオーダーで支払うと7%ポイント還元となります。ポイント還元には上限などの条件があります。
(*1)最大20%グローバルポイント還元にはご利用金額の上限など各種条件・ご留意事項がございます。還元率および相当額表記は、1ポイント=5円相当として利用した場合です。なお、1ポイントの相当額は利用方法により異なります(キャッシュバックへの交換の場合、1ポイントは4円となります)。
同棲カップルのクレジットカードは家族カードと2枚使い分けのどちらかで決まる
同棲カップルのカード選びは、細かい特典を比べる前に「家族カードにまとめるか、二人がそれぞれ本会員として2枚を役割分担するか」を先に決めると一気にラクになります。ここが決まらないまま還元率だけで選ぶと、あとから「そもそもパートナーが家族カードの対象外だった」と分かって選び直すことになりがちです。
未婚でも家族カードが作れるカードと、作れないカードがある
家族カードの申込資格は「本会員と生計を同一にする配偶者・親・子」と定めているカード会社がほとんどです。ここで問題になるのが、婚姻届を出していない同棲カップルが「配偶者」に含まれるかどうかで、これはカード会社ごとに扱いがはっきり分かれます。
たとえば楽天カードは、家族カードの対象を「18歳以上の生計をともにする配偶者(内縁の相手方・同性パートナーを含む)」と規約に明記しています。JCBも、生計を同一にするパートナーであれば国際結婚・同性パートナー・事実婚を含めて姓が異なっていても申し込めると案内しています。アメリカン・エキスプレスも申込対象を「配偶者(生計を同一にする別姓・同性パートナー含む)」としており、婚姻関係がなくても道が開かれています。
一方で、申込資格に内縁や同性パートナーの記載がないカード会社もあります。この場合は原則として婚姻関係のある配偶者が対象で、同棲中のパートナーは家族カードを作れないと考えておくのが安全です。また、エポスカードのようにそもそも家族カード自体を発行していないカードもあります(エポスは「エポスファミリーゴールド」という別の仕組みがありますが、対象は二親等以内の家族です)。
| カード | 同棲パートナーの家族カード | 補足 |
|---|---|---|
楽天カード |
作れる | 規約に「内縁の相手方・同性パートナーを含む」と明記 |
JCBカード W |
作れる | 生計を同一にするパートナーなら別姓でも申し込み可。会員専用WEBサービス「MyJCB」または電話で申し込み |
イオンカードセレクト |
作れる | 生計を共にする18歳以上の配偶者(内縁・同性パートナー含む)が対象 |
アメリカン・エキスプレス®・ゴールド・プリファード・カード |
作れる | 申込対象が「生計を同一にする別姓・同性パートナー含む配偶者」 |
dカード GOLD |
要確認 | 申込資格は生計を共にする満18歳以上の配偶者・子・両親 |
三井住友カード(NL) |
要確認 | 申込資格に内縁・同性パートナーの記載なし |
エポスカード |
作れない | 家族カードの発行自体がない。二人がそれぞれ本会員になる形 |
判断に迷ったら、申し込む前に本会員がカード裏面のインフォメーションセンターへ電話し、「同居していて生計を同一にしているパートナーだが家族カードを作れるか」を確認してください。公式サイトの記載が曖昧なまま「配偶者」で申し込むのは避けたほうが安全です。
家族カードが作れないときは2枚のカードを役割で分ける
家族カードが作れない、あるいは「明細を全部見られるのは抵抗がある」という場合は、二人がそれぞれ本会員としてカードを持ち、支払う費目をきっちり分ける方法が現実的です。同じ財布をひとつにするのではなく、担当を分けて総額をそろえるイメージになります。
分け方の基本は、金額が読める固定費と、月ごとに動く変動費で線を引くことです。たとえば「Aさんが家賃・電気・ガス・水道・通信費」「Bさんが食費・日用品・外食・レジャー費」といった具合に担当を決めると、月末に明細を突き合わせる作業がほぼ不要になります。差額が出たときだけ、多く払ったほうに月末にまとめて送金すれば済みます。
このやり方なら、片方のカードが利用停止になっても生活費の支払いが全部止まる心配がありません。二人ともクレジットヒストリー(利用と返済の実績)が積み上がるので、将来それぞれが住宅ローンや自動車ローンを検討するときにも有利に働きます。組み合わせの考え方はクレジットカード最強の2枚の記事でも詳しく解説しているので、あわせて参考にしてください。
引き落とし口座を共通にすると生活費の流れが見えるようになる
家族カードでも2枚使い分けでも、生活費用の口座をひとつ決めて、そこから引き落とすようにすると管理が一気にラクになります。二人がそれぞれの給与口座から引き落としていると、月末に「今月いくら使ったか」を把握するために2つの明細を足し算しなければなりません。
具体的には、片方の名義で生活費専用の口座を新しく作り、毎月決まった日に二人がそれぞれ決めた金額を入金します。カードの引き落としも公共料金の口座振替もすべてこの口座に集約すれば、残高の推移を見るだけで支出の増減が分かります。使いすぎを口座残高で止めたいなら、デビットカードおすすめランキングの即時引き落としも選択肢になります。
なお、日本の法律では夫婦や同棲カップルが共同名義で銀行口座を開設することは基本的にできません。名義はどちらか一方になるため、「入金額」と「使い道」を二人で共有しておくことが前提になります。詳しい作り方は後述の「生活費をまとめる共通口座と決済アプリの組み合わせ方」で解説します。
同棲カップル向けクレジットカードの選び方5つのポイント
同棲カップルのカード選びは、独身のときの「還元率がいちばん高い1枚」とは基準が変わります。二人で使うことを前提に、対象範囲・コスト・還元・使い道・付帯サービスの5点で絞り込むのが失敗しないコツです。
内縁関係や同性パートナーが家族カードの対象に入っているか
家族カードでまとめたいなら、ここが最初の関門です。申込資格に「内縁の相手方」「同性パートナー」「別姓パートナー」といった言葉が入っているかを、必ず公式サイトの家族カード案内ページで確認してください。
確認するときは、次の3点をチェックすると漏れがありません。
- 続柄の記載に「内縁」「同性パートナー」「別姓」が含まれているか
- 「生計を同一にする」ことが条件になっているか(別居だと不可のことがある)
- 申し込み方法が新規入会と同時のWebだけで完結するか、本会員のカード到着後にWeb(MyJCB)や電話での追加手続きが必要か
住民票を同一世帯にしておくと、生計同一の説明がしやすくなります。手続きは市区町村の窓口で転入届や世帯合併の届出を出すだけで、続柄は「縁故者」「同居人」として記載されます。
二人分の年会費がいくらかかるか
同棲では年会費が2枚分かかるという前提で計算する必要があります。年会費無料のカードを二人が1枚ずつ持てばコストはゼロですが、ゴールドカードを二人が本会員として持つと年会費が単純に2倍になります。
ここで効いてくるのが家族カードの年会費です。たとえばdカード GOLDは本会員が11,000円(税込)で家族カード1枚目が無料なので、二人分でも11,000円で収まります。二人がそれぞれ本会員になると22,000円ですから、年間11,000円の差です。アメリカン・エキスプレス®・ゴールド・プリファード・カードも家族カードが2枚まで無料で、本会員の年会費39,600円(税込)だけで二人が同じ特典を使えます。
年会費を払うかどうかは、付帯サービスの金額換算が年会費を超えるかで判断してください。旅行が年に1回以下でラウンジも使わないなら、年会費無料カードの組み合わせで十分です。
家賃・光熱費・食費でしっかりポイントが貯まる還元率か
二人暮らしの支出は、金額の大きい固定費が中心になります。総務省の家計調査報告(家計収支編)2025年平均によると、二人以上の世帯の消費支出は1か月あたり平均31万4,001円(平均世帯人員2.87人)でした。二人暮らしはこれより少なくなりますが、それでも月20万円台の支出をカードに集約できれば還元率の差がそのまま金額の差になります。
注意したいのは、公共料金やスマホ代など一部の支払いで還元率が下がるカードがあることです。その点、リクルートカードは公共料金や携帯電話料金でも基本還元率1.2%が変わらないため、固定費をまとめる用途に向いています。逆に、電子マネーへのチャージは月30,000円までしかポイントの対象にならないなど、費目ごとの上限も確認しておきましょう。どの費目でどのカードが強いかは公共料金の支払いにおすすめのクレジットカードの記事でも比較しています。
貯めたポイントを二人の買い物や旅行に使えるか
同棲カップルの場合、貯まったポイントを二人で使えるかどうかが満足度を大きく左右します。片方だけが使えるポイントだと「自分のぶんの還元がどこに消えたのか分からない」という不満が生まれやすいからです。
使いやすさで選ぶなら、日常の支払いにそのまま充当できるポイントが有利です。楽天ポイントは楽天市場や楽天ペイで、PayPayポイントはPayPay加盟店で、dポイントはd払いやドコモの通信料金の支払いで使えます。リクルートポイントはPontaポイントやdポイントに1対1で交換できるので、貯めたあとで使い道を選べるのが利点です。
一方、旅行のマイルや商品交換が中心のポイントは、まとまった量が貯まるまで使いどころが限られます。二人でどう使うかを先に話し合っておくと、カード選びの軸がはっきりします。
旅行やレジャーの優待、付帯保険が付いているか
同棲期間は、旅行やレジャーに二人で出かける機会が増えるタイミングでもあります。付帯保険や優待は「二人分に効くか」で価値が変わるので、本会員だけが対象なのか家族会員も対象なのかを確認してください。
たとえばアメリカン・エキスプレス®・ゴールド・プリファード・カードは、本会員の海外旅行傷害保険が最高1億円(利用付帯)で、家族カード会員も国内・海外ともに最高5,000万円の補償を受けられます。エポスカード(Visa)は海外旅行傷害保険が利用付帯で、旅行代金または空港までの公共交通機関の運賃をカードで支払うことが条件です。傷害治療は200万円、疾病治療は270万円まで補償されます。二人がそれぞれエポスカードを持てば、それぞれに補償が付きます。
なお、海外旅行傷害保険は「利用付帯」が主流になっています。旅行代金や空港までの公共交通機関の運賃をそのカードで支払わないと補償が始まらないため、出発前の決済をどちらのカードでするかも決めておきましょう。
同棲カップルにおすすめのクレジットカード10選
ここからは、同棲カップルに向いているクレジットカードを10枚、家族カードの対象範囲・年会費・還元率・二人で使ったときの効きやすさで順位を付けて紹介します。すべて2026年9月時点の公式情報にもとづく内容です。
- 1位 アメリカン・エキスプレス®・ゴールド・プリファード・カード|家族カードが2枚まで無料で二人の旅行に強い
- 2位 エポスカード|年会費永年無料でデート代やレジャーの優待が使える
- 3位 dカード GOLD|ドコモ回線とd払いをまとめれば二人分の還元が積み上がる
- 4位 JCBカード W|事実婚や同性パートナーでも家族カードを作れる高還元カード
- 5位 楽天カード|内縁のパートナーも対象で日用品のまとめ買いに強い
- 6位 イオンカードセレクト|家族カードは3枚まで発行でき二人の食費が安くなる
- 7位 三井住友カード(NL)|対象のコンビニや飲食店でスマホのタッチ決済がお得
- 8位 リクルートカード|基本還元率1.2%で家賃や光熱費の支払い向き
- 9位 PayPayカード|少額の立て替えをPayPayでそのまま精算できる
- 10位 三菱UFJカード|年会費永年無料で対象のコンビニ・飲食店の還元率が上がる
1位 アメリカン・エキスプレス®・ゴールド・プリファード・カード|家族カードが2枚まで無料で二人の旅行に強い
| 年会費(税込) | 39,600円 |
|---|---|
| 家族カード(税込) | 2枚まで無料(3枚目以降は1枚19,800円) |
| 家族カードの対象 | 原則、配偶者(生計を同一にする別姓・同性パートナーを含む)・両親・18歳以上の子 |
| ポイント | メンバーシップ・リワード(100円につき1ポイント) |
| 年間利用特典 | 年間200万円(税込)以上の利用で国内対象ホテルの1泊2名分無料宿泊券 |
| ダイニング特典 | ポケットコンシェルジュでの予約・決済で20%キャッシュバック(年間最大10,000円) |
| 空港ラウンジ | プライオリティ・パス(世界1,200ヵ所以上)と国内主要空港ラウンジを利用可能。国内ラウンジは同伴者1名まで無料 |
| 海外旅行傷害保険 | 最高1億円(利用付帯)/家族カード会員は国内・海外ともに最高5,000万円 |
- 家族カードの申込対象に「生計を同一にする別姓・同性パートナー」が明記されている
- 家族カードが2枚まで無料なので、本会員の年会費だけで二人が同じ特典を使える
- 年間200万円以上の利用で国内対象ホテルの1泊2名分無料宿泊券がもらえ、二人旅にそのまま使える
- 空港ラウンジは同伴者1名まで無料で、二人で出かけるときに人数分の追加費用がかからない
- 年会費39,600円(税込)は同棲を始めたばかりの家計には負担が大きい
- 特典を活かすには年間200万円規模の利用が必要で、支払いをこのカードに集約する前提になる
- 加盟店によってはアメリカン・エキスプレス®が使えない場合があり、別ブランドのカードとの併用が必要
このカードの強みは、二人分の年会費を払わずにゴールドの特典を共有できる点にあります。本会員の39,600円(税込)だけで家族カードが2枚まで無料になるため、二人がそれぞれゴールドカードを持つ場合と比べて年間で数万円の差が出ます。しかも家族カード会員にも国内・海外最高5,000万円の旅行傷害保険が付くので、パートナーだけ補償が薄いという事態を避けられます。
同棲カップルとの相性がいいのは、生活費を1枚に集約すると年間利用額が伸びやすいからです。家賃・光熱費・食費・通信費をまとめれば、二人暮らしでも年間200万円のラインは十分に見えてきます。到達すれば国内対象ホテルの1泊2名分の無料宿泊券が届くので、記念日の旅行がそのまま賄えます。特典の使い切り方はアメリカン・エキスプレス・ゴールド・プリファードの特典解説記事で年間スケジュール付きで整理しています。
2位 エポスカード|年会費永年無料でデート代やレジャーの優待が使える
| 年会費(税込) | 永年無料 |
|---|---|
| 家族カード | 発行なし(二人がそれぞれ本会員として申し込む) |
| 基本還元率 | 0.5%(200円につき1エポスポイント) |
| 国際ブランド | Visa |
| 申込対象 | 満18歳以上の方(高校生を除く) |
| 優待 | 全国の飲食店・カラオケ・映画館・レジャー施設など約10,000店舗 |
| マルイの優待 | 年4回の優待期間中はマルイ・モディでの買い物が10%オフ |
| 海外旅行傷害保険 | 利用付帯(旅行代金または公共交通乗用具の利用代金をカードで決済することが条件)/傷害治療200万円、疾病治療270万円 |
| 発行スピード | マルイ店舗のエポスカードセンターなら即日受け取りに対応 |
- 年会費が永年無料なので、二人がそれぞれ1枚ずつ持ってもコストがゼロ
- 飲食店・カラオケ・映画館など約10,000店舗の優待が使え、二人で出かける費用を直接下げられる
- 海外旅行傷害保険が利用付帯で付き、二人がそれぞれ本会員なのでそれぞれに補償が適用される
- 利用状況に応じてエポスゴールドカードの招待が届き、招待経由なら年会費が永年無料になる
- 家族カードの発行がないため、二人の利用を1枚の明細にまとめることはできない
- 基本還元率が0.5%で、固定費をまとめる用途では高還元カードに見劣りする
- 国際ブランドがVisaのみで、ブランドを分けたい場合は別のカードが必要
エポスカードを2位に挙げた理由は、同棲を始めたばかりのカップルがいちばんつまずかない形だからです。家族カードは申込資格の確認や電話手続きが必要になることがありますが、エポスカードなら二人がそれぞれWebから申し込むだけで完結します。年会費が永年無料なので、あとから「使わなかったのに年会費だけ払っていた」という失敗も起こりません。
同棲期間中に効いてくるのが優待の広さです。カラオケや映画館、居酒屋、遊園地など二人で出かける場面の割引が中心なので、還元率0.5%という数字以上に生活費が下がる感覚があります。年4回のマルイ・モディの優待期間に家具や家電、衣類をまとめ買いすれば、10%オフの効果は数千円から数万円規模になります。まずはこの1枚を二人分そろえ、固定費用に高還元カードを足していく組み立てがおすすめです。
3位 dカード GOLD|ドコモ回線とd払いをまとめれば二人分の還元が積み上がる
| 年会費(税込) | 11,000円 |
|---|---|
| 家族カード(税込) | 1枚目無料、2枚目以降は1枚1,100円(最大3枚) |
| 家族カードの対象 | 本会員と生計を共にする満18歳以上(高校生を除く)の配偶者・子・両親 |
| 基本還元率 | 1.0%(100円につき1ポイント) |
| ドコモ料金の還元 | ドコモのケータイ・ドコモ光の利用料金1,000円(税抜)ごとに10%のdポイント |
| 年間ご利用額特典 | 年間100万円(税込)以上の利用で10,000円相当のクーポン |
| ケータイ補償 | 購入から3年間、最大10万円 |
| 空港ラウンジ | 国内主要空港・ハワイの対象ラウンジを無料で利用可能 |
- 家族カード1枚目が無料なので、年会費11,000円(税込)だけで二人がゴールドを持てる
- ドコモのケータイ料金・ドコモ光の利用料金が10%還元になり、二人分をまとめると効果が大きい
- 基本還元率1.0%で、生活費全般をまとめても取りこぼしが少ない
- 年間100万円以上の利用で10,000円相当のクーポンがもらえ、年会費のほとんどを回収できる
- ドコモ回線を使っていないと10%還元の恩恵がなく、年会費に見合いにくい
- 家族カードの申込資格に内縁・同性パートナーの記載がなく、事前確認が必要
- ドコモ料金の10%還元は税抜1,000円単位の計算のため、端数分は切り捨てられる
二人ともドコモ回線を使っている同棲カップルなら、dカード GOLDは還元の伸び方がはっきり違ってきます。ひとりあたりの通信費が月6,000円なら、二人で月12,000円。この10%が毎月dポイントで戻るので、年間では約1万2,000ポイントになります。年会費11,000円(税込)はこれだけでほぼ相殺できる計算です。
さらに、家族カードの1枚目が無料なので二人分のゴールド特典を年会費1枚分で使えるのも見逃せません。生活費をこのカードに集約すれば年間ご利用額特典の100万円ラインにも届きやすく、10,000円相当のクーポンで年会費の残りも回収できます。ただし家族カードの申込資格には内縁・同性パートナーの記載がないため、婚姻関係がない場合は申し込み前にインフォメーションセンターへ確認してください。年会費に見合うかどうかは、二人の通信費の合計と年間の利用見込みから逆算して判断してください。
4位 JCBカード W|事実婚や同性パートナーでも家族カードを作れる高還元カード
| 年会費 | 永年無料(39歳までの入会限定。40歳以降も無料のまま継続可能) |
|---|---|
| 家族カード | 年会費無料 |
| 家族カードの対象 | 生計を同一にするパートナー(国際結婚・同性パートナー・事実婚を含む)。姓が異なっていても申し込み可能 |
| ポイント | J-POINT(2026年1月にOki Dokiポイントから名称変更)。200円(税込)につき2ポイント(いつでもポイント2倍)(※1)(※2) |
| ポイントの価値 | 1ポイント=最大1円相当(※1)(※2) |
| 優待 | パートナー店の利用でポイントがさらにアップ |
| 海外旅行傷害保険 | 最高2,000万円(利用付帯) |
| 申し込み方法(家族カード) | 本会員のカード到着後に会員専用WEBサービス「MyJCB」または電話で申し込み。新規入会と同時の申し込みは不可 |
(※1)事前にポイントアップ登録が必要です。
(※2)利用加盟店や交換商品等によりポイント付与条件や還元率は異なる場合があります。
- 生計を同一にするパートナーなら、事実婚・同性パートナー・別姓でも家族カードを申し込める
- 本会員も家族会員も年会費が永年無料で、二人分のコストがかからない
- いつでもポイント2倍で、生活費をまとめても取りこぼしが少ない
- パートナー店を使うとポイントがさらに上乗せされ、日常の買い物で差がつく
- 入会できるのは39歳までで、40歳以上のカップルは新規で申し込めない
- 家族カードは新規入会と同時に申し込めず、本会員のカードが届いてからMyJCBまたは電話での手続きが必要
- 海外では加盟店が限られる場面があり、別の国際ブランドとの併用が安心
同棲カップルにとってJCBカード Wが心強いのは、年会費をまったくかけずに、事実婚や同性パートナーでも家族カードを持てる点です。家族カードの対象範囲がここまではっきり案内されているカードは多くありません。生計を同一にしていれば姓が違っても申し込めるので、婚姻届を出す予定がないカップルでも二人の支払いを1枚の明細にまとめられます。
還元面でも、いつでもポイント2倍という設計は生活費との相性が良好です。家賃や光熱費のように毎月必ず発生する支払いをこのカードに寄せると、意識しなくても着実にポイントが積み上がります。ただし家族カードは本会員のカードが届いてからMyJCBまたは電話で申し込む流れになるため、同棲開始に合わせて使いたい場合は逆算してスケジュールを組んでおきましょう。
5位 楽天カード|内縁のパートナーも対象で日用品のまとめ買いに強い
| 年会費 | 永年無料 |
|---|---|
| 家族カード | 年会費無料 |
| 家族カードの対象 | 18歳以上の生計をともにする配偶者(内縁の相手方・同性パートナーを含む) |
| 基本還元率 | 1.0%(100円につき1ポイント) |
| ポイントの使い道 | 楽天市場・楽天ペイ・楽天モバイルの支払いなどに1ポイント=1円で充当可能 |
| 楽天市場での還元 | SPU(スーパーポイントアッププログラム)の対象でポイント倍率がアップ |
| 国際ブランド | Visa/Mastercard/JCB/American Express |
| 海外旅行傷害保険 | 最高2,000万円(利用付帯) |
- 家族カードの対象に「内縁の相手方・同性パートナー」が規約で明記されている
- 本会員・家族会員ともに年会費が永年無料で、家族カードの利用分のポイントは本会員の楽天ポイント口座にまとまる
- 基本還元率1.0%で、貯まったポイントは楽天ペイで日常の支払いにそのまま使える
- 国際ブランドを4つから選べるため、二人で別ブランドにして使い分けができる
- 家族カードの対象は配偶者に限られ、親や兄弟は対象外
- 公共料金など一部の支払いは還元率が下がる(500円につき1ポイント)
- ポイントの有効期限が最終獲得日から1年で、使わないと失効する(通常ポイントは実質延長される仕組み)
楽天カードの最大の強みは、家族カードの規約に内縁・同性パートナーが明記されている安心感です。問い合わせて確認する手間がなく、Webの申し込み画面で続柄「配偶者」を選ぶだけで手続きが進みます。年会費もかからないので、同棲を始めたタイミングでとりあえず作っておく1枚として扱いやすいカードです。
生活費との相性で言えば、日用品や食材のまとめ買いに強いのが特徴です。トイレットペーパーや洗剤、飲料といったかさばる日用品を楽天市場で買えばSPUで倍率が上がり、貯まったポイントは楽天ペイで食費の支払いに回せます。二人の買い物が同じ楽天IDに紐づくわけではありませんが、家族カードの利用分は本会員のポイントに合算されるので、二人で使った分がまとめて1つのポイント口座に貯まる形になります。
6位 イオンカードセレクト|家族カードは3枚まで発行でき二人の食費が安くなる
| 年会費 | 無料 |
|---|---|
| 家族カード | 年会費無料・最大3枚 |
| 家族カードの対象 | 生計を共にする18歳以上の配偶者(内縁の相手方・同性パートナーを含む)・親・子 |
| 基本還元率 | 0.5%(200円につき1WAON POINT) |
| イオンでの優待 | 毎月20日・30日の「お客さま感謝デー」でイオン系列の買い物が5%オフ。電子マネーWAONは会員登録するとイオングループ対象店舗でいつでもWAON POINTが2倍 |
| カードの機能 | クレジットカード・イオン銀行キャッシュカード・電子マネーWAONが1枚に一体化 |
| 銀行特典 | イオン銀行Myステージの対象で、普通預金金利やATM手数料の優遇を受けられる |
| 公共料金 | 電気・ガス・水道などの支払いでもWAON POINTが貯まる |
- 家族カードの対象に内縁の相手方・同性パートナーが含まれ、3枚まで年会費無料で発行できる
- イオン系列のスーパーで割引デーがあり、二人分の食費・日用品費を直接下げられる
- キャッシュカードとWAONが一体化していて、生活費用の口座とカードを1枚にまとめられる
- イオン銀行Myステージのスコアが上がると普通預金金利やATM手数料の優遇が受けられる
- 基本還元率が0.5%と控えめで、イオン系列を使わないと魅力が薄い
- 引き落とし口座はイオン銀行に固定されるため、給与口座と分ける手間がかかる
- 近くにイオン系列の店舗がないエリアでは優待を活かしにくい
イオンカードセレクトは、生活費用の口座とカードを1枚にまとめたい同棲カップルにちょうどいい構成です。クレジットカード・キャッシュカード・WAONが一体になっているので、「生活費はこのイオン銀行の口座から」というルールがそのまま形になります。家族カードの対象にも内縁の相手方・同性パートナーが含まれているため、婚姻関係がなくても発行できます。
食費の節約効果も分かりやすい部分です。毎月20日・30日のお客さま感謝デーにイオン系列でまとめ買いをすれば5%オフになるので、二人暮らしで月4万円の食材費なら1回のまとめ買いで数百円から千円台の差が出ます。さらに電子マネーWAONは会員登録しておけばイオングループ対象店舗での支払いがいつでもWAON POINT2倍になります。公共料金の支払いでもWAON POINTが貯まるため、生活費の受け皿として1枚持っておく価値があります。
7位 三井住友カード(NL)|対象のコンビニや飲食店でスマホのタッチ決済がお得
| 年会費 | 永年無料 |
|---|---|
| 家族カード | 年会費無料 |
| 家族カードの対象 | 生計を同一にする配偶者・親・子(満18歳以上、高校生を除く) |
| 基本還元率 | 0.5% |
| 対象店舗の還元 | 対象のコンビニ・飲食店でスマホのタッチ決済またはモバイルオーダーで支払うと7%ポイント還元(※1) |
| カード番号 | 券面に番号を記載しないナンバーレス。最短10秒でカード番号発行(※2) |
| 国際ブランド | Visa/Mastercard |
| 申込対象 | 満18歳以上の方(高校生を除く) |
(※1)2026年2月1日ご利用分より、対象のコンビニ・飲食店での上乗せはスマートフォンでの支払い(またはモバイルオーダー)が対象です。ポイント還元には上限などの条件があります。
(※2)即時発行ができない場合があります。
- 年会費が永年無料で、家族カードも年会費無料で発行できる
- 対象のコンビニ・飲食店でスマホのタッチ決済を使えば7%ポイント還元になる(※1)
- カード番号が券面に印字されないナンバーレスで、二人暮らしでもカードを置きっぱなしにしにくい
- 最短10秒でカード番号が発行され、申し込んだ当日からネットの支払いに使える(※2)
- 家族カードの申込資格に内縁・同性パートナーの記載がなく、同棲だけでは対象になりにくい
- 基本還元率は0.5%で、対象店舗以外の支払いでは還元が伸びにくい
- 2026年2月からカード現物のタッチ決済は上乗せの対象外になり、スマホ決済の設定が必須になった
三井住友カード(NL)は、二人がそれぞれ本会員として1枚ずつ持ち、日々の細かい支払いに使うのが向いています。家族カードの申込資格に内縁・同性パートナーの記載がないため、家族カードでまとめる用途では他のカードのほうが確実です。その代わり、コンビニや飲食店を使う頻度が高いカップルなら還元の効きが良く、年会費もかからないので気軽に持てます。
7%還元を受けるには、対象のコンビニ・飲食店でスマートフォンによるタッチ決済かモバイルオーダーで支払う必要があります(※1)。2026年2月1日利用分からはカード現物のタッチ決済や差し込みが上乗せの対象外になったので、申し込んだらすぐにスマホへ登録しておきましょう。仕事帰りに寄るコンビニや、休日のランチを二人ともこのカードで払うようにすると、年間では意外な金額になります。
8位 リクルートカード|基本還元率1.2%で家賃や光熱費の支払い向き
| 年会費 | 永年無料 |
|---|---|
| 家族カード | 年会費無料 |
| 家族カードの対象 | 生計を同一にする配偶者・親・子(満18歳以上、高校生を除く) |
| 基本還元率 | 1.2% |
| 公共料金・携帯料金 | 還元率は1.2%のまま下がらない |
| 電子マネーチャージ | 月間合計30,000円までがポイント対象(JCBブランドは還元率0.75%) |
| ポイントの使い道 | リクルートポイントはPontaポイント・dポイントへ1対1で交換可能 |
| 国際ブランド | Visa/Mastercard/JCB |
- 年会費無料カードとしては最高水準の基本還元率1.2%
- 公共料金や携帯電話料金でも還元率が下がらず、固定費をまとめる用途に強い
- 国際ブランドをVisa・Mastercard・JCBから選べ、二人で別ブランドにして使い分けられる
- 貯めたポイントはPontaポイント・dポイントに交換でき、使い道を後から選べる
- 家族カードの申込資格に内縁・同性パートナーの記載がなく、同棲だけでは対象になりにくい
- 電子マネーへのチャージは月30,000円までしかポイントの対象にならない
- 実店舗での優待や割引特典がほとんどなく、還元率以外の魅力は少ない
同棲の生活費でいちばん金額が大きいのは、家賃や光熱費といった固定費です。リクルートカードはこの領域で還元率が下がらないため、二人暮らしの支出を集約するカードとしては効率が良い1枚になります。他社カードでは公共料金だけ0.2%程度に落ちるケースもあるので、その差は年間で無視できません。
たとえば固定費だけで月12万円をこのカードに寄せた場合、1.2%なら年間で17,280ポイントが貯まります。同じ金額を0.5%のカードで払うと7,200ポイントですから、年間1万ポイント以上の差です。貯まったリクルートポイントはPontaポイントやdポイントに等価交換できるので、二人で使いやすいほうを選べます。高還元カードの比較は還元率の高いクレジットカードのランキング記事もあわせて確認してください。
9位 PayPayカード|少額の立て替えをPayPayでそのまま精算できる
| 年会費 | 永年無料 |
|---|---|
| 家族カード | 年会費無料 |
| 家族カードの対象 | 生計を同一にする18歳以上の配偶者・親・子(高校生を除く) |
| 基本付与率 | 1.0%(対象の利用金額200円ごとにPayPayポイント) |
| 上乗せ | PayPayステップの条件達成で最大1.5% |
| 付与の条件 | 2026年6月2日以降はPayPayアプリへのカード登録とPayPayの本人確認が必要 |
| PayPayとの連携 | PayPayあと払いの支払い方法に設定でき、チャージなしで利用可能 |
| 国際ブランド | Visa/Mastercard/JCB |
- 年会費無料で基本付与率1.0%、条件達成で最大1.5%まで上がる
- PayPayの送金機能を使えば、立て替えた分をその場で相手に請求・精算できる
- PayPayあと払いに設定すればチャージ残高を気にせず支払える
- 家族カードも年会費無料で、利用分は本会員のポイントにまとまる
- 2026年6月2日以降はPayPayアプリへの登録と本人確認をしないとポイントが付かない
- 家族カードの申込資格に内縁・同性パートナーの記載がなく、同棲だけでは対象になりにくい
- PayPay経済圏を使っていないと、最大1.5%の条件を満たしにくい
同棲していると、コンビニでの買い物や飲み会の会計など「どちらかが立て替えて後で返す」小さなやり取りが毎週のように発生します。PayPayカードはPayPayの送金機能と組み合わせられるので、その場で「1,240円送って」と依頼でき、月末にまとめて計算する手間がなくなります。
ポイント面でも、年会費無料で基本1.0%、PayPayステップの条件を満たせば最大1.5%と十分な水準です。ただし2026年6月2日以降はPayPayアプリへのカード登録とPayPayの本人確認がポイント付与の条件になっているので、カードが届いたらまずアプリ側の設定を済ませてください。設定を忘れたまま使うとポイントが付かず、還元率0%で払い続けることになります。
10位 三菱UFJカード|年会費永年無料で対象のコンビニ・飲食店の還元率が上がる
| 年会費 | 本人会員・家族会員ともに永年無料 |
|---|---|
| 家族カード | 年会費永年無料 |
| 家族カードの対象 | 生計を同一にする配偶者・親・子(18歳以上、高校生を除く) |
| 基本還元率 | 0.5%(1,000円につき1グローバルポイント) |
| 対象店舗の還元 | 対象店舗で最大20%グローバルポイント還元(*1) |
| 対象店舗の例 | セブン‐イレブン、ローソン、松屋、スシロー、コカ・コーラ自販機など(*2)(*3) |
| 発行スピード | 最短翌営業日発行(*4) |
| 国際ブランド | Visa/Mastercard/JCB/アメリカン・エキスプレス® |
(*1)最大20%グローバルポイント還元にはご利用金額の上限など各種条件・ご留意事項がございます。還元率および相当額表記は、1ポイント=5円相当として利用した場合です。なお、1ポイントの相当額は利用方法により異なります(キャッシュバックへの交換の場合、1ポイントは4円となります)。
(*2)対象店舗は一例です。
(*3)対象店舗によってはアメリカン・エキスプレス®のカードは優遇対象外となります。
(*4)Mastercard®とVisaのみ
- 本人会員も家族会員も年会費が永年無料で、二人分のコストがかからない
- 対象店舗では最大20%のグローバルポイント還元が狙える(*1)
- コンビニ・牛丼店・回転寿司など日常使いの店が対象に入っていて、二人分の利用が積み上がる
- 国際ブランドを4つから選べ、二人で別ブランドにして使い分けられる
- 基本還元率は0.5%で、対象店舗以外の支払いでは還元が伸びにくい
- 最大20%還元は複数の条件を満たす必要があり、達成のハードルがある(*1)
- 家族カードの申込資格に内縁・同性パートナーの記載がなく、同棲だけでは対象になりにくい
三菱UFJカードは、年会費をかけずに日常の買い物の還元率を底上げしたいカップルに向いています。本人会員も家族会員も永年無料なので、「使わなくなったら放っておけばいい」という気楽さがあり、同棲を始めたばかりで支出のパターンが固まっていない時期にも持ちやすい1枚です。
還元の効き方は使う店に左右されます。コンビニや牛丼店、回転寿司など、二人暮らしで自然と回数が増える店が対象に入っているため、通勤途中や休日の外食が積み上がると還元額が伸びていきます。最大20%の水準を狙うには複数の条件を満たす必要があるので(*1)、まずは対象店舗での支払いをこのカードに寄せるところから始めるのが現実的です。
同棲カップルが家族カードを使うメリット
家族カードは「本会員の契約に紐づく追加カード」で、支払いも明細も本会員にまとまります。同棲カップルにとっては、この「まとまる」という性質そのものが最大のメリットです。
生活費の支払いが1枚の明細にまとまる
家族カードで支払った分は、すべて本会員のカード明細に載ります。つまり月末に見るべき明細が1つになるということです。二人がそれぞれのカードで払っていると、Webの明細を2つ開いて費目ごとに足し算する必要がありますが、家族カードならその作業が丸ごと不要になります。
明細には「どちらのカードで使ったか」が分かるように会員ごとの表示があるので、「今月は食費が多かったけれど、まとめ買いをしたBさんの分だった」といった内訳もすぐ確認できます。家計簿アプリと連携させれば、費目ごとの集計も自動で出るようになります。
二人分の支払いでポイントが本会員に合算される
家族カードの利用分は、本会員のポイント口座に合算されます。二人でバラバラのカードを使っていると、たとえば1年で8,000ポイントと6,000ポイントに分かれてしまい、どちらも「もう少しで交換できるのに」という中途半端な量で止まりがちです。
家族カードなら、この14,000ポイントが1つの口座に集まります。交換単位の大きい特典(航空券やホテルの無料宿泊、カタログギフトなど)に手が届きやすくなるのが実利です。アメリカン・エキスプレス®・ゴールド・プリファード・カードの年間200万円利用による無料宿泊券のように、年間利用額でランクが決まる特典も二人分をまとめることで一気に近づきます。
家族カードは年会費が無料か割安で二人分のコストが下がる
家族カードは、本会員より年会費が安く設定されているのが一般的です。年会費無料のカードなら家族カードも無料、ゴールドカードでも1枚目無料や本会員の半額以下というケースが多くあります。
| カード | 本会員の年会費(税込) | 家族カードの年会費(税込) |
|---|---|---|
アメリカン・エキスプレス®・ゴールド・プリファード・カード |
39,600円 | 2枚まで無料(3枚目以降19,800円) |
dカード GOLD |
11,000円 | 1枚目無料(2枚目以降1,100円) |
JCBカード W |
永年無料 | 無料 |
楽天カード |
永年無料 | 無料 |
イオンカードセレクト |
無料 | 無料(3枚まで) |
二人がそれぞれゴールドカードを持つと年会費は2倍ですが、家族カードなら1枚分の年会費でほぼ同じ特典を使えます。年会費の差額だけで年間1万円以上変わることもあるので、ゴールド以上を検討しているカップルほど家族カードの効果が大きくなります。
引き落とし日が同じになり毎月の精算がラクになる
家族カードは本会員の契約なので、引き落とし日も引き落とし口座も1つです。二人がそれぞれのカードを使っていると、締め日も支払日もバラバラで「今月はどちらの支払いがいつ出ていくのか」を把握しづらくなります。
家族カードならこの管理が不要です。生活費用の口座に、毎月決まった日までに二人が決めた金額を入金しておけばいいという単純なルールに落とし込めます。残高不足による引き落とし不能を防げるのも、二人の信用情報を守るうえで大きな意味があります。
家族カードにしたあとで困りやすい場面と申し込み前の確認事項
家族カードは便利な反面、本会員に権限も責任も集中する仕組みです。申し込む前に、次の4つの場面を二人で確認しておくと後悔しにくくなります。
使った内容が本会員の明細にすべて残る
家族カードで支払った内容は、店名・金額・日付まで本会員の明細に記録されます。生活費の管理という意味ではメリットですが、サプライズのプレゼントや、相手に知られたくない支出も見えてしまうという側面があります。
誕生日プレゼントを家族カードで買えば、明細を見た本会員に店名と金額がそのまま伝わります。趣味の買い物や友人との食事も同様です。すべてを共有することに抵抗があるなら、生活費だけを家族カードにして、個人的な支出は自分名義のカードや現金で払うという線引きを最初に決めておきましょう。
利用枠を二人で分け合うため大きな買い物が重なると足りなくなる
家族カードには、本会員とは別枠の利用限度額が設定されるわけではありません。本会員に与えられた利用枠を二人で共有する形になるので、大きな支払いが重なると枠が足りなくなります。
たとえば利用枠が50万円のカードで、本会員が家電をまとめ買いして30万円使った月に、家族会員が旅行代金25万円を支払おうとすると決済が通りません。引っ越し・家具家電の購入・旅行の予約が重なりやすい同棲初期は特に注意が必要です。事前に増枠を申請するか、大きな支払いは別のカードに分けるといった対策をとってください。
本会員の支払いが遅れると二人とも使えなくなる
家族カードは本会員の信用にぶら下がっているため、本会員の引き落としが遅れると家族カードも同時に止まります。家族会員が悪いわけではなくても、レジで決済できないという事態が起こり得ます。
さらに影響が大きいのは信用情報です。支払い遅延の記録が残るのは本会員側ですが、生活費の支払い手段が二人とも止まるため、家賃の口座振替や公共料金の支払いにも波及します。生活費用の口座に十分な残高を確保しておくルールを、二人で共有しておくことが欠かせません。
同棲を解消すると家族カードは使えなくなる
家族カードの前提は「生計を同一にしていること」です。同棲を解消して生計が別になれば、その時点で申込資格を満たさなくなるため、家族カードは解約するのが原則になります。
しかも解約の手続きができるのは本会員だけです。家族会員が自分の意思でカードを止めることはできず、本会員が動かなければカードが使える状態が続いてしまいます。関係が良好なうちに、「別れたら家族カードはすぐ解約する」「公共料金の支払いカードは○日以内に切り替える」といった段取りを話し合っておくと、後々のトラブルを避けられます。
パートナーのクレジットカードを借りて使ってはいけない理由
同棲していると「今日は財布を忘れたからカードを貸して」という場面が出てきます。しかしクレジットカードは名義人本人しか使えないのがルールで、家族や恋人であっても例外にはなりません。
名義人以外の利用はカード会社の規約違反になる
クレジットカードは、カード会社が会員本人に貸与しているものです。所有権はカード会社にあり、会員は「自分だけが使う」という条件で預かっている状態にあたります。国民生活センターの消費者トラブルFAQでも、家族であってもカードの貸し借りはしてはいけないと案内されています。
規約違反が発覚した場合、カードの利用停止や強制解約といった処分を受ける可能性があります。強制解約になると、その情報が信用情報機関に登録され、その後のカード発行やローンの審査に影響が出ることも考えられます。「バレなければ大丈夫」と考えるのは危険です。
不正利用や紛失のときに補償を受けられないことがある
クレジットカードには不正利用に対する補償が付いていますが、会員の管理が不十分だった場合は補償の対象外になることがあります。カードを他人に渡していた状態は、まさにこの「管理が不十分」に該当します。
日本クレジット協会のクレジット関連統計によれば、2025年のクレジットカード不正利用被害額は510億円台と依然として高い水準にあります。カードを貸していたせいで補償が受けられなければ、その損害は自分で被ることになります。パートナーに悪意がなくても、貸したカードを外出先で落とすといった事故は起こり得ます。
正しい方法は家族カードか、二人がそれぞれ本会員になる2枚持ち
「パートナーにも支払いを任せたい」というニーズを規約の範囲で叶える方法は2つだけです。ひとつは家族カードを発行すること、もうひとつは二人がそれぞれ本会員としてカードを持つことです。
家族カードなら、パートナー名義のカードが正式に発行され、支払いは本会員にまとまります。2枚持ちなら、それぞれが自分名義のカードで担当費目を払い、月末に差額だけ精算します。どちらの方法でも「他人のカードを使う」状態にはならないので、規約違反や補償の問題は起きません。なお、契約者本人が家族のために自分のカードで支払うこと自体は問題ないので、買い物に一緒に行って本会員が決済するのは正しい使い方です。
生活費をまとめる共通口座と決済アプリの組み合わせ方
カードが決まったら、次はお金の流れをつくる番です。「入金する口座」「支払うカード」「記録するアプリ」の3つをセットで決めると、毎月の管理がほとんど自動になります。
片方の名義で生活費用の口座を作り、毎月同じ日に入金する
日本の銀行では、カップルや夫婦が共同名義で口座を持つことはできません。そのため、どちらか一方の名義で生活費専用の口座を新しく開設するのが現実的なやり方になります。既存の給与口座を使い回すと、個人の支出と生活費が混ざって集計しづらくなるので必ず分けてください。
運用ルールはシンプルにするのがコツです。「毎月25日までに、Aさんが12万円、Bさんが10万円を入金する」と決め、この口座からカードの引き落とし・家賃の振込・公共料金の口座振替をすべて行います。残高が想定より減っていれば使いすぎ、増えていれば余裕があるという判断がひと目でできます。
名義人が一方に偏ることによる不安をなくすため、入金額と残高をスクリーンショットなどで共有する習慣をつけておきましょう。イオン銀行のようにキャッシュカードとクレジットカードが一体になっているタイプを選べば、口座とカードの紐づけも1回で済みます。
ワンバンク(旧B/43)のペアカードでプリペイド式に管理する
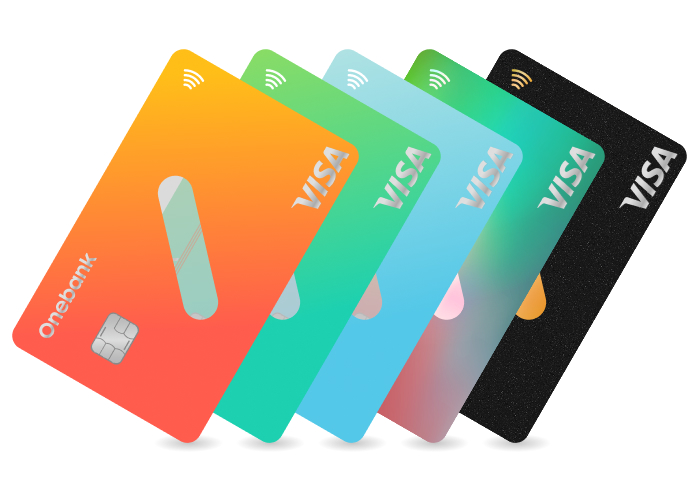
「共通口座の名義を片方に寄せるのはどうも落ち着かない」というカップルには、プリペイド式のペアカードという選択肢があります。ワンバンク(旧B/43)は、Visaプリペイドカードと家計簿アプリが一体になったサービスで、二人で共有する残高をつくれるのが特徴です。
| サービス名 | ワンバンク(旧B/43) |
|---|---|
| 運営会社 | 株式会社スマートバンク(資金移動業者) |
| カードの種類 | Visaプリペイドカード(チャージ式) |
| ペアカード | ふたりがそれぞれ1枚ずつ持ち、1つのアプリで双方の利用を確認できる |
| 婚姻関係・審査 | 婚姻関係は不要。与信審査もなし |
| 基本料金 | 基本的な家計管理機能は無料(有料プラン「ワンバンクプラス」あり) |
| チャージ方法 | 銀行振込・クレジットカード・セブン銀行ATM・コンビニなど |
| 主な機能 | 共有残高・自動家計簿・立替精算・AIアシスタント |
- 婚姻関係も与信審査も不要で、同棲を始めたその日から二人で使える
- チャージした金額しか使えないプリペイド式なので、使いすぎを防げる
- 支払うと自動で家計簿に記録され、二人が同じ画面で支出を確認できる
- 立て替えた分の精算機能があり、個人の支出と生活費を分けて管理できる
- プリペイド式のためチャージ残高が不足すると決済できない
- クレジットカードのようなポイント還元や付帯保険は期待できない
- 家賃の振込や口座振替など、カード決済に対応していない支払いには使えない
ワンバンクのペアカードは、「生活費だけを完全に切り離したい」というニーズにいちばん近い形です。二人でチャージした残高から支払うので、どちらの財布から出たお金かを意識せずに済みます。クレジットカードの還元は取りにくいので、還元を重視する固定費はクレジットカード、日々の細かい買い物はペアカード、という併用が現実的な使い方になります。
家計簿アプリにカードを連携して明細を二人で共有する
カードと口座を決めたら、家計簿アプリに連携して自動で記録される状態をつくります。手入力の家計簿は必ず続かないので、最初から自動連携を前提に組み立ててください。
連携するのは、生活費用の口座と、生活費の支払いに使うカードだけで十分です。個人の口座やカードまで連携すると情報量が多くなりすぎて、かえって見なくなります。費目の分類ルール(食材はスーパー、外食は外食費、など)を最初に二人で決めておくと、集計の食い違いがなくなります。
月に1回、10分でいいので二人で画面を見ながら振り返る時間をつくると効果が続きます。「今月は外食が多かったから来月は控えよう」といった会話が、金額の押し付け合いにならずにできるようになります。
立て替えは割り勘アプリに記録して月末にまとめて清算する
生活費をカードにまとめても、現金しか使えない店や、片方が急に立て替える場面は残ります。その都度精算していると細かすぎて疲れるので、割り勘アプリに記録して月末に1回だけ精算する方式に統一しましょう。
記録するときは「日付・金額・内容・立て替えた人・負担割合」をセットで残します。負担割合が5対5でない場合も、アプリ側で比率を設定できるものを選べば自動で計算されます。月末にアプリが出した差額を、PayPayなどの送金機能で一度に送れば精算完了です。
このやり方なら、「あのとき払った分、返してもらってない気がする」というモヤモヤが構造的に発生しません。記録が残っているので、後から確認することもできます。
家賃・光熱費・食費の負担割合と支払い担当の決め方
カードと口座の仕組みが決まったら、最後に「誰がいくら負担するか」を決めます。ここを曖昧にしたまま同棲を始めると、収入差や生活習慣の違いが少しずつ不満に変わっていきます。
収入に差があるときの負担割合の決め方
負担割合の決め方は、大きく分けて「完全折半」「収入比で按分」「費目別に担当」の3通りです。収入差が月5万円を超えるなら、折半より収入比のほうが長続きします。
| 方式 | 決め方 | 向いているカップル |
|---|---|---|
| 完全折半 | 生活費の総額を2で割って同額ずつ負担 | 手取りがほぼ同じで、支出の考え方も近い |
| 収入比で按分 | 手取りの比率(例:6対4)に合わせて負担額を決める | 手取りに差があり、片方に負担が偏りやすい |
| 費目別に担当 | 家賃はA、食費と日用品はBというように費目ごとに担当を分ける | 精算の手間を減らしたい、明細を分けて管理したい |
たとえば手取りがAさん30万円・Bさん20万円で、生活費が月25万円なら、収入比6対4で15万円と10万円という配分になります。金額の絶対値ではなく手取りに対する負担率をそろえるという考え方をすると、お互いに納得しやすくなります。
決めた割合は、半年から1年ごとに見直すルールにしておきましょう。転職や昇給、働き方の変化で前提が変われば、割合も変えるのが自然です。
固定費はメインカード、変動費はサブカードと分けると精算が早い
支払いカードを費目で分けると、明細を見るだけで内訳が分かるようになります。金額が毎月ほぼ同じ固定費と、月ごとに動く変動費で分けるのが基本です。
固定費(家賃・電気・ガス・水道・通信費・サブスク)は、還元率が下がらないカードにまとめます。リクルートカードのように公共料金でも1.2%が維持されるカードや、dカード GOLDのように通信費の還元が高いカードが向いています。金額が読めるので、引き落とし額の予測も立てやすくなります。
変動費(食費・日用品・外食・レジャー)は、日常使いの店で還元率が上がるカードを充てます。対象のコンビニ・飲食店で還元が上がる三井住友カード(NL)や三菱UFJカード、イオン系列で割引が効くイオンカードセレクトが候補になります。この分け方なら、明細を開いた瞬間に「固定費はいくら、変動費はいくら」が分かります。
名義を分けたほうが得になる支払い(スマホ・サブスク・保険)
何でもまとめればいいわけではなく、名義を分けたままのほうが得になる支払いもあります。代表的なのがスマホ料金・サブスクリプション・保険の3つです。
スマホは、キャリアの家族割やセット割が個人名義の回線を前提にしていることがあります。二人がそれぞれの名義で契約したまま同じ家族グループに登録するほうが、割引が効くケースもあるので、まとめる前に条件を確認してください。ドコモ回線を二人で使っているなら、dカード GOLDの10%還元はそれぞれの回線に対して効きます。
サブスクは、ファミリープランがあるものだけ1つに集約します。音楽配信や動画配信はファミリープランのほうが安くなりますが、個人向けプランを2つ持つほうが安いサービスもあります。生命保険や医療保険は、契約者と被保険者の関係が保険料や税制上の扱いに影響するため、安易に名義をまとめず、それぞれが自分名義で契約するのが基本です。
現金払いのままにしておく支出の線引き
キャッシュレス比率は年々上がっていて、経済産業省が公表したキャッシュレス決済比率によれば2025年の比率は58.0%まで伸び、政府は将来的に80%という目標を掲げています。とはいえ、現金のままにしておいたほうがいい支出も残ります。
具体的には、個人的な趣味の買い物、相手へのプレゼント、少額の割り勘、カード払いに手数料がかかる支払いなどです。「生活費はカード、個人の支出は各自の裁量」という線引きをしておけば、明細を通じてお互いの行動を監視するような雰囲気になりません。
また、現金しか使えない店や、カード払いだと割高になる支払いも無理にキャッシュレス化しないほうが賢明です。還元率0.5%のために手数料が数%かかるようでは本末転倒になります。月に使う現金の目安額を決めて、生活費用の口座から引き出す日を固定しておくと管理しやすくなります。
同棲の生活費をカード払いにすると1年でどれくらいポイントが貯まる?
還元率の違いは、1回の買い物では数円の差にしか見えません。しかし二人分の生活費を1年間まとめると、はっきりした金額の差になります。ここでは具体的な数字で確認していきます。
二人暮らしの平均的な生活費で計算してみる
総務省の家計調査(2025年平均)では、二人以上の世帯の消費支出は1か月あたり平均31万4,001円でした。ただしこれは平均世帯人員2.87人の数字なので、二人暮らしはこれより少なくなります。ここでは二人暮らしの生活費を月25万円と仮定して試算します。
| 費目 | 月額の目安 | カード払いのしやすさ |
|---|---|---|
| 家賃 | 90,000円 | 物件による(振込のみのことが多い) |
| 食費 | 60,000円 | ほぼ全額カード払い可能 |
| 水道・光熱費 | 20,000円 | カード払い可能 |
| 通信費 | 15,000円 | カード払い可能 |
| 日用品・雑費 | 15,000円 | ほぼ全額カード払い可能 |
| 交際費・レジャー | 30,000円 | 大部分がカード払い可能 |
| その他(交通・医療など) | 20,000円 | 一部は現金 |
家賃を除いた16万円のうち、現金でしか払えない分を差し引いても月14万円程度はカードに乗せられる計算です。年間では168万円になります。
還元率0.5%と1.2%で1年後にどれだけ差がつくか
年間168万円をカード払いにした場合、還元率ごとのポイントは次のようになります。
| 還元率 | 年間で貯まるポイント | 0.5%との差 |
|---|---|---|
| 0.5% | 8,400ポイント | — |
| 1.0% | 16,800ポイント | +8,400ポイント |
| 1.2% | 20,160ポイント | +11,760ポイント |
0.5%と1.2%では、1年で11,760ポイントの差です。3年同棲すれば約35,000ポイント、金額に直せば3万5,000円分になります。旅行代金の一部や家電の買い替え費用として十分な水準です。
さらに、対象店舗で還元率が上がるカードを変動費に充てれば上乗せができます。たとえば月2万円をコンビニ・飲食店での7%還元の対象にできれば、それだけで年間16,800ポイントの追加です。「固定費は高還元カード、変動費は店舗特化カード」という分け方が数字の上でも合理的だと分かります。
家賃や税金などカード払いにしにくい支出の扱い
生活費のなかで最も金額が大きい家賃は、多くの物件で銀行振込か口座振替に限られます。カード払いに対応している管理会社もありますが、手数料が上乗せされるケースがあるので、還元率と手数料を比べてから判断してください。還元率1.0%のカードで手数料が1.5%なら、払うほど損になります。
住民税や国民健康保険料などの税金・公的保険料も、自治体によってカード払いの可否と決済手数料が異なります。金額が大きいぶん還元も大きくなりますが、こちらも手数料との差し引きで考えるのが基本です。
これらをカードに乗せられない場合は、生活費用の口座から確実に引き落とせる状態を保つことを優先しましょう。ポイントを取りにいって残高不足を起こすと、信用情報に傷がつくリスクのほうが大きくなります。
貯まったポイントを二人でどう使うか決めておく
ポイントは、使い道を決めておかないと片方が個人的に使ってしまい、不公平感が生まれます。「貯めたポイントは二人のために使う」という原則を最初に合意しておくのがおすすめです。
使い道の候補としては、記念日の外食代、旅行の宿泊費、家電や家具の買い替え、日用品のまとめ買いなどがあります。金額が大きいものに使うほうが「二人で貯めた実感」が出やすく、続けるモチベーションにもつながります。
ポイントには有効期限があるので、失効させないことも大切です。有効期限が近づいたら通知が来る設定にしておき、半年に一度は残高を確認する習慣をつけましょう。使い道に迷ったら、日常の支払いに充当できるポイント(楽天ポイント・PayPayポイント・dポイントなど)に集約しておくと無駄になりません。
同棲カップルが家族カードを申し込む手順と審査の流れ
家族カードの申し込みは、本会員が主体になって進めます。手順と審査の考え方を知っておけば、無駄なやり直しを避けられます。
申し込みは本会員から行い、続柄は配偶者を選ぶ
家族カードは、家族会員になる側ではなく本会員が申し込みます。Web会員サービスにログインして家族カードの申込画面から手続きするのが一般的です。楽天カードのように、内縁の相手方・同性パートナーが規約に明記されているカードでは、続柄の選択肢で「配偶者」を選んで進めます。
一方、JCBのように新規入会と同時には申し込めず、本会員のカードが届いてから会員専用WEBサービス「MyJCB」または電話で追加手続きが必要なカードもあります。新規入会と同時には家族カードを申し込めない場合が多いので、本会員のカードが届いてから改めて手続きする流れになります。
申し込みの際に必要になるのは、家族会員の氏名・生年月日・住所などの基本情報です。生計を同一にしていることが条件なので、住所は本会員と同じにします。住民票を同一世帯にしておくと説明がスムーズです。
家族カードは本会員の信用情報をもとに審査される
家族カードの審査は、家族会員本人ではなく本会員の信用情報をもとに行われます。家族会員に収入がなくても、本会員の支払い実績に問題がなければ発行されるのが一般的です。
逆に言えば、本会員の信用情報に延滞などの記録があると、家族カードの発行が難しくなります。同棲を機に家族カードを作りたいなら、信用情報がきれいなほうを本会員にするのが合理的な選び方です。カードの利用実績が長く、延滞がない側を本会員にしておくと、利用枠も確保しやすくなります。
なお、家族会員の情報も本人確認の対象になるため、本人確認書類の提出を求められることがあります。姓が異なる場合は、同一住所であることが確認できる書類を用意しておくと手続きが早く進みます。
パートナーが専業主婦(主夫)や学生でも申し込めるか
家族カードは本会員の信用にもとづくため、家族会員に収入がなくても申し込めます。専業主婦(主夫)や学生のパートナーでも、生計を同一にしていて年齢条件(多くは満18歳以上・高校生を除く)を満たしていれば対象です。
これは家族カードの大きな利点です。収入がない状態で自分名義のカードを申し込むと審査に通りにくいことがありますが、家族カードならその壁がありません。しかも本会員と同等の付帯サービスが使えるカードが多く、ゴールドカードの家族カードなら旅行傷害保険や空港ラウンジも利用できます。
ただし、家族カードには自分の信用情報が積み上がらないという側面もあります。将来的に自分名義のカードやローンを組む予定があるなら、少額でもいいので自分名義のカードを1枚持ち、公共料金などを払って実績をつくっておくと安心です。
申し込みから手元に届くまでの日数の目安
家族カードが手元に届くまでの日数は、カード会社によって幅がありますが、おおむね1週間から3週間程度が目安です。本会員のカードのようにデジタルカードで即日利用できるケースは少なく、郵送を待つことになります。
同棲の開始や引っ越しに合わせて使いたい場合は、逆算してスケジュールを組んでください。新規入会と同時に家族カードを申し込めないカードでは、本会員のカードが届くまでの日数(最短即日から2週間程度)と、家族カードの発行日数を足す必要があります。合計で1か月近くかかることもあります。
急ぎで支払い手段が必要なときは、まず二人がそれぞれ年会費無料のカードを申し込んでおき、生活が落ち着いてから家族カードに切り替えるという段取りも有効です。二人で持つ組み合わせはクレジットカードおすすめ人気ランキングの記事も参考にしてください。
同棲を解消したときと結婚したときのカード・共同口座の整理手順
同棲には、解消するか結婚するかという分岐が必ず訪れます。どちらの場合も、カードと口座の整理を後回しにするとトラブルの種になります。順番を決めて進めましょう。
家族カードは本会員が解約手続きをする
家族カードの解約ができるのは本会員だけです。家族会員が自分で止めることはできないため、同棲を解消したら本会員が速やかに手続きをする必要があります。カード会社のWeb会員サービスか電話で解約を申し出ます。
解約前に確認したいのは、その家族カードで支払っている定期的な支払いです。サブスクや保険料、通販サイトに登録したままのカード情報が残っていると、解約後に決済エラーが起きたり、逆に切り替え忘れで使われ続けたりします。解約は「支払いの切り替えを済ませてから」が原則です。
解約後は、家族会員側でカードをハサミで切って処分します。ICチップと磁気ストライプの部分を分断してから捨てるのが安全です。
公共料金やサブスクの支払いカードを切り替える順番
切り替えは、止まると生活に直結するものから順に進めます。優先度をつけておくと漏れがありません。
| 優先度 | 対象 | 注意点 |
|---|---|---|
| 1(最優先) | 電気・ガス・水道・通信費 | 止まると生活できない。各社のマイページで支払い方法を変更 |
| 2 | 家賃・駐車場代 | 管理会社への連絡が必要。振込口座の変更も同時に行う |
| 3 | 保険料・スマホ端末の分割払い | 支払い遅延が信用情報に影響する |
| 4 | サブスク・通販サイトの登録カード | 数が多いので一覧化してから作業する |
サブスクは見落としやすいので、明細を過去12か月ぶん見返して洗い出すのがおすすめです。年払いのサービスは月次の明細に出てこないため、1年分をさかのぼる必要があります。
共通口座に残ったお金と貯めたポイントの分け方
生活費用の口座は片方の名義になっているので、残高の扱いは二人の話し合いで決めることになります。もめないためには、解消を決めた時点で口座への入金を止め、残高を確定させるのが第一歩です。
分け方の考え方はシンプルで、直近の入金比率に合わせて按分するのが公平です。収入比6対4で入金していたなら、残高もその比率で分けます。未払いのカード請求が残っている場合は、先にその分を差し引いてから残りを分配してください。
ポイントは名義変更や分割ができないため、残高を確定させる前に使い切ってしまうのが現実的です。日用品のまとめ買いや共通で必要なものの購入に充て、金額を記録しておけば、後から不公平だという話にもなりません。
結婚したら必要になる姓・続柄の変更手続き
結婚して姓が変わったら、カード会社への氏名変更の届出が必要です。手続きをしないと、本人確認書類とカードの名義が一致せず、店頭やネットでの決済が止まることがあります。Web会員サービスから変更できるカード会社がほとんどです。
姓の変更にあわせて、引き落とし口座の名義も変更します。銀行口座の名義変更が済んでいないとカードの引き落としができなくなるため、銀行の手続きを先に済ませてからカード会社に届け出るのが正しい順番です。
家族カードの続柄も、内縁から配偶者へ変更しておきましょう。婚姻関係が正式になれば、これまで対象外だったカードでも家族カードを作れるようになります。結婚を機に、二人のカード構成をあらためて見直すいい機会です。年会費を払ってでもゴールドカードにまとめたほうが得になるケースも増えてきます。
同棲カップルのクレジットカードによくある質問
最後に、同棲カップルのクレジットカードについてよく寄せられる疑問にお答えします。
婚約中や同性パートナーでも家族カードは作れますか?
カード会社によります。楽天カードは規約で家族カードの対象を「18歳以上の生計をともにする配偶者(内縁の相手方・同性パートナーを含む)」としており、婚約中でも同性パートナーでも申し込めます。JCBも生計を同一にするパートナーであれば国際結婚・同性パートナー・事実婚を含めて姓が異なっていても申し込み可能と案内しています。アメリカン・エキスプレスも申込対象に「生計を同一にする別姓・同性パートナー」を含めています。
一方、申込資格に内縁や同性パートナーの記載がないカード会社では、原則として婚姻関係のある配偶者が対象です。公式サイトの家族カード案内ページを確認し、記載が見当たらなければ本会員から電話で問い合わせるのが確実です。
住民票が別々でも家族カードは申し込めますか?
家族カードの条件は多くの場合「生計を同一にしていること」であり、住民票の世帯が同じかどうかが直接の条件になっているわけではありません。ただし、同居していて生計を共にしていることを示す材料として、住民票の世帯を同一にしておくと説明がしやすくなります。
同棲を始めるときに転入届や世帯合併の届出を出せば、続柄は「縁故者」「同居人」として同一世帯に記載されます。手続きは市区町村の窓口で完結し、費用もほとんどかかりません。別姓のパートナーで家族カードを申し込む予定があるなら、先に済ませておくと安心です。
家族カードで使った内容は本会員にすべて見られますか?
はい、見られます。家族カードの利用分は本会員の明細に、店名・利用日・金額まで記載されます。会員ごとの内訳も表示されるので、どちらが使った分かも分かります。
これは家計管理の面ではメリットですが、プライバシーの面ではデメリットにもなります。プレゼントの購入や個人的な趣味の支出は、自分名義のカードや現金で払うという線引きをしておくのが現実的です。生活費だけを家族カードにまとめれば、明細を共有することのストレスはほとんどなくなります。
収入がない側でも自分名義のクレジットカードは作れますか?
作れる可能性はあります。カード会社の申込資格は「安定継続収入のある方」となっていることが多い一方で、配偶者に安定した収入があれば申し込めるとしているカードもあります。パート・アルバイトの収入があるなら、その金額を正直に申告して申し込みましょう。
審査に不安があるなら、まず家族カードで支払い実績をつくり、その後に自分名義のカードを申し込むという順番も有効です。ただし家族カードの利用は本会員の実績になるため、自分の信用情報を積み上げたいなら、少額でも自分名義のカードで公共料金などを払い続けるほうが効果があります。
二人がそれぞれ同じカードを持つのと家族カードはどちらが得ですか?
年会費とポイントの2点で比べると判断できます。年会費無料のカードなら、それぞれが本会員になるほうがメリットが大きいケースが多くあります。付帯保険がそれぞれに適用され、利用枠も別々に確保でき、二人とも信用情報が積み上がるからです。
反対に、年会費がかかるゴールドカード以上なら家族カードのほうが有利です。dカード GOLDは家族カード1枚目が無料なので、二人がそれぞれ本会員になる場合と比べて年間11,000円(税込)の差が出ます。アメリカン・エキスプレス®・ゴールド・プリファード・カードも家族カードが2枚まで無料で、年間利用額による特典も合算されます。
家族カードの支払いを二人で分けて払うことはできますか?
原則できません。家族カードの利用分は本会員の口座からまとめて引き落とされる仕組みで、家族会員の口座から別々に引き落とすことは基本的に選べません。カード会社によっては家族カードごとに引き落とし口座を分けられるものもありますが、例外的な扱いです。
現実的な解決策は、生活費用の口座を作り、そこに二人が毎月決めた金額を入金してから引き落とす方法です。カード会社から見れば本会員の口座からの引き落としですが、実質的には二人で負担していることになります。負担割合を変えたいときは入金額を調整するだけで対応できます。
同棲カップルは家族カードとサブカードの組み合わせで生活費をまとめよう
同棲カップルのクレジットカード選びは、「家族カードでまとめるか、二人がそれぞれ本会員として役割分担するか」を先に決めることがすべての出発点です。家族カードにするなら、内縁の相手方や同性パートナーが申込対象に含まれているかを必ず確認してください。楽天カード・JCBカード W・イオンカードセレクト・アメリカン・エキスプレス®・ゴールド・プリファード・カードは、この点が公式に案内されていて安心です。
家族カードが作れない場合や明細を分けたい場合は、年会費無料のカードを二人がそれぞれ持ち、固定費と変動費で担当を分ける形が向いています。エポスカードのように優待が広くて年会費のかからない1枚をベースに、固定費用の高還元カードを足していけば、コストをかけずに還元を伸ばせます。
そして、カードと同じくらい大切なのが生活費用の口座と記録の仕組みです。片方の名義で生活費専用の口座を作り、毎月同じ日に入金し、家計簿アプリで二人が同じ画面を見る。この3つが回り始めると、お金の話し合いが「責める・責められる」の関係ではなくなります。
まずは、この記事の比較表を見ながら二人でどの方式にするかを決めてみてください。年会費無料のカードなら、合わなければ持ち続けるコストもかかりません。二人に合った1枚を選んで、気持ちよく同棲生活をスタートさせましょう。