
「大学に入る前に銀行口座を作っておいてと言われたけれど、どこがいいの?」「ネット銀行と大手銀行、学生ならどっちを選べばいい?」と迷っていませんか。
学生の銀行口座は、奨学金・仕送り・バイト代の受け取りから、スマホ決済やネットショッピングの支払いまで、毎日のお金の流れの中心になります。なんとなく家の近くの銀行を選ぶと、夜や休日のATM手数料が毎回かかったり、奨学金の振込先に指定できなかったりと、あとから不便を感じることも少なくありません。
そこでこの記事では、2026年11月時点の各行の公式情報をもとに、学生におすすめの銀行口座12選を、ATM手数料・振込手数料・若者向け優遇・奨学金への対応で比較したランキングをご紹介します。あわせて、大学生・高校生それぞれの作り方や必要書類、卒業後に優遇がどう変わるか、口座を持つときの注意点まで、初めての人にも分かるようにやさしく解説します。
最後まで読めば、自分の使いみちと年齢に合った銀行口座が分かり、手数料のムダなく安心してお金の管理をスタートできるはずです。
学生の銀行口座は何に使う?作る前に決めたい使いみち
結論からお伝えすると、学生の銀行口座選びは「何のお金を受け取って、何に使うか」を先に決めることが一番の近道です。奨学金を受け取るのか、バイト代を貯めたいのか、スマホ決済をメインにしたいのかで、向いている銀行は変わります。まずは学生が口座を使う代表的な場面を整理しておきましょう。
奨学金・仕送り・バイト代の受け取りに口座が必要になる
大学生になると、お金を「受け取る」場面が一気に増えます。代表的なのが奨学金、親からの仕送り、アルバイトの給与の3つです。いずれも現金手渡しではなく銀行振込が基本なので、本人名義の口座がないと受け取れません。
とくに注意したいのが奨学金です。日本学生支援機構(JASSO)の奨学金は、振込先にできる金融機関が決められていて、ネット銀行などは指定できません。日本学生支援機構のよくある質問では、利用できるのは国内の銀行(ゆうちょ銀行を含む)・信用金庫・労働金庫・信用組合(一部を除く)とされ、楽天銀行・住信SBIネット銀行(現ドコモSMTBネット銀行)・ソニー銀行・PayPay銀行・auじぶん銀行・イオン銀行などのインターネット専業銀行や、SBI新生銀行などは対象外と案内されています。口座は本人名義の普通預金(ゆうちょ銀行は通常貯金)である必要があります。
バイト代も同じで、アルバイト先によっては振込先の銀行を指定されることがあります。仕送りは親がどの銀行から送るかによって振込手数料が変わるため、「誰から・どの銀行から・月に何回お金が入るか」を書き出しておくと、口座選びで失敗しにくくなります。
使う用と貯める用で口座を分けるとお金の管理がラクになる
口座を1つだけにすると、生活費と貯金がまざって「いくら使っていいのか」が分かりにくくなります。おすすめは、受け取り・支払い用の「メイン口座」と、貯金用の「サブ口座」の2つに分ける方法です。
たとえば、奨学金やバイト代を受け取るメイン口座は三井住友銀行やゆうちょ銀行など指定に対応しやすい銀行にし、毎月決まった額をネット銀行のサブ口座へ移して貯めておく、という使い分けです。ネット銀行には、ドコモSMTBネット銀行の目的別口座やみんなの銀行のBoxのように、1つの口座の中で「旅行用」「教科書代」など目的ごとにお金を分けられる機能もあります。
口座を分けると、メイン口座の残高だけを見て「今月使えるお金」が判断できるようになり、使いすぎの防止にもつながります。ただし、口座を増やしすぎると管理が大変になるため、学生のうちは2〜3口座までが目安です。
高校生・大学生でも自分名義の銀行口座は作れる
銀行口座は、高校生でも大学生でも本人名義で作れます。多くの銀行では15歳以上なら自分で申し込むことができ、ネット銀行でもスマホアプリから口座開設が可能です。
2022年4月の民法改正で成年年齢は18歳に引き下げられ、18歳・19歳は親の同意なしに自分で契約できるようになりました(法務省「民法(成年年齢関係)改正 Q&A」)。そのため大学生の多くは、自分ひとりで口座開設の手続きを進められます。
一方、17歳以下の高校生は未成年にあたるため、銀行やサービスによっては親権者の同意や、親権者の情報入力を求められることがあります。15歳未満の場合は、ドコモSMTBネット銀行のように親が先に口座を持っていれば、親のアプリから子ども名義の口座を開設できる銀行もあります。
学生におすすめの銀行口座ランキング12選
| 順位 | 銀行 | 学生・若者向けの優遇 | ATM手数料 | 他行あて振込 | JASSO奨学金の受取 | デビット |
|---|---|---|---|---|---|---|
| 1位 |  SBI新生銀行 |
28歳以下は最上位ステージ | 提携ATM出金0円 | ネット振込0円(ステージの無料回数内) | 対象外 | あり |
| 2位 | 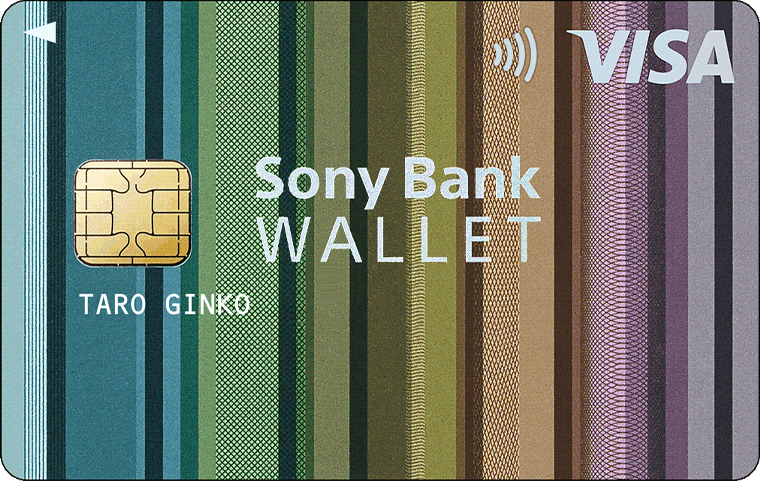 ソニー銀行 |
15歳からSony Bank WALLET | 出金月4回0円 | 月1回0円(WALLETで月2回) | 対象外 | あり(Visa) |
| 3位 |  みんなの銀行 |
25歳以下はZ割 | 出金月3回0円(25歳以下) | 月3回0円(25歳以下) | 対象外 | あり(Visa) |
| 4位 |  楽天銀行 |
開設2ヶ月目までATM月3回0円 | ステージで最大月7回0円 | 会員ステージ等で月1〜5回0円 | 対象外 | あり |
| 5位 |  ドコモSMTBネット銀行 |
15歳から自分で申込可 | アプリでATMなら0円 | ことら送金なら0円(10万円まで) | 対象外 | あり |
| 6位 |  三井住友銀行 |
Oliveで学生も年会費0円 | 本支店ATM時間外0円 | 月最大3回0円(一般ランク) | 対応 | あり(Olive) |
| 7位 |  PayPay銀行 |
15歳から申込可(親権者同意) | 月1回目0円・3万円以上0円 | 給与受取で月3回0円 | 対象外 | あり(Visa) |
| 8位 |  auじぶん銀行 |
au PAY連携で金利・ポイント優遇 | ステージで最大月15回0円 | ステージで最大月15回0円 | 対象外 | あり(スマホデビット) |
| 9位 |  ゆうちょ銀行 |
全国の郵便局で使える | 郵便局内ATMは終日0円 | ATMから220円〜 | 対応 | あり(ゆうちょデビット) |
| 10位 |  三菱UFJ銀行 |
15歳以上はアプリで申込可 | 自行ATMは毎日8:45〜21:00が0円 | 優遇条件で無料回数あり | 対応 | あり |
| 11位 |  イオン銀行 |
イオンでの買い物と相性がいい | イオン銀行ATMは24時間0円 | Myステージで月0〜5回0円 | 対象外 | あり |
| 12位 |  りそな銀行 |
25歳以下はりそなATMがいつでも0円 | りそなグループATM0円(25歳以下) | 所定の手数料 | 対応 | あり(Visa) |
※2026年11月時点で各行の公式サイトに掲載されている内容をもとに作成。無料回数や条件はステージ・取引状況により異なり、改定されることがあります。JASSO奨学金の受取可否は日本学生支援機構の案内にもとづきます。
ここでは、学生が使いやすい銀行口座12行をランキング形式でご紹介します。選定では、次の3つの基準を重視しました。
1つ目は手数料の安さです。学生は少額をこまめに出し入れすることが多いため、コンビニATMの出金手数料や他行あての振込手数料が無料になる回数を重視しています。2つ目は若者向けの優遇です。28歳以下・25歳以下など年齢だけで手数料が安くなる銀行は、条件を気にせず使えるので学生と相性がいいと考えました。3つ目は使いみちへの対応です。奨学金の振込先にできるか、アプリやデビットカードが使いやすいかなど、学生生活でよくある場面に対応できるかを見ています。
- 1位 SBI新生銀行|28歳以下は口座を作るだけでコンビニATMの出金手数料が何度でも無料
- 2位 ソニー銀行|15歳から作れるSony Bank WALLETで初めてのキャッシュレスに向いている
- 3位 みんなの銀行|25歳以下はATM出金と振込が月3回まで無料のスマホ完結型
- 4位 楽天銀行|楽天ポイントが貯まりやすく、楽天のサービスをよく使う学生と相性がいい
- 5位 ドコモSMTBネット銀行|スマホデビットと目的別口座で生活費と貯金を分けやすい
- 6位 三井住友銀行|Oliveならアプリひとつで口座とデビットを管理でき、奨学金の受け取りにも対応
- 7位 PayPay銀行|PayPayへのチャージや出金がスムーズでキャッシュレス派の学生向き
- 8位 auじぶん銀行|スマホデビットとau PAYの連携でau・UQ mobileユーザーに便利
- 9位 ゆうちょ銀行|全国の郵便局とATMで使え、実家でも下宿先でもお金を出し入れしやすい
- 10位 三菱UFJ銀行|15歳以上ならアプリで申し込め、通帳なしでも明細をスマホで確認できる
- 11位 イオン銀行|イオン銀行ATMなら手数料無料で、イオンでの買い物が多い学生におすすめ
- 12位 りそな銀行|仕送りする親と口座をそろえやすく、進学で地元を離れても使い続けられる
1位 SBI新生銀行|28歳以下は口座を作るだけでコンビニATMの出金手数料が何度でも無料
| 若者向けの優遇 | 0歳〜28歳は口座開設月の翌々月から最上位のダイヤモンドステージ |
|---|---|
| ATM出金手数料 | 提携コンビニATMで0円 |
| 他行あて振込手数料 | インターネット振込はステージに応じた無料回数まで0円 |
| 口座開設 | アプリ・Webで申込可(マイナンバーカード等) |
| デビットカード | あり |
| JASSO奨学金の受取 | 対象外(日本学生支援機構の案内による) |
| 優遇が変わるタイミング | 29歳を迎えた後、所定のタイミングで通常の判定へ |
- 28歳以下なら取引条件なしで最上位ステージの優遇を受けられる
- コンビニATMの出金手数料を気にせず少額ずつ引き出せる
- 他行あてのネット振込も無料回数の範囲で0円になる
- JASSOの奨学金の振込先には指定できない
- 店舗が少なく、窓口で相談したい人には不向き
SBI新生銀行の一番の強みは、0歳〜28歳なら口座を持っているだけで、ステップアッププログラムの最上位「ダイヤモンドステージ」が適用されることです。通常は預金残高や取引の条件を満たさないと上がらないステージが、年齢だけで最上位になるため、残高が少ない学生でも手数料の優遇をフルに受けられます。適用は口座開設月の翌々月1日からです。
コンビニATMでの出金手数料が0円なので、「必要な分だけ1,000円ずつ下ろす」といった使い方でも手数料がかかりません。他行あてのインターネット振込もステージに応じた無料回数まで0円なので、親への立て替え分の返金やサークル費の振込などにも使いやすいでしょう。
ただし、日本学生支援機構の案内ではSBI新生銀行は奨学金の振込先として利用できない銀行に含まれています。奨学金を受け取る予定がある人は、受け取り用に別の銀行口座を用意し、SBI新生銀行は普段使いのサブ口座にするのが現実的です。
2位 ソニー銀行|15歳から作れるSony Bank WALLETで初めてのキャッシュレスに向いている
| 口座の特徴 | キャッシュカードとVisaデビットが一体のSony Bank WALLET(15歳以上) |
|---|---|
| ATM入金手数料 | 何度でも0円 |
| ATM出金手数料 | 月4回まで0円(5回目以降110円)、Club Sプラチナは無制限 |
| 他行あて振込手数料 | 月1回まで0円(Sony Bank WALLET保有で月2回、Club Sで最大月11回) |
| デビットの年会費 | 無料 |
| キャッシュバック | デビット利用額の0.5%〜2.0%(Club Sのステージによる) |
| JASSO奨学金の受取 | 対象外(インターネット専業銀行) |
- 15歳からVisaデビットを持てるので高校生のネット通販デビューに使いやすい
- ATM出金は月4回まで無料で、夜間や土日祝日でも手数料が変わらない
- 利用額に応じたキャッシュバックがあり、海外でも使える
- 奨学金の振込先には指定できない
- 他行あて振込の無料回数は基本月1〜2回と少なめ
ソニー銀行は、15歳から申し込めるSony Bank WALLETで、キャッシュカードとVisaデビットを1枚にまとめられるネット銀行です。クレジットカードを持てない高校生でも、口座残高の範囲内でネットショッピングやお店での支払いができるため、初めてのキャッシュレスに向いています。
ATM手数料は、入金が何度でも0円、出金が月4回まで0円で、夜間や土日祝日でも手数料が変わりません。月4回あれば、週1回のペースで生活費を引き出す使い方なら追加の手数料はかからないでしょう。他行あての振込は通常月1回まで無料ですが、Sony Bank WALLETを持っていれば月2回まで無料になります。
外貨預金に強い銀行でもあり、Sony Bank WALLETは海外でもVisa加盟店で使えます。留学や海外旅行を考えている学生にとっては、外貨のまま支払いができる点も大きな魅力です。ただし奨学金は受け取れないため、受け取り用のメイン口座とは分けて使いましょう。
3位 みんなの銀行|25歳以下はATM出金と振込が月3回まで無料のスマホ完結型
| 若者向けの優遇 | 25歳以下は「U25 Z割」 |
|---|---|
| ATM出金手数料 | 25歳以下は月3回まで0円 |
| 他行あて振込手数料 | 25歳以下は月3回まで0円(みんなの銀行の口座同士は0円) |
| 口座開設 | アプリのみ・24時間受付(15歳以上が目安) |
| 貯金機能 | 目的ごとにお金を分けられる「Box」 |
| デビットカード | Visaデビット(アプリで発行) |
| JASSO奨学金の受取 | 対象外(インターネット専業銀行のため) |
- 25歳以下はATM出金と他行振込がそれぞれ月3回まで無料
- 口座開設から入出金・振込まですべてスマホアプリで完結する
- Box機能で「貯金用」「旅行用」などお金を目的別に分けられる
- 店舗がなく、操作で困ったときはアプリやWebで調べる必要がある
- 26歳になると年齢による無料回数がなくなる
みんなの銀行は、ふくおかフィナンシャルグループのデジタルバンクで、口座開設から日々の取引まですべてスマホアプリで完結するのが特徴です。通帳や紙のキャッシュカードを持たず、アプリの画面で残高や入出金を管理するスタイルなので、スマホに慣れた学生なら直感的に使いこなせるでしょう。
25歳以下は「U25 Z割」でATM出金と他行あての振込がそれぞれ月3回まで無料になります。条件は年齢だけなので、残高が少なくても特典を受けられます。みんなの銀行の口座同士なら振込は何度でも無料なので、友だち同士で使えば割り勘の精算も手軽です。
アプリの「Box」を使えば、1つの口座の中で「教科書代」「旅行用」などお金を目的別に分けて管理できます。バイト代が入ったら一定額をBoxに移しておくと、自然に貯金の習慣がつきます。奨学金の受け取りには使えない点だけ押さえておきましょう。
4位 楽天銀行|楽天ポイントが貯まりやすく、楽天のサービスをよく使う学生と相性がいい
| ATM手数料 | ハッピープログラムのステージに応じて最大月7回0円(口座開設から2ヶ月目までは月3回0円) |
|---|---|
| 無料回数がない場合 | 1回220円または275円(ATMにより異なる)、3万円以上の入金は0円 |
| 他行あて振込手数料 | 1回145円(会員ステージ特典や給与受取特典で月1〜5回0円) |
| 楽天銀行同士の振込 | 0円 |
| ポイント | ハッピープログラムで取引に応じて楽天ポイントが貯まる |
| デビットカード | 楽天銀行デビットカード(Visa・Mastercard・JCB) |
| JASSO奨学金の受取 | 対象外(インターネット専業銀行) |
- 楽天市場や楽天カードなど楽天のサービスと連携して楽天ポイントが貯まる
- 全国約10万台の提携ATMが使え、ステージが上がれば無料回数が増える
- 楽天銀行同士の振込は何度でも無料
- 口座開設から3ヶ月目以降は、ステージが低いとATMの無料回数が少ない
- 奨学金の振込先には指定できない
楽天銀行は、楽天市場や楽天カード、楽天ペイなど楽天のサービスをよく使う学生と相性がいいネット銀行です。優遇プログラム「ハッピープログラム」にエントリーすると、給与の受け取りや振込など取引に応じて楽天ポイントが貯まり、ステージに応じてATMや振込の手数料が無料になります。
ATMは全国約10万台の提携ATMで使え、ステージに応じて最大月7回まで無料です。口座開設から2ヶ月目までは月3回無料なので、新生活のスタート時期にも使いやすいでしょう。また、3万円以上の入金なら無料回数に関係なく手数料がかかりません。無料回数がないときは1回220円または275円かかるため、残りの回数はアプリで確認しておきましょう。
バイト代の受け取り口座にすると、ステージアップやポイント獲得につながりやすくなります。楽天銀行同士なら振込は何度でも無料なので、家族も楽天銀行を使っていれば仕送りの手数料もかかりません。ただし奨学金は受け取れないため、受け取り用の口座は別に用意しましょう。
5位 ドコモSMTBネット銀行|スマホデビットと目的別口座で生活費と貯金を分けやすい
| 商号 | 2026年8月3日に住信SBIネット銀行から「ドコモSMTBネット銀行」へ変更 |
|---|---|
| ATM入出金手数料 | 「アプリでATM」利用時は0円(セブン銀行・ローソン銀行ATM、対象支店限定) |
| 他行への送金 | 「ことら送金」なら1回10万円まで0円(対応金融機関あて) |
| 口座開設の年齢 | 15歳以上は自分で申込可、15歳未満は親権者のアプリから開設 |
| 貯金機能 | 目的別口座(目的ごとに残高を管理・自動で毎月貯金) |
| ポイント | スマートプログラムでdポイントが貯まる(dアカウント連携が必要) |
| JASSO奨学金の受取 | 対象外(インターネット専業銀行) |
- アプリでATMを使えばコンビニATMの入出金手数料が0円
- 目的別口座で生活費と貯金を分けやすい
- ドコモユーザーでなくても誰でも口座開設できる
- 手数料無料はアプリでATMやことら送金など使い方に条件がある
- 奨学金の振込先には指定できない
ドコモSMTBネット銀行は、2026年8月3日に住信SBIネット銀行から商号を変更したネット銀行です。名前は変わりましたが、ドコモを使っていない人でもこれまでどおり口座開設・利用ができます。15歳以上なら自分でアプリから申し込めるため、高校生にも作りやすい銀行です。
手数料面では、スマホをキャッシュカード代わりに使う「アプリでATM」なら、セブン銀行・ローソン銀行ATMでの入出金が何度でも0円です(対象支店限定)。友だちへの送金も、「ことら送金」を使えば1回10万円まで他行あてでも無料になります。
学生に特におすすめしたいのが目的別口座です。「旅行費」「免許取得費」など目的ごとに残高を分けて管理でき、毎月自動で貯金に回すことも可能です。デビットカードと組み合わせれば、生活費の口座から使いすぎることなく、着実にお金を貯められます。
6位 三井住友銀行|Oliveならアプリひとつで口座とデビットを管理でき、奨学金の受け取りにも対応
| おすすめの口座 | Oliveアカウント(口座・デビット・ポイントをアプリで一括管理) |
|---|---|
| 年会費 | 0円(一般ランク) |
| ATM手数料 | 三井住友銀行本支店ATM・三菱UFJ銀行の店舗外ATMの時間外手数料が0円 |
| コンビニATM | 選べる特典で月1回0円、毎月25日・26日は0円 |
| 他行あて振込手数料 | 月最大3回まで0円(一般ランク)、Olive同士は何回でも0円 |
| 口座開設 | アプリで最短当日、本人確認書類(マイナンバーカード・パスポート・運転免許証)とスマホ・メールアドレス |
| JASSO奨学金の受取 | 対応(国内の銀行) |
- JASSOの奨学金の振込先に指定できる大手銀行
- 本支店ATMの時間外手数料が24時間0円になる
- バイト代の受け取りで毎月200ポイントがもらえる特典を選べる
- コンビニATMの無料回数は選べる特典で月1回と少なめ
- 選べる特典は1つしか選べない(一般ランク・申込3ヶ月目以降)
三井住友銀行は、奨学金の振込先に指定できるメガバンクで、Oliveアカウントならスマホアプリひとつで口座・デビット・ポイントをまとめて管理できます。公式サイトでも大学生・高校生向けの案内ページが用意されており、Oliveは2026年1月時点で累計700万口座を突破しています。
Oliveアカウントを契約すると、三井住友銀行の本支店ATMと三菱UFJ銀行の店舗外ATMでの時間外手数料が24時間0円になります。他行あての振込も一般ランクで月最大3回まで無料です。さらに「選べる特典」から、コンビニATM手数料が月1回無料になる特典や、バイト代などの給与受け取りで毎月200ポイントがもらえる特典などを1つ選べます。毎月25日・26日はコンビニATMの利用手数料(220円)も無料です。
Oliveフレキシブルペイのデビットモードなら、高校生でも口座残高の範囲で買い物ができます。奨学金・仕送り・バイト代を1つの口座で受け取りたい学生のメイン口座として、もっとも使いやすい選択肢の1つです。三井住友カードの券種選びに迷ったら、三井住友カードのおすすめランキングもあわせて参考にしてください。
7位 PayPay銀行|PayPayへのチャージや出金がスムーズでキャッシュレス派の学生向き
| ATM入出金手数料 | 毎月1回目は0円、2回目以降も3万円以上なら0円(3万円未満は所定の手数料) |
|---|---|
| PayPay銀行あて振込 | 0円 |
| 他行あて振込手数料 | 145円(給与受取口座にすると月3回0円) |
| 口座開設の年齢 | 15歳以上(未成年は親権者の同意が必要) |
| PayPayとの連携 | PayPay残高へのチャージ・PayPay残高からの出金に対応 |
| 未利用口座管理手数料 | 2年以上利用がないと年1,320円(ログインすれば対象外) |
| JASSO奨学金の受取 | 対象外(インターネット専業銀行) |
- PayPayへのチャージやPayPay残高の出金がスムーズ
- バイト代の受け取りに使うと他行あて振込が月3回無料になる
- 15歳から作れて、Visaデビットも審査なしで持てる
- 月2回目以降のATM利用は3万円未満だと手数料がかかる
- 2年以上使わないと未利用口座管理手数料がかかる
PayPay銀行は、スマホ決済のPayPayを普段から使っている学生に向いているネット銀行です。PayPay残高へのチャージや、PayPay残高から銀行口座への出金がスムーズにできるため、コンビニや学食でPayPayを使う人なら、銀行とアプリの間でお金を行き来させやすくなります。
ATMは毎月1回目が利用金額にかかわらず0円、2回目以降も3万円以上の入出金なら0円です。少額を何度も引き出すと手数料がかかるため、月1回まとめて引き出すか、なるべくキャッシュレスで支払う使い方が合っています。また、バイト先の給与受取口座に指定すると、他行あての振込手数料が月3回無料になります。
注意したいのは、最後の利用から2年以上たった口座には年1,320円の未利用口座管理手数料がかかることです(2025年12月1日現在)。ログインするだけで対象外になるので、作ったまま放置しないようにしましょう。
8位 auじぶん銀行|スマホデビットとau PAYの連携でau・UQ mobileユーザーに便利
| 優遇プログラム | じぶんプラス(ステージに応じて手数料無料回数・Pontaポイントが変わる) |
|---|---|
| ATM出金手数料 | ステージに応じて無料回数あり(最大月15回) |
| 他行あて振込手数料 | ステージに応じて無料回数あり(最大月15回) |
| 円普通預金金利 | 最大年0.85%(税引後年0.67%、2026年11月1日現在・条件あり) |
| デビット | じぶん銀行スマホデビット |
| 連携サービス | au PAY(リアルタイムチャージ)・au PAY カードなど |
| JASSO奨学金の受取 | 対象外(インターネット専業銀行) |
- au PAYへのチャージがスムーズで、auのサービスと連携するほど優遇が増える
- 条件を満たすと円普通預金の金利が高めになる
- ステージが上がるとATM・振込の無料回数が増える
- au・UQ mobileのサービスを使わないと優遇を受けにくい
- 奨学金の振込先には指定できない
auじぶん銀行は、au・UQ mobileのスマホを使っていて、au PAYで支払うことが多い学生に便利なネット銀行です。銀行口座からau PAY残高へのチャージがスムーズで、スマホひとつで支払いから残高管理までまとめられます。
優遇プログラム「じぶんプラス」では、取引状況に応じてステージが決まり、ATM出金や他行あて振込の無料回数がステージに応じて増えていきます(最大月15回)。au PAYなどauのサービスと連携すると、円普通預金の金利が最大年0.85%(2026年11月1日現在・条件あり)になる点も特徴です。
デビットは、スマホで管理する「じぶん銀行スマホデビット」が使えます。なお、三菱UFJ銀行からauじぶん銀行あての振込は、2027年4月1日から「他行あて扱い」に変わります。三菱UFJダイレクトからの振込は現在無料ですが、改定後は3万円未満154円・3万円以上220円になると案内されています(2026年10月1日現在)。家族が三菱UFJ銀行から仕送りしている場合は、改定後の手数料も考えておくと安心です。
9位 ゆうちょ銀行|全国の郵便局とATMで使え、実家でも下宿先でもお金を出し入れしやすい
| 店舗・ATM | 全国の郵便局・ゆうちょ銀行の店舗とATM |
|---|---|
| ATM手数料(店舗・郵便局内) | すべての曜日・時間帯で0円(一部の郵便局を除く) |
| ATM手数料(駅・商業施設など) | 平日8:45〜18:00・土曜9:00〜14:00は0円、それ以外は110円 |
| 硬貨の預け入れ | ATM硬貨預払料金110円〜(枚数による) |
| ゆうちょ口座間の送金 | ゆうちょダイレクト・ATMで利用可(回数により料金あり) |
| デビットカード | ゆうちょデビット |
| JASSO奨学金の受取 | 対応(通常貯金) |
- 全国の郵便局にATMがあり、地方の実家でも下宿先でも使いやすい
- 郵便局内のATMなら土日や夜も手数料がかからない
- JASSOの奨学金の振込先に指定できる
- ATMでの硬貨の預け入れ・引き出しに料金がかかる
- ファミリーマートに設置されたゆうちょATMは2027年1月から順次営業終了予定
ゆうちょ銀行は、全国の郵便局にATMがあり、都市部でも地方でも使える場所が多いのが最大の強みです。実家が地方で進学先が都市部という人でも、両方の生活圏でお金を出し入れしやすく、親も郵便局から気軽に仕送りできます。
ゆうちょ銀行の店舗や郵便局内のATMなら、すべての曜日・時間帯で手数料0円です(一部の郵便局を除く)。一方、駅やショッピングセンターに設置されたATMは、平日8:45〜18:00と土曜9:00〜14:00以外は110円かかります。また、硬貨をATMで預け入れる・引き出すときは110円からの料金がかかるので、小銭は窓口や買い物で使い切るのがおすすめです。
JASSOの奨学金の振込先にも指定できるため、奨学金の受け取り用口座としても安心です。なお、ゆうちょ銀行は2026年10月6日、ファミリーマート店舗に設置しているゆうちょATMの営業を2027年1月から順次終了すると発表しています。近くのファミリーマートのATMを使っている人は、別のATMも確認しておきましょう。
10位 三菱UFJ銀行|15歳以上ならアプリで申し込め、通帳なしでも明細をスマホで確認できる
| 口座開設 | アプリ・Webで来店不要(15歳未満は親権者による申込が必要) |
|---|---|
| 自行ATM手数料 | 当行キャッシュカード利用時、毎日8:45〜21:00は0円 |
| コンビニATM | 無料で使える時間帯あり |
| 手数料優遇 | スーパー普通預金(メインバンク プラス)の条件達成で時間外手数料・振込手数料の無料回数あり |
| 通帳 | アプリで開設した口座は紙の通帳なし(Eco通帳で明細を確認)、紙の通帳は年550円(18歳未満は対象外) |
| キャンペーン | 2026年10月時点でアプリ限定の口座開設キャンペーンあり(期間・条件は公式で確認) |
| JASSO奨学金の受取 | 対応(国内の銀行) |
- 店舗とATMが多く、奨学金の振込先にも指定できる
- 自行ATMは毎日8:45〜21:00なら手数料0円
- Eco通帳なら通帳なしで明細をスマホで確認できる
- 21:00以降や早朝のATM利用、他行あて振込は優遇条件を満たさないと手数料がかかる
- ネット銀行に比べると若者向けの手数料優遇は少なめ
三菱UFJ銀行は、全国に店舗とATMを持つメガバンクで、奨学金・仕送り・バイト代の受け取りに幅広く対応できる安心感があります。アプリからの口座開設にも対応しており、マイナンバーカードがあれば来店せずに手続きできます。
ATMは、当行キャッシュカードを使えば毎日8:45〜21:00の間は手数料0円です。授業やバイトの前後に引き出す使い方なら、多くの場合で手数料はかかりません。スーパー普通預金(メインバンク プラス)の優遇条件を満たすと、時間外手数料や他行あて振込手数料の無料回数も受けられます。
アプリで開設した口座は紙の通帳が発行されず、「Eco通帳」で入出金明細をスマホやパソコンでいつでも確認できます。2022年4月1日以降に開設した口座で紙の通帳を使うと年550円の手数料がかかる点(毎年1月末時点で18歳未満の人は対象外)や、2年以上使っていない口座には年1,320円の未利用口座管理手数料がかかる場合がある点も覚えておきましょう。2026年10月時点では、アプリ限定の口座開設キャンペーンも実施されているので、申し込む前に公式サイトで条件を確認しておきましょう。
11位 イオン銀行|イオン銀行ATMなら手数料無料で、イオンでの買い物が多い学生におすすめ
| イオン銀行ATM | イオン銀行キャッシュカードでの入出金は24時間365日0円(メンテナンス時間を除く) |
|---|---|
| 他行ATM手数料 | イオン銀行Myステージに応じて月1〜5回0円 |
| 他行あて振込手数料 | Myステージに応じて月0〜5回0円(ブロンズ0回・シルバー1回・ゴールド3回・プラチナ5回) |
| 店舗 | イオンなどのショッピングモール内にインストアブランチあり |
| カード | イオン銀行キャッシュ+デビットなど |
| JASSO奨学金の受取 | 対象外(日本学生支援機構の案内による) |
- イオン銀行ATMなら時間帯を気にせず入出金が無料
- イオンの店内に店舗があり、買い物ついでに相談できる
- イオンでの買い物でWAONポイントを貯めやすい
- 他行あて振込の無料回数はステージが低いと0回
- 奨学金の振込先には指定できない
イオン銀行は、イオン銀行ATMなら24時間365日、入出金の手数料が無料になる銀行です。時間外手数料という考え方がないため、深夜や休日でも手数料を気にせず使えます。近くにイオンやマックスバリュ、ミニストップなどがある人なら、日常の引き出しで困ることは少ないでしょう。
イオンの店内に店舗(インストアブランチ)があり、買い物のついでに窓口で相談できるのも特徴です。ネット銀行のアプリ操作に不安がある学生や、親と一緒に手続きしたい高校生にも心強いでしょう。
ただし、他行あての振込手数料やイオン銀行ATM以外のATM手数料は、イオン銀行Myステージに応じた無料回数の範囲でのみ無料です。ステージがブロンズだと振込の無料回数は0回なので、振込が多い人より、イオン銀行ATMでの入出金が中心の人に向いています。
12位 りそな銀行|仕送りする親と口座をそろえやすく、進学で地元を離れても使い続けられる
| 若者向けの優遇 | 25歳以下はりそなグループATMの利用手数料がいつでも0円(りそなクラブへの入会が必要) |
|---|---|
| ATM | 全国で約4,500台のりそなグループATM |
| 振込手数料 | 所定の振込手数料がかかる |
| ポイント | りそなクラブで給与受取や他行あて振込などの取引に応じてポイントが貯まる |
| デビットカード | キャッシュカード一体型のりそなデビットカード(15歳以上) |
| 口座開設 | アプリなら来店不要・最短翌営業日 |
| JASSO奨学金の受取 | 対応(国内の銀行) |
- 25歳以下はりそなグループATMが平日夜も土日祝日も手数料0円
- 親と同じりそなグループの口座にすると仕送りのやりとりがしやすい
- JASSOの奨学金の振込先に指定できる
- ATMは関東・関西が中心で、地域によっては近くにないことがある
- 他行あて振込には所定の手数料がかかる
りそな銀行は、25歳以下ならりそなグループATMの利用手数料が時間・曜日に関係なく0円になる銀行です。平日18時以降や土日祝日も無料なので、バイト帰りの夜や休日のお出かけ前でも手数料を気にせず引き出せます。特典を受けるにはりそなクラブへの入会(無料)が必要ですが、りそなグループアプリのセットアップで自動入会になります。
親がりそな銀行や埼玉りそな銀行を使っている場合は、同じグループの口座にそろえておくと仕送りのやりとりや、困ったときの相談がしやすくなります。進学で地元を離れても、りそなグループのATMは全国で約4,500台あるため、関東・関西の主要都市であれば使い続けやすいでしょう。
キャッシュカードとデビットカードが1枚になったりそなデビットカードは15歳以上から使え、アプリで利用明細も確認できます。奨学金の受け取りにも対応しているので、関東・関西で進学する学生のメイン口座候補になります。
失敗しない学生の銀行口座の選び方6つのポイント
ランキングを見ても迷う場合は、次の6つのポイントで比べてみてください。手数料の安さだけでなく、奨学金への対応や卒業後の使いやすさまで見ておくと、長く使える口座が選べます。
ATM手数料の安さと無料回数で比べる
学生にとって一番身近なコストがATM手数料です。コンビニATMで1回220円の手数料がかかると、月4回引き出すだけで880円、1年で1万円を超えてしまいます。バイト1時間分以上のお金が手数料で消えてしまうので、無料回数は必ず確認しましょう。
比べるときは、「無料になる回数」と「無料になる条件」の両方を見ることが大切です。SBI新生銀行(28歳以下)やりそな銀行(25歳以下)、みんなの銀行(25歳以下)のように年齢だけで無料になる銀行は、残高が少ない学生でも確実に優遇を受けられます。一方、楽天銀行やauじぶん銀行のようにステージで回数が変わる銀行は、取引状況によって無料回数が少なくなることがあります。
また、PayPay銀行のように3万円以上なら無料という条件の銀行もあります。自分が「少額をこまめに引き出すタイプ」か「まとめて引き出すタイプ」かを考えて選ぶと、手数料のムダを減らせます。
振込手数料が無料になる回数を確かめる
学生でも、サークルの部費や立て替えたお金の返金、ネット通販の代金など、振込をする場面は意外と多いものです。他行あての振込手数料は1回145円前後かかる銀行が多いため、月に何回振込をするかを考えて、無料回数が足りる銀行を選びましょう。
同じ銀行の口座同士なら振込手数料が無料になる銀行がほとんどです。家族や友だちと同じ銀行を使えば、仕送りや割り勘の精算にかかる手数料を抑えられます。また、ドコモSMTBネット銀行や三井住友銀行などが対応している「ことら送金」を使えば、10万円以下の個人間送金が無料になる場合もあります(対応金融機関に限る)。
スマホアプリの使いやすさとデビット機能の有無を見る
今の銀行口座は、残高確認・振込・明細の確認などほとんどの操作をスマホアプリで行うのが当たり前になっています。アプリが使いにくいと、残高を確認するのが面倒になり、使いすぎに気づきにくくなります。口座を作る前に、アプリストアの評価やアプリでできることを確認しておきましょう。
あわせて確認したいのがデビットカードです。デビットカードは支払った瞬間に口座から代金が引き落とされるカードで、クレジットカードを持てない高校生でもネットショッピングや実店舗で使えます。多くの銀行は15歳以上で発行でき、審査もありません。デビットカードの選び方はデビットカードおすすめランキングで詳しく解説しています。
奨学金やバイト先が指定する金融機関に対応しているか確認する
奨学金を受け取る予定がある人は、振込先にできる銀行かどうかを必ず確認してください。前述のとおり、JASSOの奨学金はインターネット専業銀行やSBI新生銀行などを振込先にできません。ランキングの中では、三井住友銀行・ゆうちょ銀行・三菱UFJ銀行・りそな銀行がJASSOの案内上の対象に含まれる銀行です。
大学独自の奨学金や地方自治体の奨学金も、振込先の金融機関が決められていることがあります。また、アルバイト先の給与振込も、会社によっては指定の銀行があります。給与振込の銀行指定は法律上強制できないものの、手続きをスムーズにするために、入学やバイト開始の前に案内を確認しておくと安心です。
家や大学の近くで使えるATMがあるかをチェックする
手数料が無料でも、近くにそのATMがなければ意味がありません。自宅・大学・バイト先の近くにあるATMを地図アプリで確認し、そのATMで手数料がかからない銀行を選びましょう。
コンビニATMが使えるネット銀行なら、全国のセブン銀行やローソン銀行のATMが使えます。郵便局が近いならゆうちょ銀行、イオンが近いならイオン銀行、関東・関西の都市部ならりそな銀行というように、生活圏に合わせて選ぶと使い勝手が大きく変わります。進学で引っ越す人は、実家と進学先の両方で使えるかもチェックしておきましょう。
卒業後もメイン口座として使い続けられるかを考える
学生時代に作った口座は、就職後の給与受け取りやクレジットカードの引き落とし口座としてそのまま使い続けることが多いものです。卒業のたびに口座を作り直すのは手間なので、社会人になっても使いやすいかを考えておくと失敗しません。
年齢による優遇は、SBI新生銀行なら28歳以下、みんなの銀行・りそな銀行なら25歳以下が対象です。優遇が終わったあとも、給与の受け取りや残高に応じた優遇プログラムで手数料を抑えられる銀行なら、長く使い続けられます。メガバンクや優遇プログラムが充実した銀行を1つメインにしておくと、卒業後も安心です。
大学生・高校生・バイト代など目的別のおすすめ銀行口座
ここからは、学生によくある目的ごとに、とくにおすすめの銀行口座を紹介します。自分の目的に近いものを選べば、ランキングから選ぶよりも迷わずに決められます。
三井住友銀行|奨学金と仕送りを受け取るメイン口座がほしい大学生向け
| 奨学金の受取 | JASSOの振込先に指定できる |
|---|---|
| 仕送りの受取 | 全国の金融機関から受け取り可、Olive同士の振込は何回でも0円 |
| ATM手数料 | 本支店ATMの時間外手数料が24時間0円(Oliveアカウント) |
| 受取でもらえる特典 | 選べる特典で給与・年金受取特典を選ぶと毎月200ポイント |
| 口座開設 | アプリで最短当日 |
- 奨学金・仕送り・バイト代を1つの口座でまとめて受け取れる
- 大手銀行なので親や大学、バイト先の振込にも対応しやすい
- アプリで入出金を確認でき、お金の流れを把握しやすい
- コンビニATMの無料回数は月1回が基本
- 他行あての振込は月3回を超えると手数料がかかる(一般ランク)
奨学金と仕送りを受け取るメイン口座を作りたい大学生には、三井住友銀行のOliveアカウントがおすすめです。JASSOの奨学金の振込先に指定でき、親がどの銀行から仕送りしても受け取れるため、「受け取りの口座はとりあえずここ」と決めやすい銀行です。
Oliveの「選べる特典」でバイト代などの給与受取特典を選ぶと、給与受取の実績がある月は毎月200ポイントがもらえます。受け取ったお金をアプリで一覧でき、デビットで使った分もすぐに反映されるので、一人暮らしを始めたばかりの学生でもお金の流れを把握しやすいでしょう。
ゆうちょ銀行|実家と下宿先の両方でお金を出し入れしたい大学生向け
| 使える場所 | 全国の郵便局・ゆうちょ銀行のATM |
|---|---|
| ATM手数料 | 店舗・郵便局内のATMはすべての曜日・時間帯で0円(一部を除く) |
| 家族からの仕送り | ゆうちょ口座間の送金(電信振替)に対応 |
| 奨学金の受取 | JASSOの振込先に指定できる(通常貯金) |
| 注意点 | ATMでの硬貨の取り扱いは110円〜の料金 |
- 地方の実家でも都市部の下宿先でも近くに郵便局がある
- 親が郵便局で手続きしやすく、ゆうちょ口座間で仕送りしやすい
- 郵便局内ATMなら土日や夜も手数料0円
- 駅や商業施設のATMは時間外に110円かかる
- ネット銀行に比べるとポイントなどの特典は少ない
実家を離れて一人暮らしをする大学生には、ゆうちょ銀行を「実家とつながる口座」として持っておくのがおすすめです。郵便局は地方にも多いため、帰省中でも近くでお金を下ろせますし、親が郵便局の窓口やATMから仕送りするのも簡単です。
郵便局内のATMなら夜や土日でも手数料がかからないので、「夜にバイトから帰ってきて引き出したい」という場面でも安心です。奨学金の振込先にも指定できるため、メイン口座として使うこともできます。
ソニー銀行|デビットカードで初めてのネットショッピングをしたい高校生向け
| 申込年齢 | Sony Bank WALLETは15歳以上 |
|---|---|
| 支払い方法 | Visaデビット(口座残高の範囲で即時引き落とし) |
| 使える場所 | 国内外のVisa加盟店・ネットショップ |
| キャッシュバック | 利用額の0.5%〜2.0%(Club Sのステージによる) |
| ATM出金手数料 | 月4回まで0円 |
- クレジットカードを持てない高校生でもVisaのネット決済ができる
- 口座残高以上は使えないので使いすぎを防げる
- 利用ごとにアプリで明細を確認できる
- 一部の月額サービスや支払い先ではデビットが使えないことがある
- 店舗がないため、困ったときは電話やWebで問い合わせる
高校生で「ネットショッピングを自分で払いたい」「親のクレジットカードを借りずに済ませたい」という人には、15歳から持てるソニー銀行のSony Bank WALLETが向いています。Visaのデビットなので、多くのネットショップで使えます。
デビットは口座に入っているお金の範囲でしか使えないため、クレジットカードのように後から高額の請求が来る心配がありません。親と相談して毎月決まった額だけ入金するようにすれば、お金の使い方を練習する第一歩になります。
みんなの銀行|バイト代をスマホで管理して貯金も始めたい学生向け
| 貯金機能 | Box(目的別にお金を分けて管理) |
|---|---|
| 25歳以下の優遇 | ATM出金・他行あて振込がそれぞれ月3回まで0円 |
| 管理方法 | 入出金・残高はすべてアプリで確認 |
| 口座同士の振込 | みんなの銀行の口座あては0円 |
| 口座開設 | アプリで24時間受付 |
- Boxでバイト代の一部を貯金用に分けられる
- 25歳以下はATMと振込の手数料を月3回まで気にしなくていい
- 残高や使ったお金がアプリでひと目で分かる
- バイト先によっては給与の振込先に指定できないことがある
- 奨学金の受け取りには使えない
バイト代を自分で管理して貯金も始めたい学生には、みんなの銀行のBox機能がぴったりです。バイト代が入ったら、まず一定額を「貯金用」のBoxに移し、残りを生活費として使う、というルールを作るだけで、自然とお金が貯まっていきます。
25歳以下ならATM出金と他行あて振込が月3回まで無料なので、手数料を気にせずバイト代を引き出したり、別の口座に移したりできます。なお、アルバイト先の給与振込に使えるかは勤務先によって異なるため、事前に確認しておきましょう。
学生向けの優遇はいつまで?卒業後・就職後に手数料がどう変わるか
学生や若者向けの優遇は、多くが年齢で区切られていて、ずっと続くわけではありません。卒業後に「急に手数料がかかるようになった」と慌てないよう、優遇の期限と、その後に手数料を抑える方法を知っておきましょう。
年齢で終わる優遇(25歳以下・28歳以下など)の期限を確かめておく
年齢による優遇は、銀行によって対象年齢が違います。SBI新生銀行は28歳以下、みんなの銀行とりそな銀行は25歳以下が対象です。大学を22歳で卒業する場合、25歳以下の優遇なら社会人3年目ごろまで、28歳以下の優遇なら社会人6年目ごろまで続く計算になります。
注意したいのは、誕生日を迎えた瞬間ではなく、銀行ごとに決められたタイミングで優遇が終わることです。たとえばSBI新生銀行では、29歳を迎えたあと所定のタイミングでステージの判定が通常に戻ります。優遇が終わる前に、アプリのお知らせや公式サイトで切り替わる時期を確認しておきましょう。
就職後は給与の受け取り口座にして優遇を続けられるかを見る
就職すると、毎月の給与の受け取りが銀行の優遇条件として大きな意味を持ちます。PayPay銀行は給与受取口座にすると他行あて振込が月3回無料になり、三井住友銀行のOliveでは給与受取特典でポイントがもらえます。三菱UFJ銀行や楽天銀行、auじぶん銀行などでも、給与の受け取りがステージや優遇条件の判定に関わる仕組みがあります。
そのため、学生時代に使っていた口座をそのまま給与の受け取り口座にすれば、年齢の優遇が終わっても別の優遇で手数料を抑えられる可能性があります。内定先から給与振込の口座を聞かれたら、今使っている口座の優遇条件と照らし合わせて決めましょう。
使わなくなった口座は放置せず解約や住所変更をしておく
学生時代に作ったものの使わなくなった口座は、放置せず解約するか、住所変更をしておくことが大切です。最後の取引から10年以上たった預金は「休眠預金」として扱われ、引き出すために手続きが必要になります(財務省中国財務局「休眠預金ってどういう預金?」)。また、休眠口座になると奨学金の振込もできなくなります。
銀行によっては、長く使っていない口座に手数料がかかることもあります。たとえばPayPay銀行では、2年以上利用がない口座に年1,320円の未利用口座管理手数料がかかります。引っ越しのたびに住所変更をしておかないと、大事なお知らせが届かなくなるので、使い続ける口座は住所を最新に、使わない口座は残高を移して解約しておきましょう。
学生が銀行口座を作るメリット
銀行口座は、お金を受け取るためだけのものではありません。学生のうちから自分の口座を持つことで、お金の管理力が身につき、社会人になってからの準備にもなります。主なメリットを3つ紹介します。
キャッシュレス決済やネットショッピングがしやすくなる
自分の口座があると、デビットカードやスマホ決済の支払い元として使えるようになります。PayPayやau PAYなどのスマホ決済は、銀行口座からチャージできるとコンビニで現金をチャージする手間がなくなります。
また、デビットカードがあればネットショッピングで代金引換やコンビニ払いの手数料を払わずに済みます。学割のサブスクや教科書のネット購入など、学生生活でもキャッシュレスで支払う場面は増えているので、自分の口座を持つと選べる支払い方法が一気に広がります。
お金の出入りが見えて貯金の習慣がつく
現金だけで生活していると、いつ何に使ったかが分かりにくくなります。銀行口座を使えば、入出金の明細がアプリに残るため、お金の出入りがひと目で分かります。
「今月はバイト代が5万円入って、3万円使った」と数字で把握できるようになると、ムダづかいに気づきやすくなります。目的別口座やBox機能を使えば、毎月決まった額を自動で貯金に回すことも可能です。学生のうちに貯める習慣をつけておくと、社会人になってからの資産づくりにも役立ちます。預金の金利を比べたい人は普通預金の金利が高い銀行ランキング、2人で口座を使い分けたい人は夫婦共通口座のおすすめ銀行ランキングもあわせて参考にしてください。
社会人になってからの給与口座やクレジットカード作りにつながる
学生時代から使っている口座は、就職後の給与受け取り口座や、クレジットカードの引き落とし口座としてそのまま使えます。口座をきちんと管理し、引き落とし日に残高を切らさない習慣をつけておくことは、将来クレジットカードやローンを利用するときの信用にもつながります。
18歳以上の大学生なら、学生向けのクレジットカードを作ることもできます。学生におすすめのカードは学生におすすめのクレジットカードで紹介しているので、口座とあわせて検討してみてください。
学生が銀行口座を持つときに気をつけたいこと
銀行口座は便利な反面、使い方を間違えるとトラブルに巻き込まれることもあります。とくに口座の売買や貸し借りは、知らずに関わるだけで犯罪になるため注意が必要です。口座を持つ前に、次の4つを押さえておきましょう。
デビットカードは残高の範囲内でも使いすぎに注意する
デビットカードは口座残高以上は使えないため、クレジットカードより使いすぎにくいのが特徴です。とはいえ、口座のお金を全部使ってしまうと、家賃やスマホ代の引き落としができなくなるおそれがあります。
対策としては、生活費の口座と貯金用の口座を分けておく、アプリの利用通知をオンにしておく、1日や1ヶ月あたりの利用限度額を低めに設定しておく、といった方法が効果的です。「残高がある=使っていいお金」ではないことを意識しましょう。
口座の売買・譲渡・貸し借りは犯罪になる
SNSなどで「口座を貸すだけで報酬」「使っていない口座を買い取ります」といった誘いを見かけても、絶対に応じてはいけません。他人に口座を売ったり、貸したり、無償で譲り渡したりする行為は、犯罪による収益の移転防止に関する法律違反として刑事罰の対象になります。全国銀行協会も、口座を「売る」「貸す」「無償で渡す」はすべて犯罪だと注意を呼びかけています。
売られた口座は特殊詐欺などの犯罪に使われ、口座の名義人として摘発されたり、口座を強制解約されて新しい口座が作れなくなったりするおそれがあります。金融庁も警察庁や金融機関と連携して、口座売買の抑止に向けた広報を行っています。「闇バイト」のような誘いに少しでも関わってしまったら、すぐに家族や警察に相談しましょう。
暗証番号やアプリのパスワードは推測されにくいものにする
キャッシュカードの暗証番号に、誕生日や電話番号、「1111」のような同じ数字の並びを使うのは避けましょう。財布ごとカードを落としたとき、学生証などから誕生日が分かると、簡単に推測されてしまいます。
金融庁も、キャッシュカードを他人に渡さないことや、紛失がないかこまめに確認することを呼びかけています。アプリのパスワードもほかのサービスと使い回さず、生体認証や二段階認証を設定しておくと安心です。銀行を名乗るメールやSMSのリンクから暗証番号やパスワードを入力するのも危険なので、ログインは必ず公式アプリから行うようにしましょう。
無料回数を超えたATMの利用で手数料がかさむ
無料回数がある銀行でも、回数を超えると1回110円〜275円程度の手数料がかかります。気づかずに何度も引き出していると、月に1,000円以上を手数料で払ってしまうこともあります。
多くの銀行では、アプリやWebで残りの無料回数を確認できます。引き出す前に残り回数を確認する、まとめて引き出す、なるべくキャッシュレスで支払う、といった工夫で手数料を抑えましょう。手数料無料の時間帯やATMを把握しておくことも大切です。
学生の口座開設に必要なもの|大学生と高校生で違う点
口座開設に必要なものは、大学生(18歳以上)と高校生(18歳未満)で少し異なります。本人確認書類の準備で手続きがスムーズに進むかが決まるので、事前に確認しておきましょう。
大学生(18歳以上)が用意するもの
大学生がスマホアプリで口座を開設する場合、基本的に必要なのは次の3つです。
- 本人確認書類(マイナンバーカード・運転免許証・パスポートなど)
- スマートフォン
- メールアドレス
もっともスムーズなのはマイナンバーカードです。スマホでICチップを読み取るだけで本人確認が終わる銀行が多く、書類の撮影や郵送が不要になります。窓口で開設する場合は、本人確認書類に加えて印鑑が必要な銀行もあるため、事前に公式サイトで確認しておきましょう。
高校生(15歳以上18歳未満)は親権者の同意が必要な銀行もある
高校生の場合も、15歳以上なら多くの銀行で本人が申し込めます。ただし未成年のため、銀行によっては親権者の同意や、親権者の情報の入力を求められることがあります。たとえばPayPay銀行では、15歳以上の未成年が申し込む場合に親権者の同意が必要とされています。
マイナンバーカードを持っていない高校生は、健康保険の資格確認書などほかの書類が使えるかを確認しましょう。申し込む前に親と一緒に公式サイトの必要書類を確認しておくと、手続きが途中で止まるのを防げます。
学生証だけでは本人確認書類として使えないことが多い
学生証は顔写真付きでも、銀行の本人確認書類としては単独で使えないことがほとんどです。銀行は法律にもとづいて厳格な本人確認を行っているため、マイナンバーカードや運転免許証、パスポートなど公的な書類が求められます。
運転免許証やマイナンバーカードを持っていない場合は、窓口で健康保険の資格確認書と住民票の写しなどを組み合わせて提出できる銀行もあります。使える書類の組み合わせは銀行ごとに違うので、早めに確認しておきましょう。
住民票を実家に残している場合の住所の書き方
一人暮らしを始めても住民票を実家に残している学生は多いでしょう。銀行口座の住所は、本人確認書類に記載されている住所(多くは住民票の住所)で登録するのが基本です。本人確認書類の住所と申込時の住所が違うと、手続きがスムーズに進まないことがあります。
キャッシュカードが簡易書留などで届く場合は、実家に届くことになります。親に受け取ってもらうか、住民票を移してから申し込むかを決めておきましょう。引っ越し後に住民票を移したら、銀行の住所変更も忘れずに行ってください。
高校生・大学生の銀行口座の作り方|スマホと窓口の手順
口座開設の方法は、スマホアプリで申し込む方法と、店舗の窓口で申し込む方法の2つです。それぞれの手順と、キャッシュカードを受け取るまでの注意点を紹介します。
スマホアプリで口座を開設する手順
スマホアプリでの口座開設は、来店不要で24時間申し込めるのが魅力です。一般的な流れは次のとおりです。
- 銀行の公式アプリをダウンロードする
- 氏名・住所・生年月日・職業(学生)などを入力する
- マイナンバーカードのICチップを読み取るなどして本人確認をする
- 審査・手続きが完了したら、アプリで口座番号を確認する
- キャッシュカードが届いたら、暗証番号の設定やアプリの初期設定をする
銀行によっては最短当日〜翌営業日に口座番号が発行され、カードが届く前でもアプリで振込や入金の受け取りができます。三井住友銀行のOliveは最短当日、りそな銀行は最短翌営業日での口座開設と案内されています。
店舗の窓口で口座を開設する手順
窓口で口座を開設する場合は、本人確認書類(必要に応じて印鑑)を持って店舗へ行きます。窓口では申込書の記入または店頭のタブレットでの入力を行い、本人確認を受けて手続きが進みます。
窓口のメリットは、分からないことをその場で相談できることです。初めての口座開設で不安な高校生や、親と一緒に手続きしたい人に向いています。ただし平日の営業時間内に行く必要があり、新学期前の3〜4月は混み合うことが多いので、予約ができる銀行なら事前に予約しておくとスムーズです。
キャッシュカードが届くまでの日数と受け取りの注意点
キャッシュカードは、申し込みからおよそ1〜2週間で届くのが一般的です。本人限定受取郵便や簡易書留で届くことが多く、不在だと受け取りが遅れるため、在宅できる日を意識しておきましょう。
奨学金やバイト代の振込が始まる前に口座番号が必要な場合は、入学やバイト開始の1ヶ月前を目安に申し込んでおくと安心です。カードが届いたら、すぐに暗証番号やアプリの設定を済ませ、カードの裏面に署名しておきましょう。
学生の銀行口座に関するよくある質問
最後に、学生の銀行口座についてよくある質問にお答えします。
銀行口座は大学の入学前と入学後のどちらで作るのがいい?
入学前に作っておくのがおすすめです。奨学金の手続きや大学の諸費用の引き落とし、アルバイトの給与振込など、入学直後から口座番号が必要になる場面が多いためです。
とくにJASSOの奨学金は、入学後の手続きで振込口座を登録します。振込先にできる銀行かを確認したうえで、入学前の3月までに口座を作っておくと、慌てずに手続きを進められます。
バイト先から銀行を指定されたらどうすればいい?
バイト先から給与の振込先を指定された場合は、まず指定以外の銀行でも受け取れないか相談してみましょう。給与は本人の同意があれば口座振込にでき、どの口座で受け取るかは本人が選べるのが原則です。
ただし、会社の事務手続きの都合で指定銀行にしてほしいと言われることもあります。その場合は、指定された銀行の中から手数料が安く、普段使いしやすい銀行を選ぶとよいでしょう。三井住友銀行やゆうちょ銀行など大手の銀行は、指定先に含まれていることが多いです。
ネット銀行の口座でもバイト代や奨学金は受け取れる?
バイト代は、多くの場合ネット銀行の口座でも受け取れます。ネット銀行も全国の銀行と同じ振込の仕組みに参加しているため、勤務先が対応していれば問題なく振り込まれます。
一方、JASSOの奨学金はインターネット専業銀行を振込先にできません。楽天銀行・ソニー銀行・PayPay銀行・auじぶん銀行・ドコモSMTBネット銀行・イオン銀行などは対象外と案内されているため、奨学金の受け取りには三井住友銀行・三菱UFJ銀行・ゆうちょ銀行・りそな銀行などの口座を用意しましょう。
学生は銀行口座をいくつ持つのがちょうどいい?
学生なら2〜3口座がちょうどいいでしょう。奨学金やバイト代を受け取るメイン口座を1つ、貯金や普段使いのサブ口座を1〜2つ、という組み合わせがおすすめです。
たとえば「受け取り用に三井住友銀行、普段使いと貯金用にSBI新生銀行やみんなの銀行」のように、大手銀行とネット銀行を組み合わせると、奨学金への対応と手数料の安さを両立できます。口座を増やしすぎると管理しきれず、休眠口座が増える原因になるので注意しましょう。
通帳を作るのに必要なものは?通帳なしの口座でも困らない?
紙の通帳を作る場合は、窓口で本人確認書類(銀行によっては印鑑も)を用意して申し込むのが一般的です。ただし最近は、通帳を発行しないWeb通帳・Eco通帳が主流になっており、ネット銀行はもともと通帳がありません。
通帳がなくても、入出金明細はアプリやWebでいつでも確認できるため、日常生活で困ることはほとんどありません。奨学金の手続きなどで口座情報の確認書類が必要な場合も、アプリの口座情報画面などで代用できることが多いです。必要な書類は手続き先の案内を確認しましょう。
親が代わりに子どもの口座を作ることはできる?
子どもが15歳未満の場合は、親権者が子ども名義の口座を開設できる銀行が多いです。たとえばドコモSMTBネット銀行では、親権者が先に口座を持っていれば、親権者のアプリから15歳未満の子どもの口座を開設できます。
一方、大学生など本人が手続きできる年齢になると、口座開設は原則として本人が申し込む必要があります。三井住友銀行も、口座開設は原則本人のみの申込と案内しています。親は必要書類の準備や手続きのサポートに回り、申し込みは本人が行うようにしましょう。
まとめ|使いみちと年齢の優遇で学生に合う銀行口座を選ぼう
学生の銀行口座は、「何のお金を受け取って、何に使うか」と「年齢による優遇」の2つで選ぶと失敗しにくくなります。
手数料の安さを重視するなら、28歳以下が最上位ステージになるSBI新生銀行や、25歳以下が月3回まで無料のみんなの銀行がおすすめです。高校生で初めてのデビットを持つならソニー銀行のSony Bank WALLET、キャッシュレス中心ならPayPay銀行やauじぶん銀行が使いやすいでしょう。
奨学金を受け取る予定がある人は、JASSOの振込先に指定できる三井住友銀行・ゆうちょ銀行・三菱UFJ銀行・りそな銀行のいずれかをメイン口座にするのが安心です。そのうえで手数料の安いネット銀行をサブ口座として組み合わせれば、受け取りやすさと手数料の安さを両立できます。
口座を作ったら、暗証番号の管理や口座の貸し借りをしないことなど、基本的なルールを守って安全に使いましょう。自分に合った口座を選んで、学生生活のお金の管理を上手にスタートしてください。