
本記事はプロモーションを含みます
結婚や同棲をきっかけに「夫婦の共通口座を作りたいけれど、どの銀行がいいの?」「そもそも夫婦の共同名義で口座は作れるの?」と悩んでいませんか。
家賃や食費、光熱費などの生活費を夫婦それぞれの口座から払っていると、誰がいくら出したのか分かりにくくなり、気づけば負担が偏っていた…ということも珍しくありません。共通口座を1つ用意すれば、生活費の流れがひと目で分かり、夫婦で同じ目線でお金の話ができるようになります。
ただし、日本の銀行では共同名義の口座は原則つくれないため、「どちらの名義で作るか」「名義人以外がどうやってお金を引き出すか」をあらかじめ考えておく必要があります。
そこでこの記事では、代理人カード・家族向けカード、定額自動入金、ATM・振込手数料、普通預金金利の4つの軸で、夫婦共通口座に向いている銀行12行をランキング形式で比較しました。あわせて、共通口座のメリット・デメリット、作り方と事前に決めておきたいルール、出産・育休・住宅購入といったライフイベントごとの見直し方、贈与税との関係まで詳しく解説します。
最後まで読めば、自分たち夫婦の家計スタイルに合う銀行が分かり、無理なく続けられる共通口座の運用ルールまで決められるはずです。
夫婦共通口座とは?日本で夫婦の共同口座を作るときの考え方
夫婦共通口座とは、家賃や食費、水道光熱費、通信費など夫婦2人の生活にかかるお金を出し入れするための専用口座のことです。「家計用口座」「生活費口座」と呼ばれることもあります。
海外では夫婦2人の名義で持つ「ジョイントアカウント」が一般的な国もありますが、日本の銀行の仕組みは少し違います。まずは日本で共通口座を作るときの前提を押さえておきましょう。
日本の銀行では共同名義の口座は原則つくれない
結論からいうと、日本の銀行では夫婦2人の連名で個人口座を開くことは原則できません。メガバンクもネット銀行も、個人向けの普通預金口座は「1人1口座・本人名義」が基本です。
理由のひとつは、口座の持ち主をはっきりさせる必要があるためです。銀行は犯罪収益移転防止法にもとづいて口座開設時に本人確認を行う義務があり、預金の払い戻しや相続の手続きも「名義人が誰か」を前提に動きます。名義人が2人いると、どちらの同意で引き出せるのか、片方が亡くなったときに預金は誰のものになるのかがあいまいになってしまいます。
そのため日本で「夫婦の共同口座」を作りたい場合は、どちらか一方の名義で口座を作り、もう一方も使えるように工夫するという考え方になります。具体的な方法は次の見出しで解説します。
夫婦共通口座はどちらか一方の名義で作る生活費用の口座
実際の夫婦共通口座は、夫または妻どちらかの名義で新しく口座を作り、そこに2人で毎月決まった金額を入れて生活費を払うという形が一般的です。
名義人を決めるときは、次のような観点で考えるとスムーズです。
- 家賃・公共料金・クレジットカードの引き落としを主にまとめている人
- 平日に銀行の手続きや問い合わせに対応しやすい人
- 家計簿アプリの管理やネットバンキングの操作を担当する人
名義人になった人は、ネットバンキングの操作、住所変更、カードの再発行、解約などの手続きを担います。一方で名義人でない人は、口座のお金を自由に動かせないため「見えない」「使えない」と不安になりがちです。そこで、名義人以外もATMで出し入れできる代理人カードや家族向けカードを用意しておくのがポイントになります。
なお、すでにどちらかが使っている給与口座をそのまま共通口座にすると、個人のお金と生活費が混ざってしまいます。家計を分けたいなら、生活費専用の口座を新しく作るか、目的別口座・つかいわけ口座で区切るのがおすすめです。
名義人以外も使えるようにする代理人カード・家族カードの仕組み
名義人以外が口座を使えるようにする代表的な方法が、代理人カードです。代理人カードとは、口座名義人が指定した家族(代理人)がATMで預金の引き出しや入金などを行えるキャッシュカードのことで、メガバンクやイオン銀行など多くの銀行で取り扱いがあります。
代理人になれる人の範囲は銀行によって異なり、たとえば三菱UFJ銀行では口座名義人と生計を一にする親族1名、イオン銀行では原則2親等以内の推定相続人やパートナーなどとされています。申込は、名義人と代理人が一緒に店舗へ来店し、本人確認書類や届出印をそろえて手続きするのが一般的です。
もうひとつの方法が、家族向けのデビットカードです。たとえばソニー銀行では、Sony Bank WALLETを持つ人と生計をともにする12歳以上の家族向けに、最大4枚までファミリーデビットカードを発行でき、家族の利用分は保有者の口座からまとめて引き落とされます。店舗のないネット銀行では代理人カードを扱っていないことが多いため、こうした家族向けデビットカードが代わりになります。
どちらの方法でも、口座のお金は名義人のものとして扱われ、代理人はネットバンキングの操作や解約まではできない点は共通しています。この点は「デメリット」の章で詳しく解説します。
夫婦共通口座におすすめの銀行ランキング12選|共有口座で家計を管理しやすい順
ここからは、夫婦共通口座におすすめの銀行を12行紹介します。ランキングは、次の4つの観点を総合して決めています。
1つ目は、名義人以外も使えるかどうかです。代理人カードや家族向けデビットカードがあれば、どちらが買い物に行っても共通口座のお金で支払えます。2つ目は、自動化のしやすさです。定額自動入金や目的別口座があると、給料日に2人分の生活費が自動で集まり、管理の手間が減ります。3つ目は、手数料の安さです。ATM・振込手数料の無料回数が多いほど、毎月の小さな出費を抑えられます。4つ目は、普通預金金利です。2026年は日本銀行の利上げを受けて各行が金利を引き上げており、共同貯金を置いておく口座としての差も広がっています。
12行の主な特徴を下の表にまとめました。銀行名をタップすると、各行の詳細にジャンプできます。
| 順位 | 銀行 | 普通預金金利(2026年10月時点・税引前) | 名義人以外の利用 | 自動入金・口座分け | 夫婦共通口座での強み |
|---|---|---|---|---|---|
| 1位 |  ドコモSMTBネット銀行 |
年0.50% | 代理人カードなし | 定額自動入金・目的別口座あり | 生活費の集金と積み立てを自動化しやすい |
| 2位 |  東京スター銀行 |
年0.90%(給与・年金受取口座に指定した場合) | 店舗で相談可 | 給与受取で金利優遇 | 給与口座にすると普通預金でも高金利 |
| 3位 | 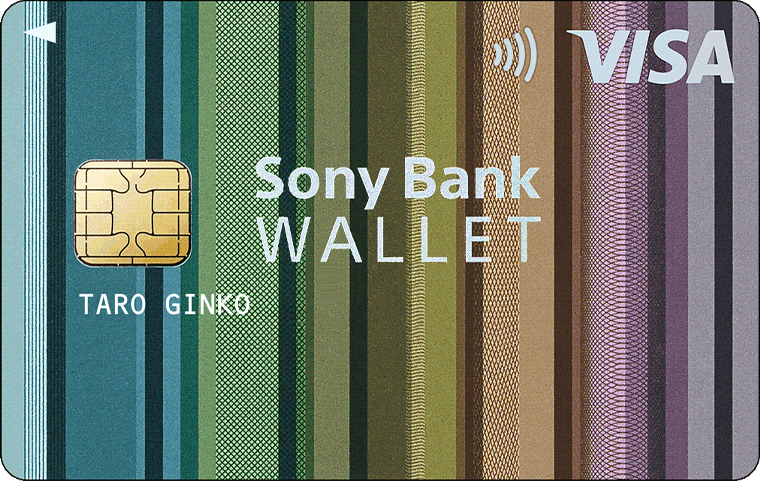 ソニー銀行 |
年0.40%(11月2日から年0.50%予定) | ファミリーデビットカード(最大4枚) | 定額自動入金あり | 家族の支払いも1つの口座にまとまる |
| 4位 |  GMOあおぞらネット銀行 |
年0.40%(11月1日から年0.50%予定) | 代理人カードなし | つかいわけ口座(最大10口座)・定額自動振込 | 費目ごとに口座番号を分けられる |
| 5位 |  あおぞら銀行BANK |
年1.20%(100万円以下の部分) 年0.75%(100万円超の部分) |
代理人カードなし | 条件なしで高金利 | 共同貯金を置いておくだけで利息が増える |
| 6位 |  楽天銀行 |
年0.40%(マネーブリッジ利用で年0.48%) | 代理人カードなし | 自動入金(定額)あり | 楽天ポイントで家計の固定費をおトクに |
| 7位 |  イオン銀行 |
年0.40%(11月1日から年0.50%予定) | 代理人カードあり | 自動振込サービスあり | イオンでの買い物とATMが夫婦で使いやすい |
| 8位 |  三菱UFJ銀行 |
年0.40%(11月2日から年0.50%予定) | 代理人カードあり | 自動送金サービスあり | 家賃・公共料金の引き落とし先として安心 |
| 9位 |  三井住友銀行 |
年0.40%(11月2日から年0.50%予定) | 代理人指名手続あり(店舗で届出) | Oliveアプリで入出金管理 | アプリで生活費の動きをひと目で確認 |
| 10位 |  みずほ銀行 |
年0.40%(11月2日から年0.50%予定) | 代理人カードあり | 自動送金サービスあり | 全国の店舗・ATMで夫婦どちらも使いやすい |
| 11位 |  SBI新生銀行 |
年0.50%(10月13日改定、ダイヤモンドステージは年0.55%) | 代理人カードなし | 定額自動入金あり | ステージ次第でコンビニATM出金が何度でも無料 |
| 12位 |  PayPay銀行 |
年0.30%(11月1日から年0.40%予定) | 代理人カードなし | PayPayへのチャージ連携 | 夫婦のPayPay払いを1つの口座にまとめやすい |
※金利は2026年10月時点の各行公表値・報道をもとに記載しています。普通預金は変動金利のため、最新の金利は各行の公式サイトでご確認ください。
- 1位 ドコモSMTBネット銀行|目的別口座と定額自動入金で生活費の積み立てを自動化できる
- 2位 東京スター銀行|給与受取口座にすると普通預金金利が年0.90%に優遇される
- 3位 ソニー銀行|ファミリーデビットカードで家族も同じ口座から支払える
- 4位 GMOあおぞらネット銀行|つかいわけ口座で家賃・食費・貯金を口座番号ごとに分けられる
- 5位 あおぞら銀行BANK|条件なしの普通預金金利で夫婦の共同貯金が増やしやすい
- 6位 楽天銀行|マネーブリッジの優遇金利と楽天ポイントで家計をまとめやすい
- 7位 イオン銀行|代理人カードとイオンでの買い物特典を夫婦で使える
- 8位 三菱UFJ銀行|代理人カードを発行でき家賃や公共料金の引き落とし先にしやすい
- 9位 三井住友銀行|Oliveのアプリで生活費の入出金をひと目で確認できる
- 10位 みずほ銀行|代理人カードと全国の店舗・ATMで夫婦どちらも使いやすい
- 11位 SBI新生銀行|ステップアッププログラムでATM・振込手数料を抑えられる
- 12位 PayPay銀行|PayPayとの連携で夫婦のキャッシュレス払いをまとめやすい
1位 ドコモSMTBネット銀行|目的別口座と定額自動入金で生活費の積み立てを自動化できる
| 普通預金金利 | 年0.50%(2026年10月1日改定・税引前) SBIハイブリッド預金は年0.51% |
|---|---|
| 名義人以外の利用 | 代理人カードの取り扱いなし |
| 口座分け | 目的別口座(旅行・住宅・教育費など目的ごとに残高を管理) |
| 自動入金 | 定額自動入金サービス(他行口座から毎月自動で入金) |
| ATM手数料 | 「アプリでATM」利用時は入出金無料(セブン銀行・ローソン銀行ATM、対象支店限定) |
| 他行宛振込 | 「ことら送金」利用時は無料(1回10万円まで・対応金融機関のみ) |
| デビットカード | スマプロランク特典の対象カードで最大2.5%還元 |
| 口座開設 | スマホアプリで申込可能・口座維持手数料無料 |
- 定額自動入金で夫婦それぞれの給与口座から生活費を毎月自動で集められる
- 目的別口座で生活費・旅行・住宅資金などを1つの口座の中で分けて管理できる
- 2026年10月から普通預金金利が年0.50%に上がり、ネット銀行の中でも高めの水準
- 代理人カードがないため、名義人以外はATMで引き出せない
- 店舗がないので、相談や手続きはアプリ・Web・電話が中心になる
ドコモSMTBネット銀行(旧住信SBIネット銀行)は、夫婦の生活費を自動で集めて、目的ごとに分けて貯めるという共通口座の基本動作をすべて自動化できるのが最大の魅力です。定額自動入金サービスを使えば、夫婦それぞれの給与口座から毎月決まった日に決まった金額を共通口座へ入金できます。手作業で振り込む必要がないため、「今月入れ忘れた」というトラブルを防げます。
集まったお金は目的別口座で「生活費」「旅行積立」「住宅購入資金」のように仕切って管理できます。2026年10月1日からは円普通預金金利が年0.50%に引き上げられており、貯金用の目的別口座にまとまった金額を置いておいても利息がつきやすくなりました。ATMは「アプリでATM」を使えば入出金が無料、他行への送金も「ことら送金」なら1回10万円まで無料なので、夫婦の個人口座との間でお金を動かすコストもほとんどかかりません。名義人以外はATMで引き出せないため、日々の支払いは共通口座を引き落とし先にしたクレジットカードの家族カードやデビットカードを使うのが現実的な運用です。
2位 東京スター銀行|給与受取口座にすると普通預金金利が年0.90%に優遇される
| 普通預金金利 | 年0.90%(給与・年金の受取口座に指定した場合・税引前) 条件のうち2つを満たすと年1.05% |
|---|---|
| 名義人以外の利用 | 家族の利用については店舗・コールセンターで要確認 |
| 口座分け | 専用の目的別口座機能はなし |
| 自動入金 | 給与振込で金利優遇 |
| ATM手数料 | コンビニ・提携ATMの利用手数料が月8回まで実質無料(スターワン口座) |
| 他行宛振込 | 月5回まで実質無料(スターワン口座) |
| 店舗 | 全国に店舗あり(都市部中心) |
| 口座開設 | アプリ・店舗で申込可能 |
- 給与受取口座に指定するだけで普通預金金利が年0.90%と大手行を大きく上回る
- ATM利用手数料が月8回、他行宛振込が月5回まで実質無料で、夫婦の入出金にも余裕がある
- 店舗があるため、口座の使い方を対面で相談できる
- 給与・年金の受取がないと優遇金利が適用されない
- 目的別口座のような口座分け機能はない
東京スター銀行は、名義人の給与受取口座にするだけで普通預金金利が年0.90%(2026年10月時点)になるのが大きな強みです。さらに条件を2つ満たすと年1.05%まで上がるため、「夫の給与口座をそのまま共通口座にして、妻が毎月の分担分を振り込む」といった運用をすると、共同貯金がしっかり増えていきます。
ATM利用手数料は月8回、他行宛振込手数料は月5回まで実質無料(手数料がかかった場合は後日キャッシュバック)なので、もう一方の配偶者の口座へ振り込んだり、コンビニATMで生活費を下ろしたりする回数にも余裕があります。ただし、給与口座と共通口座を兼ねると個人のお金と家計のお金が混ざりやすい点には注意が必要です。家計簿アプリで入出金を共有し、生活費の残高ラインを決めておくと管理しやすくなります。家族がカードを使えるかどうかなどは取り扱いが変わることもあるため、申込前に店舗やコールセンターで確認しておくと安心です。
3位 ソニー銀行|ファミリーデビットカードで家族も同じ口座から支払える
| 普通預金金利 | 年0.40%(2026年10月時点・税引前) 2026年11月2日から年0.50%に引き上げ予定 |
|---|---|
| 名義人以外の利用 | ファミリーデビットカード(生計をともにする12歳以上の家族・最大4枚) |
| 家族の利用分 | Sony Bank WALLET保有者の口座からまとめて引き落とし |
| 自動入金 | 定額自動入金サービスあり |
| デビットカード | Sony Bank WALLET(Visaデビット)・ステージに応じてキャッシュバック |
| ファミリー優遇 | 家族の資産残高を合算して優遇ステージを判定(最大5人分) |
| 外貨 | 外貨預金・外貨でのデビット決済に対応 |
| 口座開設 | スマホアプリで申込可能・口座維持手数料無料 |
- ファミリーデビットカードで、名義人でない配偶者も共通口座のお金で買い物できる
- 家族の利用分が1つの口座からまとめて引き落とされ、家計の支出を一元管理できる
- 家族の資産残高を合算してステージを判定するため、キャッシュバック率が上がりやすい
- ファミリーデビットカードの申込には、名義人がSony Bank WALLETを持っている必要がある
- 店舗がないため、手続きはアプリ・Webが中心になる
ソニー銀行は、名義人でない配偶者も共通口座から直接支払いができる「ファミリーデビットカード」がある点で、夫婦共通口座と相性のよい銀行です。2025年5月のサービスリニューアルで始まった仕組みで、Sony Bank WALLETを持つ人と生計をともにする12歳以上の家族が、最大4枚まで申し込めます。家族が使った分も保有者の口座から即時に引き落とされるため、スーパーや日用品の買い物をどちらがしても、支出がすべて共通口座の明細に残ります。
デビットカードなので使いすぎの心配が少なく、残高の範囲でしか使えないのも家計管理には好都合です。さらに、家族の資産残高を合算して優遇ステージを判定する「ファミリー優遇」により、夫婦で口座を持つとキャッシュバック率が上がりやすくなります。普通預金金利は2026年10月時点で年0.40%、11月2日から年0.50%に引き上げ予定です。現金よりキャッシュレス中心で生活費を払う夫婦に特に向いています。
4位 GMOあおぞらネット銀行|つかいわけ口座で家賃・食費・貯金を口座番号ごとに分けられる
| 普通預金金利 | 年0.40%(2026年10月時点・税引前) 2026年11月1日から年0.50%に引き上げ予定 |
|---|---|
| 名義人以外の利用 | 代理人カードの取り扱いなし |
| 口座分け | つかいわけ口座(最大10口座・それぞれに支店名と口座番号) |
| 自動振込 | 定額自動振込(家賃・仕送りなど毎月決まった振込を自動化) |
| ATM手数料 | カスタマーステージに応じて月2回〜20回無料(以降110円) |
| 他行宛振込 | カスタマーステージに応じて月1回〜20回無料(以降75円) |
| デビットカード | Visaデビット付キャッシュカード(ステージに応じてキャッシュバック) |
| 口座開設 | スマホで申込可能・カード新規発行手数料0円 |
- つかいわけ口座ごとに口座番号があり、家賃・食費・貯金の入金先を分けられる
- 他行宛振込手数料が無料回数を超えても1回75円と安い
- 定額自動振込で家賃などの毎月の支払いを自動化できる
- 代理人カードがなく、名義人以外は引き出せない
- ATM手数料の無料回数はステージが低いと月2回と少なめ
GMOあおぞらネット銀行の「つかいわけ口座」は、1つの口座の中に最大10個のサブ口座を作れ、それぞれに支店名と口座番号が割り当てられるのが特徴です。たとえば「家賃・光熱費用」「食費・日用品用」「夫婦の貯金用」と分けておけば、夫は家賃用、妻は食費用の口座番号へ直接振り込む、といった分担もできます。目的別に残高が分かれて見えるので、予算オーバーにも気づきやすくなります。
定額自動振込を使えば、毎月の家賃やお子さまへの仕送りなども自動化できます。他行宛振込手数料はカスタマーステージに応じて月1回〜20回無料、無料回数を超えても1回75円と低めです。普通預金金利は2026年10月時点で年0.40%、11月1日から年0.50%に上がる予定です。費目ごとにきっちり予算を分けて管理したい夫婦におすすめです。
5位 あおぞら銀行BANK|条件なしの普通預金金利で夫婦の共同貯金が増やしやすい
| 普通預金金利 | 100万円以下の部分:年1.20% 100万円超の部分:年0.75% (2026年10月1日改定・税引前) |
|---|---|
| 金利の条件 | 給与振込や証券口座との連携などの条件なし |
| 名義人以外の利用 | 代理人カードの取り扱いなし |
| ATM手数料 | ゆうちょ銀行ATMでの入出金が無料 |
| 他行宛振込 | インターネットバンキングで一定回数まで無料 |
| デビットカード | Visaデビット機能付きキャッシュカード |
| 口座開設 | スマホアプリで申込可能 |
- 条件なしで普通預金金利が年1.20%(100万円以下の部分)と、ほかの銀行を大きく上回る
- ゆうちょ銀行ATMで入出金が無料なので、全国どこでも現金を扱いやすい
- いつでも引き出せる普通預金のまま、共同貯金を増やせる
- 100万円を超えた部分は年0.75%に下がる
- 目的別口座や家族向けカードなど、家計管理の機能は少ない
あおぞら銀行BANKは、給与振込や証券口座の連携といった条件なしで、普通預金金利が年1.20%(100万円以下の部分、2026年10月1日改定)になる銀行です。たとえば夫婦で100万円の共同貯金を置いておくと、1年間で税引前12,000円の利息がつく計算になります。大手行の年0.40%なら4,000円なので、置いておくだけで3倍の差が出ます。
毎日の支払い用というより、生活費とは別に「夫婦の貯金口座」「緊急予備資金の置き場所」として使うのがおすすめです。ゆうちょ銀行ATMでの入出金が無料なので、急に現金が必要になっても困りにくいでしょう。一方、目的別口座や家族向けカードはないため、生活費の支払い用口座は別の銀行にして、余ったお金を毎月あおぞら銀行BANKへ移す使い分けが効率的です。
6位 楽天銀行|マネーブリッジの優遇金利と楽天ポイントで家計をまとめやすい
| 普通預金金利 | 年0.40%(2026年10月時点・税引前) |
|---|---|
| 優遇金利 | マネーブリッジ利用で年0.48%(残高1,000万円まで) 楽天カードの引き落とし口座にすると年0.42% |
| 名義人以外の利用 | 代理人カードの取り扱いなし |
| 自動入金 | 自動入金(定額)サービスあり |
| ATM・振込手数料 | ハッピープログラムの会員ステージに応じて無料回数が増える |
| ポイント | ハッピープログラムで振込・引き落としなどに楽天ポイントが貯まる |
| デビットカード | 楽天銀行デビットカード(JCB・Visa・Mastercard) |
| 口座開設 | スマホで申込可能・口座維持手数料無料 |
- 楽天証券と連携するマネーブリッジで普通預金金利が年0.48%に上がる
- 公共料金やクレジットカードの引き落としなどで楽天ポイントが貯まる
- 楽天カード・楽天市場など楽天経済圏の支払いをまとめやすい
- 代理人カードがなく、名義人以外はATMで引き出せない
- ATM・振込の無料回数は会員ステージ次第で、ステージが低いと少ない
楽天銀行は、楽天証券と口座を連携する「マネーブリッジ」で普通預金金利が年0.48%(残高1,000万円まで、2026年10月時点)に上がるのが特徴です。共通口座を名義人の楽天証券と連携しておけば、生活費と共同貯金を同じ口座に置いたまま、通常より高い金利を受け取れます。共同でNISAなどの積立投資をする夫婦にとっても、入出金がスムーズです。
ハッピープログラムに登録すると、楽天銀行での振込や口座引き落としなどに応じて楽天ポイントが貯まり、会員ステージに応じてATM・他行振込の無料回数も増えます。楽天カードや楽天市場をよく使う夫婦なら、家計の固定費を楽天銀行の共通口座に集約するほど、ポイントでおトクになる仕組みです。名義人以外は引き出せないため、配偶者には楽天カードの家族カードを渡して共通口座から引き落とす使い方が便利です。
7位 イオン銀行|代理人カードとイオンでの買い物特典を夫婦で使える
| 普通預金金利 | 年0.40%(2026年10月時点・税引前) 2026年11月1日から年0.50%に引き上げ予定 |
|---|---|
| 名義人以外の利用 | 代理人カードあり(原則2親等以内の推定相続人やパートナーなど) |
| 代理人カードの手続き | 口座名義人と代理人が一緒にイオン銀行店舗へ来店 |
| ATM手数料 | イオン銀行ATMは24時間365日入出金無料 |
| 優遇プログラム | イオン銀行Myステージ(取引に応じて振込手数料無料回数などの特典) |
| デビットカード | イオン銀行キャッシュ+デビット(JCB) |
| 店舗 | イオンなどの商業施設内に店舗があり、土日祝も営業する店舗が多い |
| 口座開設 | アプリ・店舗で申込可能 |
- ネット銀行系でありながら代理人カードを発行できる
- イオン銀行ATMなら時間帯を問わず入出金手数料が無料
- 土日祝も営業する店舗が多く、共働きでも夫婦そろって来店しやすい
- 代理人カードの申込は夫婦そろって店舗へ行く必要がある
- イオン系の店舗をあまり使わない人は特典を活かしにくい
イオン銀行は、ネットで手軽に使える銀行でありながら、代理人カードを発行できるのが大きな強みです。代理人カードの手続きは口座名義人と代理人が一緒に店舗へ来店する必要がありますが、イオン銀行の店舗はイオンなどの商業施設内にあり、土日祝も営業しているところが多いため、共働き夫婦でも買い物ついでに手続きしやすいでしょう。
イオン銀行ATMなら24時間365日入出金手数料が無料なので、夫婦どちらがお金を下ろしても手数料はかかりません。普通預金金利は2026年10月時点で年0.40%、11月1日から年0.50%へ引き上げ予定です。イオンでの買い物が多い家庭なら、イオン銀行キャッシュ+デビットやイオンカードセレクトで生活費を払い、WAONポイントも共通口座にまとめて貯める使い方ができます。
8位 三菱UFJ銀行|代理人カードを発行でき家賃や公共料金の引き落とし先にしやすい
| 普通預金金利 | 年0.40%(2026年10月時点・税引前) 2026年11月2日から年0.50%に引き上げ予定 |
|---|---|
| 名義人以外の利用 | 代理人カードあり(口座名義人と生計を一にする親族1名) |
| 引き落とし | 家賃・公共料金・各種ローンなど幅広い引き落とし先に対応 |
| 自動送金 | 毎月決まった日に決まった金額を振り込む自動送金サービスあり |
| ATM | 全国の店舗ATMに加え、コンビニATMも利用可能 |
| デビットカード | 三菱UFJ-VISAデビット |
| 店舗 | 全国に店舗あり |
| 口座開設 | アプリ・店舗で申込可能 |
- 代理人カードで、名義人でない配偶者もATMで生活費を出し入れできる
- 家賃や公共料金、住宅ローンなど引き落とし先として指定できる範囲が広い
- 店舗が多く、名義変更や相続などの手続きも対面で相談できる
- コンビニATMや時間外の利用は手数料がかかる場合がある
- 普通預金金利はネット銀行の優遇金利より低い
三菱UFJ銀行は、口座名義人と生計を一にする親族1名に代理人カードを発行できるため、名義人でない配偶者もATMで生活費の出し入れができます。メガバンクは家賃の引き落としや公共料金、保育料などの口座振替に幅広く対応しており、「指定できる銀行が限られていて共通口座が使えない」という事態になりにくいのも安心材料です。
毎月決まった金額を自動で振り込む自動送金サービスもあるため、夫婦それぞれの口座から共通口座への入金を仕組み化することもできます。普通預金金利は2026年10月時点で年0.40%、11月2日から年0.50%に引き上げ予定です。住宅ローンを三菱UFJ銀行で組む予定がある夫婦なら、返済用口座と共通口座をそろえると管理がシンプルになります。
9位 三井住友銀行|Oliveのアプリで生活費の入出金をひと目で確認できる
| 普通預金金利 | 年0.40%(2026年10月時点・税引前) 2026年11月2日から年0.50%に引き上げ予定 |
|---|---|
| 口座サービス | Olive(口座・カード・証券・保険をアプリで一体管理) |
| 名義人以外の利用 | 代理人指名手続(本人が来店できないときに代理人が払戻しできる制度)あり 代理人用キャッシュカードの可否は店舗で要確認 |
| カード | Oliveフレキシブルペイ(キャッシュカード・デビット・クレジット・ポイント払いを1枚で切り替え) |
| アプリ | 三井住友銀行アプリで入出金明細・カード利用額を一覧表示 |
| ATM | 全国の店舗ATMに加え、コンビニATMも利用可能 |
| 店舗 | 全国に店舗あり |
| 口座開設 | アプリで申込可能 |
- アプリで共通口座の入出金とカードの利用額をまとめて確認できる
- Oliveフレキシブルペイ1枚でデビット払いとクレジット払いを切り替えられる
- メガバンクなので口座振替の指定先として使いやすい
- Oliveの特典を最大限活かすには三井住友カードやSBI証券の利用が前提になる
- 普通預金金利はネット銀行の優遇金利より低い
三井住友銀行の「Olive」は、銀行口座・カード・証券・保険をひとつのアプリでまとめて管理できるサービスです。共通口座をOliveで作っておくと、口座の入出金明細と、Oliveフレキシブルペイで払った生活費の利用額をアプリで一覧できるため、「今月の食費はいくら使ったか」をすぐに確認できます。
Oliveフレキシブルペイは、キャッシュカード・デビット・クレジット・ポイント払いをアプリで切り替えられる1枚です。日々の買い物は残高の範囲で使えるデビット、家電など大きな出費はクレジット、という使い分けもできます。普通預金金利は2026年10月時点で年0.40%、11月2日から年0.50%に引き上げ予定です。アプリで家計を見える化したい夫婦に向いています。生活費の支払いをクレジットカードに集約する方法は、生活費の支払いにおすすめのクレジットカードでも詳しく解説しています。
10位 みずほ銀行|代理人カードと全国の店舗・ATMで夫婦どちらも使いやすい
| 普通預金金利 | 年0.40%(2026年10月時点・税引前) 2026年11月2日から年0.50%に引き上げ予定 |
|---|---|
| 名義人以外の利用 | 代理人カードあり(配偶者・2親等以内の親族など) |
| 自動送金 | 毎月決まった金額を振り込む自動送金サービスあり |
| ATM | 全国の店舗ATMに加え、コンビニATMも利用可能 |
| アプリ | みずほ銀行アプリ・みずほダイレクトで残高・明細を確認 |
| デビットカード | みずほJCBデビット |
| 店舗 | 全国に店舗あり |
| 口座開設 | アプリ・店舗で申込可能 |
- 配偶者を代理人に指定でき、名義人以外もATMで出し入れできる
- 全国の店舗・ATMを使えるため、転勤や引っ越しがあっても困りにくい
- みずほJCBデビットで生活費を残高の範囲で支払える
- 時間外やコンビニATMの利用は手数料がかかる場合がある
- 普通預金金利はネット銀行の優遇金利より低い
みずほ銀行は、配偶者や2親等以内の親族などを代理人に指定して代理人カードを発行できるメガバンクです。名義人でない配偶者もATMで現金を出し入れできるため、「生活費を下ろすのはいつも名義人」という偏りがなくなります。全国に店舗とATMがあるので、転勤や引っ越しが多い家庭でも共通口座を変えずに使い続けやすいのも利点です。
毎月決まった金額を自動で振り込むサービスを使えば、夫婦それぞれの口座から共通口座への入金も自動化できます。みずほJCBデビットを生活費の支払い用にすれば、使いすぎを防ぎつつ明細で支出を確認できます。デビットカードの選び方はデビットカードおすすめランキングも参考にしてください。普通預金金利は2026年10月時点で年0.40%、11月2日から年0.50%に引き上げ予定です。
11位 SBI新生銀行|ステップアッププログラムでATM・振込手数料を抑えられる
| 普通預金金利 | 年0.50%(2026年10月13日改定・税引前) ダイヤモンドステージは年0.55% |
|---|---|
| 優遇プログラム | SBI新生ステップアッププログラム(取引状況でステージが決定) |
| ATM手数料 | 提携コンビニATMの出金手数料が最低でも月5回無料(上位ステージは回数制限なし) |
| 他行宛振込 | ネットからの他行宛振込が最低でも月1回無料(上位ステージは最大月10回) |
| 名義人以外の利用 | 代理人カードの取り扱いなし |
| 自動入金 | 定額自動入金サービスあり |
| 口座開設 | アプリで申込可能・口座維持手数料無料 |
- ステップアッププログラムのステージ次第でコンビニATMの出金が何度でも無料になる
- 上位ステージでは他行宛振込が最大月10回まで無料
- 2026年10月13日から普通預金金利が年0.50%に上がった
- 代理人カードがなく、名義人以外は引き出せない
- 手数料優遇を最大限受けるにはSBI証券との連携などの条件を満たす必要がある
SBI新生銀行は、「SBI新生ステップアッププログラム」のステージに応じてATM・振込手数料の無料回数が増えるのが特徴です。提携コンビニATMの出金手数料は最低でも月5回無料、上位ステージなら回数制限なく無料になります。他行宛振込も最低月1回、上位ステージでは最大月10回まで無料なので、夫婦の個人口座との行き来や家賃の振込が多い家庭でも手数料を気にせず使えます。
普通預金金利は2026年10月13日に年0.50%へ引き上げられ、ダイヤモンドステージなら年0.55%です。共同でSBI証券を使って積立投資をする夫婦なら、証券口座との連携でステージを上げやすくなります。名義人以外は引き出せないため、現金をよく使う家庭は名義人がまとめて下ろす運用にするか、家族カードのあるクレジットカードと組み合わせて使いましょう。
12位 PayPay銀行|PayPayとの連携で夫婦のキャッシュレス払いをまとめやすい
| 普通預金金利 | 年0.30%(2026年10月時点・税引前) 2026年11月1日から年0.40%に引き上げ予定 |
|---|---|
| PayPay連携 | PayPayへのチャージ・PayPayからの払出しがスムーズ |
| 名義人以外の利用 | 代理人カードの取り扱いなし |
| ATM手数料 | 毎月1回無料、2回目以降も3万円以上の入出金は無料 |
| 他行宛振込 | 給与受取口座に指定すると月3回無料 |
| デビットカード | PayPay銀行 Visaデビットカード |
| 口座開設 | スマホで申込可能・口座維持手数料無料 |
- PayPayへのチャージ元にすると、夫婦のPayPay払いを1つの口座で管理できる
- 3万円以上ならATM入出金が何度でも無料
- PayPayの送る・受け取る機能で、夫婦間の生活費の精算もしやすい
- 代理人カードがなく、名義人以外は引き出せない
- 普通預金金利はネット銀行の中では低めの水準
PayPay銀行は、スマホ決済のPayPayとの連携がスムーズなのが最大の特徴です。共通口座をPayPayのチャージ元に設定しておけば、PayPayで払った食費や日用品の支出が共通口座から引き落とされるため、キャッシュレス派の夫婦でも生活費を1か所にまとめられます。PayPayの送る・受け取る機能を使えば、立て替えた生活費の精算もアプリだけで完結します。
ATM手数料は毎月1回無料で、2回目以降も3万円以上の入出金なら無料です。普通預金金利は2026年10月時点で年0.30%と控えめですが、11月1日から年0.40%へ引き上げ予定です。日々の支払いの大半がPayPayという夫婦なら、使い勝手の面で十分選ぶ価値があります。
夫婦共通口座に使う銀行の選び方
共通口座はいったん作ると、家賃や公共料金の引き落とし先を変えるのに手間がかかるため、最初の銀行選びが肝心です。ここでは、銀行を選ぶときにチェックしたい5つのポイントを解説します。
名義人以外も引き出せる代理人カード・家族カードがあるか
現金で生活費を払う機会が多い家庭なら、代理人カードを発行できる銀行が第一候補です。三菱UFJ銀行・みずほ銀行・イオン銀行などは代理人カードを扱っており、名義人でない配偶者もATMで出し入れできます。
一方、ネット銀行の多くは代理人カードを扱っていません。その場合は、ソニー銀行のファミリーデビットカードのような家族向けデビットカードや、共通口座を引き落とし先にしたクレジットカードの家族カードで代用できます。家族カードの選び方は家族カードのおすすめでも詳しく紹介しています。
選ぶときは「代理人になれる人の範囲(配偶者のみか、事実婚パートナーも可か)」「申込は来店が必要か」「発行手数料はかかるか」もあわせて確認しておきましょう。
給料日に自動で集まる定額自動入金・自動振込があるか
共通口座が長続きしない原因で多いのが、「毎月振り込むのを忘れる」「どちらかが先延ばしにする」というパターンです。これを防ぐには、給料日の翌日などに自動でお金が集まる仕組みを作るのがいちばんです。
ドコモSMTBネット銀行やソニー銀行、SBI新生銀行などの定額自動入金サービスは、他行にある自分名義の口座から毎月決まった金額を自動で引き落として入金してくれる仕組みです。ただし、他行口座から引き落とせるのは原則として本人名義の口座に限られるため、夫婦で使う場合は名義人ではない配偶者側は自動送金(自動振込)サービスで共通口座へ振り込む形になります。
自動送金は振込手数料がかかる場合もあるため、無料回数の範囲に収まるかもあわせて確認しましょう。
ATM手数料・振込手数料の無料回数は足りるか
1回あたり110円〜220円程度のATM手数料や振込手数料も、夫婦2人分・12か月分となると年間で数千円になることがあります。毎月の利用回数を想定して、無料回数に収まる銀行を選ぶのがポイントです。
目安として、次の回数を数えてみましょう。
- 現金を下ろす回数(夫婦それぞれ)
- 共通口座への入金・個人口座への振替の回数
- 家賃・習い事の月謝など、振込で払う支払いの回数
東京スター銀行(ATM月8回・他行宛振込月5回まで実質無料)やGMOあおぞらネット銀行(ステージに応じて最大月20回)、イオン銀行(自行ATMは24時間無料)などは、回数に余裕を持たせやすい銀行です。
共同貯金をするなら普通預金金利と目的別口座をチェック
2026年は日本銀行の政策金利の引き上げを受けて、各行が相次いで普通預金金利を引き上げています。メガバンクは年0.40%(11月から年0.50%予定)ですが、あおぞら銀行BANKは条件なしで年1.20%(100万円以下の部分)、東京スター銀行は給与受取で年0.90%と、銀行によって数倍の差がついています。
共同貯金を同じ口座に置いておくなら、金利の高さも大事な比較ポイントです。さらに、ドコモSMTBネット銀行の目的別口座やGMOあおぞらネット銀行のつかいわけ口座のように、生活費と貯金を1つの口座の中で分けられる機能があると、貯金をうっかり生活費に使ってしまうのを防げます。
デビットカードで生活費の支払いをひとまとめにできるか
生活費の支払いを共通口座に集約するには、口座から即時に引き落とされるデビットカードが便利です。残高の範囲でしか使えないため使いすぎを防げ、明細も口座の入出金履歴にそのまま残ります。
ただし、デビットカードは原則として口座名義人本人しか持てません。名義人以外も使いたいなら、ソニー銀行のファミリーデビットカードのような家族向けカードがあるかを確認しましょう。還元率はSony Bank WALLETやドコモSMTBネット銀行のデビットカード(スマプロランク特典の対象カードで最大2.5%還元)などが高めです。
夫婦で共通口座を作るメリット
共通口座は「お金の管理をきっちりしたい夫婦」だけのものではありません。共働きでも片働きでも、家計の見通しをよくするための仕組みとして役立ちます。代表的なメリットを3つ紹介します。
生活費の支払いが一つにまとまり夫婦のお金の管理が見える化できる
共通口座を作る最大のメリットは、家賃・光熱費・食費などの生活費が1つの口座の入出金明細にまとまり、毎月いくらかかっているかがひと目で分かることです。
夫婦それぞれの口座から支払っていると、「電気代は夫の口座、スマホ代は妻のクレジットカード」のように支出が散らばり、家計全体の金額をつかむのが難しくなります。共通口座にまとめれば、通帳アプリや家計簿アプリを見るだけで「今月は食費が多かった」「光熱費が去年より上がった」と気づけるため、節約や貯金の計画も立てやすくなります。
夫婦のお金と個人のお金を分けて考えやすい
共通口座があると、「ここにあるのは家族のお金、自分の口座にあるのは自分のお金」と線引きしやすくなります。
生活費を出したあとの個人口座のお金は、趣味や交際費、自己投資などに自由に使えます。お互いの細かな出費にいちいち口を出さなくて済むため、お金をめぐるストレスやけんかが減りやすいのもメリットです。一方で、共通口座の残高は夫婦の共有財産という意識が持てるため、家族の将来のための貯金にも前向きに取り組めます。
共働きでも負担の割合を決めやすく不公平感が出にくい
共働きの夫婦にとって悩ましいのが、生活費をどちらがどれだけ負担するかという問題です。共通口座を作ると、「毎月それぞれ○万円ずつ入れる」というシンプルなルールで負担を決められます。
収入差がある場合は、手取り額に応じて「6対4」「7対3」のように割合で入金額を決める方法もあります。入金額が明確になるため、「自分ばかり払っている」という不公平感が生まれにくくなります。同棲中のカップルの生活費の分け方については、同棲カップルにおすすめのクレジットカードと生活費の分け方もあわせて参考にしてください。
夫婦共通口座のデメリットと名義人だけが持つ権限
共通口座は便利ですが、名義が一方だけになることによる注意点もあります。トラブルになりやすいポイントを事前に知っておきましょう。
名義人以外はネットバンキングや解約の手続きができない
共通口座といっても、口座の持ち主はあくまで名義人1人です。代理人カードを持っていても、できるのは主にATMでの入出金などに限られ、ネットバンキングへのログイン、住所や届出印の変更、カードの再発行、口座の解約などは名義人本人しか手続きできません。
そのため、名義人が長期出張や入院で手続きできないと、引き落とし口座の変更や振込ができずに困ることがあります。名義人以外の配偶者も明細を確認できるよう、家計簿アプリで口座情報を共有しておくと安心です。
名義人が亡くなると口座が凍結され生活費を引き出せなくなる
名義人が亡くなったことを銀行が知ると、その口座は相続手続きが終わるまで原則として入出金ができなくなります(いわゆる口座凍結)。代理人カードも使えなくなるため、共通口座に生活費をすべて集めていると、当面の生活費や葬儀費用を引き出せなくなるおそれがあります。
2019年の民法改正(相続法の改正)により、遺産分割が終わる前でも一定額までは相続人が預金を払い戻せる「預貯金の払戻し制度」が設けられました。詳しくは法務省の相続法改正の解説で確認できますが、必要書類をそろえる手間がかかります。名義人ではない配偶者の個人口座にも、数か月分の生活費を残しておくのが現実的な備えです。
離婚したときに残高の分け方でもめやすい
共通口座の残高は、名義が一方であっても、夫婦が婚姻中に協力して貯めたお金であれば財産分与の対象になるのが一般的です。しかし、名義人が「自分の口座だから自分のもの」と主張したり、もう一方が「自分のほうが多く入れていた」と主張したりして、もめるケースは少なくありません。
トラブルを防ぐには、毎月の入金額や大きな出費を記録に残しておくことが大切です。自動入金や家計簿アプリを使っていれば、誰がいつ・いくら入れたかが履歴として残るため、話し合いの材料になります。
夫婦共有口座の作り方と始める前に決めておくこと
共通口座は、作ること自体は難しくありません。大切なのは、使い始める前に夫婦でルールを決めておくことです。ここでは口座開設の手順と、決めておきたい3つのルールを紹介します。
名義人と銀行を決めて口座を開設する手順
共通口座を作る流れは、次のとおりです。
- 名義人を決める(引き落とし手続きや管理を担う人)
- 銀行を選ぶ(代理人カード・自動入金・手数料・金利を比較)
- 名義人がアプリまたは店舗で口座を開設する
- 必要に応じて代理人カードや家族向けカードを申し込む
- 夫婦それぞれの口座から自動入金・自動送金を設定する
- 家賃・公共料金・通信費などの引き落とし先を共通口座に変更する
ネット銀行ならスマホと本人確認書類(マイナンバーカードなど)があれば、最短即日〜数日で口座を開設できます。引き落とし先の変更は反映まで1〜2か月かかることがあるため、切り替え期間中は元の口座の残高にも注意しましょう。
毎月いくらずつ入れるか負担の割合を決める
入金額の決め方には、主に次の3パターンがあります。
| 決め方 | 内容 | 向いている夫婦 |
|---|---|---|
| 同額負担 | 夫婦それぞれが毎月同じ金額を入れる | 収入が同じくらいの共働き夫婦 |
| 収入比で負担 | 手取り額の割合(6対4など)に応じて入れる | 収入差がある共働き夫婦 |
| 全額入金 | 給与をいったん全額入れ、お小遣いを各自に渡す | 片働きや、家計をすべて一元管理したい夫婦 |
金額を決めるときは、まず家賃・光熱費・食費・通信費・保険料など、共通口座から払う生活費の合計を洗い出すことから始めましょう。そこに貯金分を上乗せした金額を、決めた割合で分担します。
共通口座から払う費用の範囲を決めておく
共通口座のルールで意外ともめやすいのが、「どこまでを生活費とするか」です。
- 家賃・住宅ローン、水道光熱費、通信費
- 食費・日用品費
- 子どもの教育費・保育料
- 夫婦の外食費・旅行費
- 冠婚葬祭費、親への仕送り
このうち、外食費や冠婚葬祭費、仕送りなどは夫婦で考え方が分かれやすい項目です。「個人の交際費は個人口座から」「家族で行く外食は共通口座から」のように、あらかじめ線引きを決めておきましょう。
家計簿アプリで夫婦の口座をまとめて共有する
名義人以外の配偶者が共通口座の残高や明細を確認するには、家計簿アプリで口座を連携して夫婦で共有するのが便利です。
多くの家計簿アプリは、銀行口座やクレジットカードを連携すると入出金を自動で取り込み、費目ごとに分類してくれます。夫婦で同じアカウントを見られる共有機能があるアプリを選べば、名義人がネットバンキングのパスワードを教えなくても、配偶者が残高を確認できます。
出産・育休・住宅購入で見直したい夫婦共通口座の使い方
共通口座のルールは、一度決めたら終わりではありません。出産・育休・住宅購入といったライフイベントで収入や支出が大きく変わるタイミングで、入金額や使い方を見直しましょう。
育休や時短勤務で収入が減ったときの入金額の見直し
育休中は給与の代わりに雇用保険から育児休業給付が支給されますが、休業開始から180日までは休業開始時賃金の67%、それ以降は50%が目安で、休業前より手取りが減るのが一般的です。給付の仕組みは厚生労働省の育児休業等給付の案内で確認できます。なお、2025年4月からは、夫婦ともに一定期間以上の育休を取ると最大28日間、出生後休業支援給付金(休業開始時賃金の13%相当)が上乗せされる制度も始まっています。
収入比で入金額を決めている夫婦は、育休に入る前に割合を見直しておきましょう。また、育児休業給付は2か月ごとにまとめて支給されることが多いため、給付が振り込まれるまでの数か月分の生活費を共通口座に多めに貯めておくと安心です。時短勤務に切り替える場合も同様に、手取りの変化に合わせて入金額を調整します。
住宅ローンを組むときは引き落とし口座と名義をそろえる
住宅ローンの返済口座は、原則としてローンを借りる人(債務者)本人名義の、借入先の銀行の口座に指定する必要があります。共通口座と住宅ローンの返済口座を同じにしたいなら、共通口座の名義人とローンの名義人をそろえ、同じ銀行で組むのが最もシンプルです。
ペアローンのように夫婦それぞれが借りる場合は、返済口座も2つになります。その場合は、共通口座から各自の返済口座へ毎月自動送金するなど、返済が滞らない仕組みを作っておきましょう。ネット銀行の住宅ローンは金利が低いことが多いため、共通口座をネット銀行にするかどうかを考えるきっかけにもなります。
教育費は目的別口座やつかいわけ口座で分けて貯める
子どもの教育費は、生活費と同じ口座に入れておくと、気づかないうちに日々の支出に使ってしまいがちです。ドコモSMTBネット銀行の目的別口座やGMOあおぞらネット銀行のつかいわけ口座で「教育費」として分けておくと、貯まり具合が目に見えるようになります。
児童手当を教育費用の口座に入れておくのも定番の方法です。長期で増やしたい分は、NISAのつみたて投資枠の活用も選択肢になります。NISAの制度は金融庁のNISA特設ウェブサイトで確認できます。
名義人に万一があったときに備えてもう一方の口座にも生活費を残す
前述のとおり、名義人が亡くなると共通口座は凍結され、相続手続きが終わるまで原則として引き出せなくなります。そのため、名義人ではない配偶者の個人口座にも、生活費の3〜6か月分程度を残しておくのがおすすめです。
あわせて、共通口座の銀行名・支店名、引き落としに使っている契約の一覧を夫婦で共有しておくと、万一のときに手続きがスムーズになります。
夫婦共通口座と贈与税の関係
「配偶者の口座にお金を移すと贈与税がかかるのでは?」と心配する人もいますが、生活費として使う分には基本的に問題ありません。ただし、使い方によっては注意が必要です。
生活費として使う分には贈与税はかからない
国税庁によると、夫婦や親子などの扶養義務者から生活費や教育費として必要な都度直接もらった財産で、通常必要と認められるものには贈与税はかかりません。詳しくは国税庁「贈与税がかからない場合」で確認できます。
そのため、夫婦それぞれが共通口座にお金を入れ、そこから家賃や食費を払っているだけなら、贈与税を心配する必要はありません。ポイントは「生活費として必要な分を、必要なときに」使っているかどうかです。
共通口座の残高を貯金や投資に回すときの注意点
注意したいのは、生活費の名目で入れたお金が使われずに貯まり、預金や株式・不動産の購入資金になった場合です。国税庁は、生活費などの名目であっても預金や株式・不動産などの買入資金に充てられている場合は贈与税の対象になるとしています。
贈与税は暦年課税の場合、1年間にもらった財産の合計から基礎控除110万円を差し引いた残りの額にかかります(国税庁「贈与税の計算と税率」)。名義人の口座に配偶者が多額のお金を入れ続け、それが名義人の財産として貯まっていくと、贈与とみなされる可能性があります。
対策としては、貯金や投資はそれぞれの名義の口座で行う、共通口座に入れるのは生活費として使う分にとどめる、といった方法があります。高額な資産形成が絡む場合は、税理士や税務署に相談すると安心です。
夫婦共通口座のよくある質問
最後に、夫婦共通口座についてよく寄せられる質問にお答えします。
カップルや同棲中でも共同口座は作れる?
夫婦と同じく、カップルや同棲中でも2人の共同名義の口座は作れません。どちらか一方の名義で生活費用の口座を作り、2人で毎月決まった額を入れる形になります。
ただし、代理人カードは「生計を一にする親族」などが対象の銀行が多く、婚姻関係のないカップルでは発行できないことがほとんどです。同棲中は、口座の名義人が管理役を担い、もう一方は自分のカードで立て替えた分を共通口座から精算する、といったルールにするとスムーズです。
事実婚でも代理人カードは発行できる?
銀行によって対応が異なります。代理人の範囲を「親族」に限っている銀行では、法律上の婚姻関係がない事実婚のパートナーは対象外になることがあります。一方、イオン銀行のように、推定相続人に加えてパートナーも代理人の対象に含めるとされる銀行もあります。
事実婚の場合は、住民票の続柄(「夫(未届)」「妻(未届)」など)で関係を確認できるかどうかが判断材料になることもあるため、申込前に銀行に確認しておきましょう。
夫婦共通口座には毎月いくら入れるのが一般的?
入金額は、共通口座から払う生活費の合計+貯金分で決めるのが基本です。たとえば家賃10万円、光熱費・通信費3万円、食費・日用品7万円なら生活費は月20万円で、そこに貯金3万円を加えた23万円を夫婦で分担する、といった考え方です。
共働きで同額負担なら1人あたり11.5万円、収入比6対4なら13.8万円と9.2万円になります。最初は少し多めに入れて、2〜3か月運用してみてから過不足を調整するとよいでしょう。
結婚したら新しい口座を作るべき?今の口座を使ってもいい?
今の口座を共通口座にすることもできますが、家計と個人のお金をきちんと分けたいなら、新しく生活費専用の口座を作るのがおすすめです。
給与口座をそのまま共通口座にすると、個人の出費と生活費が同じ明細に混ざり、家計の把握がしにくくなります。また、結婚前からの貯金と結婚後に夫婦で貯めたお金が混ざると、財産分与の際に区別しにくくなる点にも注意が必要です。
ネット銀行とメガバンクはどちらが共通口座に向いている?
現金を使う機会が多く、名義人以外もATMで引き出したいならメガバンクやイオン銀行、キャッシュレス中心で手数料や金利を重視するならネット銀行が向いています。
ネット銀行は普通預金金利が高めで、ATM・振込手数料の無料回数も多い一方、代理人カードがない銀行がほとんどです。メガバンクは代理人カードや店舗での相談に強く、口座振替の指定先にしやすいのがメリットです。生活費の支払い用はメガバンク、共同貯金用はネット銀行、と2つを使い分ける方法もあります。
キャッシュカードの暗証番号やネットバンキングのパスワードを共有してもいい?
暗証番号やパスワードの共有はおすすめできません。多くの銀行の規定では、キャッシュカードやネットバンキングは名義人本人が利用することが前提で、暗証番号を他人に教えていた場合、不正利用されたときの補償が受けられないことがあります。
名義人以外が出し入れしたい場合は代理人カードを、残高を確認したい場合は家計簿アプリの共有機能を使いましょう。暗証番号を聞き出す詐欺の手口もあるため、全国銀行協会の金融犯罪の手口にも目を通しておくと安心です。
まとめ|夫婦の家計スタイルに合う銀行で共通口座を作ろう
日本の銀行では共同名義の口座は作れないため、夫婦共通口座はどちらか一方の名義で作り、代理人カードや家族向けカード、自動入金を組み合わせて2人で使える仕組みにするのが基本です。
銀行選びに迷ったら、次の基準で考えてみてください。
- 生活費の集金と積み立てを自動化したい → ドコモSMTBネット銀行
- 給与口座にして普通預金でも高い金利を受け取りたい → 東京スター銀行
- 名義人以外もカードで支払えるようにしたい → ソニー銀行
- 費目ごとに口座番号を分けたい → GMOあおぞらネット銀行
- 共同貯金を条件なしの高金利で置いておきたい → あおぞら銀行BANK
- 現金派で名義人以外もATMで引き出したい → イオン銀行・三菱UFJ銀行・みずほ銀行
あわせて、入金額や共通口座から払う費用の範囲、名義人に万一があったときの備えを夫婦で話し合っておけば、共通口座は長く続けられる家計の土台になります。まずは2人で毎月の生活費を書き出し、自分たちに合う銀行で共通口座を作ってみましょう。