
本記事はプロモーションを含みます
経営者や個人事業主から法人カードについて相談を受けるなかで、とくに多く寄せられるのが「アメックスのビジネス・ゴールドに申し込みたいけれど、審査を通過できる年収がどれくらいか分からない」という悩みです。年会費49,500円(税込)というメタル製カードだけに、自分の事業規模でチャレンジしていいのか、迷いを感じている方も多いようです。
結論から言うと、アメリカン・エキスプレス®・ビジネス・ゴールド・カードには「年収◯◯万円以上」という公表された基準はありません。実際に、年収300万円台の個人事業主が通過している一方で、年収1,000万円を超えていても落ちるケースがあります。審査で見られているのは年収という1つの数字ではなく、事業がきちんと続いているか、支払いの履歴に傷がないか、といった信用の積み重ねだからです。
そこでこの記事では、通過事例から見える年収の目安、個人事業主と法人代表者で書き方が変わる年収欄のルール、年収以外にチェックされている審査項目、落ちる人に共通するパターンを、2026年最新の情報にもとづいて整理しました。さらに、他の記事ではあまり語られない申し込み前の90日で信用力を整える具体的な手順や、利用可能枠を使いながら育てる仕組みまで踏み込んでいます。
最後まで読めば、いま申し込むべきか、それとも3か月準備してから出すべきかを自分で判断できるようになります。審査に不安が残る場合の代替カードもあわせて紹介しますので、遠回りせずに1枚目の法人カードを手にしてください。
関連記事:法人クレジットカードのおすすめ最強ランキングTOP14!年会費から特典まで徹底比較
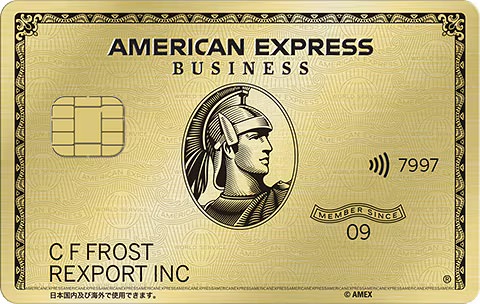
アメックス・ビジネス・ゴールドで最大17万ポイントがもらえるキャンペーン実施中!
アメリカン・エキスプレス・ビジネス・ゴールド・カードは、事業の経費決済をまとめるための法人代表者・個人事業主向けのカードです。入会後の利用条件を段階的に達成すると、ボーナスポイントと通常ポイントを合わせて最大170,000ポイントを受け取れます。年会費は49,500円(税込)ですが、出張や会食で使える特典と、大きな決済に耐える利用枠が付いてきます。
- 入会後4ヶ月以内に80万円、8ヶ月以内に200万円、10ヶ月以内に300万円の利用で、ボーナスポイントと通常ポイントを合わせて最大170,000ポイント
- 利用限度額に一律の上限がなく、仕入れや広告費などまとまった決済にも対応できる
- カードの利用額に応じて無料宿泊がもらえる「ビジネス・フリー・ステイ・ギフト」(年間300万円(税込)以上で1泊、500万円(税込)以上で最大2泊。東急の定額宿泊サービス「ツギツギ」で利用)
- 「ポケットコンシェルジュ」のダイニング予約で10%キャッシュバック
- 申し込みは20歳以上の法人代表者・個人事業主が対象で、登記簿謄本や決算書は原則不要
※入会特典の獲得には所定の条件があります。内容・期間は変更される場合がありますので、最新情報は公式サイトをご確認ください。
年会費を抑えて持つならアメックス・ビジネス・グリーンという選び方も

同じアメリカン・エキスプレスの法人代表者・個人事業主向けカードで、年会費は13,200円(税込)。ビジネス・ゴールドの49,500円(税込)と比べて年36,300円ぶん負担が軽く、追加カードも1枚6,600円(税込)です。まずは年会費を抑えて1枚目を持ちたい事業者向けの選択肢です。
\ 入会特典 合計75,000ポイント獲得可能 /
※入会特典の獲得には所定の条件があります。内容・期間は変更される場合がありますので、最新情報は公式サイトをご確認ください。
アメックス・ビジネス・ゴールドの審査に年収はいくら必要?目安は300万円台から
まずは、多くの人がいちばん知りたい「年収ライン」から整理します。アメリカン・エキスプレス®・ビジネス・ゴールド・カードは、個人事業主と中小規模企業の経営者に向けて発行されているビジネスカードです。年会費49,500円(税込)という金額から「年収1,000万円クラスでないと無理では」と身構えてしまいがちですが、実際の合否はもう少し立体的な見られ方をしています。
公式は年収の条件を公表していない
アメリカン・エキスプレスは、ビジネス・ゴールド・カードの申し込み資格として「20歳以上の法人代表者または個人事業主」という条件は示していますが、年収や年商の下限は公表していません。これは同社に限った話ではなく、カード会社が審査基準を明かさないのは業界共通の慣行です。基準を公開すれば、その数字に合わせた申告が横行し、審査の精度が落ちてしまうためです。
つまり「年収◯◯万円以上なら通る」と書かれている情報は、すべて第三者の推測か、口コミの集計だと考えてください。公式の一次情報にあたる限り、年収は必須要件として設定されていません。むしろ申し込みフォームで年収欄が任意入力になっている場面すらあり、事業の実態を伝えるほかの項目とセットで評価されていることがうかがえます。
したがって、この記事で紹介する年収の目安も「絶対的な合格ライン」ではなく、実際の通過報告が集まりやすい水準として読んでください。年収が目安を下回っていても、事業の継続性と支払い実績が整っていれば十分に土俵に乗れます。
通過事例から見える年収の目安は300万円台から
公表基準がない一方で、Web上の通過報告を見ていくと、個人事業主で所得300万円台、法人代表者で役員報酬300万円台からの通過例が一定数あることが分かります。開業から数年で年商1,000万円前後、そこから経費を差し引いた所得が300万円台という、決して大きくない事業規模でカードを手にしている人は珍しくありません。
なぜ300万円台がひとつの目安になるのか。年会費49,500円(税込)は、所得300万円に対して約1.7%にあたります。カード会社の立場では「年会費を毎年払い続けられるか」と「決済額がある程度まとまるか」が関心事なので、事業から安定して300万円前後の所得が出ているなら、年会費の負担と決済の見込みが両立すると判断されやすいわけです。
ただし、300万円という数字は「事業から継続的に生まれている所得」であることが前提です。単発の大口案件で一度だけ所得が跳ねた年と、毎年同じくらいの所得が続いている状態とでは、同じ300万円でも受け取られ方が違います。申告を2期分そろえられる段階なら、金額の大小より「横ばい以上で推移している」ことのほうが効いてきます。
なお、個人向けのアメックス・ゴールド・プリファードでも似た構図が確認できます。券種ごとの年収の見られ方はアメックス・ゴールド・プリファードの審査と年収の目安をまとめた記事でも詳しく整理していますので、個人カードと迷っている方はあわせて確認してみてください。
年収1,000万円でも落ちることがあるのはなぜか
年収が高いのに落ちる、という逆転現象は実際に起こります。理由はシンプルで、審査は「返せる力」だけでなく「これまで返してきた事実」を見ているからです。年収は前者の材料にはなりますが、後者の材料にはなりません。
たとえば、次のような人は年収1,000万円でも見送りになりえます。半年前にスマートフォン端末の分割払いをうっかり2か月落としてしまった人。直近1か月で他社のカードを4枚申し込んでいる人。法人の登記はあるが、事業用の入出金がほとんどなく実態を確認しづらい人。いずれも年収とは無関係に、支払いの姿勢や事業の実在性に疑問符が付くケースです。
もうひとつ見落とされがちなのが、「年収は高いが、その年収が事業から出ていない」パターンです。ビジネスカードは事業に対して発行されるものなので、会社員としての給与が1,000万円あっても、申し込みの主体である事業の売上がほぼゼロなら、事業の継続性を示す材料が足りません。年収の絶対額より、その年収がどこから生まれているかのほうが重要だと考えてください。
年収は利用可能枠の目安にはなるが合否の決め手ではない
では年収はどこで効いてくるのか。答えは合否ではなく、入会後の利用可能枠です。アメリカン・エキスプレス®・ビジネス・ゴールド・カードには一律の利用限度額が設定されておらず、会員ごとの支払い実績や信用状況に応じて可否が判断される仕組みになっています。この「会員ごとの判断」の初期値を決める材料のひとつが、申し込み時に申告した年収というわけです。
入会直後は、どの会員も判断材料が乏しいため控えめな枠から始まるのが一般的です。そこから毎月きちんと支払い、決済額を積み上げていくと、枠は段階的に広がっていきます。つまり年収が高い人は「スタート地点が少し前」なだけで、ゴールが決まっているわけではないのです。逆に年収が控えめでも、支払い実績を重ねれば枠は育ちます。
この考え方は本記事の後半にある利用可能枠の育て方の章で詳しく扱います。まずは「年収は合否の門番ではなく、枠のスタート位置を決める材料」と理解しておけば、必要以上に年収の数字に振り回されずに済みます。
アメリカン・エキスプレス®・ビジネス・ゴールド・カードの申し込み条件と必要書類
年収の話から少し離れて、そもそもの入り口である申し込み条件と必要書類を確認しておきましょう。ここを取り違えたまま申し込むと、審査そのものより手前でつまずいてしまいます。
年齢・立場・事業所の3つの条件
申し込みの前提として押さえるべき条件は3つです。1つ目は年齢が20歳以上であること。個人向けカードでは18歳以上の券種が増えていますが、ビジネス・ゴールドは20歳以上が対象です。2つ目は法人の代表者、または個人事業主であること。従業員や役員ではなく、事業の意思決定を行う立場の人が申し込む設計になっています。3つ目は日本国内に連絡が取れる住所と、事業の実態があることです。
主な要件を表にまとめました。
| 年齢 | 20歳以上 |
|---|---|
| 対象者 | 法人代表者または個人事業主(副業・フリーランスを含む) |
| 事業所の形態 | 自宅兼事務所・バーチャルオフィスでも申し込み可能。ただし連絡が取れることが前提 |
| 必要書類 | 本人確認書類(運転免許証・マイナンバーカード等) ※登記簿謄本や決算書は原則不要。ただし審査の過程で追加提出を求められる場合があります |
| 年会費(税込) | 49,500円 |
| 追加カード(税込) | 付帯特典あり13,200円/付帯特典なし無料・最大99枚 ※付帯特典なしの追加カードは、判定期間内に利用がない場合、管理手数料3,300円(税込)がかかります |
| 国際ブランド | American Express |
| 発行スピード | 1〜3週間程度 |
事業所については「立派なオフィスがないと不利では」と心配する方が多いのですが、自宅兼事務所やバーチャルオフィスでも申し込み自体は可能です。重要なのは住所の見た目ではなく、その住所で確実に連絡が取れ、郵便物が受け取れること。カードの受け取りにも関わるため、転送設定や表札の名義まで含めて確認しておきましょう。
法人代表者と個人事業主でそろえる書類が変わる
必要書類の考え方は、法人代表者か個人事業主かで少し変わります。共通して必ず求められるのは代表者本人の本人確認書類です。運転免許証、マイナンバーカード、パスポートなどの顔写真付き書類が扱いやすく、オンライン申し込みなら撮影してアップロードするだけで完結します。
法人代表者の場合、他社の法人カードでは登記事項証明書(登記簿謄本)の提出を求められるのが一般的ですが、アメリカン・エキスプレス®・ビジネス・ゴールド・カードは登記簿謄本を原則不要としています。会社の商号・所在地・設立年月・業種・従業員数などを申し込みフォームに入力する形で、事業の輪郭を伝える設計です。
個人事業主の場合も、確定申告書の写しを最初から添付する必要はありません。ただし、法人・個人を問わず審査の過程で追加の資料を求められることはあります。求められてから慌てて探すと数日を無駄にするので、直近の確定申告書または決算書は、申し込み前にPDFで手元に用意しておくのが安全です。
なお、2025年1月1日以降は税務署の窓口で申告書の控えに収受日付印が押されなくなりました。詳しくは国税庁の案内ページに整理されていますが、書面提出の控えだけでは提出の事実を示しにくくなっています。e-Taxで申告している方は、受信通知(メッセージボックスの受付結果)もあわせて保存しておくと、追加資料を求められたときに慌てずに済みます。
開業したばかり・設立1年未満でも申し込めるのか
「事業年数が短いと門前払いでは」という不安もよく聞きます。結論として、開業1年目・設立1年未満でも申し込みは可能です。アメリカン・エキスプレスの公式サイトにも「設立一年未満の会社でも、お申し込みいただけます」と明記されています(発行にあたっては審査があります)。申し込みフォームには設立年月や開業年月を入力する欄がありますが、そこに一定の年数がなければ受け付けない、という仕組みにはなっていません。
とはいえ、事業年数が短いほど審査で参照できる材料が減るのは事実です。決算を1期も終えていない法人や、開業届を出したばかりの個人事業主は、事業の継続性を示す実績がまだありません。この不足を埋めるのが代表者個人のクレジットヒストリーです。個人名義のカードやローンで何年も遅れなく支払ってきた履歴があれば、それが「この人はきちんと払う人だ」という代替の根拠になります。
逆に、開業直後で個人のカード利用歴もほとんどない、いわゆる履歴が真っ白な状態だと、判断材料が両方とも足りない状況になります。この場合は、年会費のかからないビジネスカードや個人カードで半年〜1年ほど支払い実績を作ってから挑戦するほうが、結果的に近道になることが多いです。具体的な候補は審査に不安があるときに検討したい法人カードの章で紹介します。
決算書や確定申告書は必ず求められるのか
前述のとおり、決算書・確定申告書は原則として提出不要です。この「原則」という言い回しが不安を生むところですが、実務上は次のように理解しておくと現実に近くなります。
申し込み内容と信用情報だけで判断がつく場合は、追加資料なしでそのまま結果が出ます。一方で、申告した年収と事業の規模感が釣り合わない、事業内容が特殊で実態を把握しづらい、といったケースでは、事業の裏付けとなる資料の提出を依頼されることがあります。依頼が来るのは落とすためではなく、判断材料を足すためなので、来たら前向きに応じたほうが結果は良くなります。
用意しておくと安心なのは次の3点です。個人事業主なら直近の確定申告書(第一表・第二表)と青色申告決算書または収支内訳書。法人なら直近の決算報告書と法人事業概況説明書。いずれも1期分あれば足りることが多く、2期分そろえられるなら推移が見えてさらに有利です。提出を求められてから1〜2営業日で返せる状態にしておくと、審査全体の日数も短く収まります。
アメックス・ビジネス・ゴールドで最大17万ポイントがもらえるキャンペーン実施中!
アメリカン・エキスプレス・ビジネス・ゴールド・カードは、事業の経費決済をまとめるための法人代表者・個人事業主向けのカードです。入会後の利用条件を段階的に達成すると、ボーナスポイントと通常ポイントを合わせて最大170,000ポイントを受け取れます。年会費は49,500円(税込)ですが、出張や会食で使える特典と、大きな決済に耐える利用枠が付いてきます。
- 入会後4ヶ月以内に80万円、8ヶ月以内に200万円、10ヶ月以内に300万円の利用で、ボーナスポイントと通常ポイントを合わせて最大170,000ポイント
- 利用限度額に一律の上限がなく、仕入れや広告費などまとまった決済にも対応できる
- カードの利用額に応じて無料宿泊がもらえる「ビジネス・フリー・ステイ・ギフト」(年間300万円(税込)以上で1泊、500万円(税込)以上で最大2泊。東急の定額宿泊サービス「ツギツギ」で利用)
- 「ポケットコンシェルジュ」のダイニング予約で10%キャッシュバック
- 申し込みは20歳以上の法人代表者・個人事業主が対象で、登記簿謄本や決算書は原則不要
※入会特典の獲得には所定の条件があります。内容・期間は変更される場合がありますので、最新情報は公式サイトをご確認ください。
年会費を抑えて持つならアメックス・ビジネス・グリーンという選び方も
同じアメリカン・エキスプレスの法人代表者・個人事業主向けカードで、年会費は13,200円(税込)。ビジネス・ゴールドの49,500円(税込)と比べて年36,300円ぶん負担が軽く、追加カードも1枚6,600円(税込)です。まずは年会費を抑えて1枚目を持ちたい事業者向けの選択肢です。
\ 入会特典 合計75,000ポイント獲得可能 /
※入会特典の獲得には所定の条件があります。内容・期間は変更される場合がありますので、最新情報は公式サイトをご確認ください。
年収欄の書き方で損をしない|個人事業主と法人代表者では書く金額が違う
申し込みフォームでもっとも間違いが起きやすいのが年収欄です。ここに書く金額の定義を取り違えると、事業規模が実際より小さく見えたり、逆に数字だけが浮いて不自然に見えたりします。立場ごとの正しい書き方を整理しておきましょう。
個人事業主は売上ではなく所得を書く
個人事業主の年収欄には、売上(年商)ではなく、経費を差し引いたあとの所得を書きます。確定申告書でいえば、第一表の「所得金額等」の合計にあたる数字です。年商1,200万円・経費700万円・所得500万円の事業なら、年収欄は500万円と書くのが正しい形になります。
売上をそのまま書きたくなる気持ちは分かりますが、これは避けてください。カード会社は信用情報や過去の申告傾向から、申告額の妥当性をある程度推し量ります。年商を年収として書けば、事業規模に対して不自然に大きな数字となり、確認のための追加資料を求められる確率が上がります。結果として審査が長引き、心証も良くなりません。
なお、申し込みフォームには年収欄とは別に「年商」や「売上高」を入力する欄が用意されていることがあります。ここに年商を書き、年収欄には所得を書く。この使い分けができていれば、事業の規模と手取りの両方を正しく伝えられます。青色申告特別控除を差し引く前後で迷ったときは、控除後の所得金額(申告書の数字そのまま)を採用すれば間違いありません。
法人代表者は役員報酬と会社の年商を分けて考える
法人代表者の年収欄には、会社から受け取っている役員報酬の年額を書きます。会社の売上高ではありません。年商8,000万円の会社でも、代表者の役員報酬が月40万円なら、年収欄は480万円です。
ここで「役員報酬を低く設定しているから不利になるのでは」と心配になる方がいます。節税のために報酬を抑えている法人は珍しくありませんし、審査側もその実情は理解しています。だからこそ、会社の年商・従業員数・設立年月といった法人側の情報を、空欄にせずきちんと埋めることが重要です。役員報酬480万円という数字だけを見れば小さく映りますが、年商8,000万円・従業員6名・設立8年目という情報が並べば、事業の姿はまったく違って伝わります。
もうひとつ意識したいのが、審査の主体はあくまで法人と代表者の両方だという点です。法人の実績が浅ければ代表者個人の信用が、代表者個人の履歴が薄ければ法人の実績が、それぞれ補い合います。片方が弱くてももう片方で支えられる構造なので、法人情報の入力を面倒がって省略しないでください。
会社員が副業の事業で申し込むときの書き方
会社に勤めながら副業として事業を営んでいる方も、開業届を出して事業の実態があれば個人事業主として申し込めます。このとき年収欄には、給与所得と事業所得を合算した金額を書くのが基本です。給与500万円・副業の所得150万円なら、650万円と書きます。確定申告をしていれば、申告書第一表の合計所得金額がそのまま使えます。
ただし、副業での申し込みには注意点が2つあります。1つは事業の実態を示す情報を丁寧に埋めること。業種、開業年月、主な取引先の業種、事業所の住所などを空欄にすると、カードの用途が事業目的なのか判断しづらくなります。もう1つは事業所得が極端に小さい状態で申し込まないこと。年間の事業所得が数万円という段階では、事業のための決済ニーズがあると読み取りにくく、給与所得が大きくても評価が伸びにくくなります。
副業の規模がまだ小さいうちは、年会費のかからないビジネスカードで実績を作り、事業所得が安定してからビジネス・ゴールドに切り替える進め方が現実的です。副業・フリーランス向けの選択肢は個人事業主におすすめのクレジットカードを比較した記事で年会費や還元率ごとに整理しています。
数字を大きく盛るとかえって不利になる理由
「少しくらい多めに書いても分からないのでは」と考えるのは危険です。理由は3つあります。
第一に、申告内容と信用情報の整合性がチェックされるからです。指定信用情報機関には、他社カードの契約状況や利用残高、支払い状況が登録されています。年収を大きく盛ると、登録されている与信の規模や過去の申告と食い違い、確認のための追加資料を求められる可能性が高まります。
第二に、割賦販売法にもとづく実務上の要請があります。経済産業省が公開している割賦販売法(後払分野)の概要・FAQによると、包括信用購入あっせん業者は利用者の支払能力を適切に調査したうえで契約を結ぶ義務を負い、その調査では指定信用情報機関が保有する債務額や支払い状況の情報を確認することが求められています。年収は「申告して終わり」ではなく、周辺情報と突き合わされる前提の数字だということです。
第三に、実務上のリスクです。虚偽の申告は契約上の重大な違反にあたり、発覚すればカードの利用停止や強制解約につながります。一時的に枠が大きく出たとしても、事業の資金繰りをそのカードに預けたあとで止められたら損害のほうがはるかに大きい。数字は正確に、そのうえで事業の実態を伝える情報を厚くする——これが遠回りに見えていちばん確実な進め方です。
アメックスが年収以外にチェックしている審査項目
ここからは、年収以外にどこを見られているのかを具体的に分解します。審査項目は公表されていませんが、割賦販売法にもとづく調査の枠組みと、通過・非通過の事例の傾向から、押さえるべきポイントはかなりはっきりしています。
クレジットヒストリー(信用情報)の中身
もっとも重く見られるのが、いわゆるクレヒスと呼ばれるクレジットヒストリーです。指定信用情報機関には、契約中のカードやローン、毎月の支払いが期日どおりだったかどうかが、原則として過去24か月分記録されています。ここに「A(約定日に入金がなかった)」「P(一部入金)」といった記号が並んでいると、金額の大小にかかわらず心証が下がります。
近年はこの信用情報を数値化する動きも進んでいます。指定信用情報機関のシー・アイ・シー(CIC)は、保有する信用情報を分析して算出した指数と、その算出理由をクレジット・ガイダンスとして提供しています。指数は200〜800の3桁で表示され、2024年11月28日から消費者本人が開示で確認できるようになり、2025年4月1日からはクレジット会社等への提供も始まりました。自分の信用状態を数字で把握してから申し込めるようになったのは、申し込み側にとって大きな変化です。
なお、支払い遅れの記録は解消してもすぐには消えません。延滞情報は解消から5年程度、契約や支払い状況の記録は契約期間中と終了後5年程度は残るのが一般的です。心当たりがある方は、まず開示で事実を確認するところから始めてください。手順は申し込み前90日の準備の章で具体的に説明します。
事業の継続年数と実態がわかるかどうか
ビジネスカードである以上、事業が続いていることは重要な評価軸です。設立・開業からの年数が長いほど、景気の波を越えてきた実績として評価されます。目安としては、決算を2期終えていると事業の推移が読み取れるため、材料としては十分です。
年数と同じくらい大切なのが実態が伝わるかどうかです。ここでいう実態とは、事業内容が具体的に説明できること、事業用の入出金が動いていること、連絡先で確実に応答できることの3点です。業種欄を「サービス業」とだけ書くより、「Webサイト制作・運用(受託)」のように書いたほうが、事業の姿がはっきり伝わります。
ホームページや事業用のSNS、名刺に載せている固定電話などがあると、実態の裏付けとして働きます。反対に、登記だけあって連絡が取れない、記載された業種と申告された年商の関係が説明しづらい、といった状態は不利に働きます。事業年数が短い方ほど、この「伝わる情報」を増やすことで不足を補えます。
他社からの借入残高とリボ・キャッシングの利用状況
借入があること自体は問題ではありません。事業をしていれば融資を受けるのは自然なことです。問題になるのは借入の性質と規模です。日本政策金融公庫や銀行からの事業性融資は、事業計画にもとづく資金調達として理解されますが、カードのキャッシングやリボ払いの残高は、資金繰りに余裕がないサインとして受け取られやすくなります。
とくに注意したいのがリボ払いの残高です。毎月の支払額が一定になるリボは、残高が見えづらく気づいたら膨らんでいることがあります。信用情報には残高がそのまま記録されるので、申し込み前に残っているとマイナスに働きます。キャッシング枠を使っていなくても、枠が設定されているだけで与信の一部とみなされるため、使う予定がないなら枠をゼロにしておくのも有効です。
もうひとつ見落としやすいのが、スマートフォン端末の分割払いです。これは割賦契約として信用情報に登録されるため、通信料金と一緒に引き落とされる端末代金を1回でも落とすと、支払い遅れとして記録が残ります。「通信料の未払い」ではなく「割賦の延滞」として扱われる点は、意外と知られていない落とし穴です。
短い期間に何枚も申し込んでいないか
カードやローンの申し込み記録は、信用情報に照会記録として6か月間残ります。短期間に何件も申し込むと、この照会記録が並び、資金繰りに困っている印象を与えかねません。俗に「申し込みブラック」と呼ばれる状態です。
具体的な件数の基準は公表されていませんが、1か月に3件以上、半年で5件以上といった申し込みが重なると、慎重に見られる傾向があります。「どれか1枚通ればいい」と考えて同時に複数出すのは、むしろ全滅の確率を上げる進め方です。
対策はシンプルで、本命の1枚に絞って申し込むこと。そして落ちた場合は、すぐ次に出すのではなく照会記録が消える6か月を待つことです。急いで別のカードに申し込むと、直前の申し込み記録が残ったまま審査されるため、条件はむしろ悪化します。どうしても事業用の決済手段が今すぐ必要なら、審査の性格が異なる年会費無料のカードを1枚だけ選ぶ、という判断のほうが現実的です。
これまでのアメックス利用実績と支払いの姿勢
すでにアメリカン・エキスプレスのカードを持っている方には、明確なアドバンテージがあります。自社での利用実績と支払い状況は、外部の信用情報より粒度が細かく、そのまま判断材料になるからです。個人向けのグリーンやゴールド・プリファードを数年使い、遅れなく支払ってきた方は、ビジネス・ゴールドの申し込みでも有利に働きます。
逆に、過去にアメックスのカードで長期の延滞や強制解約があった場合は、外部の信用情報から記録が消えたあとでも社内には情報が残るため、影響が長引くことがあります。この点は他社カードと大きく異なるので、心当たりのある方は無理に急がず、他社の法人カードで実績を積み直す道を選ぶほうが賢明です。
なお、アメックスは利用金額の大きさより、支払いの安定性を重視する傾向があります。毎月大きく使って一度遅れる人より、毎月そこそこの金額を遅れず払い続ける人のほうが評価されます。入会後に上位カードや2枚目を狙うときにも同じ原則が効くので、支払い日の管理は口座残高のアラート設定まで含めて仕組み化しておきましょう。
アメックス・ビジネス・ゴールドで最大17万ポイントがもらえるキャンペーン実施中!
アメリカン・エキスプレス・ビジネス・ゴールド・カードは、事業の経費決済をまとめるための法人代表者・個人事業主向けのカードです。入会後の利用条件を段階的に達成すると、ボーナスポイントと通常ポイントを合わせて最大170,000ポイントを受け取れます。年会費は49,500円(税込)ですが、出張や会食で使える特典と、大きな決済に耐える利用枠が付いてきます。
- 入会後4ヶ月以内に80万円、8ヶ月以内に200万円、10ヶ月以内に300万円の利用で、ボーナスポイントと通常ポイントを合わせて最大170,000ポイント
- 利用限度額に一律の上限がなく、仕入れや広告費などまとまった決済にも対応できる
- カードの利用額に応じて無料宿泊がもらえる「ビジネス・フリー・ステイ・ギフト」(年間300万円(税込)以上で1泊、500万円(税込)以上で最大2泊。東急の定額宿泊サービス「ツギツギ」で利用)
- 「ポケットコンシェルジュ」のダイニング予約で10%キャッシュバック
- 申し込みは20歳以上の法人代表者・個人事業主が対象で、登記簿謄本や決算書は原則不要
※入会特典の獲得には所定の条件があります。内容・期間は変更される場合がありますので、最新情報は公式サイトをご確認ください。
年会費を抑えて持つならアメックス・ビジネス・グリーンという選び方も
同じアメリカン・エキスプレスの法人代表者・個人事業主向けカードで、年会費は13,200円(税込)。ビジネス・ゴールドの49,500円(税込)と比べて年36,300円ぶん負担が軽く、追加カードも1枚6,600円(税込)です。まずは年会費を抑えて1枚目を持ちたい事業者向けの選択肢です。
\ 入会特典 合計75,000ポイント獲得可能 /
※入会特典の獲得には所定の条件があります。内容・期間は変更される場合がありますので、最新情報は公式サイトをご確認ください。
アメックス・ビジネス・ゴールドの審査に落ちる人によくある5つのパターン
ここまでの審査項目を裏返すと、見送りになりやすい典型的なパターンが浮かび上がります。自分に当てはまるものがないか、チェックリストとして使ってください。
直近の支払い遅れが信用情報に残っている
もっとも多いのがこのパターンです。直近24か月のうちに支払い遅れの記録があると、それだけで見送りの理由になりえます。金額が数千円でも、遅れは遅れとして記録されるためです。「引き落とし口座の残高が足りなかっただけ」「うっかり忘れていた」という事情は、記録上は区別されません。
やっかいなのは、本人に自覚がないケースが多いことです。使っていないサブスクリプションの少額決済、年に一度だけ引き落とされる年会費、通信料と一緒に落ちるスマートフォンの端末代金。どれも金額が小さく、督促に気づかないまま日が過ぎてしまいがちです。まずは開示で事実を確認する——ここを飛ばして申し込むと、原因が分からないまま落ちることになります。
すでに遅れがある場合は、時間で解決するしかありません。遅れを解消したうえで、以降は遅れずに支払い続ければ、記録は月ごとに更新されて古い遅れが押し出されていきます。目安として、遅れの記録が信用情報の表示範囲から外れるまでは6か月〜2年。その間は年会費無料のカードで実績を積み直すのが定石です。
事業の実態を確かめる資料が足りない
登記簿謄本や決算書が原則不要ということは、逆に言えば申し込みフォームの入力内容だけで事業を判断されるということでもあります。ここが薄いと、事業の実態を確かめようがなく、慎重な判断に傾きます。
とくに不利になりやすいのは、開業直後で事業用の口座も分けていない、事業内容を説明する材料が何もない、といった状態です。事業とプライベートの入出金が混ざっていると、事業から生まれた所得がいくらなのかを説明しづらくなります。事業用の口座を分けるだけでも、追加資料を求められたときの説明力が大きく変わります。
追加資料の提出を依頼されたのに応じなかった、期限内に返せなかった、というケースも見送りにつながります。依頼は判断材料を足すための前向きなステップなので、依頼が届いたら最優先で対応すると考えてください。事前に確定申告書や決算書をPDF化しておくと、この場面で数日を稼げます。
申し込みフォームに空欄や入力ミスがある
意外と多いのが、単純な入力の問題です。任意入力の項目を空欄のまま送信すると、それだけ判断材料が減ります。任意項目こそ、事業の実態を伝えるチャンスだと考えて埋めてください。従業員数、設立年月、年商、事業内容、取引銀行——これらが埋まっているかどうかで、伝わる情報量はまったく変わります。
入力ミスも軽視できません。氏名の旧字体、住所の番地表記(丁目・番地・号の区切り)、電話番号のハイフン、生年月日の西暦・和暦の取り違え。こうした細かなズレが本人確認書類の記載と食い違うと、確認に時間がかかったり、照合できないと判断されたりします。
送信前に、本人確認書類を横に置いて1項目ずつ突き合わせる。この5分の確認を惜しんだために数週間を失うのは、あまりにもったいない話です。とくに引っ越し直後で運転免許証の住所変更が済んでいない方は、先に変更手続きを済ませてから申し込んでください。
本人確認書類と申し込み内容が一致していない
前項と重なりますが、こちらはより深刻な不一致のケースです。結婚による姓の変更、引っ越しによる住所変更、事務所移転にともなう法人所在地の変更——これらが書類に反映されていないと、本人確認そのものが完了せず、審査が止まります。
法人の場合、登記上の所在地と申し込みで入力した事業所住所が違うこともよくあります。実際の業務は別のオフィスで行っているという事情は理解されますが、フォームの備考欄などで補足できるなら書いておくほうが親切です。何も説明がないまま情報が食い違うと、確認の手間が増えます。
もうひとつ、カードの送付先住所にも注意が必要です。アメリカン・エキスプレス®・ビジネス・ゴールド・カードは書留などで届くため、受け取れる住所を指定しているか、表札や郵便受けの名義が一致しているかを確認しておきましょう。せっかく審査を通っても、受け取れずに返送されると発行が長引きます。
年会費49,500円(税込)に対して事業規模が見合わない
最後は、事業規模とカードのグレードのミスマッチです。年会費49,500円(税込)は、法人カードのなかでも上位に位置する水準です。事業からの所得が年100万円台、事業用の決済も月数万円程度という段階では、このカードを維持し使いこなす姿が描きにくいのは事実です。
ここで大切なのは、これが「あなたの信用が低い」という評価ではないという点です。単純にいまの事業ステージと券種が合っていないだけで、事業が育てば同じ人が同じカードに通ります。実際、開業3年目に見送りとなった方が、5年目に決算2期の実績をそろえて再挑戦し通過する、という流れはよくあります。
判断の目安として、事業用の決済が年間100万円を超えているかを見てみてください。年間100万円を超えていれば還元率1.0%で10,000ポイント相当が戻り、年会費の2割は取り返せます。さらに宿泊や会食の特典を年に数回使えるなら、49,500円(税込)は十分にペイします。この見通しが立たないうちは、次章以降で紹介する年会費無料・低年会費のカードから始めるほうが合理的です。
年収を上げるより早い|申し込み前90日でできる信用力の整えかた
年収は今日明日で増やせませんが、信用情報の状態と申し込み内容は、90日あればかなり整えられます。ここでは実際に手を動かす順番で、90日前から申し込み当日までの動きを整理します。年収の数字に自信がない方こそ、この章を実行してから申し込んでください。
90〜60日前|信用情報を自分で取り寄せて傷がないか確かめる
最初にやるべきは、自分の信用情報を自分の目で確かめることです。推測で不安がるのも、根拠なく大丈夫だと思い込むのも、どちらも遠回りになります。国内には3つの指定信用情報機関があり、いずれも本人が開示請求できます。
| 機関 | 主な加盟先 | 開示方法と手数料(税込) |
|---|---|---|
| CIC(シー・アイ・シー) | クレジットカード会社・信販会社・携帯電話会社など | インターネット開示500円(受付8:00〜21:45/初回開示から96時間以内の再開示は無料) |
| JICC(日本信用情報機構) | 消費者金融・信販会社など | スマホ申込700円(開示まで1〜3日程度/クレジットカードまたは携帯キャリア決済) |
| KSC(全国銀行個人信用情報センター) | 銀行・信用金庫・銀行系カード会社など | WEB申込800円(開示まで最短3〜5営業日程度) |
カード審査でまず参照されるのはCICなので、1つだけ取るならCICから始めてください。CICのインターネット開示は、有効な署名用電子証明書入りのマイナンバーカードと専用アプリを入れたスマートフォンがあれば、その場で結果を確認できます。銀行からの借入がある方は全国銀行協会の本人開示も、消費者金融の利用歴がある方はJICCのスマホ申込もあわせて取ると全体像が見えます。
見るべきポイントは3つです。①入金状況欄に「A」「P」などの記号が並んでいないか、②残高が残っている契約はどれか、③自分の記憶にない契約がないか。①に該当したら、その記録が古くなるまで待つ判断が必要です。③が見つかったら、名義の取り違えや不正利用の可能性があるので、機関の窓口に相談してください。開示は自分で行うぶんには照会記録として審査に影響しないので、安心して確認できます。
60〜30日前|他社の借入とスマホ端末の分割払いを減らす
開示で現状が分かったら、次は削れる負債を削るフェーズです。信用情報は月次で更新されるため、いま減らしておけば申し込み時点の残高として反映されます。逆に申し込み直前に返済しても、更新が間に合わず前月の残高で見られることがあるので、30日以上の余裕をもって動くのがコツです。
優先順位は次のとおりです。第一にリボ払いの残高。金利負担が重く、残高も見えづらいので、可能なら一括で清算してしまいましょう。第二にキャッシングの残高と枠。残高をゼロにしたうえで、使う予定がなければ枠自体を下げるかゼロにします。第三にスマートフォン端末の分割払い。残債があるなら一括清算を検討する価値があります。
同時に、使っていないカードの整理も進めましょう。年会費無料だからと放置している枚数が多いと、それぞれに設定された利用可能枠の合計が大きくなり、新たな与信の余地が狭く見えることがあります。ただし、長く保有していて支払い実績が積み上がっているカードは、履歴の資産として価値があるので残してください。解約するなら「作ったけれど使っていない、保有年数も短いカード」からが原則です。
30日前〜前日|確定申告書・決算書と本人確認書類をそろえる
書類の準備は前日でも間に合いますが、不備が見つかったときの修正時間を考えると30日前から動くのが安全です。準備するものを整理しておきます。
| 個人事業主 | 直近の確定申告書(第一表・第二表)/青色申告決算書または収支内訳書/e-Taxの受信通知(電子申告の場合)/本人確認書類 |
|---|---|
| 法人代表者 | 直近の決算報告書/法人事業概況説明書/法人番号・登記上の所在地が分かる情報/代表者の本人確認書類 |
| 共通 | 事業用の口座情報(引き落とし口座に指定するもの)/事業所の住所・電話番号/年商・従業員数・設立(開業)年月 |
本人確認書類でとくに確認したいのが住所と氏名が現在の情報になっているかです。引っ越しや結婚から時間が経っていても、免許証の裏書きだけで済ませていると読み取りづらいことがあります。マイナンバーカードを使う場合は、署名用電子証明書の有効期限(発行から5回目の誕生日まで)も確認しておきましょう。期限切れに気づかず申し込み当日に足止めされるのは、実際によくある失敗です。
確定申告書については、2025年1月1日以降、書面提出の控えに収受日付印が押されなくなっています。e-Taxで申告している方は受信通知を、書面で提出した方は申告書の控えに加えて納税証明書などを用意しておくと、提出の事実を示しやすくなります。
申し込み当日|任意項目まで埋めて事業の実態を伝える
いよいよ申し込みです。当日に意識することはただひとつ、空欄を作らないこと。必須項目だけを埋めて送信するのと、任意項目まで丁寧に埋めるのとでは、伝わる事業の解像度がまったく違います。
とくに埋めておきたい項目を挙げます。年商(売上高)は事業規模を示す最重要データです。従業員数は0名でも構いません、正直に書きましょう。設立・開業年月は事業の継続性の根拠になります。事業内容は「サービス業」で終わらせず、何を誰に提供しているかまで書きます。取引銀行があれば、事業実態の裏付けとして働きます。
送信のタイミングにも小さなコツがあります。申し込み後に本人確認や追加資料の連絡が来ることを想定し、数日は連絡が取れる時期を選ぶこと。長期の出張や旅行の直前に申し込むと、確認の電話やメールに応答できず、審査が止まってしまいます。送信後は、登録したメールアドレスの受信フォルダと迷惑メールフォルダの両方を毎日確認する習慣をつけてください。
アメックス・ビジネス・ゴールドの申し込みから発行までの流れと審査日数
準備が整ったら、あとは流れに沿って進めるだけです。申し込みから手元に届くまでの全体像と、それぞれの段階でかかる時間を把握しておきましょう。
オンライン申し込みで入力する項目
申し込みは公式サイトからオンラインで完結します。入力にかかる時間は、必要な情報が手元にそろっていれば15〜20分程度です。入力項目は大きく4つのブロックに分かれています。
| ①申込者情報 | 氏名(漢字・カナ・ローマ字)/生年月日/自宅住所/電話番号/メールアドレス/居住形態・居住年数 |
|---|---|
| ②事業者情報 | 法人名または屋号/事業所住所・電話番号/業種・事業内容/設立(開業)年月/年商/従業員数 |
| ③財務・与信情報 | 年収(個人事業主は所得、法人代表者は役員報酬)/他社借入の状況/取引銀行 |
| ④支払い設定 | 引き落とし口座(法人口座・屋号付き口座・個人口座から選択)/利用明細の受け取り方法 |
ローマ字の氏名はカード券面にそのまま刻印されるので、スペルを必ず確認してください。パスポートをお持ちの方は、パスポートの表記に合わせるのが無難です。引き落とし口座は、事業とプライベートの経理を分けるなら事業用口座を指定します。個人事業主で屋号付き口座を持っていない場合は、個人口座でも問題ありません。
入力の途中で中断すると最初からやり直しになる画面もあるため、必要書類と情報を手元に並べてから一気に進めるのがおすすめです。
審査結果の連絡方法と在籍確認の有無
審査結果は、登録したメールアドレス宛に通知されるのが基本です。所要日数はおおむね数日〜2週間程度で、追加資料の提出が発生すると、そのやりとりのぶん延びます。即日発行には対応していないため、使いたい時期から逆算して1か月ほど余裕を見ておくと安心です。
在籍確認については、個人向けカードのような勤務先への電話は原則ありません。ただし、申し込み内容の確認や本人確認のために、申込者本人へ電話が入ることはあります。事業所の電話番号を登録した場合はそちらに、携帯番号のみなら携帯にかかってきます。知らない番号だからと放置すると審査が止まるので、申し込み後しばらくは着信に注意してください。
万一、着信に気づかなかった場合でも、折り返せば問題なく進みます。留守番電話の設定をしておく、非通知拒否を一時的に解除しておくといった小さな準備が、結果的に日数の短縮につながります。審査中は「連絡が取れる状態を保つ」ことがいちばんの近道です。
カードが届くまでの期間と受け取り時の注意点
審査通過の連絡が届いてから、カードが手元に届くまでは1〜3週間程度が目安です。ビジネス・ゴールドはメタル製のため、一般的なプラスチックカードより発送準備に時間がかかる傾向があります。カードのデザインは2026年2月から、従来のゴールドに加えてローズゴールドも選べるようになりました。
受け取りで注意したいのは本人限定受取郵便などで届く場合がある点です。この場合、指定された本人確認書類を提示しないと受け取れません。転送サービスでは受け取れないこともあるので、登録住所が現住所と一致しているか、あらためて確認しておきましょう。不在が続くと保管期限を過ぎて返送され、再送の手続きでさらに日数がかかります。
カードが届いたら、まずオンラインサービスの初期登録を済ませ、利用可能額の確認と支払い口座の設定を確かめるところまでを当日中に終わらせるのがおすすめです。あわせて、会計ソフトとの連携設定も済ませておくと、初月から経費の記帳がラクになります。連携できる会計ソフトはfreee会計と弥生会計です。
アメックス・ビジネス・ゴールドのメリット
審査の話が続きましたが、そもそもこのカードは何が良いのか。年会費49,500円(税込)を払う価値がどこにあるのかを、具体的な数字とともに確認しておきましょう。
入会・利用特典とポイント還元で年会費を回収しやすい
基本のポイント還元率は100円につき1ポイント(還元率1.0%)です。事業用の決済を集約すれば、年間500万円の決済で50,000ポイント相当が戻る計算になります。年会費49,500円(税込)と並べると、年間500万円前後の決済で通常ポイントだけでも年会費とほぼ拮抗する水準です。
さらに、入会後の利用条件を達成することで受け取れる入会特典も用意されています。2026年10月時点では、段階達成型で合計最大170,000ポイントを受け取れるキャンペーンが実施されており、初年度は入会特典のぶん、年会費以上のリターンになることも珍しくありません。条件と期限はアメックス・ビジネス・ゴールドのキャンペーン解説で整理していますが、金額や条件は時期によって変わるため、申し込み前に公式サイトで最新の内容と期限を必ず確認してください。
ポイントの使い勝手を高めたいなら、有料のメンバーシップ・リワード・プラス(年会費3,300円)への加入も検討する価値があります(還元率の仕組みはアメックス・ビジネス・ゴールドのポイント還元率の解説で詳しくまとめています)。加入するとポイントの有効期限が無期限になり、ANAマイルへの移行レートが1,000ポイント=1,000マイルに上がります。出張で航空券を買う機会が多い事業者ほど、この上乗せが効いてきます。ただしANAマイルへの移行には年間40,000マイルまでの上限があり、移行には別途手数料5,500円(税込・年度ごと)がかかる点は押さえておきましょう。
無料宿泊特典やダイニング優待を接待・出張に使える
このカードの主役ともいえるのがビジネス・フリー・ステイ・ギフトです。年間の利用金額に応じて、東急の定額宿泊サービス「ツギツギ」で使える無料宿泊が付与されます。年間300万円(税込)以上の利用で1泊、年間500万円(税込)以上の利用で最大2泊という設計で、いずれも1室2名まで利用できます。出張で年に数回宿泊する事業者なら、これだけで年会費の相当部分を回収できます。
会食が多い方に効くのがポケットコンシェルジュのダイニング予約で10%キャッシュバックされる特典です。接待や打ち合わせで対象のレストランを予約すれば、その分が戻ってくるため、年に数回使えば年会費の回収の足しになります。特典の全体像はアメックス・ビジネス・ゴールドの特典を詳しく解説した記事で確認できます。
出張まわりでは、国内の対象空港ラウンジを同伴者1名まで無料で利用できるほか、海外出張時の手荷物無料宅配サービスも付帯します。旅行傷害保険は国内最高5,000万円・海外最高1億円(いずれも利用付帯)で、旅費をこのカードで決済することが条件です。特典を「年に何回使うか」で年会費を割り算すると、自分にとって高いか安いかがはっきりします。
一律の限度額がなく大きな支払いにも対応しやすい
事業をしていると、仕入れ、広告出稿、機材の購入など、月によって決済額が大きく振れます。一般的なカードは「利用可能枠◯◯万円」と固定されているため、大きな支払いのたびに枠が足りるかを気にすることになります。
アメリカン・エキスプレス®・ビジネス・ゴールド・カードには一律の利用限度額が設定されていません。会員ごとの支払い実績や信用状況をもとに、そのつど利用可否が判断される仕組みです。実績を積むほど大きな決済に対応しやすくなるため、事業の成長に合わせてカードのほうが伸びてくれる感覚があります。
とはいえ「無制限に使える」という意味ではありません。入会直後は判断材料が少ないため控えめな運用になりますし、普段と桁違いの決済をいきなり通そうとすると保留になることもあります。この点は事前承認の仕組みでカバーできるので、後述の章を確認してください。
メタル製カードのステータス性が取引先に伝わる
ビジネス・ゴールドの本会員カードは金属製(メタル製)です。会食の支払いでカードを出す場面、取引先と並んで会計する場面で、質感の違いは思いのほか伝わります。数字に表れない価値ではありますが、対面の商談が多い業種では意味を持つ要素です。
ステータス性は、単なる見た目の話にとどまりません。年会費49,500円(税込)を毎年払い続けている事業者であるという事実が、間接的に事業の継続性を示すシグナルとして働く場面があります。フリーランスや小規模法人にとって、信用を可視化する手段は多くありません。カードのグレードがその一助になることは、実務上たしかにあります。
デザインは2026年2月から、従来のゴールドに加えてローズゴールドも選択できるようになりました。券面の選択肢が増えたことで、事業のイメージに合わせた使い分けができるのも小さな魅力です。
会計ソフト連携と追加カードで経費管理がラクになる
経理の手間を減らせる点も見逃せません。freee会計・弥生会計と連携できるため、カードの利用明細を自動で取り込み、仕訳の候補まで用意させられます。事業用の決済をこのカードに集約すれば、領収書の山と格闘する時間が目に見えて減ります。
従業員に経費決済を任せたい場合は、追加カードを最大99枚まで発行できます。付帯特典ありの追加カードは年会費13,200円(税込)、付帯特典なしの追加カードは年会費無料です。付帯特典なしのカードは、判定期間内に利用がない場合に管理手数料3,300円(税込)がかかる点だけ押さえておきましょう。誰がいくら使ったかがカード単位で分かるので、部門別・担当者別の経費把握もしやすくなります。
ETCカードも年会費無料で20枚まで発行できます。社用車が複数台ある事業や、外注先に高速代を立て替えてもらっている事業では、この1点だけでも管理コストの削減につながります。
アメックス・ビジネス・ゴールドのデメリット
メリットだけを見て申し込むと、あとで「思っていたのと違った」となりがちです。事前に把握しておくべき弱点を、正直に整理しておきます。
年会費49,500円(税込)は法人カードのなかでは高め
最大のハードルはやはり年会費です。49,500円(税込)は、年会費永年無料の法人カードと比べれば明確なコストで、初年度から発生します。特典を使わない年でも同じ金額がかかる以上、「使い切れる前提」で選ぶ必要があります。
損益分岐点を整理してみましょう。還元率1.0%で年会費を取り返すには、年間495万円の決済が必要です。ここに宿泊特典(年300万円以上の利用で1泊)と会食の優待(1回あたり1万円前後)を加えれば、年間300万円の決済+宿泊1回+会食2回程度で釣り合う計算になります。逆にいえば、年間の事業決済が100万円に届かず出張も会食もない事業者にとっては、割高な選択になります。
自分の事業がどちらに当てはまるか迷うときは、直近12か月の事業用支出をカードで払える分だけ足し上げてみるのがおすすめです。300万円に届かないなら、まずは年会費のかからないカードから始めて、決済額が伸びた段階で乗り換えるほうが合理的です。
税金や公共料金の支払いはポイント還元率が下がる
見落とされがちな弱点がこれです。法人税・消費税・固定資産税・自動車税などの税金や、電気・ガス・水道といった公共料金の支払いでは、ポイント付与が200円につき1ポイント(還元率0.5%)に下がります。通常の100円につき1ポイントの半分です。
事業によっては、支出の大きな部分を税金と公共料金が占めます。たとえば年間の税金支払いが200万円ある法人なら、還元率1.0%の想定で20,000ポイントを見込んでいたところ、実際は10,000ポイントしか貯まりません。年会費の回収計画を立てるときは、この目減りを織り込んでおく必要があります。
さらに、税金をカードで支払う場合は決済手数料が別途かかるのが一般的です。手数料が還元率を上回れば、カード払いのほうが損になります。税金や公共料金の支払いは「ポイントのため」ではなく「支払いサイトを延ばして資金繰りを整えるため」と割り切るほうが、判断を誤りません。
プライオリティ・パスは付いていない
海外出張が多い方が期待しがちなのがプライオリティ・パスですが、ビジネス・ゴールドには付帯していません。国内の対象空港ラウンジは同伴者1名まで無料で使えますが、世界各国の提携ラウンジを使えるプライオリティ・パスは、アメックスのビジネスカードではより上位の券種の特典です。
年に何度も海外へ渡航し、乗り継ぎの待ち時間をラウンジで過ごしたい方にとっては、この不足は小さくありません。プライオリティ・パスを軸に選ぶなら、上位のビジネス・プラチナや、プライオリティ・パスが付帯する他社の法人カードを検討するほうが目的に合います。個人向けと法人向けの違いはアメックス・プラチナとビジネス・プラチナの違いを比較した記事で詳しく解説しています。
一方、出張が国内中心なら、対象空港ラウンジと手荷物無料宅配で十分にカバーできます。自分の出張が国内か海外か——ここがビジネス・ゴールドで足りるかどうかの分岐点です。
Visa・Mastercardに比べて使えない店がある
国際ブランドはAmerican Expressのみです。近年は加盟店網が広がり、都市部の主要な支払い場面ではほとんど困りませんが、小規模な飲食店や個人商店、地方の一部の事業者では使えないことがまだあります。仕入れ先が中小の卸業者という事業では、この点が実務上のストレスになりえます。
対策はシンプルで、Visa または Mastercard の法人カードを1枚併用することです。年会費永年無料のビジネスカードを2枚目に持っておけば、アメックスが使えない場面をそのまま埋められます。次章で紹介する三井住友カード ビジネスオーナーズは、年会費が永年無料なので併用先として負担がありません。
もうひとつ、公共料金や一部の決済サービスでアメックスが選べないケースもあります。事業のインフラに関わる支払いがアメックス非対応だと、集約のメリットが薄れます。申し込み前に、自社の主要な支払い先がアメックスに対応しているかを確認しておくと安心です。
利用可能枠は年収だけで決まらない|使いながら枠を育てる仕組み
「年収が低いと枠も小さいままなのでは」という不安に、正面から答えます。このカードの利用可能枠は固定値ではなく、使い方によって育つ設計です。仕組みを理解しておくと、入会後の運用がまったく変わります。
一律の利用限度額を設けない独自の考え方
一般的なクレジットカードは、審査時に「利用可能枠100万円」といった上限を決め、その範囲内で使う設計です。これに対しアメリカン・エキスプレス®・ビジネス・ゴールド・カードは、一律の利用限度額を設けず、会員ごとの支払い実績や信用状況をもとに、そのつど利用可否を判断します。
この違いは実務で効いてきます。固定枠のカードでは、枠を超える決済は単純に通りません。一方、一律の上限がない設計なら、普段の決済パターンと支払い実績に照らして妥当と判断されれば、額面が大きくても通る可能性があるわけです。仕入れや広告費が月によって大きく振れる事業には、この柔軟さが合っています。
ただし裏返しとして、「いくらまで使えるか」が事前に見えにくいという難点があります。この不透明さを埋めるために用意されているのが、オンラインサービスやアプリでの利用可能額の確認と、後述する事前承認の仕組みです。
支払い実績を積んで増枠を申し込む手順
枠を育てる原則は、「毎月使って、毎月遅れずに払う」——これに尽きます。年収が変わらなくても、決済額と支払い実績が積み上がれば、判断の余地は広がっていきます。
実践的な進め方は次のとおりです。まず入会後3〜6か月は、事業用の支出をできるだけこのカードに集約します。通信費、サブスクリプション、広告費、消耗品費など、毎月発生するものを移すのが手っ取り早い方法です。次に、支払い日に必ず残高が足りている状態を作ること。口座残高のアラートを設定し、支払い日の3営業日前には入金しておく運用にすると安全です。
半年ほど実績を積んだら、オンラインサービスやアプリから利用可能額の引き上げを相談できます。まとまった決済の予定があるタイミングで申し出ると、必要性が伝わりやすくなります。実績が十分なら、カード会社側から引き上げの案内が届くこともあります。あわてて何度も申し出るより、実績を積んでから1回で相談するほうが結果は良くなります。
高額の支払い前に使える事前承認の確認方法
普段と桁の違う決済を予定しているなら、事前承認(事前の利用可能額の確認)を使いましょう。これは「◯月◯日に◯◯万円の支払いを予定している」とあらかじめ伝えておくことで、その決済が通るかを事前に確認しておく仕組みです。
手順は簡単です。オンラインサービスやアプリの利用可能額の確認画面から、予定している金額を入力して照会します。金額が大きい場合や、確認が必要な場合は、カード会社の窓口へ相談する流れになります。決済の直前ではなく、数日前に確認しておくのがコツです。当日の窓口で止まると、取引そのものに影響しかねません。
この仕組みを知らずに、展示会の出展費や機材の一括購入で決済が保留になり、その場で慌てる——というのはよくある失敗です。「大きな支払いの前には事前承認」を習慣にするだけで、一律の上限がない設計のメリットを安心して享受できます。仕入れの季節変動が大きい事業ほど、この一手間が効いてきます。
審査に不安があるときに検討したい法人カード
ここまで読んで「いまの事業ステージではまだ早いかもしれない」と感じた方に向けて、実績を積むのに向いた法人カードを5枚紹介します。いずれも登記簿謄本や決算書なしで申し込めるか、年会費の負担が軽いカードです。1〜2年これらで支払い実績を作ってから、あらためてビジネス・ゴールドに挑戦するのが現実的な進め方です。
| カード名 | 年会費(税込) | 還元率 | 申込条件・必要書類 | 特徴 |
|---|---|---|---|---|
 三井住友カード ビジネスオーナーズ |
永年無料 | 0.5〜1.5% | 満18歳以上の法人代表者・個人事業主(副業、フリーランスを含む)/代表者の本人確認書類のみ | 本会員も追加カードも年会費永年無料。決算書・登記簿謄本が不要で最初の1枚にしやすい |
 JCB法人カード 一般 |
初年度無料 翌年以降1,375円 |
0.5%〜 | 法人または個人事業主(カード使用者は18歳以上)/法人確認書類と本人確認書類 | オンライン入会なら初年度年会費無料。使用者カードとETCカードをそろえやすい定番の法人カード |
 三井住友カード ビジネスオーナーズ ゴールド |
5,500円 ※年間100万円の利用で翌年以降永年無料 |
0.5〜2.0% | 満18歳以上(高校生を除く)の法人代表者・個人事業主/代表者の本人確認書類のみ | 年間100万円の利用で翌年以降の年会費が永年無料。継続特典10,000ポイントと空港ラウンジ付き |
 JCB Biz ONE ゴールド |
初年度無料 2年目以降5,500円 ※年間100万円の利用で翌年無料 |
1.0%〜 | 法人代表者・個人事業主/本人確認書類 | ゴールドながら基本還元率1.0%。個人事業主や少人数の事業なら維持コストを抑えやすい |
|
アメリカン・エキスプレス®・ビジネス・グリーン・カード |
13,200円 | 0.5〜1.0% | 法人代表者・個人事業主/登記簿謄本・決算書は原則不要 | アメックスのビジネスカードの入り口。空港ラウンジと手荷物無料宅配を低めの年会費で使える |
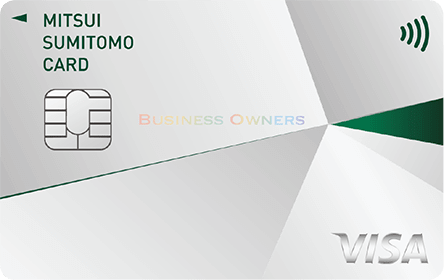
三井住友カード ビジネスオーナーズ|年会費永年無料で登記簿謄本や決算書なしで申し込める
| 年会費(税込) | 永年無料 |
|---|---|
| ポイント還元率 | 0.5〜1.5% ※対象の三井住友カードと2枚持ちでポイント最大1.5%還元 |
| 申込条件 | 満18歳以上の法人代表者または個人事業主(副業、フリーランスを含む) |
| 必要書類 | 代表者の本人確認書類のみ(決算書・登記簿謄本不要) |
| 国際ブランド | Visa / Mastercard |
| 利用可能枠 | 〜500万円 ※所定の審査がございます。 ※本会員がお持ちの個人カードと合算 |
| 追加カード | 年会費無料・18枚まで |
| ETCカード | 年会費無料・カード1枚ごとに1枚発行可能 (※入会翌年度以降、前年度に一度もETC利用のご請求がない場合は、ETCカード年会費550円(税込)) |
| 海外旅行傷害保険 | 最高2,000万円(利用付帯) |
| 連携会計ソフト | freee会計、マネーフォワード、弥生会計 |
- 本会員・追加カードともに年会費が永年無料で、実績づくりの期間にコストがかからない
- 登記簿謄本や決算書が不要で、代表者の本人確認書類だけで申し込める
- 追加カードを18枚まで無料で発行でき、従業員にも持たせやすい
- 対象の三井住友カードと2枚持ちでポイント最大1.5%還元
- VisaまたはMastercardなので、アメリカン・エキスプレスが使えない場面を補える
- 基本のポイント還元率は0.5%とやや低め
- 空港ラウンジサービスは付帯していない
- 個人カードと2枚持ちの場合、利用可能枠が合算される
ビジネス・ゴールドの審査に不安があるとき、最初に検討したいのがこのカードです。年会費が永年無料なので、実績を積むための期間に維持コストが一切かかりません。決算書も登記簿謄本も不要で、代表者の本人確認書類だけで申し込めるため、開業したばかりの個人事業主や設立まもない法人でも土俵に乗りやすいのが特徴です。
実績づくりという観点では、追加カードが18枚まで無料という点も効いてきます。事業用の支出をこのカードに集約し、毎月遅れずに支払う——それを1年続けるだけで、信用情報には12か月分の良好な履歴が積み上がります。その履歴を持って、あらためてビジネス・ゴールドに申し込むという進め方が、遠回りに見えていちばん確実です。
引き落とし口座は法人口座・屋号付き口座・個人口座から選べるため、事業とプライベートの経理を分けたい個人事業主にも使いやすい設計です。アメリカン・エキスプレスが使えない加盟店を補う2枚目としても優秀なので、ビジネス・ゴールドを手にしたあとも持ち続ける価値があります。組み合わせ方は三井住友カード ビジネスオーナーズの2枚持ちを解説した記事も参考になります。
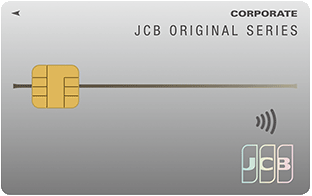
JCB法人カード 一般|オンライン入会なら初年度年会費無料で使える定番
| 年会費(税込) | 初年度無料(オンライン入会) 翌年以降1,375円(税込) |
|---|---|
| ポイント還元率 | 0.5%〜 ※200円(税込)のご利用につきJ-POINT 1ポイント。J-POINTパートナー(優待店)のご利用でポイント最大20倍 ※事前にポイントアップ登録が必要です。 ※利用加盟店や交換商品等によりポイント付与条件や還元率は異なる場合があります。 |
| 申込条件 | 法人または個人事業主(カード使用者は18歳以上) |
| 必要書類 | 登記事項証明書などの法人確認書類と、代表者または個人事業主の本人確認書類 ※オンライン申し込み後に郵送される入会申込書に自署・捺印のうえ返送が必要 |
| 国際ブランド | JCB |
| 利用可能枠 | 所定の審査により個別に設定 |
| 発行スピード | 必要書類の返送後、約1週間 |
| 追加カード | 使用者カード1枚につき1,375円(税込) ※本会員カードの年会費が無料の期間は使用者カードも無料 |
| ETCカード | 入会初年度年会費無料・複数枚発行可能 ■ETCカードの年会費(2026年11月〜) 2年目以降は前年のETCカードのご利用が1回以上、またはショッピングのご利用が50万円以上で無料。条件を満たさない場合は1枚につき550円(税込) |
| 海外旅行傷害保険 | 最高3,000万円(利用付帯) ※MyJチェックの登録と、旅行代金などを事前にカードで決済することが条件。国内旅行傷害保険も同条件で最高3,000万円 |
| 連携会計ソフト | freee会計、弥生会計など ※MyJCB外部接続サービス経由で利用明細を自動取り込み |
- オンライン入会なら初年度の年会費が無料で、翌年以降も1,375円(税込)と維持コストが軽い
- ETCカードを複数枚発行でき、社用車が複数台ある事業でも管理しやすい
- 従業員用の使用者カードを必要な枚数だけ追加でき、誰がいくら使ったかをカード単位で把握できる
- 国内発行の国際ブランドで、加盟店からの信頼を得やすい
- 登記事項証明書などの法人確認書類が必要で、書類の準備に手間がかかる
- オンライン申し込み後に入会申込書を自署・捺印して返送する工程があり、発行までの日数が長め
- 基本のポイント還元率は0.5%〜と控えめ
法人カードの定番として長く選ばれてきた1枚です。オンライン入会なら初年度の年会費が無料で、翌年以降も1,375円(税込)。年間の維持コストが1,000円台なので、実績づくりの期間に持っておく負担はほとんどありません。
このカードの強みは、従業員用の使用者カードとETCカードをそろえやすい点にあります。社用車が複数台ある事業や、外注先に高速代を立て替えてもらっている事業では、ETCカードを複数枚発行できるだけで管理の手間が減ります。本会員カードの年会費が無料の期間は使用者カードも無料になるため、初年度は複数名分をコストゼロで試せます。
一方で、申し込みには登記事項証明書などの法人確認書類が必要です。三井住友カード ビジネスオーナーズのように本人確認書類だけでは完結しないため、書類の準備に時間がかかる点は押さえておきましょう。書類をそろえる手間より、初年度無料と使用者カードの使い勝手を優先したい事業者に向いています。
三井住友カード ビジネスオーナーズ ゴールド|年間100万円の利用で翌年以降の年会費が無料
| 年会費(税込) | 5,500円 ※年間100万円のご利用で翌年以降の年会費永年無料 |
|---|---|
| ポイント還元率 | 0.5〜2.0%(※) ※通常200円(税込)につき1ポイント。対象の三井住友カードを本会員として2枚持ちし、さらにご利用代金のお支払い口座を三井住友銀行に設定した場合、対象の加盟店・対象の道路事業者のETCのご利用でポイント最大2.0%還元 |
| 申込条件 | 満18歳以上(高校生は除く)の法人代表者・個人事業主(副業、フリーランスを含む) |
| 必要書類 | 代表者の本人確認書類のみ(決算書・登記簿謄本不要) |
| 国際ブランド | Visa / Mastercard |
| 利用可能枠 | 〜500万円 ※所定の審査がございます。 ※本会員がお持ちの個人カードと合算 |
| 追加カード(パートナーカード) | 年会費永年無料・18枚まで |
| ETCカード | 年会費無料・カード1枚ごとに1枚発行可能 (※入会翌年度以降、前年度に一度もETC利用のご請求がない場合は、ETCカード年会費550円(税込)) |
| 空港ラウンジ | 国内主要空港およびハワイ・ホノルルの空港ラウンジが無料 |
| 旅行傷害保険 | 最高2,000万円の海外・国内旅行傷害保険(利用付帯) |
| 継続特典 | 毎年、年間100万円のご利用で10,000ポイント |
- 年間100万円のご利用で翌年以降の年会費が永年無料になる
- 年間100万円のご利用を達成した年は継続特典として10,000ポイントがもらえる
- パートナーカードを18枚まで年会費永年無料で発行できる
- 国内主要空港とハワイ・ホノルルの空港ラウンジを無料で利用できる
- 登記簿謄本や決算書が不要で、代表者の本人確認書類だけで申し込める
- 年間100万円のご利用に届かない年は年会費5,500円(税込)がかかる
- 基本のポイント還元率は0.5%と平均的
- 国際ブランドはVisaとMastercardのみ
- 三井住友カードつみたて投資のご利用金額は、年会費永年無料と継続特典の判定対象にならない
事業用の決済が年間100万円を超えているなら、一般カードよりこちらを検討する価値があります。年間100万円のご利用で翌年以降の年会費が永年無料になり、条件を達成した年は継続特典として10,000ポイントを毎年受け取れます。月あたり約8.3万円の事業支出がある事業者なら、実質的な維持コストはむしろプラスに転じる計算です。
ビジネス・ゴールドの審査に不安がある方にとって、このカードは「ゴールドの使い勝手を先に体験しつつ、実績を積める」中間地点にあたります。空港ラウンジや旅行傷害保険といったゴールドらしい特典を使いながら、年間100万円という現実的なラインで年会費をゼロにできるからです。ここで1〜2年の実績を作れば、次のステップに進む土台が整います。
一般カードとゴールドのどちらが得になるかは、年間の決済額しだいです。判断に迷うときはビジネスオーナーズ 一般とゴールドの違いを8項目で比較した記事で、年間利用額別の試算を確認してみてください。
JCB Biz ONE ゴールド|個人事業主向けでポイント還元率が高い
| 年会費(税込) | 初年度無料・2年目以降5,500円 ※年間100万円のご利用で翌年の年会費無料 |
|---|---|
| ポイント還元率 | 1.0%〜 ※事前にポイントアップ登録が必要です。 ※利用加盟店や交換商品等によりポイント付与条件や還元率は異なる場合があります。 |
| 申込条件 | 法人代表者・個人事業主 |
| 必要書類 | 本人確認書類 ※モバイル即時入会サービスに対応 |
| 国際ブランド | JCB |
| 利用可能枠 | 所定の審査により個別に設定 |
| パートナーカード | 最大9枚・年会費無料(2026年10月6日から・18歳以上) |
| ETCカード | 入会初年度年会費無料 ■ETCカードの年会費(2026年11月〜) 2年目以降は前年のETCカードのご利用が1回以上、またはショッピングのご利用が50万円以上で無料。条件を満たさない場合は1枚につき550円(税込) |
| 付帯特典 | 空港ラウンジ/ドクターダイレクト24/人間ドック割引/JCBスマートフォン保険(年間最高5万円)/ショッピングガード保険(海外・国内 各最高500万円)/サイバーリスク保険 ※スマートフォン保険は、通信料の支払いに当該カードを指定し、直近3ヵ月以上連続してお支払いいただいていること、購入後24ヵ月以内であることが条件です。 |
- ゴールドカードでありながら基本のポイント還元率が1.0%〜と高い
- 初年度は年会費無料、2年目以降も年間100万円のご利用で翌年の年会費が無料になる
- 本人確認書類だけで申し込め、モバイル即時入会サービスにも対応している
- 空港ラウンジやドクターダイレクト24などゴールド特典が使える
- パートナーカードは最大9枚までで、従業員が多い事業には枚数が足りない
- 年間100万円のご利用に届かない年は5,500円(税込)の年会費がかかる
- 国際ブランドがJCBのみで、海外での利用場面は限られる
1人で事業を回している個人事業主に、もっとも相性が良い1枚です。ゴールドランクでありながら基本のポイント還元率が1.0%〜と高く、初年度は年会費無料、2年目以降も年間100万円のご利用で翌年の年会費が無料になります。実績づくりの期間に持つカードとして、還元と維持コストのバランスが取れています。
申し込みも本人確認書類だけで完結し、モバイル即時入会サービスにも対応しています。書類の準備に時間をかけたくない方が、まず1枚持つ選択肢として現実的です。空港ラウンジや健康相談サービスといったゴールド特典も付くため、出張がある事業者なら実用面でも役立ちます。
注意点は、2026年10月6日からパートナーカード(年会費無料・18歳以上)を発行できるようになったものの、上限は最大9枚という点です。従業員に経費決済用のカードを多く持たせたいなら、追加カードを18枚まで無料で発行できる三井住友カード ビジネスオーナーズのほうが適しています。少人数で回す事業ならJCB Biz ONE ゴールド、従業員が多いならビジネスオーナーズ——この基準で選び分けると迷いません。
アメリカン・エキスプレス®・ビジネス・グリーン・カード|年会費を抑えてアメックスの法人カードを試せる
| 年会費(税込) | 13,200円 |
|---|---|
| 追加カード(税込) | 付帯特典あり6,600円/付帯特典なし無料 ※付帯特典なしの追加カードは、判定期間内に利用がない場合、管理手数料3,300円(税込)がかかります |
| ポイント還元率 | 0.5〜1.0% ※通常100円につき1ポイント(還元率1.0%)。公共料金・税金の支払いは200円につき1ポイント(還元率0.5%)。メンバーシップ・リワード・プラス(年会費3,300円・税込)加入時、対象加盟店で最大3倍 |
| 申込条件 | 法人代表者・個人事業主 |
| 必要書類 | 本人確認書類(登記簿謄本・決算書は原則不要) |
| 国際ブランド | American Express |
| 利用限度額 | 一律の制限なし |
| ETCカード | 年会費・発行手数料ともに無料・最大20枚 |
| 付帯特典 | 国内の対象空港ラウンジ(同伴者1名まで無料)/手荷物無料宅配/国内外旅行傷害保険(利用付帯)/会計ソフト連携/クラブオフVIP会員 |
- アメリカン・エキスプレスが発行するビジネスカードを年会費13,200円(税込)から持てる
- 空港ラウンジが同伴者1名まで無料で使え、手荷物無料宅配も付くので出張の負担が軽くなる
- ETCカードを年会費・発行手数料無料で最大20枚まで発行できる
- 登記簿謄本や決算書が原則不要で、開業まもない個人事業主でも申し込める
- 利用限度額に一律の制限がなく、支払い実績に応じて柔軟に判断される
- 年会費13,200円(税込)がかかるため、経費が少ない時期は年会費無料カードのほうが有利
- 公共料金・税金の支払いはポイント還元率が0.5%に下がる
- ビジネス・フリー・ステイ・ギフトやポケットコンシェルジュのダイニングキャッシュバックは付帯しない
- 小規模店舗などアメリカン・エキスプレスが使えない加盟店がまだ残っている
ビジネス・ゴールドの年会費49,500円(税込)はまだ重いけれど、アメリカン・エキスプレスのビジネスカードを使ってみたい——そんな方にちょうど収まるのがこの1枚です。年会費は13,200円(税込)とビジネス・ゴールドの4分の1程度に抑えつつ、空港ラウンジ(同伴者1名まで無料)や手荷物無料宅配といった出張まわりのサービスは共通して使えます。
審査の観点でも意味があります。同じアメリカン・エキスプレスで支払い実績を積めば、その履歴は上位カードを検討する際の直接的な材料になります。グリーンで1〜2年きちんと支払い、決済額が伸びてきた段階でビジネス・ゴールドへ切り替える——これは審査に不安がある方にとって、もっとも自然なルートです。
実務面では、ETCカードを年会費・発行手数料ともに無料で最大20枚まで発行できる点と、会計ソフトと連携できる点が効いてきます。ただし、ビジネス・ゴールドの主役である無料宿泊特典やダイニング優待は付帯しません。宿泊・会食の特典を狙うならゴールド、出張の快適さと年会費のバランスを取るならグリーンと考えると選びやすくなります。
アメックス・ビジネス・ゴールドの審査に落ちたあとにやること
万一、見送りの結果が届いても、そこで終わりではありません。落ちた直後の動き方で、次の結果は大きく変わります。やるべきことを順番に整理しておきましょう。
次の申し込みまで半年ほど間隔をあける
いちばんやってはいけないのが、落ちた直後にもう一度申し込むことです。申し込みの記録は信用情報に6か月間残るため、直後の再申し込みは「短期間に何件も申し込んでいる人」という見え方を強めてしまいます。前回より条件が悪い状態で審査を受けることになり、通る可能性はむしろ下がります。
適切な間隔の目安は6か月です。照会記録が消えるタイミングと重なるうえ、その半年で支払い実績を積み直せば、信用情報の中身そのものも改善します。「待つ」ことは何もしないことではなく、次の申し込みのための準備期間だと捉えてください。
なお、カード会社は原則として否決の理由を教えてくれません。「あなたの信用情報のここが問題でした」といった説明は得られないので、理由の推測は自分で行う必要があります。その手がかりになるのが、次に説明する信用情報の開示です。
落ちた原因を信用情報の開示で探る
原因の特定に使えるのが、90日前の準備で紹介した信用情報の開示です。申し込み前に取っていなかった方は、このタイミングで必ず取ってください。500〜800円と数日の手間で、次に何を直せばいいかがはっきりします。
開示報告書で確認すべきポイントは4つです。①入金状況欄に遅れの記録がないか、②想定していない残高が残っていないか、③直近6か月の申し込み件数が多くないか、④身に覚えのない契約がないか。①が見つかれば時間で解決を待つ、②なら返済して残高を減らす、③なら申し込みを控える、④なら機関に照会する——原因ごとに打ち手がはっきり決まります。
CICのクレジット・ガイダンスを取得すれば、200〜800の指数として自分の状態を数値で把握できます。次の申し込みまでの半年で、この数字が上向いているかを定点観測するという使い方もできます。感覚ではなく数字で進捗を追えると、待つ期間の不安もかなり軽くなります。
年会費の低いカードで実績を積み直してから再挑戦する
待つあいだ、何もしないのはもったいない話です。年会費の低いカードで実績を積み直すのが、半年をもっとも有効に使う方法です。信用情報は月ごとに更新されるので、6か月あれば6回分の良好な支払い履歴を新たに積めます。
具体的には、年会費永年無料の三井住友カード ビジネスオーナーズか、初年度無料のJCB法人カード 一般あたりが取り組みやすい選択です。事業用の支出をそのカードに集約し、毎月遅れずに支払う。それだけで、「この事業者は毎月決済があり、毎月きちんと払っている」という事実が積み上がります。アメリカン・エキスプレスでの実績を作りたいなら、年会費13,200円(税込)のビジネス・グリーンから入る手もあります。
再挑戦のタイミングは、半年が経過し、かつ直近の決算または確定申告を1期終えたあとが理想です。事業の実績が1期分増え、支払い履歴も半年分積み上がった状態なら、前回とは違う材料で判断してもらえます。焦らず順番を踏むことが、結果的にいちばん早い道になります。
アメックス・ビジネス・ゴールドの年収・審査に関するよくある質問
最後に、申し込み前によく寄せられる疑問をまとめて解消しておきます。
年収300万円未満でも申し込めますか
申し込めます。公表されている条件は「20歳以上の法人代表者または個人事業主」だけで、年収の下限は設定されていません。実際に年収300万円未満から通過した報告もあります。
ただし、年収が控えめな場合はほかの材料でどれだけ補えるかが鍵になります。信用情報に遅れの記録がない、リボやキャッシングの残高がない、事業を数年続けている、直近6か月に他社への申し込みがない——これらが整っているほど、年収の数字以外で評価してもらえる余地が広がります。
また、年会費49,500円(税込)を毎年払い続けられるかという視点も忘れないでください。所得が200万円台なら年会費は所得の2%を超えます。事業用の決済が年間300万円に届いていないなら、まずは年会費無料のカードで実績を作るほうが、金銭的にも審査面でも合理的です。
開業1年未満や設立直後でも審査に通りますか
可能性はあります。アメリカン・エキスプレス®・ビジネス・ゴールド・カードは登記簿謄本や決算書を原則不要としているため、決算を1期も終えていない段階でも申し込みの土俵に乗れます。
このとき評価の中心になるのは代表者個人のクレジットヒストリーです。個人名義のカードやローンを何年も遅れなく支払ってきた履歴があれば、それが事業実績の不足を補います。逆に、開業直後で個人の利用歴もほとんどないと、判断材料が両方足りず厳しくなります。
対策としては、申し込みフォームの任意項目まで丁寧に埋め、事業の実態が伝わる情報を増やすこと。業種、事業内容、取引銀行、事業所の連絡先などを具体的に書くだけで、伝わる情報量は大きく変わります。事業年数の短さは、伝える情報の厚さである程度カバーできます。
赤字決算だと審査に落ちますか
赤字だから即座に落ちる、という単純な仕組みではありません。赤字の理由と、資金繰りが回っているかどうかのほうが重要です。設備投資や広告投資を先行させたことによる赤字と、売上が細り続けた末の赤字とでは、意味がまったく違います。
とはいえ、赤字が数期続いていて、かつ借入も膨らんでいる状態は不利に働きます。この場合は無理に申し込まず、まずは事業の立て直しと、年会費無料のカードでの実績づくりを優先するほうが現実的です。カードの審査は事業の状態を映す鏡なので、事業が上向けば結果も変わります。
なお、個人事業主で節税のために所得を圧縮している方は注意が必要です。所得を抑えるほど年収欄の数字は小さくなり、事業規模が実際より小さく見えます。年商や取引銀行といった項目をきちんと埋めて、事業の全体像を伝えることでバランスを取ってください。
会社員が副業の事業で申し込めますか
申し込めます。開業届を出していて事業の実態があれば、会社員との兼業でも個人事業主として扱われます。年収欄には給与所得と事業所得を合算した金額を書きます。
有利な点として、給与という安定した収入があることは支払い能力の裏付けになります。一方で、事業所得が極端に小さいと、カードの用途が事業目的だと読み取りにくくなるという難しさもあります。事業所得が年間で数万円という段階では、評価は伸びにくいと考えてください。
副業の規模がまだ小さいうちは、年会費のかからないビジネスカードから始めるのが無難です。事業所得が安定し、事業用の決済が年間100万円を超えてきた段階でビジネス・ゴールドに挑戦すると、通過の見込みも年会費の回収見込みも同時に立ちます。
審査結果が出るまでどのくらいかかりますか
おおむね数日〜2週間程度です。追加資料の提出を求められた場合は、そのやりとりのぶん延びます。カードが手元に届くまではさらに1〜3週間かかるため、申し込みから使い始めるまでは1か月ほど見ておくと安心です。
日数を短くするコツは3つあります。1つ目は申し込みフォームの入力を正確に、空欄なく済ませること。確認の手間が減れば、そのぶん早く進みます。2つ目は追加資料をすぐ返せる状態にしておくこと。確定申告書や決算書をPDF化しておけば、依頼された当日に返送できます。3つ目は連絡が取れる状態を保つことです。
即日発行には対応していないので、「来週の出張までに間に合わせたい」といった急ぎの用途には向きません。使いたい時期から逆算して、余裕をもって申し込んでください。
過去に支払いを延滞した経験があると通らないですか
いつの延滞かによります。信用情報に記録される支払い状況は原則として過去24か月分で、延滞情報は解消からおおむね5年程度で消えていきます。10年前の延滞であれば、記録上はすでに残っていない可能性が高いでしょう。
問題になるのは直近24か月以内の遅れです。ここに記録があると、金額の大小にかかわらず慎重に判断されます。この場合は時間で解決するしかないので、遅れを解消したうえで、以降は遅れずに支払い続けてください。記録は月ごとに更新され、古い遅れは徐々に表示範囲から外れていきます。
まずは開示で、自分の記録が実際どうなっているかを確認するところから始めましょう。推測で不安がるより、500円で事実を知るほうがずっと建設的です。記録がきれいだと分かれば安心して申し込めますし、傷が見つかれば、それが消えるまでの計画を立てられます。
まとめ|アメックス・ビジネス・ゴールドの審査は年収より事業の安定と信用情報がカギ
アメリカン・エキスプレス®・ビジネス・ゴールド・カードの審査について、この記事で確認してきたことを整理します。
年収の下限は公表されていません。通過報告が集まりやすいのは個人事業主で所得300万円台、法人代表者で役員報酬300万円台からですが、これは合格ラインではなく目安にすぎません。年収1,000万円でも落ちる人がいるのは、審査が「返せる力」だけでなく「これまで返してきた事実」を見ているからです。年収が効いてくるのは合否ではなく、入会後の利用可能枠のスタート位置です。
年収以外で見られているのは、信用情報・事業の継続性と実態・他社の借入状況・直近の申し込み件数・アメックスでの利用実績の5点です。このうち信用情報と借入状況、申し込み件数は、90日あればかなり整えられます。CICのインターネット開示なら500円で自分の状態を確認でき、クレジット・ガイダンスを使えば200〜800の指数として数値で把握することもできます。年収を上げるより、この3か月の整えかたのほうがずっと現実的で効果があります。
年会費49,500円(税込)に見合うかどうかは、事業用の決済額と特典の使用頻度で判断してください。還元率1.0%に加え、年間300万円(税込)以上の利用で1泊・500万円(税込)以上で最大2泊の無料宿泊が付くビジネス・フリー・ステイ・ギフト、ポケットコンシェルジュのダイニング予約で10%キャッシュバックになる特典を年に数回使えれば、年会費は十分に回収できます。一方で、税金や公共料金の支払いは還元率が0.5%に下がる点、プライオリティ・パスが付帯しない点は、期待とのズレが起きやすい部分です。
いまの事業ステージでは早いと感じたなら、年会費永年無料の三井住友カード ビジネスオーナーズや、初年度無料のJCB法人カード 一般、年会費13,200円(税込)のアメリカン・エキスプレス®・ビジネス・グリーン・カードで1〜2年の支払い実績を積んでから再挑戦するのが確実な進め方です。急いで複数枚に申し込むより、順番を踏むほうが結果的に早く手にできます。
準備が整っているなら、あとは正確に、空欄なく申し込むだけです。年収の数字に振り回されず、事業の実態と支払いの姿勢を丁寧に伝えてください。それがこのカードの審査でいちばん効く材料です。