
三井住友カード ビジネスオーナーズは年会費永年無料で使い勝手のいい法人カードですが、1枚だけで使っていると、このカードの本当の実力の半分も引き出せていません。というのも、ビジネスオーナーズには対象の個人向け三井住友カードと2枚持ちしたときだけ発動するポイント優遇が用意されているからです。
「2枚持ちで還元率が上がると聞いたけれど、どのくらい変わるの?」「どの個人カードと組めばいいの?」「経費と私用が混ざって面倒にならない?」——この記事は、そんな疑問にすべて答えるために書きました。
この記事では、三井住友カード公式の特典条件をもとに、2枚持ちで還元率がどこまで伸びるのかを数字で整理し、組み合わせ候補になる個人カード9枚を年会費・還元率・付帯保険で徹底比較します。さらに、年間の経費額から逆算した損益シミュレーション、2枚持ちを始めたあとの経費管理と確定申告をラクにする具体的なルール、申し込み手順までまとめて解説します。
最後まで読めば、自分の事業規模と支出のクセに合った「勝ちパターンの2枚」がはっきり決まり、迷わず申し込みまで進めるはずです。
三井住友カード ビジネスオーナーズの2枚持ちとは?仕組みをわかりやすく解説
まずは、2枚持ちで何が起きるのかという土台の部分を押さえておきましょう。ここを理解しないまま申し込むと、せっかくの上乗せを取りこぼしたり、対象外の支払いに期待して肩透かしを食らったりします。
対象の三井住友カード(個人カード)と組むとポイントが上乗せされる
三井住友カード ビジネスオーナーズの2枚持ち特典は、ビジネスオーナーズと対象の個人向け三井住友カードを、どちらも本会員として持っているだけで自動的に適用される仕組みです。エントリーも申し込みも必要ありません(特典1)。
具体的には、ビジネスオーナーズ側の対象利用について、200円(税込)につき2ポイントが通常ポイントに加算されます。通常還元率0.5%のビジネスオーナーズ・ビジネスオーナーズ ゴールドなら合計1.5%還元、通常還元率1.0%のビジネスオーナーズ プラチナプリファードなら合計2.0%還元という計算です。
注意したいのは、対象カードを「本会員として」持っている必要がある点です。家族会員として持っている対象カードは条件を満たしません。また、クレジットモードが付いていないOliveフレキシブルペイも対象外です。特典1の判定は利用月の月末時点で行われるため、月の途中で個人カードを解約するとその月の上乗せは受けられません。
対象となる個人カードは幅広く、三井住友カード(NL)・(CL)、ゴールド(NL)、プラチナプリファード、プラチナ、Oliveフレキシブルペイの各ランク、さらにプロミスVisaカードまで含まれます。年会費永年無料の1枚を選んでも上乗せ率は変わらないので、まずはコストをかけずに始められるのがこの特典の親切なところです。
還元率が上がる支払い先はAmazon・ETC・航空券などに決まっている
2枚持ちで還元率が上がるのは、すべての支払いではありません。対象は「Amazon.co.jp」「対象の道路事業者のETC」「ANAの直接購入分の航空券」「JALの直接購入分の航空券ほか」の4カテゴリに限定されています。
ETCについては、西日本高速道路・東日本高速道路・中日本高速道路・本州四国連絡高速道路・首都高速道路・阪神高速道路の6事業者の利用分が対象です。地方の有料道路や駐車場のETC決済まで含まれるわけではない点は覚えておきましょう。
Amazonは、Amazon.co.jp本体のほかAmazonフレッシュ・Audible・Amazonファーマシーなどが対象です。一方でAmazonプライム会費、Businessプライム会費、Amazon Web Service(AWS)の利用料、Amazon Pay提携サイト、海外のAmazon.com、Amazonふるさと納税は対象外です。クラウド費用をAWSで払っている事業者は、ここを期待しすぎないほうがいいでしょう。
航空券も「直接購入分」に限られます。ANA・JALそれぞれの公式ウェブサイト、予約・案内センター、日本国内のカウンターでの購入が対象で、旅行会社経由で手配したチケットや海外サイトでの購入は対象外です。出張手配を代理店に任せている場合は、ここだけ自社で直接予約に切り替えるだけでも取り分が変わります。
ビジネスオーナーズ同士を2枚持ちしても上乗せの対象にならない
ここは誤解が多いところです。ビジネスオーナーズと、ビジネスオーナーズ ゴールドを2枚持ちしても、2枚持ち特典の条件は満たしません。三井住友カード公式も、ビジネスオーナーズ系を複数枚保有していて対象の個人カードを持っていない場合はポイント還元しないと明記しています。
つまりこの特典は「法人カード+個人カード」の組み合わせを前提に設計されているということです。事業用に2枚欲しいからといってビジネスオーナーズを重ねても、上乗せは1ポイントも増えません。
また、パートナーカード(使用者カード)を増やすのも上乗せ条件には関係ありません。パートナーカードは従業員や役員に配って経費支払いを分散するためのもので、本会員が対象の個人カードを持っているかどうかが判定基準です。まずは本会員である代表者自身が、対象の個人カードを1枚押さえるのが正解です。
支払い口座を三井住友銀行にすると条件がさらに有利になる
2枚持ち特典には、あまり知られていない第2の上乗せがあります。カード利用代金の支払い口座を三井住友銀行に設定していると、同じAmazon・ANA・JAL・ETCの利用で200円(税込)につき1ポイントがさらに加算される(特典2)という仕組みです。
この特典2は、ビジネスオーナーズ ゴールドとビジネスオーナーズ プラチナプリファードだけが対象で、一般ランクのビジネスオーナーズは対象外です。ここを取り違えると想定より還元が低くなるので気をつけてください。
特典1と特典2をどちらも満たすと、ビジネスオーナーズ ゴールドは200円につき4ポイント=2.0%還元、ビジネスオーナーズ プラチナプリファードは200円につき5ポイント=2.5%還元になります。これがタイトルにある「最大2.5%」の正体です。
なお特典2は、利用月の月末時点と特典付与時点の両方で、支払い口座が三井住友銀行に設定されている必要があります。ポイントは毎月1日から末日までの利用分を合算し、カード利用代金の請求月から原則2ヵ月以内に付与されます。ETC利用分は売上票の持ち込みタイミングの都合で、ほかの利用分より付与が遅れることがあります。
三井住友カード ビジネスオーナーズを2枚持ちするメリット
仕組みが分かったところで、2枚持ちで実際に何が得になるのかを具体的に見ていきます。ポイント面だけでなく、明細管理や申し込みの手間といった実務面のメリットも小さくありません。
対象の支払いで還元率が0.5%から最大2.5%まで伸びる
2枚持ちの最大のメリットは、やはり還元率です。ビジネスオーナーズ単体なら0.5%だった還元が、対象カードとの2枚持ちで1.5%、ビジネスオーナーズ プラチナプリファードなら最大2.5%まで伸びます。1.5%はクレジットカード全体で見ても高還元の部類で、これが年会費永年無料の組み合わせでも成立するのが強みです。
金額に置き換えるとインパクトが分かりやすくなります。ETCと航空券とAmazonの合計が年間50万円だった場合、通常の0.5%なら2,500ポイントですが、2枚持ちの1.5%なら7,500ポイント。差額は5,000ポイントで、これがカードを1枚追加で持つだけで毎年積み上がります。
対象支出が年100万円まで増えると、差はさらに広がります。0.5%なら5,000ポイント、1.5%なら15,000ポイント、ビジネスオーナーズ ゴールドで支払い口座を三井住友銀行にした2.0%なら20,000ポイントです。高速道路の利用が多い事業、出張が多い事業ほど恩恵が大きい設計になっています。
貯まったVポイントは1ポイント1円相当として支払いに充当できるほか、マイルや他社ポイントへの移行、景品交換にも使えます。ただし交換方法によっては1ポイントが1円相当にならない場合もあるため、キャッシュバック感覚で使うなら支払い充当が無難です。
事業用とプライベートの明細をVpassアプリで一緒に確認できる
2枚持ちの地味に大きいメリットが、同一名義でビジネスオーナーズと個人カードを持つと、会員サイト「Vpass」のログインIDが統合される点です。ログインし直すことなく、1つのアプリで法人カードと個人カードの利用明細を並べて確認できます。
カード会社をまたいで2枚持ちすると、明細を見るためにアプリを2つ開き、それぞれログインし、CSVを別々に落とすことになります。月末の経費チェックを何年も続けることを考えると、この手間の差は無視できません。
さらにVpassでは利用のたびに通知を受け取る設定もできるため、身に覚えのない請求や、私用カードで切ってしまった経費をその場で気づけるのも実務上のメリットです。仕分けを月末にまとめてやるより、通知の時点で判断したほうが結果的にラクになります。
1回の申し込みで法人カードと個人カードを同時に作れる
三井住友カードは、三井住友カード(NL)と三井住友カード ビジネスオーナーズ(一般)を1つのフォームから同時に申し込めるルートを用意しています。個人カードを持っていない事業主でも、入力を1回で済ませて2枚持ちの体制をいきなり作れるということです。
ただし同時申し込みにはいくつか制約があります。同時に申し込めるのはビジネスオーナーズ(一般)だけで、ビジネスオーナーズ ゴールドは同時申し込みの対象外です。また20歳未満の方も同時申し込みはできません。
そのほか、同時申し込みでは支払い口座に個人口座しか設定できない点、入会時にパートナーカードや追加カードを申し込めない点、キャッシング枠とリボ払い枠が未設定で届く点にも注意が必要です。法人名義口座や屋号付き口座を使いたい場合は、後日「変更届」を返送するか、最初から別々に申し込みましょう。
なお、それぞれのカードで個別に審査が行われるため、結果として片方だけ発行されるケースもあります。同時申し込み=2枚まとめて確実に発行、ではないことは理解しておいてください。
入会キャンペーンのVポイントを2枚分ねらえる
三井住友カードは、カードごとに新規入会&利用特典を用意しています。ビジネスオーナーズ側と個人カード側でそれぞれ特典の対象になるため、2枚持ちなら入会特典も2枚分ねらえるのが理屈です。
たとえば三井住友カード プラチナプリファードは、入会月(切替月)の3ヵ月後末までに40万円(税込)以上を利用すると40,000ポイントが進呈されます。Oliveフレキシブルペイ プラチナプリファードも、入会月の3ヵ月後末までに40万円以上の利用で40,000ポイントという同水準の特典です。ビジネスオーナーズ側の特典額と達成条件は三井住友カード ビジネスオーナーズのキャンペーン解説で確認できます。
とはいえ入会特典の内容や金額は時期によって変わりますし、条件を満たすために不要な買い物をするのは本末転倒です。もともと発生する事業経費や生活費の支払いをカードに寄せる範囲で達成できるかを基準に、申し込みのタイミングを決めるのが現実的です。申し込み前に必ず各カードの公式サイトで最新の条件を確認してください。
ETCカードや追加カードの年会費もかけずに広げられる
2枚持ち特典の主戦場のひとつがETCです。ビジネスオーナーズのETCカードは年会費無料で追加でき、しかもETC利用は2枚持ち特典の対象なので、高速道路代がそのまま1.5%〜2.5%還元の対象になります。
ただし完全な無条件無料ではありません。入会翌年度以降、前年度に一度もETCカードの利用がなかった場合は年会費550円(税込)が発生します。年に1回でも高速に乗るなら実質無料と考えて問題ありませんが、まったく使わないなら発行しないほうが無難です。
パートナーカード(使用者カード)は本会員・パートナー会員ともに年会費永年無料で、18枚まで発行できます。従業員に経費用のカードを配っても年会費が増えないのは、少人数の会社や個人事業にとって扱いやすいポイントです。なお本会員と同時に申し込めるパートナーカードは1枚までで、2枚目以降は本会員のカード到着後に申し込みます。
2枚持ちを始める前に知っておきたいデメリット
いいことばかりではありません。2枚持ちには、申し込んでから「そういう仕組みだったのか」と気づきやすい落とし穴がいくつかあります。事前に把握しておけば、対策も打てます。
同時申し込みだと利用可能枠が2枚で共通になる
最初に理解しておきたいのが利用枠の扱いです。同一名義でビジネスオーナーズと三井住友カードの個人カードを持つと、利用枠は合算されます。三井住友カード公式も、本会員(法人代表者・個人事業主)が同社発行の個人カードを持っている場合は利用枠を合算すると明記しています。
つまり「ビジネスオーナーズが最大500万円、個人カードが最大100万円だから合計600万円使える」という話にはなりません。2枚の合計が、三井住友カードが定めた総利用枠の範囲に収まるという考え方です。
これは、大きな仕入れや広告費をカードで回したい事業者にとっては実害になり得ます。個人カードの分割払い残高が膨らんでいる月に、事業側の大口決済が通らないといった事態も起こります。2枚持ちを始めたら、事業側で使える枠が個人側の残高に影響されることを前提に資金繰りを組むのが安全です。枠が足りないと感じたら、Vpassから利用枠の引き上げを申請しましょう。
上乗せの対象になる支払い先は意外と限られる
還元率1.5%や2.5%という数字だけを見て申し込むと、実際の還元額に肩透かしを食らいます。上乗せの対象はAmazon・ETC・ANA・JALの4カテゴリのみで、事務用品店・通信費・広告費・仕入先への支払いといった一般的な経費は通常の0.5%のままです。
しかも同じAmazonでも、プライム会費・Businessプライム会費・AWS利用料・Amazon Pay提携サイト・ふるさと納税は対象外です。サーバー代をAWSに乗せているIT系の事業者は、Amazon利用額が大きくても上乗せがほとんど発生しない可能性があります。
航空券も同様で、旅行会社経由の手配や海外サイトでの購入は対象外。出張が多くても、代理店にまとめて任せている会社では上乗せが効きません。申し込む前に、自社の年間支出のうち何円が4カテゴリに該当するかを一度洗い出すことをおすすめします。この金額が小さいなら、無理にランクを上げる必要はありません。
一般ランクは旅行傷害保険が手薄で出張には物足りない
年会費永年無料のビジネスオーナーズ(一般)は、コストパフォーマンスは抜群ですが補償は最小限です。付帯するのは最高2,000万円の海外旅行傷害保険のみで、国内旅行傷害保険は付帯せず、ショッピング補償(お買物安心保険)もありません。しかも海外分は利用付帯で、旅費などを事前にそのカードで決済していることが条件です。
国内出張が中心の事業者にとって、これは実質的に保険なしと同じです。新幹線や飛行機での国内移動が多いなら、国内・海外ともに最高2,000万円をカバーするビジネスオーナーズ ゴールドのほうが安心できます。
高額な機材やPCをカードで購入する機会が多い場合も一般ランクは不利です。ゴールドには年間300万円までのお買物安心保険、プラチナプリファードには年間500万円までのお買物安心保険が付帯します。「保険が要らないほど身軽か」を基準にランクを選ぶと判断しやすくなります。
なお、ビジネスオーナーズは入会後に「選べる無料保険」へ切り替えることもできます。海外にほとんど行かないなら、旅行傷害保険を別の補償に振り替えたほうが実用的です。
ゴールドは年間100万円を使わないと年会費が毎年かかる
ビジネスオーナーズ ゴールドは年間100万円(税込)の利用で翌年以降の年会費が永年無料になりますが、裏を返せば100万円に届かない年は5,500円(税込)がかかり続けます。しかも初年度の年会費5,500円(税込)は、利用額に関係なく必ず発生します。
見落としやすいのが、2枚持ちの相手が三井住友カード ゴールド(NL)の場合です。ゴールド(NL)の年会費永年無料条件も年間100万円で、こちらはビジネスオーナーズ ゴールドとは別カウント。つまり「ゴールド×ゴールド」の2枚持ちを両方無料にするには、事業側で100万円、個人側でも100万円、合計200万円の決済が必要です。
さらに、三井住友カードつみたて投資(SBI証券のクレカ積立)の利用額は、年会費永年無料や継続特典の判定に使うご利用金額の集計対象になりません。2026年3月1日のご利用分からは、au PAY・Kyash・JAL Pay・バンドルカードへのチャージも新たに集計対象外に加わりました。積立やプリペイドへのチャージでクリアしようという作戦は通用しないので、実支出だけで100万円に届くかを冷静に見積もってください。
100万円に届く見込みが立たないなら、一般ランクで2枚持ちを始めて、年間100万円以上を使えた年にゴールドへ切り替えるほうが合理的です。ビジネスオーナーズ(一般)は年間100万円以上の利用でゴールドへ年会費永年無料でアップグレードできる案内が届く仕組みがあります(別途審査あり)。
結局は2枚分の明細を仕分けする手間が残る
「事業用と私用でカードを分ければ経理がラクになる」とよく言われますが、実際には2枚分の明細に目を通す作業は残ります。むしろカードが増えたぶん、会計ソフトの連携先も、確認する明細も2つになります。
とくに厄介なのが、家事按分が必要な支出です。自宅兼事務所の通信費や電気代のように、事業分と私用分が混在する費目は、どちらのカードで払っても最終的に按分計算が必要になります。国税庁の示す必要経費の考え方でも、家事上の経費と業務上の経費が混じった家事関連費は、業務遂行上必要な部分を明らかに区分できる場合にのみ必要経費に算入できるとされています。
つまり2枚持ちは「仕分けをゼロにする方法」ではなく、仕分けの基準をシンプルにする方法だと考えたほうが正確です。この記事の後半では、その基準をどう決めれば月1回30分で終わるようになるかを具体的に解説します。
ビジネスオーナーズは一般・ゴールド・プラチナプリファードのどれで2枚持ちする?
ビジネスオーナーズには3つのランクがあり、2枚持ちしたときの上限還元率も、年会費も、付帯保険も違います。まずは3枚のスペックを一覧で見比べてみましょう。カード名をタップすると、その詳細セクションにジャンプできます。一般とゴールドのどちらにするかだけで迷っているなら、一般とゴールドの違いを8項目で比較した記事で損益分岐点まで確認できます。
| カード | 年会費(税込) | 通常還元率 | 2枚持ち時の対象還元率 | 旅行傷害保険 | 向いている人 |
|---|---|---|---|---|---|
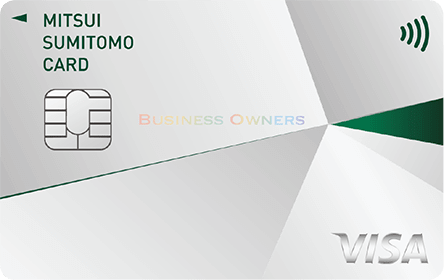 三井住友カード ビジネスオーナーズ |
永年無料 | 0.5% | 最大1.5% | 海外最高2,000万円(利用付帯) | コストをかけずに2枚持ちを試したい人 |
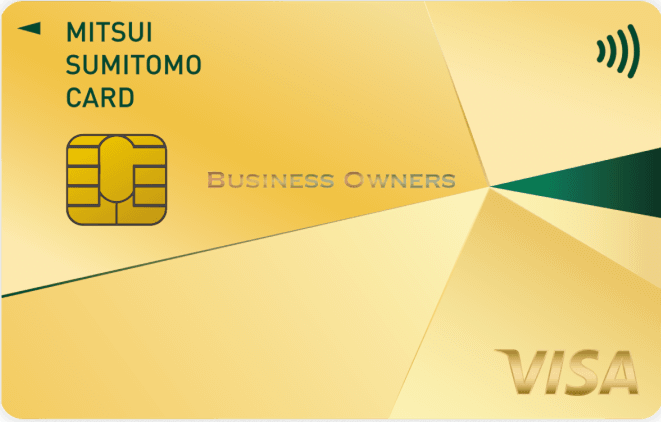 三井住友カード ビジネスオーナーズ ゴールド |
5,500円 (年間100万円利用で翌年以降永年無料) |
0.5% | 最大2.0% | 国内・海外最高2,000万円(利用付帯) | 年間100万円以上使い、出張もある人 |
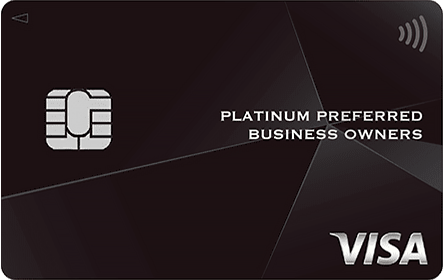 三井住友カード ビジネスオーナーズ プラチナプリファード |
33,000円 | 1.0% | 最大2.5% | 国内・海外最高5,000万円(利用付帯) | 年間300万円以上を事業決済に回せる人 |
三井住友カード ビジネスオーナーズ|年会費永年無料で2枚持ちを試しやすい
| 年会費(税込) | 本会員・パートナー会員ともに永年無料 |
|---|---|
| 申し込み対象 | 満18歳以上(高校生は除く)の法人代表者、個人事業主(副業・フリーランスを含む) |
| 通常還元率 | 0.5%(200円につき1ポイント) |
| 2枚持ち時の還元率 | Amazon・ETC・ANA・JALで1.5%(特典1のみ/特典2は対象外) |
| カード利用枠 | 〜500万円(本会員が持つ個人カードと合算) |
| 旅行傷害保険 | 最高2,000万円の海外旅行傷害保険(利用付帯。事前に旅費などを当該カードで決済することが前提) |
| ショッピング補償 | なし |
| パートナーカード | 18枚まで/年会費永年無料 |
| ETCカード | 年会費無料(入会翌年度以降、前年度に利用がない場合は550円) |
| 必要書類 | 登記簿謄本・決算書は不要 |
- 年会費が本会員・パートナー会員ともに永年無料で、2枚持ちのコストがゼロで始められる
- 対象の個人カードと組めばAmazon・ETC・ANA・JALが1.5%還元になる
- 登記簿謄本や決算書の提出が不要で、開業直後でも申し込みやすい
- 年間100万円以上の利用でビジネスオーナーズ ゴールドへ年会費永年無料のアップグレード案内が届く
- 支払い口座を三井住友銀行にしても上乗せされる特典2の対象外
- 旅行傷害保険は海外のみで国内は付帯せず、ショッピング補償もない
- カード利用枠は最大500万円で、個人カードと合算される
三井住友カード ビジネスオーナーズは、2枚持ちを試すうえで最もリスクが小さい入口です。年会費が本会員もパートナー会員も永年無料なので、思ったほど上乗せが効かなかったとしても金銭的な損失はありません。それでいて対象の個人カードを1枚持つだけで、Amazon・ETC・ANA・JALが1.5%還元になります。
申し込みのハードルが低いのも特徴です。登記簿謄本や決算書の提出が不要で、必要なのは本人確認書類のみ。開業したばかりの個人事業主や、副業で事業所得がある人でも申し込めます。カード利用枠は最大500万円と、年会費無料の法人カードとしては十分な水準です。
弱点は補償と特典2です。海外旅行傷害保険は最高2,000万円付きますが利用付帯で国内はカバーされず、ショッピング補償もありません。また支払い口座を三井住友銀行にしても、一般ランクは特典2の加算対象外です。まず一般で始めて、年間100万円を超えた年にゴールドへ切り替えるという進め方が、無駄がなく現実的でしょう。この一般カードを実際に使っている人の評価は、三井住友カード ビジネスオーナーズの口コミ評判レビューにまとめています。
三井住友カード ビジネスオーナーズ ゴールド|年間100万円で翌年以降の年会費が永年無料
| 年会費(税込) | 本会員5,500円(年間100万円の利用で翌年以降永年無料)/パートナー会員永年無料 |
|---|---|
| 申し込み対象 | 満18歳以上(高校生は除く)の法人代表者、個人事業主(副業・フリーランスを含む) |
| 通常還元率 | 0.5%(200円につき1ポイント) |
| 2枚持ち時の還元率 | Amazon・ETC・ANA・JALで最大2.0%(特典1で1.5%+特典2で0.5%) |
| 継続特典 | 毎年、年間100万円の利用で10,000ポイント |
| カード利用枠 | 〜500万円(本会員が持つ個人カードと合算) |
| 旅行傷害保険 | 最高2,000万円の海外・国内旅行傷害保険(利用付帯) |
| ショッピング補償 | 年間300万円までのお買物安心保険(国内・海外) |
| 空港ラウンジ | 全国主要空港のラウンジを無料で利用可能 |
| 決済口座 | 法人名義口座・個人名義口座(屋号付含む)/個人事業主は法人名義口座の指定不可 |
- 支払い口座を三井住友銀行にすれば対象利用が最大2.0%還元になる
- 年間100万円の利用で翌年以降の年会費が永年無料になり、さらに毎年10,000ポイントの継続特典がもらえる
- 国内・海外の旅行傷害保険(最高2,000万円)と年間300万円のお買物安心保険が付帯する
- 全国主要空港のラウンジが無料で使え、出張の待ち時間を仕事にあてられる
- 初年度の年会費5,500円(税込)は利用額にかかわらず必ずかかる
- 三井住友カード(NL)などとの同時申し込みができず、別々に申し込む必要がある
- 三井住友カードつみたて投資に加え、au PAY・Kyash・JAL Pay・バンドルカードへのチャージ(2026年3月利用分〜)も年会費無料・継続特典の判定に含まれない
三井住友カード ビジネスオーナーズ ゴールドは、年間100万円という現実的な条件をクリアできる事業者にとって、実質的に無料で持てるゴールド法人カードです。年間100万円を使えば翌年以降の年会費が永年無料になるうえ、毎年10,000ポイントの継続特典まで受け取れます。100万円利用時の継続特典だけで実質1.0%上乗せされている計算です。
2枚持ちの観点で見ると、一般ランクとの決定的な違いが特典2です。支払い口座を三井住友銀行に設定すればAmazon・ETC・ANA・JALが最大2.0%還元になり、対象支出が年100万円あれば20,000ポイントが貯まります。ここに継続特典10,000ポイントが乗るため、年会費5,500円のもとは十分に取れます。
補償面も一気に厚くなります。国内・海外の旅行傷害保険が最高2,000万円、年間300万円までのお買物安心保険、そして全国主要空港のラウンジ無料。国内出張が多く、PCや機材の購入も多い事業者ならゴールドが正解です。ただし三井住友カード(NL)との同時申し込みには対応していないため、2枚持ちを組むときは個別に申し込む必要があります。
三井住友カード ビジネスオーナーズ プラチナプリファード|継続特典と特約店で還元を伸ばす
| 年会費(税込) | 本会員33,000円/パートナー会員永年無料 |
|---|---|
| 申し込み対象 | 満20歳以上(高校生は除く)の法人代表者、個人事業主(副業・フリーランスを含む) |
| 通常還元率 | 1.0% |
| 2枚持ち時の還元率 | Amazon・ETC・ANA・JALで最大2.5%(特典1で1.0%+特典2で0.5%を加算) |
| 特約店 | ビジネスオーナーズ特約店(プラチナプリファード限定)で最大10%還元 |
| 継続特典 | 前年100万円の利用ごとに10,000ポイント(最大40,000ポイント)/前年500万円以上でDragonpassチケット2枚 |
| カード利用枠 | 〜9,999万円(本会員が持つ個人カードと合算) |
| 旅行傷害保険 | 最高5,000万円の海外・国内旅行傷害保険(利用付帯) |
| ショッピング補償 | 年間500万円までのお買物安心保険(国内・海外) |
| コンシェルジュ | Visaプラチナ・コンシェルジュ・センターを24時間365日利用可能 |
- 通常還元率が1.0%と高く、対象利用は2枚持ち+三井住友銀行口座で最大2.5%になる
- 前年100万円の利用ごとに10,000ポイント、最大40,000ポイントの継続特典がある
- カード利用枠が最大9,999万円と大きく、まとまった仕入れや広告費も通しやすい
- Visaプラチナ・コンシェルジュ・センターが24時間365日使え、出張手配や会食予約を任せられる
- 年会費33,000円(税込)は無料になる条件がなく、毎年かかり続ける
- 年間400万円まで使わないと継続特典の上限40,000ポイントに届かない
- 申し込み対象が満20歳以上で、一般・ゴールドより条件が狭い
三井住友カード ビジネスオーナーズ プラチナプリファードは、決済額が大きい事業者ほど有利になる「ポイント特化型」の法人プラチナです。通常還元率が1.0%と、一般・ゴールドの倍。ここに2枚持ちの特典1と三井住友銀行口座の特典2が乗って、Amazon・ETC・ANA・JALで最大2.5%に届きます。
年会費33,000円をどう見るかは継続特典次第です。前年100万円の利用ごとに10,000ポイントが進呈され、上限は40,000ポイント。年間400万円を事業決済に回せる規模なら、継続特典だけで年会費を上回ります。前年500万円以上を使えばDragonpassのチケット2枚も進呈され、空港ラウンジやレストランで利用できます。
さらにビジネスオーナーズ特約店(プラチナプリファード限定)では最大10%還元という設定もあり、対象加盟店での支出が多い業種では威力を発揮します。年会費を固定費として飲み込めるだけの決済額があるかどうかが、このカードを選ぶ唯一にして最大の判断基準です。届かないうちはゴールドで十分でしょう。
3ランクの年会費・還元率・付帯保険を比較
3ランクを「対象支出がいくらのときに、どれを選ぶと得か」という軸で整理すると、判断がぐっと簡単になります。ここでは2枚持ち特典(特典1)と三井住友銀行口座の特典2をどちらも満たした前提で、Amazon・ETC・ANA・JALの年間支出別に獲得ポイントを並べました。
| 対象支出(年間) | ビジネスオーナーズ (1.5%・年会費0円) |
ビジネスオーナーズ ゴールド (2.0%・年会費5,500円) |
ビジネスオーナーズ プラチナプリファード (2.5%・年会費33,000円) |
|---|---|---|---|
| 年30万円 | 4,500ポイント | 6,000ポイント | 7,500ポイント |
| 年50万円 | 7,500ポイント | 10,000ポイント | 12,500ポイント |
| 年100万円 | 15,000ポイント | 20,000ポイント | 25,000ポイント |
| 年200万円 | 30,000ポイント | 40,000ポイント | 50,000ポイント |
表を見ると、対象支出だけで年会費の差(ゴールドとの差5,500円、プラチナプリファードとの差33,000円)を埋めるのは簡単ではないことが分かります。年100万円の対象支出があっても、一般とゴールドの差は5,000ポイント。年会費5,500円とほぼ拮抗する水準です。
だからこそ、ゴールド以上を選ぶ判断は「継続特典」と「保険・ラウンジ」を含めて行うのが正解です。ゴールドは年間100万円の利用で10,000ポイントの継続特典が付き、しかも翌年以降の年会費が永年無料になります。この2点を加えると、年間100万円を超える事業者にとってゴールドは明確に有利です。
プラチナプリファードは、前年100万円ごとに10,000ポイント(最大40,000ポイント)という継続特典の規模が違います。年間400万円を決済できるなら継続特典だけで年会費を回収でき、そこに通常1.0%の還元と最大10%の特約店還元が上乗せされます。年間300万円が一般とゴールドの、年間400万円がゴールドとプラチナプリファードの、おおよその分かれ目と考えておくとよいでしょう。
法人カード全体のなかでの位置づけが気になる方は、法人クレジットカードのおすすめランキングもあわせて確認してみてください。他社カードとの年会費・特典の比較で、ビジネスオーナーズの立ち位置がよりはっきりします。
三井住友カード ビジネスオーナーズと2枚持ちしたい個人カード9枚
ここからは、2枚持ちの相手役になる個人カード9枚を比較します。どの1枚を選んでもビジネスオーナーズ側の上乗せ率は同じなので、選ぶ基準は「個人側のカードとして自分に合っているか」です。年会費・通常還元率・コンビニ飲食店での還元・旅行傷害保険を一覧にまとめました。カード名をタップすると、そのカードの詳細セクションにジャンプできます。
| カード | 年会費(税込) | 通常還元率 | 対象のコンビニ・飲食店 | 旅行傷害保険 | 向いている人 |
|---|---|---|---|---|---|
 三井住友カード(NL) |
永年無料 | 0.5% | スマホのタッチ決済で7%還元 | 海外最高2,000万円(利用付帯) | コストゼロで2枚持ちを始めたい人 |
 三井住友カード ゴールド(NL) |
5,500円 (年間100万円利用で翌年以降永年無料) |
0.5% | スマホのタッチ決済で7%還元 | 国内・海外最高2,000万円(利用付帯) | 私生活でも年間100万円を使う人 |
 三井住友カード プラチナプリファード |
33,000円 | 1.0% | スマホのタッチ決済で7%還元 | 国内・海外最高5,000万円(利用付帯) | 個人利用も年間300万円を超える人 |
 三井住友カード プラチナ |
55,000円 | 0.5% | スマホのタッチ決済で7%還元 | 国内・海外最高1億円 | 接待や会食でコンシェルジュを使う人 |
 三井住友カード(CL) |
永年無料 | 0.5% | スマホのタッチ決済で7%還元 | 海外最高2,000万円(利用付帯) | プラスチックカードを持ちたくない人 |
 Oliveフレキシブルペイ(一般) |
永年無料 | 0.5% | クレジットモードで8%還元 | 選べる無料保険で選択 | 三井住友銀行の口座もまとめたい人 |
 Oliveフレキシブルペイ ゴールド |
5,500円 (年間100万円利用で翌年以降永年無料) |
0.5% | クレジットモードで8%還元 | 国内・海外最高2,000万円 | 口座一体型のまま年会費を無料にしたい人 |
 Oliveフレキシブルペイ プラチナプリファード |
33,000円 | 1.0% | クレジットモードで最大8%還元 | 国内・海外最高5,000万円 | 銀行口座と高還元をまとめたい人 |
プロミスVisaカード |
永年無料 | 0.5% | スマホのタッチ決済で7%還元 | 海外最高2,000万円(利用付帯) | 急な資金需要への備えも持ちたい人 |
- 三井住友カード(NL)|年会費永年無料で2枚持ちの入口にちょうどいい
- 三井住友カード ゴールド(NL)|年間100万円の利用で翌年以降の年会費が永年無料
- 三井住友カード プラチナプリファード|継続特典で年会費の元を取りにいける
- 三井住友カード プラチナ|コンシェルジュと手厚い保険で接待や出張を支える
- 三井住友カード(CL)|プラスチックカードを持たずスマホだけで完結する
- Oliveフレキシブルペイ(一般)|三井住友銀行の口座と一体で入出金までまとめられる
- Oliveフレキシブルペイ ゴールド|口座一体型のまま年会費無料の条件をねらえる
- Oliveフレキシブルペイ プラチナプリファード|銀行口座と高還元をまとめて持てる
- プロミスVisaカード|急な資金需要への備えを1枚に持たせたい人向け
三井住友カード(NL)|年会費永年無料で2枚持ちの入口にちょうどいい
| 年会費(税込) | 永年無料(家族カードも永年無料) |
|---|---|
| 申し込み対象 | 満18歳以上の方(高校生は除く) |
| 通常還元率 | 0.5%(200円につき1ポイント) |
| コンビニ・飲食店 | 対象店舗でスマホのタッチ決済またはモバイルオーダーを使うと7%還元(通常ポイント含む) |
| カード利用枠 | 〜100万円 |
| 旅行傷害保険 | 最高2,000万円の海外旅行傷害保険(利用付帯) |
| ショッピング補償 | なし |
| 2枚持ち特典 | 対象(本会員として保有していることが条件) |
| 同時申し込み | ビジネスオーナーズ(一般)と同時申し込み可能 |
- 年会費が永年無料で、2枚持ち特典を発動させるためだけに持っても損がない
- ビジネスオーナーズ(一般)と同時に申し込めるため、1回の入力で2枚持ち体制が整う
- 対象のコンビニ・飲食店でスマホのタッチ決済を使えば7%還元と、私用支出でも取り分が大きい
- ナンバーレス券面で、カード番号を人に見られる心配がない
- 通常還元率は0.5%で、対象店舗以外での高還元は期待できない
- カード利用枠が最大100万円で、ビジネスオーナーズと合算される
- 旅行傷害保険は海外のみで国内は付帯しない
三井住友カード(NL)は、2枚持ちの相方として最も選ばれやすい定番です。理由は単純で、年会費が永年無料だから。2枚持ち特典の上乗せ率は個人カードのランクに左右されないため、「特典を発動させるためのカード」としてはこれで十分です。
実用面でも強力です。対象のコンビニ・飲食店でスマホのVisaのタッチ決済・Mastercardタッチ決済またはモバイルオーダーを使えば7%還元。事業主でも昼食やちょっとした買い物は毎日発生するので、私用側の還元がここまで高いのは無視できません。ただしカード現物のタッチ決済やiD、カードの差し込みは対象外なので、必ずスマホで支払う癖をつけましょう。
そして最大の利点が、ビジネスオーナーズ(一般)との同時申し込みに対応していることです。個人カードを持っていない状態からでも、1回の申し込みで2枚持ちのスタートラインに立てます。年間100万円以上使えば三井住友カード ゴールド(NL)へ年会費永年無料でアップグレードできる案内も届くため、成長に合わせた乗り換えもスムーズです。
三井住友カード ゴールド(NL)|年間100万円の利用で翌年以降の年会費が永年無料
| 年会費(税込) | 通常5,500円(年間100万円の利用で翌年以降永年無料)/初年度は必ず5,500円 |
|---|---|
| 申し込み対象 | 原則として満18歳以上(高校生は除く)で、本人に安定継続収入のある方 |
| 通常還元率 | 0.5%(200円につき1ポイント) |
| 継続特典 | 毎年、年間100万円の利用で10,000ポイント |
| コンビニ・飲食店 | 対象店舗でスマホのタッチ決済またはモバイルオーダーを使うと7%還元 |
| カード利用枠 | 〜200万円 |
| 旅行傷害保険 | 最高2,000万円の海外・国内旅行傷害保険(利用付帯) |
| ショッピング補償 | 年間300万円までのお買物安心保険 |
| 空港ラウンジ | 国内主要空港とハワイ・ホノルルの空港ラウンジを無料で利用可能 |
- 年間100万円の利用で翌年以降の年会費が永年無料になり、毎年10,000ポイントの継続特典も受け取れる
- 年会費実質無料のまま国内主要空港のラウンジが使える
- 国内・海外の旅行傷害保険(最高2,000万円)とお買物安心保険(年間300万円)が付帯する
- カード利用枠が最大200万円と、無料ランクより余裕がある
- 初年度の年会費5,500円(税込)は年間利用額にかかわらず発生する
- ビジネスオーナーズ ゴールドと2枚持ちする場合、無料条件はそれぞれ別に年間100万円が必要
- 三井住友カードつみたて投資に加え、au PAY・Kyash・JAL Pay・バンドルカードへのチャージ(2026年3月利用分〜)も100万円の集計に含まれない
三井住友カード ゴールド(NL)は、私生活の支出が年間100万円を超えるなら、実質無料で持てるゴールドカードです。年間100万円の利用で翌年以降の年会費が永年無料になるうえ、毎年10,000ポイントの継続特典が付きます。100万円ちょうどを使ったとすると、通常還元5,000ポイントと合わせて15,000ポイント=実質1.5%還元です。
2枚持ちの相手としては、個人側でも空港ラウンジと国内旅行傷害保険を確保できるのが強みです。ゴールド(NL)は国内主要空港に加えてハワイ・ホノルルの空港ラウンジも対象なので、海外出張のついでにハワイへ足を延ばす機会がある人にも使い勝手がいいでしょう。ビジネスオーナーズ ゴールドと組めば、法人側・個人側の両方でラウンジが使えるので、同伴者との出張でも使い勝手がよくなります。
気をつけたいのは無料条件のカウントです。ビジネスオーナーズ ゴールドとゴールド(NL)は別々のカードなので、年間100万円の条件もそれぞれ独立しています。2枚とも永年無料にするには合計200万円の決済が必要になる計算です。事業と私生活を合わせて200万円に届かないなら、片方を一般ランクにするほうが合理的でしょう。
三井住友カード プラチナプリファード|継続特典で年会費の元を取りにいける
| 年会費(税込) | 33,000円(家族カードは年会費無料) |
|---|---|
| 申し込み対象 | 原則として満20歳以上で、本人に安定継続収入のある方(インビテーション不要) |
| 通常還元率 | 1.0%(100円につき1ポイント) |
| 入会・継続特典 | 入会月の3ヵ月後末までに40万円以上の利用で40,000ポイント/毎年、前年100万円の利用ごとに10,000ポイント(最大40,000ポイント) |
| 特約店 | リワードアップ対象加盟店で100円につき+1〜9ポイント |
| 外貨利用特典 | 海外での利用は100円につき+2ポイント |
| カード利用枠 | 〜500万円 |
| 旅行傷害保険 | 最高5,000万円の海外・国内旅行傷害保険(利用付帯) |
| ショッピング補償 | 年間500万円までのお買物安心保険 |
- 通常還元率が1.0%と高く、日常の支出すべてで取り分が大きい
- 前年100万円の利用ごとに10,000ポイント、最大40,000ポイントの継続特典がある
- 海外での利用は100円につき+2ポイントが上乗せされ、海外出張や仕入れに強い
- インビテーションなしで申し込め、家族カードは年会費無料
- 年会費33,000円(税込)は無料になる条件がない
- 継続特典を上限まで取るには年間400万円の利用が必要
- 三井住友カードつみたて投資の利用額は入会特典・継続特典の集計対象外
三井住友カード プラチナプリファードは、特典よりもポイント還元に振り切ったプラチナカードです。通常還元率1.0%はゴールド(NL)の倍で、対象を選ばずに貯まるのが強み。ビジネスオーナーズと2枚持ちすれば、事業側は最大2.5%、個人側は1.0%という高い水準で貯め続けられます。
年会費33,000円の回収は継続特典が主役です。前年100万円の利用ごとに10,000ポイント(最大40,000ポイント)という設計なので、個人利用で年間300万〜400万円を回せる人なら十分に元が取れます。加えて入会月の3ヵ月後末までに40万円以上を使えば40,000ポイントの入会特典もあり、初年度は特に取り返しやすい構造です。
海外での利用に100円につき+2ポイントが乗る点も見逃せません。海外からの仕入れや海外出張が多い事業者にとっては、実質3.0%還元の外貨決済カードとして機能します。年会費に見合うかを詳しく検証したい方は、あわせて三井住友カード プラチナプリファードの損益分岐点を検証したレビューも参考にしてください。
三井住友カード プラチナ|コンシェルジュと手厚い保険で接待や出張を支える
| 年会費(税込) | 本会員55,000円(家族会員は無料) |
|---|---|
| 申し込み対象 | 原則として満30歳以上で、本人に安定継続収入のある方 |
| 通常還元率 | 0.5%(200円につき1ポイント) |
| コンビニ・飲食店 | 対象店舗でスマホのタッチ決済またはモバイルオーダーを使うと7%還元 |
| カード利用枠 | 原則300万円〜 |
| 旅行傷害保険 | 最高1億円の海外・国内旅行傷害保険 |
| コンシェルジュ | 宿泊・レストラン・チケットなどの手配に対応 |
| 会員特典 | プラチナ会員向けのギフト、グルメ・エンターテインメントの優待 |
| カードデザイン | ブラック×プラチナ/ブラック×ゴールドの2種類から選択 |
- 旅行傷害保険が国内・海外ともに最高1億円と、三井住友カードの個人カードで最も手厚い
- カード利用枠が原則300万円〜と大きく、高額な決済にも対応しやすい
- コンシェルジュに宿泊やレストランの手配を任せられ、接待の準備時間を削減できる
- 会員限定のギフトやグルメ優待など、ステータス面の特典が充実している
- 年会費55,000円(税込)と高額で、還元率だけで元を取るのは難しい
- 通常還元率は0.5%にとどまり、プラチナプリファードの半分
- 申し込み対象が原則満30歳以上と、ほかのカードより条件が厳しい
三井住友カード プラチナは、ポイントよりも「使えるサービス」で選ぶプラチナカードです。通常還元率は0.5%とプラチナプリファードの半分ですが、旅行傷害保険が国内・海外ともに最高1億円と別格で、カード利用枠も原則300万円からと余裕があります。
事業主にとって実利が大きいのはコンシェルジュです。会食の店選びや出張の宿泊手配を電話1本で任せられるため、接待や来客対応が多い業種なら、削減できる時間だけで年会費の一部を回収できる計算になります。ビジネスオーナーズ プラチナプリファードのコンシェルジュ(Visaプラチナ・コンシェルジュ・センター)と併用すれば、法人・個人の両面でサポートを受けられます。
一方で、ポイント効率を重視するなら選ぶ理由は薄くなります。年会費55,000円を還元だけで回収しようとすると、0.5%では年間1,100万円の決済が必要な計算です。ステータスと補償に価値を見いだせるかどうかが判断基準になります。申し込み対象が原則満30歳以上である点にも注意してください。
三井住友カード(CL)|プラスチックカードを持たずスマホだけで完結する
| 年会費(税込) | 永年無料(家族カードも永年無料) |
|---|---|
| 申し込み対象 | 満18歳以上の方(高校生は除く) |
| カード発行 | プラスチックカードの発行なし(カード情報はVpassアプリで確認) |
| 通常還元率 | 0.5%(200円につき1ポイント) |
| コンビニ・飲食店 | 対象店舗でスマホのタッチ決済またはモバイルオーダーを使うと7%還元 |
| カード利用枠 | 〜100万円 |
| 旅行傷害保険 | 最高2,000万円の海外旅行傷害保険(利用付帯) |
| ショッピング補償 | なし |
- 年会費永年無料で、2枚持ち特典を発動させるコストがかからない
- プラスチックカードが発行されないため、財布が増えず紛失リスクもない
- 対象のコンビニ・飲食店ではスマホのタッチ決済で7%還元
- カード情報はVpassアプリで確認でき、ネットショッピングにもすぐ使える
- 物理カードがないため、カード提示が必要な場面やスマホ非対応の店舗では使えない
- カード利用枠が最大100万円で、ビジネスオーナーズと合算される
- ショッピング補償は付帯しない
三井住友カード(CL)は、プラスチックカードを一切発行しないカードレス専用の1枚です。カード番号はVpassアプリで確認し、決済はApple PayやGoogle Payに登録したスマホのタッチ決済で行います。年会費は永年無料で、スペックは三井住友カード(NL)とほぼ同等です。
2枚持ちの相方としては、「特典を発動させるためだけに1枚持つが、財布はこれ以上増やしたくない」という人に最適です。事業用のビジネスオーナーズは物理カードで持ち、個人用はスマホに入れておく。この使い分けなら、レジで法人カードと個人カードを取り違えるミスも起こりません。
弱点は物理カードがないことそのものです。スマホのタッチ決済に対応していない店舗、カードの現物提示を求められる場面では使えません。ホテルのチェックイン時にカード現物の提示を求められることもあるため、出張が多い人はメインを(NL)にしてCLをサブに回すほうが安全でしょう。
Oliveフレキシブルペイ(一般)|三井住友銀行の口座と一体で入出金までまとめられる
| 年会費(税込) | 永年無料 |
|---|---|
| 申し込み対象 | 日本国内在住で満18歳以上の個人(クレジットモードは満18歳以上が対象) |
| 支払いモード | クレジット/デビット/ポイント払いを1枚で切り替え可能 |
| 通常還元率 | 各モードとも0.5% |
| コンビニ・飲食店 | クレジットモードで対象店舗のスマホのタッチ決済またはモバイルオーダーを使うと8%還元 |
| 選べる特典 | コンビニATM手数料無料(1回)/ご利用特典100pt/Vポイントアッププログラム+1%/給与・年金受取特典200pt から毎月1つ |
| 銀行特典 | 三井住友銀行本支店ATM24時間手数料無料、定額自動入金・定額自動送金の手数料無料 |
| 2枚持ち特典 | 対象(クレジットモードが付いていない場合は対象外) |
- 年会費永年無料のまま、対象のコンビニ・飲食店でクレジットモードなら8%還元
- クレジット・デビット・ポイント払いを1枚で切り替えられ、支払い方法を用途で分けられる
- 三井住友銀行本支店ATMが24時間手数料無料になり、事業用の入出金コストが下がる
- 支払い口座を三井住友銀行にできるため、ビジネスオーナーズ ゴールド以上の特典2も同時に満たしやすい
- クレジットモードが付いていないOliveは2枚持ち特典の対象外になる
- 通常還元率は0.5%にとどまる
- 三井住友銀行の口座開設・切り替えが前提になる
Oliveフレキシブルペイ(一般)は、三井住友銀行の口座・クレジット・デビット・ポイント払いを1枚にまとめた「口座一体型」の無料カードです。事業のメインバンクを三井住友銀行にしている、あるいはこれからまとめたい事業者にとっては、2枚持ちの相方としてかなり相性がいい選択肢になります。
理由は特典2との関係です。ビジネスオーナーズ ゴールド以上を選ぶなら、支払い口座を三井住友銀行に設定することで還元率がさらに0.5%上乗せされます。Oliveで三井住友銀行の口座を持てば、その条件を自然に満たせるうえ、本支店ATMが24時間手数料無料になるので現金を扱う事業では実費の削減にもつながります。
還元面でも、対象のコンビニ・飲食店ではクレジットモードで8%還元と、三井住友カード(NL)の7%を上回ります。毎月選べる特典で「Vポイントアッププログラム+1%」を選べば、日常の還元率をさらに底上げすることも可能です。注意点は、クレジットモードが付いていないOliveだと2枚持ち特典の対象外になること。申し込み時にクレジットモードを必ず選択してください。
Oliveフレキシブルペイ ゴールド|口座一体型のまま年会費無料の条件をねらえる
| 年会費(税込) | 5,500円(年間100万円以上の利用で翌年以降永年無料) |
|---|---|
| 申し込み対象 | 日本国内在住で満18歳以上の個人(クレジットモードは満20歳以上) |
| 通常還元率 | クレジット/デビット/ポイント払いとも0.5% |
| コンビニ・飲食店 | クレジットモードのスマホのタッチ決済またはモバイルオーダーで+7.5%(通常ポイントと合わせて8%) |
| 継続特典 | 毎年、年間100万円の利用で10,000ポイント(デビット・クレジット両モードの利用が対象) |
| 選べる特典 | 毎月1つ選択可能 |
| 旅行傷害保険 | 最高2,000万円の海外・国内旅行傷害保険(選べる無料保険で変更可) |
| ショッピング補償 | 年間300万円までのお買物安心保険 |
| 空港ラウンジ | 利用可 |
- 年間100万円以上の利用で翌年以降の年会費が永年無料になり、毎年10,000ポイントの継続特典も付く
- 継続特典の集計にデビットモードの利用も含められる
- 口座一体型のまま空港ラウンジと国内・海外旅行傷害保険を確保できる
- 対象のコンビニ・飲食店ではクレジットモードで8%還元
- クレジットモードの申し込みは満20歳以上に限られる
- 審査の結果クレジット機能なしとなった場合でも、選択したランクの年会費は発生する
- 年間100万円に届かない年は5,500円(税込)がかかる
- au PAY・Kyash・JAL Pay・バンドルカードへのチャージは2026年3月利用分から100万円の集計対象外
Oliveフレキシブルペイ ゴールドは、Oliveの利便性を保ったままゴールド相当の補償と特典を手に入れられる1枚です。年間100万円以上の利用で翌年以降の年会費が永年無料になる点は三井住友カード ゴールド(NL)と同じですが、Oliveは継続特典・年会費無料条件の集計にデビットモードの利用も含められるのが大きな違いです。
事業主にとってこれは無視できない差になります。クレジットカードで払いにくい支払い(口座振替に近い性格のもの)をデビットモードで処理しても、100万円の集計に乗せられるからです。クレジットとデビットを合算して年間100万円を目指せるぶん、条件達成のハードルが実質的に下がります。
補償も国内・海外の旅行傷害保険が最高2,000万円、お買物安心保険が年間300万円、空港ラウンジも利用可。ビジネスオーナーズ ゴールドと組めば、支払い口座を三井住友銀行に設定して特典2も自然に満たせます。「銀行口座もカードも三井住友でまとめて、還元率を最大化する」という設計に最も素直な組み合わせです。
Oliveフレキシブルペイ プラチナプリファード|銀行口座と高還元をまとめて持てる
| 年会費(税込) | 33,000円 |
|---|---|
| 申し込み対象 | 日本国内在住で満18歳以上の個人(クレジットモードは満20歳以上) |
| 通常還元率 | クレジットモード1.0%/デビットモード1.0%/ポイント払いモード0.5% |
| 入会特典 | 入会月の3ヵ月後末までに40万円以上の利用で40,000ポイント |
| 継続特典 | 毎年、年間100万円の利用ごとに10,000ポイント(最大40,000ポイント) |
| コンビニ・飲食店 | クレジットモードのスマホのタッチ決済またはモバイルオーダーで最大8%還元(通常ポイント含む) |
| 選べる特典 | 毎月2つ選択可能 |
| 旅行傷害保険 | 最高5,000万円の海外・国内旅行傷害保険 |
| ラウンジサービス | 利用可 |
- クレジットモードもデビットモードも通常還元率1.0%と高水準
- 継続特典は前年100万円ごとに10,000ポイントで、最大40,000ポイントまで積み上がる
- 毎月選べる特典を2つ選択でき、ATM手数料無料や+1%還元を組み合わせられる
- 三井住友銀行口座と一体のため、ビジネスオーナーズ側の特典2の条件を満たしやすい
- 年会費33,000円(税込)が毎年かかり、無料になる条件はない
- 初年度年会費無料が適用された場合は新規入会&利用特典が進呈されない
- クレジットモードの申し込みは満20歳以上に限られる
Oliveフレキシブルペイ プラチナプリファードは、三井住友銀行の口座機能と1.0%の高還元を1枚にまとめた最上位クラスのOliveです。ビジネスオーナーズ プラチナプリファードと組み合わせれば、事業側は最大2.5%、個人側は1.0%という、三井住友グループのなかで最も還元効率の高い2枚持ちが完成します。
特筆すべきは、デビットモードでも還元率1.0%が適用される点です。クレジット枠を使いたくない支払いも、還元率を落とさずに処理できます。継続特典も前年100万円ごとに10,000ポイント(最大40,000ポイント)と、三井住友カード プラチナプリファードと同水準です。
毎月選べる特典を2つ選択できるのもこのランクだけの特権で、「Vポイントアッププログラム+1%」と「対象のコンビニATM手数料無料」を組み合わせるといった使い方ができます。年会費33,000円を許容できる決済規模があり、かつ銀行機能も三井住友に寄せたい人にとって、これ以上ない組み合わせと言えるでしょう。
プロミスVisaカード|急な資金需要への備えを1枚に持たせたい人向け
| 年会費(税込) | 永年無料 |
|---|---|
| 申し込み対象 | 満18歳以上のプロミス会員の方(高校生は除く) |
| カードの種類 | プロミスのローン機能一体型クレジットカード(発行は三井住友カード) |
| 通常還元率 | 0.5%(200円につき1ポイント) |
| コンビニ・飲食店 | 対象店舗でスマホのタッチ決済またはモバイルオーダーを使うと7%還元 |
| カード利用枠 | 〜100万円(ショッピング) |
| ローン機能 | 金利(実質年率)4.5%〜17.8%、限度額は最大500万円 |
| 旅行傷害保険 | 最高2,000万円の海外旅行傷害保険(利用付帯) |
| ショッピング補償 | なし |
- 年会費永年無料で、2枚持ち特典の対象カードに含まれている
- クレジット機能とプロミスのローン機能が1枚にまとまり、カードの枚数を増やさずに資金の備えを持てる
- 対象のコンビニ・飲食店ではスマホのタッチ決済で7%還元
- 裏面に署名欄がないサインパネルレス仕様で、券面から情報が読み取られにくい
- 申し込めるのはプロミス会員に限られ、誰でも作れるカードではない
- ショッピングの利用枠は最大100万円で、ショッピング補償も付帯しない
- ローンはあくまで借入なので、利息負担と返済計画の管理が必要になる
プロミスVisaカードは、三井住友カードが発行する、プロミスのローン機能を一体化した年会費永年無料のクレジットカードです。三井住友カードの公式ページでも2枚持ち特典の対象カードとして明記されているため、ビジネスオーナーズの上乗せをきちんと発動させられます。
事業主にとっての価値は、入金までのつなぎ資金を、カードを増やさずに手元に用意できる点にあります。売掛金の入金が翌々月という取引が続くと、経費の支払いが先行して資金が薄くなる時期が出てきます。ローン機能一体型なら、そうした局面でカードを取り出す手間なく対応できます。
ただし当然ながら、借入には利息が発生します。金利は実質年率4.5%〜17.8%で、限度額は最大500万円。あくまで短期のつなぎとして使い、返済計画を立てられる範囲にとどめることが前提です。資金繰りの逼迫が慢性的なら、金融機関の事業性融資や公的な制度融資を検討するほうが健全でしょう。なおクレジット機能としては、ショッピング利用枠が最大100万円、ショッピング補償なしと、三井住友カード(NL)と同等の水準です。
目的別に見る2枚持ちの組み合わせの選び方
9枚を見比べても迷ってしまう方のために、目的別に「これを選べば失敗しない」という組み合わせを提示します。自分がどのタイプに近いかで判断してください。
年会費をかけたくないなら一般ランク同士でそろえる
固定費を1円も増やしたくない、まずは効果を試してから考えたい。そんな方には三井住友カード ビジネスオーナーズ(一般)+三井住友カード(NL)の組み合わせが最適です。両方とも年会費永年無料なので、コストはゼロのまま対象支出が1.5%還元になります。
| 年会費(税込) | 永年無料(家族カードも永年無料) |
|---|---|
| この組み合わせでの役割 | 2枚持ち特典を無料で発動させる個人カード |
| 組み合わせ時の還元率 | ビジネスオーナーズ側でAmazon・ETC・ANA・JALが1.5% |
| 個人側の還元 | 対象のコンビニ・飲食店でスマホのタッチ決済7% |
| 申し込み方法 | ビジネスオーナーズ(一般)と同時申し込みが可能 |
| 年間コスト | 0円(ETCカードも年1回以上の利用で無料) |
- 2枚とも年会費永年無料で、赤字になるリスクがない
- 1回の申し込みで2枚同時に発行を申請でき、手続きが1度で済む
- 使ってみて対象支出が多いと分かったら、あとからゴールドへ切り替えられる
- 支払い口座を三井住友銀行にしても特典2の上乗せは受けられない
- 国内旅行傷害保険・ショッピング補償・空港ラウンジは付かない
この組み合わせの良さは、「試して、合わなければやめられる」ことに尽きます。年会費がかからないので、対象支出が思ったより少なくても損はしません。逆に1年使ってAmazon・ETC・航空券の合計が年100万円を超えていたなら、そのままゴールドへの切り替えを検討すればいいだけです。
なお同時申し込みでは支払い口座に個人口座しか設定できません。法人名義口座や屋号付き口座で運用したいなら、最初から別々に申し込むほうが二度手間になりません。
出張や接待が多いならゴールド以上で保険と空港特典を確保する
国内外の出張が多い、機材やPCの購入額が大きい。そんな事業者には三井住友カード ビジネスオーナーズ ゴールド+三井住友カード ゴールド(NL)をおすすめします。年間100万円ずつ使えば2枚とも翌年以降の年会費が永年無料になり、継続特典も2枚分もらえます。
| 年会費(税込) | 通常5,500円(年間100万円の利用で翌年以降永年無料) |
|---|---|
| この組み合わせでの役割 | 個人側でも空港ラウンジと国内旅行傷害保険を確保する |
| 組み合わせ時の還元率 | ビジネスオーナーズ ゴールド側で対象利用が最大2.0%(三井住友銀行口座設定時) |
| 継続特典 | 年間100万円の利用で10,000ポイント(法人側にも同額の特典あり) |
| 旅行傷害保険 | 国内・海外最高2,000万円(利用付帯) |
| 空港ラウンジ | 国内主要空港とハワイ・ホノルルを無料で利用可能 |
- 法人側・個人側の両方で空港ラウンジが使え、同行者がいる出張でも活用できる
- 国内・海外の旅行傷害保険とお買物安心保険(年間300万円)が個人側にも付く
- 2枚合計で最大20,000ポイントの継続特典が毎年もらえる
- 年会費無料条件は2枚それぞれで年間100万円、合計200万円の決済が必要
- 初年度は2枚分の年会費11,000円(税込)がかかる
この組み合わせを選ぶ判断基準は明快で、事業と私生活の決済額が合計で年間200万円を超えるかどうかです。超えるなら、翌年以降は年会費実質無料のまま継続特典20,000ポイントと2枚分のラウンジ・保険が手に入ります。届かないなら、片方を一般ランクに落とすほうが得です。
なお、ビジネスオーナーズ ゴールドは三井住友カード ゴールド(NL)との同時申し込みに対応していません。それぞれ個別に申し込む必要がある点は覚えておいてください。
事業の入出金もまとめたいならOliveと組み合わせる
現金の入出金が多い、口座管理まで一本化したい。そんな事業者にはビジネスオーナーズ ゴールド+Oliveフレキシブルペイ ゴールドが刺さります。個人側をOliveにすることで三井住友銀行の口座を持つことになり、法人側の特典2(三井住友銀行口座設定で+0.5%)の条件も自然に満たせます。
| 年会費(税込) | 5,500円(年間100万円以上の利用で翌年以降永年無料) |
|---|---|
| この組み合わせでの役割 | 三井住友銀行口座を用意して特典2の条件を満たしつつ入出金もまとめる |
| 組み合わせ時の還元率 | ビジネスオーナーズ ゴールド側で対象利用が最大2.0% |
| 年会費無料条件の集計 | クレジットモードに加えデビットモードの利用も対象 |
| 銀行手数料 | 三井住友銀行本支店ATMが24時間無料、定額自動入金・自動送金も無料 |
| 選べる特典 | 毎月1つ(Vポイントアッププログラム+1%なども選択可) |
- 三井住友銀行の口座を持つことで、法人側の特典2(+0.5%)の条件を満たせる
- 年会費無料条件の集計にデビットモードの利用も含められ、100万円に届きやすい
- 本支店ATMが24時間手数料無料で、現金を扱う事業のコストが下がる
- 三井住友銀行の口座開設またはOliveアカウントへの切り替えが前提になる
- クレジットモードの申し込みは満20歳以上に限られる
この組み合わせの本質は、「還元率の上乗せ条件」と「日々の銀行手数料」を同時に解決できる点にあります。特典2のために三井住友銀行の口座を用意するなら、どうせならOliveにしてATM手数料と自動送金手数料も無料にしてしまおう、という発想です。
とくに、売上の入金や仕入先への振込が月に何度も発生する事業では、手数料の削減額がポイント還元を上回ることさえあります。ポイントだけでなく実費で判断すると、Oliveの価値が見えやすくなるでしょう。
ランクはそろえるべきか、あえてずらすべきか
「法人側がゴールドなら、個人側もゴールドにすべき?」という質問をよく受けますが、2枚持ち特典の上乗せ率は個人カードのランクに一切影響されません。個人側が年会費永年無料の三井住友カード(NL)でも、55,000円の三井住友カード プラチナでも、ビジネスオーナーズ側の還元率はまったく同じです。
したがってランクをそろえる意味があるのは、そのランクの特典(保険・ラウンジ・継続特典)を個人側でも使いたいときだけです。事業側で年間100万円を超えるがプライベートの支出は年50万円程度、という人なら「法人側ゴールド+個人側一般」のように、あえてずらすほうが合理的です。
逆にずらすときの注意点は、年会費無料条件のカウントが独立していることです。法人側と個人側の両方をゴールドにして、合計200万円に届かなければ、どちらか(あるいは両方)で5,500円が発生します。「両方ゴールドにしたのに毎年11,000円払っている」という状態が最もよくないパターンです。
判断に迷ったら、まず事業と私生活の年間決済額を別々に紙に書き出すことをおすすめします。それぞれが100万円を超えているかどうかで、ランクをそろえるかずらすかはほぼ機械的に決まります。個人カード側の選び方をもっと広く比較したい場合は、クレジットカード最強の2枚の組み合わせを解説した記事も参考になります。
年間の経費額から逆算する2枚持ちの損益シミュレーション
ここまでの内容を、金額に落とし込んで整理します。「年間いくら使うなら、どのランクの組み合わせが得か」を、年会費・継続特典・上乗せ還元をすべて含めて計算しました。
経費が年100万円までは一般ランク同士で十分もとが取れる
事業経費の年間決済額が100万円以下なら、答えははっきりしています。ビジネスオーナーズ(一般)+三井住友カード(NL)の年会費0円コンビ一択です。
仮に経費100万円のうち、Amazon・ETC・航空券が30万円だったとしましょう。この場合の獲得ポイントは、対象30万円が1.5%で4,500ポイント、残り70万円が0.5%で3,500ポイント。合計8,000ポイントを、年会費0円で獲得できます。
同じ条件でビジネスオーナーズ ゴールドにすると、支払い口座を三井住友銀行にして対象30万円が2.0%で6,000ポイント、残り70万円が3,500ポイントで合計9,500ポイント。一般との差は1,500ポイントで、年会費5,500円には遠く及びません。年間100万円に届かないので継続特典10,000ポイントも取れず、翌年以降も年会費がかかり続けます。
つまりこの規模では、ゴールドを選ぶと確実に赤字ということです。保険やラウンジにどうしても価値を感じる場合を除き、一般ランク同士で始めましょう。
年100万〜300万円ならゴールド同士が損益分岐を超えやすい
事業経費が年間100万円を超えると、状況が一変します。ビジネスオーナーズ ゴールドの継続特典10,000ポイントが射程に入るからです。
経費200万円(うち対象支出50万円)のケースで計算してみます。ビジネスオーナーズ ゴールド+三井住友銀行口座なら、対象50万円が2.0%で10,000ポイント、残り150万円が0.5%で7,500ポイント、これに継続特典10,000ポイントが加わって合計27,500ポイント。しかも年間100万円を超えているので翌年以降の年会費は永年無料です。
同条件を一般ランクで計算すると、対象50万円が1.5%で7,500ポイント、残り150万円が7,500ポイントで合計15,000ポイント。差は12,500ポイントで、初年度の年会費5,500円を差し引いても7,000ポイント分の得になります。翌年以降は年会費が無料になるため、差は12,500ポイントまで広がります。
個人側についても、私生活で年間100万円を使えるなら三井住友カード ゴールド(NL)にすることで、さらに10,000ポイントの継続特典が乗ります。事業と私生活を合わせて年間200万円が、ゴールド2枚体制の目安です。
年300万円を超えるならプラチナプリファードの継続特典が効いてくる
事業経費が年間300万円を超えてくると、ビジネスオーナーズ プラチナプリファードが現実味を帯びてきます。通常還元率が1.0%と倍になり、継続特典も前年100万円ごとに10,000ポイント積み上がるからです。
経費400万円(うち対象支出80万円)で比較してみましょう。ビジネスオーナーズ プラチナプリファード+三井住友銀行口座なら、対象80万円が2.5%で20,000ポイント、残り320万円が1.0%で32,000ポイント、継続特典が40,000ポイント(100万円ごと×4)で合計92,000ポイント。年会費33,000円を差し引いても59,000ポイント分のプラスです。
同条件のビジネスオーナーズ ゴールドなら、対象80万円が2.0%で16,000ポイント、残り320万円が0.5%で16,000ポイント、継続特典10,000ポイントで合計42,000ポイント。年会費は無料なので手取りは42,000ポイント。差は17,000ポイントで、プラチナプリファードのほうが得という結論になります。
分岐点はおおむね年間300万円前後です。年300万円だとゴールドとほぼ互角、年400万円を超えるとプラチナプリファードが明確に有利になります。ただしこの計算は継続特典を満額取れる前提なので、決済額が年によってぶれる事業では、安全側に倒してゴールドを選ぶ判断も十分に合理的です。
ETCと航空券の使用量で得する金額はここまで変わる
2枚持ちの損得を最も大きく左右するのが、Amazon・ETC・ANA・JALの4カテゴリにいくら使うかです。ここが小さいと、どのランクを選んでも上乗せの効果は限定的になります。
対象支出の金額別に、2枚持ちによる「上乗せ分だけ」の獲得ポイントを一覧にしました。通常還元との差額で見ています。
| 対象支出(年間) | ビジネスオーナーズ (+1.0%) |
ビジネスオーナーズ ゴールド (+1.5%) |
ビジネスオーナーズ プラチナプリファード (+1.5%) |
|---|---|---|---|
| 年20万円 | +2,000ポイント | +3,000ポイント | +3,000ポイント |
| 年50万円 | +5,000ポイント | +7,500ポイント | +7,500ポイント |
| 年100万円 | +10,000ポイント | +15,000ポイント | +15,000ポイント |
| 年150万円 | +15,000ポイント | +22,500ポイント | +22,500ポイント |
※ビジネスオーナーズは特典1のみ(+1.0%)、ゴールドとプラチナプリファードは特典1+特典2(+1.5%)を適用した場合の上乗せ分です。
たとえば毎週のように高速道路を使う運送・訪問型の事業なら、ETCだけで年間100万円を超えることも珍しくありません。この場合、2枚持ちにするだけで年間10,000〜15,000ポイントが上乗せされます。カードを1枚追加するだけで得られる金額としては大きいでしょう。
逆に、経費のほとんどが仕入代金や外注費で、Amazonも航空券もほとんど使わないという事業なら、上乗せは数千ポイントにとどまります。その場合は無理にランクを上げず、年会費0円の一般ランク同士で「取れるところだけ取る」のが賢明です。
なお、Amazonの支払いを事業用と私用で分けている場合、上乗せの対象になるのはビジネスオーナーズ側の利用分だけです。4カテゴリの支払いは意識してビジネスオーナーズに寄せるだけで、還元額は目に見えて変わります。
2枚持ちを始めたあとの経費管理と確定申告をラクにする使い分けルール
カードを2枚に増やす本当の目的は、還元率だけではありません。経理を仕組み化して、確定申告の負担を減らすことにあります。ここでは、迷わず運用できる具体的なルールを紹介します。
事業用と私用の線引きはカード単位で決めてしまう
経理がラクになるかどうかは、「この支払いはどっちのカードで切るか」を毎回考えなくて済む状態を作れるかで決まります。そのために有効なのが、判断基準を支払いの内容ではなくカード単位に置き換えることです。
具体的には、「ビジネスオーナーズで切ったものはすべて経費、個人カードで切ったものはすべて私用」というルールを最初に決めてしまうのがおすすめです。支払いの都度「これは経費になるだろうか」と悩むのをやめ、経費だと判断したら必ずビジネスオーナーズを出す、と決めてしまいます。
そのうえで、4カテゴリ(Amazon・ETC・ANA・JAL)の事業利用は必ずビジネスオーナーズで払うという補助ルールを足します。ここを個人カードで払うと上乗せの対象から外れてしまうため、還元の面でも損をします。カードケースの手前にビジネスオーナーズを差しておく、スマホのウォレットで先頭に並べておく、といった物理的な工夫も効きます。
例外を作らないことが何より大切です。「今日は財布に入っていなかったから個人カードで」を一度許すと、月末に必ず仕分け作業が発生します。例外ゼロを1ヵ月続けられれば、経理の作業量は目に見えて減ります。
会計ソフトへの連携は2枚とも同期させておく
カードを2枚持ったら、会計ソフトへの連携も必ず2枚とも設定してください。事業用だけ連携して個人カードを放置すると、家事按分の対象になる支出や、うっかり私用カードで切った経費を拾えなくなります。
クラウド会計ソフトはカード明細を自動で取り込み、摘要から勘定科目を推測してくれます。ビジネスオーナーズ側は「取り込んだものは原則すべて経費」、個人カード側は「按分対象と経費の取りこぼしだけを拾う」という役割分担にすると、確認の手間が最小限で済みます。
明細の確認頻度は、月1回で十分です。ただし年をまたいでからまとめて確認するのは避けてください。カードの利用明細をさかのぼって参照できる期間には限りがあり、何の支払いだったか思い出せなくなるリスクも高まります。
なお、明細データをそのまま帳簿の根拠にするなら、電子帳簿保存法の要件も意識しておきましょう。国税庁は電子帳簿保存法の特設サイトで、電子取引データの保存方法や要件を公開しています。カード会社のWeb明細をダウンロードして保存する場合の扱いも、ここで確認できます。
家事按分が必要な通信費や光熱費はどちらで払うか
自宅兼事務所の家賃・通信費・電気代のように、事業分と私用分が混ざる支出をどちらのカードで払うかは悩みどころです。結論から言うと、按分対象の支出は事業用のビジネスオーナーズにまとめるほうが管理しやすいと考えます。
理由は、按分計算の元になる金額を1か所で確認できるからです。個人カードに散らばっていると、年末に「電気代は結局いくらだったか」を複数の明細から拾い集めることになります。ビジネスオーナーズにまとめておけば、年間の総額を1つの明細から出せます。
按分割合の決め方については、国税庁が示す考え方が基準になります。必要経費に関する国税庁の解説では、家事関連費のうち業務の遂行上直接必要であったことが明らかに区分できる部分に限り、必要経費に算入できるとされています。使用面積の割合、事業に使う時間の割合など、説明できる根拠を用意しておくことが大切です。
なお、按分割合そのものはカードの選び方では変わりません。2枚持ちが解決するのは「金額を把握する手間」であって、按分の是非ではない点は理解しておいてください。判断に迷う支出は、税理士や所轄の税務署に確認するのが確実です。
領収書と明細の突き合わせを月1回で終わらせる手順
カード明細だけでは、何を買ったかまでは分かりません。だからこそ領収書・レシートとの突き合わせは避けて通れません。これを月1回30分で終わらせるための手順を紹介します。
まず領収書は受け取った瞬間にスマホで撮影し、会計ソフトのアプリに送るところまでをその場で済ませます。財布に溜めて月末にまとめて処理すると、それだけで1時間は溶けます。撮影したあとの紙は、保存義務の要件を満たす形で保管してください。
次に月に1度、Vpassで2枚分の明細を開き、会計ソフトに取り込まれた取引と件数を照合します。ここで金額ではなく件数から見るのがコツです。件数が合っていれば、あとは金額の大きい順に上から数件を確認するだけで済みます。
最後に、領収書が見つからない取引だけをリストにして、その場で発行元に再発行を依頼するか、支払いの内容をメモに残します。「あとで探す」を作らないことが、月1回30分を実現する鍵です。
帳簿と書類の保存については、国税庁の白色申告者の記帳・帳簿等保存制度の解説で、保存すべき書類の種類と保存期間が示されています。青色申告の場合は要件がさらに細かくなるため、自分の申告方式に合わせて確認しておきましょう。
私用の支払いを法人カードで切ってしまったときの直し方
どれだけ気をつけていても、私用の買い物を法人カードで切ってしまうことはあります。慌てる必要はありません。大事なのは、その取引を経費として計上しないことです。
法人の場合、代表者の私的支出を会社のカードで払うと、会計上は「役員貸付金」や「役員賞与」として処理することになります。放置して経費に紛れ込ませると、税務調査で否認されるだけでなく、加算税の対象にもなり得ます。気づいた時点で、会社に立て替え分を返金するのが最もシンプルな処理です。
個人事業主の場合は「事業主貸」として処理します。事業用の口座やカードから私的な支出をしたときの科目で、これを使えば経費から正しく除外できます。会計ソフトなら、取り込んだ明細の勘定科目を事業主貸に変えるだけで済みます。
再発を防ぐには、ビジネスオーナーズをスマホのウォレットに入れず、物理カードだけで持ち歩くという方法が有効です。スマホ決済のときは自動的に個人カードが選ばれるため、日常の細かい買い物で法人カードを使ってしまう事故が激減します。
三井住友カード ビジネスオーナーズと個人カードを2枚持ちする申し込み手順
実際に申し込むときの流れを、状況別に整理します。個人カードをすでに持っているかどうかで、最適なルートが変わります。
個人カードを持っていない人が同時に申し込む流れ
三井住友カードの個人カードを持っていない方は、三井住友カード(NL)とビジネスオーナーズ(一般)を1つのフォームから同時に申し込むルートが使えます。入力が1回で済むうえ、2枚持ちの体制が最短で整います。
流れはシンプルで、同時申し込み用のページから申し込み情報を入力し、本人確認書類を提出して審査を待つだけです。2枚は別々に審査されるため、結果は「両方発行」「片方のみ発行」「両方否決」のいずれかになります。
同時申し込みには注意点がいくつかあります。同時に申し込めるのはビジネスオーナーズ(一般)だけで、ゴールドは対象外。20歳未満の方も同時申し込みはできません。また支払い口座は個人口座のみ設定可能で、法人名義口座や屋号付き口座を使いたい場合は後日「変更届」を返送する必要があります。
さらに、同時申し込みではビジネスオーナーズの追加カード・パートナーカードを一緒に申し込めません。ETCカードやパートナーカードは、本体カードが届いてから追加で申し込む流れになります。キャッシング枠とリボ払い枠も未設定で届くため、必要なら到着後に手続きしてください。なお、三井住友カード(NL)で選んだ支払日が、ビジネスオーナーズにも同じく設定されます。
すでに三井住友カードを持っている人が追加で申し込む流れ
すでに三井住友カード(NL)やOliveフレキシブルペイなどを本会員として持っている方は、ビジネスオーナーズを単体で申し込むだけで2枚持ち特典の条件を満たせます。エントリー手続きは不要で、両方を保有した時点で自動的に対象になります。
このルートのメリットは、支払い口座を最初から自由に設定できることです。ビジネスオーナーズの決済口座は、法人名義口座と個人名義口座(屋号付含む)から選べます。ただし個人事業主の方は法人名義口座を指定できないため、屋号付きの個人名義口座を使うことになります。
もう1つの利点は、ビジネスオーナーズ ゴールドを最初から選べることです。ゴールドは同時申し込みの対象外なので、ゴールドで始めたい方は必然的にこのルートになります。年間100万円以上を見込めるなら、最初からゴールドを申し込むほうが継続特典を早く受け取れます。
なお、すでに持っている個人カードが家族会員のカードだった場合は2枚持ち特典の対象外です。この場合は自分名義の本会員カードを別途申し込む必要があります。クレジットモードが付いていないOliveも同様に対象外なので、心当たりのある方はVpassで名義とモードを確認しておきましょう。
必要書類は本人確認書類のみで登記簿謄本や決算書はいらない
法人カードというと書類集めが大変なイメージがありますが、ビジネスオーナーズは登記簿謄本・決算書の提出が不要です。公式サイトでも明記されており、必要なのは本人確認書類のみ。この手軽さが、ビジネスオーナーズが選ばれる大きな理由になっています。
本人確認書類は運転免許証やマイナンバーカードなどが使えます。Web完結の申し込みなら、スマホで撮影してアップロードするだけで完了します。郵送でのやり取りが発生しないぶん、発行までの期間も短くなります。
申し込み対象は、満18歳以上(高校生は除く)の法人代表者、個人事業主(副業・フリーランスを含む)です。ビジネスオーナーズ プラチナプリファードのみ満20歳以上が条件になります。開業届を出したばかりでも、副業として事業所得がある会社員でも申し込めるのが特徴です。
書類が少ない一方で、申し込みフォームでは事業内容や年数などの入力を求められます。事前に事業の概要・開業年月・おおよその年商を整理しておくと、入力がスムーズに進みます。
審査で見られるのは代表者個人の信用情報
決算書も登記簿謄本も不要ということは、審査の中心が会社の業績ではなく、申し込む代表者個人の信用状況にあるということです。実際、ビジネスオーナーズの申し込み対象は「法人代表者、個人事業主」となっており、事業の年数や黒字であることは条件になっていません。
そのため、設立直後の法人や、開業初年度の個人事業主でも申し込みやすいのが実情です。逆に言えば、代表者個人にクレジットの延滞履歴があったり、短期間に複数のカード申し込みが重なっていたりすると、事業が順調でも通らない可能性があります。
同時申し込みの場合は、三井住友カード(NL)とビジネスオーナーズがそれぞれ個別に審査されます。片方だけ発行されるケースもあるため、まず個人カードを作って利用実績を積んでから法人カードを申し込む、という順序も選択肢になります。
なお、利用枠は既存の個人カードと合算されます。個人カード側で大きな残高を抱えていると、事業側で希望する枠が下りにくくなる可能性がある点にも留意しておきましょう。個人事業主向けのカード選びをもう少し広く比較したい方は、個人事業主におすすめのクレジットカードを比較した記事もあわせてご覧ください。
三井住友カード ビジネスオーナーズの2枚持ちによくある質問
最後に、2枚持ちを検討する方から特によく寄せられる疑問にお答えします。
個人事業主でも2枚持ちできますか
できます。ビジネスオーナーズの申し込み対象は「満18歳以上(高校生は除く)の法人代表者、個人事業主(副業、フリーランスを含む)」と明記されており、法人でなくても申し込めます。副業として事業所得がある会社員も対象です。
2枚持ち特典の条件も個人事業主だからといって変わりません。対象の三井住友カードを本会員として持っていれば、Amazon・ETC・ANA・JALの利用で上乗せが適用されます。
ただし決済口座については違いがあります。個人事業主の方は法人名義口座を指定できず、個人名義口座(屋号付含む)を使うことになります。屋号付き口座を用意しておくと、事業用の入出金が分かりやすくなるのでおすすめです。
2枚持ちのポイント上乗せにエントリーや申し込みは必要ですか
必要ありません。三井住友カード公式も、対象の利用について「エントリーなどは必要ございません」と明記しています。ビジネスオーナーズと対象の個人カードを本会員として持っているだけで、自動的に加算対象になります。
ただし条件はあります。特典1は利用月の月末時点で対象カードを保有していること、特典2は利用月の月末時点および特典付与時点で支払い口座が三井住友銀行に設定されていることが必要です。
ポイントの付与タイミングにも注意してください。毎月1日から末日までの利用分を合算し、カード利用代金の請求月から原則2ヵ月以内に付与されます。ETC利用分は売上票の持ち込みタイミングの都合で、ほかの利用分より遅れることがあります。すぐに反映されなくても慌てず、2〜3ヵ月は様子を見ましょう。
支払い口座は法人口座と個人口座のどちらにできますか
ビジネスオーナーズの決済口座は、申し込み本人の法人名義口座または個人名義口座(屋号付含む)から選べます。ただし個人事業主の方は法人名義口座を指定できません。
注意が必要なのは、三井住友カード(NL)との同時申し込みを選んだ場合です。同時申し込みでは支払い口座に個人口座しか設定できません。法人名義口座や屋号入り口座を使いたい場合は、後日送られてくる「変更届」を返送するか、最初から2枚を別々に申し込む必要があります。
なお、支払い口座を三井住友銀行に設定すると、ビジネスオーナーズ ゴールドとビジネスオーナーズ プラチナプリファードでは特典2の+0.5%が適用されます。ゴールド以上を選ぶなら、口座を三井住友銀行にするかどうかで還元率が変わることを踏まえて決めましょう。
ETCカードの年会費は2枚持ちでも無料になりますか
基本は無料ですが、条件があります。ビジネスオーナーズのETCカードは年会費無料で追加できますが、入会翌年度以降、前年度に一度もETCカードの利用がなかった場合は年会費550円(税込)が発生します。
年に1回でも対象の高速道路を利用していれば無料が継続するため、実質的にはほとんどの事業者にとって無料と考えて差し支えありません。まったく高速に乗らない年が続きそうなら、発行しないという選択もあります。
還元の面では、ETC利用は2枚持ち特典の対象です。西日本高速道路・東日本高速道路・中日本高速道路・本州四国連絡高速道路・首都高速道路・阪神高速道路の6事業者が対象で、これらの利用は1.5%〜2.5%で還元されます。パートナー会員分のETCカードは、本体カードが届いてから申し込む流れになります。
個人カードを解約すると上乗せ分の還元はどうなりますか
上乗せの対象から外れます。特典1は「利用月の月末時点で、2枚持ち対象の三井住友カードを保有していること」が条件です。月の途中で個人カードを解約すると、その月のビジネスオーナーズの利用分は上乗せの対象になりません。
また、ポイント付与時点で会員資格がない場合も対象外になります。解約のタイミングによっては、すでに発生した利用分の上乗せまで受け取れなくなる可能性があるため、解約を検討する際は月をまたぐタイミングに注意してください。
なお、個人カードを別のランクに切り替える場合は問題ありません。対象カードの範囲内で切り替える限り、条件は満たされ続けます。ゴールド(NL)からプラチナプリファードへ、といったアップグレードでも上乗せは維持されます。
他社の法人カードと3枚持ちにしても問題ありませんか
問題ありません。他社の法人カードを併用しても、ビジネスオーナーズの2枚持ち特典には影響しません。むしろ、ビジネスオーナーズが弱い領域(4カテゴリ以外の経費)を他社の高還元カードで補うのは合理的な戦略です。
ただし2枚持ち特典の相手になるのは、三井住友カードが指定する対象の個人カードだけです。他社のカードをいくら持っていても、上乗せの条件は満たされません。また、ビジネスオーナーズ同士を複数枚持っても対象外である点は前述のとおりです。
管理の面では、カードが増えるほど明細の確認先も増えます。3枚目を持つなら「どの支払いをどのカードに寄せるか」をあらかじめ決めておくことが、経理を破綻させないコツです。目的が明確でない3枚目は、還元率よりも管理コストのほうが大きくなりがちなので注意してください。
まとめ|三井住友カード ビジネスオーナーズは対象の個人カードと組んでこそ真価が出る
三井住友カード ビジネスオーナーズの2枚持ちは、対象の個人向け三井住友カードを本会員として1枚持つだけで、Amazon・ETC・ANA・JALの還元率が0.5%から1.5%へ、条件次第で最大2.5%まで伸びる仕組みでした。エントリーは不要で、両方を持っているだけで自動的に適用されます。
選び方の結論を整理すると、次のとおりです。
- 事業経費が年100万円まで:ビジネスオーナーズ(一般)+三井住友カード(NL)。年会費0円のまま1.5%還元を取れる
- 年100万〜300万円:ビジネスオーナーズ ゴールド+三井住友カード ゴールド(NL)。継続特典と保険・ラウンジで元が取れる
- 年300万円超:ビジネスオーナーズ プラチナプリファード+プラチナプリファード。通常1.0%と最大40,000ポイントの継続特典が効く
- 銀行の入出金もまとめたい:個人側をOliveフレキシブルペイにして、特典2(三井住友銀行口座で+0.5%)とATM手数料無料を両取りする
注意点も押さえておきましょう。上乗せの対象は4カテゴリに限られること、ビジネスオーナーズ同士では条件を満たさないこと、利用枠が個人カードと合算されること、ゴールドの年会費無料条件は2枚それぞれで年間100万円必要なこと。この4つを理解していれば、想定外の出費や取りこぼしは避けられます。
そして2枚持ちの真価は、還元率だけではありません。「ビジネスオーナーズで切ったものは経費、個人カードで切ったものは私用」というルールを徹底すれば、月末の仕分け作業が劇的に軽くなり、確定申告の負担も減ります。カードを分けることは、経理を仕組み化する第一歩なのです。
まずは年会費のかからない一般ランク同士から始めて、1年間の対象支出を実測してみてください。数字が見えたところでゴールドやプラチナプリファードへ切り替えれば、判断を間違えることはありません。あなたの事業に合った2枚が見つかることを願っています。