
本記事はプロモーションを含みます
クレジットカードを複数枚うまく使い分けたいと思っても、いざとなると、どの3枚に絞れば一番お得になるのか、なかなか決めきれないのではないでしょうか。カードによって還元率も付帯特典も大きく変わるので、自分の暮らしに本当にフィットする組み合わせを見つけ出すのは、意外と手間のかかる作業です。
そこでこの記事では、用途やライフスタイルに合わせた3枚の組み合わせを、選び方から使い分け、年間でどのくらい得するかのイメージまでまとめて紹介します。これからカードを揃える人はもちろん、すでに1〜2枚持っている人が残りを足すときの考え方や、作ったあとに損しないための運用のコツまで触れていきます。
読み終えるころには、自分にとって最適な3枚と、迷わず申し込むための手順がはっきり見えてくるはずです。なお、本文中のカード情報は2026年9月時点のものです。最新の内容は各公式サイトもあわせて確認してください。
まずは結論として、ライフスタイル別のおすすめの3枚を一覧にまとめました。タイプ名をタップすると、それぞれの詳しい使い分けやメリット・デメリットを解説した章に移動できます。
編集部がもっともおすすめしたい筆頭の組み合わせは、軸に「アメリカン・エキスプレス・ゴールド・プリファード」、サブに「三井住友カード(NL)」、補完に「楽天カード」を据えた3枚です。アメリカン・エキスプレス・ゴールド・プリファードは、空港ラウンジ(同伴者1名無料)や招待日和、年200万円利用で受け取れる無料宿泊券まで、旅行と外食の体験をまとめて引き上げてくれます。Amexが使えないお店は、対象のコンビニ・飲食店でスマホのタッチ決済またはモバイルオーダーでの支払いが7%ポイント還元(※)になる三井住友カード(NL)と、基本1.0%の楽天カードが受け止める形です。年会費がかかるのは軸の1枚だけで、日常の還元と決済の確実性は年会費無料の2枚でまかなえるため、年会費を払ってでも旅行と外食の体験を優先したい人にまず検討してほしい組み合わせです。維持コストを一切かけたくない人には、次に挙げる三井住友カード(NL)+リクルートカード+エポスカードの年会費0円の3枚が向いています。
関連記事:クレジットカードおすすめ人気ランキングTOP20!還元率・年会費・年代別に徹底比較
一覧は、ステータスや旅行特典を重視する組み合わせを先頭に置き、そのあと年会費をかけずに還元と特典をそろえられる組み合わせ、ゴールドや旅行で選ぶ組み合わせ、用途特化で選ぶ組み合わせが続く並びにしています。編集部が総合力で一番におすすめする組み合わせには【一番のおすすめ】と付けているので、あわせて参考にしてください。
| あなたのタイプ | 軸(メイン) | サブ | 組み合わせ | こんな人に |
|---|---|---|---|---|
| 【一番のおすすめ】ステータス・旅行特典を重視 | 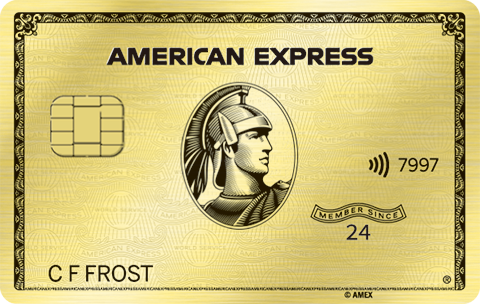 アメリカン・エキスプレス・ゴールド・プリファード |
 三井住友カード(NL) |
 楽天カード |
年会費をかけてでもラウンジや旅行特典を取りたい人 |
| 年会費0円で還元を底上げ | 三井住友カード(NL) |
 リクルートカード |
 エポスカード |
維持コストをかけず、コンビニ・外食の還元を伸ばしたい人 |
| 還元も特典も底上げ |  dカード GOLD |
三井住友カード(NL) |
エポスカード |
ドコモユーザーや、1枚で還元と特典を両取りしたい人 |
| ゴールドを実質無料で育てたい |  三井住友カード ゴールド(NL) |
楽天カード |
 JCBカード W |
年間100万円ほどカードを使う人 |
| 旅行・マイル重視 | 三井住友カード ゴールド(NL) |
楽天カード |
エポスカード |
年に数回旅行し、空港ラウンジも使いたい人 |
| ポイント重視 | JCBカード W |
三井住友カード(NL) |
 セゾンパール・アメリカン・エキスプレス®・カード |
ネット通販とコンビニを両方よく使う人 |
| コンビニ・外食が多い | JCBカード W |
三井住友カード(NL) |
エポスカード |
毎日コンビニやチェーン店を使う人 |
| ネット通販が中心 | JCBカード W |
 PayPayカード |
リクルートカード |
複数のネット通販を使い分ける人 |
そもそもクレジットカード3枚持ちがおすすめされる理由
クレジットカードは1枚でも十分便利ですが、性格の違う3枚を組み合わせると、ポイント・特典・安心のどれもがぐっと底上げされます。経済産業省の発表によると、2025年のキャッシュレス決済比率は58.0%まで伸び、その内訳の82.7%をクレジットカードが占めています。支払いの主役がカードになっている今だからこそ、どのカードで払うかの選択が家計に効いてきます。なぜ「2枚でも4枚でもなく3枚」がちょうどいいのか、まずは全体像から見ていきましょう。
1枚では届かない還元・特典・安心を3枚で補い合える
1枚のカードだけでは、どうしても穴ができます。普段の買い物には強いけれど旅行保険が弱い、ネット通販はお得だけど街のお店では平凡、といった具合です。
3枚持ちの強さは、役割の違うカードを組み合わせて、お互いの弱点を埋め合えることにあります。具体的には、ポイント還元の最大化、特典や保険の使い分け、紛失やシステム障害へのリスク分散という3つのメリットが得られます。
たとえば、どこで使っても還元率が高いカードを普段使いにしつつ、コンビニで還元率が跳ね上がるカードと、優待や保険が手厚いカードを足す。これだけで、同じ金額を使っても貯まるポイントと受けられる特典が大きく変わってきます。
2枚持ちとの違いと、4枚以上は増やしすぎになりやすい理由
2枚持ちでも「普段使い」と「特定のお店用」は分けられますが、保険や優待まで含めて穴をなくそうとすると、もう1枚あると安心です。3枚あれば、還元・特典・国際ブランドの3つをバランスよくカバーできます。まずは2枚から始めたい人は、クレジットカードおすすめの2枚の組み合わせを先に押さえておくと、3枚目を足すときの考え方がつかみやすくなります。
実際の保有枚数を見ても、3枚前後は決して多すぎる数字ではありません。日本クレジット協会のクレジットカード発行枚数調査では、2025年3月末の発行枚数は3億2,057万枚となっており、20歳以上の人口で割ると1人あたりおよそ3枚が発行されている計算になります。
一方で、4枚、5枚と増やすほどいいわけではありません。枚数が増えると管理の手間とポイントの分散が一気に大きくなり、かえって損をしやすくなります。支払日や利用明細の確認先が増え、どのポイントがどこに貯まっているか分からなくなりがちです。
まずは3枚で土台を作り、それでも足りない部分が出てきたときに見直す、という進め方がおすすめです。
「3枚持ちはやめとけ・意味ない」と言われるのは本当?
ネットで調べると「3枚持ちはやめとけ」「意味ない」という声も見かけます。鵜呑みにする前に、なぜそう言われるのか、その指摘がどこまで当てはまるのかを冷静に整理しておきましょう。
そう言われる主な3つの理由
否定的に語られる背景には、おおむね次の3つがあります。
ひとつ目は管理が大変になることです。支払日や明細が3枚分に増え、確認を怠ると支払い遅れや不正利用の見落としにつながります。
ふたつ目は使いすぎのリスクです。使える枠が増えると財布のひもがゆるみ、気づいたら請求額が膨らんでいた、ということが起きがちです。
みっつ目はポイントが分散することです。利用額が少ない人が3枚に分けて使うと、それぞれのポイントが中途半端にしか貯まらず、お得感を実感しにくくなります。
つまり「やめとけ」と言われるのは3枚持ちそのものが悪いのではなく、管理や使い方が雑だと損をしやすい、という話なのです。
それでも多くの人が3枚に行き着くわけ
それでも3枚持ちが選ばれ続けるのは、上で挙げた弱点が仕組みでほぼ対策できるからです。明細や支払日は家計簿アプリにまとめて連携すれば一元管理できますし、カードごとに役割と月の上限を決めておけば使いすぎも抑えられます。政府広報オンラインも、キャッシュレス決済は利用履歴がデータとして残るぶん、現金払いより家計管理がしやすくなる点を挙げています。枚数が増えても、使ったお金を見える化できていれば管理はむしろラクになります。
ポイントの分散も、貯め先をできるだけ共通のポイントに寄せたり、集約できるサービスを使ったりすれば気になりにくくなります。
ある程度カードを使う人なら、対策の手間より得られるポイントや特典のほうが大きくなりやすいというのが実際のところです。逆に、ほとんどカードを使わない人やポイントに興味がない人には、無理に3枚へ増やす必要はありません。
おすすめの3枚をつくる3ステップの選び方
組み合わせに正解の型はありますが、自分で選べるようになると一気に応用がききます。軸→サブ→補完の3ステップで考えるのが分かりやすく、どんなライフスタイルでも最適な3枚にたどり着けます。
1枚目(軸)はどこでも1.0%以上の高還元カード
最初に決めるのは、毎日の支払いをまかなう軸の1枚です。私たちの支出の多くは、固定費や日用品など特定のお店に集中しない買い物で占められています。だからこそ、どこで使っても1.0%以上の還元率があるカードを軸にするのが何より大事です。
基本還元率の多くは0.5%〜1.0%なので、1.0%以上あれば高還元の部類です。ここで還元率0.5%のカードを軸にしてしまうと、利用額の大きいメインだけに年間で数千円から1万円以上の差がつき、その時点で理想から遠ざかります。軸にする高還元カードを比較したい人は、還元率の高いクレジットカードランキングもあわせてチェックしてみてください。
ただし例外もあります。コンビニや対象の飲食店での支払いが支出の中で大きな割合を占める人は、そこで還元率が7%まで上がるカードを日常の中心に据えたほうが、合計で見た還元は大きくなることがあります。この場合は、対象店から外れる支払いを1.0%以上のカードで受け止める形にすると、どちらの場面でも取りこぼしません。この記事で筆頭に挙げている三井住友カード(NL)を中心にした組み合わせは、まさにこの考え方で作っています。三井住友カードのどの券種を軸にするかは、三井住友カードのおすすめランキングで比較できます。
2枚目(サブ)はよく行くお店で還元率が上がるカード
軸が決まったら、次は自分がよく行くお店で還元率が大きく上がるサブカードを選びます。ポイントは、使わないお店で高還元でも意味がないということ。利用頻度が高いお店と相性のいいカードを選ぶのがコツです。
たとえばコンビニや特定の飲食店をよく使うなら、対象店でのスマホのタッチ決済で還元率が跳ね上がるカードが向いています。普段は軸カード、対象店だけサブカード、という使い分けで貯まるポイントが最大になります。
3枚目(補完)は1・2枚目にない特典・国際ブランドで埋める
最後の1枚は、軸とサブでカバーしきれない穴を埋める役割です。埋めたい要素はおもに3つあります。
ひとつは国際ブランドの分散です。1・2枚目がJCBに偏っているならVisaかMastercardを足すと、使えるお店が広がります。ふたつ目は特典や保険。優待割引や旅行保険など、ポイント以外の価値を足します。みっつ目は決済手段の幅で、QUICPayやSuicaチャージで高還元になるカードなどです。
この3ステップで選べば、ポイントを伸ばしつつ、いざというときの安心と使い勝手まで両立した3枚が完成します。
おすすめの3枚を組み立てる候補カード11枚を比較
ここでは、3枚持ちの土台になりやすい人気カード11枚を紹介します。まずは一覧で全体像をつかんでから、気になるカードの詳しい解説を読んでみてください。ロゴまたはカード名をタップすると、それぞれの解説に移動できます。並びは、空港ラウンジや旅行・ダイニングの特典を1枚に集約できるアメリカン・エキスプレス・ゴールド・プリファードを先頭に、そのあと年会費をかけずに全国の優待と海外旅行傷害保険(利用付帯)まで押さえられるエポスカードとdカード GOLD、続いて還元率や年会費無料で選びやすいカードが並ぶ順にしています。
| カード名 | 年会費(税込) | 基本還元率 | 得意なシーン | 国際ブランド |
|---|---|---|---|---|
アメリカン・エキスプレス・ゴールド・プリファード |
39,600円 | 1.0% | 空港ラウンジ・旅行/ダイニング特典 | Amex |
エポスカード |
無料 | 0.5% | 全国の優待・海外旅行保険 | Visa |
dカード GOLD |
11,000円 | 1.0% | ドコモ料金10%・空港ラウンジ | Visa/Mastercard |
三井住友カード(NL) |
無料 | 0.5% | 対象のコンビニや飲食店でスマホのタッチ決済またはモバイルオーダーでの支払いで7%ポイント還元(※) | Visa/Mastercard |
三井住友カード ゴールド(NL) |
5,500円(条件達成で翌年以降の年会費永年無料) | 0.5% | ゴールド特典・空港ラウンジ | Visa/Mastercard |
楽天カード |
無料 | 1.0% | 楽天市場・楽天経済圏 | Visa/Mastercard/JCB/Amex |
JCBカード W |
無料 | 1.0% | ネット通販・対象店で高還元 | JCB |
リクルートカード |
無料 | 1.2% | 固定費・どこでも高還元 | Visa/Master/JCB |
PayPayカード |
無料 | 1.0% | PayPay・Yahoo!ショッピング | Visa/Master/JCB |
セゾンパール・アメリカン・エキスプレス®・カード |
条件付き無料 | 0.5% | QUICPayで2.0% | Amex |
 ビックカメラSuicaカード |
条件付き無料 | 実質1.0% | Suicaチャージで1.5% | Visa/JCB |
※カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象外です。
※商業施設内にある店舗などでは、一部ポイント付与の対象となりません。
※一定金額(原則1万円)を超えると、タッチ決済でなく、決済端末にカードを挿しお支払いただく場合がございます。その場合のお支払い分は、タッチ決済分のポイント還元の対象となりませんので、ご了承ください。上記、タッチ決済とならない金額の上限は、ご利用される店舗によって異なる場合がございます。
※スマホのタッチ決済対象店舗とモバイルオーダーの対象店舗は異なります。詳しくはサービス詳細ページをご確認ください。
※通常のポイント分を含んだ還元率です。
※ポイント還元率は利用金額に対する獲得ポイントを示したもので、ポイントの交換方法によっては、1ポイント1円相当にならない場合があります。
※Google Pay™ 、Samsung Payで、Mastercard®タッチ決済はご利用いただけません。ポイント還元は受けられませんので、ご注意ください。
アメリカン・エキスプレス・ゴールド・プリファード|空港ラウンジと旅行・ダイニング特典で選ぶ1枚
| 年会費 | 39,600円(税込)/家族カードは2枚まで無料 |
|---|---|
| 基本還元率 | 100円につき1ポイント(対象加盟店は100円につき3ポイント) |
| 貯まるポイント | メンバーシップ・リワード・ポイント |
| 国際ブランド | American Express |
| 申込条件 | 20歳以上で安定した継続収入がある人 |
| こんな人におすすめ | 年会費をかけてでも空港ラウンジや旅行・レストランの特典を取りたい人 |
- 対象加盟店では100円につき3ポイント貯まる
- 年間200万円以上の利用で、国内対象ホテルの1泊2名分の無料宿泊券(フリー・ステイ・ギフト)がもらえる
- カードを継続するたびに、アメリカン・エキスプレス・トラベル オンラインのホテル予約で使える10,000円分のトラベルクレジットがもらえる
- 国内外の対象空港ラウンジを同伴者1名まで無料で使え、プライオリティ・パスの年会費と年2回の利用料も無料
- ゴールド・ダイニング by 招待日和で、対象レストランを2名以上で予約すると1名分のコース料金が無料
- 海外旅行傷害保険は最高1億円、国内旅行傷害保険は最高5,000万円(利用条件あり)
- 年会費39,600円は他のゴールドカードより高く、特典を使わないと負担が重い
- 基本の還元率は1.0%前後で、還元率の高さだけを求める人には向かない
- 継続特典の無料宿泊券は年間200万円以上の利用が条件で、達成のハードルが高い
- 国際ブランドがAmexのみで、Visa・Mastercardに比べると使えないお店がある
アメリカン・エキスプレス・ゴールド・プリファードは、ポイントの高さではなく年会費に見合う体験を取りにいくタイプのゴールドカードです。国内外の空港ラウンジを同伴者1名まで無料で使えるほか、プライオリティ・パスの年会費と年2回の利用料が無料になり、旅行が多い人ほど使いどころが増えます。ゴールド・ダイニング by 招待日和では対象レストランを2名以上で予約すると1名分のコース料金が無料になるため、外食が多い人にも効いてきます。
一方で、年会費は39,600円と決して安くありません。カード継続時にもらえる10,000円分のトラベルクレジットや、ポケットコンシェルジュでの予約・決済で20%がキャッシュバックされる特典(年間最高10,000円)、年間200万円以上の利用でもらえる無料宿泊券などを実際に使えるかどうかが、元を取れるかの分かれ目になります。還元率の高さを最優先する人や、旅行・外食の機会が少ない人には向きません。3枚持ちに組み込むなら、日常の還元は年会費無料のカードに任せ、このカードは特典とステータスの担当と割り切るのが現実的です。
エポスカード|全国の優待と海外旅行保険が魅力
| 年会費 | 永年無料 |
|---|---|
| 基本還元率 | 0.5% |
| 貯まるポイント | エポスポイント |
| 国際ブランド | Visa |
| 申込条件 | 満18歳以上 |
| こんな人におすすめ | 飲食店やレジャーの優待、旅行保険を重視する人 |
- 全国の飲食店やレジャー施設など多くのお店で優待が使える
- 海外旅行傷害保険が手厚い(最高3,000万円・利用付帯)
- 使い続けるとゴールドカードへの招待が届くことがある
- 基本還元率は0.5%と平均的で軸には向きにくい
- 国際ブランドがVisaのみ
- 家族カードは発行できない
- 2026年8月1日から、モバイルSuicaやau PAYなど決済サービスへのチャージはポイント加算の対象外
エポスカードは、ポイントよりも優待や保険といったプラスの価値が光る補完向けの1枚です。提携する飲食店やカラオケ、遊園地などで割引が受けられ、外出が多い人ほど節約につながります。
海外旅行傷害保険が手厚いので、保険目的で持っておくのもおすすめです。使い続けると年会費無料のゴールドカードに招待されることがあり、育てる楽しみもあります。
注意したいのは、2026年8月1日からモバイルSuicaやモバイルPASMO、ANA Pay、au PAY、楽天Edyなど各種決済サービスへのチャージでポイントが貯まらなくなったことです。チャージでポイントを稼ぐ使い方はできなくなったので、店頭やネットでの支払いそのものに寄せて使うのが基本になります(エポスゴールド・プラチナ会員の年間ボーナスポイントの年間利用額には引き続き集計されます)。
dカード GOLD|ドコモ料金10%還元と手厚い特典でそろう万能の軸
| 年会費 | 11,000円(税込) |
|---|---|
| 基本還元率 | 1.0%(ドコモ利用料金は最大10%) |
| 貯まるポイント | dポイント |
| 国際ブランド | Visa/Mastercard |
| 申込条件 | 満18歳以上(高校生を除く)で安定継続収入がある人 |
| こんな人におすすめ | ドコモユーザーや、軸の1枚で還元・特典・保険までまとめたい人 |
- 基本還元率1.0%に加え、ドコモのケータイ・ドコモ光の料金は最大10%還元
- 最大12万円のケータイ補償(購入から3年間)が自動で付く
- 国内主要空港とハワイの空港ラウンジが無料で使える
- 年間ご利用額特典は前年の利用額累計100万円以上で最大10,000円相当(進呈には新しいdカードへの切り替えが必要)
- 年会費が11,000円かかり、ドコモを使わない人は元を取りにくい
- ドコモ料金10%還元は税抜1,000円ごとの計算で、端数は対象外
- ポイントの貯め先・使い先がdポイント経済圏に寄りやすい
dカード GOLDは、基本還元率1.0%に加え、ドコモのケータイ料金やドコモ光の支払いで最大10%のdポイントが還元されるのが最大の魅力です。ドコモのスマホと光回線を使っている人なら、毎月の固定費だけで年会費の大半を取り戻せるほどポイントが貯まります。
さらに、購入から3年間・最大12万円のケータイ補償や、空港ラウンジの無料利用、年間100万円利用で最大10,000円相当がもらえる年間ご利用額特典など、ゴールドならではの安心と特典が1枚にまとまっているのも強みです。3枚持ちの軸として据えれば、サブと補完で穴を埋めるだけで還元も保険もそろう、非常に完成度の高い1枚です。
なお、dカードのサービスは2026年7月1日付でNTTドコモ・フィナンシャルグループへ承継されました。年会費や還元の仕組みは基本的に引き継がれていますが、年間ご利用額特典など一部の特典は新しいdカードへの切り替えが条件になる場合があるため、案内が届いたら早めに手続きしておくと安心です。
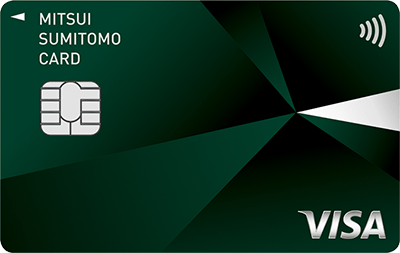
三井住友カード(NL)|年会費永年無料で対象のコンビニや飲食店でスマホのタッチ決済またはモバイルオーダーでの支払いで7%ポイント還元
| 年会費 | 永年無料 |
|---|---|
| 基本ポイント還元率 | 0.5%(対象店で7%)(※) |
| 貯まるポイント | Vポイント |
| 国際ブランド | Visa/Mastercard |
| 申込条件 | 満18歳以上(高校生を除く) |
| こんな人におすすめ | 対象のコンビニや飲食店をよく利用する人 |
- 対象のコンビニ・飲食店でスマホのタッチ決済またはモバイルオーダーでの支払いで7%ポイント還元(※)
- 家族の登録などを組み合わせるとポイント還元率がさらに上がる
- 年会費が永年無料で、カード番号が見えないナンバーレスで安心
※カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象外です。
※商業施設内にある店舗などでは、一部ポイント付与の対象となりません。
※一定金額(原則1万円)を超えると、タッチ決済でなく、決済端末にカードを挿しお支払いただく場合がございます。その場合のお支払い分は、タッチ決済分のポイント還元の対象となりませんので、ご了承ください。上記、タッチ決済とならない金額の上限は、ご利用される店舗によって異なる場合がございます。
※スマホのタッチ決済対象店舗とモバイルオーダーの対象店舗は異なります。詳しくはサービス詳細ページをご確認ください。
※通常のポイント分を含んだ還元率です。
※ポイント還元率は利用金額に対する獲得ポイントを示したもので、ポイントの交換方法によっては、1ポイント1円相当にならない場合があります。
※Google Pay™ 、Samsung Payで、Mastercard®タッチ決済はご利用いただけません。ポイント還元は受けられませんので、ご注意ください。
- 基本ポイント還元率は0.5%で、対象店から外れる支払いは別のカードで補う必要がある
- 7%ポイント還元はスマホのタッチ決済などの条件を満たす必要がある
- カードを差し込む決済やiDは7%ポイント還元の対象外
三井住友カード(NL)は、対象のコンビニや飲食店でのポイント還元率が7%まで上がるのが最大の強みです。セブン‐イレブンやローソン、マクドナルド、サイゼリヤなどが対象で、コンビニ利用が多い人ほど効果を実感できます。対象店舗は少しずつ広がっており、2026年8月1日からは新たにフレッシュネスバーガーが加わりました(フレッシュネスバーガーはスマホのタッチ決済のみが対象で、モバイルオーダーは対象外です)。
ただし7%になるのはスマホのタッチ決済かモバイルオーダーで支払ったときに限られ、カードを差し込む支払いやiDは対象外です。なお、支払いをOliveフレキシブルペイのクレジットモードにすると、対象店でのポイント還元率は8%まで上がります。二親等内の家族に三井住友カードの本会員がいる場合は、家族ポイントの登録で対象店の還元率がさらに上乗せされます。
基本還元率は0.5%なので、対象店から外れる支払いをどこでも1.0%以上のカードに任せる前提で組み込むと、年会費をかけずに全体の還元率を押し上げられます。この記事で筆頭に挙げている3枚が、まさにその形です。年会費が永年無料で、即時発行に対応していればカード番号が最短10秒で発行されるため、3枚持ちの1枚目として気軽に試せるのも利点です(※即時発行できない場合があります)。
三井住友カード ゴールド(NL)|年100万円利用で実質年会費無料
| 年会費 | 5,500円(年間100万円利用で翌年以降は永年無料)(※1) |
|---|---|
| 基本ポイント還元率 | 0.5%(対象店で7%)(※2) |
| 貯まるポイント | Vポイント |
| 国際ブランド | Visa/Mastercard |
| 申込条件 | 満18歳以上で安定継続収入がある人 |
| こんな人におすすめ | 年間100万円ほど使い、ゴールド特典も欲しい人 |
- 年間100万円の利用で翌年以降の年会費が永年無料になる(※1)
- 年間100万円達成で毎年10,000ポイントの継続特典がもらえる
- 空港ラウンジの無料利用や手厚い旅行傷害保険(利用付帯)が付く
※1 年間100万円のご利用で翌年以降の年会費永年無料
※1 年間100万円利用の対象取引や算定期間等の実際の適用条件などの詳細は、三井住友カードのホームページを必ずご確認ください。
※2 カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象外です。
※2 商業施設内にある店舗などでは、一部ポイント付与の対象となりません。
※2 一定金額(原則1万円)を超えると、タッチ決済でなく、決済端末にカードを挿しお支払いただく場合がございます。その場合のお支払い分は、タッチ決済分のポイント還元の対象となりませんので、ご了承ください。上記、タッチ決済とならない金額の上限は、ご利用される店舗によって異なる場合がございます。
※2 スマホのタッチ決済対象店舗とモバイルオーダーの対象店舗は異なります。詳しくはサービス詳細ページをご確認ください。
※2 通常のポイント分を含んだ還元率です。
※2 ポイント還元率は利用金額に対する獲得ポイントを示したもので、ポイントの交換方法によっては、1ポイント1円相当にならない場合があります。
※2 Google Pay™ 、Samsung Payで、Mastercard®タッチ決済はご利用いただけません。ポイント還元は受けられませんので、ご注意ください。
- 初年度は年会費5,500円(税込)がかかる
- 年間100万円に届かないと翌年も年会費が発生する
- 基本ポイント還元率は0.5%と平均的
三井住友カード ゴールド(NL)は、年間100万円を使えば翌年以降の年会費が永年無料(※1)になるのが大きな特徴です。一度達成すれば、その後は利用額にかかわらず無料で持ち続けられます。
達成した年は10,000ポイントの継続特典ももらえ、空港ラウンジや旅行傷害保険(利用付帯)といったゴールドならではの特典も使えます。年間100万円ほどカードを使う人なら、育てる価値の高い1枚です。
注意したいのは、2026年3月1日からau PAY・Kyash・JAL Pay・バンドルカードへのチャージが新たに年間100万円の集計対象外に加わったことです。もともとカードやETCカードの年会費、三井住友カードつみたて投資(SBI証券)、交通系をはじめとする電子マネーへのチャージなどは100万円にカウントされない対象でしたが、対象範囲がさらに広がった形です。チャージや投資で金額を積み上げる作戦は使えなくなったので、日々の買い物や固定費など集計対象になる支払いを寄せて達成を目指しましょう。
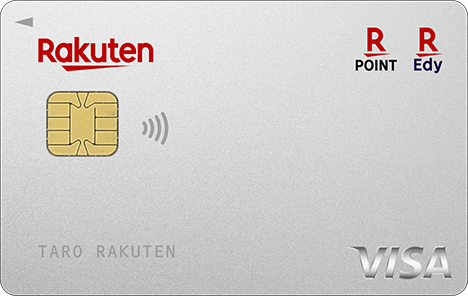
楽天カード|楽天経済圏で力を発揮する定番の1枚
| 年会費 | 永年無料 |
|---|---|
| 基本還元率 | 1.0% |
| 貯まるポイント | 楽天ポイント |
| 国際ブランド | Visa/Mastercard/JCB/American Express |
| 申込条件 | 18歳以上 |
| こんな人におすすめ | 楽天市場や楽天モバイルなど楽天のサービスをよく使う人 |
- 基本還元率が1.0%と高く、軸の1枚として使いやすい
- 楽天市場ではSPU(条件達成でポイントが上乗せされる仕組み)で還元率が大きく伸びる
- 年会費が永年無料で持ち続けやすい
- 公共料金や税金の支払いは還元率が0.2%まで下がる
- ETCカードに年会費がかかる(上位会員は無料)
- 1人につき2枚までしか発行できない
楽天カードは、基本還元率1.0%に加えて、楽天市場での買い物がぐっとお得になる定番カードです。楽天モバイルや楽天証券などを組み合わせてSPUの条件を満たすほど、楽天市場での還元率が高くなります。2026年7月1日からは楽天グループ外の企業として初めてファミリーマートがSPUの対象に加わり、ファミリーマートで楽天ポイントカードを提示して月3,000円(税込)以上買い物をすると、その月の楽天市場での還元が+0.5倍になります(SPUは最大18.5倍・対象17サービスに拡大)。
注意したいのは、水道光熱費や国税などの公共料金・税金の支払いでは還元率が0.2%まで下がることです(なお2026年3月に予定されていた楽天ペイの還元条件の見直しは、楽天側の都合で見合わせとなっています)。それでも楽天市場での強さは健在なので、楽天をよく使う人にとっては引き続き軸に据えやすい1枚です。公共料金の支払いにおすすめのクレジットカードを別記事で詳しくまとめているので、固定費の支払い先に迷う人はあわせて参考にしてください。
JCBカード W|対象店で還元率が伸びる若年層向けの1枚
| 年会費 | 永年無料 |
|---|---|
| 基本還元率 | 1.0% |
| 貯まるポイント | J-POINT(2026年1月13日からの新ポイント) |
| 国際ブランド | JCB |
| 申込条件 | 18歳以上39歳以下(40歳以降も継続して利用可能) |
| こんな人におすすめ | ネット通販やカフェ、コンビニをよく使う若年層 |
- 基本還元率が常に1.0%と高い
- 対象のネット通販では2.0%、対象の飲食店などでは最大10.5%まで還元率が上がる(※事前にポイントアップ登録が必要です。利用加盟店や交換商品等によりポイント付与条件や還元率は異なる場合があります)
- 本会員・家族カードは年会費永年無料、ETCカードは入会初年度年会費無料(※)
- 新規入会は18歳以上39歳以下に限られる
- 国内旅行傷害保険は付帯していない
- マイルへの交換は効率があまり良くない
JCBカード Wは、年会費無料ながら基本還元率1.0%という高還元が魅力で、軸の1枚として人気の高いカードです。事前のポイントアップ登録をすると、J-POINTパートナーの対象店でさらに還元率が上がります。2026年1月のJ-POINTへの刷新にあわせて対象店も広がり、外食での使い勝手が向上しています。
申込みは18歳以上39歳以下に限られますが、一度入会すれば40歳以降もそのまま使い続けられるため、対象年齢のうちに作っておくと長く活躍します。なお、貯まるポイントは2026年1月13日からJ-POINTに変わり、ポイントアップには「MyJCB」での初回登録が必要になりました。
ETCカードについても見直しがあり、2026年11月10日以降、カードの有効期限月に応じて順次、前年の利用状況で年会費が判定される仕組みに切り替わります。前年1年間にETCスルーカードの支払いが1回以上あるか、ショッピング利用合計が50万円(税込)以上あれば無料のままですが、どちらも満たさないと1枚につき550円(税込)がかかります。高速道路をたまにしか使わない人は、年に1回は通しておくと安心です。
■ETCカードの年会費(2026年11月〜)
プレミアムカード(ザ・クラス、プラチナ、ゴールド ザ・プレミア、ゴールド、ネクサス)の方は2年目以降も無料でご利用いただけます。
<上記以外の方>入会初年度:無料 2年目以降:ご利用状況に応じて無料
<無料となる条件>
※個人カード:前年1年間に「①ETCスルーカードのお支払いが1回以上ある方」または、前年1年間に「②ショッピング利用合計金額が50万円以上ある方」
※条件を満たさない場合は、1枚ごとに550円(税込)をご請求します。
※無料となるETCスルーカードの年会費は、カード発行会社が負担します。
リクルートカード|どこで使っても1.2%の高還元
| 年会費 | 無料 |
|---|---|
| 基本還元率 | 1.2% |
| 貯まるポイント | リクルートポイント(Pontaポイントに交換可) |
| 国際ブランド | Visa/Mastercard/JCB |
| 申込条件 | 18歳以上 |
| こんな人におすすめ | 固定費の支払いなど、使い分けずに高還元を取りたい人 |
- 基本還元率が1.2%と、年会費無料カードの中でもトップクラス
- 公共料金や税金の支払いでも還元率が下がりにくい
- じゃらんやホットペッパーなどリクルート系サービスでさらに高還元
- Visa・MastercardはETCカード発行に手数料がかかる
- 電子マネーチャージのポイント加算は月3万円までが上限で、JCBブランドはチャージ時の還元率が0.75%に下がる
- 貯めたポイントの使い道がリクルート系・Pontaに寄りやすい
リクルートカードは、どこで使っても1.2%という高い還元率が一番の魅力です。使い分けを意識しなくても効率よくポイントが貯まるので、固定費の支払いをまとめる軸カードとして特に向いています。
ポイントアップ店が中心の他カードと組み合わせると相性がよく、「普段はリクルートカード、対象店だけ別のカード」という形が作りやすい1枚です。
PayPayカード|PayPayやYahoo!ショッピングで力を発揮
| 年会費 | 永年無料 |
|---|---|
| 基本還元率 | 1.0%(PayPayステップ達成で最大1.5%) |
| 貯まるポイント | PayPayポイント |
| 国際ブランド | Visa/Mastercard/JCB |
| 申込条件 | 18歳以上で安定継続収入がある人など |
| こんな人におすすめ | PayPay払いやYahoo!ショッピングをよく使う人 |
- PayPayにチャージできる数少ないクレジットカード
- Yahoo!ショッピングなどの利用で還元率が大きく上がる
- 利用状況に応じて還元率が最大1.5%まで伸びる
- 最大1.5%にするには利用回数・金額の条件達成が必要
- 旅行傷害保険が付かない
- 2026年6月の改定で本人確認(eKYC)未完了だと還元対象外になった
- PayPayポイントには付与時期による有効期限がある
PayPayカードは、PayPayやYahoo!ショッピングと連携したときの強さが光るカードです。普段からPayPay払いをしているなら、サブにとどまらず軸として使うのもありです。
ポイントとカードの還元先がPayPayポイントにまとまるため、貯めたポイントをそのままPayPayの支払いに回せる手軽さも魅力です。なお2026年6月2日の改定で、本人確認(eKYC)が済んでいないと還元が受けられなくなり、公共料金・税金のカード払いの還元率も0.5%へ引き下げられました。あわせて、モバイルSuicaやモバイルPASMOなど他社のチャージへの支払いはポイント付与の対象外になっています。これから使うなら、早めに本人確認を済ませたうえで、日常の買い物を中心に使うのがおすすめです。
セゾンパール・アメリカン・エキスプレス®・カード|QUICPayで2.0%還元
| 年会費 | 初年度無料、年1回の利用で翌年も無料(通常1,100円) |
|---|---|
| 基本還元率 | 0.5%(QUICPay利用で2.0%) |
| 貯まるポイント | 永久不滅ポイント(有効期限なし) |
| 国際ブランド | American Express |
| 申込条件 | 18歳以上で連絡可能な人(高校生を除く) |
| こんな人におすすめ | QUICPayでの支払いが多く、補完の1枚を探している人 |
- QUICPayでの支払いなら還元率2.0%と高い
- ポイントに有効期限がなく失効しにくい
- 年1回使えば翌年の年会費が無料になる
- 基本還元率は0.5%と平均的
- QUICPay2.0%還元は年間30万円までが上限
- 国際ブランドがAmexのみで、使えないお店もある
セゾンパール・アメリカン・エキスプレス®・カードは、QUICPayでの支払いで2.0%還元になる補完向けの1枚です。コンビニやドラッグストアなどQUICPayが使えるお店は多く、対応店での決済を寄せるだけで効率よくポイントが貯まります。
貯まるのは有効期限のない永久不滅ポイントなので、急いで使い切る必要がないのもうれしいところ。年1回使えば年会費はかからないため、使い忘れにだけ気をつけましょう。
ビックカメラSuicaカード|Suicaチャージで1.5%還元
| 年会費 | 初年度無料、年1回の利用で翌年も無料(通常524円) |
|---|---|
| 基本還元率 | 0.5%(ビックポイントと合わせると実質1.0%/Suicaチャージで1.5%) |
| 貯まるポイント | JREポイント・ビックポイント |
| 国際ブランド | Visa/JCB |
| 申込条件 | 国内在住で電話連絡が取れる満18歳以上(学生を除く) |
| こんな人におすすめ | SuicaやJR東日本をよく使う人 |
- モバイルSuicaへのチャージで1.5%還元
- 通常の買い物でもJREポイント0.5%+ビックポイント0.5%で実質1.0%還元
- 交通費も買い物もSuica払いでお得になる
- 年1回使えば翌年の年会費が無料になる
- JREポイント単体では0.5%で、実質1.0%にするにはビックポイントも使い切る必要がある
- ポイントが2種類に分かれて管理が必要
- JR東日本エリア以外では強みが出にくい
ビックカメラSuicaカードは、モバイルSuicaへのチャージで1.5%還元になる交通系に強い1枚です。通勤や移動でSuicaを使う人なら、チャージするだけで自然とポイントが貯まります。
Suica一体型のカードの中では、年1回使えば翌年の年会費が無料になる数少ないカードです。電車移動が多い人の補完カードとして候補に入ります。
タイプ別|おすすめの3枚の組み合わせと使い分け例
ここからは、ライフスタイル別におすすめの3枚と使い分けを紹介します。まずは組み合わせの一覧で、自分に近いタイプを見つけてみてください。
| タイプ | 軸(メイン) | サブ | 組み合わせ |
|---|---|---|---|
| 【一番のおすすめ】ステータス・旅行特典 | アメリカン・エキスプレス・ゴールド・プリファード |
三井住友カード(NL) |
楽天カード |
| 年会費0円で還元を底上げ | 三井住友カード(NL) |
リクルートカード |
エポスカード |
| 還元も特典も底上げ | dカード GOLD |
三井住友カード(NL) |
エポスカード |
| ゴールドを育てる | 三井住友カード ゴールド(NL) |
楽天カード |
JCBカード W |
| 旅行・マイル | 三井住友カード ゴールド(NL) |
楽天カード |
エポスカード |
| ポイント重視 | JCBカード W |
三井住友カード(NL) |
セゾンパール・アメリカン・エキスプレス®・カード |
| コンビニ・外食 | JCBカード W |
三井住友カード(NL) |
エポスカード |
| ネット通販 | JCBカード W |
PayPayカード |
リクルートカード |
【一番のおすすめ】ステータスと旅行特典を重視する人向け|アメリカン・エキスプレス・ゴールド・プリファード+三井住友カード(NL)+楽天カード
ポイントの取りこぼしより、空港ラウンジやレストランの優待といった体験を優先したい人には、アメックスを軸にしたこの3枚が合います。年会費をかけてでも特典を取りにいく代わりに、Amexが使えない場面を年会費無料の2枚で確実に埋めるのが設計の考え方です。
この組み合わせの持ち味は、空港ラウンジ・プライオリティ・パス・招待日和といった旅行とダイニングの特典が本記事の中でもっとも充実しており、それでいて維持コストはアメックス1枚分の年会費で済むという設計の分かりやすさです。ただし年会費39,600円を負担してでも体験を優先できる人向けなので、維持コストを抑えたい人や還元率の高さを重視する人には、次に紹介する三井住友カード(NL)を軸にした年会費0円の3枚のほうが合います。
| 軸:アメリカン・エキスプレス・ゴールド・プリファード | 空港ラウンジ(同伴者1名無料)・招待日和・年200万円利用で無料宿泊券 |
|---|---|
| サブ:三井住友カード(NL) | 対象のコンビニ・飲食店でスマホのタッチ決済またはモバイルオーダーでの支払いで7%ポイント還元(※) |
| 補完:楽天カード | 年会費無料で基本1.0%、Visa/Mastercardの安心感 |
旅行やレストランの支払いはアメリカン・エキスプレス・ゴールド・プリファード、対象のコンビニや飲食店は三井住友カード(NL)のスマホのタッチ決済またはモバイルオーダー、Amexが使えないお店や楽天市場は楽天カード、という分担です。年会費のかかる1枚に特典を集約し、日常の還元と決済の確実性は年会費無料の2枚でまかなうので、3枚合計の維持コストはアメックスの年会費だけで済みます。年に数回は旅行に出かけ、外食の機会も多い人ほど、年会費に対する満足度は高くなります。
- 空港ラウンジの同伴者1名無料やプライオリティ・パスなど、旅行時の快適さが大きく変わる
- 招待日和の1名分コース無料や無料宿泊券など、ポイント以外の形で年会費を回収しやすい
- Amexが使えないお店は、Visaの三井住友カード(NL)と楽天カードで確実にカバーできる
- コンビニ・外食は7%ポイント還元(※)、その他は1.0%と、日常の還元も取りこぼしにくい
※カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象外です。
※商業施設内にある店舗などでは、一部ポイント付与の対象となりません。
※一定金額(原則1万円)を超えると、タッチ決済でなく、決済端末にカードを挿しお支払いただく場合がございます。その場合のお支払い分は、タッチ決済分のポイント還元の対象となりませんので、ご了承ください。上記、タッチ決済とならない金額の上限は、ご利用される店舗によって異なる場合がございます。
※スマホのタッチ決済対象店舗とモバイルオーダーの対象店舗は異なります。詳しくはサービス詳細ページをご確認ください。
※通常のポイント分を含んだ還元率です。
※ポイント還元率は利用金額に対する獲得ポイントを示したもので、ポイントの交換方法によっては、1ポイント1円相当にならない場合があります。
※Google Pay™ 、Samsung Payで、Mastercard®タッチ決済はご利用いただけません。ポイント還元は受けられませんので、ご注意ください。
- アメリカン・エキスプレス・ゴールド・プリファードは年会費39,600円がかかり、特典を使わないと負担だけが残る
- 無料宿泊券などの継続特典は年間200万円以上の利用が条件で、達成できる人は限られる
- 還元率の高さを競う組み合わせではないため、ポイント最優先の人には向かない
- ポイントが3種類に分かれ、管理の手間は増える
年会費0円で還元を底上げしたい人向け|三井住友カード(NL)+リクルートカード+エポスカード
年会費をかけずに3枚持ちを始めたい人におすすめなのが、対象のコンビニ・飲食店でスマホのタッチ決済またはモバイルオーダーでの支払いで7%ポイント還元(※)になる三井住友カード(NL)を中心に、どこで使っても1.2%のリクルートカードと、全国の優待と海外旅行傷害保険を持つエポスカードを組み合わせた3枚です。3枚とも実質的に年会費がかからないため、維持コストをまったくかけずに還元・優待・保険の3方向を押さえられるのが、この組み合わせを次点に挙げる理由です。
| 軸:三井住友カード(NL) | 年会費永年無料。対象のコンビニ・飲食店でスマホのタッチ決済またはモバイルオーダーでの支払いで7%ポイント還元(※) |
|---|---|
| サブ:リクルートカード | 年会費無料で、どこで使っても1.2%の高還元 |
| 補完:エポスカード | 年会費永年無料。全国の優待割引と海外旅行傷害保険 |
対象のコンビニや飲食店は三井住友カード(NL)のスマホのタッチ決済またはモバイルオーダーでの支払い、それ以外の買い物と固定費はリクルートカード、外食やレジャーの優待と海外旅行の保険はエポスカード、という分担です。三井住友カード(NL)の基本還元率は0.5%ですが、毎日のように使うコンビニ・外食を7%に引き上げるインパクトは大きく、そこから外れる支払いはリクルートカードの1.2%が受け止めるので取りこぼしが出にくい設計になります。二親等内の家族に三井住友カードの本会員がいる場合は、家族ポイントの登録で対象店の還元率がさらに上乗せされます。
年会費のかかるカードが1枚もないので、使わない月があっても損をしません。まず3枚持ちを始めてみたい人にも、失敗したときのコストがゼロという意味で入り口として選びやすい組み合わせです。ここから旅行の頻度が増えたり年間の利用額が100万円に届きそうになったりしたら、次に紹介する三井住友カード ゴールド(NL)へ育てる進め方もできます。
- 3枚とも実質年会費無料で、維持コストをかけずに3枚持ちを始められる
- 対象のコンビニ・飲食店はスマホのタッチ決済またはモバイルオーダーでの支払いで7%ポイント還元(※)、家族ポイントの登録でさらに上乗せできる
- 対象店から外れる支払いはリクルートカードの1.2%が受け止め、還元の取りこぼしが少ない
- エポスカードの全国の優待と海外旅行傷害保険で、ポイント以外の穴も年会費なしで埋まる
- Visa・Mastercard・JCBから選べる3枚なので、国際ブランドを分けて持ちやすい
※カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象外です。
※商業施設内にある店舗などでは、一部ポイント付与の対象となりません。
※一定金額(原則1万円)を超えると、タッチ決済でなく、決済端末にカードを挿しお支払いただく場合がございます。その場合のお支払い分は、タッチ決済分のポイント還元の対象となりませんので、ご了承ください。上記、タッチ決済とならない金額の上限は、ご利用される店舗によって異なる場合がございます。
※スマホのタッチ決済対象店舗とモバイルオーダーの対象店舗は異なります。詳しくはサービス詳細ページをご確認ください。
※通常のポイント分を含んだ還元率です。
※ポイント還元率は利用金額に対する獲得ポイントを示したもので、ポイントの交換方法によっては、1ポイント1円相当にならない場合があります。
※Google Pay™ 、Samsung Payで、Mastercard®タッチ決済はご利用いただけません。ポイント還元は受けられませんので、ご注意ください。
- 三井住友カード(NL)の7%はスマホのタッチ決済かモバイルオーダーが条件で、カードを差し込む支払いやiDは対象外
- 三井住友カード(NL)とエポスカードの基本還元率は0.5%で、対象店以外では平凡
- 空港ラウンジのようなゴールド以上の特典は付かない
- ポイントがVポイント・リクルートポイント・エポスポイントに分かれる
還元も特典も底上げしたい人向け|dカード GOLD+三井住友カード(NL)+エポスカード
年会費をかけてでも軸の1枚を強くしたい人に向くのが、万能の軸「dカード GOLD」に、対象のコンビニ・飲食店に強い「三井住友カード(NL)」と、優待・保険が手厚い「エポスカード」を組み合わせたこの3枚です。ポイント還元・ゴールド特典・優待と保険まで、3枚持ちに求めたい要素をバランスよくすべて押さえられるのが強みです。エポスカードは券種によって特典が大きく変わるので、エポスカードおすすめランキングもあわせて確認してください。
| 軸:dカード GOLD | 基本1.0%、ドコモ料金は最大10%還元・空港ラウンジ |
|---|---|
| サブ:三井住友カード(NL) | 対象のコンビニ・飲食店でスマホのタッチ決済またはモバイルオーダーでの支払いで7%ポイント還元(※) |
| 補完:エポスカード | 全国の優待割引・海外旅行傷害保険 |
普段の支払いと固定費はdカード GOLD、対象のコンビニや飲食店は三井住友カード(NL)のスマホのタッチ決済またはモバイルオーダーでの支払い、外食やレジャーの優待・海外旅行の保険はエポスカード、という使い分けが基本です。ドコモユーザーならスマホ代の最大10%還元だけで年会費の大半を取り戻せるうえ、空港ラウンジや手厚い保険まで1枚でそろうdカード GOLDを軸にすることで、サブと補完は穴を埋めるだけで済みます。年会費永年無料のエポスカードが優待と保険を底上げしてくれるので、コストをかけすぎずに完成度の高い3枚が作れます。
- dカード GOLDの最大10%還元・ケータイ補償・空港ラウンジで軸が圧倒的に強い
- 三井住友カード(NL)の対象店7%でコンビニ・外食のポイント還元も取りこぼさない
- 年会費無料のエポスカードが全国の優待と海外旅行保険を無料で底上げする
※カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象外です。
※商業施設内にある店舗などでは、一部ポイント付与の対象となりません。
※一定金額(原則1万円)を超えると、タッチ決済でなく、決済端末にカードを挿しお支払いただく場合がございます。その場合のお支払い分は、タッチ決済分のポイント還元の対象となりませんので、ご了承ください。上記、タッチ決済とならない金額の上限は、ご利用される店舗によって異なる場合がございます。
※スマホのタッチ決済対象店舗とモバイルオーダーの対象店舗は異なります。詳しくはサービス詳細ページをご確認ください。
※通常のポイント分を含んだ還元率です。
※ポイント還元率は利用金額に対する獲得ポイントを示したもので、ポイントの交換方法によっては、1ポイント1円相当にならない場合があります。
※Google Pay™ 、Samsung Payで、Mastercard®タッチ決済はご利用いただけません。ポイント還元は受けられませんので、ご注意ください。
- dカード GOLDは年会費11,000円がかかり、ドコモを使わない人は元を取りにくい
- 三井住友カード(NL)の7%ポイント還元はスマホのタッチ決済またはモバイルオーダーでの支払いが条件
- ポイントがdポイント・Vポイント・エポスポイントに分かれて管理がやや増える
ゴールドを実質無料で育てたい人向け|三井住友カード ゴールド(NL)+楽天カード+JCBカード W
年間100万円ほど使う人なら、ゴールドを実質無料で持つこの3枚が狙い目です。
| 軸:三井住友カード ゴールド(NL) | 年100万円利用で翌年以降は年会費永年無料(※)+継続特典 |
|---|---|
| サブ:楽天カード | 楽天市場で効率よく還元 |
| 組み合わせ:JCBカード W | ゴールド対象外の支払いを1.0%でカバー |
クレジットカードは複数持っていいとこ取り!固定費や日常の支払いを三井住友カード ゴールド(NL)に集めて年間100万円を目指しつつ、楽天市場は楽天カード、JCBが有利な場面はJCBカード Wと、それぞれの強みを使い分けます。修行のあいだもしっかりポイントを貯めながら、達成後は空港ラウンジなどの特典を年会費の負担なしで使えるようになるのが理想的な点です。ほかのゴールドカードとも比べて選びたい人は、ゴールドカードおすすめランキングもあわせてチェックすると、軸に据えるゴールドを絞り込みやすくなります。
- 年間100万円達成で翌年以降は年会費永年無料(※)でゴールドを持てる
- 達成した年は10,000ポイントの継続特典がもらえる
- 楽天カードとJCBカード Wで日常の還元も取りこぼさない
※年間100万円のご利用で翌年以降の年会費永年無料
※年間100万円利用の対象取引や算定期間等の実際の適用条件などの詳細は、三井住友カードのホームページを必ずご確認ください。
- 初年度は年会費5,500円(税込)がかかり、100万円未達だと翌年も発生する
- 年間100万円に届かない人にはメリットが薄い
- JCBカード Wは18歳以上39歳以下しか新規入会できない
旅行・マイルを重視する人向け|三井住友カード ゴールド(NL)+楽天カード+エポスカード
年に数回旅行に行き、空港ラウンジや保険も使いたいなら、この3枚がバランス良くまとまります。
| 軸:三井住友カード ゴールド(NL) | 空港ラウンジ・旅行傷害保険(利用付帯)・対象店でスマホのタッチ決済またはモバイルオーダーでの支払いで7%ポイント還元(※) |
|---|---|
| サブ:楽天カード | 楽天市場や日常使いで還元を確保 |
| 補完:エポスカード | 海外旅行傷害保険・全国の優待 |
普段使いと旅行時の特典は三井住友カード ゴールド(NL)、楽天での買い物は楽天カード、海外旅行の保険や優待はエポスカード、という分担です。空港ラウンジや手厚い旅行傷害保険(利用付帯)といったゴールドの体験価値を軸に、日常の還元と旅行の安心を両立できるのが強みです。旅行の頻度が高い人ほど年会費の元を取りやすくなります。
※カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象外です。
※商業施設内にある店舗などでは、一部ポイント付与の対象となりません。
※一定金額(原則1万円)を超えると、タッチ決済でなく、決済端末にカードを挿しお支払いただく場合がございます。その場合のお支払い分は、タッチ決済分のポイント還元の対象となりませんので、ご了承ください。上記、タッチ決済とならない金額の上限は、ご利用される店舗によって異なる場合がございます。
※スマホのタッチ決済対象店舗とモバイルオーダーの対象店舗は異なります。詳しくはサービス詳細ページをご確認ください。
※通常のポイント分を含んだ還元率です。
※ポイント還元率は利用金額に対する獲得ポイントを示したもので、ポイントの交換方法によっては、1ポイント1円相当にならない場合があります。
※Google Pay™ 、Samsung Payで、Mastercard®タッチ決済はご利用いただけません。ポイント還元は受けられませんので、ご注意ください。
- 空港ラウンジの無料利用や手厚い旅行傷害保険(利用付帯)が使える
- エポスカードの海外旅行傷害保険を保険目的の1枚として活用できる
- 楽天カードで日常の還元も確保できる
- 三井住友カード ゴールド(NL)は年間100万円を使わないと年会費5,500円(税込)がかかる
- 旅行の頻度が少ないとゴールド特典を活かしきれない
- 楽天カードは公共料金・税金の支払いだと還元率が0.2%まで下がる
ポイントをとにかく貯めたい人向け|JCBカード W+三井住友カード(NL)+セゾンパール・アメリカン・エキスプレス®・カード
幅広いシーンで高い還元を狙いたいなら、この3枚が王道です。
| 軸:JCBカード W | どこでも1.0%、対象のネット通販では2.0% |
|---|---|
| サブ:三井住友カード(NL) | 対象のコンビニ・飲食店でスマホのタッチ決済またはモバイルオーダーでの支払いで7%ポイント還元(※) |
| 補完:セゾンパール・アメリカン・エキスプレス®・カード | QUICPay決済で2.0% |
普段の買い物と対象のネット通販はJCBカード W、対象のコンビニや飲食店は三井住友カード(NL)のスマホのタッチ決済、QUICPayが使えるお店はセゾンパール・アメリカン・エキスプレス®・カード、という形で使い分けます。3枚とも実質年会費無料で、日常のほぼすべての支払いで2.0%以上の還元を狙えるのが強みです。ネット通販とコンビニの両方をよく使う人にぴったりの組み合わせです。
- 3枚とも実質年会費無料で、維持コストをかけずに高還元を狙える
- ネット通販・コンビニ・QUICPay対応店という日常の主要シーンをほぼカバーできる
- 使い分けに慣れれば、ほとんどの支払いで2.0%以上の還元になる
※カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象外です。
※商業施設内にある店舗などでは、一部ポイント付与の対象となりません。
※一定金額(原則1万円)を超えると、タッチ決済でなく、決済端末にカードを挿しお支払いただく場合がございます。その場合のお支払い分は、タッチ決済分のポイント還元の対象となりませんので、ご了承ください。上記、タッチ決済とならない金額の上限は、ご利用される店舗によって異なる場合がございます。
※スマホのタッチ決済対象店舗とモバイルオーダーの対象店舗は異なります。詳しくはサービス詳細ページをご確認ください。
※通常のポイント分を含んだ還元率です。
※ポイント還元率は利用金額に対する獲得ポイントを示したもので、ポイントの交換方法によっては、1ポイント1円相当にならない場合があります。
※Google Pay™ 、Samsung Payで、Mastercard®タッチ決済はご利用いただけません。ポイント還元は受けられませんので、ご注意ください。
- 貯まるポイントが3種類に分かれて管理がやや煩雑
- JCBカード Wは18歳以上39歳以下しか新規入会できない
- セゾンパール・アメリカン・エキスプレス®・カードのQUICPay2.0%は年間30万円までが上限
コンビニ・外食が多い人向け|JCBカード W+三井住友カード(NL)+エポスカード
毎日のようにコンビニや外食を使うなら、生活に密着したこの3枚が効きます。
| 軸:JCBカード W | 基本1.0%、対象店で最大10.5% ※事前にポイントアップ登録が必要です。 ※利用加盟店や交換商品等によりポイント付与条件や還元率は異なる場合があります。 |
|---|---|
| サブ:三井住友カード(NL) | 対象のコンビニ・飲食店でスマホのタッチ決済またはモバイルオーダーでの支払いで7%ポイント還元(※) |
| 補完:エポスカード | 居酒屋チェーンなどで優待割引 |
コンビニは三井住友カード(NL)、カフェなどの対象店はJCBカード W、外食はエポスカードの優待、という使い分けが基本です。コンビニの高還元と外食の割引を組み合わせることで、日常の出費がそのまま節約につながります。外食頻度が高い人ほど効果を実感しやすい組み合わせです。
- コンビニや対象の飲食店での還元率が高く、日常の出費でしっかり貯まる
- エポスカードの優待で居酒屋チェーンなどの外食費を抑えられる
- 3枚とも年会費無料で気軽に持ち続けられる
※カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象外です。
※商業施設内にある店舗などでは、一部ポイント付与の対象となりません。
※一定金額(原則1万円)を超えると、タッチ決済でなく、決済端末にカードを挿しお支払いただく場合がございます。その場合のお支払い分は、タッチ決済分のポイント還元の対象となりませんので、ご了承ください。上記、タッチ決済とならない金額の上限は、ご利用される店舗によって異なる場合がございます。
※スマホのタッチ決済対象店舗とモバイルオーダーの対象店舗は異なります。詳しくはサービス詳細ページをご確認ください。
※通常のポイント分を含んだ還元率です。
※ポイント還元率は利用金額に対する獲得ポイントを示したもので、ポイントの交換方法によっては、1ポイント1円相当にならない場合があります。
※Google Pay™ 、Samsung Payで、Mastercard®タッチ決済はご利用いただけません。ポイント還元は受けられませんので、ご注意ください。
- 高還元はスマホのタッチ決済など条件を満たす必要がある
- JCBカード Wは18歳以上39歳以下しか新規入会できない
- エポスカードの割引率は店舗ごとに違うため事前確認が必要
ネット通販が多い人向け|JCBカード W+PayPayカード+リクルートカード
大手のネット通販を使い分けるなら、ネット通販に強いこの3枚がおすすめです。
| 軸:JCBカード W | 対象のネット通販で2.0%、基本も1.0% |
|---|---|
| サブ:PayPayカード | Yahoo!ショッピングで高還元 |
| 補完:リクルートカード | そのほかの支払いで1.2% |
対象のネット通販はJCBカード W、Yahoo!ショッピングはPayPayカード、そのほかの通販や固定費はリクルートカード、と振り分けます。主要なネット通販で常に高い還元率を確保しつつ、それ以外もリクルートカードの1.2%で取りこぼしを防げるのが魅力です。複数の通販サイトを使い分ける人に向いています。
- 対象のネット通販とYahoo!ショッピングの両方で高還元を確保できる
- リクルートカードの1.2%で固定費やそのほかの支払いも効率化できる
- 3枚とも年会費無料でコストがかからない
- JCBカード Wは18歳以上39歳以下しか新規入会できない
- PayPayポイントには付与時期による有効期限がある
- PayPayカードには旅行傷害保険が付かない
年間でいくら得する?利用額別のシミュレーション
3枚持ちがおすすめといわれても、実際にどれだけ得するのかが気になりますよね。総務省統計局の家計調査によると、二人以上の世帯の消費支出は2026年7月時点で1か月あたり平均320,345円です。このうち何割をカード払いに寄せられるかで、貯まるポイントは大きく変わります。ここでは、毎月の使い方をもとにしたポイント獲得のイメージを紹介します。なお数字はあくまで目安で、実際の付与は条件により変わります。
月5万円使う人のポイント獲得イメージ
ポイント重視の3枚(JCBカード W+三井住友カード(NL)+セゾンパール・アメリカン・エキスプレス®・カード)で、月5万円を使い分けた場合の例です。
| 利用カード | 利用先 | 月の利用額 | 還元率 | 年間で貯まる目安 |
|---|---|---|---|---|
JCBカード W |
ネット通販 | 2万円 | 2.0% | 約4,800円相当 |
三井住友カード(NL) |
対象コンビニ | 1万円 | 7%(※) | 約8,400円相当 |
セゾンパール・アメリカン・エキスプレス®・カード |
QUICPay | 2万円 | 2.0% | 約4,800円相当 |
| 合計 | ― | 5万円 | ― | 約18,000円相当 |
※カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象外です。
※商業施設内にある店舗などでは、一部ポイント付与の対象となりません。
※一定金額(原則1万円)を超えると、タッチ決済でなく、決済端末にカードを挿しお支払いただく場合がございます。その場合のお支払い分は、タッチ決済分のポイント還元の対象となりませんので、ご了承ください。上記、タッチ決済とならない金額の上限は、ご利用される店舗によって異なる場合がございます。
※スマホのタッチ決済対象店舗とモバイルオーダーの対象店舗は異なります。詳しくはサービス詳細ページをご確認ください。
※通常のポイント分を含んだ還元率です。
※ポイント還元率は利用金額に対する獲得ポイントを示したもので、ポイントの交換方法によっては、1ポイント1円相当にならない場合があります。
※Google Pay™ 、Samsung Payで、Mastercard®タッチ決済はご利用いただけません。ポイント還元は受けられませんので、ご注意ください。
同じ月5万円の支払いでも、使い分けるだけで年間1万8,000円ほどのポイントが貯まる計算になります。
固定費もカード払いにした場合の上乗せ
スマホ代や光熱費、サブスクなどの固定費をカード払いにまとめると、ポイントはさらに伸びます。たとえば固定費が月3万円あり、それを還元率1.2%のリクルートカードで支払うと、年間で約4,300円相当が上乗せされます。
固定費は毎月必ず発生する支払いなので、軸カードや高還元カードに寄せておくだけで、手間をかけずにポイントが積み上がっていくのがポイントです。
1枚持ちと3枚持ちで生まれる年間の差
仮に還元率0.5%のカード1枚だけで月8万円(年間96万円)を使うと、貯まるポイントは年間約4,800円相当です。これを使い分けで平均1.5%まで引き上げられれば、同じ支出でも年間約1万4,400円相当になります。
その差は年間およそ1万円。数年単位で見れば、ちょっとした旅行や買い物に回せるほどの差になります。使う金額は変えずにポイントだけ増やせるのが、3枚持ちの分かりやすい効果です。
いま持っている1〜2枚を活かして3枚に増やす考え方
すでにカードを1〜2枚持っている人は、ゼロから揃え直す必要はありません。今あるカードを活かして、足りない部分だけを足すのが現実的で失敗の少ない進め方です。
手持ちカードが軸になるか・ならないかの見分け方
まず確認したいのは、今のメインカードが軸として使えるかどうかです。判断の目安はシンプルで、基本還元率が1.0%以上あるかどうかを見ます。
楽天カードやリクルートカード、JCBカード Wのように1.0%以上あれば、そのまま軸として使えます。反対に基本0.5%のカードがメインなら、軸を別に用意したほうがトータルの還元は伸びます。
軸にならない場合に足したい2枚の選び方
手持ちが0.5%カードしかない場合は、まず1.0%以上の軸カードを1枚足すのが先決です。そのうえで、よく行くお店で還元率が上がるサブカードを加えます。
すでに1.0%以上のカードを持っているなら、足すのはよく使うお店に強いサブと、特典や国際ブランドを埋める補完の2枚です。手持ちカードの弱点を書き出してから足すカードを選ぶと、無駄なく3枚がそろいます。
似たカードが重複しているときの整理のしかた
知らないうちに性格の似たカードが重なっていることもあります。たとえば1.0%の高還元カードを2枚持っていて、特典や対象店がほぼ同じ、というケースです。
この場合は、役割がかぶっているカードを1枚に絞り、空いた枠を別の役割のカードに回すと全体のバランスが良くなります。年会費がかかるのに特典をほとんど使っていないカードがあれば、解約も検討しましょう。
知っておきたい3枚持ちのデメリットと対策
3枚持ちにはデメリットもありますが、どれも先回りして対策できます。あらかじめ知っておけば、後悔せずに恩恵だけを受け取りやすくなります。
支払日や明細の管理が増える
カードが増えると、支払日や利用明細を確認する手間も増えます。放っておくと支払い遅れや不正利用の見落としにつながりかねません。
対策はかんたんで、家計簿アプリにすべてのカードを連携して、利用状況をひとつの画面でまとめて見られるようにすることです。引き落としは自動引き落としにしておけば、支払い忘れも防げます。消費者庁も、不正利用の早期発見のために利用明細をこまめに確認するよう呼びかけています。カードが増えるほど明細チェックの習慣は大切になります。
年会費の負担が増える可能性
年会費がかかるカードを複数持つと、1枚あたりは小さくても合計では家計を圧迫することがあります。
基本は年会費無料のカードを軸にして、有料カードは特典の価値が年会費を上回るときだけ選ぶと覚えておきましょう。空港ラウンジや旅行保険をほとんど使わないのに高い年会費を払っているなら、見直しのサインです。
使いすぎのリスク
使える枠が増えると、つい使いすぎてしまうことがあります。これが3枚持ちで一番気をつけたい点です。
対策としては、カードごとに役割と月の利用上限を決めておき、月末にまとめて明細を確認する習慣をつけることです。カードは便利な反面、後払いの借り入れでもあると意識して、計画的に使いましょう。国民生活センターも、知らないうちにリボ払いになって支払いが長引く例を挙げ、返済計画を立てずに使わないよう注意を促しています。枚数が増えるほど、支払い方法の設定確認も忘れずに行いましょう。
失敗しないための申し込みの順番と審査の注意点
3枚を効率よくそろえるには、申し込みの順番と審査のコツを知っておくと安心です。順番を間違えると、本来通るはずの審査に落ちてしまうこともあります。
軸カードから1枚ずつ申し込む
申し込みは、もっともよく使う軸カードから始めるのが基本です。軸カードで遅れずに支払いを続けると、利用実績(クレヒス)が積み上がり、2枚目以降の審査が通りやすくなるからです。
楽天カードやJCBカード Wのように、年会費無料で比較的作りやすいカードを最初に選ぶと安心です。
短期間の多重申し込みは避ける
短い期間に何枚も申し込む多重申し込みは、審査落ちの大きな原因になります。カード会社から、お金に困っている、計画性がないと見られやすくなるためです。
申し込みの記録は信用情報に一定期間残るので、1枚作ったら数か月ほど使って実績を作ってから次を申し込むのが安全です。焦らず1枚ずつ進めましょう。自分の信用情報が気になる人は、指定信用情報機関のCICで開示請求すれば、現在の契約内容や支払い状況を自分で確認できます。
審査通過率を上げる3つのコツ
審査に通りやすくするには、次の3つを意識します。
ひとつ目は、キャッシング枠を0円で申し込むこと。借り入れ枠を付けると審査が厳しくなりがちです。ふたつ目は、利用限度額を必要以上に大きく希望しないこと。みっつ目は、申込情報を正確に記入することです。記入ミスや虚偽の申告は審査落ちにつながります。
これらを押さえておくだけで、3枚をスムーズにそろえやすくなります。
国際ブランドの組み合わせで「使えない」を防ぐ
カードを選ぶときは発行会社だけでなく、国際ブランドの組み合わせも大事です。ブランドを分けておくと、お店によって支払いができないという事態を防げます。
Visa・Mastercard・JCB・Amexの得意分野
国際ブランドには、それぞれ得意な場面があります。
| ブランド | 特徴 | 向いている人 |
|---|---|---|
| Visa | 世界で最も使えるお店が多く、汎用性が高い | こだわりなく幅広く使いたい人 |
| Mastercard | Visaに次いで使えるお店が多い。ヨーロッパに強い | 海外、とくに欧州によく行く人 |
| JCB | 日本国内の加盟店や優待が充実 | 国内利用が中心の人 |
| American Express | ステータスや旅行・優待の特典が手厚い | 特典やサービスを重視する人 |
3枚でブランドを分けるおすすめの組み合わせ方
3枚そろえるなら、少なくともVisaまたはMastercardを1枚は入れておくと安心です。世界中で使える安心感があり、支払いの選択肢を広げられます。
たとえばJCBが軸なら、サブにVisa、補完にMastercardやAmex、という形でブランドを散らすと、国内外どこでも支払いに困りにくくなります。同じブランドばかりに偏らないことが、いざというときの保険になります。
作って終わりにしない|3枚を良い状態に保つ運用のコツ
3枚をそろえたら完成、ではありません。カードの内容は変わりますし、自分の暮らし方も変化します。定期的に見直すことで、3枚を良い状態にキープできるのです。
年1回は見直す
カードの還元率や特典は、いつのまにか変わることがあります。実際、2026年に入ってからも、PayPayカードが6月に公共料金・税金の還元率を0.5%へ引き下げ、エポスカードは8月から決済サービスへのチャージのポイント加算を終了し、三井住友カード ゴールド(NL)は3月からau PAYなど年間100万円の集計対象外になるチャージ先を広げました。
そのため、年に1回は手持ちの3枚を見直して、還元率の変更や自分の生活の変化に合っているかを確認するのがおすすめです。引っ越しや転職で使うお店が変わったら、サブカードを入れ替えるだけでお得さが戻ります。
バラバラに貯まるポイントを集約・失効させない
3枚それぞれで別のポイントが貯まると、気づかないうちに失効してしまうことがあります。
対策としては、貯め先をできるだけ共通のポイントに寄せたり、ポイントを集約できるサービスを活用したりすることです。少なくとも有効期限のあるポイントは、定期的に残高と期限を確認しておきましょう。期限のない永久不滅ポイントが貯まるカードを混ぜておくのも一つの手です。
休眠カードを放置しない
使わないカードをそのままにしておくと、年会費だけ取られたり、不正利用に気づきにくくなったりします。
1年以上ほとんど使っていないカードがあれば、役割を見直して、不要なら解約を検討するとすっきりします。解約するときは、カード番号やICチップが分からないように処分すると安心です。
クレジットカード3枚持ちのよくある質問
最後に、3枚持ちでよく寄せられる疑問にまとめてお答えします。
引き落とし口座は1つにまとめるべき?
基本は1つの口座にまとめるのがおすすめです。口座をまとめると請求額や支払日の確認がしやすくなり、入金忘れや管理の煩雑さを防げます。ただしカードによっては指定の口座が必要な場合もあるので、申し込み時に確認しておきましょう。
3枚同時に申し込んでもいい?
おすすめしません。短期間に複数枚を申し込む多重申し込みは、審査に通りにくくなる要因になります。1枚ずつ、数か月の間隔をあけて申し込むほうが、それぞれの審査を通過しやすくなります。
年会費無料のカードだけでも大丈夫?
問題ありません。年会費無料でも還元率の高いカードはたくさんあるので、無料カードだけでも十分にメリットを受けられます。空港ラウンジや手厚い保険など、有料カードならではの特典が必要になったときに、有料カードを足すか考えるくらいでちょうどよいでしょう。
貯まったポイントがバラバラになるのが不安です
その場合は、貯め先を共通のポイントに寄せられる組み合わせを選ぶか、ポイントを集約できるサービスを使うと気になりにくくなります。無理に3枚に分けず、ポイントを集中させたほうがお得な人もいるので、自分の使い方に合わせて枚数を調整しましょう。
※カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象外です。
※商業施設内にある店舗などでは、一部ポイント付与の対象となりません。
※一定金額(原則1万円)を超えると、タッチ決済でなく、決済端末にカードを挿しお支払いただく場合がございます。その場合のお支払い分は、タッチ決済分のポイント還元の対象となりませんので、ご了承ください。上記、タッチ決済とならない金額の上限は、ご利用される店舗によって異なる場合がございます。
※スマホのタッチ決済対象店舗とモバイルオーダーの対象店舗は異なります。詳しくはサービス詳細ページをご確認ください。
※通常のポイント分を含んだ還元率です。
※ポイント還元率は利用金額に対する獲得ポイントを示したもので、ポイントの交換方法によっては、1ポイント1円相当にならない場合があります。
※Google Pay™ 、Samsung Payで、Mastercard®タッチ決済はご利用いただけません。ポイント還元は受けられませんので、ご注意ください。
まとめ|自分のライフスタイルに合う3枚で賢く使い分けよう
クレジットカードの3枚持ちは、軸・サブ・補完の役割を意識して選べば、ポイントも特典も安心もまとめて底上げできる賢い方法です。どこでも高還元の軸を決め、よく行くお店に強いサブを足し、足りない特典や国際ブランドを補完で埋める。この3ステップを押さえれば、自分に合った3枚が作れます。
どれから手を付けるか迷うなら、編集部が筆頭に挙げたアメリカン・エキスプレス・ゴールド・プリファード+三井住友カード(NL)+楽天カードの3枚を検討してみてください。年会費がかかるのは軸の1枚だけで、旅行と外食の特典をそこに集約しながら、日常の還元と決済の確実性は年会費無料の2枚でまかなえます。維持コストを一切かけたくないなら、三井住友カード(NL)+リクルートカード+エポスカードの3枚から始めれば、合わなかったときも金銭的な損はありません。年間の利用額が100万円に届きそうなら、軸を三井住友カード ゴールド(NL)へ育てる進め方もできます。
すでにカードを持っている人は、今ある1枚を活かして足りない部分だけ足せば十分です。そして作ったあとも、年に1回見直してポイントを失効させない運用を続けることで、3枚を良い状態に保てます。
大切なのは、人気だからではなく自分のライフスタイルに本当に合うカードを選ぶこと。この記事を参考に、無理のない範囲で賢く使い分けてみてください。