
自動車税や固定資産税の納付書が届くたびに、これをクレジットカードで払えばポイントの分だけ得をするのではと考えたことはありませんか。実際、国税も地方税もカード払いに対応しており、自宅のスマホから24時間いつでも納付できます。
ただし、税金のカード払いには必ず決済手数料がかかります。しかも2026年時点で国税の決済手数料は納付額1万円あたり99円(税込)=実質0.99%と決して安くありません。還元率0.5%のカードで払えば、ポイントより手数料のほうが大きくなり、払うほど損をします。
さらに2026年に入ってからは、公共料金や税金の支払いだけ還元率を引き下げるカード会社が相次いでいます。dカードは2026年2月1日から地方税の納付で還元率が半分になり、アメリカン・エキスプレスはもともと税金の支払いが200円につき1ポイントです。「還元率が高いカード」ではなく「税金でも還元率が下がらないカード」を選ばないと手数料負けする、というのが今の正解です。
そこでこの記事では、国税・地方税それぞれの決済手数料の正確な金額と、納税額別の損益分岐点を計算したうえで、2026年最新の情報で税金の支払いに向くクレジットカード10選をランキング形式で比較します。法人税や消費税を納める事業者向けの3枚、利用枠が足りないときの対処法、手数料をかけたくない人向けの代替手段まで解説しますので、最後まで読めば自分の納税額に合った1枚が決まります。
クレジットカードで支払える税金は?国税・地方税の対応範囲
税金のカード払いは、国が用意した専用サイトと、地方自治体が共同で運営する専用サイトの2本立てになっています。どちらも仕組みは「納税者がカード会社ではなく納付受託者に納付を委託する」という形で、窓口で現金を払う場合とは手続きの流れが違います。まずは何がどこまで払えるのかを整理しておきましょう。
国税クレジットカードお支払サイトで納付できる税金と金額の上限
国税のカード払いは、国税庁長官が指定した納付受託者が運営する「国税クレジットカードお支払サイト」から行います。2026年時点の納付受託者は株式会社エフレジで、サイトのURLも「koukin.f-regi.com」に変わっています。以前の案内やブックマークのまま古いURLへアクセスしようとしても表示されないので、必ず国税庁のクレジットカード納付の案内ページやe-Taxの受信通知からアクセスしてください。
納付できる税目は原則としてすべての国税です。申告所得税及び復興特別所得税、消費税及び地方消費税、法人税、相続税、贈与税、源泉所得税、酒税、印紙税、自動車重量税(告知分)、登録免許税(告知分)などが対象になります。ただし、印紙を貼り付けて納付しなければならない場合や、納付情報の登録がまだ済んでいない申告所得税は、このサイトから直接手続きできません。前者は金融機関等の窓口、後者はe-Taxからの手続きが必要です。
金額の上限は1度の手続きにつき1,000万円未満、かつ利用するカードの決済可能額以下(決済手数料を含む)です。1,000万円以上を納める場合は複数回に分けることになりますが、その都度手数料が発生する点に注意してください。利用できる国際ブランドはVisa・Mastercard・JCB・American Express・Diners Clubの5つで、受付は24時間(メンテナンス時間を除く)です。
地方税お支払サイトで納付できる自動車税・固定資産税・住民税
地方税は、全国の自治体が共同で運営する「地方税お支払サイト」から納付します。納付書に印刷されたeL-QR(地方税統一QRコード)を読み取るか、eL番号を入力するだけで手続きが始まるため、自治体ごとにサイトを探す必要はありません。詳しい操作手順はeLTAX(地方税ポータルシステム)のクレジットカード納付の案内で確認できます。
対象になる主な税目は、自動車税(種別割)・軽自動車税(種別割)・固定資産税・都市計画税・個人住民税(普通徴収)・法人住民税・法人事業税・個人事業税・不動産取得税・償却資産税などです。国民健康保険税や後期高齢者医療保険料、介護保険料といった公金の一部も、eL-QR付きの納付書であれば同じ流れで支払えます。
上限は1回の手続きにつき1,000万円未満で、国税とそろっています。支払回数は一括払いのほか、3回・5回・6回・10回・12回の分割払いやリボ払いも申し込み時に選べます(分割・リボを選ぶとカード会社所定の手数料が別途かかります)。ただし、eL-QRが印字されていない古い様式の納付書は地方税お支払サイトを使えません。その場合は自治体へ納付書の再発行を依頼してください。
自治体独自の納付サイトやスマホ決済との違い
地方税お支払サイトが整備される前から、自治体が独自に契約した公金収納サイトでカード払いを受け付けているケースがあります。これらはシステム利用料の料率が地方税お支払サイトと異なることがあり、対応税目も自治体ごとにばらばらです。納付書にeL-QRが付いているなら、料率が全国共通で分かりやすい地方税お支払サイトを使うのが無難でしょう。
もうひとつの選択肢がスマホ決済アプリによる納付です。納付書のeL-QRやバーコードを読み取って、アプリの残高から支払う方法で、こちらはシステム利用料が無料という大きな利点があります。ただし1回あたりの上限が30万円程度に制限されるほか、アプリ側で「税金・公金の支払いは残高からのチャージ分にポイントを付けない」と定めている場合が増えており、カード払いのように確実にポイントが貯まるとは限りません。手数料ゼロと引き換えに還元も薄くなる、と理解しておきましょう。
なお、公共料金も含めて固定費をまとめて還元率で選び直したい人は、公共料金の支払いにおすすめのクレジットカードを比較した記事もあわせて読むと、納税と毎月の支払いを1枚に集約する設計がしやすくなります。
コンビニや金融機関の窓口ではカード払いができない
意外と誤解されているのが、窓口での取り扱いです。国税のクレジットカード納付はインターネット上だけの手続きで、金融機関やコンビニエンスストア、税務署の窓口にカードを持ち込んでも納付できません。地方税も同様で、自治体の窓口でカードを出して納税できる例はごく一部です。
つまり、カード払いを選ぶ時点で「領収証書は受け取れない」「その場で納税証明が出ない」ことを受け入れる必要があるということです。領収証書がどうしても必要な人は、金融機関の窓口で現金納付するしかありません。車検や融資審査などで納税を証明する書類が急ぎで必要な場合は、後述するスケジュールも踏まえて納付方法を選んでください。
税金をクレジットカードで支払うときの決済手数料はいくら?
税金のカード払いで最も重要なのが決済手数料です。この手数料は国や自治体の収入にはならず、納付受託者に支払う実費なので、ポイント還元と天秤にかけて判断することになります。国税と地方税で料率が違うので、それぞれ正確に押さえておきましょう。
国税は1万円ごとに加算される手数料のしくみ
国税の決済手数料は、納付税額が1万円増えるごとに段階的に加算されていく仕組みです。2026年時点の金額は次のとおりで、納付額1万円あたり99円(税込)=実質0.99%と考えれば計算が合います。
| 納付税額 | 決済手数料(税込) | 実質負担率 |
|---|---|---|
| 1円〜10,000円 | 99円 | 0.99% |
| 10,001円〜20,000円 | 198円 | 0.99% |
| 20,001円〜30,000円 | 297円 | 0.99% |
| 30,001円〜40,000円 | 396円 | 0.99% |
| 40,001円〜50,000円 | 495円 | 0.99% |
| 50,001円以上 | 10,000円を超えるごとに99円ずつ加算 | 0.99% |
注意したいのは端数の扱いです。手数料は1万円ごとの区分で決まるため、たとえば10,001円を納めると手数料は198円になり、実質負担率は1.98%まで跳ね上がります。逆に20,000円ちょうどなら198円で0.99%です。予定納税や中間納付などで金額を調整できる場面では、1万円の倍数に寄せるだけで手数料の取りこぼしを防げます。
この料率は、かつて1万円あたり83円(税込)だった時期より重くなっています。以前の記事や古い比較表を見て「還元率0.84%以上なら得」と覚えている人は、2026年時点の分岐点は0.99%だと更新しておいてください。
地方税のシステム利用料は自治体ごとに違う
地方税お支払サイトで発生するのは「決済手数料」ではなく「システム利用料」という名称ですが、納税者の自己負担である点は同じです。こちらは最初の1万円までが安く設定されており、国税より全体的に割安です。
| 納付額 | システム利用料(税込) | 実質負担率 |
|---|---|---|
| 1円〜10,000円 | 40円 | 0.40% |
| 10,001円〜20,000円 | 123円 | 0.62% |
| 20,001円〜30,000円 | 205円 | 0.68% |
| 30,001円〜40,000円 | 288円 | 0.72% |
| 40,001円〜50,000円 | 370円 | 0.74% |
| 50,001円以上 | 10,000円ごとに75円(税別)ずつ加算 | 0.83%に近づく |
加算分が75円(税別)=82.5円(税込)なので、納付額が大きくなるほど負担率は0.825%に収束します。自動車税39,500円なら288円(0.73%)、固定資産税20万円なら1,608円(0.80%)といった具合です。国税の0.99%と比べると、地方税のほうが手数料負けしにくいと覚えておくとよいでしょう。
ただし、eL-QRのない納付書で自治体独自のサイトを使う場合は、この料率が当てはまりません。自治体が個別に契約している収納代行会社の料率が適用されるため、支払う前に金額を必ず確認してください。地方税お支払サイトにはシステム利用料の試算機能があるので、納付前に実額を確かめる習慣をつけると安心です。
納税の決済手数料は経費にできる?事業者の扱い
個人事業主や法人が気になるのが、この手数料を経費にできるかどうかです。結論から言うと、事業に関連する税金(消費税、個人事業税、事業用資産の固定資産税、法人税など)をカードで納付した際の決済手数料は、支払手数料などの勘定科目で必要経費・損金に算入できると考えられます。税金そのものの経費算入の可否とは別に、納付にかかった実費の扱いという整理です。
一方で、所得税や個人住民税のような家事上の税金を納めるための手数料は、事業の経費にはなりません。同じカードで納めていても、税目によって扱いが分かれる点に注意してください。自宅兼事務所の固定資産税のように家事按分が必要なケースもあります。
また、カード納付には領収証書が発行されません。経理処理の証憑としては納付手続完了画面のスクリーンショットとカード会社の利用明細をセットで保存しておくのが実務的です。地方税お支払サイトでは手続完了画面にインボイスの要件が表示されるため、消費税の仕入税額控除を受ける事業者は必ず保存しておきましょう。判断に迷う部分は顧問税理士に確認するのが確実です。
手数料を引いても得になるのは還元率何%から?納税額別の損益分岐点
ここが本記事の核心です。手数料0.99%(国税)・0.83%前後(地方税)を上回る還元率でなければ、カード払いは損になります。しかも「還元率1.0%のカード」でも税金の支払いだけ0.5%に下がる例が増えているため、カタログ上の数字ではなく納税時の実質還元率で判断しなければなりません。具体的な金額で見ていきましょう。
還元率0.5%のカードでは手数料負けしやすい
還元率0.5%のカードで国税10万円を納めると、手数料は990円、貯まるポイントは500円相当です。差し引き490円のマイナスで、支払いを分けようが一括にしようが結果は変わりません。0.5%は日本のクレジットカードで最も多い還元率なので、何も考えずに手持ちのカードで納税すると、ほとんどの人が損をする計算になります。
厄介なのは、ふだん1.0%還元のカードでも税金の支払いだけ0.5%に下がるケースが広がっていることです。dカードとdカード GOLDは2026年2月1日から、電気・ガス・水道料金と地方税共同機構(eLTAX)経由の納税について、進呈率が利用額100円(税込)につき1ポイントから200円(税込)につき1ポイントへ見直されました。アメリカン・エキスプレスは以前から国税・地方税・ふるさと納税・国民年金保険料などを200円につき1ポイントとしています。
つまり「還元率1.0%のカードを持っているから大丈夫」とは言い切れないということです。カード会社の公式サイトで、税金が通常のポイント付与対象になっているか、還元率が異なる利用に区分されていないかを確認してから納付しましょう。
還元率1.0%以上なら納税額が大きいほどプラスが伸びる
納税時にも1.0%の還元率が維持されるカードなら、国税でようやくトントン、地方税なら確実にプラスになります。手数料と還元がほぼ同率の場合、金額を増やしてもプラス幅はほとんど伸びません。だからこそ狙いたいのが1.2%以上のカードです。
還元率1.2%のカードで国税100万円を納めると、手数料9,900円に対してポイントは12,000円相当。差し引き2,100円のプラスです。同じ100万円を地方税で納めれば手数料は8,283円なので、プラスは3,717円まで広がります。納税額が大きい人ほど、わずかな還元率の差が金額に効いてくるわけです。
さらに見落とせないのが年間利用額に応じたボーナスです。年間100万円の利用で10,000ポイントが付くカードなら、その分だけで実質1.0%が上乗せされます。納税額がそのままカードの年間利用額に算入されるカードを選べば、通常還元率が0.5%でも、ボーナスを含めた実質還元率で手数料を上回れるケースが出てきます。この視点が、税金のカード払いでは決定的に重要です。
5万円・20万円・50万円を納めたときの実質的な差額
実際の金額で比べてみましょう。まず国税(手数料0.99%)のケースです。
| 納付額 | 決済手数料 | 還元率0.5% | 還元率1.0% | 還元率1.2% |
|---|---|---|---|---|
| 5万円 | 495円 | −245円 | +5円 | +105円 |
| 20万円 | 1,980円 | −980円 | +20円 | +420円 |
| 50万円 | 4,950円 | −2,450円 | +50円 | +1,050円 |
次に地方税(システム利用料)のケースです。最初の1万円が40円と安いぶん、同じ還元率でも結果が良くなります。
| 納付額 | システム利用料 | 還元率0.5% | 還元率1.0% | 還元率1.2% |
|---|---|---|---|---|
| 5万円 | 370円 | −120円 | +130円 | +230円 |
| 20万円 | 1,608円 | −608円 | +392円 | +792円 |
| 50万円 | 4,083円 | −1,583円 | +917円 | +1,917円 |
結論として、損益分岐点は国税で還元率0.99%、地方税で0.74〜0.83%(納付額が大きいほど0.825%に近づく)です。0.5%のカードは金額が大きくなるほど損失も膨らむので、納税専用に1.0%以上のカードを用意する価値は十分にあります。還元率の高いクレジットカードを網羅的に比較した記事も参考に、納税と日常使いを兼ねられる1枚を検討してみてください。
税金の支払いに使うクレジットカードの選び方
損益分岐点が分かったところで、実際にカードを選ぶときのチェックポイントを整理します。還元率だけを見て選ぶと、枠が足りずに納付できなかったり、思ったよりポイントが貯まらなかったりするので、4つの観点で確認してください。
税金や公共料金でも還元率が下がらないカードを選ぶ
最優先はこれです。カード会社は「ポイント付与の対象とならない利用」「還元率が異なる利用」を公式サイトで公開しているので、そこに国税・地方税が入っていないかを必ず確認してください。電子マネーチャージやキャッシング、年会費などが対象外なのはどのカードも共通ですが、税金の扱いは各社で分かれます。
2026年時点で税金でも通常還元率が維持される代表格が、リクルートカード(1.2%)、JCBカード W(200円につき2ポイント=1.0%相当)、Orico Card THE POINT(1.0%)です。逆に、アメリカン・エキスプレスは税金が200円につき1ポイント、dカード/dカード GOLDは地方税共同機構(eLTAX)経由の納税が200円につき1ポイントに変わりました。「還元率が下がらない派」と「下がる代わりに別の特典で回収する派」に分かれていると理解しておくと選びやすくなります。
※事前にポイントアップ登録が必要です。
※利用加盟店や交換商品等によりポイント付与条件や還元率は異なる場合があります。
利用可能枠が納税額に足りるかを先に確認する
固定資産税や確定申告分の所得税は数十万円、法人税や消費税なら数百万円になることもあります。カードの利用可能枠(ショッピング枠)を超える金額は、手続きの途中でエラーになって納付できません。しかも枠は納税額だけでなく決済手数料も含めて判定されるため、ぎりぎりの残枠では通らない可能性があります。
確認すべきは総枠ではなく「今すぐ使える残枠」です。前月の利用分が引き落とされるまで枠は戻らないので、締め日と支払日を見て余裕のあるタイミングを選びましょう。枠が足りない場合の対処法は後の章で詳しく解説しますが、納付期限の直前に気づくと打つ手が減るので、納付書が届いた時点で残枠を確認しておくのが鉄則です。
高額納税が前提なら、あらかじめ利用枠の大きいカードを選んでおくのが確実です。アメリカン・エキスプレスのプロパーカードのように利用可能枠に一律の上限を設けず、利用状況に応じて個別に判断するカードや、最大500万円まで設定できる法人向けカードが候補になります。
年間利用額のボーナス特典で年会費を回収できるか見る
通常還元率が0.5%でも、年間利用額に応じたボーナスを含めると実質還元率が跳ね上がるカードがあります。三井住友カード ゴールド(NL)は年間100万円の利用で毎年10,000ポイント、エポスゴールドカードは年間100万円の利用で10,000ポイントが進呈されます。いずれも税金の支払いが年間利用額の集計に含まれるため、納税額が大きい人ほど条件を達成しやすくなります。税金以外の固定費も含めた集約向けの選び方は生活費の支払いにおすすめのクレジットカードを比較した記事も参考にしてください。
たとえば固定資産税と自動車税、住民税で年間60万円を納める人なら、日常の買い物40万円を足すだけで100万円に届きます。10,000ポイントは納税60万円分に対して単独で1.67%の上乗せですから、通常還元0.5%と合わせれば手数料を十分に上回ります。
年会費の回収も同じ考え方です。年会費5,500円(税込)のカードでも、年間100万円の利用で翌年以降の年会費が永年無料になり、さらに10,000ポイントが付くなら実質的な負担はゼロになります。年会費の額面ではなく、納税額を含めた年間利用額でどこまで回収できるかで判断してください。
納税で貯まるポイントの使い道までチェックする
還元率が高くても、使いにくいポイントでは意味がありません。1ポイント=1円で請求額に充当できるか、有効期限はどれくらいかを確認しましょう。納税で一度に数千ポイントが入るため、少額ずつ消化するタイプのポイントだと使い切れずに失効することがあります。
リクルートポイントはPontaポイントやdポイントへ等価交換でき、日常の買い物で消化しやすいタイプです。JCBのJ-POINTは1ポイント最大1円相当で、店頭やオンラインの支払いに充てられます。オリコポイントはギフト券や他社ポイントへの交換が中心で、有効期限はポイント加算月を含めて12か月後の月末です。
マイルを貯めている人なら、ポイントの価値を1円以上に引き上げられる可能性もあります。アメリカン・エキスプレスのメンバーシップ・リワードは航空会社のマイルへ移行でき、使い方次第で1ポイントあたりの価値が1円を超えます。単純な還元率だけでは測れない部分なので、自分がどう使うかまで考えて選びましょう。
税金の支払いにおすすめのクレジットカード10選
ここからは、税金の支払いに向くクレジットカード10枚を比較します。選定にあたっては①納税時の実質的な還元(通常還元率+年間利用ボーナス)②利用可能枠の柔軟さ③年会費を回収できるかの3点を重視しました。カード名をタップすると各カードの詳細セクションにジャンプできます。
| 順位 | カード | 年会費(税込) | 納税時の還元 | 年間利用ボーナス | 国際ブランド |
|---|---|---|---|---|---|
| 1位 | 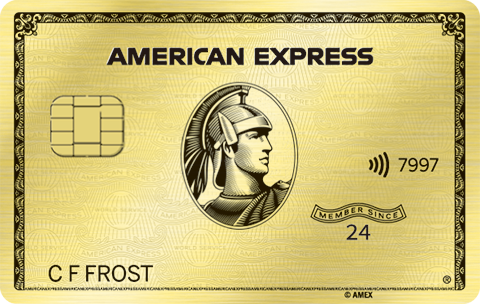 アメリカン・エキスプレス®・ゴールド・プリファード・カード |
39,600円 | 200円=1ポイント | 年間200万円でフリー・ステイ・ギフト | American Express |
| 2位 | 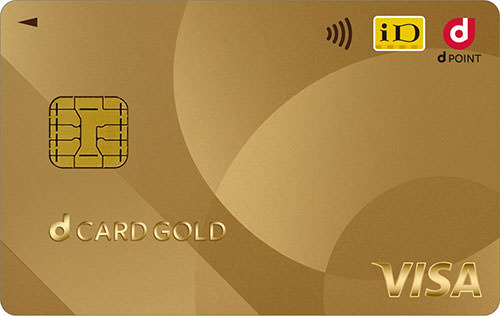 dカード GOLD |
11,000円 | 国税100円=1ポイント/地方税200円=1ポイント | 年間100万円で最大10,000円相当 | Visa/Mastercard |
| 3位 |  エポスゴールドカード |
5,000円 ※年間50万円以上の利用で翌年以降永年無料 |
200円=1ポイント | 年間100万円で10,000ポイント | Visa |
| 4位 |  リクルートカード |
永年無料 | 1.2% | なし | Visa/Mastercard/JCB |
| 5位 |  JCBカード W |
永年無料 | 200円=2ポイント | なし | JCB |
| 6位 |  三井住友カード ゴールド(NL) |
5,500円 ※年間100万円の利用で翌年以降の年会費が永年無料 |
200円=1ポイント | 年間100万円で10,000ポイント | Visa/Mastercard |
| 7位 |  エポスカード |
永年無料 | 200円=1ポイント | なし | Visa |
| 8位 |  dカード |
無料 ※2027年1月以降は前年度の利用がないと1,650円(税込) |
国税100円=1ポイント/地方税200円=1ポイント | なし | Visa/Mastercard |
| 9位 |  Orico Card THE POINT |
永年無料 | 1.0%(入会後6か月は2.0%) | なし | Mastercard/JCB |
| 10位 |  ライフカード |
無料 ※利用がない年は手数料1,650円(税込) |
0.5%(誕生月は1.5%) | 年間利用額に応じたステージ制 | Visa/Mastercard/JCB |
1位 アメリカン・エキスプレス®・ゴールド・プリファード・カード|高額な納税で年間利用ボーナスまで狙える
| 年会費 | 39,600円(税込) |
|---|---|
| 家族カード | 2枚まで無料/3枚目以降19,800円(税込) |
| 通常の還元 | 100円につき1ポイント |
| 納税時の還元 | 200円につき1ポイント(国税・地方税・ふるさと納税・国民年金保険料) |
| 年間利用ボーナス | 年間200万円(税込)以上の利用と継続でフリー・ステイ・ギフト(国内対象ホテル1泊2名分の無料宿泊券) |
| 継続特典 | 10,000円分のトラベルクレジット |
| 利用可能枠 | 一律の上限を設けず、利用状況などに応じて個別に設定 |
| 国際ブランド | American Express |
- 利用可能枠に一律の上限がなく、数十万円〜数百万円の高額納税でも1回の手続きで通しやすい
- 納税額もカード利用金額に算入されるため、年間200万円のフリー・ステイ・ギフト条件を納税だけで満たせる場合がある
- 貯まったポイントは航空会社のマイルへ移行でき、使い方次第で1ポイントあたりの価値を1円以上に引き上げられる
- 国税・地方税の支払いは200円につき1ポイントとなり、通常の半分の付与率にとどまる
- 年会費39,600円(税込)が高く、特典を使わないと回収できない
税金の支払いという一点だけを見ると、アメリカン・エキスプレス®・ゴールド・プリファード・カードの付与率は200円につき1ポイントで、国税の手数料0.99%には届きません。それでも1位に挙げたのは、納税額がそのまま年間カード利用金額に積み上がるからです。年会費や分割・リボの手数料は集計から除かれますが、国税・地方税の納付分は対象に含まれます。
たとえば固定資産税・自動車税・所得税で年間150万円を納め、日常の支払いで50万円を使えば、年間200万円のフリー・ステイ・ギフトの条件を達成できます。国内の対象ホテルに1泊2名で泊まれる無料宿泊券は、使いようによっては年会費に匹敵する価値があり、ここに10,000円分のトラベルクレジットも加わります。納税額が大きく、旅行や出張でホテルを使う人ほど相性がよいカードです。詳しい条件はフリー・ステイ・ギフトを解説した記事で確認してください。
逆に、年間の納税額が数万円〜十数万円にとどまる人や、ホテルの無料宿泊を活用する予定がない人には向きません。200円につき1ポイントという付与率だけで判断するなら、後述する年会費無料の高還元カードのほうが確実にプラスになります。
2位 dカード GOLD|国税は100円につき1ポイント、納税分も年間利用額特典に加算
| 年会費 | 11,000円(税込) |
|---|---|
| 通常の還元 | 100円(税込)につき1ポイント |
| 納税時の還元 | 国税は100円につき1ポイント/地方税共同機構(eLTAX)経由は200円につき1ポイント |
| 年間利用額特典 | 前年のお買物累計100万円以上で最大10,000円(税込)相当 |
| ドコモ料金 | ドコモのケータイ・ドコモ光の利用料金1,000円(税抜)ごとに10%ポイント還元 |
| 付帯保険 | 海外旅行傷害保険最高1億円/国内旅行傷害保険最高5,000万円 |
| ケータイ補償 | 購入から3年間・最大12万円 |
| 申込条件 | 満18歳以上(高校生を除く)で安定した継続収入のある方 |
- 国税クレジットカードお支払サイト経由の納付は100円につき1ポイントが維持され、手数料0.99%とほぼ互角に戦える
- 還元率が見直された地方税の納付分も、年間ご利用額特典のお買物累計には引き続き算入される
- ドコモのケータイ料金・ドコモ光が10%還元なので、納税以外での回収力が高い
- 2026年2月1日から地方税共同機構(eLTAX)での納税は200円につき1ポイントに引き下げられた
- 年会費11,000円(税込)がかかるため、ドコモ回線を使っていない人は回収しづらい
dカード GOLDは2026年2月1日に還元率の見直しがありましたが、対象となったのは電気・ガス・水道料金と地方税共同機構(eLTAX)経由の納税の4つです。国税クレジットカードお支払サイトからの納付は見直し対象に挙げられておらず、2026年10月時点では100円につき1ポイントが維持されています。確定申告の所得税や消費税をカードで納める人にとっては、依然として有力な選択肢です。
さらに重要なのが、公式の案内で「対象のご利用先におけるお支払い金額は、引き続き年間ご利用額特典のお買物額累計の対象です」と明記されている点です。つまり還元率が半分になった地方税の納付分も、100万円達成のカウントには使えます。前年のお買物累計が100万円以上なら最大10,000円(税込)相当の特典が進呈されるので、固定資産税や自動車税で数十万円を納める世帯なら達成が現実的です。
なお、この年間ご利用額特典は100万円以上の1段階のみで、200万円・300万円と段階的に金額が増えるのは上位のdカード PLATINUMです。dカード GOLDで200万円使っても進呈額は増えないので、そこは誤解しないようにしてください。両カードの違いはdカードゴールドとプラチナの違いを比較した記事で詳しく解説しています。対象となるご利用先は予告なく追加・変更される可能性があるため、納付前に公式サイトの最新情報を確認しておきましょう。
3位 エポスゴールドカード|年間100万円の利用で1万ポイント、納税額も対象
| 年会費 | 5,000円(税込) ※年間50万円以上の利用で翌年以降の年会費が無料。招待による入会はその時点で年会費無料 |
|---|---|
| 通常の還元 | 200円につき1ポイント(0.5%) ※一部ご利用は還元率が異なる場合があります。 |
| 納税時の還元 | 200円につき1ポイント(年間利用金額の集計対象) |
| 年間利用ボーナス | 年間50万円以上で2,500ポイント/年間100万円以上で10,000ポイント |
| 選べるポイントアップショップ | 3ショップまで登録可能・還元率1.0% |
| 空港ラウンジ | 国内15空港とハワイ・ダニエル・K・イノウエ国際空港 |
| 国際ブランド | Visa |
| 申込条件 | 満20歳以上で安定した収入のある方(エポスカードからの招待でも発行可) |
- 税金の支払いも年間利用金額に含まれるため、納税額が大きいほど年間ボーナスの条件を達成しやすい
- 年間100万円以上の利用で10,000ポイントが進呈され、納税分を含めた実質還元率を大きく引き上げられる
- 年間50万円以上の利用で翌年以降の年会費が無料になり、招待による入会ならその時点で年会費無料になる
- 通常の還元率は200円につき1ポイントで、納税額が少ないと手数料負けする
- 選べるポイントアップショップに税金そのものを登録することはできない
エポスゴールドカードの強みは、年間利用金額に応じたボーナスポイントの集計に税金の支払いが含まれることです。エポスカードの公式案内でも、ゴールド・プラチナ会員は税金の支払い分が年間利用額ボーナスの対象になると説明されています。年間100万円以上で10,000ポイントなので、このボーナスだけで1.0%の上乗せになり、通常の0.5%と合わせて実質1.5%相当まで届きます。
※一部ご利用は還元率が異なる場合があります。
固定資産税・自動車税・住民税を合わせて年間50万〜80万円ほど納める世帯なら、日常の買い物を足すだけで100万円ラインに届きます。年間50万円以上の利用で翌年以降の年会費が無料になるため、実質的な負担なしでゴールドの特典を使い続けられる点も見逃せません。国内15空港とハワイ・ダニエル・K・イノウエ国際空港のラウンジも無料で利用できます。
注意点として、還元率を上げられる選べるポイントアップショップは3ショップまで登録できますが、税金そのものを登録対象にすることはできません。あくまで「通常還元0.5%+年間ボーナス」で組み立てるカードだと理解しておきましょう。発行までは基本的に1週間程度かかるため、納付期限が迫ってから申し込むのは避けてください。
4位 リクルートカード|還元率1.2%で手数料を引いてもプラスを残しやすい
| 年会費 | 永年無料 |
|---|---|
| 通常の還元 | 1.2%(リクルートポイント) |
| 納税時の還元 | 1.2%(通常の買い物と同じ) |
| ポイントの使い道 | Pontaポイント・dポイントへ等価交換、リクルート系サービスで1ポイント1円 |
| 電子マネーチャージ | 月間30,000円までがポイント加算の対象 |
| 付帯保険 | 海外旅行傷害保険最高2,000万円(利用付帯)/国内旅行傷害保険最高1,000万円(利用付帯) |
| 国際ブランド | Visa/Mastercard/JCB |
| 年会費の回収 | 不要(永年無料) |
- 年会費永年無料で還元率1.2%と高く、国税でも地方税でも確実にプラスを残せる
- 税金の支払いでも還元率が下がらないため、納税額を気にせず1枚で完結できる
- 貯まったポイントはPontaポイントやdポイントへ等価交換でき、使い道に困りにくい
- 年間利用額に応じたボーナスがないため、高額納税でも上乗せが発生しない
- 利用可能枠は一般的な水準で、数百万円規模の納税には枠が足りないことがある
手数料負けを絶対に避けたい人の第一候補がリクルートカードです。年会費永年無料で還元率1.2%、しかも税金の支払いでもこの還元率が維持されます。国税の手数料0.99%を差し引いても0.21%分が残り、地方税なら0.4%前後のプラスです。年会費がかからないので、「納税専用の2枚目」として持っておくだけでも価値があります。
たとえば固定資産税20万円を地方税お支払サイトで納めると、システム利用料1,608円に対してポイントは2,400円相当。差し引き792円のプラスです。同じ20万円を還元率0.5%のカードで払えば608円のマイナスなので、カードを変えるだけで1,400円分の差が生まれます。
弱点は、年間利用額に応じたボーナスがない点です。年間100万円使っても200万円使っても還元率は1.2%のまま。高額納税で大きなリターンを狙うならゴールド系のボーナス特典と組み合わせるのがおすすめです。国税は1.2%のリクルートカード、地方税は年間ボーナスのあるゴールドカード、といった使い分けも有効でしょう。
5位 JCBカード W|年会費無料でいつでもポイント2倍、納税でも1.0%相当
| 年会費 | 永年無料 |
|---|---|
| 通常の還元 | 200円(税込)につき2ポイント(1ポイント最大1円相当) |
| 納税時の還元 | 200円につき2ポイント(税金はポイント付与の対象外に含まれない) |
| ポイント | J-POINT(2026年1月にOki DokiポイントからJ-POINTへ移行) |
| J-POINTボーナス | 対象外 |
| 付帯保険 | 海外旅行傷害保険最高2,000万円(利用付帯)/ショッピングガード保険(海外)最高100万円 |
| 国際ブランド | JCB |
| 申込条件 | 18歳〜39歳で本人または配偶者に安定継続収入のある方、または高校生を除く18歳以上の学生 |
- 年会費永年無料のまま、いつでも通常カードの2倍のJ-POINTが貯まる
- 税金はポイント付与の対象外に含まれておらず、納税でも200円につき2ポイントが維持される
- 2026年1月のJ-POINTへの移行で、1ポイント最大1円相当として支払いに充当しやすくなった
- 申し込みは39歳までに限られ、40歳以降は新規で入会できない
- 年間利用額に応じたJ-POINTボーナスの対象外で、高額納税でも上乗せがない
JCBカード Wは、年会費永年無料で常時2倍のJ-POINTが貯まるのが最大の特徴です。2026年1月13日にOki DokiポイントからJ-POINTへリニューアルされ、基本の付与は200円(税込)につき1ポイントになりましたが、JCBカード Wは常に2ポイントなので実質1.0%相当を維持しています。
※事前にポイントアップ登録が必要です。
※利用加盟店や交換商品等によりポイント付与条件や還元率は異なる場合があります。
JCBが公表しているポイント付与の対象とならない利用は、カード年会費・各種手数料・キャッシング・電子マネーチャージ・募金などで、税金の支払いはここに含まれていません。したがって国税・地方税の納付でも通常どおり200円につき2ポイントが貯まります。国税の手数料0.99%とほぼ拮抗し、地方税なら0.2%前後のプラスです。
注意点は2つあります。ひとつは申し込みが18歳〜39歳に限られること(入会後は40歳を過ぎても継続して持てます)。もうひとつは、年間利用金額50万円ごとに加算されるJ-POINTボーナスの対象外であることです。高額納税で上乗せを狙う用途には向かず、あくまで「還元率が下がらない年会費無料カード」として使うのが正解です。
6位 三井住友カード ゴールド(NL)|年間100万円の利用で翌年以降の年会費が永年無料
| 年会費 | 5,500円(税込) ※年間100万円のご利用で翌年以降の年会費が永年無料(※1) |
|---|---|
| 通常の還元 | ご利用金額200円(税込)につき1ポイント |
| 納税時の還元 | 200円につき1ポイント(年間100万円の集計対象) |
| 年間利用ボーナス | 年間100万円のご利用で毎年10,000ポイント |
| 対象のコンビニ・飲食店 | スマホのタッチ決済またはモバイルオーダーで支払うと7%ポイント還元(※2) |
| 付帯保険 | 海外・国内旅行傷害保険 最高2,000万円(利用付帯) |
| 国際ブランド | Visa/Mastercard |
| 申込条件 | 原則として満18歳以上(高校生を除く)で本人に安定継続収入のある方 |
(※1)年間100万円は、カードご入会月の11か月後末日までのご利用金額で判定します。年会費・手数料・キャッシング・一部の電子マネーチャージなど集計対象とならないご利用があります。
(※2)対象のコンビニ・飲食店で、スマホのVisaのタッチ決済・Mastercardタッチ決済またはモバイルオーダーで支払う場合が対象です。一部対象とならない店舗・支払い方法があります。
- 税金の支払いも年間100万円の集計に含まれるため、納税額が大きいほど条件を達成しやすい
- 年間100万円のご利用で翌年以降の年会費が永年無料になり、さらに毎年10,000ポイントが進呈される
- 海外・国内旅行傷害保険(利用付帯)や空港ラウンジなど、ゴールドの付帯サービスを実質負担なしで使える
- 通常の還元は200円につき1ポイントのため、100万円を達成できないと手数料負けする
- 年間100万円の集計対象にならないご利用があり、納税以外の支払いで調整が必要になる場合がある
三井住友カード ゴールド(NL)は、年間100万円のご利用という条件を納税で埋められるかが評価の分かれ目になります。通常の還元は200円につき1ポイントなので単体では手数料に負けますが、年間100万円を達成すれば毎年10,000ポイントが進呈され、翌年以降の年会費が永年無料になります。10,000ポイントは100万円に対して1.0%の上乗せなので、通常還元と合わせれば実質1.5%相当です。
固定資産税・自動車税・住民税・国民健康保険税などをまとめてこのカードで納め、日常の支払いを合わせれば100万円は現実的なラインです。一度達成すれば翌年以降の年会費が永年無料になるため、その後は毎年10,000ポイントだけを取りに行けるのも大きな利点でしょう。
ただし、年会費・手数料・キャッシング・一部の電子マネーチャージなど集計対象にならない利用があります。納税額をあてにして100万円ちょうどを狙うと、集計漏れで届かないリスクがあるので、余裕を持った計画を立ててください。判定期間は入会月の11か月後末日までなので、納付時期との兼ね合いも考えておきましょう。
7位 エポスカード|年会費無料で納税前の増枠を相談しやすい
| 年会費 | 永年無料 |
|---|---|
| 通常の還元 | 200円につき1ポイント(0.5%) ※一部ご利用は還元率が異なる場合があります。 |
| 納税時の還元 | 200円につき1ポイント |
| 選べるポイントアップショップ | 3ショップまで登録可能・還元率1.0% |
| 利用可能枠 | アプリやコールセンターから一時的な増枠を相談できる |
| 付帯保険 | 海外旅行傷害保険最高3,000万円(利用付帯) |
| 国際ブランド | Visa |
| 申込条件 | 満18歳以上(高校生を除く)の方 |
- 年会費永年無料で持てるうえ、納付前に一時的な増枠をアプリやコールセンターから相談しやすい
- 年間50万円以上の利用で、上位のエポスゴールドカードへの招待が届くことがある
- 選べるポイントアップショップに公共料金などを登録すれば、納税以外の固定費の還元率を1.0%に上げられる
- 通常還元率が200円につき1ポイントのため、納税だけを見ると手数料負けする
- 年間利用額に応じたボーナスポイントは上位カードの特典で、一般カードには付かない
エポスカードを納税に使う価値は、還元率よりも利用可能枠の運用のしやすさにあります。アプリやコールセンターから一時的な増枠を相談しやすく、納付書が届いてから枠が足りないと気づいた場合でも手を打ちやすいのが強みです。年会費が永年無料なので、納税用のサブの1枚として維持するコストもかかりません。
還元率は200円につき1ポイントなので、納税だけを見れば手数料負けします。ただし年間50万円以上の利用実績があるとエポスゴールドカードへの招待が届くことがあり、招待経由で入会すればその時点で年会費が無料になります。まずエポスカードで納税を含む支払いの実績を作り、ゴールドへ切り替えて年間ボーナスを取りに行く、という段取りが現実的なルートです。
※一部ご利用は還元率が異なる場合があります。
なお、選べるポイントアップショップは3ショップまで登録でき、登録した対象では還元率1.0%になります。税金そのものは登録できませんが、電気・ガス・水道などの公共料金を登録しておけば、納税以外の固定費で取り返せます。発行までは基本的に1週間程度を見ておきましょう。エポスの全券種を比べたい人はエポスカードのおすすめ全種類を比較した記事も参考になります。
8位 dカード|年会費無料で国税は1.0%還元、d払いとまとめて管理できる
| 年会費 | 無料(2027年1月以降のご利用有無に基づき、前年度に利用がない場合は1,650円(税込)。2028年2月請求分から) |
|---|---|
| 通常の還元 | 100円(税込)につき1ポイント |
| 納税時の還元 | 国税は100円につき1ポイント/地方税共同機構(eLTAX)経由は200円につき1ポイント |
| 年間利用額特典 | なし(年間ご利用額特典はdカード GOLD・dカード PLATINUM会員限定) |
| ポイントの使い道 | dポイント加盟店での支払い、d払いへの充当、ケータイ料金への充当など |
| ケータイ補償 | 購入から1年間・最大3万円 |
| 国際ブランド | Visa/Mastercard |
| 申込条件 | 満18歳以上(高校生を除く)で安定した継続収入のある方 |
- 年会費無料のまま、国税クレジットカードお支払サイト経由の納付は100円につき1ポイントを維持
- 貯まったdポイントは加盟店の支払いやd払いに充てられ、消化しやすい
- 電子マネーのiDを搭載しており、納税以外の日常の支払いも1枚にまとめやすい
- 2026年2月1日から地方税共同機構(eLTAX)での納税は200円につき1ポイントに引き下げられた
- 年間ご利用額特典が付かないため、納税額を積み上げても上乗せの還元は発生しない
年会費をかけずにdポイント経済圏で納税をまとめたい人向けの1枚です。国税の納付は100円につき1ポイントが維持されているため、確定申告の所得税や消費税を納める人なら手数料0.99%とほぼ互角に戦えます。年会費がかからない以上、わずかでもプラスが出れば十分でしょう。
一方で、自動車税や固定資産税といった地方税は2026年2月1日から200円につき1ポイントになりました。地方税をメインで納める人は、リクルートカードやJCBカード Wのほうが結果は良くなります。国税はdカード、地方税は高還元カード、と納付先で使い分けるのが合理的です。
dポイントの使い道が広いのも実用的なメリットです。納税でまとまったポイントが入っても、加盟店での買い物やd払い、ケータイ料金への充当で無理なく消化できます。ただし年間ご利用額特典はdカード GOLD・dカード PLATINUM会員限定で、一般のdカードには付きません。なお、公式の改定告知によると、一般のdカードは2027年1月ご利用分から通常のポイント進呈率が200円(税込)ごとに1ポイントへ見直される予定です(2026年10月時点の現行は100円ごとに1ポイント。d払いでの支払いは改定後も200円ごとに2ポイント)。ドコモ回線を使っていて納税額が年間数十万円規模になるなら、dカード GOLDへのアップグレードも検討してみてください。
9位 Orico Card THE POINT|入会後6か月は2.0%還元で納付シーズンに強い
| 年会費 | 永年無料 |
|---|---|
| 通常の還元 | 100円につき1オリコポイント(1.0%) |
| 入会後6か月 | 還元率2.0%(特別加算分の上限は5,000オリコポイント) |
| 納税時の還元 | 1.0%(税金はポイント付与の対象外に含まれない) |
| ポイント有効期限 | ポイント加算月を含めて12か月後の月末 |
| オリコモール | 経由の利用で0.5%の特別加算 |
| 国際ブランド | Mastercard/JCB |
| 申込条件 | 満18歳以上の方(高校生を除く) |
- 年会費永年無料で基本還元率1.0%、税金の支払いでも下がらない
- 入会後6か月間は還元率2.0%になり、自動車税や固定資産税の納付シーズンに合わせれば大きく取り返せる
- 電子マネーのiDとQUICPayを標準搭載しており、納税以外の日常使いもしやすい
- 入会後6か月の特別加算には上限5,000オリコポイントが設定されている
- ポイント有効期限が加算月を含めて12か月後の月末と短く、計画的に使う必要がある
Orico Card THE POINTは年会費永年無料で基本還元率1.0%という、税金のカード払いと相性のよい基本スペックを備えています。オリコが公表しているポイント付与の対象外は、キャッシング・分割払い手数料・各種諸費用・電子マネーチャージ・家賃決済などで、税金は含まれていません。国税でも地方税でも1.0%が維持されます。
最大の武器は入会後6か月間の還元率2.0%です。自動車税の納期限が5月末、固定資産税の第1期が4〜6月に集中することを踏まえ、春先に発行して納付シーズンに合わせれば、手数料を大きく上回る還元が得られます。ただし特別加算分には上限5,000オリコポイントが設定されているため、50万円分の納税で上限に達する計算です。
弱点はポイントの有効期限で、加算月を含めて12か月後の月末までに使い切る必要があります。納税で一度に数千ポイントが入ると失効リスクが高まるので、貯まったら早めにギフト券や他社ポイントへ交換する運用を心がけてください。
10位 ライフカード|誕生月は還元率がアップして納付月を合わせやすい
| 年会費 | 無料(入会月から翌年の入会月末日までに利用がない場合はカードサービス手数料1,650円(税込)) |
|---|---|
| 通常の還元 | 1,000円につき1ポイント(1ポイント最大5円相当=0.5%) |
| 誕生月 | 基本ポイントが3倍(1.5%相当) |
| 入会後1年間 | 基本ポイントが1.5倍 |
| ステージ制 | 前年の利用額に応じて翌年の付与率がアップ(最大2倍) |
| 納税時の還元 | 通常どおり付与(税金はポイント対象外に含まれない) |
| 国際ブランド | Visa/Mastercard/JCB |
| 申込条件 | 日本国内在住で満18歳以上(高校生を除く)の電話連絡が可能な方 |
- 誕生月は基本ポイントが3倍になり、その月に納付できる税金なら実質1.5%相当まで上がる
- 入会後1年間は基本ポイントが1.5倍になり、初年度の納税で取り返しやすい
- 年会費が無料で、納税専用のサブカードとして維持コストがかからない
- 誕生月以外の通常還元率は0.5%相当で、そのまま納税すると手数料負けする
- 納付期限は税目ごとに決まっており、誕生月に合わせられるとは限らない
ライフカードは、誕生月に基本ポイントが3倍になるという独自の仕組みを持つ年会費無料カードです。通常は1,000円につき1ポイント(1ポイント最大5円相当=0.5%)ですが、誕生月なら1.5%相当まで上がり、手数料0.99%を上回ります。入会後1年間も基本ポイントが1.5倍になるため、初年度の納税でも取り返しやすい設計です。
ただし、納付期限は税目ごとに決まっているので、誕生月に合わせられるとは限りません。自動車税の納期限は多くの自治体で5月末、固定資産税は年4期に分かれるため、誕生月が納期に重なる人だけが恩恵を受けられます。逆に言えば、納期の幅がある固定資産税や、期限までに余裕のある予定納税なら、誕生月に寄せる工夫が有効です。
ポイント対象外に挙げられているのはキャッシング利用分・カード年会費・リボや分割の手数料などで、税金は含まれていません。誕生月以外は0.5%相当と控えめなので、メインで使うというより「誕生月に納税をぶつける専用の1枚」と位置づけるのが賢い使い方でしょう。
法人税や消費税の納付におすすめの事業者向けクレジットカード3選
法人税・地方法人税・消費税の納付は、金額が数十万円から数千万円規模になることも珍しくありません。個人向けカードでは利用可能枠が足りないケースが多く、事業用の資金繰りと切り分ける意味でも法人カードを使うのが基本です。ここでは納税に強い3枚を紹介します。
| カード | 年会費(税込) | 利用可能枠 | 納税時の還元 | 追加カード |
|---|---|---|---|---|
 アメリカン・エキスプレス®・ビジネス・ゴールド・カード |
49,500円 | 一律の上限なし(個別に設定) | 200円=1ポイント | 13,200円(特典なしは無料) |
 三井住友カード ビジネスオーナーズ |
永年無料 | 最大500万円(所定の審査) | 200円=1ポイント | 永年無料(最大18枚) |
 JCB法人カード 一般 |
1,375円(初年度無料) | 審査により個別に設定 | 200円=1ポイント | 1,375円 |
アメリカン・エキスプレス®・ビジネス・ゴールド・カード|高額な法人税・消費税にも対応できる利用枠
| 年会費 | 49,500円(税込) |
|---|---|
| 追加カード | 付帯特典ありは13,200円(税込)/付帯特典なしは年会費無料 |
| 通常の還元 | 100円につき1ポイント |
| 納税時の還元 | 200円につき1ポイント(国税・地方税) |
| 利用可能枠 | 一律の上限を設けず、利用状況などに応じて個別に設定 |
| 経費管理 | 追加カードの利用分を本会員の明細にまとめて管理できる |
| 申込対象 | 法人代表者・個人事業主 |
| 国際ブランド | American Express |
- 利用可能枠に一律の上限がなく、数百万円規模の法人税・消費税の納付にも対応しやすい
- 納付から引き落としまでの期間を活かして、決算期の資金繰りに余裕をつくれる
- 納税額もカード利用金額に積み上がるため、年間の利用実績づくりに役立つ
- 国税・地方税の支払いは200円につき1ポイントとなり、決済手数料を還元だけでは回収できない
- 年会費49,500円(税込)は法人カードとしては高水準で、小規模事業者には負担が大きい
法人税や消費税の納付でまず問題になるのが利用可能枠です。アメリカン・エキスプレス®・ビジネス・ゴールド・カードは一律の上限を設けず、事業規模や利用実績に応じて個別に判断するため、数百万円単位の納付でも1回の手続きで通る可能性があります。国税・地方税とも1回の上限は1,000万円未満なので、枠さえ確保できれば大半の納税に対応できます。
もうひとつの価値が資金繰りの余裕です。納付日は手続完了日で確定する一方、実際の引き落としはカードの締め日・支払日に従います。決算後の納税額が大きい事業者にとって、納付を済ませて延滞を避けつつ、実際の支出を先送りできる意味は小さくありません。
ポイント面では200円につき1ポイントなので、還元だけで手数料を回収することはできません。「還元で得をする」のではなく「枠と資金繰りのために使う」カードと割り切るのが正しい評価です。他の法人カードと比較したい人は、法人クレジットカードのおすすめランキングもあわせて確認してみてください。
三井住友カード ビジネスオーナーズ|年会費永年無料で個人事業主も申し込める
| 年会費 | 永年無料(本会員・パートナー会員とも) |
|---|---|
| 通常の還元 | ご利用金額200円(税込)につき1ポイント |
| 納税時の還元 | 200円につき1ポイント |
| 2枚持ち特典 | 対象の個人カードとの2枚持ちで、対象の特約店の利用が最大1.5%還元 |
| 利用可能枠 | 最大500万円(所定の審査による) |
| 付帯保険 | 海外旅行傷害保険 最高2,000万円(利用付帯) |
| 申込対象 | 満18歳以上(高校生を除く)の法人代表者・個人事業主 |
| 必要書類 | 登記簿謄本・決算書は原則不要 |
- 年会費が永年無料で、納税用の法人カードとして維持コストがかからない
- 利用可能枠は最大500万円まで設定でき、中小企業や個人事業主の納税額をカバーしやすい
- 登記簿謄本や決算書が原則不要で、開業直後の個人事業主でも申し込みやすい
- 通常の還元は200円につき1ポイントのため、納税の決済手数料を還元だけでは回収できない
- 2枚持ちの還元率アップは対象の特約店が中心で、税金の納付には適用されない
年会費永年無料でありながら最大500万円の利用可能枠を設定できるのが、三井住友カード ビジネスオーナーズの最大の魅力です。年商規模がそれほど大きくない中小企業や個人事業主にとって、法人税・消費税・事業税を1枚でまかなえる枠は十分でしょう。年会費がかからないため、納税のときだけ使う予備の法人カードとして持っておく使い方もできます。
申し込みのハードルが低いのも実用的です。登記簿謄本や決算書が原則不要で、代表者個人の本人確認書類で手続きが進みます。開業したばかりで決算書が用意できない個人事業主でも申し込めるため、初年度の予定納税や消費税の中間納付に備えて作っておく価値があります。
還元率は200円につき1ポイントなので、納税だけで手数料を回収することはできません。対象の個人カードとの2枚持ちで還元率が上がる仕組みもありますが、対象は特約店での利用が中心で、税金の納付には適用されません。あくまで「枠と年会費無料を取りに行くカード」と考えてください。個人事業主向けの選択肢を広く見たい人は、個人事業主におすすめのクレジットカードを比較した記事や、国民年金のクレジットカード払いを比較した記事も参考になります。
JCB法人カード 一般|納税と経費精算をまとめて管理できる
| 年会費 | 1,375円(税込)※初年度無料(切り替えの場合は対象外) |
|---|---|
| 追加カード | 1枚につき1,375円(税込)※本会員の年会費が無料の期間は追加カードも無料 |
| 通常の還元 | ご利用金額200円(税込)につき1ポイント |
| 納税時の還元 | 200円につき1ポイント |
| 会計ソフト連携 | 主要な会計ソフトへ利用明細データを取り込み可能 |
| 付帯保険 | 海外・国内旅行傷害保険 最高3,000万円(利用付帯) |
| 申込対象 | 法人または個人事業主 |
| 国際ブランド | JCB |
- 年会費1,375円(税込)と負担が軽く、初年度は無料で試せる
- 利用明細を会計ソフトへ取り込めるため、納税と経費の記録を同じ流れで管理できる
- 従業員用の追加カードを発行でき、事業の支払いを1つの明細に集約できる
- ポイント還元は200円につき1ポイントで、納税の決済手数料を還元だけでは回収できない
- 利用可能枠は審査により個別に設定されるため、高額納税では事前確認が必要
JCB法人カード 一般は、年会費1,375円(税込)で初年度無料という手が届きやすい価格設定の法人カードです。納税専用にもう1枚持っておきたい、という場面でコストが気になりにくいのが利点でしょう。
事業者にとって実用的なのが経理処理との相性です。カードの利用明細データを主要な会計ソフトへ取り込めるため、納税の支払いと日々の経費を同じ流れで記帳できます。カード納付では領収証書が発行されないぶん、明細データがそのまま記録として残るのは実務上のメリットです。従業員用の追加カードを発行すれば、事業の支払いを1つの明細にまとめられます。
※利用加盟店や交換商品等によりポイント付与条件や還元率は異なる場合があります。
還元率は200円につき1ポイントなので、納税での還元を主目的にするカードではありません。利用可能枠は審査により個別に設定されるため、数百万円規模の納付を予定しているなら事前にJCBへ確認しておきましょう。枠の大きさを最優先するならアメリカン・エキスプレス®・ビジネス・ゴールド・カード、コストを最優先するなら三井住友カード ビジネスオーナーズ、という整理になります。
税金をクレジットカードで支払うメリット
手数料がかかると聞くと損に感じるかもしれませんが、カード払いにはポイント以外の利点もあります。時間・資金繰り・記録管理という3つの面で、現金納付にはない価値があるのが実際のところです。
ポイントやマイルが貯まって実質的な負担を減らせる
最も分かりやすいメリットが還元です。還元率1.2%のカードで年間50万円の税金を地方税お支払サイトから納めれば、システム利用料4,083円に対して6,000円相当のポイントが貯まり、差し引き1,917円のプラスになります。現金で納めていれば得られなかった分です。
マイルを貯めている人なら、さらに価値を引き上げられる可能性があります。ポイントを航空会社のマイルへ移行できるカードなら、使い方次第で1ポイントあたりの価値が1円を超えるためです。ただしマイルの価値は交換先や時期によって変動するので、確実な数字として計算に入れるのは避けたほうが無難でしょう。
年間利用額のボーナスまで含めれば、話はさらに変わります。納税額が年間100万円のボーナス条件を押し上げてくれるカードなら、通常還元率が0.5%でもトータルではプラスに転じます。単純な還元率だけでカードを選ばないことが大切です。
引き落としまで1〜2か月の猶予ができる
カード納付の納付日は手続完了日で確定します。一方、実際に口座からお金が出ていくのはカードの締め日と支払日に従うため、手続きから引き落としまで最短でも数週間、タイミング次第では1〜2か月の猶予が生まれます。
これは資金繰りの面で大きな意味を持ちます。納付期限には間に合わせつつ、実際の支出をボーナスや売上の入金後にずらせるからです。延滞すると延滞税がかかり、督促や差押えの手続きに進むこともあるため、期限を守りながら支出時期を調整できるのは実用的な利点でしょう。
ただし、これは借金を先送りしているのと同じ構造です。引き落とし日に残高が足りなければカードの延滞になり、信用情報に傷がつく可能性があります。猶予を当てにするなら、引き落とし日までの入金計画までセットで立ててください。
24時間いつでも自宅から納付できる
金融機関の窓口は平日の日中しか開いておらず、納期限が迫ると行列に並ぶことになります。カード納付なら専用サイトが24時間(メンテナンス時間を除く)稼働しており、自宅のパソコンやスマホから数分で完了します。
特に助かるのが納期限の当日に気づいた場合です。窓口が閉まっていても、その日のうちに手続きを終えれば納付日は当日として扱われます。納付書を持ち歩く必要も、現金を用意する必要もありません。
地方税はeL-QRを読み取るだけで納付先や金額が自動入力されるため、入力ミスも起きにくくなっています。複数の自治体に納める税金がある人でも、同じサイトで一元的に手続きできるのは大きな時短です。
納付後に分割払いやリボ払いへ変更できる
税金は原則として一括納付ですが、カード払いにすればカード会社の支払い方法を使って実質的に分割できます。地方税お支払サイトでは手続きの時点で一括払い・分割払い(3回・5回・6回・10回・12回)・リボ払いから選べます。
手続き後でも、多くのカード会社が提供する「あとから分割」「あとからリボ」のサービスを使えば支払い回数を変更できます。まとまった納税で家計が苦しいときに、月々の負担を平準化できるのは現金納付にはない柔軟性です。
ただし、分割払いやリボ払いを選ぶとシステム利用料や決済手数料とは別に、カード会社所定の手数料が発生します。延滞税の割合と比べて有利かどうかは金額と期間によるので、安易に回数を増やさないようにしてください。
家計や経費の記録を一元化できる
カードで納めれば、税金の支払いがカードの利用明細に残ります。家計簿アプリや会計ソフトと連携させておけば、いつ・どの税金を・いくら納めたかが自動的に記録されるので、翌年の資金計画が立てやすくなります。
事業者にとってはさらに重要です。カード納付では領収証書が発行されませんが、手続完了画面と利用明細をそろえておけば証憑としての役割を果たします。地方税お支払サイトでは完了画面にインボイスの要件が表示されるため、必ずスクリーンショットで保存しておきましょう。
家族の税金をまとめて自分のカードで納めている場合も、明細を見れば誰の分をいくら立て替えたかが一目で分かります。現金や振込に比べて後から追いかけやすいのは、地味ながら実用的なメリットです。
税金をクレジットカードで支払うデメリット
一方で、カード払いには現金納付にはない制約もあります。手数料の負担だけでなく、証明書の発行タイミングや取り消しができない点は、知らずに使うとトラブルのもとです。事前に押さえておきましょう。
決済手数料は納税者の自己負担になる
繰り返しになりますが、決済手数料は国や自治体の収入にはならず、納税者が納付受託者に支払う実費です。窓口や口座振替なら一切かからないコストが、カード払いを選んだ瞬間に発生します。
国税は1万円あたり99円(税込)、地方税は最初の1万円が40円(税込)で以降1万円ごとに82〜83円(税込)が加算されます。還元率0.5%のカードで国税100万円を納めれば、手数料9,900円に対して還元は5,000円相当。4,900円の持ち出しです。
しかも、国税は端数が出ると負担率が跳ね上がります。10,001円を納めると手数料198円で実質1.98%です。金額を調整できる場面では1万円の倍数に寄せる、そもそも還元率が手数料を上回るカードを使う、という2点を徹底してください。
領収書が出ず納税証明書への反映にも時間がかかる
カード納付では領収証書が一切発行されません。これは国税も地方税も共通です。領収証書が必要な人は、最寄りの金融機関の窓口で納付する必要があります。
さらに厄介なのが納税証明書です。国税の場合、納付受託者が国庫に納付するまで最大3週間程度かかり、その間に納税証明書を請求すると「クレジットカード納付を行っている」旨が記載されます。融資審査や入札で正式な納税証明書が必要な人は、余裕を持ったスケジュールで納付してください。詳しい取り扱いは国税庁のクレジットカード納付のQ&Aで確認できます。
地方税も同様で、自治体への入金までに2週間〜5週間程度かかります。車検が近い自動車税や、証明書の提出期限が決まっている手続きの前は、カード納付を避けたほうが安全な場合があります。
納付手続きの取り消しや修正ができない
納付手続きが完了すると、いかなる理由でも取り消しはできません。国税も地方税も、この点は公式に明記されています。金額を間違えた、別のカードで払うつもりだった、といった理由での取り消しは受け付けられません。
多く払いすぎた場合は還付の手続きになりますが、時間がかかるうえ、すでに支払った決済手数料は戻ってきません。二重に納付してしまった場合も同様です。納付書の金額、納付先の自治体、カード番号、支払回数を、送信ボタンを押す前に必ず確認してください。
特に注意したいのが二重納付です。口座振替の手続きをしているのに納付書が届いた、家族が先に納めていた、というケースで起こります。手続きの前に、その税金がまだ未納であることを確認する習慣をつけましょう。
カードの利用可能枠を大きく使ってしまう
数十万円の納税は、カードの利用可能枠を一気に消費します。枠を使い切ると、引き落としが済むまで日常の買い物や他の支払いができなくなるため、生活に支障が出ることがあります。
特にありがちなのが、公共料金やサブスクの自動引き落としを同じカードに設定しているケースです。納税で枠が埋まると、翌月の自動引き落としが通らずサービスが止まる可能性があります。納税用のカードは日常使いと分けておくのが安全です。
また、枠を超えた金額はそもそも決済できません。納付期限の直前にエラーで弾かれると、代替手段を探す時間がなくなります。納付書が届いたら、早い段階で残枠を確認しておきましょう。
税金の支払いだけポイントが減る・対象外になるカードがある
2026年に入ってから加速しているのがこの流れです。dカードとdカード GOLDは2026年2月1日から、電気・ガス・水道料金と地方税共同機構(eLTAX)経由の納税について、進呈率を100円につき1ポイントから200円につき1ポイントへ見直しました。
アメリカン・エキスプレスは以前から、国税・地方税・ふるさと納税・国民年金保険料などを200円につき1ポイントの区分に置いています。他社でも公共料金や税金の還元率を引き下げる動きが続いており、今持っているカードが来年も同じ還元率とは限りません。
対策はシンプルで、納付の前にカード会社の公式サイトで「ポイント付与の対象とならない利用」「還元率が異なる利用」を確認することです。改定は数か月前に告知されるのが一般的なので、年に一度、納付シーズンの前にチェックする習慣をつけておけば取りこぼしを防げます。
利用枠が足りない高額納税をカード払いで乗り切る方法
「還元率は問題ないのに枠が足りない」というのは、高額納税でよくある壁です。納付期限までに時間があるかどうかで打てる手が変わるので、早めに動くほど選択肢が増えます。
一時的な増枠を申し込んで納付日に間に合わせる
多くのカード会社は、旅行や冠婚葬祭などの一時的な出費に対応する期間限定の増枠を受け付けています。会員サイトやアプリから申し込めるケースが多く、審査が通れば数日で枠が広がります。納税も正当な理由になるので、遠慮せず相談してみましょう。
申し込む際は「いつまでに」「いくら必要か」を具体的に伝えるのがポイントです。納付期限と納税額を示せば、審査もスムーズに進みやすくなります。エポスカードのようにアプリから気軽に相談できるカードは、こうした場面で扱いやすいでしょう。
ただし、増枠には審査があり、必ず通るとは限りません。延滞歴があったり、利用実績が浅かったりすると希望額に届かないこともあります。納付期限の1〜2週間前には申し込んでおき、ダメだった場合の代替手段も考えておいてください。
事前入金で枠を空けてから納付する
カード会社によっては、引き落とし日を待たずに利用分を先に入金する「事前入金」を受け付けています。入金が反映されるとその分だけ枠が回復するため、納税に必要な枠を自分でつくれます。
方法は会社ごとに異なり、指定口座への振込や会員サイトからの手続きが一般的です。反映までに数営業日かかることが多いので、納付期限から逆算して手続きしてください。反映のタイミングは事前に問い合わせて確認しておくと確実です。
この方法の利点は、審査が不要で確実に枠を空けられることです。増枠審査に不安がある人や、納付期限までの時間が限られている人は、こちらを検討する価値があります。手元資金に余裕がある場合に限られる手段ではありますが、覚えておいて損はありません。
納付を複数回・複数枚のカードに分ける
1枚で足りないなら、複数のカードに分けるという手もあります。国税クレジットカードお支払サイトでは1回の納付申告につき複数のクレジットカードを使うことも可能です。地方税も納付書ごとに違うカードを使えます。
ただし、納付を分けると手数料も回数分かかります。国税は1万円ごとに99円(税込)なので、分割しても合計額は大きく変わりませんが、地方税は最初の1万円が40円と安く設定されているぶん、細かく分けたほうがわずかに有利になる計算です。とはいえ手間に見合う差ではないので、枠の都合でやむを得ない場合の手段と考えてください。
注意点として、納付額を意図的に細かく分けるのは推奨されないケースもあります。国税庁はスマホアプリ納付について、30万円を超える税額を分割して納付することを控えるよう明確に呼びかけています。カード納付にこうした制限はありませんが、無用に回数を増やす運用は避けたほうが無難でしょう。
枠が届かないときはダイレクト納付やスマホアプリ納付と併用する
どうしても枠が足りない場合は、キャッシュレス納付の他の手段と組み合わせるのが現実的です。ダイレクト納付(e-Taxによる口座振替)なら手数料無料で、金額の上限もありません。事前に税務署へ届出が必要で、オンライン提出で1週間程度、書面提出で1か月程度かかるため、余裕を持って準備しておきましょう。詳細は国税庁のダイレクト納付の案内ページで確認できます。
30万円以下の部分はスマホアプリ納付(手数料無料)、残りをカードで、といった組み合わせも可能です。ポイント還元は諦めることになりますが、手数料ゼロで確実に納付を終えられるのは大きな安心材料でしょう。
いずれにせよ、最悪なのは納付期限に間に合わないことです。延滞税は原則として納期限の翌日から発生し、一定期間を過ぎると割合が上がります。還元率を追いかけるより、期限内に確実に納めることを優先してください。
手数料をかけたくない人向け|スマホアプリ納付・口座振替との使い分け
ここまで読んで「そもそも手数料を払いたくない」と感じた人もいるでしょう。キャッシュレス納付には手数料無料の選択肢も用意されているので、還元と手数料のどちらを優先するかで選び分けるのが合理的です。
スマホアプリ納付は手数料無料でも納付額に上限がある
国税のスマホアプリ納付は、国税庁長官が指定した納付受託者が運営する専用サイトから、各種の決済アプリを使って納める方法です。決済手数料は発生しませんが、いくつか制約があります。
最大の制約が上限で、納付税額が30万円を超える場合は利用できません。国税庁は、30万円を超える税額の人がアプリ納付のために複数回に分けて納付することを控えるよう案内しています。また、2025年2月1日からアクセス方法がe-Tax経由に集約されており、事前にe-Taxの利用開始手続きが必要です。詳しい流れは国税庁のスマホアプリ納付の案内ページにまとまっています。
支払いはアプリの残高からのみで、クレジットカードからの直接決済はできません。残高へのチャージ時にポイントが付くかどうかはアプリとカードの組み合わせ次第で、税金・公金の支払いを還元対象外とするアプリも増えています。手数料は無料でも、還元まで狙うのは年々難しくなっていると考えたほうがよいでしょう。
口座振替や振替納税は手数料ゼロでもポイントは貯まらない
最も確実で手間のかからない方法が口座振替です。国税の振替納税は申告所得税と個人事業者の消費税が対象で、一度手続きすれば毎年自動的に口座から引き落とされます。地方税も自治体に申し込めば口座振替が使えます。
メリットは手数料がゼロで、納め忘れによる延滞のリスクがほぼないことです。納付書を管理する手間もなく、うっかり期限を過ぎる心配もありません。振替納税は納期限より1か月ほど後に引き落とされるため、実質的な支払い猶予も得られます。
デメリットは当然ながらポイントが一切貯まらないことです。年間の納税額が数十万円規模なら、還元率1.2%のカードで納めた場合との差は数千円になります。「確実さ」と「還元」のどちらに価値を置くかの選択になるでしょう。事業者なら、ダイレクト納付を使えば手数料無料のまま納付日を自分でコントロールできます。
還元と手数料のどちらを優先するかの判断の目安
判断基準はシンプルです。納税時の実質還元率が国税なら0.99%、地方税なら0.83%を上回るカードを持っているかどうか。上回っているならカード払い、下回っているなら手数料無料の方法を選ぶ、これが基本です。
年間利用額のボーナスがあるカードなら、通常還元率が0.5%でも判断は変わります。納税額が年間100万円のボーナス条件の達成を後押しするなら、手数料を払ってでもカードで納める価値があるからです。逆に、そのカードで年間100万円に届く見込みがないなら、素直に口座振替を選んだほうが得をします。
金額別の目安をまとめると次のようになります。
| 年間の納税額 | おすすめの納付方法 | 理由 |
|---|---|---|
| 10万円未満 | 口座振替・スマホアプリ納付 | 還元額が小さく、手数料無料の手軽さが勝る |
| 10万〜50万円 | 還元率1.0%以上のカード | 年会費無料の高還元カードで確実にプラスを残せる |
| 50万〜100万円 | 年間利用ボーナスのあるゴールドカード | 納税額でボーナス条件を満たしやすく、実質還元率が上がる |
| 100万円超 | 枠の大きいカード+ダイレクト納付の併用 | 枠の制約を避けつつ、還元を取れる範囲だけカードで納める |
クレジットカードで税金を支払う手順
実際の手続きは10分もかかりません。国税と地方税でアクセス方法が違うので、それぞれの流れを確認しておきましょう。
国税クレジットカードお支払サイトでの納付の流れ
まず用意するのは、納付する税目と金額が分かる書類(確定申告書の控えなど)と、利用するクレジットカードです。準備ができたら次の流れで進めます。
アクセス方法は3通りあります。①e-Taxで申告データを送信した後、メッセージボックスに届く受信通知(納付区分番号通知)から進む方法、②確定申告書等作成コーナーで出力される納付用の二次元コードを読み取る方法、③国税庁ホームページのリンクから直接アクセスする方法です。フィッシングサイトの被害を避けるため、検索結果のリンクからではなく、必ずこの3つのいずれかでアクセスしてください。
サイトに移動したら、納付先の税務署・税目・課税期間・申告区分・納付税額を入力します。次の画面で決済手数料が表示されるので、必ず金額を確認しましょう。最後にカード情報と支払回数を入力して送信すれば完了です。送信後は取り消しできないので、確認画面で入力内容を最終チェックしてください。
地方税お支払サイト(eL-QR)での納付の流れ
地方税は納付書に印刷されたeL-QRが起点になります。スマホのカメラでeL-QRを読み取ると、地方税お支払サイトが開き、自治体名・税目・納付額が自動で入力されます。パソコンから手続きする場合は、納付書に記載されたeL番号(納付書番号)を手入力します。
内容を確認したら支払方法でクレジットカードを選び、システム利用料が表示されるので金額をチェックします。カード情報と支払回数(一括・3回・5回・6回・10回・12回・リボ)を入力し、送信すれば納付完了です。
納付書が複数枚ある場合は、1枚ずつ手続きします。同じサイトから続けて処理できますが、納付書ごとにシステム利用料がかかる点に注意してください。eL-QRが印字されていない古い納付書は使えないので、その場合は自治体へ再発行を依頼しましょう。
納付後に確認すること|納付完了メールと二重納付の防止
手続きが終わったら、完了画面を必ずスクリーンショットで保存してください。カード納付では領収証書が出ないため、この画面とカードの利用明細が納付を証明する唯一の記録になります。地方税お支払サイトでは完了画面にインボイスの要件が表示されるので、事業者は特に重要です。
次に、納付完了の通知メールが届いているかを確認します。届いていない場合は手続きが完了していない可能性があるため、時間を置いてから状況を確認しましょう。ただし、不安になって同じ納付書で再度手続きすると二重納付になります。再手続きの前に、カードの利用明細で決済が上がっていないかを必ず確認してください。
二重納付を防ぐもう一つのポイントが、家族との情報共有です。同じ世帯で別々に納めてしまう事故は意外と多いので、誰がどの納付書を処理したかを共有しておきましょう。二重に納めた分は還付されますが、手数料は戻らず、手続きにも時間がかかります。
税金のクレジットカード払いでよくある質問
最後に、税金のカード払いでよく寄せられる疑問をまとめます。手続き前に気になる点をここで解消しておいてください。
納付後に分割払いやリボ払いへ変更できますか?
納付サイト側では変更できません。地方税お支払サイトは、手続きが完了すると支払回数の変更を受け付けないと明記しています。国税も同様です。
ただし、カード会社が提供する「あとから分割」「あとからリボ」のサービスを使えば変更できる場合があります。対応の可否や締切日はカード会社ごとに違うので、カード裏面の連絡先や会員サイトから直接確認してください。
なお、地方税お支払サイトでは手続きの時点であれば一括払い・分割払い(3回・5回・6回・10回・12回)・リボ払いを選べます。最初から分割にしたいなら、この段階で選んでおくのが確実です。分割・リボにはカード会社所定の手数料が別途かかる点も忘れないでください。
領収書や納税証明書は発行されますか?
領収証書は発行されません。国税も地方税も共通で、これはカード納付の仕様です。領収証書が必要な場合は、金融機関や税務署などの窓口で納付してください。
納税証明書は別途請求できますが、反映までに時間がかかります。国税の場合、納付受託者が国庫に納付するまで最大3週間程度かかり、その間に請求すると証明書に「クレジットカード納付を行っている」旨が記載されます。地方税も自治体への入金まで2週間〜5週間程度を見込んでおきましょう。
証明書の提出期限が決まっている手続きを控えている場合は、カード納付ではなく窓口納付や口座振替を選ぶのが安全です。どうしてもカードで納めたいなら、期限の1〜2か月前には手続きを済ませてください。
車検に必要な自動車税の納税確認はいつできますか?
自動車税(種別割)の納税確認は電子化が進んでおり、登録自動車については運輸支局等の窓口で納税証明書の提示を省略できます。都道府県と国土交通省のシステムが連携し、滞納の有無を電子的に確認する仕組みです。軽自動車についても、軽自動車検査協会のシステム(軽JNKS)により、2025年4月以降は車検時の納税証明書の提示が原則不要になりました。詳しくは国土交通省の納税確認の電子化に関する資料で確認できます。
ただし、カード納付は自治体のシステムに反映されるまで時間がかかります。納付直後に車検を受ける場合、システム上はまだ未納扱いになっている可能性があるため、納税証明書の提示を求められることがあります。
対策としては、車検の予定がある年は納付から3〜4週間の余裕を見るか、車検が近い場合は窓口で現金納付して領収証書を確保するのが確実です。中古車を購入して名義変更した直後や、二輪車の継続検査でも従来どおり証明書が必要になる場合があります。
決済手数料にもポイントは付きますか?
カード会社によって扱いが異なります。多くのカードでは納付額と決済手数料を合算した金額がカード決済されるため、手数料分にもポイントが付くのが一般的です。
明確に公表している例としては、アメリカン・エキスプレスが国税の区分に「決済手数料」を含めており、地方税の区分にも「システム利用料、決済手数料等」を挙げています。いずれも200円につき1ポイントの対象という扱いです。
ただし、手数料分に付くポイントはごくわずかです。国税10万円を納めた場合の手数料990円に対して、還元率1.0%でも約9ポイントにしかなりません。損益計算に組み込むほどの金額ではないので、あくまで「わずかに戻る」程度に考えておきましょう。
家族名義のクレジットカードで納税できますか?
カード名義人本人が手続きすれば、名義人以外の税金でも納付できます。地方税お支払サイトはこの点を明確に案内しており、国税も同様に、納税者に代わって納付を委託する仕組みなので問題ありません。
つまり、親の固定資産税を子どものカードで納める、配偶者の自動車税を自分のカードでまとめて納めるといった使い方が可能です。還元率の高いカードを1枚用意して、世帯の納税を集約すればポイント効率が上がります。
注意点は2つあります。ひとつは、手続き後は取り消しができないため、立て替えの精算方法を事前に決めておくこと。もうひとつは、金額が大きい場合に贈与とみなされる可能性がある点です。世帯内の通常のやりとりで問題になることは考えにくいですが、高額になるケースでは税理士に相談しておくと安心でしょう。
ふるさと納税もクレジットカード払いにできますか?
できます。むしろふるさと納税はポータルサイト経由のカード払いが主流で、この場合は決済手数料がかかりません。通常の買い物と同じ扱いになるため、カードの還元率がそのまま適用されます。
一方、自治体から届いた納付書を使って地方税お支払サイトから寄附する場合は、システム利用料がかかります。ポータルサイトを使えるなら、そちらのほうが有利です。
ポイント面では注意が必要です。アメリカン・エキスプレスは地方税の区分に「ふるさと納税(寄附金)」を含めており、200円につき1ポイントの対象となります。ポータルサイト経由でも、決済の分類によっては還元率が下がる可能性があるので、高額な寄附をする前にカード会社の案内を確認しておきましょう。
まとめ|手数料に負けない1枚を選んで税金の支払いをお得にしよう
税金のクレジットカード払いは、カード選びを間違えなければ確実にプラスになる一方、何も考えずに手持ちのカードで納めると損をする仕組みです。最後に要点を整理しておきます。
まず押さえるべきは手数料です。国税は納付額1万円あたり99円(税込)=0.99%、地方税は最初の1万円が40円(税込)で以降1万円ごとに82〜83円(税込)が加算され、負担率は0.825%に近づきます。この数字を上回る還元率がなければ、カード払いを選ぶ意味はありません。
次に、税金の支払いでも還元率が下がらないカードかどうかを確認します。2026年2月1日からdカードとdカード GOLDは地方税共同機構(eLTAX)経由の納税が200円につき1ポイントになり、アメリカン・エキスプレスは以前から国税・地方税が200円につき1ポイントです。純粋に還元で勝ちたいなら、リクルートカード(1.2%)、JCBカード W(200円につき2ポイント)、Orico Card THE POINT(1.0%)が有力な選択肢になります。
そして、年間利用額のボーナスまで含めて計算する視点を忘れないでください。エポスゴールドカードや三井住友カード ゴールド(NL)は年間100万円の利用で10,000ポイントが進呈され、税金の支払いもその集計に含まれます。納税額が大きい人ほど、通常還元率だけでは測れない価値が出てきます。アメリカン・エキスプレス®・ゴールド・プリファード・カードのように、年間200万円の利用でホテルの無料宿泊券が得られるカードも、高額納税者には有力です。
法人税や消費税を納める事業者は、還元よりも利用可能枠と資金繰りを優先しましょう。枠を最重視するならアメリカン・エキスプレス®・ビジネス・ゴールド・カード、コストを抑えるなら年会費永年無料の三井住友カード ビジネスオーナーズ、経理との連携を重視するならJCB法人カード 一般が候補になります。
最後にもう一度。還元率を追いかけるあまり納付期限を逃しては本末転倒です。枠が足りないと分かったらダイレクト納付やスマホアプリ納付に切り替え、確実に期限内に納めることを最優先にしてください。そのうえで、来年からは手数料に負けない1枚を用意しておけば、毎年の納税が少しだけ得な行事に変わります。