
本記事はプロモーションを含みます
「仕事を辞めて年金暮らしになったけれど、今からクレジットカードは作れるのだろうか」「収入欄に書けるのは年金だけ。審査で落とされないか不安」と感じていませんか。
結論からお伝えすると、年金収入は偶数月に確実に入ってくる安定した収入として扱われるため、年金受給者でもクレジットカードは十分に作れます。実際、カード会社の申込フォームには職業欄に「年金受給者」が用意されているものが多く、公式サイトで年金収入での申し込みを認めていると明記している会社もあります。
とはいえ、現役時代と同じ感覚で選ぶと失敗します。年会費が高いカードは使う機会が減ると固定費だけが残りますし、ネット明細しか出ないカードは家計管理がしづらい。利用限度額が想定より低く設定され、まとまった買い物で使えないこともあります。
そこでこの記事では、2026年最新の情報をもとに、年金生活に合うクレジットカード10枚を年会費・還元率・シニア向け優待・サポート体制で比較してご紹介します。あわせて、審査の考え方、申し込み前にそろえる書類、年金の受取口座と引き落とし口座をそろえるコツ、家族への引き継ぎ、詐欺への備えまで、年金受給者ならではの疑問にまとめてお答えします。
最後まで読めば、自分の暮らし方に合う1枚が決まり、固定費を増やさずに毎日の買い物をおトクにできるはずです。まずは10枚の主要スペックを一覧で確認してください。
| 順位 | カード | 年会費 | 基本還元率 | 年金生活で 効く強み |
国際ブランド |
|---|---|---|---|---|---|
| 1位 | 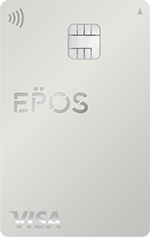 エポスカード |
永年無料 | 0.5% | 全国10,000店舗以上の 優待が使える |
Visa |
| 2位 | 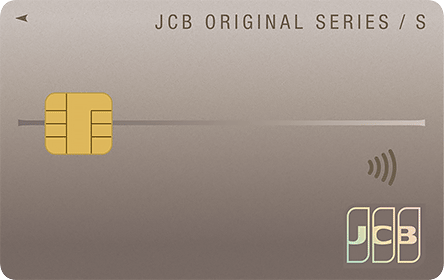 JCBカード S |
永年無料 | 0.5% | 国内外20万ヵ所以上の 割引優待 |
JCB |
| 3位 | 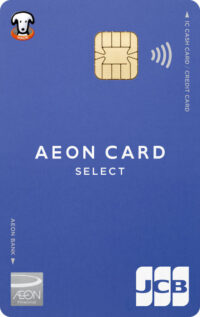 イオンカードセレクト (G.Gマーク付) |
無料 | 0.5% | 55歳以上は毎月15日 5%オフ |
Visa/Mastercard /JCB |
| 4位 |  三井住友カード(NL) |
永年無料 | 0.5% | 対象のコンビニ・ 飲食店で7%還元(※) |
Visa/Mastercard |
| 5位 |  楽天カード |
永年無料 | 1.0% | 貯めたポイントを 買い物に使える |
Visa/Mastercard /JCB/AMEX |
| 6位 |  リクルートカード |
永年無料 | 1.2% | 公共料金の支払いでも 還元率が下がりにくい |
JCB/Visa /Mastercard |
| 7位 |  セゾンカード インターナショナル |
無料 | 0.5%相当 | ポイントに 有効期限がない |
Visa/Mastercard /JCB |
| 8位 |  dカード |
無料 (条件あり) |
1.0% | d払いと合わせて ポイント二重取り |
Visa/Mastercard |
| 9位 |  PayPayカード |
永年無料 | 1.0% | PayPay残高に チャージできる |
Visa/Mastercard /JCB |
| 10位 |  ビューカード スタンダード |
524円 (税込) |
通常0.5% 〜最大5.0% |
Suicaオートチャージ に対応 |
Visa/Mastercard /JCB |
※対象のコンビニ・飲食店でスマホのタッチ決済またはモバイルオーダーで支払うと7%ポイント還元となります。
年金受給者でもクレジットカードは作れる?審査の考え方をやさしく解説
年金暮らしになると「無職だから審査に通らないのでは」と心配になりますが、カード会社が見ているのは職業そのものではなく毎月きちんと支払える見込みがあるかどうかです。ここでは、年金収入がどう扱われるのか、年齢の上限はどうなっているのか、申込フォームの書き方はどうすればよいのかを整理します。
年金収入も安定した収入として見てもらえる
老齢基礎年金や老齢厚生年金は、受給権が決まれば原則として生涯にわたって支払われます。途中で雇用が切れる給与収入より、むしろ安定していると評価されることもあるのが年金収入です。日本年金機構によると、年金は原則として年6回、偶数月の15日に前月までの2か月分がまとめて支払われる仕組みで、入金の時期が読みやすいことも審査ではプラスに働きます。
実際、カード会社の申込画面には職業の選択肢として「年金受給者」や「無職・年金」が用意されていることがほとんどです。公式サイトで年金収入のみの方の申し込みを受け付けていると明記している会社もあり、年金生活者がカードを持てないという前提自体がすでに古くなっています。
ただし、審査は収入だけで決まるわけではありません。カード会社は支払い状況の記録も参考にします。指定信用情報機関であるCICでは本人が自分の信用情報を開示できるので、過去に携帯電話の分割払いや公共料金の引き落としで長く遅れた心当たりがある方は、申し込みの前に一度確認しておくと安心です。
年齢の上限はカード会社ごとに違う
クレジットカードの申込条件は「満18歳以上」とだけ書かれていることが多く、上限年齢を公表しているカードはほとんどありません。実際に70代・80代で新規に発行されている例もあり、年齢だけで一律に断られるわけではないと考えてよいでしょう。
とはいえ、年齢が上がるほど審査が慎重になる傾向はあります。目安として、年会費無料の一般カードは比較的申し込みやすく、ゴールドやプラチナなどのステータスカードは一定の収入や取引実績を求められやすいと考えてください。年金収入だけで初めて申し込むなら、まずは年会費無料の一般カードから入るのが堅実です。
もうひとつ知っておきたいのが、長く使っている既存カードの「格上げ」という道です。たとえば同じカード会社で支払い実績を重ねると、上位カードの案内が届くことがあります。新規で高いランクを狙うより、手元の1枚を育てるほうが現実的なケースは少なくありません。
申込フォームの職業欄と年収欄はどう書けばいい?
職業欄は、選択肢に「年金受給者」があればそれを選び、無ければ「無職」や「その他」を選んだうえで備考に年金受給と記載します。働いていないのに会社員を選ぶなど、事実と違う内容を書くと審査に通ったあとでも取り消しの原因になりますので避けてください。
年収欄には、1年間に受け取る年金の合計額(税引き前の額面)を書くのが基本です。偶数月に振り込まれる額の6倍が目安になります。パートやシルバー人材センターの収入、不動産の家賃収入などがある場合は、それらを合算した金額を記入します。毎年送られてくる年金額改定通知書や年金振込通知書を手元に置いて記入すると間違いがありません。
配偶者に収入がある場合は、配偶者の年収を記入する欄が用意されていることもあります。世帯としての支払い能力が伝わると審査にプラスになるため、空欄にせず正確に埋めましょう。なお、利用限度額を大きく希望するとそのぶん慎重に見られます。最初はキャッシング枠を0円にし、ショッピング枠も控えめに申し込むと、申し込みやすくなるうえに使いすぎの防止にもなります。
年金生活に合うクレジットカードの選び方5つのポイント
現役時代は還元率だけで選んでも困りませんでしたが、年金生活では「固定費を増やさない」「よく行く店で確実に安くなる」「困ったときに人に聞ける」という視点が効いてきます。ここでは押さえておきたい5つの基準を、理由と具体例つきで解説します。
年会費が永年無料かどうかで固定費を増やさない
年金生活では、毎月の収入がほぼ決まっています。だからこそ使っても使わなくても出ていく年会費は、真っ先に見直したい固定費です。年会費11,000円(税込)のカードを持つと、還元率1.0%なら年間110万円使ってようやく元が取れる計算になります。月々の生活費が20万円前後なら、簡単には到達しません。
一方で、年会費が永年無料のカードなら、使わない月があっても損はしません。「旅行保険が付いているから」という理由で有料カードを選びがちですが、旅行に行く回数が減ったのであれば、必要なときだけ旅行保険に単体で加入するほうが安く済みます。
注意したいのは、無料に条件が付いているケースです。たとえばセゾンカードインターナショナルは入会月から翌年同月までにまったく利用がないとカードサービス手数料1,650円(税込)がかかりますし、dカードは2027年1月利用分から、前年度に一度も利用がない場合に年会費1,650円(税込)が発生する形に変わります。「年に数回でも使う」つもりがあるなら問題ありませんが、財布に入れたままにする予定なら条件を確認しておきましょう。
よく行くスーパーやドラッグストアの優待があるか
ポイント還元率の差は0.5%程度のことが多く、月5万円の支払いでも250円分しか変わりません。それより効くのが「特定の日に5%オフ」といった割引優待です。食料品や日用品に月5万円使う家庭なら、5%オフの日にまとめ買いするだけで月2,500円、年間で3万円もの差になります。
代表的なのが、55歳以上を対象にした毎月15日のG.G感謝デー(イオン)や、毎月20日・30日のお客さま感謝デーです。買い物先が決まっている方ほど、この手の優待は確実に効きます。まずはふだんの買い物先を思い浮かべて、そのお店で強いカードを選ぶのが失敗しないコツです。
通院や薬の購入が増える年代でもあります。ドラッグストアや調剤薬局でポイントが貯まるか、電子マネーやコード決済と組み合わせられるかもチェックしておくと、生活全体での取りこぼしが減ります。
紙の明細や電話サポートに対応しているか
最近のカードはネット明細が基本で、紙の明細は有料(1通あたり100円前後)というケースが増えています。スマホやパソコンを使い慣れていない方は、紙の明細を発行できるか、有料ならいくらかを必ず確認してください。明細を確認する習慣が途切れると、不正利用や使いすぎに気づくのが遅れます。
もうひとつ大切なのが、電話で相談できる窓口の有無です。紛失や不正利用が疑われるときは、一刻も早く止める必要があります。24時間365日つながる紛失・盗難デスクがあるか、受付時間が限られていないかを見ておきましょう。店舗で直接相談できるカード会社(マルイの店頭、イオンの店内カウンターなど)があると、対面で聞ける安心感があります。
家族が近くにいない場合は、利用のたびにメールやアプリの通知が届く設定にしておくと、自分でも家族でも異変に気づきやすくなります。
不正利用を防ぐ仕組みと補償の手厚さ
クレジットカードには、不正に使われた場合に原則として補償される「盗難保険」が付いています。ただし補償には「気づいてから○日以内に届け出る」といった期限があるのが一般的で、明細を見ない期間が長いと補償を受けられないおそれがあります。
近年は、カード番号を券面に印字しないナンバーレスカードが増えました。人に番号を見られる心配がなく、番号はアプリで確認する方式です。スマホ操作に慣れている方には有力な選択肢になります。逆にアプリを使わない方は、番号が印字された従来型のほうが管理しやすいこともあるので、どちらが自分に合うかで選んでください。
タッチ決済に対応していると、レジで端末に差し込んだり暗証番号を入力したりする必要がなく、カードを店員に手渡さずに済みます。手元からカードが離れない決済方法は、それ自体がひとつの防犯策です。
使いすぎを防げる利用限度額の決め方
年金受給者の場合、最初の利用限度額は10万〜30万円程度に設定されることが多く、現役時代より低めです。これは不便な面もありますが、使いすぎを自動的に止めてくれる仕組みだと考えると心強い面もあります。
目安としては、毎月の年金額の半分程度を上限にしておくと、引き落とし日に慌てずに済みます。たとえば2か月で26万円(月13万円相当)の年金なら、限度額は10万〜15万円あれば十分です。家電の買い替えなど一時的に大きな支払いがあるときだけ、事前に増額を申し込む方法もあります。
支払い方法は1回払いを基本にしてください。リボ払いは毎月の支払いが一定になる代わりに手数料がかかり、残高が減りにくくなります。申し込み時に「自動リボ」にチェックが入っていないか、入会後に設定が変わっていないかも確認しておきましょう。2枚を役割で使い分ける考え方は60代向けのクレジットカード2枚の組み合わせでも詳しく解説しています。
年金受給者でも申し込みやすいクレジットカードおすすめ10選
ここからは、年会費・優待・サポート体制・使いやすさをふまえて、年金生活に向く10枚を紹介します。いずれも年会費が無料または500円台で、収入が年金だけでも申し込める一般カードです。各カードの概要表・メリット・デメリットを比べて、ふだんの買い物先に近い1枚を選んでください。
- 1位 エポスカード|年会費永年無料で全国10,000店舗以上の優待が使える
- 2位 JCBカード S|年会費永年無料で国内外20万ヵ所以上の割引優待が使える
- 3位 イオンカードセレクト(G.Gマーク付)|55歳以上が対象のG.G感謝デーで5%オフ
- 4位 三井住友カード(NL)|対象のコンビニ・飲食店のスマホのタッチ決済で還元率が上がる
- 5位 楽天カード|還元率1.0%で貯めたポイントを日々の買い物に回せる
- 6位 リクルートカード|基本還元率1.2%で公共料金の支払いにも強い
- 7位 セゾンカードインターナショナル|有効期限のない永久不滅ポイントでムダなく貯まる
- 8位 dカード|d払いと組み合わせるとdポイントが二重に貯まる
- 9位 PayPayカード|PayPay残高にチャージできてスマホ決済との相性がいい
- 10位 ビューカード スタンダード|Suicaのオートチャージでお出かけの手間を減らせる
1位 エポスカード|年会費永年無料で全国10,000店舗以上の優待が使える
| 年会費 | 永年無料 |
|---|---|
| 基本還元率 | 0.5%(200円につき1エポスポイント)(※) |
| 国際ブランド | Visa |
| 申込条件 | 満18歳以上(高校生を除く)の方 |
| 主な優待 | エポトクプラザで全国10,000店舗以上(飲食店・カラオケ・映画館・レンタカー・美容室など)の割引優待、年4回開催されるマルコとマルオの優待期間中はマルイの店舗・通販が10%オフ |
| 付帯保険 | 海外旅行傷害保険(利用付帯/傷害治療費用200万円・疾病治療費用270万円) |
| サポート | マルイの店頭カウンターで対面相談が可能 |
| 上位カード | 年間50万円以上の利用でエポスゴールドカードの年会費が翌年以降無料(招待を受けて入会した場合はその時点で年会費無料) |
- 年会費が永年無料で、使わない月があっても費用がかからない
- 全国10,000店舗以上で使える優待が豊富で、外出時の楽しみに直結する
- マルイの店頭で申し込みや相談ができ、対面で質問できる
- 年間50万円以上使えばエポスゴールドカードの年会費が翌年以降無料になる
- 基本還元率は0.5%と高くはない
- 国際ブランドがVisaのみで、ブランドを選べない
- 近くにマルイが無い地域では優待を使う機会が限られる
エポスカードを1位にした理由は、年会費が永年無料でありながら、生活のなかで実感できる優待がとにかく多いことです。会員向けの優待サイト「エポトクプラザ」には全国10,000店舗以上が登録されており、飲食店の割引、カラオケのルーム料金割引、映画館の鑑賞料割引、レンタカーの割引などが並びます。外出や趣味の機会が多い方ほど、還元率0.5%の差を軽く超える価値が出てきます。
サポート面でも安心感があります。マルイの店頭にカウンターがあり、申し込みや使い方の相談を対面でできるのは、ネットでの手続きに不安がある方には大きな利点です。さらに、日々の支払いをまとめて年間50万円以上使えば、エポスゴールドカードの年会費が翌年以降無料になります。エポスゴールドカードは満20歳以上で安定した収入のある方が対象で、エポスカードからの招待でも発行できます。券種ごとの違いはエポスカードの全種類を比較した記事で確認できます。
※一部ご利用は還元率が異なる場合があります。
2位 JCBカード S|年会費永年無料で国内外20万ヵ所以上の割引優待が使える
| 年会費 | 永年無料(家族会員も無料) |
|---|---|
| 基本還元率 | 0.5%(200円〈税込〉につき1ポイント/J-POINT)(※1) |
| 国際ブランド | JCB |
| 申込条件 | 18歳以上で、ご本人または配偶者に安定継続収入のある方、または18歳以上で学生の方(高校生を除く) |
| 主な優待 | JCBカード S 優待 クラブオフ(国内外20万ヵ所以上の割引優待) |
| 付帯保険 | 海外旅行傷害保険(利用付帯・最高2,000万円/MyJチェックの登録と旅行代金の当該カード払いが条件)、スマートフォン保険(年間最高30,000円)(※2)、海外ショッピングガード保険 |
| カード発行 | ナンバーレスなら最短5分でカード番号が発行(※3) |
| ETCカード | 入会初年度年会費無料(※4) |
- 本会員・家族会員とも年会費が永年無料
- 国内外20万ヵ所以上で使える割引優待が付き、レジャーや宿泊の費用を抑えられる
- スマートフォン保険が付帯し、画面割れなどの修理費に備えられる
- 日本発の国際ブランドで、国内の加盟店網とサポート体制が充実している
- 基本還元率は0.5%で、高還元カードには見劣りする
- 海外では加盟店がVisa・Mastercardより少ない地域がある
- 優待を活かすには会員専用サイトでの手続きが必要になる
JCBカード Sは、年会費永年無料でありながら「使うほど得をする優待」を前面に出した1枚です。JCBカード S 優待 クラブオフでは、国内外20万ヵ所以上の施設やサービスが会員価格になります。日帰り温泉、宿泊施設、レジャー施設、映画など、シニア世代の楽しみに直結する分野が多いのが特徴です。
年金受給者にとってうれしいのは、日本の会社ならではのサポート体制です。国内の加盟店が多く、支払い方法や明細の相談も日本語の窓口で完結します。家族会員も年会費無料なので、配偶者の分を追加して支払いを1枚にまとめれば、家計の管理がぐっと楽になります。ナンバーレスを選べば券面に番号が印字されず、人目に触れる心配も減らせます。
※1 事前にポイントアップ登録が必要です。
※1 利用加盟店や交換商品等によりポイント付与条件や還元率は異なる場合があります。
※2 通信料の支払いに当該カードを指定し、直近3ヵ月以上連続して支払っていること、購入後24ヵ月以内のスマートフォンであることが条件です。
※3 即時判定の受付時間は9:00AM〜8:00PMです。受付時間を過ぎた場合は翌日以降の取り扱いとなります。カード到着前の番号確認には顔写真付き本人確認書類による本人認証が必要で、カメラ付きスマートフォンが必要です。番号とセキュリティコードはMyJCBアプリで確認します。
※4 ETCカードの年会費(2026年11月〜)/2年目以降は前年のETC利用1回以上、またはショッピング50万円以上で無料、未達の場合は1枚550円(税込)です。
3位 イオンカードセレクト(G.Gマーク付)|55歳以上が対象のG.G感謝デーで5%オフ
| 年会費 | 無料 |
|---|---|
| 基本還元率 | 0.5%(200円につき1WAON POINT)/イオングループの対象店舗ではポイント2倍(1.0%) |
| 国際ブランド | Visa/Mastercard/JCB |
| 申込条件 | 18歳以上で電話連絡が可能な方(高校生を除く)。イオンの公式サイトでは年金を含む収入がある方も対象と案内。イオン銀行の普通預金口座とセットで申し込む |
| シニア特典 | 55歳以上が対象のG.G感謝デー(毎月15日)に対象店舗で5%オフ |
| 共通の割引 | お客さま感謝デー(毎月20日・30日)に対象店舗で5%オフ |
| カードの機能 | キャッシュカード・クレジットカード・電子マネーWAONの3機能が1枚に |
| G.Gマークの付け方 | 55歳の誕生日当日から切替手続きが可能。有効期限の更新や再発行のタイミングでも切り替わる |
- 55歳以上なら毎月15日のG.G感謝デーで対象店舗の買い物が5%オフになる
- 毎月20日・30日のお客さま感謝デーと合わせて、月3回の割引日を使える
- キャッシュカードと電子マネーWAONが1枚にまとまり、財布のカードを減らせる
- イオン店内のカウンターで対面相談ができる
- イオン系列の店舗が近くにないと割引の恩恵を受けにくい
- イオン銀行の口座開設が必須で、手続きに手間がかかる
- イオングループ以外での基本還元率は0.5%にとどまる
イオンカードセレクトの最大の魅力は、55歳以上を対象にしたG.G感謝デーです。毎月15日に対象店舗でクレジット払いまたは電子マネーWAONで支払うと、買い物代金が5%オフになります。さらに毎月20日・30日のお客さま感謝デーも5%オフなので、月に3回、食料品や日用品をまとめ買いする日を作れる計算です。月5万円の食費なら、3回の割引日に分けて買うだけで年間3万円前後の節約につながります。
G.Gマーク付きのカードは、55歳の誕生日当日から切替手続きができます。有効期限の更新や再発行の時点で55歳を迎えていれば自動的にG.Gマーク付きで届きますが、すぐに割引を受けたい方は自分で切替を申し込むのが確実です。キャッシュカードとクレジットカード、電子マネーWAONが1枚にまとまるので、財布の中のカードを減らしたい方にも向いています。
4位 三井住友カード(NL)|対象のコンビニ・飲食店のスマホのタッチ決済で還元率が上がる
| 年会費 | 永年無料 |
|---|---|
| 基本還元率 | 0.5%(200円〈税込〉につき1ポイント) |
| 国際ブランド | Visa/Mastercard |
| 申込条件 | 満18歳以上の方(高校生は除く) |
| 還元率アップ | 対象のコンビニ・飲食店でスマホのタッチ決済またはモバイルオーダーで支払うと7%ポイント還元(※1) |
| カード番号発行 | 最短10秒でカード番号発行(※2) |
| 券面 | ナンバーレス(カード番号・有効期限の印字なし) |
| 付帯保険 | 海外旅行傷害保険(利用付帯・最高2,000万円) |
- 年会費が永年無料で、維持コストがかからない
- 対象のコンビニ・飲食店でスマホのタッチ決済またはモバイルオーダーで支払うと7%ポイント還元(※1)
- 券面に番号が印字されないため、人に番号を見られる心配が少ない
- 銀行系カードならではの安心感とサポート体制がある
- 基本還元率は0.5%で、通常の買い物では高くない
- 高還元を受けるにはスマホのタッチ決済の設定が必要になる
- カード番号を確認するにはアプリの操作が必要
三井住友カード(NL)は、対象のコンビニ・飲食店でスマホのタッチ決済またはモバイルオーダーを使うと7%ポイント還元(※1)になるのが最大の特徴です。ちょっとした買い物や外食の機会が多い方なら、基本還元率の低さを十分に取り返せます。スマホを持っていて、かつ支払い時にスマホをかざす操作に抵抗がない方に向いています。
一方で、スマホの設定が必要な点はハードルになります。設定に不安がある場合は、家族に手伝ってもらうか、三井住友カードの窓口で相談しながら進めるとよいでしょう。券面に番号が印字されないナンバーレス仕様は、紛失時に番号を悪用されるリスクを下げられるという意味で、防犯面でもメリットがあります。
※1 対象のコンビニ・飲食店でスマホのタッチ決済またはモバイルオーダーで支払うと7%ポイント還元となります。一部対象外の店舗・支払い方法があります。
※2 即時発行ができない場合があります。
5位 楽天カード|還元率1.0%で貯めたポイントを日々の買い物に回せる
| 年会費 | 永年無料 |
|---|---|
| 基本還元率 | 1.0%(100円につき1楽天ポイント) |
| 国際ブランド | Visa/Mastercard/JCB/American Express |
| 申込条件 | 高校生を除く18歳以上の方 |
| ポイントの使い道 | 楽天市場のほか、街の対象店舗の支払いに1ポイント=1円として使える |
| 公共料金の扱い | 電気・ガス・水道、税金、国民年金保険料などは500円につき1ポイント(0.2%) |
| 付帯保険 | 海外旅行傷害保険(利用付帯・最高2,000万円)、カード盗難保険 |
| サポート | 会員専用サイト・アプリのほか、電話窓口あり |
- 年会費永年無料で基本還元率1.0%と、そのまま使っても高水準
- 貯まった楽天ポイントを街の対象店舗で1ポイント=1円として使える
- 国際ブランドを4種類から選べ、手持ちのカードとブランドを分けられる
- 楽天市場での買い物ではポイントが上乗せされる
- 公共料金や税金の支払いは還元率が0.2%に下がる
- ポイントの有効期限は原則1年(最終獲得日から延長される仕組み)
- 紙の明細は有料で、基本はWeb明細になる
楽天カードは、特別な使い方をしなくても100円につき1ポイントが貯まる分かりやすさが魅力です。貯まった楽天ポイントは楽天市場だけでなく、街のドラッグストアやコンビニ、ファミリーレストランなど対象店舗の支払いにも1ポイント=1円で使えます。ポイントの使い道に悩まなくてよいので、はじめてポイントを貯める方にも扱いやすい1枚です。
注意したいのが公共料金の扱いです。電気・ガス・水道や税金、国民年金保険料などの支払いは500円につき1ポイント(0.2%)となり、通常の5分の1に下がります。公共料金は別のカードにまとめ、食料品や日用品の買い物を楽天カードに寄せると、全体の取りこぼしが減ります。公共料金でどのカードを使うかは公共料金の支払いにおすすめのクレジットカードの記事も参考にしてください。
6位 リクルートカード|基本還元率1.2%で公共料金の支払いにも強い
| 年会費 | 永年無料 |
|---|---|
| 基本還元率 | 1.2%(リクルートポイント) |
| 国際ブランド | JCB/Visa/Mastercard |
| 申込条件 | 18歳以上で本人または配偶者に安定した収入のある方(高校生を除く) |
| ポイントの使い道 | Pontaポイント・dポイントに交換でき、街の対象店舗で使える |
| 電子マネーチャージ | ポイント付与の対象は月3万円まで(Visa・Mastercardは1.2%、JCBは0.75%) |
| 付帯保険 | 海外旅行傷害保険(利用付帯・最高2,000万円)/国内旅行傷害保険(利用付帯・最高1,000万円)はJCBブランドのみ/ショッピング保険(年間200万円・Visa・Mastercardは年間100万円) |
| 向いている人 | 公共料金や通信費など毎月の固定費をまとめて払いたい人 |
- 年会費無料のカードでは高水準の1.2%還元
- 電気・ガス・水道などの固定費でも還元率が下がりにくい
- 貯めたポイントはPontaポイントやdポイントに交換して街の店で使える
- 年会費無料ながら海外旅行傷害保険が付く(国内旅行傷害保険はJCBブランドのみ)
- 電子マネーチャージは月3万円を超えるとポイントが付かない
- リクルートポイントのまま使える場所は限られ、交換の手間がかかる
- 店頭の相談窓口がなく、手続きはWeb中心になる
リクルートカードの強みは、使う場所を選ばずに1.2%が付く安定感です。多くのカードは公共料金やスマホ代の支払いで還元率が下がりますが、リクルートカードは電気・ガス・水道といった固定費でも還元率が下がりにくく、毎月必ず出ていく支払いをそのままポイントに変えられます。月10万円の支払いをまとめれば、年間で14,400円相当が戻る計算です。
貯まったリクルートポイントは、Pontaポイントやdポイントに交換すれば、コンビニやドラッグストア、スーパーなど街の対象店舗で1ポイント=1円として使えます。ポイントをそのまま使う場所が限られる点は手間ですが、交換さえ覚えてしまえば実用的です。なお、電子マネーへのチャージでポイントが付くのは毎月3万円までで、JCBブランドはチャージ分の付与率が0.75%になります。
7位 セゾンカードインターナショナル|有効期限のない永久不滅ポイントでムダなく貯まる
| 年会費 | 無料(入会月から翌年同月までに利用がない場合はカードサービス手数料1,650円〈税込〉) |
|---|---|
| ポイント | 1か月のショッピング利用総額1,000円(税込)ごとに永久不滅ポイント1ポイント(交換先により1ポイント約5円相当) |
| ポイント有効期限 | なし |
| 国際ブランド | Visa/Mastercard/JCB |
| 申込条件 | 18歳以上で連絡が可能な方で、提携する金融機関に決済口座を持っている方 |
| 発行スピード | デジタルカードなら最短5分で発行 |
| 主な優待 | 毎週木曜日は全国のTOHOシネマズの鑑賞料が1,200円 |
| 家族カード・ETC | 年会費無料で発行できる |
- 永久不滅ポイントに有効期限がなく、少しずつ貯めても失効しない
- デジタルカードなら最短5分で発行でき、すぐに使い始められる
- 毎週木曜日の映画鑑賞が1,200円になり、趣味の出費を抑えられる
- 家族カード・ETCカードも年会費無料
- 1年間まったく使わないとカードサービス手数料1,650円(税込)がかかる
- ポイント付与は1,000円ごとのため、少額決済では端数が切り捨てられる
- 還元率は0.5%相当で、高還元カードには及ばない
セゾンカードインターナショナルの一番の特徴は、貯めたポイントに有効期限がない永久不滅ポイントです。カードを使う機会が月に数回という方だと、有効期限のあるポイントは貯まりきる前に失効してしまいがちですが、永久不滅ポイントならその心配がありません。じっくり貯めて、まとまった額をギフト券や商品に交換できます。
気をつけたいのは年会費の条件です。年会費そのものは無料ですが、入会月から翌年同月までにまったく利用がないと、カードサービス手数料1,650円(税込)がかかります。予備として財布に入れておくだけの使い方には向きません。逆に、公共料金の引き落としなど月に1回でも使う設定にしておけば、この手数料は発生しません。映画好きの方には、毎週木曜日にTOHOシネマズの鑑賞料が1,200円になる優待も見逃せません。
8位 dカード|d払いと組み合わせるとdポイントが二重に貯まる
| 年会費 | 無料(2027年1月利用分からは、前年度に一度も利用がない場合のみ1,650円〈税込〉) |
|---|---|
| 基本還元率 | 1.0%(100円につき1ポイント)/2027年1月利用分からは200円につき1ポイント(0.5%)に改定 |
| 国際ブランド | Visa/Mastercard |
| 申込条件 | 満18歳以上の方(高校生を除く) |
| ポイントの使い道 | dポイント加盟店やドコモの利用料金の支払いに1ポイント=1円で使える |
| スマホ決済との組み合わせ | d払いの支払い元に設定するとポイントを二重に貯められる |
| ケータイ補償 | dカードケータイ補償(購入後1年以内・年間最大3万円) |
| 旅行保険 | 付帯なし |
- ドラッグストアやコンビニなどdポイント加盟店が多く、使い道に困らない
- d払いの支払い元に設定するとポイントを二重に貯められる
- ドコモの携帯料金の支払いにポイントを充当できる
- dカードケータイ補償で、購入後1年間のスマホの紛失・修理不能に備えられる
- 2027年1月利用分から還元率が0.5%に引き下げられる
- 前年度に一度も利用がないと年会費1,650円(税込)がかかる形に変わる
- 旅行傷害保険は付帯していない
dカードは、d払いと組み合わせたときのポイントの貯まりやすさが魅力です。d払いの支払い元をdカードに設定すると、d払い分とカード決済分のポイントを重ねて受け取れます。dポイントはコンビニやドラッグストア、飲食店など全国の加盟店で1ポイント=1円として使えるため、貯めたポイントを日々の買い物にそのまま回せます。
ただし、ドコモが公式サイトで改定を発表しており、2027年1月利用分からポイント進呈率が100円につき1ポイントから200円につき1ポイント(0.5%相当)へ変わります。年会費も、前年度に一度も利用がない場合に限って1,650円(税込)が発生する形になります。毎月の支払いを1つでもこのカードに設定しておけば年会費はかかりませんが、「還元率1.0%だから」という理由だけで選ぶのは避けたほうがよいでしょう。ドコモの携帯を使っている方や、dポイントを貯めている方に向く1枚です。
9位 PayPayカード|PayPay残高にチャージできてスマホ決済との相性がいい
| 年会費 | 永年無料 |
|---|---|
| 基本還元率 | 1.0%(200円につき2ポイント)/PayPayステップの条件達成で最大1.5% |
| 国際ブランド | Visa/Mastercard/JCB |
| 申込条件 | 18歳以上(高校生を除く)で、本人または配偶者に安定した継続収入のある方 |
| PayPayとの連携 | PayPay残高へのチャージに対応(チャージ自体はポイント付与の対象外) |
| ネット通販 | Yahoo!ショッピング・LOHACOでの利用は条件達成で最大5% |
| 明細の確認 | PayPayアプリ内でカード利用分もまとめて確認できる |
| 付帯保険 | 旅行傷害保険は付帯しない |
- 年会費永年無料で基本還元率1.0%
- PayPay残高にチャージできる数少ないクレジットカード
- カードとスマホ決済の利用をアプリでまとめて確認できる
- Yahoo!ショッピング・LOHACOでは条件達成で還元率が大きく上がる
- PayPay残高へのチャージ自体にはポイントが付かない
- 旅行傷害保険が付帯しない
- 基本的にスマホでの管理が前提になる
PayPayカードは、すでにPayPayを使っている方なら迷わず候補に入る1枚です。PayPay残高へのチャージに対応しているクレジットカードは限られており、現金を銀行やATMでチャージする手間を省けます。チャージそのものにポイントは付きませんが、支払い時にはPayPayのポイントが付くため、残高からの支払いを中心にしている方にとっては使い勝手が良くなります。
家計管理の面でも便利です。カードの利用分とPayPayでの支払いをアプリでまとめて確認できるので、明細を別々に開く必要がありません。使うたびにスマホへ通知が届く設定にしておけば、身に覚えのない支払いにも早く気づけます。一方で、紙の明細をじっくり確認したい方や、スマホをあまり操作しない方には向かない面があるので、そこは正直に申し上げておきます。
10位 ビューカード スタンダード|Suicaのオートチャージでお出かけの手間を減らせる
| 年会費 | 524円(税込) |
|---|---|
| 還元率 | 通常0.5%〜最大5.0%(※) |
| 国際ブランド | Visa/Mastercard/JCB |
| 申込条件 | 日本国内にお住まいで、電話連絡のとれる満18歳以上の方。 |
| Suica | Suicaオートチャージ対応。モバイルSuicaチャージ/オートチャージで1.5%還元(※) |
| 貯まるポイント | JRE POINT(1ポイント=1円としてSuicaにチャージ可能) |
| 駅ビル・エキナカ | 対象の駅ビル・エキナカ(アトレなど)の利用で最大3.5%還元(※) |
| えきねっと | えきねっとでの新幹線eチケット購入・チケットレス乗車でもポイントが貯まる |
- Suicaオートチャージに対応し、改札で残高不足になる心配が減る
- モバイルSuicaチャージ/オートチャージで1.5%還元(※)
- JR東日本の対象の駅ビル・エキナカでおトクに利用できる
- えきねっとでの新幹線eチケット購入・チケットレス乗車でもポイントが貯まる
- 年会費524円(税込)がかかる
- JR東日本のエリア外では強みを活かしにくい
- 通常の買い物の還元率は0.5%にとどまる
ビューカード スタンダードは、電車での外出が多い方にこそ向く1枚です。Suicaオートチャージに対応しているので、改札を通るときに残高が一定額を下回ると自動でチャージされます。券売機の前で並んだり、小銭を用意したりする手間がなくなるのは、日々の外出が少しおっくうになってきた世代にとって実感しやすい利点です。
年会費524円(税込)はかかりますが、モバイルSuicaへのチャージやオートチャージで1.5%還元(※)になるため、月3,000円ほどチャージすれば年会費分はおおむね取り返せます。貯まったJRE POINTは1ポイント=1円としてSuicaにチャージできるので、使い道に悩むこともありません。JR東日本の鉄道利用でJRE POINTが貯まり、対象の駅ビル・エキナカでの買い物もおトクになります。
※ポイント付与およびサービスの詳細はビューカードホームページ、モバイルSuica、JRE POINT・えきねっとWEBサイトをご確認ください。
※Suica・モバイルSuicaは東日本旅客鉄道株式会社の登録商標です。
※5%還元は、モバイルSuica定期券/グリーン券/えきねっと新幹線eチケット+チケットレス乗車がそれぞれ対象で、2%とゴールド以外のビューカード決済3%の合計です。
※最大3.5%還元は対象の駅ビル・エキナカの場合で、クレジット払い100円(税抜)につき3ポイント、請求確定時に1,000円(税込)につき5ポイントの合計です。
年金受給者がクレジットカードを持つメリット
「現金で十分」と感じている方も多いと思いますが、年金生活だからこそ効いてくる利点があります。ここでは、支出を増やさずに生活の質を上げられる4つのメリットを紹介します。
公共料金や通信費の支払いでポイントが貯まる
電気・ガス・水道・通信費は、生活している限り必ず出ていくお金です。仮に月3万円をカード払いにまとめ、還元率1.0%のカードを使えば、年間で3,600円分のポイントが戻ってきます。何かを我慢したわけでも、買い物を増やしたわけでもなく、支払い方法を変えただけで得られる差です。
さらに、口座振替の手続きを一つずつする手間もなくなります。引き落とし日がカード1枚にまとまるため、通帳を何度も確認する必要もありません。ただし、カードによっては公共料金の還元率が下がる点には注意が必要です。前述のとおり楽天カードは0.2%になるため、固定費用にはリクルートカードのように還元率が下がりにくいカードを選ぶとよいでしょう。
国民年金保険料をまだ支払っている配偶者がいる場合は、クレジットカード納付も選択肢になります。支払い方法ごとの違いは国民年金のクレジットカード払いを比較した記事で詳しく解説しています。
現金を持ち歩かずに済んで紛失や盗難の不安が減る
財布に現金を多く入れて歩くのは、落としたときの痛手が大きい持ち方です。現金は落とせばまず戻ってきませんが、クレジットカードは紛失や盗難を届け出れば利用を止められ、不正に使われた分は原則として補償されます。
ATMに並ぶ回数が減るのも利点です。コンビニATMは時間帯によって手数料がかかり、1回110〜220円でも毎週使えば年間で1万円近くになります。買い物をカードに寄せれば、この手数料をまるごと減らせます。
雨の日や体調が優れない日に、お金をおろすためだけに外出する必要もなくなります。現金を用意するために出かけるという負担が消えることは、年齢を重ねるほど価値が高まります。
利用明細が家計簿代わりになってお金の流れが見える
カードを使うと、いつ・どこで・いくら使ったかがすべて記録されます。家計簿をつける習慣がなくても、明細を見るだけで1か月の支出の内訳が分かるのは大きな利点です。「食費が思ったより多い」「使っていないサブスクの請求が続いている」といった気づきも得られます。
年金は偶数月にまとめて入ってくるため、月ごとの支出を把握しておかないと、支給のない月に資金が足りなくなりがちです。明細を見れば、2か月単位の収支をつかみやすくなります。
紙の明細が必要な場合は、発行できるカードかどうかを事前に確認してください。Web明細しかないカードでも、家族に頼んで印刷してもらう、パソコンで年に一度まとめて保存するといった工夫で対応できます。
ネット通販や旅行の予約がスムーズになる
重い米や飲料をネットで注文して自宅まで届けてもらう使い方は、買い物の負担を大きく減らします。こうしたネット注文では、クレジットカード払いが最も手続きが簡単です。代金引換にすると手数料がかかることも多く、受け取りのたびに現金を用意する必要もあります。
旅行や宿泊の予約でも、カードがあると選択肢が広がります。宿泊施設の予約や新幹線・航空券の手配ではカード決済が前提になっていることが多く、早期割引を使うにはカードが必要なケースもあります。
医療費の支払いにカードを使える病院も増えました。まとまった金額になったときに現金を持ち合わせていなくても対応できる点は、いざというときの安心材料になります。
年金受給者がクレジットカードを持つデメリット
良い面ばかりではありません。年金生活ならではの注意点を知ったうえで持つことが、結果的に得をする近道です。ここでは4つのデメリットと、その回避方法を解説します。
利用限度額が低めに設定されやすい
年金収入のみの場合、最初の利用限度額は10万〜30万円程度に設定されることが多く、現役時代に比べると低めです。家電の買い替えや旅行代金の一括払いなど、まとまった支払いのときに限度額が足りず、決済できない場面が起こりえます。
対処法は3つあります。1つ目は、大きな買い物の前にカード会社へ一時的な増額を申し込むこと。2つ目は、支払いを2回に分けて別々のカードで払うこと。3つ目は、半年ほど使い続けて実績を作ってから増額を申請することです。入会直後より、遅れなく使い続けたあとのほうが増額は通りやすくなります。
なお、限度額の中にはキャッシング枠も含まれます。キャッシング枠を0円にすると、そのぶんショッピング枠に余裕が生まれることもあるので、現金を借りる予定がなければ0円で申し込むのがおすすめです。
リボ払いや分割払いは手数料の分だけ支出が増える
リボ払いは毎月の支払額が一定になる仕組みですが、実質年率15%前後の手数料がかかるのが一般的です。10万円をリボ払い(月々5,000円)で返すと、完済まで2年近くかかり、手数料だけで1万数千円になることもあります。収入が増えにくい年金生活では、この上乗せが重くのしかかります。
危ないのは、自分で選んだつもりがないのにリボ払いになっているケースです。入会キャンペーンで「リボ払い登録でポイントプレゼント」といった案内があり、そのまま自動リボの設定が残っていることがあります。入会後に必ず会員サイトや電話で支払い方法を確認し、1回払いに設定し直しておきましょう。
分割払いも、3回以上は手数料がかかるのが一般的です。ボーナス一括払いは年金生活だと使いにくいため、基本は1回払い、大きな買い物は貯蓄から出す、という原則を決めておくと安全です。
引き落とし日の残高不足が信用情報に響く
年金は偶数月にまとめて振り込まれます。一方、カードの引き落としは毎月です。年金が入らない奇数月に引き落とし日が来ると、口座残高が足りなくなることがあります。
引き落としができないと、カードの利用が一時的に止まるほか、遅れが続けば信用情報に記録が残ります。記録が残ると、他社のカードやローンの審査にも影響します。CICの説明によれば、支払い状況は原則として月に一度のサイクルで更新され、契約期間中および契約終了後一定期間は保有されます。
対策はシンプルです。年金が入る偶数月に、翌月分の生活費も含めて引き落とし口座へ移しておくこと。銀行の自動入金サービスを使えば、毎月決まった額を別口座から移すこともできます。引き落とし日の3日前にスマホのリマインダーを設定しておくのも有効です。
枚数が増えるほど年会費と管理の手間がかさむ
「この店で得だから」と作り続けると、財布の中がカードだらけになります。年会費がかかるカードが混ざっていると、使っていないのに毎年費用だけが出ていきます。前述のとおり、年会費無料でも「1年間まったく使わないと手数料がかかる」条件付きのカードもあるので要注意です。
管理の面でも負担が増えます。明細を確認する枚数が増えるほど不正利用に気づきにくくなり、家族に引き継ぐときも手間がかかります。目安は2枚まで。メインカード1枚と、メインが使えない店やブランド違いに備える1枚という構成がもっとも扱いやすい形です。
使わないカードは、年会費が発生する前に解約しましょう。ただし、長く持っているカードは支払い実績の記録にもなるため、いちばん古いカードは残しておくのがひとつの考え方です。
申し込み前にそろえておきたい書類と3つの準備
申し込みそのものは10分ほどで終わりますが、手元に書類がないと途中で止まってしまいます。ここでは、事前にそろえておきたいものと、申し込みをスムーズに進めるための準備を整理します。
本人確認書類と年金額がわかる書類
本人確認書類は、運転免許証(返納済みの場合は運転経歴証明書)、マイナンバーカード、パスポート、健康保険証などが使えます。オンライン申し込みでは、顔写真付きの本人確認書類があると手続きが早く進みます。運転免許証を返納した方は、運転経歴証明書かマイナンバーカードを用意しておくと安心です。
年収欄を正確に書くために、年金額がわかる書類も手元に置いておきましょう。毎年6月ごろに届く「年金振込通知書」や「年金額改定通知書」に、1回あたりの振込額と内訳が記載されています。1回の振込額×6が、おおよその年間受給額です。
収入証明書の提出を求められることもあります。その場合に使えるのは、年金振込通知書、年金額改定通知書、確定申告書の控え、住民税の課税証明書などです。申し込み前にコピーかスマホの撮影データを用意しておくと、提出を求められてもすぐに対応できます。
引き落としに使う口座と届出印
引き落とし口座は、年金が振り込まれる口座にそろえるのが基本です。入金と支払いが同じ口座なら、残高不足が起きにくく、通帳を見るだけでお金の流れを把握できます。
オンラインで口座を登録する場合は、金融機関のインターネットバンキングの暗証番号やキャッシュカードの暗証番号が必要になります。郵送で手続きする場合は、通帳の届出印が必要です。届出印がどれか分からなくなっている方は、先に金融機関の窓口で確認しておくと手続きが止まりません。
ネット銀行しか持っていない場合でも、多くのカード会社は主要なネット銀行に対応しています。ただし、カードによっては指定できる金融機関が限られることもあるため、申し込み画面で対応銀行の一覧を確認しておきましょう。
短い期間に何枚も申し込まない
「どれか1枚は通るだろう」と同時に3枚4枚と申し込むのは逆効果です。申し込みの記録は信用情報に残り、短期間に複数の申し込みがあると「お金に困っているのでは」と見られて審査に不利になります。これはいわゆる申し込みブラックと呼ばれる状態です。
目安として、申し込みは1枚ずつ、次の申し込みまで最低6か月は空けるのが安全です。仮に落ちてしまった場合も、すぐに別のカードへ申し込まず、期間を置いてから再挑戦しましょう。
落ちた理由はカード会社から教えてもらえませんが、心当たりを減らすことはできます。過去の支払い遅れがないかをCICで確認する、他社のカードやローンの残高を減らす、年収欄や勤務先欄の記入漏れをなくす。この3つを整えてから期間を空けて申し込み直すのが現実的です。
年金の受取口座と引き落とし口座をそろえて家計を1本にまとめるコツ
年金生活の家計管理でつまずきやすいのが、収入が2か月に1回なのに支払いは毎月来るという時間差です。ここでは、口座のまとめ方と、残高不足を防ぐ具体的な方法を解説します。
偶数月の年金支給日と引き落とし日のズレに気をつける
年金は原則として偶数月の15日に、前月までの2か月分がまとめて振り込まれます。15日が土日祝日にあたるときは、その直前の平日に支払われます。一方、クレジットカードの引き落としは毎月10日・26日・27日など、カード会社ごとに決まった日です。
つまり、4月15日に入金された年金で、4月分と5月分の支払いをまかなう必要があるわけです。4月に使いすぎると、5月の引き落とし日に残高が足りなくなります。感覚としては「振り込まれた額の半分は来月の分」と考えるのが安全です。
カード会社によっては、引き落とし日を複数の候補から選べることがあります。年金の支給日の直後に引き落とし日を設定できれば、残高不足のリスクは大きく下がります。申し込み時や会員サイトで変更できるか確認してみてください。
食費や日用品はカード、固定費は口座振替と役割を分ける
すべてをカード払いにすると、月々の請求額が読みにくくなります。おすすめは、変動費(食費・日用品・医療費・レジャー)はカード、固定費(家賃・管理費・保険料)は口座振替と役割を分ける方法です。
こうすると、カードの請求額はおおむね毎月同じ範囲に収まり、「今月は使いすぎたか」がひと目で分かります。固定費は金額が決まっているので、口座振替でも管理に困りません。ポイントを最大化するより、把握しやすさを優先するほうが年金生活には合っています。
もちろん、還元率を重視して固定費もカードにまとめる選択もあります。その場合は、公共料金の還元率が下がらないカードを選び、引き落とし額が毎月いくらになるかを最初の2〜3か月でつかんでおきましょう。
残高不足を防ぐ自動入金と利用通知の使い方
最も確実なのは、年金が入った日に、翌月分の支払い予定額を引き落とし口座へ移しておくことです。生活費用の口座と支払い用の口座を分け、支払い用には請求額だけを入れておく形にすると、使いすぎも同時に防げます。
銀行の自動入金・自動振替サービスを使えば、毎月決まった日に決まった額を自動で移せます。手数料無料で提供している銀行も多く、一度設定すれば手間はかかりません。金融機関の窓口で「毎月同じ日に、こちらの口座からこちらへ移したい」と相談すれば手続きを案内してもらえます。
カード側の設定も活用しましょう。利用のたびにメールやアプリの通知が届く設定にしておけば、使った金額を都度把握できます。月の途中で「今月はいくら使ったか」を確認する習慣がつけば、引き落とし日に慌てることはほぼなくなります。
もしもに備えて家族と共有しておきたいカードの引き継ぎ準備
カードは名義人本人しか使えないため、持ち主が入院したり亡くなったりしたときに、家族が困る場面があります。元気なうちに整理しておけば、残された家族の負担を大きく減らせます。
家族カードを作って支払いを1枚にまとめておく
家族カードは、本会員と生計を同じくする配偶者や親、18歳以上の子どもが持てるカードです。年会費が無料のカードなら家族カードも無料というケースが多く、追加費用なしで持てます。
家族カードのメリットは、支払いが本会員の口座に一本化されることです。夫婦それぞれが別のカードを使っていると、明細が2本立てになり、引き落とし口座も分かれます。家族カードにまとめれば、家計全体の支出が1つの明細で確認でき、ポイントも合算して貯まります。
ただし、本会員が亡くなると家族カードも同時に使えなくなります。配偶者が生活費の支払いを家族カードに頼っている場合、その時点で決済手段を失うことになるため、配偶者名義の本カードも1枚持っておくと安心です。
判断力が落ちたときに備えて利用状況を家族と共有する
年齢を重ねると、請求内容の確認がおろそかになったり、不要な契約に気づかなくなったりすることがあります。国民生活センターにも高齢者の消費者トラブルに関する相談が多く寄せられており、家族が早めに気づける体制づくりが大切です。
具体的には、持っているカードの名称・カード会社・引き落とし口座・紛失時の連絡先を1枚の紙にまとめ、家族と共有しておきましょう。暗証番号は書かず、保管場所だけを伝えるのが安全です。
明細を家族も確認できるようにしておくのも有効です。会員サイトのIDとパスワードを共有する方法もありますが、規約で禁じられている場合があります。紙の明細を郵送で受け取り、月に一度家族と一緒に目を通すという方法なら、規約にも触れず、会話のきっかけにもなります。
名義人が亡くなったあとの解約と未払い分の扱い
名義人が亡くなったら、家族がカード会社へ連絡して解約手続きを行います。連絡を怠ると年会費が請求され続けたり、公共料金の引き落としが止まって督促が届いたりします。訃報の連絡と合わせて、早めに各カード会社へ電話するのが基本です。
未払いの利用分は相続の対象になります。プラスの財産と同じく、マイナスの財産も相続人が引き継ぐためです。残高が大きく、他に負債もある場合は、相続放棄という選択肢もあります。相続放棄は原則として相続の開始を知った時から3か月以内に家庭裁判所へ申述する必要があるため、早めに専門家へ相談してください。
公共料金や通信費の引き落としをカードに設定している場合は、解約の前に支払い方法の変更が必要です。電気・ガス・水道・電話の契約者変更と支払い方法の切り替えを済ませてから、カードを解約する。この順番を家族に伝えておくだけでも、後の混乱をかなり防げます。
年金受給者が気をつけたい詐欺と不正利用への備え
カードを持つと必ずついて回るのが、詐欺と不正利用のリスクです。消費者庁もクレジットカードの不正利用への注意を呼びかけています。手口を知っておけば、ほとんどは防げます。
フィッシングメールや偽サイトの見分け方
フィッシングは、カード会社や配送業者、公的機関をかたるメールやSMSを送り、偽サイトへ誘導してカード番号やパスワードを盗む手口です。国民生活センターは、日頃利用している事業者からのメールでもまずフィッシングを疑うことを呼びかけています。
見分ける基準はシンプルです。メールやSMSに書かれたURLは開かない。これだけで大半は防げます。用件が本物かどうかを確かめたいときは、自分でブックマークした公式サイトや、カード裏面の電話番号から確認してください。
内容にも特徴があります。「カードの利用を制限しました」「至急ご確認ください」「24時間以内に手続きしないと失効します」など、急かす文面は疑ってかかるのが鉄則です。本物のカード会社が、メールのリンクから暗証番号やカード番号の入力を求めることはありません。
電話で暗証番号やカード番号を聞かれても答えない
警察官や銀行員、カード会社の社員を名乗って電話をかけ、「あなたのカードが不正に使われている」「古いカードを回収に伺う」と言って暗証番号を聞き出したり、カードそのものを受け取りに来たりする手口があります。
覚えておいていただきたいのは、カード会社も警察も銀行も、電話で暗証番号を尋ねることは絶対にないということです。暗証番号を聞かれた時点で詐欺と考えて構いません。また、職員が自宅にカードを受け取りに来ることもありません。
対策として、留守番電話を常時オンにしておく方法が有効です。詐欺の電話は記録を嫌うため、留守電につながると切れることが多いからです。不安なときは一度電話を切り、家族や警察相談専用電話(#9110)、消費者ホットライン(188)に相談してください。
身に覚えのない請求を見つけたときの連絡先と手順
明細に覚えのない請求を見つけたら、まずカード裏面に記載された紛失・盗難デスクへ電話します。多くのカード会社は24時間365日受け付けています。連絡するとカードの利用が停止され、その後の被害を止められます。
次に、カード会社の案内に従って調査を依頼します。不正利用と認められれば、原則として被害額は補償されます。ただし、補償には届け出の期限(一般に気づいてから60日以内など)があり、暗証番号を他人に教えていた場合や、カードの裏面に暗証番号を書いていた場合は補償の対象外になることがあります。
必要に応じて、警察への被害届の提出を求められることもあります。手続きの流れが分からないときは、消費者ホットライン(188)に電話すれば、最寄りの消費生活センターにつないでもらえます。明細を月に一度は必ず確認する習慣が、最終的にいちばんの防御になります。
年金受給者のクレジットカードに関するよくある質問
最後に、年金受給者の方からよく寄せられる質問にまとめてお答えします。
80歳を過ぎても新しくクレジットカードは作れますか?
作れる可能性は十分にあります。多くのカード会社は申込条件に「満18歳以上」とだけ定めており、上限年齢を設けていません。実際に80代で新規発行された例もあります。
ただし、年齢が上がるほど審査は慎重になる傾向があるため、年会費無料の一般カードを選ぶ、キャッシング枠を0円にする、希望限度額を低めにするといった工夫をすると申し込みやすくなります。すでに長く使っているカード会社があれば、同じ会社の別カードに申し込むほうが実績を見てもらいやすいこともあります。
無職で年金収入だけでも申し込めますか?
申し込めます。年金は継続して受け取れる収入とみなされるため、職業欄が「無職」や「年金受給者」であっても、それだけで審査に落ちるわけではありません。
大切なのは、収入額を正確に書くことと、支払い遅れの記録がないことです。申込フォームに年金受給者の選択肢がある場合は必ずそれを選び、無い場合は「無職」や「その他」を選んで年金収入がある旨を記入しましょう。配偶者に収入がある場合は、その情報も記入するとプラスに働きます。
年収欄には年金の受給額を書いてもいいですか?
はい、年間に受け取る年金の合計額(税引き前)を書くのが正しい記入方法です。偶数月に振り込まれる金額の6倍が目安になります。
パート収入や不動産収入、企業年金など他の収入があれば合算して記入します。年金振込通知書や年金額改定通知書を見ながら記入すると間違いがありません。実際より多い金額を書くと、後で提出を求められた収入証明書と食い違い、審査に不利になりますので避けてください。
利用限度額はどれくらいになりますか?
年金収入のみの場合、初回は10万〜30万円程度に設定されることが多いです。年金額や他社での借り入れ状況、過去の支払い実績によって変わります。
限度額が足りないと感じたら、半年ほど遅れなく使い続けてから増額を申し込むのが確実です。大きな買い物の予定があるときは、事前に一時増額を申し込む方法もあります。逆に、使いすぎが心配な方は、自分から限度額を下げる申請もできます。
家族カードと本人名義のカードはどちらがいいですか?
どちらか一方ではなく、両方持っておくのが理想です。家族カードは審査が本会員の信用をもとに行われるため、収入がない方でも持ちやすいというメリットがあります。支払いも本会員の口座にまとまり、ポイントも合算されます。
ただし、本会員が亡くなると家族カードは使えなくなります。生活費の決済をすべて家族カードに頼っていると、そのときに支払い手段を失います。ふだんの支払いは家族カード、いざというときの備えとして本人名義のカードも1枚持っておくという形が安心です。
使わなくなったカードは解約したほうがいいですか?
年会費がかかるカードや、1年間使わないと手数料が発生するカードは解約を検討しましょう。管理するカードが減れば、明細の確認漏れや不正利用の見落としも減ります。
一方で、いちばん長く持っているカードは残しておくのがおすすめです。長期間きちんと支払ってきた実績は、他のカードやローンの審査でもプラスに働きます。解約する前に、公共料金や通信費の引き落としをそのカードに設定していないかを必ず確認し、先に支払い方法を変更してから手続きしてください。
まとめ|年金受給者は年会費無料と使い慣れたお店の優待でカードを選ぼう
年金収入は安定した収入として扱われるため、年金受給者でもクレジットカードは十分に作れます。選ぶときの基準は、年会費が永年無料であること、よく行くお店で確実に安くなること、困ったときに相談できる窓口があることの3つです。
今回紹介した10枚のうち、迷ったら次のように考えてみてください。外食や趣味の外出が多い方は優待が豊富なエポスカード、イオンでの買い物が中心なら55歳以上が5%オフになるイオンカードセレクト(G.Gマーク付)、ポイントの使い道を分かりやすくしたい方は楽天カード、公共料金をまとめて還元率を落としたくない方はリクルートカード、電車での外出が多い方はビューカード スタンダードが有力です。
持ったあとは、支払いは1回払いを基本にし、年金が入る偶数月に翌月分の資金も引き落とし口座へ移しておくこと。そして、月に一度は明細を確認する習慣をつけてください。この3つを守るだけで、使いすぎも残高不足も不正利用も、ほとんど防げます。
カードは、うまく付き合えば固定費を減らし、外出の負担を軽くし、家計の見える化まで手伝ってくれる道具です。まずは年会費無料の1枚から、無理のない範囲で始めてみてください。年会費無料のカードをさらに比べたい方は年会費無料のクレジットカードおすすめ12選、三井住友カードの違いを知りたい方は三井住友カードおすすめランキングも参考になります。