
本記事はプロモーションを含みます
クレジットカードを2〜3枚持っているけれど、結局どれが一番お得なのかわからない。そんなふうに感じている人は多いはずです。
究極の1枚を見つけて決済を1つに集約できれば、ポイントは効率よく貯まり、家計管理もぐっとシンプルになります。とはいえ、年会費・還元率・付帯サービスなど見るべきポイントが多く、最初の一歩を踏み出す前に迷ってしまいますよね。
この記事では、上位の比較サイトや専門家の意見をもとに、自分にぴったりの究極の1枚を見つけるための基準と、用途別のおすすめ15枚をわかりやすくまとめました。5年後・10年後も使い続けられるカードを選ぶための長期視点も解説しているので、ぜひ最後まで参考にしてみてください。
なかでも編集部がまず手に取ってほしいと考えるのが、年会費永年無料で、全国約10,000店舗の優待とマルイ店頭での即日受け取りに対応するエポスカードです。持ち続けるコストがかからないうえ、最高3,000万円の海外旅行傷害保険(利用付帯)まで備えているため、はじめての1枚にも、今のメインカードからの乗り換え先にも選びやすいのが理由です。あわせて、旅行・グルメ特典で選ぶならアメリカン・エキスプレス・ゴールド・プリファード・カード、ドコモユーザーならdカード GOLDも候補になります。それぞれの強みを下にまとめました。
先に結論!迷ったらこの3枚から選ぼう
| 1位 | 2位 | 3位 |
|---|---|---|
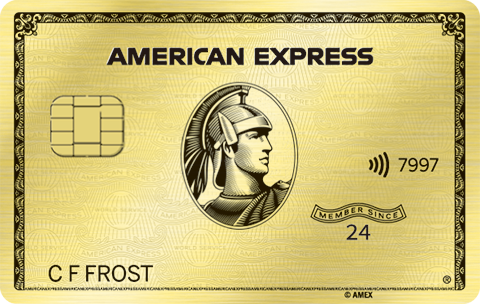 アメリカン・エキスプレス®・ゴールド・プリファード・カード |
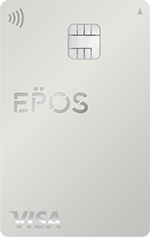 エポスカード |
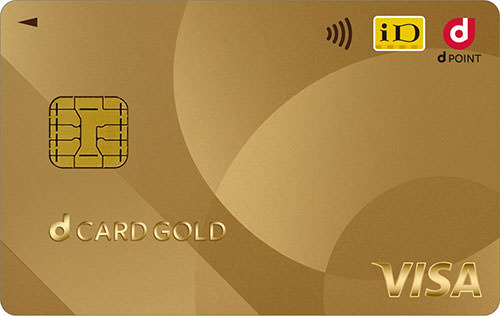 dカード GOLD |
| 年会費39,600円(税込) | 年会費永年無料 | 年会費11,000円(税込) |
| 基本還元率1.0% | 基本還元率0.5% ※一部ご利用は還元率が異なる場合があります。 |
基本還元率1.0% |
| 旅行・グルメ特典が充実し、ステータス性も重視したい人の1枚に向く | 全国約10,000店舗の優待と海外旅行傷害保険(利用付帯)を備え、はじめての1枚にも選びやすい | ドコモのケータイ・ドコモ光の利用料金でもポイントが貯まり、ケータイ補償も付く |
| 公式サイト | 公式サイト | 公式サイト |
関連記事:クレジットカードおすすめ人気ランキングTOP20!還元率・年会費・年代別に徹底比較
| カード名 | 年会費(税込) | 基本還元率 | おすすめな人 |
|---|---|---|---|
|
アメックス・ゴールド・プリファード |
39,600円 | 1.0%(最大3.0%) | 旅行・グルメ重視のステータス志向 |
|
エポスカード |
永年無料 | 0.5%〜 | マルイ利用者・即日発行希望者 |
|
dカード GOLD |
11,000円(税込) | 1.0%〜 | ドコモユーザー・年100万円利用する人 |
 三井住友カード(NL) |
永年無料 | 0.5%〜7%(※) | 対象のコンビニ・飲食店利用が多い人 |
 三井住友カード ゴールド(NL) |
5,500円(税込)(条件付きで翌年以降の年会費永年無料(※1)) | 0.5%〜7%(※2) | 年間100万円以上利用する人 |
 JCBカード W |
永年無料 | 1.0%〜10.5% ※事前にポイントアップ登録が必要です。 ※利用加盟店や交換商品等によりポイント付与条件や還元率は異なる場合があります。 |
18歳以上39歳以下で高還元を狙う人 |
 楽天カード |
永年無料 | 1.0%〜3.0% | 楽天経済圏を利用する人 |
 PayPayカード |
永年無料 | 1.0%〜5.0% | PayPay・Yahoo!ショッピングユーザー |
 リクルートカード |
永年無料 | 1.2%〜3.2% | どこでも高還元を求める人 |
 楽天プレミアムカード |
11,000円 | 1.0%〜3.0% | 旅行好きな楽天ヘビーユーザー |
 ANA アメックス・ゴールド |
42,900円 ※2026年9月2日改定。改定前は34,100円 |
1.0%(ANAグループ2.0%) | ANAマイルを貯めたい旅行・出張派 |
 アメックス・プラチナ |
165,000円 | 1.0%〜 | ホテル・空港ラウンジ特典を使い倒したい人 |
 三井住友カード プラチナ |
55,000円 | 1.0%〜7%(※) | ステータスと実用を求める30代以上 |
 ダイナースクラブ ゴールド |
11,000円(税込)(初年度無料) | カードご利用100円につき1ポイント | グルメ特典を重視する20代・30代 |
 ダイナースクラブカード |
29,700円 | 0.4%〜1.0% | グルメ重視の大人世代 |
ダイナースクラブ ゴールドが新登場。入会特典で5,000円キャッシュバック(利用条件付き)
ダイナースクラブ ゴールドは、申込時点で20歳以上40歳未満の方が対象の、ダイナースクラブへの第一歩となるゴールドカードです。年会費は11,000円(税込)ですが初年度は無料で、前年度に100万円以上利用すれば翌年度も無料になります。食べログプレミアムが実質無料になるなど、20代・30代の外食・おでかけに効く特典がそろっています。
- 初年度の年会費は無料。前年度100万円以上の利用で、2年目以降の年会費11,000円(税込)も無料
- 「食べログプレミアム」の月額利用料330円(税込)を全額キャッシュバックし、実質無料で利用できる(所定の条件あり)
- 「いつものお店でポイントボーナス for ゴールド」で、条件達成のうえ対象加盟店を利用するとポイント最大10倍(ポイント10倍は1ヵ月あたり対象加盟店でのご利用金額40,000円が上限)
- Mastercard®のプラチナグレード「TRUST CLUB プラチナマスターカード」を年会費無料で追加でき、対象レストランのコース1名分が無料になる「招待日和」も使える
- 家族カード・ETCカードは年会費無料。グローブデザインとスターデザインの2種類から選べる
キャンペーン期間:2026年10月1日(木)〜2027年1月5日(火)
(入会期限:2027年1月31日(日))
※入会特典は利用条件付きです。2026年10月1日(木)〜2027年1月5日(火)の期間中にお申し込みのうえ、2027年1月31日(日)までにご入会いただき、入会後3ヶ月以内に20万円以上のご利用と、ダイナースクラブ公式アプリへのサインオンを完了された方が対象となります。特典の内容・期間・条件は変更される場合がありますので、最新情報は公式サイトをご確認ください。
クレジットカード究極の1枚に万人共通の正解はない
「結局どのクレジットカードが一番すごいの?」という問いには、実は万人に共通する答えがありません。よく使うお店、ライフスタイル、年代によって、最適な1枚は変わるからです。
ここでは究極の1枚の正しいとらえ方と、自分に合う1枚を見つけるための考え方を整理します。
究極の1枚=自分のライフスタイルに最もフィットする1枚
クレジットカードの「究極の1枚」とは、自分の生活圏で最もポイントが貯まり、付帯サービスを活かしきれるカードのことです。
たとえばコンビニや飲食店でよくお会計をする人と、ネット通販でまとめ買いをする人では、得をするカードがまったく異なります。スペックの高い順にカードを並べて選ぶのではなく、自分のお金の使い方を起点に考えるのが正解です。
「みんなが選んでいる人気のカード」と「自分にとっての究極の1枚」は別物。だからこそ、まずは自分の生活パターンを振り返ることから始めましょう。
1枚にまとめると年間でどれくらい得するか試算してみる
決済を究極の1枚にまとめると、ポイントが分散しないぶん、想像以上にお得になります。総務省の家計調査報告(2025年平均)によると、二人以上の世帯の1か月あたりの消費支出は314,001円。このうち毎月15万円をクレジットカードで支払う人の場合、還元率の違いだけで以下のような差が生まれます。
| 還元率 | 年間獲得ポイント(月15万円利用) | 5年間の累計 |
| 0.5% | 9,000円相当 | 45,000円相当 |
| 1.0% | 18,000円相当 | 90,000円相当 |
| 1.2% | 21,600円相当 | 108,000円相当 |
たった0.5%の差でも、5年で4万円以上の差になります。さらに対象店舗で5〜7%還元になるカードであれば、その差はもっと広がります。これだけ大きな差を生む決済のメインカード選びは、慎重に行う価値があります。
自分にとっての究極の1枚を見つけるための3ステップ
たくさんのカードから比較しようとすると、頭が混乱してしまいます。次の3ステップで考えると、選び方がぐっとシンプルになります。
- 毎月の支払い内訳を書き出す:コンビニ・飲食店・ネット通販・公共料金など、何にいくら使っているかを把握する
- もっとも金額の大きい支払い先を特定する:そこに強いカードが、自分にとっての候補になる
- 付帯サービスやステータス性で絞り込む:旅行に行く頻度や、ゴールドカードへのアップグレード意向で最終決定する
この記事の後半で紹介する15枚は、それぞれ得意な分野が違います。自分の支払い傾向と照らし合わせながら読み進めてみてください。
クレジットカード究極の1枚を選ぶ7つのポイント
ここでは、究極の1枚を選ぶ前に必ず押さえておきたい7つのチェックポイントを紹介します。すべてを完璧に満たすカードはありません。自分が重視する項目に優先順位をつけて選ぶのがコツです。
①ポイント還元率は1.0%以上が目安
クレジットカードの平均的なポイント還元率は0.5%ですが、究極の1枚を選ぶなら基本還元率1.0%以上を目安にしましょう。
毎月の利用額が増えるほど、わずかな還元率の差が大きな金額差につながります。年間100万円を利用すると、0.5%と1.0%では年間5,000円分も差が出ます。
ただし、特定の店舗で還元率が大きく上がるカード(三井住友カード(NL)の対象のコンビニ・飲食店でスマホのタッチ決済またはモバイルオーダーで支払うと7%ポイント還元など)は、基本還元率が0.5%でも、よく使うお店次第で実質的にもっとお得になります。基本還元率だけでなく、自分がよく使うお店での還元率もあわせてチェックしましょう。
②国際ブランドはVisaかMastercardが安心
国際ブランドは加盟店数が多いVisaかMastercardが王道です。この2つのブランドは世界中の加盟店数で圧倒的なシェアを持っており、国内外問わずほとんどのお店で使えます。
JCBは日本国内とアジア圏では使いやすく、東京ディズニーリゾートやハワイで独自の特典が受けられます。American Expressとダイナースクラブは加盟店こそ少なめですが、ステータス性や高級レストランの優待が充実しています。ダイナースクラブの券種ごとの違いは、ダイナースクラブカードおすすめランキングで確認できます。
海外旅行や出張に行く機会があるなら、まずはVisaかMastercardを1枚目に選び、サブカードで他のブランドを補うのが安心です。
③年会費は年間利用額とのバランスで判断する
年会費が高いカードほどステータス性や付帯サービスは充実しますが、年会費の元が取れるかは年間利用額次第です。
たとえば三井住友カード ゴールド(NL)は通常5,500円(税込)(※)の年会費がかかりますが、年間100万円利用すれば翌年以降の年会費が永年無料になり、1万円分のボーナスポイントももらえます。年間100万円=月8万円強なら、固定費を集約すれば十分達成可能です。
※年間100万円のご利用で翌年以降の年会費永年無料
※年間100万円利用の対象取引や算定期間等の実際の適用条件などの詳細は、三井住友カードのホームページを必ずご確認ください。
一方、年会費数万円のプラチナカード以上を選ぶなら、コンシェルジュやレストラン優待をしっかり使い倒せるかどうかを冷静に判断しましょう。
④ポイントが普段の支払いに使えるかを確認する
意外と見落としがちなのが、貯めたポイントの使い道です。ポイントは貯めるだけでは意味がなく、使ってこそ価値が生まれます。
楽天ポイントやPayPayポイントのように、街中の加盟店でそのまま支払いに使えるポイントは、消化しやすく失効リスクも低めです。一方、商品交換や他社ポイントへの移行を経由しないと使えないタイプは、ポイントを貯めても活用しきれずに失効してしまうケースが少なくありません。
毎日のスーパーやコンビニで「1ポイント=1円」として直接使えるかどうかが、ポイント活用のしやすさを決めるカギです。
⑤自分のライフスタイルに合った付帯サービスがあるか
クレジットカードには、海外旅行保険・ショッピング保険・空港ラウンジ・優待割引など、さまざまな付帯サービスがあります。使わないサービスが多いカードは、それだけで損です。
旅行が多い人なら海外旅行傷害保険や空港ラウンジが充実したカード、外食が多い人ならレストラン優待が手厚いカード、車を頻繁に使う人ならETCカードの年会費が無料のカード、というように、自分の生活で本当に使える特典かどうかを見極めましょう。
豪華な特典がついていても、使う機会がなければ年会費がムダになってしまいます。
⑥スマホ決済・電子マネーとの相性をチェックする
最近のキャッシュレス決済では、クレジットカード単体での利用だけでなく、スマホ決済や電子マネーとの連携が大きなポイントになっています。経済産業省の発表によると、2025年の日本のキャッシュレス決済比率は58.0%まで上昇し、その決済額の8割以上をクレジットカードが占めています。カードを軸にスマホ決済を組み合わせる使い方が、いまや主流になりつつあります。
たとえば三井住友カード(NL)は対象のコンビニ・飲食店でスマホのタッチ決済またはモバイルオーダーで支払うと7%ポイント還元、楽天カードは楽天Edyや楽天ペイと連携、PayPayカードはPayPayアプリと一体化…というように、カードと決済アプリの組み合わせで還元率が大きく変わります。
自分が普段使っているスマホ決済アプリと相性が良いカードを選ぶと、自然と還元率を底上げできます。
⑦ステータス性と将来のアップグレード余地も意識する
クレジットカードには一般<ゴールド<プラチナ<ブラックといったランクがあり、上位ランクほどステータス性と付帯サービスが充実します。
20代のうちは年会費無料の一般カードでも十分ですが、収入が上がってくる30代以降は、ゴールドやプラチナへのアップグレードも視野に入れたいところ。同じカード会社で長く実績を積めば、上位カードへのインビテーション(招待)が届きやすくなります。
「将来このカードのゴールドが欲しい」と思える発行会社のカードを選ぶと、長期的にステップアップしやすくなります。
【用途別】クレジットカード究極の1枚はこれだ!
- アメリカン・エキスプレス・ゴールド・プリファード・カード|旅行・グルメに強いステータスカード
- エポスカード|年会費無料で即日発行と優待が魅力
- dカード GOLD|ドコモユーザーが選ぶべき究極の1枚
- 三井住友カード(NL)|対象のコンビニ・飲食店でスマホのタッチ決済またはモバイルオーダーで支払うと7%ポイント還元
- 三井住友カード ゴールド(NL)|100万円利用で翌年以降の年会費が永年無料
- JCBカード W|18歳以上39歳以下限定でいつでもポイント2倍
- 楽天カード|楽天経済圏ユーザー向けの万能な1枚
- PayPayカード|PayPay・Yahoo!ショッピング派ならこれ一択
- リクルートカード|どこで使っても1.2%の高還元
- 楽天プレミアムカード|空港ラウンジが使える旅行好き向け
- ANA アメリカン・エキスプレス・ゴールド・カード|ANAマイルが貯まる旅行・出張派の1枚
- アメリカン・エキスプレス・プラチナ・カード|ホテルと空港ラウンジ特典が最上級
- 三井住友カード プラチナ|コンシェルジュ付きの最上ランク
- ダイナースクラブ ゴールド|20代・30代のグルメ派が最初に持てるダイナースクラブ
- ダイナースクラブカード|大人世代のグルメ重視派におすすめ
ここからは、究極の1枚にふさわしいクレジットカード15枚を用途別に紹介します。それぞれ強みが大きく違うので、自分の生活スタイルと照らし合わせながら選んでみてください。編集部が最初に検討してほしいと考えるのは、旅行・グルメ特典を1枚に集約できるアメリカン・エキスプレス・ゴールド・プリファード・カードです。年会費39,600円(税込)はかかりますが、継続特典の10,000円分トラベルクレジットや対象レストランの優待、最高1億円の海外旅行傷害保険まで含めて考えると、旅行と外食の機会が多い人ほど「これ1枚で完結する」状態に近づけるのが理由です。続けて、年会費永年無料で全国約10,000店舗の優待が使えるエポスカードを紹介します。維持費がかからないうえ、マルイ店頭で申し込めば最短即日で受け取れるため、年会費をかけずに究極の1枚を選びたい人にはこちらが有力です。
3枚目以降は、ドコモの通信費で還元を受けられるdカード GOLD、対象のコンビニ・飲食店での支払いに強い三井住友カード(NL)など、目的が明確な人向けのカードが続きます。年会費1万円以上のカードは特典を使いきれるかどうかで価値が変わるので、自分の使い方と照らし合わせて判断してください。
アメリカン・エキスプレス・ゴールド・プリファード・カード|旅行・グルメに強いステータスカード
| 年会費 | 39,600円(家族カードは2枚まで無料、3枚目以降19,800円) |
|---|---|
| 基本還元率 | 1.0%(対象加盟店で最大3.0%) |
| 国際ブランド | American Express |
| 発行スピード | 2〜3週間 |
| 付帯保険 | 海外旅行傷害保険(最高1億円)、国内旅行傷害保険、ショッピング保険 |
| 申込条件 | 20歳以上で安定継続収入のある方 |
- 年間200万円利用で国内対象ホテルの1泊2名分無料宿泊券がもらえる
- 2名以上の予約で1名分が無料になる「ゴールド・ダイニング」が使える
- 継続特典として、アメリカン・エキスプレス・トラベル オンラインのホテル予約に使える1万円分のトラベルクレジットがもらえる
- レストラン予約サービス「ポケットコンシェルジュ」の予約・決済で20%キャッシュバック(年間最高1万円)
- プライオリティ・パスに年会費無料で登録でき、年2回までラウンジ利用料が無料になる
- 2026年8月4日から、オークラ ニッコー ホテルズなどのホテル会員プログラム「One Harmony」のロイヤルステータスに宿泊実績なしで登録できる
- 年会費39,600円と高額で、特典を使わないと元を取りにくい
- 基本還元率は1.0%で、還元率だけを見れば年会費無料の高還元カードと大きく変わらない
- American Expressは加盟店がVisa・Mastercardより少なめで、使えない店舗もある
- 特典の利用には事前予約や条件があり、ひと手間かかる
アメリカン・エキスプレス・ゴールド・プリファード・カードは、1980年に日本で最初に発行されたゴールドカードの系譜を引き継ぐ、メタル素材の上質なステータスカードです。ホテル・レストラン・空港ラウンジまで守備範囲が広く、ステータスと旅行・グルメ特典の充実という総合力が持ち味で、年会費をかけてでも体験価値を取りにいきたい人向けの選択肢です。
最大の魅力は、年間200万円利用すれば対象ホテルの1泊2名分の無料宿泊券(フリー・ステイ・ギフト)がもらえる点。さらに、招待日和の対象レストランで2名以上のコースを予約すると1名分が無料になる「ゴールド・ダイニング by 招待日和」、継続特典としてアメリカン・エキスプレス・トラベル オンラインのホテル予約に使える1万円分のトラベルクレジット、プライオリティ・パスの無料登録(年2回までラウンジ利用料無料)、最高1億円の海外旅行傷害保険など、年会費を超える価値を提供する特典が揃っています。家族カードが2枚まで無料で、同じ特典を家族と分け合えるのも見逃せません。2026年8月4日からは、オークラ ホテルズ & リゾーツやニッコー・ホテルズ・インターナショナルなどで使えるホテル会員プログラム「One Harmony」のロイヤルステータスに、宿泊実績なしで登録できる特典も加わりました。
一方で、年会費39,600円は決して軽い負担ではなく、還元率も基本1.0%と飛び抜けて高いわけではありません。加盟店数もVisa・Mastercardに比べると少なく、この1枚だけで決済を完結させにくい場面があります。また2026年7月1日以降に旅行期間が開始する旅行からは、アメリカン・エキスプレス各カードで携行品損害保険の補償が終了しています(傷害治療費用や疾病治療費用などの補償は継続)。ホテルやレストランの特典を毎年きちんと使いきれるかどうかを見極めたうえで選びたいカードです。年会費の負担が気になる人や、還元率の高さを最優先したい人には、後述の年会費無料カードのほうが向いています。旅行や外食を楽しむ機会が多く、ステータス感のあるカードを長く育てていきたい30代以降の人には、究極の1枚としておすすめできます。
エポスカード|年会費無料で即日発行と優待が魅力
| 年会費 | 永年無料 |
|---|---|
| 基本還元率 | 0.5%〜 |
| 国際ブランド | Visa |
| 発行スピード | 店頭申込で最短即日、オンラインで1週間程度 |
| 付帯保険 | 海外旅行傷害保険(利用付帯・最高3,000万円) |
| 申込条件 | 18歳以上(高校生を除く) |
- 年会費永年無料で、維持費を気にせずメインにもサブにも使える
- 全国1万店舗以上で割引やポイントアップなどの優待を受けられる
- マルイの「マルコとマルオの10日間」期間中は10%OFFになり、最短即日で受け取れる
- 基本還元率が0.5%と、高還元カードに比べて見劣りする
- 国際ブランドはVisaのみで、選択の自由度が低い
- 家族カードが発行できない
- 2026年8月1日利用分から、モバイルSuica・モバイルPASMO・ANA Pay・au PAYなど各種決済サービスへのチャージがポイント加算の対象外になった
※一部ご利用は還元率が異なる場合があります。
エポスカードは、年会費永年無料ながら優待と付帯保険が充実した、誰でも持ちやすい1枚です。維持費がかからないため、はじめてのメインカードとしても、dカード GOLDなどのサブカードとしても気軽に選べます。最高3,000万円の海外旅行傷害保険(利用付帯)が付き、カラオケ・映画館・飲食店・遊園地など、全国約1万店舗の優待が利用できます。
マルイをよく利用する人なら、年4回開催される「マルコとマルオの10日間」期間中に10%OFFで買い物ができるのは大きな魅力。マルイ店頭で申し込めば最短即日でカードを受け取れるスピード感も、いざという時に頼りになります。
基本還元率は0.5%とやや控えめですが、優待を上手に使えれば実質的なお得感は高還元カードに引けを取りません。ただし2026年8月1日の利用分からは、モバイルSuica・モバイルPASMO・ANA Pay・au PAYなど各種決済サービスへのチャージがポイント加算の対象外に変わりました(エポスゴールド・プラチナの年間ボーナスポイント判定に使う年間利用額には引き続き集計されます)。チャージ経由でポイントを稼いでいた人は、支払い方法を見直しておきましょう。年会費をかけずに優待と保険を確保したい人にとって、究極の1枚の有力候補です。
dカード GOLD|ドコモユーザーが選ぶべき究極の1枚
| 年会費 | 11,000円(税込) |
|---|---|
| 基本還元率 | 1.0%〜(ドコモ料金は1,000円(税抜)ごとに最大10%※1※2) |
| 国際ブランド | Visa、Mastercard |
| 発行スピード | 最短5分(モバイルdカード) |
| 付帯保険 | 海外旅行傷害保険(最高1億円)、国内旅行傷害保険(最高5,000万円)、dカードケータイ補償(年間最大12万円・購入から3年間)、お買物あんしん保険 |
| 申込条件 | 満18歳以上で安定継続収入のある方(高校生を除く) |
- ドコモのケータイ料金・ドコモ光の利用料金が1,000円(税抜)ごとに最大10%還元※1※2される
- 前年の年間利用額が100万円以上なら、最大1万円相当の「選べるクーポン」が年間ご利用額特典としてもらえる
- 購入から3年間・年間最大12万円(年2回まで)のdカードケータイ補償と、国内・ハワイの主要空港のラウンジの無料利用が付く
- 年会費11,000円(税込)がかかり、ドコモ料金が少ないと10%還元の恩恵が小さい
- ドコモ料金10%還元の対象は1,000円(税抜)ごとで、ahamo・irumo・ドコモ mini・ahamo光の利用料金や端末代金などは対象外
- 家族カードは1枚目のみ年会費無料で、2枚目以降は1,100円かかる
- 年間ご利用額特典は100万円以上で最大1万円相当の1段階のみのため、200万円・300万円と使っても増えない
- 2026年1月15日のリニューアルでケータイ補償に1回15,000円の自己負担金が新設された
dカード GOLDは、ドコモのケータイ料金・ドコモ光の利用料金が1,000円(税抜)ごとに最大10%還元※1※2される、ドコモユーザーにとっての究極の1枚です(ahamo・irumo・ドコモ mini・ahamo光の利用料金は対象外)。毎月の通信費が税抜1万円程度ある人なら、それだけで年間1万2,000円相当のdポイントが貯まり、年会費11,000円(税込)を十分に回収できます。
さらに前年の年間利用額が100万円以上あれば、年間ご利用額特典として最大1万円相当の「選べるクーポン」がもらえます。ここは注意したいポイントで、2025年配布分からの改定によりdカード GOLDの特典は100万円以上で最大1万円相当の1段階のみとなり、200万円・300万円と使っても増額されません(利用額に応じて最大4万円相当まで段階的に増えるのは、上位のdカード PLATINUMです)。付帯サービスは購入から3年間・年間最大12万円のdカードケータイ補償、国内・ハワイの主要空港のラウンジの無料利用、最高1億円の海外旅行傷害保険(国内旅行傷害保険は最高5,000万円)と、ゴールドらしい手厚さです。なお、ケータイ補償は2026年1月15日のリニューアルで補償上限が10万円から12万円に引き上げられ、利用回数も年2回までに広がった一方、1回の事故につき15,000円の自己負担金が新たに設けられている点は押さえておきましょう。
ドコモのスマホやドコモ光を使っていて、通信費と日常決済をまとめてポイントに変えたい人なら、迷わず候補に入れたい1枚です。なお、29歳以下でドコモ料金が少なめの若年層には、年会費が抑えられた「dカード GOLD U」という選択肢も用意されています。
※1 ドコモ mini/ahamo/irumoを除くドコモケータイ料金およびahamo光を除くドコモ光ご利用料金をさします。
※2 端末など代金分割支払金・各種手数料など一部の料金はポイント進呈の対象外。
※国内旅行保険:国内旅行費用をdカード GOLDで事前にお支払いの場合に限り補償対象となります。
※海外旅行保険:dカード GOLDでのお支払いなどの条件はございません。ただしdカード GOLDでの海外旅行費用のお支払いの有無により、一部保険金額が異なります。
※海外旅行保険の最大1億円:海外旅行費用をdカード GOLDにてお支払いいただいた場合のお支払い保険金額です。条件を満たさない場合の保険金額は傷害死亡時最大5,000万円、傷害後遺障がい時200万円~最大5,000万円となります。
※年間ご利用額特典:2025年配布分の特典金額となります。
※ Edyチャージ、nanacoチャージ、SMART ICOCA、キャッシング返済金、リボ払い手数料、分割払い手数料、年会費、遅延損害金などは年間ご利用額の対象外となります。
※交換先によっては、上記の特典進呈金額を下回るクーポンとなる可能性があります(例: 10,000円→7,000円クーポン)
三井住友カード(NL)|対象のコンビニ・飲食店でスマホのタッチ決済またはモバイルオーダーで支払うと7%ポイント還元
| 年会費 | 永年無料 |
|---|---|
| 基本還元率 | 0.5%〜7%(※) |
| 国際ブランド | Visa、Mastercard |
| 発行スピード | 最短10秒 ※即時発行ができない場合があります。 |
| 付帯保険 | 海外旅行傷害保険(利用付帯)、選べる無料保険 |
| 申込条件 | 満18歳以上(高校生を除く) |
- 対象のコンビニ・飲食店でスマホのタッチ決済またはモバイルオーダーで支払うと7%ポイント還元(※)を受けられる
- カード番号が印字されないナンバーレス仕様で、紛失や盗み見への安心感が高い
- 最短10秒でカード番号が発行され、すぐにスマホ決済で使い始められる(※即時発行ができない場合があります。)
- 対象店舗以外での利用は還元率が0.5%にとどまる
- ショッピング保険が付帯していない
- カード番号確認にVpassアプリのダウンロードが必要
※カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象外です。
※商業施設内にある店舗などでは、一部ポイント付与の対象となりません。
※一定金額(原則1万円)を超えると、タッチ決済でなく、決済端末にカードを挿しお支払いただく場合がございます。その場合のお支払い分は、タッチ決済分のポイント還元の対象となりませんので、ご了承ください。上記、タッチ決済とならない金額の上限は、ご利用される店舗によって異なる場合がございます。
※スマホのタッチ決済対象店舗とモバイルオーダーの対象店舗は異なります。詳しくはサービス詳細ページをご確認ください。
※通常のポイント分を含んだ還元率です。
※ポイント還元率は利用金額に対する獲得ポイントを示したもので、ポイントの交換方法によっては、1ポイント1円相当にならない場合があります。
※Google Pay™ 、Samsung Payで、Mastercard®タッチ決済はご利用いただけません。ポイント還元は受けられませんので、ご注意ください。
三井住友カード(NL)は、対象のコンビニ・飲食店でのポイント還元率が業界トップクラスのカードです。スマホのタッチ決済またはモバイルオーダーで支払うと7%ポイント還元(※)になります。この記事で有力候補として取り上げているのは、年会費が永年無料で持ち続けるコストがゼロなのに、多くの人が毎週のように使う対象のコンビニやチェーン飲食店などの対象店舗でポイント還元率が大きく上がるという、究極の1枚に求められる条件をバランスよく満たしているためです。
年会費は永年無料、最短10秒でカード番号が発行(※即時発行ができない場合があります。)されるため、申し込んだその日からネットショッピングやスマホ決済で使い始められます。完全ナンバーレスなので、カードを落としても番号を盗み見られる心配がなく、セキュリティ面でも安心です。なお2026年2月からは対象のコンビニ・飲食店での還元率が拡充され、Oliveフレキシブルペイのクレジットモードでスマホのタッチ決済またはモバイルオーダーを使って支払った場合は8%ポイント還元になりました。三井住友カード(NL)を含むクレジットカードでの支払いは、これまでどおり7%ポイント還元です。
コンビニや外食チェーンを日常的に使う人なら、究極の1枚として有力な候補になるカードといえるでしょう。特定の経済圏や通信キャリアに縛られず、誰の生活圏でも還元を取りこぼしにくいのが強みです。NLとOliveの違いなど三井住友カードの券種を横並びで比べたい人は、三井住友カードのおすすめランキングもあわせて確認してみてください。
三井住友カード ゴールド(NL)|100万円利用で翌年以降の年会費が永年無料
| 年会費 | 5,500円(税込)(年間100万円利用で翌年以降の年会費永年無料)(※1) |
|---|---|
| 基本還元率 | 0.5%〜7%(※2) |
| 国際ブランド | Visa、Mastercard |
| 発行スピード | 最短10秒 ※即時発行ができない場合があります。 |
| 付帯保険 | 国内外旅行傷害保険(利用付帯)(最高2,000万円)、ショッピング補償(最高300万円) |
| 申込条件 | 満18歳以上で安定継続収入のある方(高校生を除く) |
- 年間100万円利用で翌年以降の年会費が永年無料になる(※1)
- 年間100万円利用達成で毎年1万ポイントの継続特典をプレゼント
- 対象のコンビニ・飲食店でスマホのタッチ決済またはモバイルオーダーで支払うと7%ポイント還元(※2)、空港ラウンジも利用可能
- 年間100万円を達成できない場合は通常の年会費5,500円(税込)がかかる
- 年間利用額にクレカ積立分は含まれず、2026年3月1日利用分からはau PAY・ANA Pay・JAL Pay・Kyash・バンドルカード・VポイントPayアプリなどへのチャージも集計対象外になった
- ステータス性は最高ランクのカードと比べると控えめ
※1 年間100万円利用の対象取引や算定期間等の実際の適用条件などの詳細は、三井住友カードのホームページを必ずご確認ください。
※2 カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象外です。
※2 商業施設内にある店舗などでは、一部ポイント付与の対象となりません。
※2 一定金額(原則1万円)を超えると、タッチ決済でなく、決済端末にカードを挿しお支払いただく場合がございます。その場合のお支払い分は、タッチ決済分のポイント還元の対象となりませんので、ご了承ください。上記、タッチ決済とならない金額の上限は、ご利用される店舗によって異なる場合がございます。
※2 スマホのタッチ決済対象店舗とモバイルオーダーの対象店舗は異なります。詳しくはサービス詳細ページをご確認ください。
※2 通常のポイント分を含んだ還元率です。
※2 ポイント還元率は利用金額に対する獲得ポイントを示したもので、ポイントの交換方法によっては、1ポイント1円相当にならない場合があります。
※2 Google Pay™ 、Samsung Payで、Mastercard®タッチ決済はご利用いただけません。ポイント還元は受けられませんので、ご注意ください。
三井住友カード ゴールド(NL)は、年間100万円利用すれば翌年以降の年会費が永年無料(※1)になる、コストパフォーマンス抜群のゴールドカードで、三井住友カード(NL)の上位カードとして続けて紹介します。100万円達成時には毎年1万ポイントの継続特典ももらえるため、実質的に1万円以上お得に持てる計算になります。
通常の三井住友カード(NL)の特徴である「対象のコンビニ・飲食店でスマホのタッチ決済またはモバイルオーダーで支払うと7%ポイント還元(※2)」はそのまま引き継ぎつつ、空港ラウンジの無料利用、最高2,000万円の国内外旅行傷害保険(利用付帯)、ショッピング保険など、ゴールドならではの付帯特典が加わります。
月8万円強の支払いをこのカードに集約できる人なら、究極の1枚として最有力。固定費・サブスク・買い物をまとめてカード払いにすれば、年間100万円は十分達成可能です。ただし2026年3月1日の利用分からは、au PAY・ANA Pay・JAL Pay・Kyash・バンドルカード・VポイントPayアプリなど各種決済サービスへのチャージが年間利用額の集計対象外に追加されました。プリペイドへのチャージで金額を積み増す方法は使えなくなっているため、実際の支払いをこのカードに寄せていくのが達成の近道です。
JCBカード W|18歳以上39歳以下限定でいつでもポイント2倍
| 年会費 | 永年無料 |
|---|---|
| 基本還元率 | 1.0%〜10.5% ※事前にポイントアップ登録が必要です。 ※利用加盟店や交換商品等によりポイント付与条件や還元率は異なる場合があります。 |
| 国際ブランド | JCB |
| 発行スピード | ナンバーレス入会で最短5分 |
| 付帯保険 | 海外旅行傷害保険(利用付帯/最高2,000万円)、ショッピングガード保険(海外のみ) |
| 申込条件 | 18歳以上39歳以下(高校生を除く) |
- JCBカード Sなど通常のJCBカードに比べて、いつでもポイントが2倍貯まる
- J-POINTパートナーの優待店で還元率がさらにアップ
- 40歳以降も年会費無料のまま継続できる
- 申し込めるのは18歳以上39歳以下に限られる
- 国内旅行傷害保険は付帯していない
- ポイント名は2026年1月から「J-POINT」に変更されており、変更前の情報と混在しやすい
JCBカード Wは、18歳以上39歳以下限定で申し込めるJCBの高還元カードです。最大の魅力は、いつどこで使っても基本還元率1.0%という安定の高還元。一度入会してしまえば40歳を過ぎても同じ条件で使い続けられるので、若いうちに作っておく価値が大いにあります。他のJCBカードとも見比べたい人は、JCBカードおすすめランキングが参考になります。
「J-POINTパートナー(旧JCBオリジナルシリーズパートナー)」の対象店を利用すれば、還元率が2%〜10.5%(※事前にポイントアップ登録が必要です。利用加盟店や交換商品等によりポイント付与条件や還元率は異なる場合があります)まで跳ね上がります。2026年1月のJ-POINTへのリニューアルで付与単位が従来の1,000円ごとから200円ごとに変わり、コンビニや自販機などの少額決済でもポイントを取りこぼしにくくなりました。年会費は永年無料、海外旅行傷害保険やショッピング保険も付帯しており、初めての1枚としてもメインの1枚としても優秀です。
20代〜30代で「これからメインカードを決めたい」という人には、最有力の候補となるでしょう。
※ナンバーレスでのお申し込みなら最短5分でカード番号が発行されます。
※即時判定の受付時間は、9:00AM~8:00PMです。受付時間を過ぎた場合は、翌日の受付扱いとなります。
※カード到着前にカード番号を確認する場合、顔写真付き本人確認書類による本人認証が必要です。(運転免許証/マイナンバーカード/在留カード)
※カード番号・セキュリティコードは、MyJCBアプリ内で確認可能です。スマートフォンやタブレットなど、MyJCBアプリ対応の端末が必要となります。
※本人認証の際、カメラ付きスマートフォンが必要となります。
楽天カード|楽天経済圏ユーザー向けの万能な1枚
| 年会費 | 永年無料 |
|---|---|
| 基本還元率 | 1.0%〜3.0% |
| 国際ブランド | Visa、Mastercard、JCB、American Express |
| 発行スピード | 7営業日程度 |
| 付帯保険 | 海外旅行傷害保険(利用付帯)、カード盗難保険 |
| 申込条件 | 高校生を除く18歳以上の方 |
- 楽天市場で利用するとポイント還元率が常に3倍以上にアップする
- 貯めた楽天ポイントを楽天市場・楽天モバイル・楽天ペイなど多数のサービスで使える
- 4種類の国際ブランドから選べる柔軟さと、新規入会キャンペーンの手厚さ
- 公共料金や税金の支払いでは還元率が0.2%に下がる
- 近年はSPU(スーパーポイントアッププログラム)の改定で還元率が低下傾向にある
- 不正利用対策のため、本人確認や利用停止の連絡が比較的多いという声もある
楽天カードは、累計発行枚数3,431万枚(2026年6月末時点)を誇る国内屈指の人気カードです。楽天市場・楽天トラベル・楽天モバイル・楽天ペイなど、楽天グループのサービスを使えば使うほどポイントが貯まり、貯めたポイントもそのまま支払いに使えるため、ポイントの出口に困らないのが大きな魅力です。
年会費は永年無料で、Visa・Mastercard・JCB・American Expressの4種類の国際ブランドから選べます。楽天市場のお買い物ではポイントが常に3倍以上、お買い物マラソンや5と0のつく日のキャンペーンを組み合わせれば、さらに高還元を狙えます。
楽天市場や楽天モバイルを利用している人にとって、楽天カードは究極の1枚にふさわしい最有力候補です。
PayPayカード|PayPay・Yahoo!ショッピング派ならこれ一択
| 年会費 | 永年無料 |
|---|---|
| 基本還元率 | 1.0%〜5.0% |
| 国際ブランド | Visa、Mastercard、JCB |
| 発行スピード | 最短7分(申込み5分・審査2分) |
| 付帯保険 | なし |
| 申込条件 | 18歳以上で安定した継続収入のある方 |
- PayPayへチャージ不要でクレジット払いができ、利用に応じてPayPayポイントが貯まる
- Yahoo!ショッピング・LOHACOでの利用なら最大5%のPayPayポイント還元
- カード番号が印字されないナンバーレス仕様で、不正利用対策にも安心
- 海外旅行傷害保険などの付帯保険がない
- 貯まるのはPayPayポイントのみで、他社ポイントへの交換ができない
- 2026年6月2日以降、公共料金のカード払いは還元率が0.5%に半減し、ポイント利用分はポイント付与対象外になる
- 同じく2026年6月2日以降、モバイルSuicaなど交通系ICや他社プリペイドへのチャージはポイント付与の対象外になった
PayPayカードは、普段PayPayで支払いをしている人にとって最強の組み合わせになるカードです。PayPayアプリにこのカードを登録すれば、チャージ不要でクレジット払いができ、利用金額200円につき1.0%のPayPayポイントが還元されます。ただし2026年6月2日以降は、PayPayアプリでのPayPayクレジット設定とPayPayの本人確認を済ませていることがポイント付与の条件になったため、カードを作ったらアプリ側の設定もセットで済ませておきましょう。
特に強いのが、Yahoo!ショッピングとLOHACOでの利用。LINEアカウント連携などの条件を満たせば、毎日最大5%のPayPayポイント還元が受けられます。「5のつく日」など定期キャンペーンと組み合わせれば、さらにお得です。
年会費永年無料で、最短7分でカード発行できるスピード感も魅力。PayPay経済圏に生活基盤を置く人なら、決済を集約することで年間数万円単位の節約も狙えます。
リクルートカード|どこで使っても1.2%の高還元
| 年会費 | 永年無料 |
|---|---|
| 基本還元率 | 1.2%〜3.2% |
| 国際ブランド | Visa、Mastercard、JCB |
| 発行スピード | 最短即日 |
| 付帯保険 | 海外旅行傷害保険(最高2,000万円)、ショッピング保険(年間200万円まで) |
| 申込条件 | 18歳以上(高校生を除く) |
- どこで使っても基本還元率1.2%で、年会費無料カードのなかではトップクラス
- じゃらん・ホットペッパービューティーなどで最大3.2%還元
- リクルートポイントはdポイントやPontaポイントに等価交換できる
- 店舗ごとの大きなポイントアップ特典は少なめ
- 電子マネーへのチャージは月3万円までしかポイント対象にならない
- ETCカードはJCBブランド以外だと年会費1,100円がかかる
リクルートカードは、「何も考えず、いつでもどこでも1.2%還元」というシンプルな強さを持つカードです。一般的なクレジットカードの平均還元率が0.5%、高還元カードでも1.0%であることを考えると、年会費無料で常時1.2%というのは破格の条件です。
光熱費や携帯料金などの固定費、スーパーでの日常的なお買い物まで、何も意識しなくてもポイントが効率的に貯まっていきます。じゃらんやホットペッパービューティーといったリクルート系サービスで使えば、還元率はさらに最大3.2%までアップ。
貯まったリクルートポイントはdポイントやPontaポイントに交換できるため、使い道に困ることもありません。「特定の経済圏に縛られたくないけれど、しっかり高還元が欲しい」という人にぴったりの究極の1枚です。
楽天プレミアムカード|空港ラウンジが使える旅行好き向け
| 年会費 | 11,000円 |
|---|---|
| 基本還元率 | 1.0%〜3.0% |
| 国際ブランド | Visa、Mastercard、JCB、American Express |
| 発行スピード | 約1週間 |
| 付帯保険 | 海外旅行傷害保険(最高5,000万円・一部利用付帯)、国内旅行傷害保険、ショッピング保険 |
| 申込条件 | 安定した収入のある20歳以上の方 |
- 世界1,700か所以上の空港ラウンジが使えるプライオリティ・パスが無料付帯
- 楽天市場でのお買い物は常時ポイント還元率がアップ
- 海外旅行傷害保険が最高5,000万円補償で安心
- プライオリティ・パスのラウンジ利用は年間5回まで(6回目以降は1回あたりUS35ドル)
- 同伴者のラウンジ利用は1名1回あたり別途US35ドルかかる
- 過去の改定でSPUの還元条件が変わってきており、今後も注意が必要
楽天プレミアムカードは、年会費11,000円で世界中の空港ラウンジが使えるコスパ重視のゴールドカードです。通常なら年会費約7万円かかるプライオリティ・パスが無料で付帯し、年間5回までラウンジを無料利用できます。
楽天市場でのポイント還元率は通常3倍(火曜・木曜の利用や誕生月特典などを組み合わせるとさらにアップ)、海外旅行傷害保険は傷害死亡・後遺障害が最高5,000万円(自動付帯4,000万円+利用付帯1,000万円)と、旅行とショッピングの両面で年会費以上の価値を発揮します。出張や海外旅行が年に数回ある人なら、プライオリティ・パスの分だけでも十分元が取れる計算です。
楽天ポイントを貯めつつ、ワンランク上の旅行体験を手に入れたい人に最適な究極の1枚です。
ANA アメリカン・エキスプレス・ゴールド・カード|ANAマイルが貯まる旅行・出張派の1枚
| 年会費 | 42,900円(家族カード21,450円) ※2026年9月2日改定。改定前は34,100円(家族カード17,050円)。2026年9月1日までの既存会員は2026年11月以降の請求分から新年会費が適用されます。 |
|---|---|
| 基本還元率 | 1.0%(ANAグループでの利用は2.0%) |
| 国際ブランド | American Express |
| 発行スピード | 2〜3週間 |
| 付帯保険 | 海外旅行傷害保険(最高1億円・自動付帯)※2026年11月1日から利用付帯に変更、国内旅行傷害保険、ショッピング保険 |
| 申込条件 | 20歳以上で安定継続収入のある方 |
- 新規入会後3ヶ月以内に150万円以上の利用で、ご入会の2,000マイルと合わせて合計80,000マイル相当を獲得できる(2026年11月5日からの新規入会特典)
- 入会時と毎年のカード継続時に2,000マイルのボーナスマイルがもらえる
- 貯めたポイントをANAマイルへ1ポイント=1マイルで移行でき、移行手数料も年間の移行上限もない
- ANA便に搭乗すると区間基本マイルの25%がボーナスマイルとして加算される
- 年間400万円(税込)以上の利用で15,000マイルが進呈される「利用ボーナスマイル」(2027年1月開始。従来の「ANA SKY コイン」は2026年12月末で終了)
- 世界1,300か所以上の空港ラウンジが使えるプライオリティ・パスに年会費無料で登録できる
- 年会費42,900円と高めで、飛行機に乗る機会が少ないと元を取りにくい
- 2026年9月2日に年会費が34,100円から42,900円へ引き上げられ、既存会員も2026年11月以降の請求分から新年会費が適用される
- プライオリティ・パスで無料になるラウンジ利用は年2回までで、3回目以降は有料
- 基本還元率は1.0%で、還元率だけを見れば年会費無料の高還元カードと大きく変わらない
- American Expressは加盟店がVisa・Mastercardより少なめで、使えない店舗もある
ANA アメリカン・エキスプレス・ゴールド・カードは、普段の買い物をそのままANAマイルに変えていける、旅行・出張が多い人向けの1枚です。100円につき1ポイント、ANAの航空券や機内販売などANAグループでの利用なら100円につき2ポイントが貯まり、貯めたポイントは1ポイント=1マイルで移行できます。2026年11月5日からは新規入会後3ヶ月以内に合計150万円以上利用すると、ご入会の2,000マイルとご利用ボーナス・通常ご利用ポイントを合わせて合計80,000マイル相当がもらえる新規入会特典が適用されており、入会直後からマイルを一気に積み増せます。
無印のANAアメリカン・エキスプレス・カードではマイル移行に年間5,500円の移行手数料(参加費)がかかりますが、ゴールドはこの手数料が不要で、移行できるマイル数にも上限がありません。さらに入会時と継続時に毎年2,000マイル、ANA便の搭乗で区間基本マイルの25%分のボーナスマイルが加算されるため、年に数回でも飛行機に乗る人ならマイルの貯まり方が一段変わります。従来は年間300万円以上の利用で「ANA SKY コイン」10,000コインが進呈される特典がありましたが、このプログラムは2026年12月末で終了し、2027年1月からは年間400万円(税込)以上の利用で15,000マイルが進呈される「利用ボーナスマイル」に切り替わります。
ただし、年会費は42,900円と決して安くありません。基本還元率は1.0%で、ポイントの貯まりやすさだけを比べれば年会費無料の高還元カードで十分というケースもあります。ANAアメリカン・エキスプレスの提携カードは2026年9月2日にリニューアルされ、ゴールドは年会費が34,100円から42,900円(家族カード21,450円)に改定されました。既存会員への適用は2026年11月以降の請求分からです。あわせて、同伴者1名まで無料になるPOWER LOUNGE PREMIUMの利用、対象店舗で20%(年間上限2万円)が戻るダイニングキャッシュバックといった特典が加わるため、上がる年会費に見合うだけ特典を使えるかを、申し込み前に見積もっておきたいところです。あくまでマイルと空港での快適さに価値を感じられるかどうかが判断の分かれ目です。飛行機の利用が年に数回以上あり、特典航空券での旅行を目標にしたい人にとっては、究極の1枚の有力候補になります。
アメリカン・エキスプレス・プラチナ・カード|ホテルと空港ラウンジ特典が最上級
| 年会費 | 165,000円(家族カードは4枚まで無料) |
|---|---|
| 基本還元率 | 1.0%〜 |
| 国際ブランド | American Express |
| 発行スピード | 2〜3週間 |
| 付帯保険 | 海外・国内旅行傷害保険(最高1億円・利用付帯/海外は2026年10月1日から旅行代金のカード決済が必要)、ショッピング保険 |
| 申込条件 | 20歳以上で安定継続収入のある方 |
- 毎年のカード継続で国内対象ホテルの無料宿泊(1泊2名分)がもらえる「プレミアム フリー・ステイ・ギフト」(2026年度に「フリー・ステイ・ギフト」から名称変更)
- 年間500万円以上の利用とカード継続で、無料宿泊が2泊目まで増える
- 海外航空券に使える10万円分のエアライン・クレジット(初年度は全員、2年目以降は年間500万円以上の利用とカード継続が条件)と、対象レストランで50%キャッシュバック(年間最高4万円)のグローバル・ダイニング・キャッシュバック
- プライオリティ・パスの最上位「プレステージ会員」資格と、羽田空港などのセンチュリオン・ラウンジが利用できる
- 24時間対応のプラチナ・コンシェルジェ・デスクと、ヒルトン・オナーズ ゴールドなどのホテル上級会員資格が付く
- 家族カードを4枚まで無料で発行でき、家族にも同じ特典を共有できる
- 年会費165,000円は国内でも最高水準で、特典を使いこなせないと負担だけが残る
- 基本還元率は1.0%前後で、ポイントの貯まりやすさを重視する人には向かない
- American Expressは加盟店がVisa・Mastercardより少なめで、メイン1枚だけでは決済しづらい場面がある
- ホテル・レストラン・旅行に寄せた特典が中心で、旅行や外食の機会が少ないと使い道が限られる
アメリカン・エキスプレス・プラチナ・カードは、ホテルと空港での体験にどこまでも寄せた、アメックスの最上級ラインです。毎年のカード継続で国内対象ホテルの無料宿泊(1泊2名分)がもらえるプレミアム フリー・ステイ・ギフト、海外航空券の購入に使える10万円分のエアライン・クレジット(初年度は全員に進呈され、2年目以降は年間500万円以上の利用とカード継続が条件)、対象レストランの利用が50%キャッシュバックされるグローバル・ダイニング・キャッシュバック(年間最高4万円)など、1つひとつの特典の金額規模が大きいのが特徴です。2026年7月1日には特典が刷新され、無料宿泊の名称が「プレミアム フリー・ステイ・ギフト」に変わったほか、年間500万円以上の利用とカード継続で2泊目が追加される仕組みになりました。
空港まわりも手厚く、プライオリティ・パスは最上位のプレステージ会員資格が付き、羽田空港をはじめとするセンチュリオン・ラウンジも利用できます。旅行や食事の手配を任せられる24時間対応のプラチナ・コンシェルジェ・デスク、ヒルトン・オナーズ ゴールドなどのホテル上級会員資格もあり、家族カードは4枚まで無料。夫婦や家族で同じ特典を使えるのは、年会費を分け合う感覚で考えると大きなポイントです。ホテルメンバーシップの対象は順次広がっており、2026年8月4日にはオークラ ニッコー ホテルズなどで使える「One Harmony」のエクスクルーシィヴステータスへ無条件で登録できるようになりました(客室のワンランクアップグレードに回数制限がなく、レイトチェックアウトにも対応します)。さらに2026年秋には「オール アコー」のゴールドステータスが加わる予定です。
とはいえ、年会費165,000円は国内でも最高水準です。ホテルの無料宿泊やエアライン・クレジット、ダイニング特典を毎年きちんと使いきれる人でなければ、負担だけが大きくなってしまいます。年に何度も旅行や会食の予定があり、ホテル・空港での体験に価値を置ける人にとっての究極の1枚と考えるのが現実的です。年会費と特典のバランスをほかのカードとも見比べたい人は、プラチナカードおすすめランキングもあわせてチェックしてみてください。
三井住友カード プラチナ|コンシェルジュ付きの最上ランク
| 年会費 | 55,000円(税込) |
|---|---|
| 基本還元率 | 1.0%〜7%(※) |
| 国際ブランド | Visa、Mastercard |
| 発行スピード | 最短3営業日 |
| 付帯保険 | 国内外旅行傷害保険(利用付帯)(最高1億円)、お買物安心保険(年間最高500万円) |
| 申込条件 | 満30歳以上で安定継続収入のある方 |
- 24時間365日対応のコンシェルジュサービスで旅行・レストランの予約を任せられる
- 世界1,700か所以上の空港ラウンジが使えるプライオリティ・パスが無料
- 2名以上のコースを予約すると1名分が無料になる「プラチナグルメクーポン」
- 年会費が55,000円(税込)と高額で、特典を使い倒さないと元を取りづらい
- 申込対象が満30歳以上に限られる
- 基本還元率は一般カード並みで、ポイント目的だと物足りない
※カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象外です。
※商業施設内にある店舗などでは、一部ポイント付与の対象となりません。
※一定金額(原則1万円)を超えると、タッチ決済でなく、決済端末にカードを挿しお支払いただく場合がございます。その場合のお支払い分は、タッチ決済分のポイント還元の対象となりませんので、ご了承ください。上記、タッチ決済とならない金額の上限は、ご利用される店舗によって異なる場合がございます。
※スマホのタッチ決済対象店舗とモバイルオーダーの対象店舗は異なります。詳しくはサービス詳細ページをご確認ください。
※通常のポイント分を含んだ還元率です。
※ポイント還元率は利用金額に対する獲得ポイントを示したもので、ポイントの交換方法によっては、1ポイント1円相当にならない場合があります。
※Google Pay™ 、Samsung Payで、Mastercard®タッチ決済はご利用いただけません。ポイント還元は受けられませんので、ご注意ください。
三井住友カード プラチナは、三井住友グループの信頼性と充実したプラチナ特典を兼ね備えた、ステータスカードの王道です。
最大の魅力は、24時間365日対応のコンシェルジュサービス。航空券やホテル、レストランの予約代行から、旅行先での急なトラブル対応まで、まるで秘書のような存在として活躍してくれます。プライオリティ・パスの無料付帯、最高1億円の旅行傷害保険(利用付帯)、対象レストランで1名分のコース料金が無料になる「プラチナグルメクーポン」など、ハイクラスな特典が揃います。
ビジネスシーンでステータスを示したい人、出張や接待でカードを活用する機会が多い人にとって、究極の1枚として手元に置いておきたい存在です。
ダイナースクラブ ゴールド|20代・30代のグルメ派が最初に持てるダイナースクラブ
| 年会費 | 11,000円(税込)(初年度無料。前年度100万円以上のご利用で翌年度無料) |
|---|---|
| 基本還元率 | カードご利用100円につき1ポイント(ポイントの価値は交換先により異なる) |
| 国際ブランド | Diners Club(Mastercardのコンパニオンカードを年会費無料で追加可能) |
| 発行スピード | カード到着まで2〜3週間ほど |
| 付帯保険 | 海外・国内旅行傷害保険(最高3,000万円・いずれも利用条件付き)、ショッピング・リカバリー(年間200万円・利用条件付き) |
| 申込条件 | 申込時点で20歳以上40歳未満の方 |
- 初年度は年会費無料で、前年度に100万円以上利用すれば翌年度も無料になる
- 食べログプレミアムの月額利用料330円(税込)が全額キャッシュバックされ実質無料になる(所定の条件あり)
- Mastercardのプラチナグレード「TRUST CLUB プラチナマスターカード」を年会費無料で追加でき、「招待日和」も使える
- 申し込めるのは申込時点で20歳以上40歳未満の人に限られる
- 2年目以降に年会費を無料にするには前年度100万円以上の利用が必要
- 申し込みから14ヵ月後までに退会するとカード・サービス手数料3,300円(税込)がかかる
ダイナースクラブ ゴールドは、2026年10月1日に発行が始まった、20代・30代向けのダイナースクラブのゴールドカードです。発行は三井住友トラストクラブ株式会社で、申し込めるのは申込時点で20歳以上40歳未満の人(入会後に40歳以上になっても継続して持てます)。年会費は11,000円(税込)ですが初年度は無料で、前年度に100万円以上利用すれば翌年度の年会費も無料になります。月あたり約8.4万円の支払いをこのカードにまとめれば無料の条件に届く計算なので、家賃や通信費などの固定費まで1枚に集約する「究極の1枚」的な使い方と相性がよいカードです。
魅力がもっとも分かりやすいのはグルメ特典です。飲食店選びで使う「食べログプレミアム」の月額利用料330円(税込)が全額キャッシュバックされ、実質無料で使えます(所定の条件あり)。さらに、年会費無料で追加できるMastercardのコンパニオンカード「TRUST CLUB プラチナマスターカード」には、対象レストランを2名以上で予約するとコース料金1名分が無料になる「招待日和」が付きます。ポイント面では、オンライン明細確定通知サービスの登録と公式アプリへのサインオンを済ませたうえで対象加盟店を利用するとポイントが最大10倍になる「いつものお店でポイントボーナス for ゴールド」があり、スターバックス、Uber Eats、サブスクサービス、通信料金、公共交通機関などが対象です(ポイント10倍は1ヵ月あたり対象加盟店でのご利用金額40,000円が上限)。国内の主要空港ラウンジも無料で利用でき(同伴者は有料・一部利用できないラウンジあり)、貯めたポイントは有効期限がなく、ANAやJALなどのマイル(別途ポイントプログラム加入要)にも手数料無料で移行できます。
注意したいのは、申し込みの年齢条件です。40歳以上の人は申し込めないため、グルメ特典を重視する40代以降の人は次に紹介するダイナースクラブカードが候補になります。また、申し込みから14ヵ月後までに退会するとカード・サービス手数料3,300円(税込)がかかる点や、旅行傷害保険が海外・国内とも最高3,000万円で利用条件付きである点も押さえておきましょう。国際ブランドがDiners Clubのため使えるお店が気になる人もいますが、年会費無料のコンパニオンカードでMastercard加盟店をカバーでき、利用分は合算して請求・ポイント加算されます。なお、2026年10月1日(木)〜2027年1月5日(火)にお申し込みのうえ2027年1月31日(日)までに入会し、入会後3ヵ月以内に20万円以上の利用と公式アプリへのサインオンを済ませると5,000円がキャッシュバックされる入会特典(利用条件付き)も用意されています。
外食やおでかけの機会が多く、将来ダイナースクラブのステータスも視野に入れたい20代・30代にとって、年会費の負担を抑えながら持てる究極の1枚候補です。
ダイナースクラブカード|大人世代のグルメ重視派におすすめ
| 年会費 | 29,700円(税込) |
|---|---|
| 基本還元率 | 0.4%〜1.0% |
| 国際ブランド | ダイナースクラブ |
| 発行スピード | 2〜3週間 |
| 付帯保険 | 海外・国内旅行傷害保険(最高1億円・利用付帯)、ショッピング保険 |
| 申込条件 | 所定の基準を満たす方 |
- 対象レストランの所定コースを2名以上で予約すると1名分が無料になる「エグゼクティブ ダイニング」
- 国内外1,700か所以上の空港ラウンジを利用できる(国内空港ラウンジは回数制限なし)
- カード利用限度額に一律の制限がなく、ポイントの有効期限もない
- 2026年4月の年会費改定にあわせて、対象レストランの利用金額の最大20%がキャッシュバックされる「My Taste from ダイナースクラブ」などの新サービスが追加された
- 2026年4月から年会費が24,200円→29,700円(税込)に改定されている
- 加盟店数がVisaやMastercardに比べると少ない
- 基本還元率が低めで、ポイント目的では選びにくい
ダイナースクラブカードは、1950年に誕生した世界初のクレジットカードブランドとして、特にグルメ優待に強みを持つステータスカードです。
人気の「エグゼクティブ ダイニング」は、対象レストランの所定コースを2名以上で利用すると1名分が無料になる特典で、年に数回利用するだけで年会費の元が取れます。予約困難な高級料亭をダイナースクラブが代わりに予約してくれる「料亭プラン」、名門ゴルフ場の予約代行、世界1,700か所以上の空港ラウンジ利用など、上質な体験をサポートする特典が揃っています。なお海外(国際線)ラウンジの無料利用は本会員・家族会員それぞれ年10回までで、11回目以降は1回3,500円(税込)がかかります。国内空港ラウンジには回数制限がありません。
家族や大切な人と過ごす特別な時間を彩りたい大人世代に、究極の1枚としてふさわしい存在です。
年代別に見るクレジットカード究極の1枚の選び方
クレジットカード選びでは、自分の年代やライフステージに合った1枚を選ぶことも大切なポイントです。20代と50代では、収入も支出傾向も、求めるサービスも大きく違います。ここでは年代ごとに、最もフィットする1枚を厳選して紹介します。
| 年代 | おすすめカード | 年会費(税込) | 選ぶポイント |
|---|---|---|---|
| 10代・学生 |
JCBカード W |
永年無料 | 年会費無料+常時1.0%還元 |
| 20代 |
三井住友カード(NL) |
永年無料 | 基本性能の高さと将来性 |
| 30代 |
三井住友カード ゴールド(NL) |
5,500円(税込)(条件付き翌年以降年会費永年無料(※1)) | ライフイベント対応とコスパ |
| 40代 |
アメックス・ゴールド・プリファード |
39,600円 | ステータスと旅行・グルメ特典 |
| 50代以降 |
ダイナースクラブカード |
29,700円 | 上質なグルメ体験で人生を彩る |
10代・学生におすすめ|JCBカード W
| 年会費 | 永年無料 |
|---|---|
| 基本還元率 | 1.0%〜10.5% ※事前にポイントアップ登録が必要です。 ※利用加盟店や交換商品等によりポイント付与条件や還元率は異なる場合があります。 |
| 国際ブランド | JCB |
| 発行スピード | ナンバーレス入会で最短5分 |
| 付帯保険 | 海外旅行傷害保険(利用付帯/最高2,000万円)、ショッピングガード保険(海外のみ) |
| 申込条件 | 18歳以上39歳以下(高校生を除く) |
- 年会費永年無料で学生でも気軽に持ち続けられる
- いつでもポイント2倍で、若いうちから効率的にポイントが貯まる
- 40歳を過ぎても同じ条件で使い続けられる
- 申込みは18歳以上39歳以下に限られるため、早めに作る必要がある
- 国内旅行傷害保険は付帯していない
- ステータス性は控えめ
10代の学生や新社会人にとって、究極の1枚は年会費無料で使いやすく、若いうちから恩恵を受けやすいカードです。収入がまだ不安定な時期だからこそ、維持費がかからず、日常の支払いでコツコツとポイントが貯まる設計が大切になります。
JCBカード Wは18歳以上39歳以下限定で申し込めるカードで、いつどこで使っても基本還元率1.0%という安定の高還元が魅力。J-POINTパートナーの優待店では還元率がさらにアップします。
何よりうれしいのが、一度作ってしまえば40歳を過ぎても同じ条件で使い続けられること。若いうちに作ってクレジットヒストリーを育てておけば、将来ゴールドやプラチナへのステップアップもスムーズになります。
※ナンバーレスでのお申し込みなら最短5分でカード番号が発行されます。
※即時判定の受付時間は、9:00AM~8:00PMです。受付時間を過ぎた場合は、翌日の受付扱いとなります。
※カード到着前にカード番号を確認する場合、顔写真付き本人確認書類による本人認証が必要です。(運転免許証/マイナンバーカード/在留カード)
※カード番号・セキュリティコードは、MyJCBアプリ内で確認可能です。スマートフォンやタブレットなど、MyJCBアプリ対応の端末が必要となります。
※本人認証の際、カメラ付きスマートフォンが必要となります。
20代におすすめ|三井住友カード(NL)
| 年会費 | 永年無料 |
|---|---|
| 基本還元率 | 0.5%〜7%(※) |
| 国際ブランド | Visa、Mastercard |
| 発行スピード | 最短10秒 ※即時発行ができない場合があります。 |
| 付帯保険 | 海外旅行傷害保険(利用付帯)、選べる無料保険 |
| 申込条件 | 満18歳以上(高校生を除く) |
- 対象のコンビニ・飲食店でスマホのタッチ決済またはモバイルオーダーで支払うと7%ポイント還元(※)
- ナンバーレス仕様で番号の盗み見リスクが低い
- ナンバーレス+最短10秒でカード番号発行(※即時発行ができない場合があります。)で、セキュリティもスピードも優秀
- 対象店舗以外での利用は還元率が0.5%にとどまる
- ショッピング保険が付帯していない
- 還元率を最大化するには事前のVpassアプリ設定が必要
※カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象外です。
※商業施設内にある店舗などでは、一部ポイント付与の対象となりません。
※一定金額(原則1万円)を超えると、タッチ決済でなく、決済端末にカードを挿しお支払いただく場合がございます。その場合のお支払い分は、タッチ決済分のポイント還元の対象となりませんので、ご了承ください。上記、タッチ決済とならない金額の上限は、ご利用される店舗によって異なる場合がございます。
※スマホのタッチ決済対象店舗とモバイルオーダーの対象店舗は異なります。詳しくはサービス詳細ページをご確認ください。
※通常のポイント分を含んだ還元率です。
※ポイント還元率は利用金額に対する獲得ポイントを示したもので、ポイントの交換方法によっては、1ポイント1円相当にならない場合があります。
※Google Pay™ 、Samsung Payで、Mastercard®タッチ決済はご利用いただけません。ポイント還元は受けられませんので、ご注意ください。
社会人として収入が増え始める20代は、基本性能の高さと、将来性を兼ね備えたカードを選ぶのが正解です。仕事帰りのコンビニや外食、ネット通販など、お金の使い方が多様化していくこの時期。長く付き合える1枚を持っておくと、生活全体を支えてくれる相棒になります。
三井住友カード(NL)は、年会費永年無料ながら対象のコンビニ・飲食店でスマホのタッチ決済またはモバイルオーダーで支払うと7%ポイント還元(※)と、ポイントの貯まりやすさが業界トップクラス。コンビニや外食チェーンの利用が多い20代のライフスタイルにぴったりフィットします。
もう1つの大きな強みは、年会費が永年無料のまま使い続けられること。若いうちから利用実績を積めるので、今だけでなく、5年先・10年先を見据えた選択ができる1枚です。
30代におすすめ|三井住友カード ゴールド(NL)
| 年会費 | 5,500円(税込)(年間100万円利用で翌年以降の年会費永年無料)(※1) |
|---|---|
| 基本還元率 | 0.5%〜7%(※2) |
| 国際ブランド | Visa、Mastercard |
| 発行スピード | 最短10秒 ※即時発行ができない場合があります。 |
| 付帯保険 | 国内外旅行傷害保険(利用付帯)(最高2,000万円)、ショッピング補償(最高300万円) |
| 申込条件 | 満18歳以上で安定継続収入のある方(高校生を除く) |
- 年100万円利用で翌年以降の年会費が永年無料、毎年1万ポイントの継続特典も
- 家族カードが年会費無料で発行できる
- 空港ラウンジの無料利用、最高2,000万円の国内外旅行傷害保険(利用付帯)が付帯
- 年100万円に届かないと年会費5,500円(税込)が毎年かかる
- 年間利用額にクレカ積立分は含まれない
- ステータス性はプラチナクラスと比べると控えめ
※1 年間100万円利用の対象取引や算定期間等の実際の適用条件などの詳細は、三井住友カードのホームページを必ずご確認ください。
※2 カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象外です。
※2 商業施設内にある店舗などでは、一部ポイント付与の対象となりません。
※2 一定金額(原則1万円)を超えると、タッチ決済でなく、決済端末にカードを挿しお支払いただく場合がございます。その場合のお支払い分は、タッチ決済分のポイント還元の対象となりませんので、ご了承ください。上記、タッチ決済とならない金額の上限は、ご利用される店舗によって異なる場合がございます。
※2 スマホのタッチ決済対象店舗とモバイルオーダーの対象店舗は異なります。詳しくはサービス詳細ページをご確認ください。
※2 通常のポイント分を含んだ還元率です。
※2 ポイント還元率は利用金額に対する獲得ポイントを示したもので、ポイントの交換方法によっては、1ポイント1円相当にならない場合があります。
※2 Google Pay™ 、Samsung Payで、Mastercard®タッチ決済はご利用いただけません。ポイント還元は受けられませんので、ご注意ください。
結婚・出産・住宅購入などライフイベントが続く30代は、家族の支出にも対応できる柔軟さとコストパフォーマンスを兼ね備えた1枚を選びたいところ。家計の規模が大きくなるこの時期は、決済の一本化による恩恵がもっとも実感しやすい年代でもあります。
三井住友カード ゴールド(NL)は、年間100万円利用すれば翌年以降の年会費が永年無料になり、さらに毎年1万ポイントの継続特典がもらえる「育てるカード」の代表格です。家族カードも無料で発行できるため、夫婦の支出をまとめて管理することも可能。
月に8万円強の支払いをこのカードに集約できれば、年100万円は十分達成可能。家賃・光熱費・スマホ料金・サブスクなどの固定費をまとめれば、無理なく条件をクリアできます。空港ラウンジや旅行傷害保険など、ゴールドならではの付帯特典も家族旅行で大いに役立ちます。
40代におすすめ|アメリカン・エキスプレス・ゴールド・プリファード・カード
| 年会費 | 39,600円 |
|---|---|
| 基本還元率 | 1.0%(対象加盟店で最大3.0%) |
| 国際ブランド | American Express |
| 発行スピード | 2〜3週間 |
| 付帯保険 | 海外旅行傷害保険(最高1億円)、国内旅行傷害保険、ショッピング保険 |
| 申込条件 | 20歳以上で安定継続収入のある方 |
- 年200万円利用で対象ホテルの1泊2名分無料宿泊券がもらえる
- 2名以上の予約で1名分が無料になる「ゴールド・ダイニング」
- メタル素材でステータス感のあるデザイン
- 年会費39,600円と高額で、特典を使わないと元を取りにくい
- American Expressは加盟店が限られる
- 特典の利用には事前予約が必要なものが多い
仕事もプライベートも充実してくる40代は、ステータス性と実用性のバランスを意識した1枚を選びたい年代です。取引先との会食、家族との海外旅行、夫婦の記念日ディナーなど、カードを使うシーンも豊かになります。
アメリカン・エキスプレス・ゴールド・プリファード・カードは、1980年に日本初のゴールドカードとして発行された名門の系譜を引き継ぐステータスカード。重量感のあるメタル素材のカードを取り出すだけで、自然と上質な雰囲気が漂います。
最大の魅力は、年200万円利用で対象ホテルの1泊2名分無料宿泊券(フリー・ステイ・ギフト)がもらえること。さらに対象レストランで2名以上のコースを予約すると1名分が無料になる「ゴールド・ダイニング」、最高1億円の海外旅行傷害保険など、40代の充実したライフスタイルを後押しする特典が揃っています。
50代以降におすすめ|ダイナースクラブカード
| 年会費 | 29,700円(税込) |
|---|---|
| 基本還元率 | 0.4%〜1.0% |
| 国際ブランド | ダイナースクラブ |
| 発行スピード | 2〜3週間 |
| 付帯保険 | 海外・国内旅行傷害保険(最高1億円・利用付帯)、ショッピング保険 |
| 申込条件 | 所定の基準を満たす方 |
- 対象レストランの所定コースが2名以上で1名分無料になる「エグゼクティブ ダイニング」
- 世界1,700か所以上の空港ラウンジを利用できる(海外ラウンジの無料利用は年10回まで)
- カード利用限度額に一律の制限がなく、ポイントの有効期限もない
- 2026年4月の年会費改定にあわせて、対象レストランの利用金額の最大20%がキャッシュバックされる「My Taste from ダイナースクラブ」などの新サービスが追加された
- 2026年4月から年会費が24,200円→29,700円(税込)に改定されている
- 加盟店数がVisaやMastercardに比べると少ない
- 基本還元率が低めで、ポイント目的では選びにくい
時間とお金に余裕が出てくる50代以降は、カードでの体験そのものを楽しむ視点で選ぶのがおすすめ。家族や友人と過ごす特別な時間に、そっと寄り添ってくれる1枚を持っておくと、人生がもっと豊かになります。
ダイナースクラブカードは、1950年に誕生した世界初のクレジットカードブランド。Diners=食事をする人々のクラブというルーツの通り、特にグルメ優待の充実度では他のステータスカードを圧倒します。
人気の「エグゼクティブ ダイニング」は、対象レストランの所定コースを2名以上で利用すると1名分が無料になる特典で、年に数回利用するだけで年会費の元が取れます。予約困難な高級料亭をダイナースクラブが代わりに予約してくれる「料亭プラン」、世界1,700か所以上の空港ラウンジ利用(海外ラウンジの無料利用は年10回まで、11回目以降は1回3,500円)など、上質な体験で人生を彩る特典が揃っています。
5年後・10年後も使い続けられるか?長く付き合える究極の1枚の見極め方
究極の1枚を選ぶときに、多くの記事では「今のスペック」だけを比較しています。でも本当に大切なのは、5年後・10年後もそのカードを気持ちよく使い続けられるかという長期視点です。
クレジットカードのサービス内容は、毎年のように変わります。今は最強でも、数年後に大幅な改悪があるかもしれません。後悔しないために、長く付き合えるカードかどうかを見極めるポイントを紹介します。
過去に大きなポイント改悪があったカードを確認する
クレジットカードの世界では、「改悪」と呼ばれる特典縮小が定期的に発生します。発行会社のコスト構造の変化や、業界のトレンドに合わせて、ポイント還元率や付帯サービスがひっそり変更されることがあるのです。
たとえば近年では、リクルートカードプラスが2026年3月に還元率2.0%→1.5%に引き下げ、PayPayカード ゴールドが2026年6月から+0.5%特典を廃止、楽天市場のSPU還元条件も継続的に見直されてきました。
過去に大きな改悪があったカードは、今後も同じパターンの改定が起こる可能性があります。発行会社の過去のサービス変更履歴を簡単にチェックしておくと、後悔リスクを減らせます。とくに公共料金は改悪の影響を受けやすい支払いなので、固定費の比重が大きい人は公共料金の支払いで還元率が下がりにくいクレジットカードもあわせて確認しておくと安心です。
発行会社の経営基盤とサービス継続性を見る
長く使い続けられる究極の1枚を選ぶなら、発行会社の経営基盤の安定性も重要なポイントです。
三井住友カード・JCB・楽天カードといった大手は、利用者数・加盟店数ともに業界トップクラスで、急激なサービス停止や撤退のリスクが低めです。一方、特定の業種に特化した提携カードや、新興のカードブランドは、経営方針の変更によってサービス内容が大きく変わる可能性があります。
数年単位で安定して使い続けたいなら、利用者数・歴史・親会社の経営基盤がしっかりした発行会社を選ぶのが賢明です。
ライフスタイルが変わってもアップグレードできるか
20代で作った1枚を50代まで使い続けるとなると、当然ライフスタイルが大きく変化します。年収が上がり、家族が増え、求めるサービスも変わっていく。それに対応できるカード選びが大切です。
理想的なのは、同じ発行会社のなかで「一般→ゴールド→プラチナ」とアップグレードの道筋が用意されていること。楽天カードから楽天ゴールドカード、楽天プレミアムカードへ。同じブランドで実績を積みながら段階的に上を目指せるカードは、長く付き合うほどメリットが大きくなります。アップグレード先の候補を具体的に知りたい人は、ゴールドカードおすすめ人気ランキングで年会費や特典を見比べてみると選びやすくなります。
もし乗り換えるなら…切り替えに伴う手間とリスクを想定しておく
カードを乗り換えることになった場合、意外と大きな手間とリスクが発生します。固定費・サブスク・公共料金など、たくさんの支払い先のカード情報を変更する必要があるからです。
電気代・ガス代・スマホ代・Netflix・Amazon・ふるさと納税・各種ECサイト…数えてみると、メインカードに紐づいた支払いは10〜20件にものぼることがあります。1つ変更を忘れただけで、サービスが止まったり、自動更新ができなくなったりするリスクもあります。
だからこそ、究極の1枚を最初に選ぶときは「すぐに乗り換えなくて済むカード」を慎重に見極めることが大切。改悪リスクの少ない、長く安定して使えるカードを選びましょう。
クレジットカードを1枚にまとめるメリット・デメリットを正しく理解する
クレジットカードを究極の1枚にまとめる決断をする前に、メリットだけでなくデメリットも正確に把握しておくことが大切です。両面を理解したうえで判断すれば、後悔のないカード選びができます。
1枚に絞る5つのメリット
クレジットカードを究極の1枚にまとめると、以下のようなメリットがあります。
- ポイントが分散せず効率よく貯まる:複数枚に分散すると貯まりにくいポイントも、1枚に集約すれば一気に貯まる
- 家計管理がシンプルになる:支払い明細が1つにまとまり、家計簿アプリとの連携も楽になる
- 年会費を節約できる:必要のないカードの年会費を払わずに済む
- 不正利用のリスクが減る:保有カードが少ないほど、紛失や情報漏えいのリスクも小さくなる
- 上位カードへのアップグレード招待が届きやすい:同じカードに利用実績が集中するため、インビテーションの条件を満たしやすい
特に大きな効果を感じるのは「家計管理のシンプルさ」と「ポイント集中による効率化」です。決済を集約するだけで、暮らしの満足度が一段階上がります。なお日本クレジット協会の統計によると、クレジットカードの不正利用被害は依然として高い水準で推移しているため、保有枚数を絞って明細をこまめに確認することは、防犯の観点からも理にかなった選択といえます。
1枚に絞る3つのデメリット
一方で、1枚に絞ることには次のようなデメリットもあります。
- トラブル時に支払い手段がなくなる:紛失・破損・不正利用で利用停止になると、再発行まで決済できない
- 利用限度額が足りなくなる場合がある:家電や旅行など高額決済が重なると、限度額に達してしまう
- 受けられる特典・優待が偏る:1枚のカードでは、すべての店舗・サービスでベストな還元率を得られない
特に注意したいのが「トラブル時の決済手段」です。海外旅行中にカードが使えなくなると、致命的な状況に陥ることもあります。
デメリットを解消する最強の2枚持ちという選択肢
「1枚にまとめたいけれど、デメリットも気になる…」という人には、メインカード+サブカードの2枚持ちがおすすめです。
メインカードは究極の1枚として日常使い、サブカードはトラブル時のバックアップや、メインカードが弱い分野を補う役割。たとえば次のような組み合わせが考えられます。
| 組み合わせ | メリット |
| アメックス・ゴールド・プリファード+三井住友カード(NL) | 旅行・グルメの特典を受けつつ、アメックスが使えない店は年会費無料カードでカバー |
| 三井住友カード(NL)+楽天カード | 対象のコンビニ・飲食店での高還元+ネット通販最強の万能タッグ |
| 楽天カード+PayPayカード | 楽天経済圏とPayPay経済圏の両方をカバー |
| JCBカード W+三井住友カード(NL) | 基本還元1.0%+対象のコンビニ・飲食店でのポイント高還元で取りこぼしなし |
| 三井住友カード(NL)+エポスカード | 普段使い最強+海外旅行傷害保険(利用付帯)で安心の組み合わせ |
メイン1枚+サブ1枚にすれば、1枚持ちのシンプルさを保ちつつ、デメリットをしっかりカバーできます。年代・目的別の具体的な組み合わせはクレジットカード最強の2枚を解説した記事でも詳しく紹介しているので、2枚持ちを検討するなら参考にしてみてください。
究極の1枚にスムーズに切り替えるための手順
究極の1枚が決まったら、いよいよ既存のカードから乗り換えていきます。スムーズに切り替えるには順番が大切。手順を間違えると、支払いが滞ったりサービスが停止したりすることがあるので、慎重に進めましょう。
固定費・サブスクの支払い先を新しいカードへ変更する
最初に取りかかるのは、固定費とサブスクの支払い先変更です。電気・ガス・水道・スマホ・インターネット・新聞・各種サブスクサービスなど、毎月決まった支払いをすべて新しいカードに切り替えます。
ここで意識したいのは、すべての変更を完了するまでに1〜2か月かかるという点。各サービスの「次回支払い日」までに変更を済ませないと、古いカードから引き落とされ続けてしまいます。リストを作って、変更状況をチェックしながら進めると確実です。
使わなくなったカードは慎重に解約・整理する
支払い先の変更がすべて完了したら、使わなくなったカードを解約していきます。変更漏れがないか確認してから解約するのが鉄則です。
ETCカードを使っている場合は、ETCの登録カードが切り替わっているかも要チェック。Apple PayやGoogle Walletに登録しているカード情報も、新しいカードに更新するのを忘れずに。
なお、長く保有しているカードを解約すると、クレジットヒストリー(信用情報)が短くなるため、信用スコアにわずかに影響する可能性があります。自分の信用情報は、割賦販売法にもとづく指定信用情報機関であるCICの情報開示で本人が確認できるので、気になる場合は事前に見ておくと判断しやすくなります。年会費無料のカードは解約せずに残しておくのも1つの方法です。
切り替え後にチェックしておきたいこと
新しいカードに切り替えた後は、最初の1〜2か月で次のポイントをチェックしましょう。
- 月々の利用明細:想定通りの店舗からきちんと請求が届いているか
- ポイントの貯まり方:実際の還元率が想定通りか、特定の店舗でアップしているか
- 利用限度額:高額決済が重なっても余裕があるか
- 付帯特典の使い勝手:使いたいサービスが想定通り使えるか
とくに利用明細のチェックは習慣にしておきたいところです。消費者庁の注意喚起でも、日ごろから利用明細を確認し、心当たりのない請求があればすぐにカード会社へ連絡するよう呼びかけられています。
最初のうちは違和感を覚えたり、思った通りにいかない部分があったりするかもしれません。半年ほど使ってみて、本当に自分にとっての究極の1枚かを判断するのがおすすめです。
クレジットカード究極の1枚に関するよくある質問
クレジットカード究極の1枚について、検索されることの多い疑問に結論から答えます。気になる質問から読んでみてください。
- クレジットカード究極の1枚におすすめなのはどれ?
- クレジットカードは1人何枚まで持てる?平均は何枚?
- クレジットカードを1枚しか持たないのはあり?
- ポイントを貯めやすいクレジットカード究極の1枚はどれ?
- 年会費無料と有料のカード、究極の1枚にはどちらがいい?
- すぐに使えるクレジットカード究極の1枚はどれ?
- 安全性を重視するならクレジットカード究極の1枚はどう選ぶ?
- 究極の1枚にするなら国際ブランドは何を選べばいい?
- 学生や専業主婦でもクレジットカード究極の1枚は作れる?
- クレジットカードを1枚にまとめると利用限度額が足りなくならない?
- 究極の1枚を紛失・盗難したらどうすればいい?
- 究極の1枚は一度決めたらずっと同じカードを使い続けても大丈夫?
クレジットカード究極の1枚におすすめなのはどれ?
迷ったときの第一候補は、年会費永年無料で海外旅行傷害保険も付くエポスカードです。ただし究極の1枚に万人共通の正解はなく、普段の支払い先とポイントの使い道に合うカードが最適解になります。
エポスカードは持ち続けるコストがかからず、全国約10,000店舗の優待を受けられます。旅行代金をエポスカードで支払えば、最高3,000万円の海外旅行傷害保険(利用付帯)も適用されます(2026年10月時点)。はじめての1枚にも、今のメインカードからの乗り換え先にも選びやすいカードです。
生活スタイル別に選ぶなら、次のカードが候補になります。
- 旅行・グルメの特典を重視する人:アメリカン・エキスプレス・ゴールド・プリファード・カード(年会費39,600円(税込))
- ドコモのスマホ・ドコモ光を使っている人:dカード GOLD(年会費11,000円(税込))
- 対象のコンビニ・飲食店での支払いが多い人:三井住友カード(NL)
- 年間100万円以上カードを使う見込みがある人:三井住友カード ゴールド(NL)
- 18歳以上39歳以下の人:JCBカード W
- 楽天市場をよく使う人:楽天カード
選ぶときに一番大切なのは、スペックや人気順位よりも、自分の生活圏で本当にポイントが貯まり、特典を使い切れるかどうかです。各カードの詳しい比較は【用途別】クレジットカード究極の1枚はこれだ!で紹介しています。
クレジットカードは1人何枚まで持てる?平均は何枚?
クレジットカードを1人何枚まで持てるかに法律上の上限はなく、JCBの2025年度調査ではクレジットカード保有者の平均保有枚数は2.7枚です。
JCBの「キャッシュレスに関する総合調査(2025年度版)」は、2025年9月に20〜60代の3,500人を対象に実施されたものです。クレジットカード保有者の平均保有枚数は2.7枚、ふだん持ち歩く平均携帯枚数は1.9枚で、どちらも前年から0.1枚減っています。複数枚を持っていても、実際に使うカードは1〜2枚に絞られている人が多いといえます。
枚数に上限がないとはいえ、カード会社は割賦販売法にもとづき、年収や他社を含めたクレジットの利用状況から「支払可能見込額」を調査したうえで発行や利用枠を判断します。短期間にまとめて申し込むのは避け、本当に使うカードだけを持つのが無難です。
クレジットカードを1枚しか持たないのはあり?
支払いをまとめてポイントと家計管理を効率化したい人なら、クレジットカードを1枚しか持たない使い方は十分ありです。ただし紛失や不正利用でカードが止まると支払い手段がなくなるため、海外旅行や高額決済が多い人は予備のカードを用意しておくと安心です。
1枚に絞ると、ポイントが分散せず、利用明細も1つにまとまります。年会費のかかるカードを複数持つ必要もなくなります。
一方で、カードが利用停止になると、新しいカードが届くまでそのカードでは決済できません。国内の普段使いが中心で、口座振替など他の支払い手段がある人なら1枚でも困りにくいでしょう。海外旅行が多い人や、使える国際ブランドが限られるお店によく行く人は、「メイン1枚+サブ1枚」が現実的です。組み合わせ例はデメリットを解消する最強の2枚持ちという選択肢で紹介しています。
ポイントを貯めやすいクレジットカード究極の1枚はどれ?
どこで使っても同じ還元率で貯めたいなら、年会費永年無料で基本還元率1.2%のリクルートカードが有力です。特定のお店やサービスをよく使う人は、そこで還元率が上がるカードのほうが多く貯まります。
リクルートカードは利用金額に対して1.2%のポイントが貯まります(2026年10月時点)。楽天カードも年会費永年無料で、基本は100円につき1ポイント(1%)です。
楽天市場をよく使うなら楽天カード、ドコモの回線を使っているならdカード GOLD、対象のコンビニ・飲食店での支払いが多いなら三井住友カード(NL)というように、生活圏で還元率が上がるカードを選ぶと年間の獲得ポイントは増えます。貯めたポイントを普段の支払いに使えるかも合わせて確認しましょう。選び方の目安は①ポイント還元率は1.0%以上が目安で解説しています。
年会費無料と有料のカード、究極の1枚にはどちらがいい?
年間のカード利用額が50万円程度までなら年会費無料カード、年間100万円以上使うなら条件付きで年会費が無料になるカードや特典の多い年会費有料カードが選択肢になります。判断の基準は、年会費以上のポイントや特典を毎年受け取れるかどうかです。
たとえば三井住友カード ゴールド(NL)は年会費5,500円(税込)ですが、年間100万円のご利用で翌年以降の年会費が永年無料(※)になります(2026年10月時点)。初年度の年会費は利用額にかかわらず5,500円(税込)です。
dカード GOLD(年会費11,000円(税込))は、ドコモのケータイ料金・ドコモ光の利用料金1,000円(税抜)ごとに最大10%のポイントがたまります※1※2(ahamo・irumo・ドコモ mini・ahamo光の利用料金や端末代金などは対象外)。前年のお買い物額が累計100万円以上なら最大1万円(税込)相当の特典も受け取れるため、通信費とカード利用額が多い家庭ほど元を取りやすくなります(2026年10月時点)。
空港ラウンジやコンシェルジュを頻繁に使う人は、年会費が1万円を超えるゴールド・プラチナカードも検討する価値があります。使わない特典のために年会費を払うのは避けましょう。
※年間100万円利用の対象取引や算定期間等の実際の適用条件などの詳細は、三井住友カードのホームページを必ずご確認ください。
※1 ドコモ mini/ahamo/irumoを除くドコモケータイ料金およびahamo光を除くドコモ光ご利用料金をさします。
※2 端末など代金分割支払金・各種手数料など一部の料金はポイント進呈の対象外。
※年間ご利用額特典:2025年配布分の特典金額となります。
※ Edyチャージ、nanacoチャージ、SMART ICOCA、キャッシング返済金、リボ払い手数料、分割払い手数料、年会費、遅延損害金などは年間ご利用額の対象外となります。
※交換先によっては、上記の特典進呈金額を下回るクーポンとなる可能性があります(例: 10,000円→7,000円クーポン)
すぐに使えるクレジットカード究極の1枚はどれ?
申し込んだその日に使いたいなら、店頭受け取りで最短即日発行できるエポスカードか、最短10秒でカード番号が発行される三井住友カード(NL)(※)が候補です。
エポスカードは、Webで申し込むときに「店頭受取」を選ぶと、審査後にマルイなどのエポスカードセンターで最短当日にカードを受け取れます(営業時間内に限る。受け取れるカードの種類はセンターにより異なります)。自宅への郵送を選んだ場合は約1週間で届きます。
三井住友カード(NL)は、カード番号を券面ではなくアプリで確認するナンバーレスカードです。番号が発行されれば、カードの到着を待たずにネットショッピングなどで使い始められます。
※即時発行ができない場合があります。
安全性を重視するならクレジットカード究極の1枚はどう選ぶ?
安全性を重視するなら、券面にカード番号が印字されないナンバーレスカードで、本人認証のEMV 3-Dセキュアと利用通知に対応したカードを選ぶのが基本です。
ナンバーレスカードは、店頭でカード番号やセキュリティコードを盗み見られる心配がありません。三井住友カード(NL)などが採用しており、番号は専用アプリで確認します。
ネット通販では、ワンタイムパスワードなどで本人確認するEMV 3-Dセキュアが不正利用対策の柱です。業界のクレジットカード・セキュリティガイドラインでは、2025年3月末までに原則すべてのEC加盟店へ導入する方針が示されました。カード会社の会員サイトで登録を済ませておきましょう。
あわせて、利用のたびに届くメールやアプリの通知を設定し、明細をこまめに確認する習慣をつけると、不正利用に早く気づけます。切り替え後に確認したい項目は切り替え後にチェックしておきたいことにまとめています。
究極の1枚にするなら国際ブランドは何を選べばいい?
クレジットカードを1枚に絞るなら、国内外の加盟店が多いVisaかMastercardを選ぶのが安心です。
VisaとMastercardは国内外のほとんどのお店で使えるため、メインカードを1枚だけ持つ場合に「使えないお店がある」という不便が起きにくくなります。
JCBは日本国内やハワイ・グアム・アジア圏に強く、American Expressやダイナースクラブはステータス性や優待に個性があります。海外での利用頻度や重視する特典に合わせて選びましょう。
学生や専業主婦でもクレジットカード究極の1枚は作れる?
学生や専業主婦(夫)でも、申込対象に含まれるカードであればクレジットカード究極の1枚を作れます。はじめは年会費無料のカードから始めるのがおすすめです。
学生なら、高校生を除く18歳以上の方が申し込める楽天カードや三井住友カード(NL)、18歳以上39歳以下が対象のJCBカード Wが定番です。専業主婦(夫)は、配偶者の収入をもとに申し込めるカードや家族カードを活用する方法もあります。
経済産業省の割賦販売法(後払分野)FAQでも、カード発行時の支払可能見込額の調査にあたっては、年収の少ない専業主婦(夫)や学生などが一律にカードを持てなくなることのないよう配慮する仕組みが説明されています。利用実績を積みながら、必要に応じて上位カードを検討しましょう。
クレジットカードを1枚にまとめると利用限度額が足りなくならない?
クレジットカードを1枚にまとめると、旅行や家電など高額な支払いが重なった月に利用限度額が足りなくなることがあります。その場合はカード会社への増額申請や、予備のカードで対応できます。
利用限度額は、カードを長く使い、支払いの実績を積むことで見直されることがあります。大きな買い物の予定があるときは、会員サイトやアプリから一時的な増額を申請できるカードもあるので、早めに確認しておきましょう。
固定費・サブスクの支払いをすべて1枚に集約すると、毎月の利用額が底上げされます。限度額に余裕がない人は、予備のカードを1枚持っておくと安心です。
究極の1枚を紛失・盗難したらどうすればいい?
究極の1枚を紛失・盗難したら、すぐにカード会社の紛失・盗難窓口へ連絡してカードの利用を止め、警察にも届け出ます。多くのカード会社は24時間受付の窓口を用意しています。
紛失・盗難後の不正利用は、カード会社に届け出た日からさかのぼって一定期間分が補償されるのが一般的ですが、対象期間や条件はカード会社ごとに異なります。連絡後は利用明細に身に覚えのない請求がないか確認し、カードの再発行を依頼しましょう。対応に困ったときは、消費者ホットライン「188」で最寄りの消費生活センターに相談できます。
カード1枚だけで生活していると、再発行のカードが届くまで支払いに困ることがあります。予備のカードを1枚持っておくと安心です。
究極の1枚は一度決めたらずっと同じカードを使い続けても大丈夫?
還元率や特典が自分の生活に合っている限り、究極の1枚は長く使い続けるほうがメリットは大きくなります。ただし、ポイント制度の改定や暮らしの変化があったときは見直しが必要です。
同じカードを使い続けると利用実績が積み重なり、上位カードへのインビテーションが届きやすくなります。
見直しに向いているのは、引越し・転職・結婚など、もともと支払い情報を変更する機会があるタイミングや、ポイント還元の改悪が発表されたときです。年に1度、家計の振り返りと合わせて「今のカードは本当に自分に合っているか」をチェックする習慣をつけましょう。
まとめ|あなたの生活に寄り添う究極の1枚を見つけよう
クレジットカード究極の1枚に、万人共通の正解はありません。大切なのは、自分のライフスタイルや価値観にぴったり合うカードを見つけることです。
迷ったら、まずは維持費のかからない4枚から選んでみてください。この記事の筆頭は、年会費永年無料で全国約10,000店舗の優待とマルイ店頭での即日受け取りに対応するエポスカードです。旅行やグルメの特典まで求めるならアメリカン・エキスプレス・ゴールド・プリファード・カード、ドコモの通信費が毎月かかるならdカード GOLDも有力な選択肢になります。年間の利用額が多い人なら、三井住友カード ゴールド(NL)も選択肢に入ります。
- エポスカード:優待と即日発行を重視する人に
- 三井住友カード(NL):対象のコンビニ・飲食店をよく使う人に
- JCBカード W:18歳以上39歳以下で常時高還元を求める人に
- 楽天カード:楽天市場や楽天サービスを使う人に
ステータスや旅行特典を重視するなら、ゴールドカード以上も視野に入ります。エポスカードの全券種はエポスカードおすすめランキング、ドコモユーザーはdカードゴールドとプラチナの違いの記事もあわせてチェックしてみてください。重要なのは、5年後・10年後も気持ちよく使い続けられるカードかどうか。長く付き合える究極の1枚を選んで、毎日の支払いと家計管理を、もっとスマートにしていきましょう。