
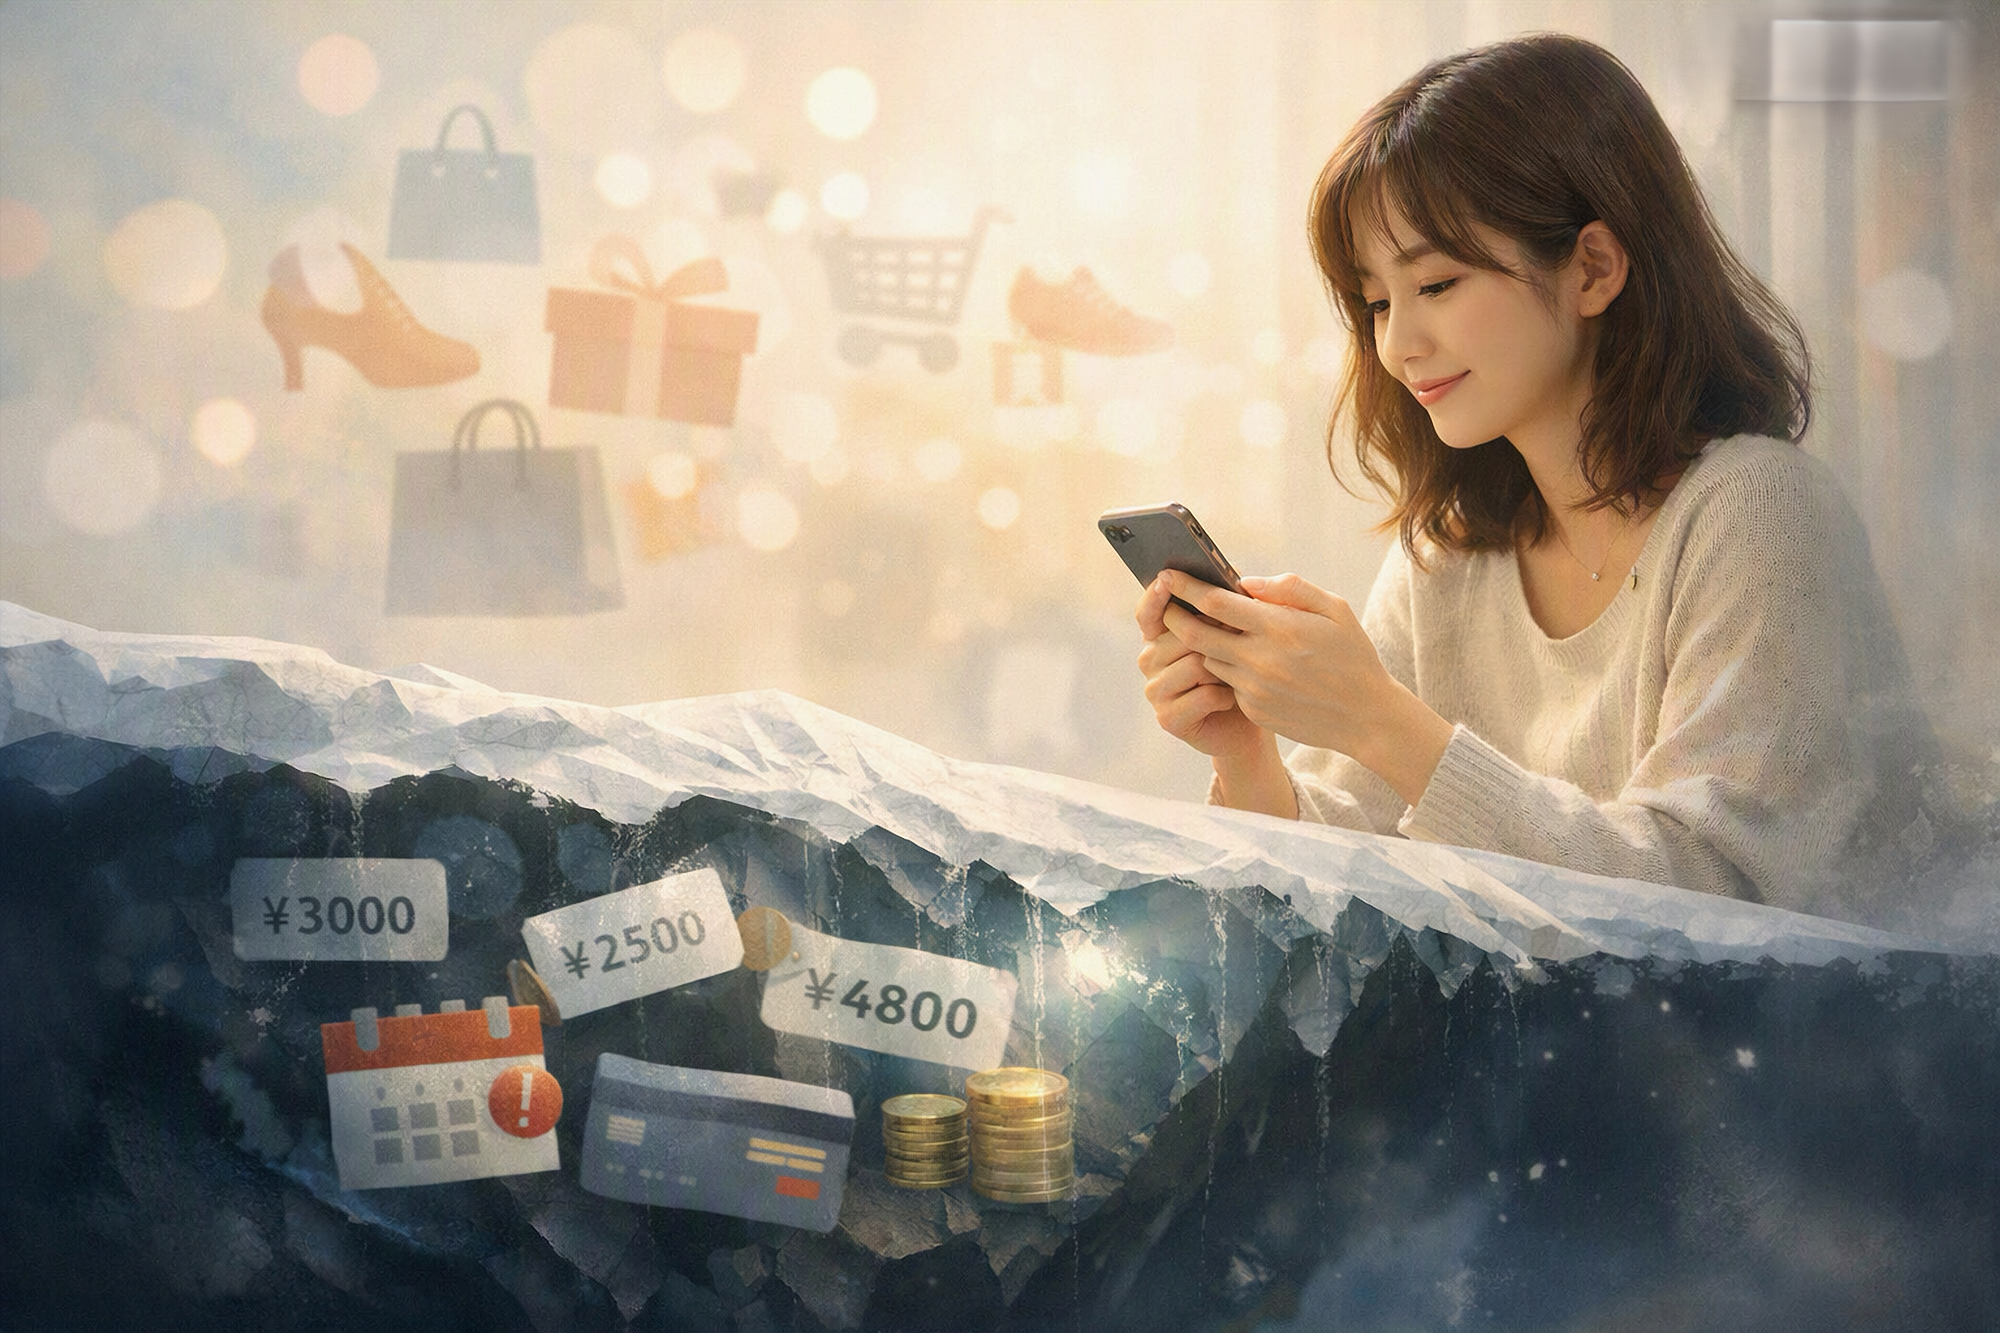
いま、なぜBNPLの啓発が必要なのか
BNPLは「今すぐ買える」「今日の支払いはゼロ」といった軽い感覚で使える決済手段として急速に普及しています。 しかし、支払いの痛みを感じにくいUI設計や複数サービスの併用による負担の見えにくさが、利用者の家計管理を難しくし、延滞や債務問題につながるケースが増えています。
BNPLが“借金に見えない”理由
BNPLは、従来のローンやクレジットカードと比べて心理的ハードルが低く、利用者が「借金をしている」という認識を持ちにくい構造になっています。
・UIが「支払い」ではなく「ショッピング体験」に寄せられている
・「今日の支払いはゼロ」「4回払い」など、負担が小さく見える表示
・審査が簡易で、若年層や低所得層でも使いやすい
・複数サービスで同時に利用しても、全体像が把握しづらい
支払い遅延時のペナルティと信用情報への影響
BNPLは「利息ゼロ」を強調しますが、延滞すると以下の負担が発生します。
・遅延手数料
・債権回収会社への移管
・信用情報へのネガティブ登録
特に信用情報への影響は、 将来のクレジットカード・ローン審査に直結する重大リスクです。
家計を圧迫する“少額×複数”の落とし穴
BNPLの危険性は、1件の大きな買い物よりも、少額の積み重ねにあります。
・3,000円
・2,500円
・4,800円
・1,800円
一つひとつは小さくても、月に複数件あれば合計は大きくなります。
通知はバラバラに届くため、利用者は「小さな支払いが散らばっている状態」に気づきにくいのです。
生活必需品への利用は“危険信号”
BNPLは本来、家電やファッションなどの高額商品向けに広がりました。 しかし近年は、食料品・日用品・医療費など生活必需品にも利用が拡大しています。
食料品は毎週必要になるため、 「先月の食費を返済しながら、今月の食費を新たに後払いで買う」 という慢性的な前借り状態に陥りやすく、家計の悪循環を生みます。
BNPLとクレジットカードの違い
「後払いならクレジットカードと同じでは?」という疑問がありますが、実際には重要な違いがあります。
・審査が簡易で、返済能力の評価が弱い
・包括的な消費者保護法制が未整備(クレジットカードには割賦販売法がある)
・不正利用時の補償が弱い
・請求が遅れて届くため、記憶とのズレが起きやすい
その結果、身に覚えのない請求や定期購入トラブルが増加しています。
安全に使うための3つのルール
BNPLを完全に否定する必要はありません。 大切なのは、便利さに飲み込まれないことです。
① 後払い利用分を必ず一覧化する
家計簿アプリでもメモでもOK。 「いつ・いくら・どのサービスで」支払うのかを可視化する。
② 生活費の補填に使い始めたら要注意
食費・日用品をBNPLで買い始めたら、家計が崩れかけているサイン。
③ “今買える”ではなく“今払える”で判断する
BNPLは未来の収入を前借りする仕組み。 「払えるかどうか」を基準にすることが家計防衛の第一歩。
まとめ:BNPLは“便利な借金”である
BNPLは、現代の消費行動にフィットした便利なサービスです。 しかし、便利さの裏側には、支払いの痛みが消えることで家計の全体像が見えなくなるという構造的なリスクがあります。
・借金に見えないUI
・少額の積み重ね
・生活必需品への利用拡大
・不正利用や定期購入トラブルの増加
これらを理解したうえで、 「返せる範囲で使う」 というシンプルな原則を守ることが、利用者の未来を守る最も確実な方法です。
007